

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
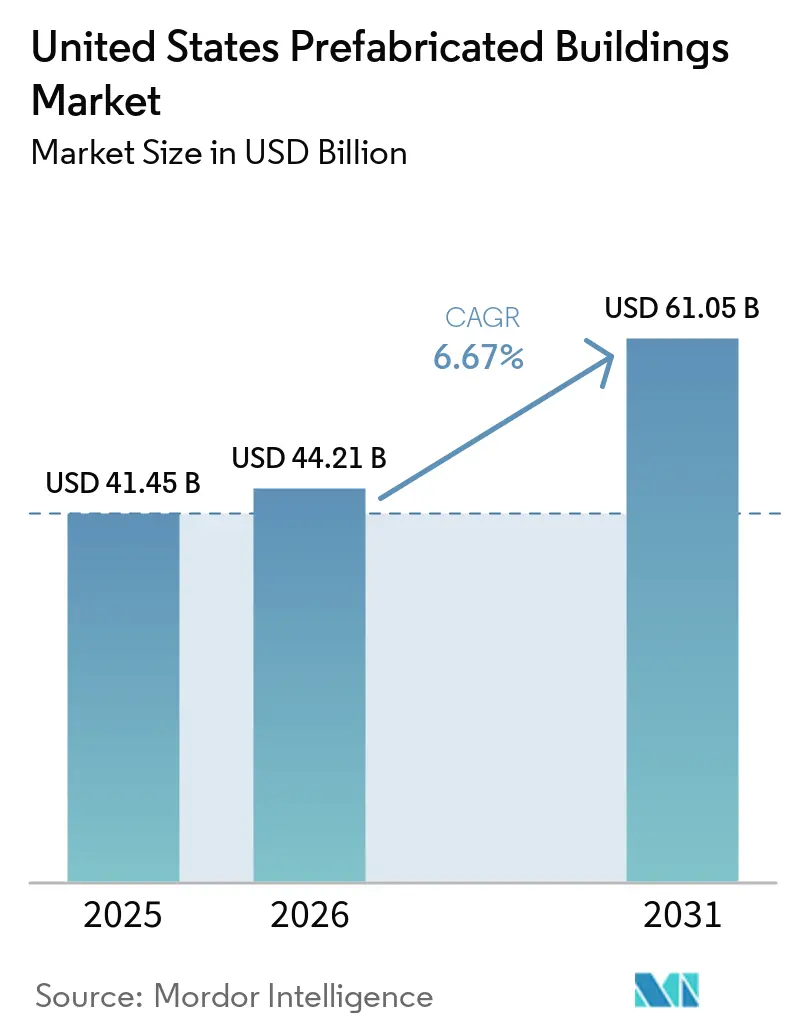
| Tamaño del mercado (2026) | USD 44.21 mil millones |
| Tamaño del mercado (2031) | USD 61.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.67% CAGR |
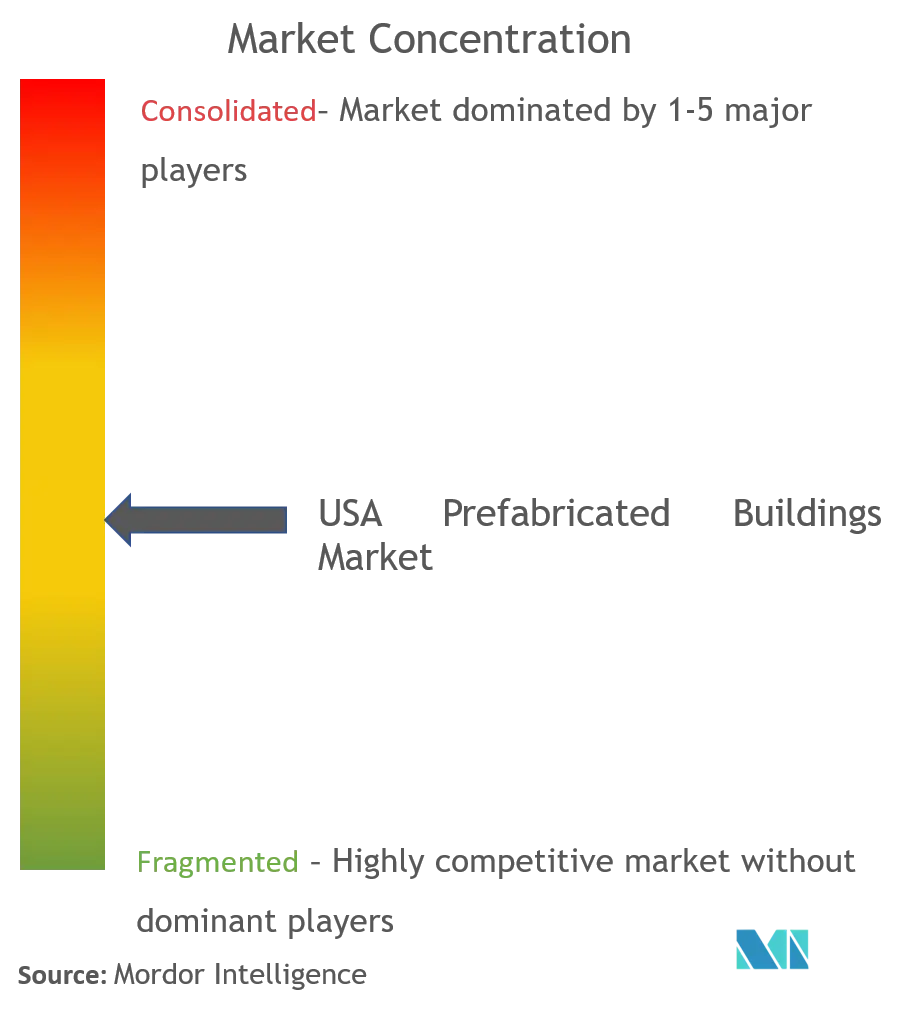
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de edificios prefabricados en Estados Unidos por Mordor Intelligence
El mercado estadounidense de edificios prefabricados alcanzó un valor de 41.45 millones de dólares en 2025 y se estima que crecerá de 44.21 millones de dólares en 2026 a 61.05 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.67% durante el período de pronóstico (2026-2031). Las sólidas normas federales de cero emisiones netas, la grave escasez de mano de obra y los mandatos de sostenibilidad corporativa están impulsando a propietarios y contratistas a redirigir sus presupuestos hacia soluciones prefabricadas que acortan los plazos y reducen el carbono incorporado. La madera sigue siendo el material dominante, las agencias federales han comenzado a reservar fondos de la Ley de Reducción de la Inflación para productos con bajas emisiones de carbono, y el capital de riesgo continúa respaldando fábricas volumétricas robotizadas que prometen una calidad repetible. La consolidación entre los grandes arrendadores y fabricantes está reconfigurando la dinámica competitiva, pero la fragmentación de los códigos a nivel estatal aún dificulta el flujo interestatal de módulos. Texas es el pilar de la demanda, California lidera el crecimiento y las aplicaciones residenciales mantienen una participación plural incluso a medida que se aceleran los proyectos comerciales.
Conclusiones clave del informe
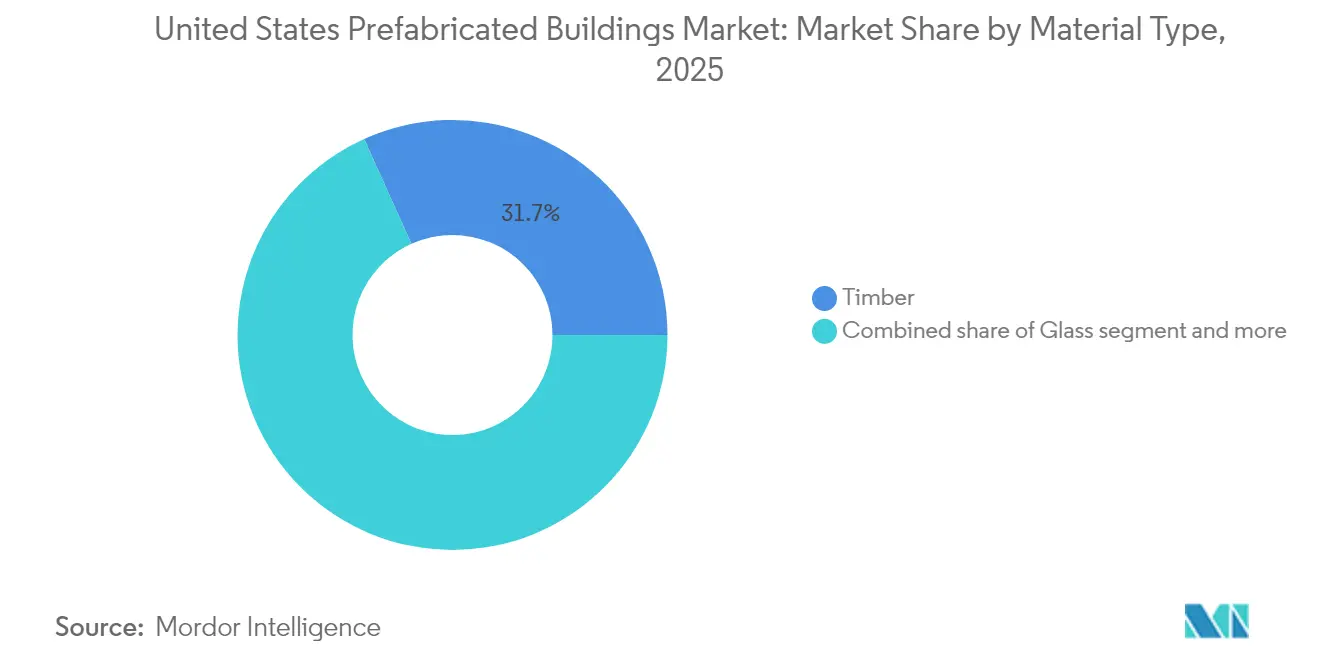
- Por material, la madera representó el 31.74% de la participación de mercado de edificios prefabricados de EE. UU. en 2025, mientras que se proyecta que el mismo segmento de materiales se expandirá a una CAGR del 7.5% hasta 2031.
- Por aplicación, el sector residencial capturó el 42.45 % del tamaño del mercado de edificios prefabricados de EE. UU. en 2025, y el sector comercial está en camino de registrar la CAGR más rápida del 7.18 % hasta 2031.
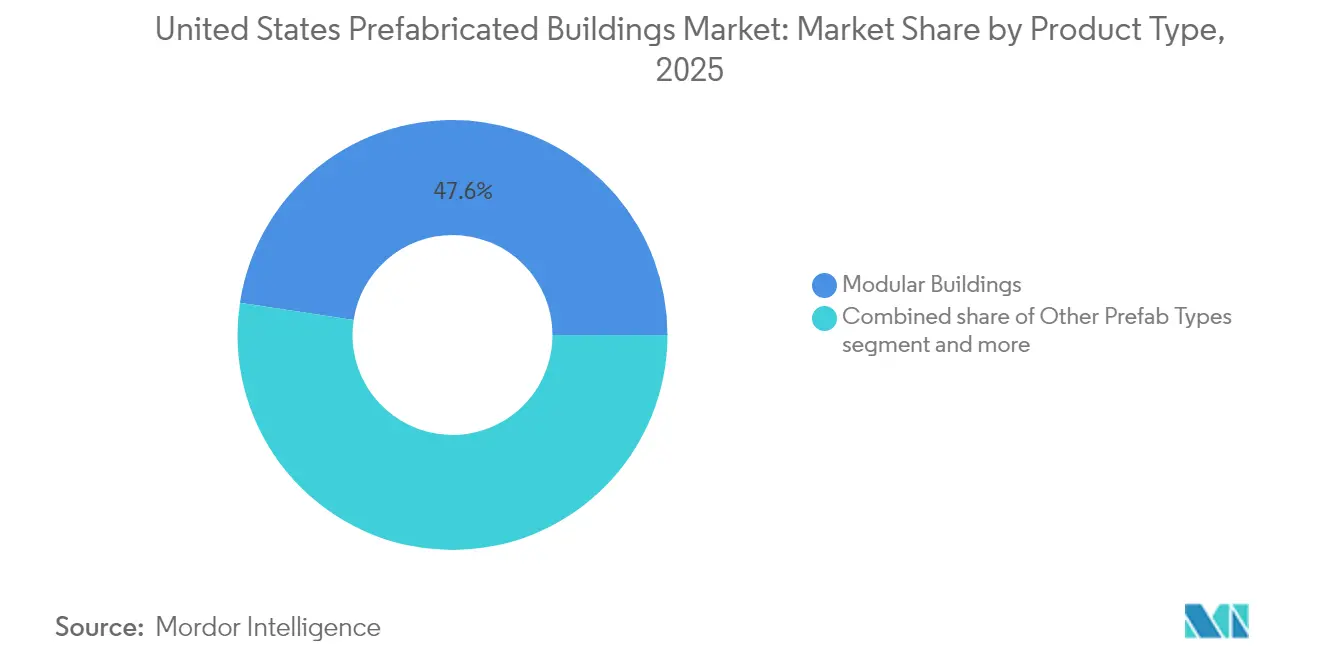
- Por tipo de producto, los edificios modulares representaron el 47.60 % del tamaño del mercado de edificios prefabricados de EE. UU. en 2025, mientras que se prevé que otros tipos de prefabricados aumenten a una CAGR del 7.41 % entre 2026 y 2031.
- Por geografía, Texas representó el 13.90% de la participación de mercado de edificios prefabricados de EE. UU. en 2025, y se prevé que California registre la CAGR más rápida del 7.62% durante el mismo horizonte.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de edificios prefabricados en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente escasez de mano de obra en oficios especializados acelera la adopción de modelos de construcción industrial | + 1.8% | Nacional, agudo en estados de alto crecimiento | Corto plazo (≤ 2 años) |
| Los mandatos de cero emisiones netas a nivel federal impulsan la demanda modular | + 1.2% | Nacional, concentrado en regiones con alta densidad de instalaciones federales | Mediano plazo (2-4 años) |
| Los objetivos ESG corporativos favorecen la construcción fuera del sitio con bajos residuos | + 0.9% | Nacional, liderado por California, Nueva York e Illinois | Mediano plazo (2-4 años) |
| Incentivos "Hecho en Estados Unidos" para paneles de madera maciza de origen nacional | + 0.8% | Regiones madereras del noroeste del Pacífico y sureste | Mediano plazo (2-4 años) |
| Financiamiento para la recuperación ante desastres que asigna kits de viviendas prefabricadas de FEMA | + 0.7% | Regiones costeras y de incendios forestales propensas a desastres | Corto plazo (≤ 2 años) |
| Entrada de capital de riesgo en fábricas volumétricas robóticas | + 0.6% | California, Texas, centros tecnológicos concentrados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los mandatos federales de cero emisiones netas aceleran la adopción modular
El impulso de Washington para lograr reducciones del 90% en el uso de combustibles fósiles en los nuevos edificios federales a partir del año fiscal 2025 establece una clara preferencia por envolventes llave en mano y sistemas preintegrados que son más fáciles de entregar en una planta que en un sitio. Las normas actualizadas de la Administración de Servicios Generales agregan límites de carbono incorporado, canalizando los fondos de la Ley de Reducción de la Inflación directamente a los proveedores que pueden verificar producciones de bajas emisiones. La financiación piloto bajo el Green Proving Ground está probando 17 tecnologías fuera del sitio, y es probable que los resultados que se esperan para 2026 codifiquen las soluciones prefabricadas como el estándar para futuras obras públicas. En conjunto, estas medidas formalizan un proceso que eleva los volúmenes base para las fábricas modulares al tiempo que reduce el riesgo financiero para los desarrolladores privados que se basan en las especificaciones federales [1] Departamento de Energía de EE. UU., “Regla final de energía limpia para nuevos edificios federales”, Departamento de Energía de EE. UU., energy.gov.
La creciente escasez de mano de obra impulsa las soluciones prefabricadas
Los contratistas comienzan 2025 necesitando 439,000 trabajadores adicionales, con déficits que aumentan a medida que los trabajadores de mayor edad se jubilan y menos personas eligen carreras en la construcción. Los mercados laborales ajustados elevan las primas por horas extras y alargan los plazos, por lo que los equipos de proyecto buscan entornos de línea de montaje donde la automatización maneja las tareas repetitivas. Con el desempleo en la construcción en 4.6% y las tasas de apertura de empleo persistentemente altas, las fábricas que requieren entre un 30% y un 50% menos de horas calificadas en el sitio se convierten en una protección contra los sobrecostos. Los programas estatales de fuerza laboral ayudarán, pero los programas de capacitación están por detrás de la demanda actual, lo que coloca al mercado de edificios prefabricados de EE. UU. en una posición favorable para captar inicios a corto plazo [2] Andrew J. Brown, “Actualización sobre la escasez de fuerza laboral en la construcción de 2025”, Associated Builders and Contractors, abc.org.
Los mandatos ESG corporativos favorecen la construcción con bajos residuos
Las empresas que cotizan en bolsa presentan ahora información climática detallada, y los umbrales internos de fijación de precios del carbono suelen recompensar los métodos de construcción que demuestran reducciones tangibles de emisiones. Las plantas de producción alcanzan índices de rendimiento de materiales superiores al 90 %, muy por encima de los proyectos típicos construidos in situ, y permiten la trazabilidad completa de las declaraciones ambientales de producto. Los sistemas de madera maciza secuestran carbono, mejoran el diseño biofílico y permiten a los propietarios demostrar liderazgo climático. A medida que los equipos de compras integran métricas del ciclo de vida en la calificación de las ofertas, los proveedores que pueden certificar conjuntos con bajo contenido de residuos y alto contenido reciclado obtienen una ventaja competitiva, impulsando el mercado estadounidense de edificios prefabricados.
Los incentivos a la madera “Hecho en Estados Unidos” fortalecen la oferta nacional
La preferencia del gobierno por la madera en masa actúa como un factor de política industrial que atrae mayor volumen a las fábricas nacionales. 80 millones de dólares en Subvenciones para la Innovación en Madera y las nuevas investigaciones de la Sección 301 sobre las importaciones de madera blanda están impulsando la expansión de las líneas de producción de madera contralaminada en Estados Unidos. Al asegurar la demanda federal de paneles de producción nacional, los responsables políticos reducen el riesgo de fluctuación monetaria y acortan los plazos de entrega, lo que anima a los arquitectos a especificar madera de ingeniería en proyectos públicos y privados. El resultado es un círculo virtuoso en el que el aumento de la capacidad se combina con el aumento de la cartera de pedidos, impulsando el mercado estadounidense de edificios prefabricados hacia una mayor penetración de la madera.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sesgo de suscripción bancaria contra garantías no tradicionales | -1.1% | Nacional, concentrado en los mercados rurales | Corto plazo (≤ 2 años) |
| Códigos estatales fragmentados que limitan el movimiento de módulos interestatales | -0.8% | Nacional, agudo en las fronteras estatales | Mediano plazo (2-4 años) |
| Brecha de percepción sobre el valor de reventa a largo plazo de las casas prefabricadas | -0.7% | Mercados residenciales a nivel nacional | Largo plazo (≥ 4 años) |
| Falta de transportistas de carga pesada para envíos costeros de gran tamaño | -0.4% | Estados costeros, puertos principales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los códigos estatales fragmentados crean barreras interestatales
Cincuenta conjuntos de normas modulares añaden papeleo e inspecciones adicionales cuando una fábrica envía una cabina de baño a través de las fronteras estatales. La adopción en Virginia de las normas externas ICC/MBI en 2024 ofrece un modelo, pero la mayoría de las jurisdicciones aún aplican protocolos únicos de revisión de planes que consumen tiempo y aumentan los costos. Las entidades crediticias y aseguradoras incorporan estas fricciones en las primas, y algunas plantas pequeñas optan por atender solo a condados locales, lo que limita los beneficios de escala que, de otro modo, reducirían los precios unitarios a nivel nacional.
El sesgo de suscripción bancaria limita el acceso al financiamiento
Aunque la Agencia Federal de Financiamiento de Vivienda amplió el apoyo a las viviendas prefabricadas bajo el deber de servir, muchos prestamistas clasifican las viviendas construidas en fábrica como propiedad personal, lo que dirige a los compradores hacia préstamos mobiliarios con tasas más altas. Los tasadores carecen de comparables que capturen las primas de energía y calidad, lo que reduce el margen de valoración, y Freddie Mac todavía excluye las hipotecas de propiedad personal de sus carteras. Hasta que surja una aceptación más amplia, los costos de capital siguen siendo más altos para muchos compradores, un obstáculo que el mercado de edificios prefabricados de EE. UU. debe contrarrestar con ganancias de eficiencia y defensa de políticas [3] Agencia Federal de Financiamiento de Vivienda de EE. UU., “Plan de Vivienda Prefabricada del Deber de Servir 2025–2027”, Agencia Federal de Financiamiento de Vivienda, fhfa.gov.
Análisis de segmento
Por material: la madera se lleva la palma en las ganancias de sostenibilidad
La madera representó una participación del 31.74% en el mercado estadounidense de edificios prefabricados en 2025, lo que la convierte en el bloque de materiales más grande en términos de dólares. La madera contralaminada y las vigas laminadas encoladas ahora sustentan cuarteles militares, residencias universitarias y oficinas de mediana altura, todo ello impulsado por las preferencias de abastecimiento federales que descuentan la madera en masa producida localmente frente al acero con alto contenido de carbono. La tasa de crecimiento anual compuesta (TCAC) del 7.5% del segmento se debe a las ampliaciones de capacidad en Oregón, Arkansas y Alabama, donde los campus integrados de aserradero a panel reducen los kilómetros logísticos e integran empleos rurales. Las modestas caídas de precios previstas de estas nuevas líneas deberían proteger a los contratistas de las fluctuaciones de las materias primas y ampliar su adopción en proyectos multifamiliares sensibles a los precios.
El crecimiento en metales y hormigón se mantiene estable, pero estos operadores se enfrentan a umbrales de carbono incorporado más estrictos bajo las normas actualizadas de materiales de la GSA. Las mezclas especializadas de hormigón que emplean escoria y cenizas volantes reducen las emisiones y mantienen el material competitivo, mientras que las estructuras de acero conformadas en frío gozan de popularidad en regiones propensas a huracanes. El vidrio y los compuestos ocupan un nicho más pequeño, pero se benefician de las fachadas de alto rendimiento que demandan los inquilinos tecnológicos. La certidumbre regulatoria en torno a la madera incentiva a los arquitectos a combinar superestructuras de madera con núcleos híbridos, una tendencia que sustenta la expansión del volumen de paneles de ingeniería mucho más allá del plazo previsto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: El impulso comercial se basa en los objetivos ESG
El sector residencial representó el 42.45 % del tamaño del mercado estadounidense de edificios prefabricados en 2025, pero se proyecta que los proyectos comerciales registren una tasa de crecimiento anual compuesta (TCAC) del 7.18 %, más rápida, hasta 2031. Los inquilinos corporativos buscan reducir las emisiones operativas y acortar los ciclos de construcción de oficinas, centros de datos y locales comerciales, lo que hace que los módulos terminados en fábrica sean atractivos tanto por sus métricas de costo como de sostenibilidad. Las agencias federales, guiadas por el Green Proving Ground, también destinan fondos de IRA a la modernización de edificios prefabricados de inventarios antiguos, lo que consolida una demanda plurianual para los proveedores comerciales.
En el sector residencial, FEMA ahora integra unidades modulares en su Programa de Vivienda Directa. Recientemente, entregó 167 viviendas de larga duración en Lahaina, Hawái, en los ocho meses posteriores al incendio forestal, lo que demuestra su rapidez y durabilidad. Constructores innovadores incorporan sistemas solares, de almacenamiento de baterías y de bombas de calor en la fábrica para cumplir con las especificaciones de Energía Cero, lo que aumenta el atractivo entre los compradores preocupados por el clima. Las viviendas para estudiantes, la atención médica y los usuarios de la industria ligera ocupan el otro segmento, cada uno aprovechando la precisión de la fábrica para cumplir con los estrictos estándares de control de infecciones o de salas blancas.
Por tipo de producto: Los sistemas modulares conservan el liderazgo a medida que los híbridos escalan
Los edificios modulares representaron el 47.60 % del mercado estadounidense de edificios prefabricados en 2025, manteniendo su liderazgo gracias a la consolidación de las cadenas de suministro y la amplia familiaridad con los códigos. Las dimensiones estándar de las cajas se ajustan a las restricciones de carreteras y ferrocarriles, lo que permite una distribución a nivel nacional sin costos excesivos de acompañamiento. Por otro lado, los sistemas híbridos que combinan módulos volumétricos con fachadas paneladas muestran una tasa de crecimiento anual compuesta (TCAC) del 7.41 %, impulsados por la robótica, que permite la personalización a escala de los componentes.
Las microfábricas, pioneras en California, incorporan una línea montada en remolque a las obras, imprimiendo paredes estructurales en un radio de servicio de 50 kilómetros y reduciendo drásticamente las emisiones del transporte. Contratistas consolidados inauguran talleres modulares internos, como la marca Bildt de Boldt, para asegurar capacidad propia e integrar principios de diseño para la fabricación en etapas iniciales. Los proveedores de componentes ofrecen cada vez más estanterías mecánicas listas para usar y módulos de baño que se integran a la perfección en proyectos volumétricos y de paneles, impulsando el mercado estadounidense de edificios prefabricados hacia un futuro basado en kits de piezas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Texas representó el 13.90 % de la demanda nacional en 2025, gracias a la abundancia de terrenos, una regulación flexible y un sólido gasto en recuperación ante desastres. Las normas de transporte permisivas reducen el coste del envío de cargas de gran tamaño, y un flujo de trabajo industrial activo, especialmente en la fabricación de energías renovables, atrae un volumen creciente a oficinas y almacenes prefabricados. Los paquetes de incentivos a nivel estatal y municipal incentivan aún más a los productores a abrir plantas cerca de la Interestatal 35, lo que facilita la entrega en dos días a mercados tan al norte como Kansas o tan al este como Georgia.
La tasa de crecimiento anual compuesta (TCAC) del 7.62 % de California hasta 2031 es la mejor de todos los estados. La reconstrucción tras los incendios forestales, los rigurosos códigos de energía del Título 24 y las considerables entradas de capital de riesgo convergen para recompensar los métodos avanzados fuera de las instalaciones. Las microfábricas robóticas del condado de Los Ángeles demuestran reducciones del 70 % en el cronograma y un ahorro del 30 % en costos, lo que demuestra su viabilidad en una región donde los costos de mano de obra y permisos se encuentran entre los más altos del país. Además, los mandatos estatales de energía neta cero para nuevos edificios comerciales después de 2030 crean una cartera de proyectos que se alinean naturalmente con los sistemas de energía y los envolventes preensamblados en fábrica.
Florida, Nueva York e Illinois completan los cinco mercados principales. Florida, expuesta a huracanes, valora las correas antihuracanes instaladas de fábrica y el acristalamiento de impacto que cumple con los estrictos códigos de viento. La densidad de Nueva York incentiva a los contratistas a levantar los módulos completamente terminados durante la noche y minimizar la contaminación acústica. Illinois se beneficia de corredores centrales de transporte de camiones y una red eléctrica confiable que respalda plantas con clima controlado. Por otra parte, la adopción de las normas ICC/MBI por parte de Virginia señala el primer paso significativo hacia la reciprocidad de los códigos a nivel nacional, un cambio que podría impulsar un mayor comercio interestatal e impulsar los volúmenes de los estados más pequeños a mediano plazo.
Panorama competitivo
La industria está moderadamente fragmentada, pero se está consolidando cada vez más debido a las crecientes ventajas de escala. En 2024, WillScot Mobile Mini adquirió McGrath RentCorp por 3.8 millones de dólares, incorporando más de 130,000 unidades y ampliando el alcance geográfico de la flota. Esta operación subraya la importancia que se otorga a los inventarios de alquiler y a las redes de servicio nacionales. De igual forma, Wells reforzó su integración integral con la adquisición de GATE Precast, que ahora cuenta con 20 plantas y una plantilla de 2,200 personas en diversas zonas climáticas. En una estrategia estratégica, Safe & Green Holdings se fusionó con Olenox y Machfu, integrando la energía renovable y la monitorización del IoT en la fabricación modular, lo que subraya el papel fundamental de los datos para mejorar el rendimiento de los activos.
Los avances tecnológicos están creando marcadas disparidades entre las empresas consolidadas y las emergentes. Las instalaciones que utilizan robots de seis ejes alcanzan una precisión milimétrica en soldadura, corte y acabado, lo que se traduce en menos retrabajos y menos reclamaciones de garantía. La adopción de gemelos digitales facilita las auditorías de calidad remotas, agilizando las aprobaciones y los ciclos de pago. Al mismo tiempo, las empresas regionales más pequeñas están teniendo éxito en nichos de mercado como paneles especiales, estructuras de madera maciza y unidades de respuesta ante desastres. En el mercado estadounidense de edificios prefabricados, los compradores priorizan la trayectoria, la capacidad de fianza y la experiencia en el cumplimiento de los códigos multiestatales, favoreciendo a los operadores con experiencia.
Líderes de la industria de edificios prefabricados de Estados Unidos
Clayton Homes, Inc.
Corporación Skyline Champion
Industrias Cavco, Inc.
Katerra Inc. (activos bajo Volumetric Building Companies)
Entekra LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2025: Safe & Green Holdings Corp. acordó fusionarse con New Asia Holdings, agregando Olenox Corp. y Machfu.com para integrar capacidades de IoT industrial y energía sustentable en su cartera modular.
- Febrero de 2025: FEMA completó 167 casas modulares en Lahaina para los sobrevivientes de los incendios forestales, su primer despliegue de unidades prefabricadas de larga duración construidas según los estándares del Código Internacional de Construcción.
- Enero de 2025: LMC agregó Franklin Homes a su unidad modular, ampliando la capacidad de la fábrica a nivel nacional y fortaleciendo la distribución a minoristas independientes.
- Enero de 2025: Boldt Group lanzó Bildt como una empresa dedicada a la fabricación y construcción modular, lo que refleja el cambio de los contratistas tradicionales hacia la integración vertical de capacidades externas.


Alcance del informe del mercado de edificios prefabricados de Estados Unidos
El mercado de edificios prefabricados de EE. UU. cubre las tendencias y proyectos crecientes en los mercados de edificios prefabricados, como la construcción comercial, la construcción residencial y la construcción industrial. El informe también cubre la industria junto con el tipo de material utilizado, como hormigón, madera, vidrio, metal y otros. Junto con el alcance del informe, también analiza los actores clave y el panorama competitivo en el mercado de edificios prefabricados de EE. UU. Durante el estudio también se ha incorporado y considerado el impacto de la COVID-19.
La industria de edificios prefabricados de Estados Unidos está segmentada por tipo de material (hormigón, vidrio, metal, madera y otros tipos de materiales) y aplicación (residencial, comercial y otras aplicaciones (infraestructura e industrial)). El informe ofrece el tamaño del mercado de edificios prefabricados en los Estados Unidos y pronósticos en valor (USD) para todos los segmentos anteriores.
Por material
| Concreto |
| Vidrio |
| Metal |
| Madera |
| Otros materiales |
por Aplicación
| Residencial |
| Comercial |
| Otros |
Por tipo de producto
| Edificios modulares |
| Sistemas panelizados y componentizados |
| Otros tipos de prefabricados |
Por Estados
| Texas |
| California |
| confían en nosotros |
| New York |
| Illinois |
| El resto de nosotros |
| Por material | Concreto |
| Vidrio | |
| Metal | |
| Madera | |
| Otros materiales | |
| por Aplicación | Residencial |
| Comercial | |
| Otros | |
| Por tipo de producto | Edificios modulares |
| Sistemas panelizados y componentizados | |
| Otros tipos de prefabricados | |
| Por Estados | Texas |
| California | |
| confían en nosotros | |
| New York | |
| Illinois | |
| El resto de nosotros |


Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado de edificios prefabricados en Estados Unidos?
En 41.45, totalizó USD 2025 millones y se proyecta que superará los USD 44.21 millones en 2026, camino de alcanzar los USD 61.05 millones en 2031.
¿Qué CAGR se prevé para los ingresos de los edificios prefabricados en EE. UU. hasta 2031?
Se espera que el sector registre una CAGR del 6.67% entre 2026 y 2031.
¿Qué estado ofrece el mayor fondo de ingresos?
Texas lideró con una participación del 13.90% de las ventas de 2025 debido a reglas favorables a las empresas y un sólido gasto en recuperación ante desastres.
¿Qué segmento de aplicaciones está creciendo más rápido?
Los proyectos comerciales, impulsados por objetivos ESG corporativos y fondos federales de descarbonización, están en camino de alcanzar una CAGR del 7.18 %.
Última actualización de la página:



