

Tamaño y participación en el mercado de placas de circuito impreso en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 3.41 mil millones |
| Tamaño del mercado (2031) | USD 4.04 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.47% CAGR |
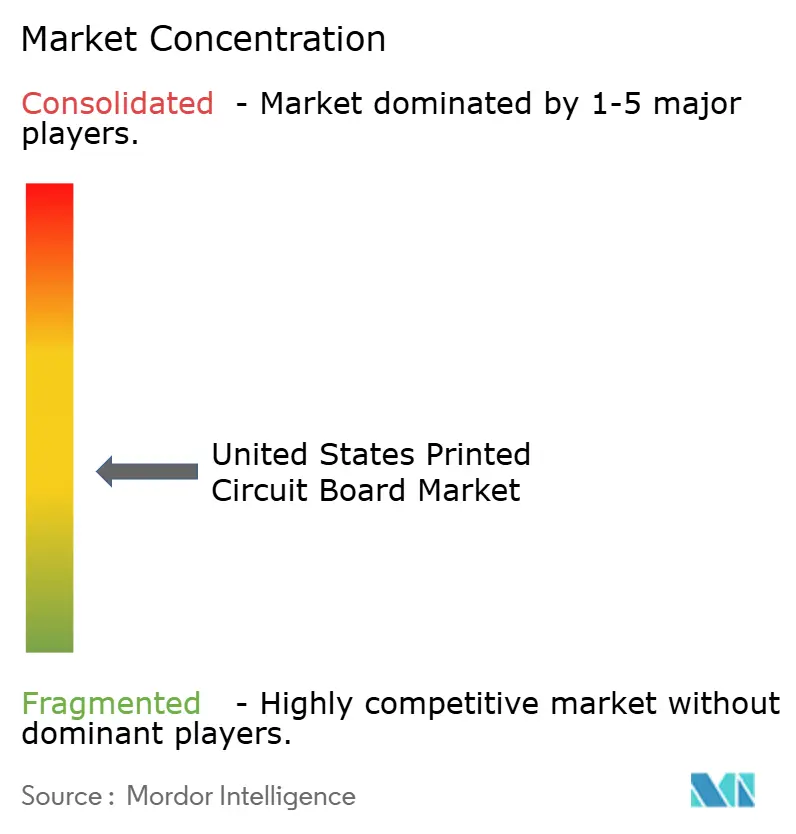
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
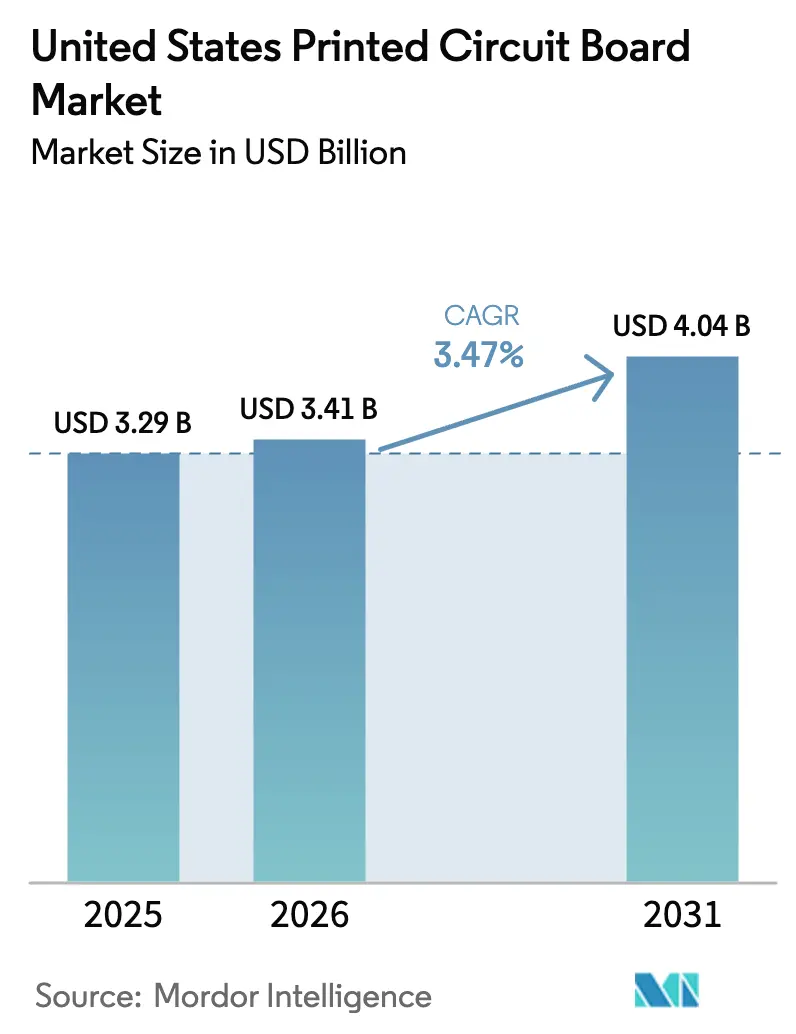
Análisis del mercado de placas de circuito impreso en Estados Unidos realizado por Mordor Intelligence
El tamaño del mercado de placas de circuito impreso (PCB) de Estados Unidos en 2026 se estima en 3.41 millones de dólares, creciendo desde el valor de 2025 de 3.29 millones de dólares, con proyecciones que muestran 4.04 millones de dólares, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 3.47 % entre 2026 y 2031. Esta expansión se ve impulsada por incentivos federales para la deslocalización, la creciente demanda de electrónica con autorización de seguridad y una transición hacia sustratos de alto valor para el empaquetado avanzado. La financiación federal bajo la Ley CHIPS and Science ha liberado 3 millones de dólares para el Programa Nacional de Fabricación de Empaquetado Avanzado, acelerando las inversiones en sustratos de CI y placas HDI. Las normas de adquisición paralelas de defensa ahora requieren cadenas de suministro que cumplan con ITAR, redirigiendo los pedidos aeroespaciales y militares a fabricantes nacionales verificados. Se prevé que los circuitos flexibles superen al mercado general de PCB de Estados Unidos, ya que los dispositivos de salud portátiles, los teléfonos plegables y las matrices de sensores automotrices exigen interconexiones flexibles. Mientras tanto, los centros de datos a gran escala están migrando a laminados de baja pérdida que minimizan la atenuación de la señal en las placas base de los switches de 800G y 1.6T, lo que impulsa a los proveedores de materiales a ampliar su capacidad de resina de alta velocidad. La intensidad competitiva es moderada, ya que los cinco mayores fabricantes representan solo el 40% de los ingresos, lo que deja espacio para que prosperen los especialistas regionales.
Conclusiones clave del informe
- Por tipo de PCB, los PCB multicapa estándar tuvieron una participación de ingresos del 28.54 % en 2025, mientras que se proyecta que los circuitos flexibles se expandirán a una CAGR del 4.11 % hasta 2031.
- Por material de sustrato, el epoxi de vidrio FR-4 capturó el 44.39 % del mercado de placas de circuitos impresos de los Estados Unidos en 2025; los laminados de alta velocidad y baja pérdida están avanzando a una CAGR del 4.71 % hasta 2031.
- Por industria de usuario final, la electrónica de consumo representó el 38.53% de la participación de mercado de PCB de los Estados Unidos en 2025, mientras que se prevé que las telecomunicaciones y la infraestructura 5G crezcan a una CAGR del 4.64% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de placas de circuito impreso en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de sustratos de circuitos integrados (CI) en encapsulados avanzados | + 0.9% | Corredores de semiconductores de Arizona, Ohio y Texas | Mediano plazo (2-4 años) |
| Incentivos para la deslocalización en virtud de la Ley CHIPS y la Ciencia | + 0.8% | Clústeres de semiconductores a nivel nacional | Mediano plazo (2-4 años) |
| Creciente adopción de placas HDI en infraestructura 5G | + 0.7% | Zonas de banda ancha metropolitanas y rurales | Corto plazo (≤ 2 años) |
| La creciente miniaturización en la electrónica de consumo | + 0.6% | Centros de innovación costera | Largo plazo (≥ 4 años) |
| Crecimiento de vehículos eléctricos que requieren un sistema rígido-flexible de alta confiabilidad | + 0.5% | Míchigan, Tennessee, California | Largo plazo (≥ 4 años) |
| Surgimiento de cadenas de suministro con autorización de seguridad específica para defensa | + 0.4% | Virginia, California, Texas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de sustratos de circuitos integrados (CI) en encapsulados avanzados
Intel está construyendo capacidad de empaquetado avanzado en Arizona y Ohio, creando una demanda nacional de sustratos de empaquetado que antes se exportaban. [1] Intel Corporation, “Advanced Packaging Technology”, intel.com Las arquitecturas Foveros y EMIB de la compañía requieren anchos de pista inferiores a 10 μm, lo que impulsa a TTM Technologies y sus pares a modernizar líneas con imágenes directas láser y procesos semiaditivos modificados. Las subvenciones que cubren el 35% de los costos de equipo bajo el Programa Nacional de Fabricación de Empaquetado Avanzado reducen el riesgo de recuperación de la inversión y han acortado los plazos de inversión a menos de dos años. Una vez calificadas, estas líneas de paso ultrafino ofrecen márgenes brutos superiores al 30%, lo que convierte a los sustratos en el segmento más rentable del mercado de PCB de Estados Unidos. Los fabricantes capaces de dominar la litografía sub-10 μm y los materiales de baja deformación capturarán una parte desproporcionada del valor a medida que las operaciones de ensamblaje regresen al país.
Incentivos para la deslocalización en virtud de la Ley CHIPS y la Ciencia
La Ley CHIPS and Science proporciona 39 mil millones de dólares en subsidios para la fabricación y exige a los beneficiarios que obtengan el 55% de sus insumos a nivel nacional, incluyendo PCB. La fábrica de TSMC en Arizona ya ha precalificado a tres proveedores del mercado estadounidense de PCB para vehículos de prueba de empaque avanzado, un giro radical con respecto a su cadena de suministro centrada en Taiwán. Los programas federales de fuerza laboral dentro del Centro Nacional de Tecnología de Semiconductores están capacitando a técnicos en laminación secuencial e inspección óptica automatizada, aliviando el cuello de botella de mano de obra. [2] Fundación Nacional de Ciencias, “Centro Nacional de Tecnología de Semiconductores”, nsf.gov Los clústeres concentrados en Arizona, Ohio y Texas ahora fomentan laminadores, talleres de perforación y proveedores de productos químicos ubicados en el mismo lugar, reduciendo los costos logísticos y acortando los tiempos de entrega de semanas a días. El resultado es un ciclo de retroalimentación positiva que convierte la proximidad geográfica en una ventaja competitiva.
Creciente adopción de placas HDI en infraestructura 5G
Las estaciones base Open RAN enrutan señales SerDes multigigabit a través de vías ciegas y enterradas, convirtiendo las placas HDI en componentes de puerta para el despliegue de 5G. [3] Comisión Federal de Comunicaciones, “Fondo 5G para la América Rural”, fcc.gov El Fondo 5G para la América Rural de la FCC distribuyó USD 9 mil millones durante 2024-2025 y obliga a los beneficiarios a utilizar proveedores de confianza. Verizon y AT&T han firmado desde entonces acuerdos de suministro de HDI plurianuales con fabricantes nacionales, apartándose del abastecimiento anterior centrado en Asia. El éxito comercial depende de lograr trazas de 3 mil y vías de 8 mil mientras se mantienen rendimientos por encima del 85%, una especificación que exige inspección óptica en línea y control de proceso en tiempo real. Los pioneros que invirtieron en prensas de laminación secuencial entre 2024-2025 ahora están capturando primas de precio y asegurando reservas de capacidad.
La creciente miniaturización en la electrónica de consumo
Los monitores de salud portátiles y los teléfonos inteligentes plegables requieren circuitos flexibles con densidades de componentes superiores a 200 piezas por pulgada cuadrada. Apple validó la tecnología rígido-flexible a gran escala en su último reloj inteligente, integrando la gestión de la batería, la carga inalámbrica y la detección biométrica en un único conjunto plegado. Los fabricantes de equipos originales (OEM) de segundo nivel están siguiendo esta tendencia, buscando socios en el mercado estadounidense de PCB con experiencia en laminados de poliimida y unión de refuerzos. Los fabricantes de dispositivos médicos valoran las instalaciones registradas por la FDA y la trazabilidad de lotes, lo que añade un atractivo adicional al mercado nacional. La complejidad de la ingeniería alarga los ciclos de diseño, lo que permite a los fabricantes que ofrecen apoyo para el codesarrollo obtener contratos más rentables y con mayores márgenes de beneficio frente a la competencia de bajo coste.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios del cobre y la resina | -0.5% | Exposición a materias primas a nivel nacional | Corto plazo (≤ 2 años) |
| Naturaleza intensiva en capital de la fabricación avanzada de PCB | -0.4% | Fabricantes de nivel medio en Estados Unidos | Mediano plazo (2-4 años) |
| Capacidad limitada de HDI nacional frente a los proveedores de Asia-Pacífico | -0.3% | Centros HDI de alto volumen | Mediano plazo (2-4 años) |
| Costos de cumplimiento ambiental estricto | -0.2% | California, Nueva York, Massachusetts | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios del cobre y la resina
El costo de la lámina de cobre, que representa aproximadamente el 18% de los costos del material de PCB, osciló un 35% entre enero de 2024 y diciembre de 2025 debido a las interrupciones en las minas sudamericanas y al comercio especulativo en la Bolsa de Metales de Londres. Los fabricantes con contratos a precio fijo absorbieron el aumento, comprimiendo los márgenes brutos hasta en 300 puntos básicos. Aquellos con cláusulas de transferencia se enfrentaron a la resistencia de los clientes y perdieron licitaciones frente a rivales asiáticos dispuestos a fijar precios más bajos. Las crisis de resina epoxi agravaron el problema cuando un proveedor taiwanés dejó inactiva su capacidad para mejoras ambientales, lo que obligó a los laminadores norteamericanos a importar con una prima del 20%. Los operadores más grandes negociaron topes a largo plazo con las plantas de cobre, pero las tiendas más pequeñas cambiaron a cotizaciones de costo más margen, intercambiando competitividad por estabilidad del flujo de caja. Estas fluctuaciones aceleran la consolidación porque las empresas de nivel medio carecen de la escala para cubrirse eficazmente.
Naturaleza intensiva en capital de la fabricación avanzada de PCB
La perforación láser, la laminación secuencial y la inspección automatizada elevan el costo de una sola línea HDI a más de 50 millones de dólares, con períodos de recuperación de la inversión que superan los 5 años. [4] Semiconductor Equipment and Materials International, “HDI Equipment Cost”, semi.org Las empresas respaldadas por capital privado que buscan salidas a tres años a menudo evitan estos proyectos, mientras que las empresas familiares luchan por obtener financiamiento bancario. Los primeros en adoptar esta tecnología ahora enfrentan la obsolescencia a medida que los láseres de CO₂ ceden terreno a los sistemas UV, lo que desencadena un segundo ciclo de inversión de capital. La Ley CHIPS otorga una compensación de hasta el 35 % de los costos del equipo, pero la solicitud es muy estricta en cuanto al cumplimiento y solo ofrece reembolso en efectivo, lo que impone la carga de liquidez a los solicitantes. El resultado es un mercado bifurcado que obliga a la mayoría de los especialistas regionales a centrarse en prototipos y placas de bajo número de capas, relegando el segmento de HDI de gran volumen a un puñado de actores bien capitalizados.
Análisis de segmento
Por tipo de PCB: los circuitos flexibles lideran la ola de innovación
Las placas multicapa estándar representaron el 28.54 % de los ingresos en 2025, gracias a la sólida demanda en controles industriales, iluminación LED y plataformas informáticas tradicionales, donde la estabilidad de costes supera la miniaturización. El mercado estadounidense de placas de circuito impreso (PCB) rígido-flexible está creciendo rápidamente, pero el volumen sigue siendo modesto en comparación con los volúmenes de multicapa convencionales. Las placas de interconexión de alta densidad, esenciales para radios 5G y conmutadores de centros de datos, se enfrentan a limitaciones de capacidad nacional que obligan a algunos fabricantes de equipos originales (OEM) a externalizar sus productos a pesar de las preocupaciones de seguridad. En el segmento de gama baja, las placas rígidas de una o dos caras se utilizan para fuentes de alimentación y circuitos de control sencillos, un segmento en ligero declive a medida que las funciones se consolidan en multicapas. Se prevé que los circuitos flexibles crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.11 % hasta 2031, duplicando el ritmo del mercado general de PCB de Estados Unidos. Estas placas basadas en poliimida se doblan alrededor de baterías, conjuntos de bisagras y carcasas curvas donde los laminados rígidos no pueden encajar. Los diseños rígidos-flexibles tienen un precio superior entre un 30% y un 50% y, sin embargo, reducen los pasos de ensamblaje y la cantidad de conectores, lo que aumenta la confiabilidad en dispositivos portátiles e implantables.
Los sustratos domésticos para chips invertidos e intercaladores 2.5D alcanzan precios superiores a los 50 USD por unidad, lo que convierte a los sustratos de circuitos integrados en la categoría más lucrativa por pulgada cuadrada. Los fabricantes que perfeccionan características inferiores a 10 μm y laminaciones de deformación plana acumulan carteras de pedidos multianuales, respaldadas por subvenciones de la Ley CHIPS. Las placas con núcleo metálico para la gestión térmica de LED, los sustratos cerámicos para amplificadores de microondas de alta potencia y las placas de cobre pesado para controladores industriales cubren nichos especializados donde las exigencias de rendimiento impiden la sustitución del FR-4. Aunque solo representan una cuota de mercado de un solo dígito medio, estos formatos especializados ofrecen márgenes que pueden superar el 35 %, lo que protege a las empresas contra la compresión de precios en multicapas de consumo.
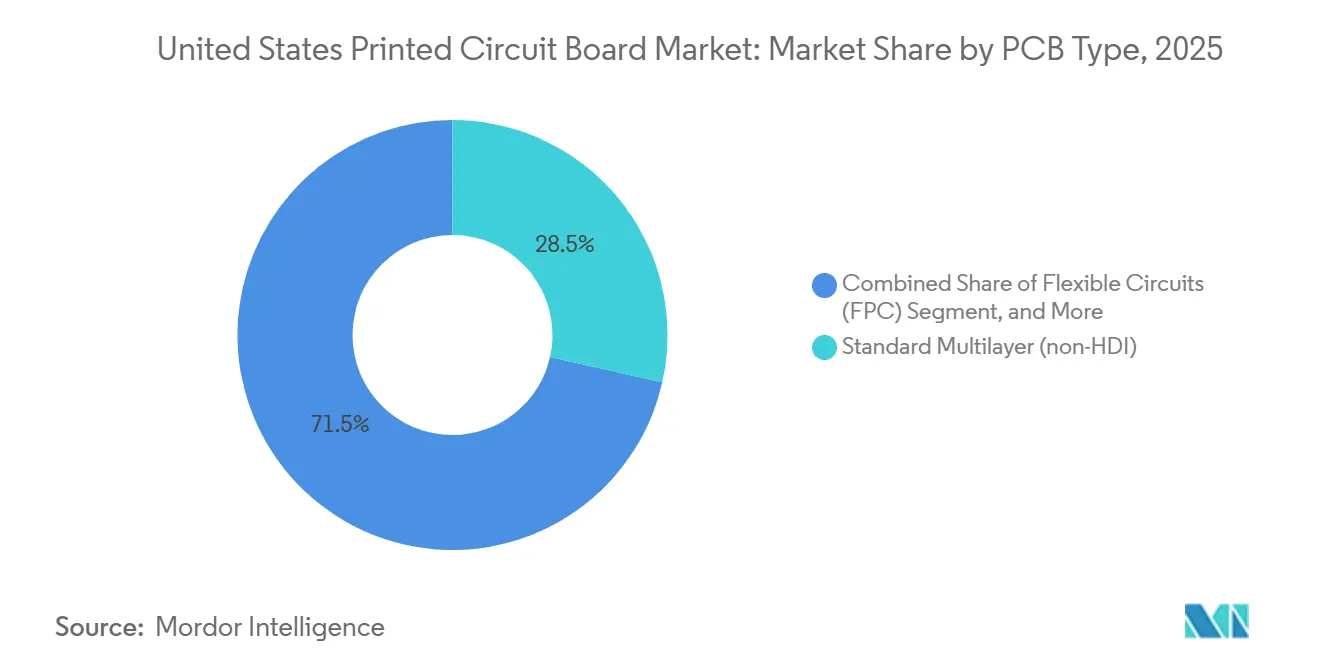
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material de sustrato: los laminados de alta velocidad capturan el gasto del centro de datos
El epoxi de vidrio FR-4 representó el 44.39 % de los ingresos por materiales en 2025 y mantendrá el primer puesto en volumen, ya que equilibra el coste, la resistencia mecánica y la familiaridad del proceso. Sin embargo, los operadores de centros de datos a gran escala están implementando estructuras Ethernet de 800 G y 1.6 T que requieren tangentes de pérdida dieléctrica inferiores a 0.002 a 10 GHz. Para cumplir con las especificaciones, los compradores están optando por laminados de baja pérdida como Rogers RO4000 e Isola I-Speed, cuyo precio es entre tres y cinco veces superior, pero que permiten tramos de cobre más largos sin retemporizadores. La demanda de estas resinas premium en el mercado estadounidense de placas de circuito impreso (PCB) está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4.71 % hasta 2031. La poliimida sigue siendo el sustrato predilecto para construcciones flexibles y rígido-flexibles, ya que su temperatura de transición vítrea de 260 °C soporta ciclos térmicos aeroespaciales y de reflujo sin plomo. Las resinas de embalaje, como la película de acumulación de Ajinomoto, están diseñadas para sustratos de circuitos integrados (CI) que deben coincidir con el coeficiente de expansión térmica del silicio, ajustando las tolerancias al nivel de ppm de un solo dígito.
Los laminados con núcleo metálico siguen utilizándose en la iluminación LED, mientras que las placas de cerámica y nitruro de aluminio dominan los radares de alta frecuencia y la electrónica de potencia. Si bien los volúmenes son reducidos, estos materiales permiten a los proveedores del mercado estadounidense de PCB diversificarse en inversores de tracción para defensa y vehículos eléctricos, ambos con una alta fiabilidad. Los materiales epoxi compuestos combinan sistemas de resina para reducir costes y, al mismo tiempo, preservar el rendimiento eléctrico de gama media, lo que resulta atractivo para dispositivos de consumo que requieren presupuestos con pérdidas moderadas a precios de mercado masivo. En conjunto, la transición gradual hacia laminados sofisticados compensa los volúmenes estancados o en descenso del FR-4 básico, lo que impulsa el crecimiento de los ingresos incluso cuando los envíos por metro cuadrado se estancan.
Por industria de usuario final: las telecomunicaciones superan a la electrónica de consumo
Las telecomunicaciones y la infraestructura 5G son los sectores verticales de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.64 % hasta 2031, a medida que los operadores densifican sus redes y migran a arquitecturas Open RAN. Las placas HDI y de placa base con impedancia controlada y vías térmicas son el motor de este auge. La electrónica de consumo, si bien sigue representando la mayor parte de los ingresos en 2025, se enfrenta a la saturación de smartphones y a una presión constante en la lista de materiales que reduce los márgenes de los fabricantes. Los centros de datos informáticos y de hiperescala siguen favoreciendo las placas de más de 20 capas con materiales de baja pérdida, lo que impulsa un gasto constante incluso cuando los envíos de servidores se estancan. La electrónica automotriz está avanzando hacia controladores de dominio que consolidan las ECU, lo que aumenta el número de capas y la complejidad por vehículo. Las placas rígido-flexibles y HDI en la gestión de baterías y los módulos lidar captan una demanda incremental a medida que los vehículos eléctricos alcanzan el 40 % de las ventas de vehículos ligeros nuevos en EE. UU. para finales de la década.
La electrónica industrial y de potencia requiere construcciones estables con alta conductividad de cobre para disipar cargas térmicas de kilovatios. Los dispositivos médicos y de atención médica generan pedidos con altos márgenes de beneficio debido a que la regulación de la FDA exige trazabilidad de lotes, retención segura de datos y productos químicos de ensamblaje biocompatibles. Los contratos aeroespaciales y de defensa, sujetos a las regulaciones ITAR y DFARS, protegen a los proveedores de la competencia extranjera y suelen fijar precios plurianuales indexados al cobre. Contribuciones menores, pero constantes, provienen del alumbrado público LED, la señalización ferroviaria y la infraestructura de ciudades inteligentes, lo que proporciona una larga cola de trabajos de pequeño volumen y alta variedad que mantiene ocupadas a las fábricas con plazos de entrega rápidos.
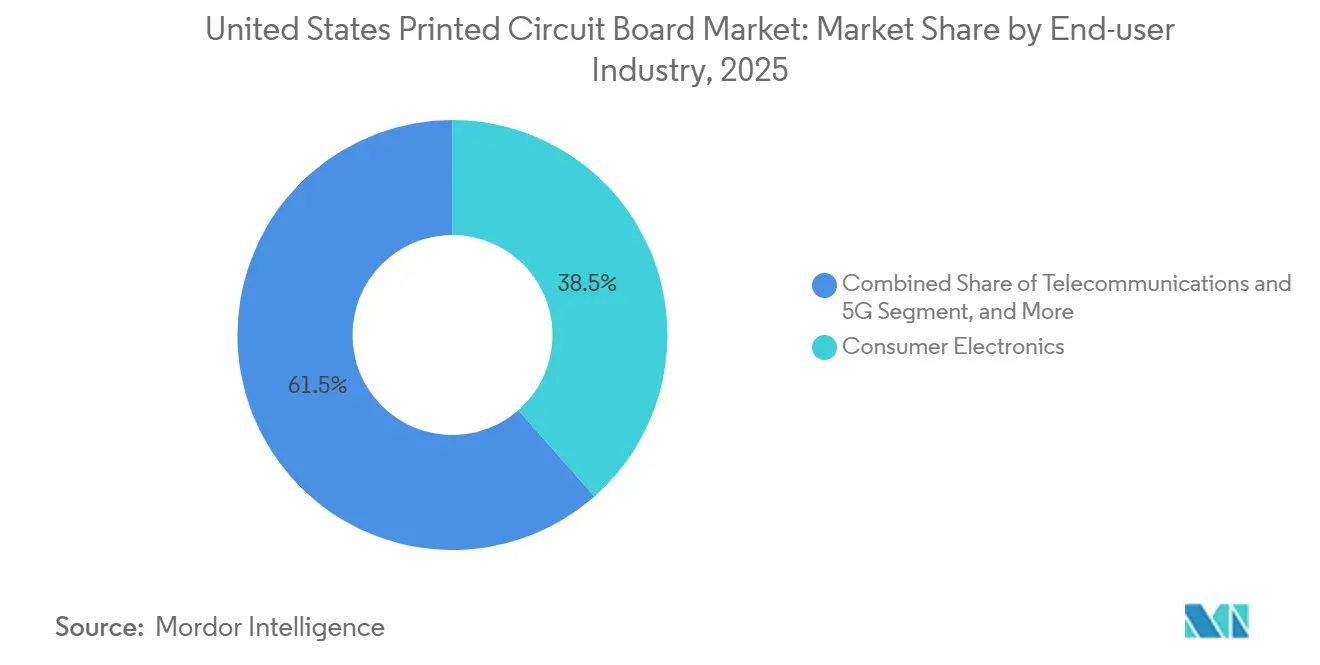
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El mercado estadounidense de placas de circuito impreso (PCB) se alinea estrechamente con los sectores de semiconductores, defensa y electrónica de consumo. Arizona, Texas y Ohio están acelerando su crecimiento con mayor rapidez gracias a que la financiación de la Ley CHIPS impulsa la construcción de fábricas de obleas que requieren proveedores de sustratos y placas de prueba ubicados en el mismo lugar. California sigue siendo el epicentro del diseño gracias a Silicon Valley, pero el ensamblaje de productos finales se está desplazando hacia los estados del Cinturón del Sol, con costos más bajos. Las subvenciones de banda ancha rural de la FCC obligan a los contratistas de telecomunicaciones a instalar estaciones base 5G en las regiones del Medio Oeste y los Apalaches, ampliando así la base de clientes de los productores de HDI. En consecuencia, los fabricantes están estableciendo nodos de distribución regionales que prometen entregas al día siguiente, acortando los ciclos de diseño para los equipos de ingeniería remotos.
Los centros de contratación de defensa en Virginia, Massachusetts y el sur de California generan una demanda constante de placas con certificación ITAR, lo que respalda precios premium que protegen a los fabricantes locales frente a fluctuaciones cíclicas. Las estrictas normativas ambientales estatales en California y Nueva York elevan los costos del tratamiento de aguas residuales y de los depuradores de aire hasta en un 10 % de los gastos operativos, impulsando los proyectos de expansión hacia jurisdicciones más favorables como Texas y Arizona. No obstante, la proximidad a talento en ingeniería y capital de riesgo mantiene una masa crítica de líneas de prototipos en la Costa Oeste. Las fábricas del Medio Oeste, históricamente vinculadas a los controles automotrices e industriales, se están reequipando para la electrónica de vehículos eléctricos y las puertas de enlace de IoT industrial, manteniendo las tasas de utilización incluso cuando el trabajo tradicional se traslada al extranjero.
La geografía emergente refuerza un modelo radial en el que las plantas de alto volumen y alto gasto de capital se ubican cerca de las fábricas de obleas y plantas automotrices, mientras que los talleres de prototipos de lotes pequeños se agrupan alrededor de los centros de diseño costeros. Esta bifurcación permite al mercado estadounidense de PCB equilibrar la velocidad de creación de prototipos con una producción en masa optimizada en costos. La especialización regional también optimiza la capacidad de respuesta de los proveedores, ya que las consultas técnicas y las órdenes de cambio de ingeniería pueden resolverse en la misma zona horaria. Con el tiempo, se espera que esta densidad localizada acorte los plazos de entrega promedio en varios días y reduzca los costos de flete, impulsando tanto los ciclos de innovación como la rentabilidad.
Panorama competitivo
La intensidad competitiva está moderadamente fragmentada. TTM Technologies, Sanmina y Jabil lideran el segmento complejo de alto número de capas, aprovechando su escala para negociar contratos de cobre y laminado y amortizar líneas HDI de más de 50 millones de dólares. Cada una de ellas amplió su presencia entre 2025 y 2026, incorporando laminación secuencial, imágenes directas por láser e inspección óptica automatizada. Empresas de nivel medio como Advanced Circuits, Summit Interconnect y APCT cultivan nichos de mercado de rápida respuesta, ofreciendo plazos de entrega de 24 horas, retroalimentación sobre diseño para la fabricación y servicios de ensamblaje parcial. Empresas más pequeñas como Sierra Circuits, Sunstone Circuits y Cirexx International se centran en trabajos con certificación ITAR y Clase 3A para clientes del sector aeroespacial, médico e industrial, y confían en las certificaciones para defender sus márgenes.
Los temas estratégicos giran en torno a la migración de capacidad a sustratos HDI e IC, la diversificación geográfica para seguir los corredores de semiconductores y la integración vertical para integrar los pasos de ensamblaje internamente. Sanmina adquirió una planta en Fremont, California, a finales de 2025 para asegurar la capacidad de HDI para sus contratos EMS, difuminando así la línea entre la fabricación de placas y la construcción de cajas. Jabil invirtió 60 millones de dólares para ampliar la capacidad de St. Petersburg, Florida, con el objetivo de placas base para telecomunicaciones de más de 20 capas.
Summit Interconnect obtuvo un contrato de radar de 20 millones de dólares que exige el pleno cumplimiento de la normativa ITAR y una trazabilidad integral. Las startups de fabricación aditiva están experimentando con la deposición de cobre por inyección de aerosol e inyección de tinta para prototipos rápidos de radiofrecuencia (RF), pero el rendimiento y el coste unitario siguen siendo prohibitivos para el trabajo en grandes volúmenes, lo que limita la posibilidad de disrupción a corto plazo. En general, la escala, el nivel de certificación y la proximidad a clústeres de alto crecimiento determinan la ventaja competitiva.
Líderes de la industria de placas de circuito impreso en Estados Unidos
Tecnologías TTM Inc.
Corporación Sanmina
Summit Interconnect Inc.
Jabil Inc.
PCB avanzado (APCT, Inc.)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: TTM Technologies completó una expansión de USD 75 millones en North Syracuse, Nueva York, agregando laminación secuencial y perforación láser para sustratos HDI e IC, con 150 nuevos empleos esperados.
- Noviembre de 2025: Sanmina Corporation adquirió una planta de PCB de 200,000 pies cuadrados en Fremont, California, por USD 45 millones, obteniendo capacidad HDI y rígido-flexible.
- Septiembre de 2025: Jabil Inc. comprometió USD 60 millones para ampliar sus instalaciones de PCB en San Petersburgo, Florida, apuntando a clientes de centros de datos y telecomunicaciones con inspección óptica automatizada.
- Julio de 2025: Summit Interconnect obtuvo un contrato de 20 millones de dólares que cumple con la norma ITAR para suministrar placas HDI para sistemas de radar de próxima generación.
Alcance del informe del mercado de placas de circuito impreso de Estados Unidos
Las placas de circuito impreso (PCB) son componentes esenciales que se utilizan para soportar mecánicamente y conectar eléctricamente componentes electrónicos mediante vías conductoras, pistas o trazas de señal. Se utilizan ampliamente en diversas industrias, como la electrónica de consumo, la automoción, las telecomunicaciones y la sanidad, entre otras.
El informe del mercado de placas de circuito impreso (PCB) de Estados Unidos está segmentado por tipo de PCB (multicapa estándar, rígida de 1-2 caras, interconexión de alta densidad, circuitos flexibles, sustratos de CI, rígido-flexible y otros tipos de PCB), material del sustrato (epoxi de vidrio, de alta velocidad y baja pérdida, poliimida, resinas de embalaje y otros materiales de sustrato) y sector de consumo (electrónica de consumo, informática y centros de datos, telecomunicaciones y 5G, automoción y vehículos eléctricos, industria y energía, salud y medicina, aeroespacial y defensa, y otros sectores de consumo). Las previsiones de mercado se expresan en valor (USD).
| Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados |
| Interconexión de alta densidad (HDI) |
| Circuitos flexibles (FPC) |
| Sustratos de CI (sustratos de paquete) |
| Rígido-flexible |
| Otros tipos de PCB |
| Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida |
| Poliamida (PI) |
| Resinas de embalaje (BT/ABF) |
| Otros materiales de sustrato |
| Electrónica de Consumo: |
| Computación y centros de datos |
| Telecomunicaciones y 5G |
| Automoción y vehículos eléctricos |
| Industria y Energía |
| Atención sanitaria / Médica |
| Aeroespacial y defensa |
| Otras industrias de usuarios finales |
| Por tipo de PCB | Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados | |
| Interconexión de alta densidad (HDI) | |
| Circuitos flexibles (FPC) | |
| Sustratos de CI (sustratos de paquete) | |
| Rígido-flexible | |
| Otros tipos de PCB | |
| Por material de sustrato | Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida | |
| Poliamida (PI) | |
| Resinas de embalaje (BT/ABF) | |
| Otros materiales de sustrato | |
| Por industria del usuario final | Electrónica de Consumo: |
| Computación y centros de datos | |
| Telecomunicaciones y 5G | |
| Automoción y vehículos eléctricos | |
| Industria y Energía | |
| Atención sanitaria / Médica | |
| Aeroespacial y defensa | |
| Otras industrias de usuarios finales |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de placas de circuitos impresos de Estados Unidos en 2026?
El tamaño del mercado de placas de circuitos impresos de Estados Unidos alcanzó los USD 3.41 mil millones en 2026, y se prevé que crezca a USD 4.04 mil millones para 2031.
¿Qué tipo de PCB crecerá más rápido hasta 2031?
Se proyecta que los circuitos flexibles se expandirán a una CAGR del 4.11 %, superando a otros tipos de placas debido a la demanda de dispositivos portátiles, dispositivos plegables y sensores automotrices.
¿Qué impulsa la inversión nacional en sustratos de CI?
La financiación de la Ley CHIPS y la deslocalización de envases avanzados están canalizando capital hacia líneas de sustrato de paso ultrafino, que tienen márgenes brutos superiores al 30%.
¿Cómo influirá la implementación de 5G en la demanda de PCB?
Las estaciones base RAN abiertas y la densificación de celdas pequeñas requieren placas HDI con vías ciegas y enterradas, lo que impulsa las aplicaciones de telecomunicaciones a una CAGR del 4.64 % hasta 2031.
¿Por qué los precios de las materias primas son un riesgo para los fabricantes?
Los precios de las láminas de cobre y de la resina epoxi han fluctuado marcadamente, comprimiendo los márgenes de las empresas que no pueden cubrir o trasladar los costos en contratos de precio fijo.
¿Qué estados se benefician más de los incentivos de la Ley CHIPS?
Arizona, Texas y Ohio están experimentando rápidas incorporaciones de capacidad a medida que nuevas fábricas de obleas anclan ecosistemas de PCB localizados.


