

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 9.12 mil millones |
| Tamaño del mercado (2031) | USD 10.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.94% CAGR |
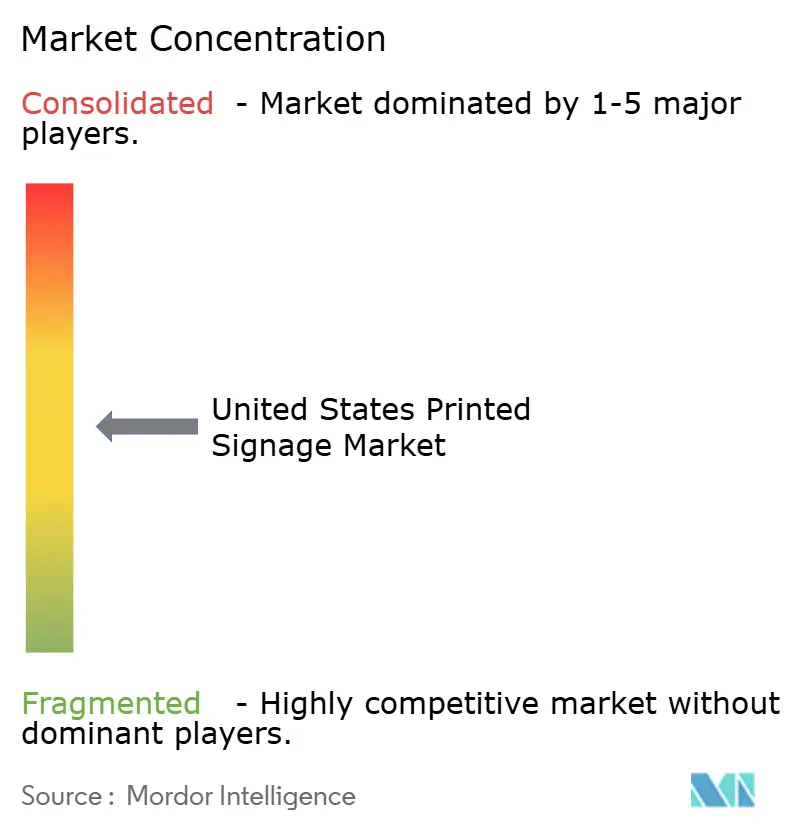
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
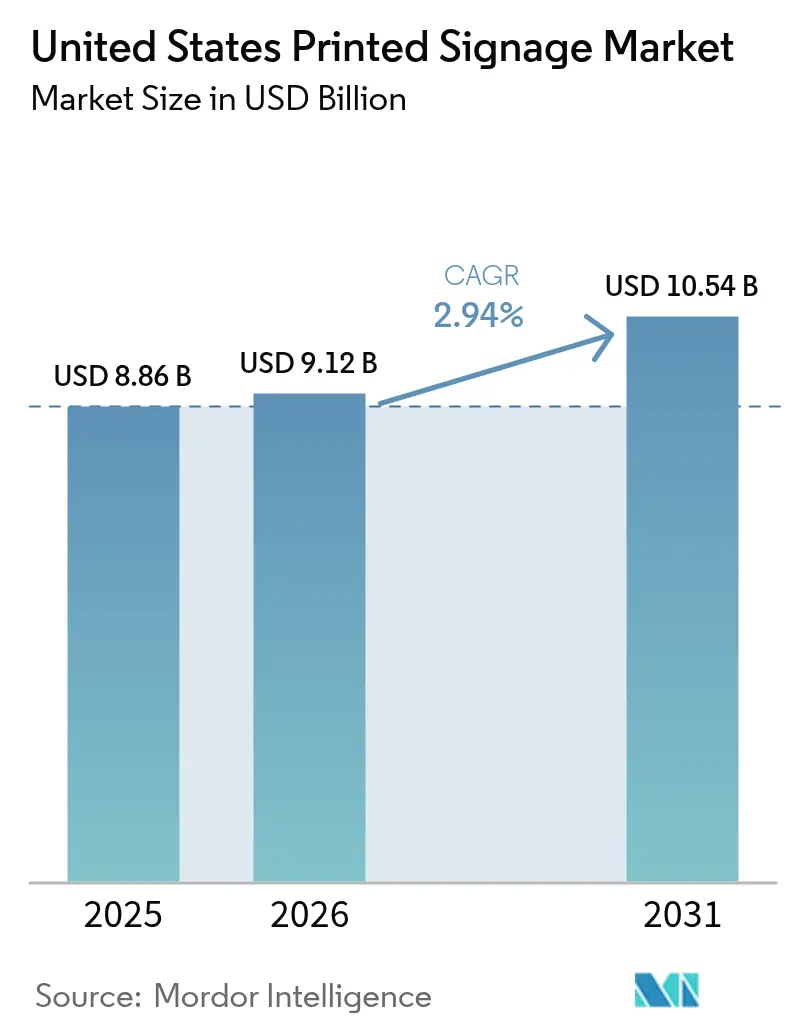
Análisis del mercado de señalización impresa en Estados Unidos por Mordor Intelligence
El mercado estadounidense de señalización impresa alcanzó un valor de 8.86 millones de dólares en 2025 y se estima que crecerá de 9.12 millones de dólares en 2026 a 10.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.94% durante el período de previsión (2026-2031). Las perspectivas del mercado reflejan cambios estructurales en los que los medios estáticos compiten con las soluciones digitales, al tiempo que la financiación de infraestructuras y la evolución de los formatos minoristas impulsan la demanda. La rentabilidad de las aplicaciones exteriores de larga duración, las normativas federales de promoción de marcas como «Investing in America» y la rápida expansión de los restaurantes de comida rápida (QSR) sustentan el crecimiento a corto plazo. La innovación en materiales, especialmente los sustratos reciclables, mitiga el riesgo regulatorio, mientras que la rentabilidad a corto plazo de la impresión de inyección de tinta fortalece los márgenes de los proveedores. La volatilidad de la cadena de suministro de compuestos de PVC y aluminio, junto con una mayor supervisión ambiental, plantea riesgos estratégicos que favorecen la diversificación de fuentes de suministro y el uso de materiales sostenibles.
Conclusiones clave del informe
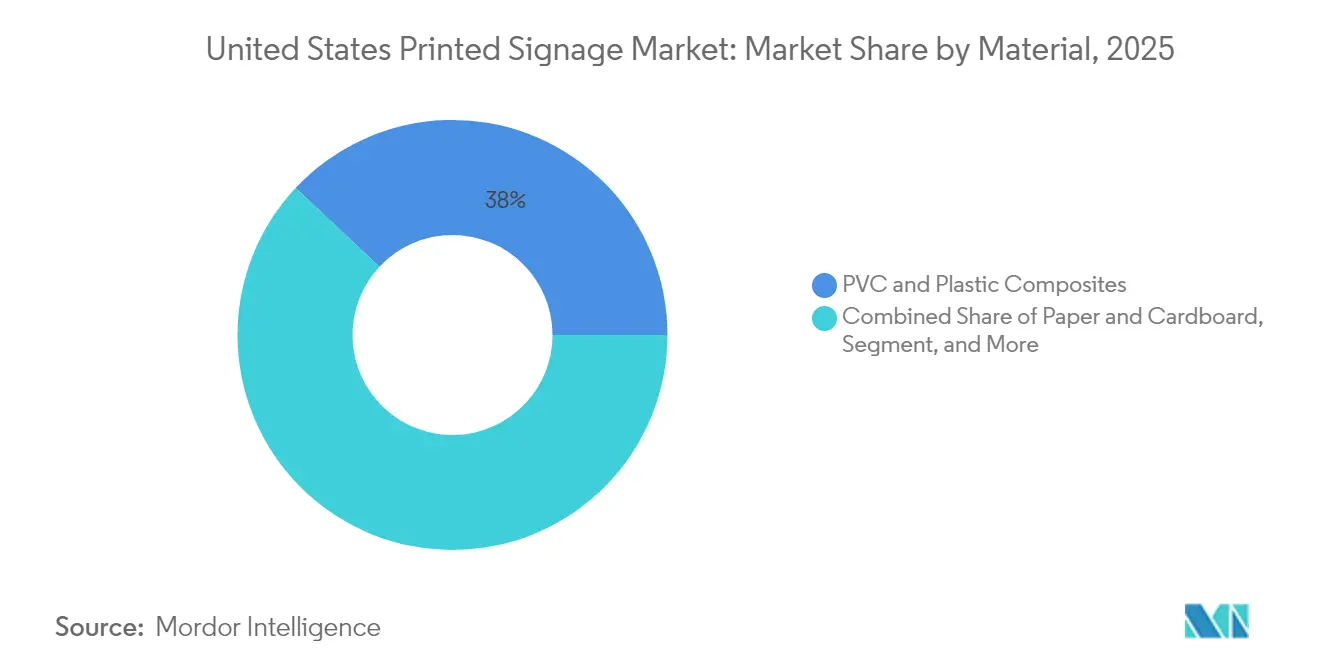
- Por material, los compuestos de PVC y plástico lideraron con el 38.02% de la participación de mercado de señalización impresa en los Estados Unidos en 2025, mientras que se prevé que el papel y el cartón se expandan a una CAGR del 4.18% hasta 2031.
- Por producto, las pancartas, banderas y fondos representaron el 31.05% del tamaño del mercado de señalización impresa de los Estados Unidos en 2025; las pantallas retroiluminadas tienen la perspectiva de crecimiento más rápida con una CAGR del 3.38% hasta 2031.
- Por aplicación, los formatos para exteriores dominaron con el 60.78 % de la participación de mercado de señalización impresa en los Estados Unidos en 2025, mientras que se proyecta que la señalización para interiores aumente a una CAGR del 4.04 % entre 2026 y 2031.
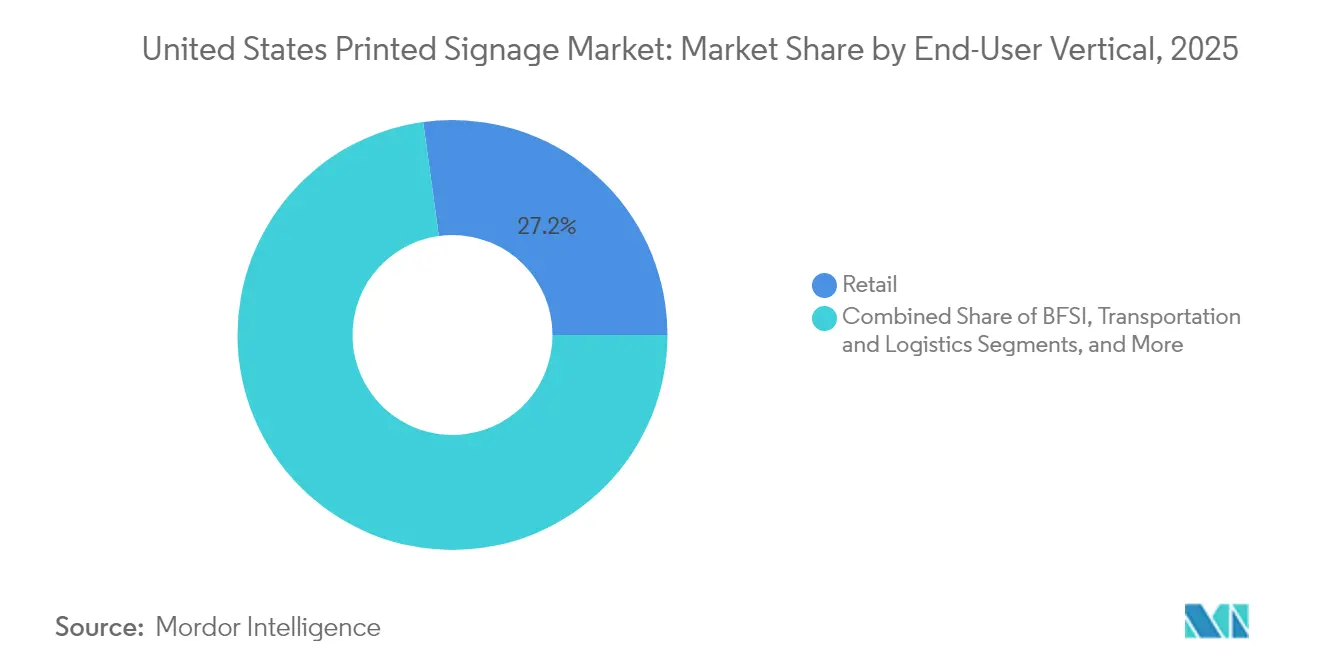
- Por vertical de usuario final, el comercio minorista representó el 27.18 % del tamaño del mercado de señalización impresa de los Estados Unidos en 2025; la demanda de la educación y el gobierno está aumentando a una CAGR del 3.92 % hasta 2031.
- Por tecnología de impresión, los sistemas de inyección de tinta representaron el 42.05 % de la participación en el mercado de señalización impresa de Estados Unidos en 2025 y se prevé que avancen a una CAGR del 4.14 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de señalización impresa en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rentabilidad de la señalización impresa | + 0.8% | Minoristas nacionales, de servicio rápido y centrados en el valor | Corto plazo (≤ 2 años) |
| Aumento de la demanda de restaurantes de servicio rápido | + 0.6% | Corredores de Texas, California y Florida | Mediano plazo (2-4 años) |
| La impresión digital de tiradas cortas reduce los costes de inventario | + 0.5% | Franquicias regionales a nivel nacional | Mediano plazo (2-4 años) |
| Crecimiento de tiendas minoristas emergentes y experienciales | + 0.4% | Centros urbanos de Nueva York, California e Illinois | Corto plazo (≤ 2 años) |
| El estímulo a la infraestructura impulsa la publicidad exterior | + 0.3% | Corredores de transporte del IIJA | Largo plazo (≥ 4 años) |
| Aumento de los materiales de señalización reciclables y biodegradables | + 0.2% | California y el noreste | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La rentabilidad impulsa la resiliencia del mercado frente a las alternativas digitales
La señalización impresa sigue siendo la opción de menor costo total para menús estáticos al aire libre y de autoservicio en restaurantes de servicio rápido, ya que no requiere electricidad ni infraestructura de red. Las pantallas digitales consumen entre 100 y 400 vatios e imponen costos de servicio, mientras que los paneles impresos requieren poco mantenimiento, lo que supone una ventaja para los operadores con escasez de personal, ya que el 70 % de los restaurantes reportaron vacantes difíciles de cubrir en 2024. Por lo tanto, las cadenas con presupuesto ajustado continúan estandarizando el uso de empaques impresos duraderos para locales con alto tráfico. El resultado es una demanda sostenida que sustenta el mercado estadounidense de señalización impresa, incluso a medida que las alternativas digitales maduran.
La expansión de los restaurantes QSR impulsa la demanda sistemática de señalización
Las ventas de restaurantes de servicio rápido en EE. UU. superaron los 1.1 billones de dólares en 2024, lo que impulsó nuevas construcciones y remodelaciones que requieren soluciones integrales de señalización: escaparates, paneles de menú, avisos de cumplimiento normativo y promociones temporales. Los franquiciados prefieren los materiales impresos para una uniformidad de color en cientos de puntos de venta y una adquisición más sencilla en comparación con las pantallas digitales con un alto componente informático. Los carriles de autoservicio, donde el deslumbramiento y las inclemencias del tiempo dificultan la lectura de las pantallas LCD, protegen aún más los formatos impresos. Estas implementaciones de gran volumen consolidan la visibilidad de los ingresos de los proveedores en todo el mercado de la señalización impresa en Estados Unidos.
La impresión digital de tiradas cortas transforma la economía del inventario
Las modernas prensas de inyección de tinta eliminan las planchas de configuración, lo que permite tiradas económicas de menos de 100 unidades. Los minoristas aprovechan esta agilidad para renovar las campañas de temporada sin inmovilizar capital en inventario antiguo. Labels and Labeling informó de una aceleración en la inversión de convertidores para satisfacer estas necesidades de microtiradas. [1] Labels & Labeling, “North American Market Navigates Key Challenges”, labelsandlabeling.com La reducción del riesgo de obsolescencia fomenta una mayor adopción de gráficos localizados, ampliando el alcance de la aplicación para el mercado de señalización impresa de Estados Unidos.
El comercio minorista emergente impulsa la innovación en señalización temporal
Los espacios emergentes experienciales requieren letreros ligeros y portátiles que se instalen en cuestión de horas y se retiren fácilmente. Los fondos de tela y los marcos plegables ahora predominan en estos despliegues, cumpliendo con las cláusulas de no alteración de los propietarios urbanos. Las marcas valoran el impacto táctil de los textiles impresos, que complementan las activaciones digitales sin necesidad de cableado eléctrico ni de datos. Estos formatos ágiles generan fuentes de ingresos adicionales en el mercado estadounidense de la señalización impresa, especialmente en áreas metropolitanas densamente pobladas donde los costos inmobiliarios favorecen los conceptos temporales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La llegada de la señalización digital | -0.9% | Sitios de comida rápida y venta minorista con mucho tráfico | Mediano plazo (2-4 años) |
| Normativa medioambiental sobre sustratos de PVC | -0.4% | California, Noreste, ruta federal | Largo plazo (≥ 4 años) |
| Volatilidad de la cadena de suministro de compuestos de papel y aluminio | -0.3% | Zonas sensibles al transporte de mercancías a nivel nacional | Corto plazo (≤ 2 años) |
| Escasez de mano de obra en los talleres de impresión de gran formato | -0.2% | regiones manufactureras | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La adopción de la señalización digital se acelera en aplicaciones de alto valor
Los paneles de menú dinámicos y las pantallas interactivas ahora se integran con sistemas CMS en la nube y análisis de IA, lo que permite cambios de precios y anuncios personalizados a gran escala. Las grandes cadenas de restaurantes de servicio rápido y las tiendas insignia consideran estas capacidades como multiplicadores de ingresos, lo que reduce la cuota de mercado de los paneles estáticos. Sin embargo, los costos de infraestructura y los requisitos de mantenimiento aún limitan la penetración, lo que preserva un volumen potencial significativo para el mercado estadounidense de señalización impresa en establecimientos con precios competitivos.
Las regulaciones ambientales se centran en el uso del sustrato de PVC
El marco de Safer Choice de la Agencia de Protección Ambiental y las normas estatales restringen la exposición al cloruro de vinilo, lo que eleva los costos de cumplimiento para los proveedores de láminas de PVC. [2] Agencia de Protección Ambiental de EE. UU., “Estándares y criterios de Safer Choice”, epa.gov Las prohibiciones tempranas de California a menudo sientan un precedente a nivel nacional, lo que impulsa a las cadenas multiestatales a especificar previamente alternativas reciclables. Si bien las películas ecológicas, como las poliolefinas sin PVC, tienen precios más altos, los primeros en adoptarlas obtienen preferencia en las licitaciones gubernamentales, lo que reconfigura la demanda de materiales en todo el mercado de señalización impresa de Estados Unidos.
Análisis de segmento
Por material: el dominio del PVC enfrenta presiones de sostenibilidad
Los compuestos de PVC y plástico captaron el 38.02 % del mercado estadounidense de señalización impresa en 2025 gracias a su superior resistencia a la intemperie. El crecimiento del segmento se está desacelerando a medida que aumentan los costos de cumplimiento normativo, pero la demanda absoluta de señalización vial y de construcción vinculada a los proyectos IIJA se mantiene alta. La tasa de crecimiento anual compuesta (TCAC) del 4.18 % del papel y el cartón indica una rápida sustitución en la decoración de interiores y las campañas de venta minorista de ciclo de vida corto, mientras que los tableros rígidos reciclables, como la línea Endura de Neenah, obtienen contratos institucionales.
Para instalaciones exteriores premium, las láminas metálicas conservan su atractivo nicho, y los sustratos textiles se expanden junto con las tiendas temporales. Las nuevas películas biodegradables permiten a los proveedores cubrir el riesgo regulatorio y proteger sus márgenes. Estos cambios garantizan la diversificación de materiales en el mercado estadounidense de señalización impresa, ya que los compradores buscan un equilibrio entre costo, durabilidad y sostenibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por producto: Los banners lideran mientras que las pantallas retroiluminadas aceleran
Las pancartas, banderas y telones de fondo representaron el 31.05 % del mercado estadounidense de señalización impresa en 2025, gracias a su versatilidad para eventos, escaparates y campañas cívicas. Su construcción ligera simplifica la logística y la instalación, manteniendo bajos los costos unitarios. Las pantallas retroiluminadas, aunque de menor volumen, superarán a otros productos con una tasa de crecimiento anual compuesta (TCAC) del 3.38 %. Los minoristas implementan gráficos iluminados en escaparates y centros de tránsito, buscando una estética premium que capte la atención del consumidor al anochecer.
Las vallas publicitarias siguen siendo indispensables donde la zonificación impide la instalación de tableros digitales, especialmente en corredores financiados por el gobierno federal que deben incluir la marca "Invirtiendo en América". Los expositores en el punto de venta mantienen el impulso de compra en los supermercados, integrándose con la interactividad de los códigos QR. Esta diversificación subraya la resiliencia del mercado estadounidense de la señalización impresa frente a la disrupción de un solo producto.
Por tipo de aplicación: El liderazgo al aire libre se ve desafiado por el crecimiento en interiores
Las instalaciones exteriores representaron el 60.78 % del mercado de la señalización impresa en Estados Unidos en 2025, gracias a vallas publicitarias, vallas publicitarias para obras y menús en carretera. Las mejoras viales del IIJA garantizan proyectos plurianuales para sustratos reflectantes y de alta durabilidad. Sin embargo, los formatos para interiores se expandirán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.04 %, a medida que se expandan los programas de venta experiencial, tiendas temporales y señalización institucional.
Los espacios interiores permiten materiales más económicos y mayor libertad de diseño, lo que fomenta conceptos creativos en el punto de venta que refuerzan las campañas omnicanal. Los campus educativos invierten en señalización y gráficos de cumplimiento actualizados durante las renovaciones de sus instalaciones, lo que aumenta el mercado estadounidense de señalización impresa y se alinea con las normas de visibilidad de la ADA.
Por sector vertical de usuario final: el dominio minorista se enfrenta al crecimiento gubernamental
El comercio minorista generó el 27.18 % del tamaño del mercado de señalización impresa en Estados Unidos en 2025 gracias a la constante actividad promocional y a los ciclos de renovación de tiendas. Las cadenas recurren a kits de impresión para mantener la consistencia de marca en sus miles de puntos de venta. Sin embargo, las entidades educativas y gubernamentales registrarán la tasa de crecimiento anual compuesta (TCAC) más alta, del 3.92 %, hasta 2031. La financiación del sector público para la modernización de escuelas y centros de transporte exige paquetes de señalización estandarizados que cumplan con los criterios de accesibilidad, bilingües y de sostenibilidad.
Las autoridades de transporte que ponen en funcionamiento nuevas terminales especifican señalización táctil y de alto contraste, lo que amplía el alcance para proveedores especializados. Las instituciones BFSI siguen exigiendo la publicación de informes de cumplimiento auditados en la entrada de las sucursales. En conjunto, estas tendencias verticales diversifican las oportunidades dentro del mercado estadounidense de señalización impresa, más allá de la dependencia del comercio minorista.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Tecnología de Impresión: El liderazgo en inyección de tinta se fortalece
Los sistemas de inyección de tinta alcanzaron el 42.05 % del mercado estadounidense de señalización impresa en 2025 y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.14 %, impulsados por las tintas de curado UV mejoradas, que se adhieren a diversos sustratos sin imprimación. Los talleres que adoptan flujos de trabajo con un solo operador y acabados automatizados mitigan el déficit de mano de obra previsto para el sector, de 1.9 millones de personas, para 2033.
La serigrafía sigue siendo rentable para tiradas muy grandes, pero carece de la flexibilidad de datos variables que esperan los minoristas. Las líneas híbridas que combinan la inyección de tinta con la serigrafía rotativa permiten a los impresores armonizar el volumen y la personalización, manteniendo así su competitividad. A medida que se acortan los ciclos de actualización tecnológica, las decisiones de inversión determinan cada vez más el posicionamiento en el mercado de la señalización impresa en Estados Unidos.
Análisis geográfico
California lidera el impulso de la inversión, respaldada por 32.7 millones de dólares en asignaciones del IIJA que estipulan una imagen consistente del proyecto "Invirtiendo en América". La estricta regulación estatal del PVC impulsa simultáneamente la demanda de sustratos premium sin PVC, lo que eleva los precios promedio de venta.
Texas le sigue con 28 mil millones de dólares en subvenciones federales para infraestructura, además del auge de la construcción privada a lo largo del corredor I-35. La expansión de tiendas minoristas para marcas de restaurantes de servicio rápido en expansión y centros logísticos de almacenamiento requiere un gran volumen de señalización direccional exterior, lo que impulsa las contribuciones regionales al mercado estadounidense de señalización impresa.
Las áreas metropolitanas del noreste, como Nueva York, absorben 23.6 millones de dólares en fondos federales y exhiben preferencias de compra sofisticadas, priorizando materiales reciclables y sistemas de montaje elegantes, compatibles con paisajes urbanos densos. El sector hotelero de Florida ofrece paquetes de señalización estacional que resisten la exposición a los rayos UV y vientos huracanados, lo que asegura un flujo constante de ingresos por remodelación.
Las zonas de fabricación del Medio Oeste dependen del cumplimiento de la OSHA y de la señalización de las instalaciones, priorizando los paneles duraderos y económicos. Los mercados recreativos de la región montañosa del oeste exigen diseños ecológicos que se integren con el paisaje natural, lo que diversifica aún más los requisitos de sustrato. Estas particularidades geográficas subrayan la importancia de las redes de producción localizadas dentro del mercado estadounidense de la señalización impresa.
Panorama regulatorio
En Estados Unidos, las instalaciones de impresión de letreros operan bajo regímenes regulatorios complejos que abarcan emisiones atmosféricas, manejo de productos químicos y seguridad laboral. A nivel federal, las Normas Nacionales de Emisión de Contaminantes Atmosféricos Peligrosos (NESHAP) de la EPA para la Industria de la Impresión y la Publicación, según la Parte 63 del Título 40 del Código de Regulaciones Federales (40 CFR Parte 63), rigen los contaminantes atmosféricos peligrosos provenientes de los procesos de impresión e influyen en los permisos, la selección de solventes y tintas, y las decisiones sobre equipos de control en las instalaciones correspondientes.
Los requisitos de OSHA, según las normas 29 CFR 1910 y 29 CFR 1904, se aplican a imprentas y equipos de instalación, con especial atención por parte del sector a la prevención de enfermedades relacionadas con el calor en operaciones al aire libre y sin climatización. Posteriormente, las normas de etiquetado e información al consumidor, regidas por la Ley de Empaquetado y Etiquetado Justo (Fair Packaging and Labeling Act) y la guía del Manual 130 del NIST, determinan la selección de sustratos, los sistemas de tinta y la documentación requerida para las compras institucionales. Las ordenanzas locales sobre señalización y las normas de zonificación también siguen influyendo en dónde se puede instalar la señalización y cuánto tiempo puede permanecer colocada.
Análisis de la cadena de valor
La cadena de valor de la señalización impresa en Estados Unidos comienza con materias primas y componentes, como películas, papeles, textiles, metales, adhesivos, laminados y tintas. Estos insumos se envían a empresas de conversión e imprentas de gran formato que utilizan inyección de tinta, serigrafía y otros procesos de impresión, seguidos de etapas de acabado como laminación, montaje, fresado y empaquetado. La distribución se realiza a través de talleres de señalización locales, redes de franquicias y proveedores de servicios logísticos nacionales que atienden a clientes minoristas, restaurantes de comida rápida y entidades del sector público con múltiples ubicaciones.
Avery Dennison opera en más de 50 países y suministra materiales y soluciones de identificación digital para mejorar la visibilidad de la cadena de suministro. Cimpress utiliza plataformas web-to-print para la personalización masiva de una cartera global de marcas. PRINTING United Alliance ofrece asesoramiento técnico sobre permisos de emisiones atmosféricas, residuos peligrosos y cumplimiento de normativas químicas para la selección de sustratos y la documentación para la contratación pública.
Panorama competitivo
El mercado estadounidense de la señalización impresa sigue estando moderadamente fragmentado, ya que los proveedores regionales ofrecen plazos de entrega rápidos, inalcanzables para las cadenas nacionales. La consolidación persiste, como lo demuestra la adquisición pendiente de Williams Lea por parte de RR Donnelley, que extiende sus servicios de marketing a 26 países. Las empresas que invierten en líneas de inyección de tinta de alta velocidad y acabado automatizado compensan el aumento salarial y la escasez de personal.
La sostenibilidad marca un diferenciador clave: el lanzamiento de la película DPF V9500 sin PVC de Arlon atrae a compradores que buscan el cumplimiento normativo sin sacrificar la durabilidad en exteriores. Las startups utilizan portales de impresión web para pedidos directos a pymes, lo que presiona a las empresas tradicionales para que ofrezcan transparencia en los precios. Las solicitudes de patentes sobre placas biocompuestas y herramientas de diseño basadas en IA sugieren ciclos de innovación continuos que redefinirán las cuotas de mercado en el futuro próximo.
Si bien los principales proveedores controlan colectivamente la capacidad suficiente para atender los lanzamientos nacionales, ninguna empresa supera un umbral dominante, lo que mantiene precios disciplinados y competitivos. La automatización, la acreditación ecológica y los paquetes de servicios multipunto determinarán las trayectorias de liderazgo en el mercado estadounidense de la señalización impresa.
Líderes de la industria de señalización impresa en Estados Unidos
Avery Dennison Corporation
3A Composites Estados Unidos Inc.
Neenah Paper & Packaging LLC
Cimpress plc (Vistaprint)
Kelly Gold & Co. Señales Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Avery Dennison anunció la certificación OCC-E, pionera en el mercado, y la precalificación How2Recycle para sus etiquetas de papel térmico (DT300LD PLUS y TT con S2550). Esta iniciativa refuerza la señalización de reciclabilidad en toda la cadena de suministro de impresión y apoya a los compradores que buscan especificaciones de sostenibilidad más estrictas en sus programas de señalización. Este avance amplía las capacidades de materiales sostenibles para el etiquetado de señalización y su integración en el flujo de trabajo.
- Febrero de 2026: Avery Dennison anunció la integración pionera en el mercado del circuito integrado flexible (FlexIC) de Pragmatic Semiconductor en su cartera de incrustaciones NFC. Esto amplía las capacidades de señalización interactiva, permitiendo la integración de dispositivos conectados en entornos minoristas y despliegues en múltiples ubicaciones.
- Marzo de 2025: RR Donnelley presentó una demanda por secretos comerciales contra Prisma Graphics, lo que pone de manifiesto la creciente importancia de la propiedad intelectual en el sector de los servicios de impresión. Esta acción legal evidencia una mayor protección de la propiedad intelectual a medida que el mercado evoluciona hacia servicios de marketing integrados y flujos de trabajo de impresión basados en tecnología. Este hecho subraya la necesidad de contar con estrategias sólidas de propiedad intelectual en el despliegue de señalización a nivel nacional.
Alcance del informe sobre el mercado de señalización impresa en Estados Unidos
La señalización impresa es una de las formas de soluciones de señalización más utilizadas debido a su rentabilidad. Es empleado por usuarios finales de diversas industrias para comercializar sus productos y servicios mediante vallas publicitarias, pantallas retroiluminadas, pancartas, entre otros, para atraer consumidores y ampliar sus conocimientos sobre disponibilidad y funciones. El informe cubre las tendencias emergentes en el mercado de señalización impresa de Estados Unidos segmentadas por producto, tipo y usuarios finales verticales.
Por material
| Papel y cartón |
| Compuestos de PVC y plástico |
| Tejidos y textiles |
| Láminas y láminas de metal |
| Tableros de madera y rígidos |
Por producto
| Billboards |
| Pantallas retroiluminadas |
| Exhibidores en el punto de venta (POP) |
| Banners, banderas y telones de fondo |
| Gráficos corporativos, materiales para exposiciones y ferias comerciales |
| Tránsito y Mobiliario Urbano |
| Otros Productos |
Por tipo de aplicación
| Señalización impresa para interiores |
| Señalización impresa al aire libre |
Por vertical de usuario final
| Venta al Por Menor |
| BFSI |
| Transporte y Logística |
| Deportes y Ocio |
| Entretenimiento y medios |
| Educación y Gobierno |
| Otros verticales de usuarios finales |
Por tecnología de impresión
| Impresión de pantalla |
| La impresión de inyección de tinta |
| Basado en tóner (electrofotografía) |
| Otras tecnologías de impresión |
| Por material | Papel y cartón |
| Compuestos de PVC y plástico | |
| Tejidos y textiles | |
| Láminas y láminas de metal | |
| Tableros de madera y rígidos | |
| Por producto | Billboards |
| Pantallas retroiluminadas | |
| Exhibidores en el punto de venta (POP) | |
| Banners, banderas y telones de fondo | |
| Gráficos corporativos, materiales para exposiciones y ferias comerciales | |
| Tránsito y Mobiliario Urbano | |
| Otros Productos | |
| Por tipo de aplicación | Señalización impresa para interiores |
| Señalización impresa al aire libre | |
| Por vertical de usuario final | Venta al Por Menor |
| BFSI | |
| Transporte y Logística | |
| Deportes y Ocio | |
| Entretenimiento y medios | |
| Educación y Gobierno | |
| Otros verticales de usuarios finales | |
| Por tecnología de impresión | Impresión de pantalla |
| La impresión de inyección de tinta | |
| Basado en tóner (electrofotografía) | |
| Otras tecnologías de impresión |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de señalización impresa en Estados Unidos en 2026?
Está valorado en 9.12 millones de dólares y se proyecta que alcance los 10.54 millones de dólares en 2031.
¿Qué categoría de productos está creciendo más rápido?
Las pantallas retroiluminadas tienen la CAGR proyectada más alta, del 3.38 %, hasta 2031.
¿Por qué la tecnología de inyección de tinta lidera la producción de señalización en EE. UU.?
La impresión por inyección de tinta combina eficiencia en las tiradas cortas, amplia compatibilidad de sustratos y funciones de automatización que compensan la escasez de mano de obra.
¿Qué factores regulatorios influyen en la elección de materiales?
Las iniciativas de la EPA y las restricciones estatales sobre el PVC impulsan a los compradores hacia sustratos reciclables y sin PVC.
¿Qué segmentos de usuarios finales muestran el mayor crecimiento?
La demanda de señalización educativa y gubernamental está expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 3.92 % debido a los programas de modernización de infraestructura.
¿Cómo afectará el gasto en infraestructura a la demanda futura?
Los requisitos del IIJA para la estandarización de la marca del proyecto garantizan un volumen plurianual para la señalización exterior y de tránsito.


