

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
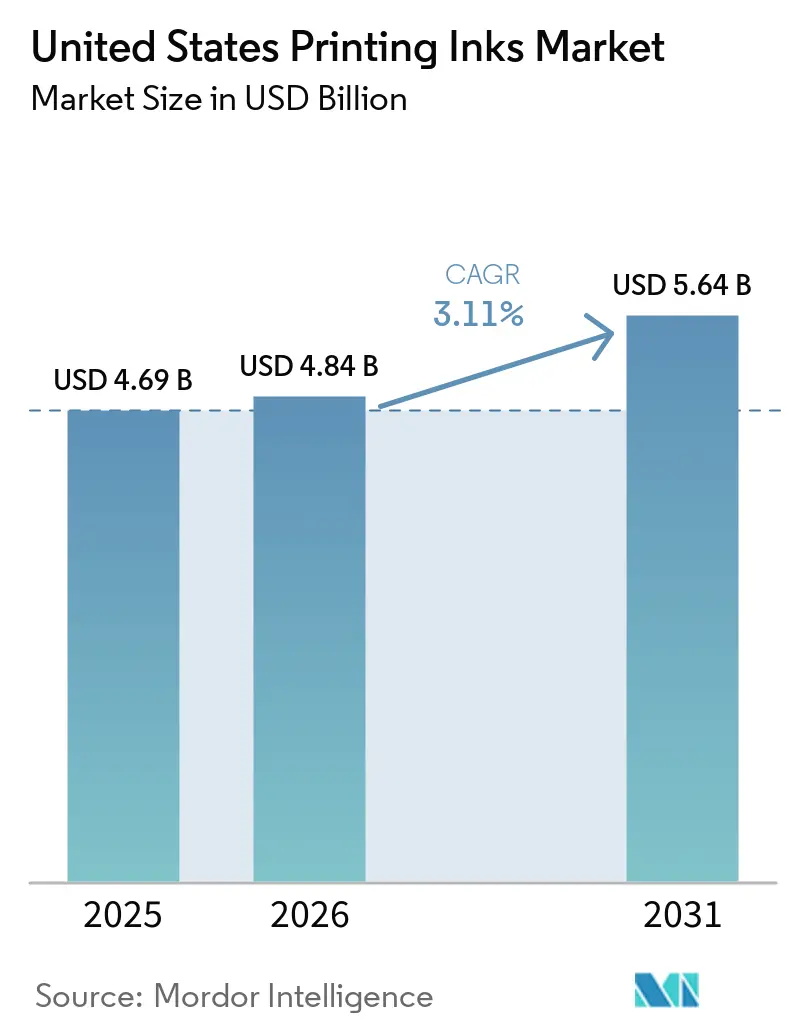
| Tamaño del mercado (2026) | USD 4.84 mil millones |
| Tamaño del mercado (2031) | USD 5.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.11% CAGR |
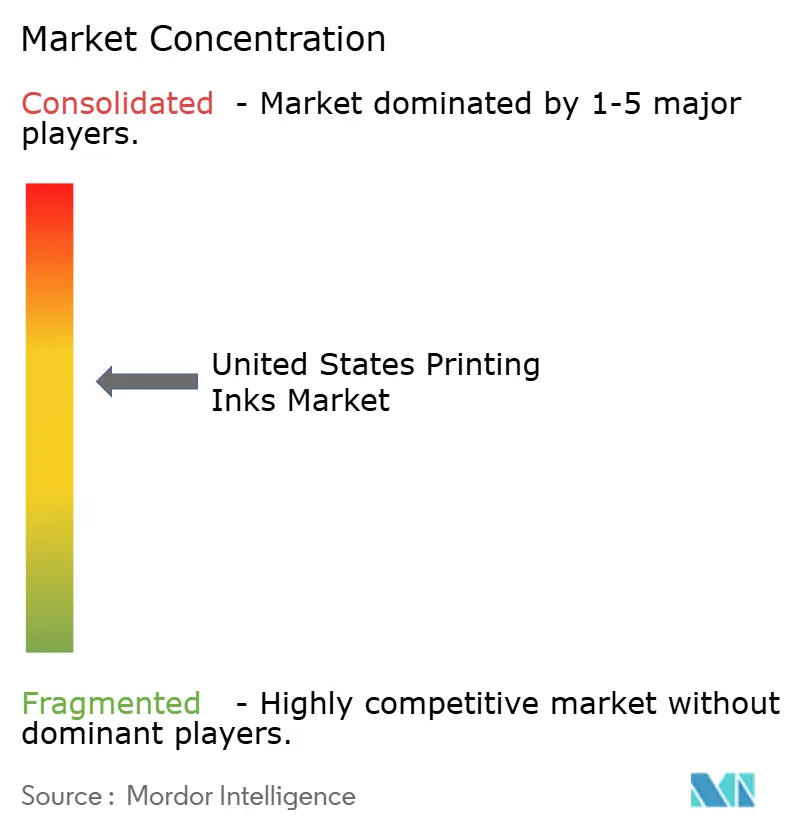
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tintas de impresión en Estados Unidos realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de tintas de impresión de los Estados Unidos se expandirá de USD 4.69 mil millones en 2025 y USD 4.84 mil millones en 2026 a USD 5.64 mil millones para 2031, registrando una CAGR de 3.11% entre 2026 y 2031. Los volúmenes saludables de comercio electrónico, los flujos de trabajo de libros bajo demanda y los mandatos de sostenibilidad de los propietarios de marcas están ampliando la base de clientes para químicas LED ultravioleta (UV) de baja migración, flexográficas a base de agua y de haz de electrones. Las preferencias de contenido nacional bajo la Ley Buy American están animando a los formuladores a cambiar el abastecimiento de pigmentos y resinas a proveedores estadounidenses, mientras que los aranceles sobre el dióxido de titanio chino están acelerando la diversificación en alternativas derivadas de algas y a base de soja. Al mismo tiempo, el endurecimiento de los límites federales y estatales de compuestos orgánicos volátiles (VOC) está acelerando el retroceso de las tintas de huecograbado con alto contenido de solventes en favor de las tecnologías a base de agua y UV. La inversión de capital de los cinco principales proveedores, DIC (Sun Chemical), Flint Group, Siegwerk, Hubergroup y Sakata INX, continúa centrándose en la capacidad de LED UV, resinas de base biológica y dispersiones de tinta conductora que ofrecen oportunidades para la electrónica impresa. Se espera que estas fuerzas convergentes mantengan el mercado estadounidense de tintas de impresión en una trayectoria de expansión constante hasta 2031.
Conclusiones clave del informe
- Por tipo, las tintas a base de aceite tuvieron la mayor participación del 41.12 % del mercado de tintas de impresión de los Estados Unidos en 2025, mientras que otros tipos avanzaron más rápido con una CAGR del 5.11 % durante el período de pronóstico (2026-2031).
- Por proceso de impresión, la impresión litográfica en hojas mantuvo la participación superior con el 27.22 % durante 2025; se proyecta que la impresión digital se expandirá a una CAGR líder en el segmento del 4.92 % durante el período de pronóstico (2026-2031).
- Por aplicación, el embalaje representó el 56.23 % de la participación de mercado de tintas de impresión de los Estados Unidos en 2025 y también se prevé que registre la CAGR más rápida del 3.93 % durante el período de pronóstico (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tintas de impresión en Estados Unidos
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de los envases de cartón ondulado impulsado por el comercio electrónico | + 0.8% | Centros logísticos nacionales en Texas, California e Illinois | Mediano plazo (2-4 años) |
| El resurgimiento de la impresión de libros bajo demanda | + 0.3% | Centros nacionales de publicaciones educativas en el noreste y el medio oeste | Corto plazo (≤ 2 años) |
| Migración de los propietarios de marcas a productos curables UV/LED de baja migración | + 0.6% | Convertidores nacionales de envases en contacto con alimentos | Mediano plazo (2-4 años) |
| Preferencias federales de “Compra estadounidense” para tintas sostenibles | + 0.4% | Contratos nacionales, de defensa y de infraestructura | Largo plazo (≥ 4 años) |
| Plantas piloto de pigmentos derivados de algas que logran paridad de costos | + 0.2% | Embalajes nacionales, especiales y textiles | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Crecimiento de los embalajes de cartón ondulado impulsado por el comercio electrónico
Los envíos de cajas de cartón corrugado superaron los 4.9 millones de dólares en 2024, ya que los centros de distribución manejaron paquetes más pequeños y frecuentes para marcas de venta directa al consumidor [1] PRINTING United Alliance, “State of the Industry Report 2025”, printing.org . Las tintas flexográficas a base de agua dominan porque se secan rápidamente en cartón liner reciclado y cumplen con el límite de COV (compuestos orgánicos volátiles) de 0.04 kg/kg de sólidos de las Normas Nacionales de Emisión de Contaminantes Atmosféricos Peligrosos (NESHAP) de la Agencia de Protección Ambiental. Los sistemas de inyección de tinta de datos variables están ganando cuota de mercado al imprimir códigos QR y gráficos promocionales sin cambios de plancha, y proveedores como INX International informan de un crecimiento de dos dígitos para tintas digitales para cartón corrugado. El compromiso de Amazon para 2024 de eliminar las almohadillas de aire de plástico aumentó la demanda de cartón liner e impulsó a las imprentas a adoptar dispersiones acuosas que mantienen la densidad en sustratos más ligeros. En conjunto, las exigencias de sostenibilidad y las necesidades de producción harán que los volúmenes de envasado se mantengan por encima del crecimiento general del mercado de tintas de impresión de Estados Unidos hasta 2031.
El resurgimiento de la impresión de libros bajo demanda
La impresión bajo demanda se recuperó en 2024-2025, ya que las editoriales redujeron los costos de almacenamiento y satisfacieron la demanda de títulos nicho mediante bobinas de inyección de tinta pigmentada de alta velocidad. Una encuesta del sector indicó un crecimiento anual del 10% al 20% en los pedidos de impresión bajo demanda educativa, lo que refleja la rápida actualización de los planes de estudio. PRINTING United Alliance pronostica una expansión anual del 2.1% al 6.4% para la impresión comercial hasta 2028, dependiendo de la adopción de la inyección de tinta digital. El tóner sigue siendo el estándar para los bloques monocromáticos, pero la inyección de tinta acuosa ahora captura inserciones a color de menos de 500 copias y funciona a 150 m/min. Fabricantes de libros como Walsworth incorporaron líneas de inyección de tinta para atender a autores que se autopublican, mientras que los formuladores de tinta refinaron las dispersiones acuosas para igualar la calidad de imagen offset y cumplir con la Norma de Comunicación de Riesgos actualizada de la OSHA (Administración de Seguridad y Salud Ocupacional).
Migración de propietarios de marcas a curables UV/LED de baja migración
Las marcas de alimentos y productos farmacéuticos especifican cada vez más tintas que cumplen con los límites de migración de la FDA de EE. UU. y la UE 10/2011. La expansión de LED UV de Flint Group, con una inversión de 150 millones de dólares, equipa a los convertidores de etiquetas de banda estrecha para curar a 40-60 °C, reduciendo el consumo de energía hasta en un 70 %. La planta de Siegwerk en Michigan ahora formula productos UV de baja migración que cumplen con los protocolos de Nestlé y Unilever sin olor posterior al curado. Las tintas de haz de electrones, comercializadas por Energy Sciences Inc., eliminan por completo los fotoiniciadores y cumplen con las normas de contacto directo con alimentos de la FDA (Administración de Alimentos y Medicamentos) [2] Energy Sciences Inc., “EB Curing for Food Packaging”, ebeam.com . Hubergroup reforzó aún más la propuesta de valor en 2025 con el lanzamiento de una resina UV de base biológica con un 70 % de carbono renovable. Por lo tanto, las sólidas auditorías de los propietarios de marcas están inclinando las tiradas de impresión de la solvent huecograbado hacia las tecnologías UV LED y EB.
Preferencias federales de "Compra estadounidense" para tintas sostenibles
La actualización del Reglamento Federal de Adquisiciones de 2024 elevó los mínimos de contenido nacional al 55 % en 2026, y ascenderá al 75 % para 2030. Los funcionarios contratantes aplican una preferencia de precio del 20 % a las ofertas que cumplen con los requisitos, y las normas paralelas de "Build America, Buy America" se extienden a los programas de infraestructura del Departamento de Energía. Con los aranceles de la Sección 301 que imponen un impuesto del 25 % al dióxido de titanio chino, productores de pigmentos como DIC han anunciado proyectos de descongestionamiento en EE. UU. para localizar el suministro. El negro de algas de Living Ink Technologies, cultivado en Colorado, ya se considera 100 % nacional, lo que permite a los convertidores cumplir con los criterios arancelarios y de sostenibilidad. Se espera que estas preferencias de contratación canalicen volúmenes federales incrementales hacia sistemas de bajo COV de origen nacional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| OSHA y los límites estatales de COV endurecen el uso de disolventes | −0.4% | Nacional, la más estricta de California y el noreste | Corto plazo (≤ 2 años) |
| Riesgo para la cadena de suministro de pigmentos debido a las tensiones comerciales entre China y Estados Unidos | −0.5% | Nacional, agudo para TiO₂ y orgánicos | Mediano plazo (2-4 años) |
| Prohibición prospectiva de aditivos para microplásticos en California | −0.3% | California, posible efecto de contagio entre Oregón y Washington | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
OSHA y los límites estatales de COV endurecen el uso de disolventes
La revisión de la Norma de Comunicación de Riesgos de 2024 exige la actualización de las fichas de datos de seguridad para las tintas que superan los umbrales de COV. Carolina del Norte limitó el contenido de COV de las tintas flexográficas al 25 % en peso, y la Norma 1171 del Distrito de Administración de la Calidad del Aire de la Costa Sur (AQMD) impone límites aún más bajos, aunque las enmiendas de 2024 permiten promediar la reactividad incremental máxima para el cumplimiento. El aumento de los costos de cumplimiento ha reducido la cuota de mercado del huecograbado con solvente, a medida que los impresores cambian a la flexografía a base de agua, que ahora iguala la adhesión del solvente a las poliolefinas. La norma NESHAP de la EPA restringe aún más las nuevas instalaciones de rotograbado para publicaciones a 0.04 kg de COV por kg de sólidos. En conjunto, estas regulaciones reducen los márgenes de los sistemas con solvente y aceleran la adopción de tintas de impresión UV LED y acuosas en el mercado estadounidense.
Riesgo para la cadena de suministro de pigmentos debido a las tensiones comerciales entre China y Estados Unidos
Los aranceles de la Sección 301, que aumentaron al 10%-60% en febrero de 2025, impusieron un arancel del 25% al dióxido de titanio chino, lo que elevó los precios de los pigmentos entre un 10% y un 15% a lo largo de 2024. DIC, Sun Chemical y formuladores más pequeños se están diversificando hacia el TiO₂ indio y los orgánicos europeos, pero la habilitación de nuevos grados prolonga los plazos de entrega y aumenta el riesgo de inventario. Los pigmentos especiales de quinacridona y ftalocianina siguen centrados en China, lo que expone las tintas de embalaje de alto rendimiento a una escasez repentina. La participación minoritaria de Sun Chemical en un productor de TiO₂ no chino refleja la prisa del sector por asegurar bases de suministro alternativas. Hasta que se intensifiquen los proyectos de localización, la volatilidad de los costes puede retrasar el lanzamiento de productos y reducir los márgenes, especialmente en las formulaciones de huecograbado con alta densidad de pigmentos.
Análisis de segmento
Por tipo: Las formulaciones a base de aceite mantienen el dominio litográfico
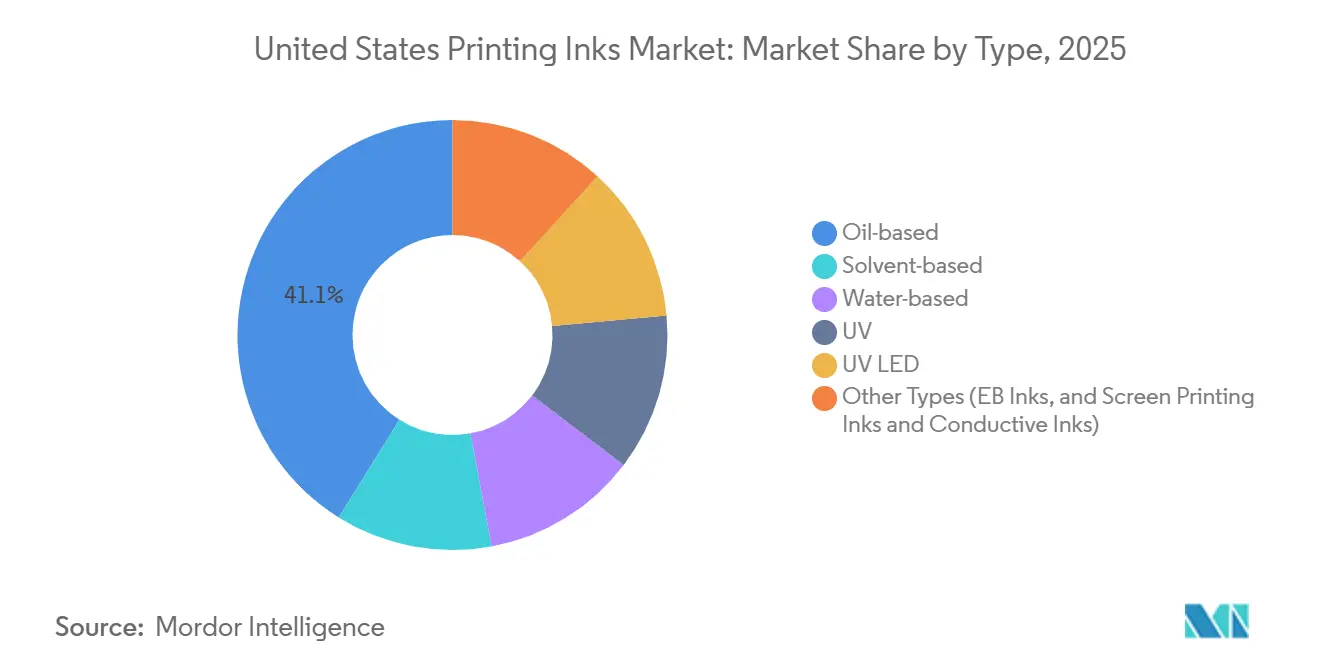
Las tintas a base de aceite, con una participación del 41.12 % en el volumen de 2025, consolidan el mercado estadounidense de tintas de impresión en offset litográfico, donde el control de la emulsificación y el curado oxidativo garantizan la fidelidad del color en cajas y etiquetas estucadas. Los soportes de linaza, soja y aceite mineral proporcionan la adherencia y el secado que demandan más de 15 000 prensas de pliegos instaladas. Las tintas a base de agua, que ahora se sitúan en torno al 20 %, superan el crecimiento general, ya que la adhesión sobre polietileno y polipropileno alcanza los parámetros históricos de los disolventes. El huecograbado con disolventes continúa deteriorándose debido a los límites de COV y al desplazamiento digital, mientras que las tintas UV y UV LED, actualmente con una participación del 12 % superior, se expanden a la par de las auditorías de baja migración de los propietarios de marcas.
El grupo de Otros Tipos, fórmulas de haz de electrones, serigrafía y conductivas, representa una base modesta, pero se prevé que aumente a una tasa de crecimiento anual compuesta (TCAC) del 5.11 % durante el período de pronóstico (2026-2031), la más rápida del portafolio. Las tintas EB evitan los fotoiniciadores y obtienen la aprobación de la FDA para contacto directo con alimentos sin costosas pruebas de migración. Las dispersiones de plata conductivas de DuPont y Henkel permiten la producción de sensores rollo a rollo, conectando el tamaño del mercado estadounidense de tintas de impresión con el sector de la electrónica impresa, que alcanzará los 5.8 millones de dólares en 2024. Los textiles para serigrafía también se benefician, ya que las líneas híbridas de serigrafía rotativa e inyección de tinta combinan el rendimiento con datos variables, lo que estimula el aumento del tonelaje de tinta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por proceso de impresión: La inyección de tinta digital supera el crecimiento de la litográfica tradicional
La litografía de pliegos, con una cuota de mercado del 27.22 % en 2025, se mantiene consolidada gracias al gran capital invertido y a la inigualable precisión Pantone para cajas plegables y folletos de alta gama. La flexografía disfruta de un gran impulso en el comercio electrónico gracias a la eficiente impresión de soportes a base de agua sobre cartón ondulado reciclado, mientras que el huecograbado se reduce bajo la presión regulatoria y la disminución de los catálogos de tiradas largas. Los procesos especializados, como la serigrafía textil y los gráficos industriales, complementan la demanda con nuevas aplicaciones conductivas y funcionales que impulsan la cuota de mercado de tintas de impresión avanzadas en Estados Unidos.
Se prevé que las plataformas digitales registren una tasa de crecimiento anual compuesta (TCAC) del 4.92 % durante el período de pronóstico (2026-2031), superando ampliamente al mercado general de tintas de impresión de Estados Unidos. Los convertidores de etiquetas valoran los cambios sin plancha que sirven para SKUs de bebidas artesanales de menos de 10,000 metros lineales, lo que impulsará las tintas digitales hasta representar el 15 % del volumen de etiquetas para 2025. La inyección de tinta pigmentada acuosa predomina por su perfil sin COV y una resolución comparable a la del offset en materiales estucados, ganando terreno en las líneas de producción de libros bajo demanda que reducen los costes de almacenamiento.
Por aplicación: El embalaje lidera el volumen y el crecimiento en medio del auge del comercio electrónico
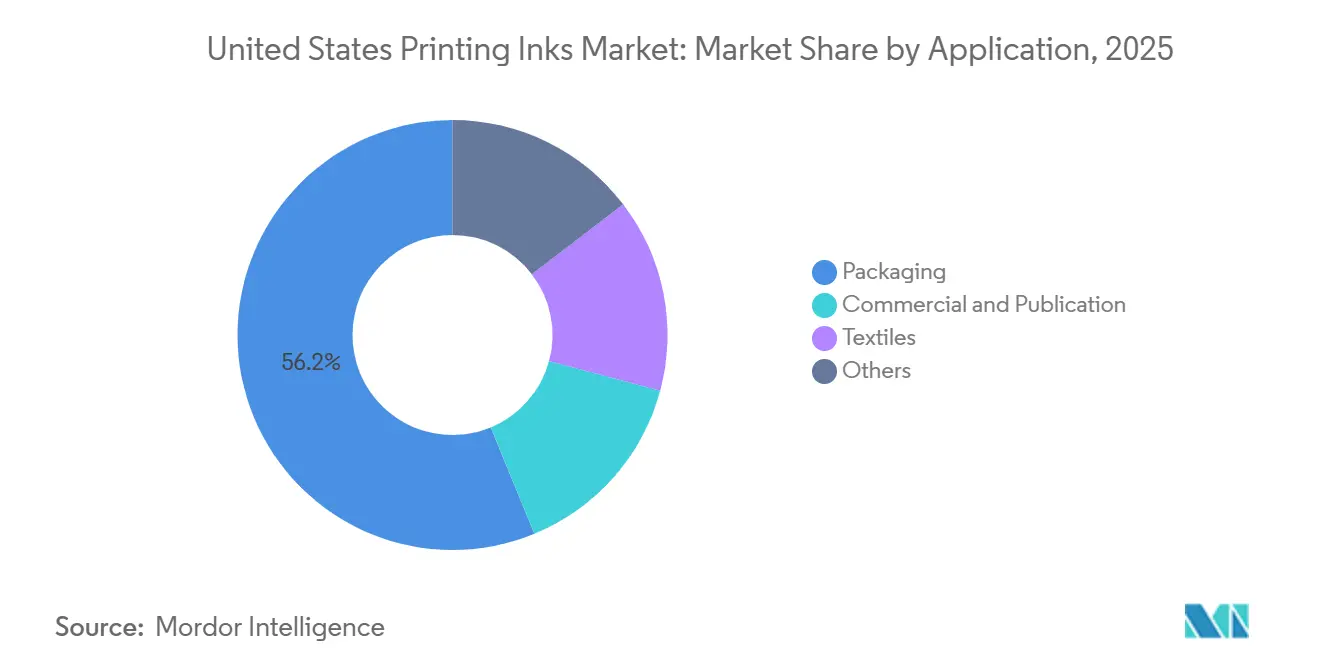
Los envases captaron el 56.23 % de la demanda en 2025 y se prevé que aumenten a una tasa de crecimiento anual compuesta (TCAC) del 3.93 % durante el período de pronóstico (2026-2031), superando a los segmentos editorial y comercial. Los formatos de cartón corrugado rígido y cartón absorben tintas flexográficas a base de agua que cumplen con los límites máximos de COV de la EPA (Agencia de Protección Ambiental), mientras que las tintas UV LED penetran en los cartones plegables destinados al contacto directo con alimentos. Las bolsas flexibles y los flow wraps importan productos químicos a base de agua y UV que ahora igualan la resistencia del sellado del huecograbado con solventes, lo que impulsa su sustitución durante el período de pronóstico.
La impresión comercial, incluyendo libros y catálogos, se queda atrás en crecimiento, pero persisten algunos sectores resilientes en los títulos educativos bajo demanda. Las etiquetas, un subgrupo con altos márgenes de beneficio, se transforman más rápidamente a lo digital a medida que proliferan los datos sobre ilustraciones variables y cumplimiento regional. Los nichos de impresión textil y funcional contribuyen al volumen incremental mediante la inyección de tinta pigmentada y los circuitos conductores, lo que vincula el aumento de la cuota de mercado de las tintas de impresión en Estados Unidos con la implantación de dispositivos electrónicos portátiles y envases inteligentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El mercado estadounidense de tintas de impresión es nacional, pero la dinámica regional define los perfiles de demanda. En el primer grupo, California, Texas e Illinois, los grandes centros logísticos y centros de bienes de consumo impulsan el volumen de embalajes de cartón ondulado, que prioriza la flexografía a base de agua para un secado rápido sobre cartón reciclado. El Medio Oeste y el Noreste son núcleos editoriales académicas, y el auge de la impresión bajo demanda ha impulsado las ventas de tintas de inyección de agua para tiradas cortas de libros de texto y monografías académicas. Los corredores químicos de la Costa del Golfo, por su parte, consolidan el suministro de materias primas para resinas y pigmentos intermedios, lo que ofrece a los fabricantes locales de tinta una ventaja en los plazos de entrega y en el cumplimiento de la normativa de compra estadounidense.
Las leyes de sostenibilidad de la Costa Oeste añaden complejidad. El Proyecto de Ley 1053 del Senado de California y la Norma 1171 del Distrito de Gestión de la Calidad del Aire (AQMD) de la Costa Sur imponen algunos de los límites de microplásticos y COV más estrictos del país, lo que impulsa a los convertidores hacia las formulaciones de LED UV y de origen biológico antes que en otras regiones. Oregón y Washington están evaluando normas paralelas que podrían extender el corredor regulatorio hacia el norte. En el sureste, los convertidores de envases flexibles aprovechan la proximidad a las plantas de procesamiento de alimentos, lo que impulsa las pruebas con tinta de haz de electrones que resiste la retorta y evita el uso de fotoiniciadores.
Finalmente, los focos de contratación pública en Washington D. C. y Virginia influyen en la adopción de contenido nacional. Las imprentas con contrato federal priorizan los productos de tamaño de mercado de tintas de impresión estadounidenses que superan los umbrales de valor local del 55 %, cada vez más especificados en las licitaciones de programas de infraestructura. A medida que los mínimos de contenido nacional aumenten hasta el 65 % en 2029, los proveedores con capacidad estadounidense en pigmentos y resinas deberían captar una mayor participación, especialmente en el caso de documentos de seguridad y manuales regulatorios.
Panorama competitivo
El mercado estadounidense de tintas de impresión está moderadamente fragmentado. Los temas estratégicos convergen en la sostenibilidad, la seguridad de la cadena de suministro y la funcionalidad avanzada. Las solicitudes de patentes para sistemas UV sin fotoiniciadores y polímeros conductores están en aumento, mientras que las empresas conjuntas entre fabricantes de tintas y empresas de electrónica impresa aceleran la comercialización de sensores de rollo a rollo. Con las presiones regulatorias y las transiciones tecnológicas ocurriendo simultáneamente, se espera que la intensidad competitiva persista, recompensando a los proveedores que validan el rendimiento y el cumplimiento normativo simultáneamente.
Líderes de la industria de tintas de impresión en Estados Unidos
Grupo de pedernal
Siegwerk Druckfarben AG & Co. KGaA
Corporación DIC
grupo huber
INX tinta internacional Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: Fujifilm Corporation colaboró con ImpactWest para fortalecer su presencia en Estados Unidos. Esta alianza permitió que la tecnología de impresión de producción de Fujifilm llegara a empresas de la costa oeste, aprovechando las capacidades regionales de servicio y soporte de ImpactWest.
- Enero de 2026: Canon USA presentó las impresoras planas UV LED de la serie Texas LT3. La serie Texas LT3, disponible en los modelos LT3/X2 y LT3/X3, ofrecía velocidades de impresión de hasta 7,489 pies cuadrados por hora, tecnología avanzada de curado UV LED y opciones de color mejoradas, que incluían naranja, gris, blanco y barniz.
Alcance del informe del mercado de tintas de impresión en Estados Unidos
Las tintas de imprenta consisten en pigmentos o pigmentos del color requerido mezclados con aceite o barniz, principalmente una tinta negra hecha a partir de negros de carbón y aceite de linaza espeso añadido.
El mercado estadounidense de tintas de impresión está segmentado por tipo, proceso de impresión y aplicación. Por tipo, el mercado se divide en tintas base solvente, base agua, base aceite, UV, UV-LED y otros tipos (tintas EB, tintas serigráficas y tintas conductoras). Por proceso de impresión, el mercado se segmenta en impresión litográfica en bobina, impresión litográfica en pliego, impresión flexográfica, huecograbado, impresión digital y otros procesos. Por aplicación, el mercado se segmenta en embalaje, comercial y editorial, textil, entre otros. El informe ofrece el tamaño del mercado y las previsiones de valor (USD) para todos los segmentos mencionados.
Por Tipo
| Base de solvente |
| Basado en agua |
| Basado en aceite |
| UV |
| LED UV |
| Otros tipos (tintas EB, tintas de serigrafía y tintas conductoras) |
Por proceso de impresión
| Impresión litográfica web |
| Impresión litográfica en hojas |
| Impresión flexográfica |
| Impresión en huecograbado |
| Impresión digital |
| Otro proceso |
por Aplicación
| Embalaje | Embalaje rígido | Contenedores de cartón |
| Cajas de cartón corrugado | ||
| Contenedores de Plástico Rígido | ||
| Latas de metal | ||
| Otros | ||
| Envases Flexibles | ||
| Etiquetas | ||
| Otros embalajes | ||
| Comercial y Publicación | ||
| Textiles | ||
| Otros |
| Por Tipo | Base de solvente | ||
| Basado en agua | |||
| Basado en aceite | |||
| UV | |||
| LED UV | |||
| Otros tipos (tintas EB, tintas de serigrafía y tintas conductoras) | |||
| Por proceso de impresión | Impresión litográfica web | ||
| Impresión litográfica en hojas | |||
| Impresión flexográfica | |||
| Impresión en huecograbado | |||
| Impresión digital | |||
| Otro proceso | |||
| por Aplicación | Embalaje | Embalaje rígido | Contenedores de cartón |
| Cajas de cartón corrugado | |||
| Contenedores de Plástico Rígido | |||
| Latas de metal | |||
| Otros | |||
| Envases Flexibles | |||
| Etiquetas | |||
| Otros embalajes | |||
| Comercial y Publicación | |||
| Textiles | |||
| Otros | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de tintas de impresión en Estados Unidos en 2026?
Se estima en USD 4.84 millones, avanzando hacia USD 5.64 millones para 2031 a una CAGR del 3.11%.
¿Qué tipo de tinta tiene la mayor participación hoy en día?
Las tintas litográficas a base de aceite lideraron el volumen en 2025 con un 41.12 % gracias a su papel consolidado en las prensas offset de alimentación por hojas.
¿Cuál es la categoría de tinta de más rápido crecimiento?
Se proyecta que el grupo Otros tipos, haz de electrones, pantalla y formulaciones conductoras, se expandirá a una CAGR del 5.11 % hasta 2031.
¿Por qué las tintas LED UV están ganando terreno?
Curan a bajas temperaturas, eliminan la migración de fotoiniciadores, reducen el consumo de energía hasta en un 70% y cumplen con las normas de contacto con alimentos.
¿Cómo afectan las normas de compra estadounidense al abastecimiento de tinta?
Los umbrales federales que aumentan al 55% de contenido nacional en 2026 y al 75% para 2030 están impulsando a los formuladores a localizar las cadenas de suministro de pigmentos y resinas.


