

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
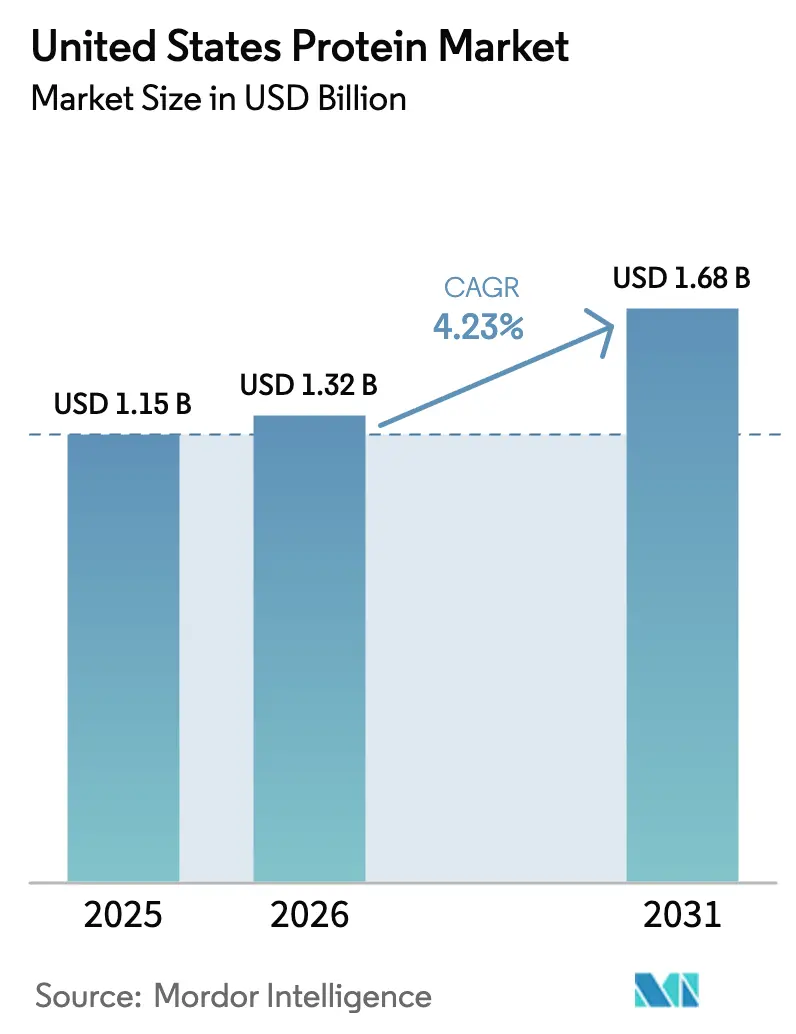
| Tamaño del mercado (2026) | USD 1.32 mil millones |
| Tamaño del mercado (2031) | USD 1.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.23% CAGR |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de proteínas en Estados Unidos por Mordor Intelligence
El mercado estadounidense de proteínas está valorado en 1.32 millones de dólares en 2026, cifra que representa un crecimiento respecto a los 1.15 millones de dólares de 2025, y se prevé que alcance los 1.68 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.23 %. Si bien el crecimiento del volumen es constante, los cambios radicales en el abastecimiento y la formulación están transformando la dinámica competitiva. Las proteínas animales siguen siendo dominantes, pero las normas ambientales más estrictas, los retrasos en los puertos y el nuevo marco de la FDA para las afirmaciones de "salud" están acelerando la transición hacia insumos de origen vegetal y microbiano. Los compradores de ingredientes están acortando los ciclos de innovación a menos de 12 meses, lo que añade presión a las cadenas de suministro, que ya se enfrentan a retrasos de 14 días en los envíos y fluctuaciones del 37 % en los precios de los productos básicos. Al mismo tiempo, los factores demográficos favorables, desde los baby boomers que priorizan la preservación muscular hasta los atletas de la generación Z que exigen batidos de etiqueta limpia, están expandiendo nichos premium y favoreciendo a los proveedores que combinan el soporte técnico con credenciales de sostenibilidad verificadas.
Conclusiones clave del informe
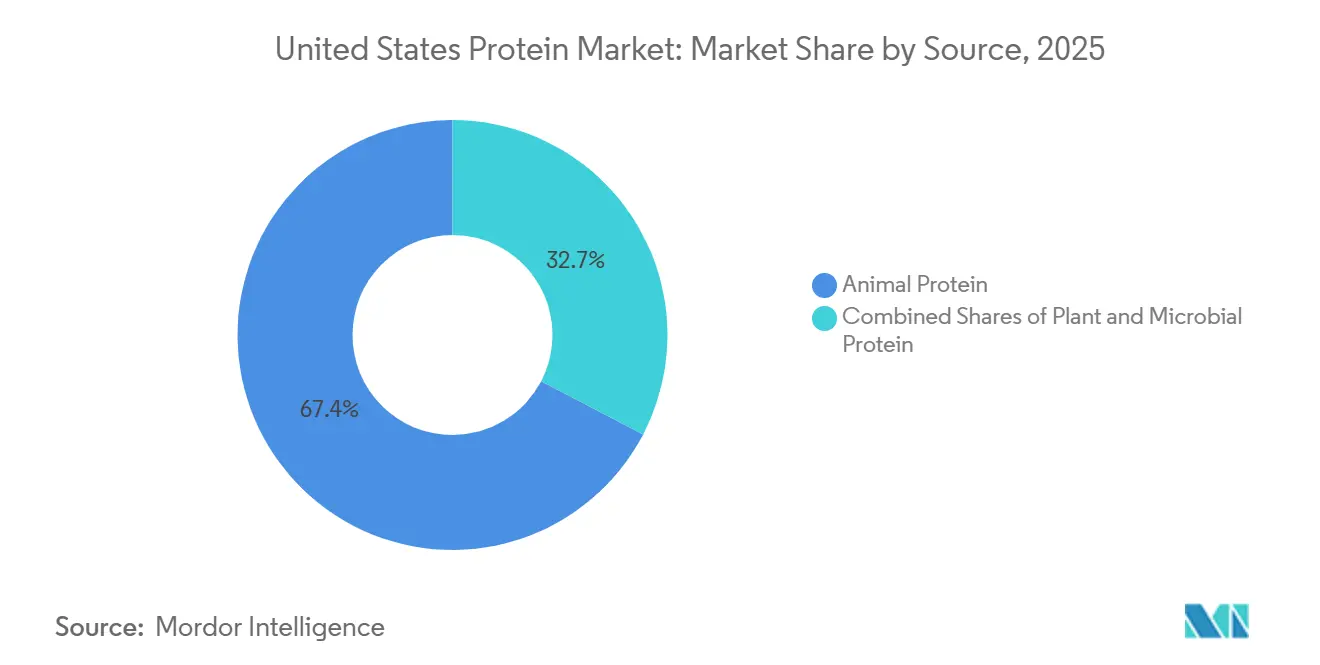
- Por fuente, las proteínas animales lideraron con una participación de mercado de proteínas de Estados Unidos del 67.35% en 2025, mientras que se pronostica que las proteínas vegetales avanzarán a una CAGR del 5.48% hasta 2031.
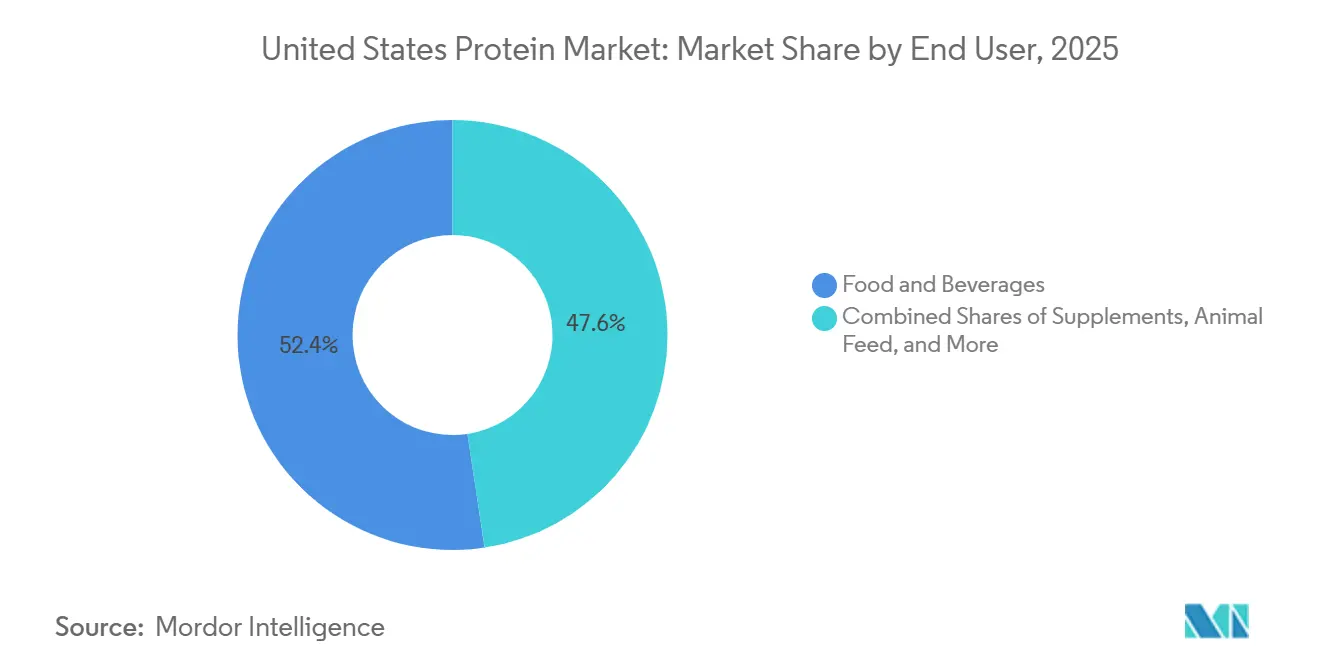
- Por usuario final, los alimentos y bebidas representaron el 52.38% del tamaño del mercado de proteínas de los Estados Unidos en 2025, mientras que se proyecta que la nutrición deportiva se expandirá a una CAGR del 6.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de proteínas en Estados Unidos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de proteínas de origen vegetal debido a las tendencias veganas y flexitarianas | + 1.2% | Nacional, con concentración en los centros urbanos de la costa oeste y el noreste. | Mediano plazo (2-4 años) |
| Innovación continua en bebidas fortificadas con proteínas y alimentos funcionales | + 0.8% | Nacional, liderado por centros de nutrición deportiva en California, Texas y Florida | Corto plazo (≤ 2 años) |
| Auge del fitness y la nutrición deportiva | + 1.0% | Nacional, más fuerte en áreas metropolitanas con alta penetración de membresías en gimnasios | Corto plazo (≤ 2 años) |
| Aumento de las inversiones en investigación y desarrollo | + 0.6% | Nacional, concentrado en los grupos de fermentación del Medio Oeste y los corredores biotecnológicos de California | Largo plazo (≥ 4 años) |
| Crecimiento de snacks ricos en proteínas y alternativas a la carne | + 0.7% | Nacional, con adopción temprana en las regiones del Pacífico y del Atlántico Medio | Mediano plazo (2-4 años) |
| Los mandatos de sostenibilidad impulsan a los fabricantes hacia proteínas ecológicas | + 0.5% | Nacional, con una aplicación más estricta en California, Oregón y Washington | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la demanda de proteínas de origen vegetal debido a las tendencias veganas y flexitarianas
Los hogares flexitarianos (aquellos que reducen pero no eliminan la proteína animal) representan ahora el 42% de los consumidores estadounidenses, frente al 36% en 2023, según una encuesta realizada en 2025 por el Good Food Institute. Este cambio de comportamiento se debe menos a la ideología y más a los beneficios percibidos para la salud; el 68% de los flexitarianos cita la reducción del riesgo cardiovascular como su principal motivación, no el bienestar animal. La implicación para los proveedores de ingredientes es clara: los formuladores están mezclando proteínas de guisante y arroz en batidos lácteos para reducir las grasas saturadas sin sacrificar el contenido de leucina, una táctica que preserva la eficacia de la síntesis de proteínas musculares y, al mismo tiempo, cumple con los criterios revisados de la Administración de Alimentos y Medicamentos (FDA) para la declaración de "saludable". Los datos de velocidad de venta minorista de 2024 muestran que las proteínas vegetales en polvo aumentaron las ventas unitarias en un 19%, mientras que los aislados de suero tradicionales avanzaron solo un 4%, lo que indica una reasignación permanente del espacio en las estanterías. Marcas más pequeñas como Puris Proteins están aprovechando esta brecha al ofrecer proteína de guisante orgánica, no modificada genéticamente, que tiene un precio entre un 15% y un 20% superior al de los aislados de soja básicos, lo que erosiona la ventaja de costos que alguna vez caracterizó a las proteínas animales.
Innovación continua en bebidas fortificadas con proteínas y alimentos funcionales
Las bebidas listas para beber fortificadas con proteínas alcanzaron los 2.8 millones de dólares en ventas minoristas en Estados Unidos durante 2024. Los productos de hidratación funcional, que combinan electrolitos, péptidos de colágeno y aminoácidos de cadena ramificada, crecieron al doble del ritmo de las bebidas deportivas tradicionales. El lanzamiento en 2024 de Gatorade de una bebida recuperadora de aislado de suero de leche de 20 gramos ejemplifica cómo las marcas tradicionales defienden su cuota de mercado frente a empresas emergentes como Fairlife, que registró un crecimiento interanual del 23 % al fortificar la leche ultrafiltrada con lactasa y caseína adicional. El ciclo de innovación se ha reducido; las marcas ahora iteran sus formulaciones cada 9 a 12 meses, en lugar de la cadencia histórica de 18 meses, impulsadas por la retroalimentación en tiempo real en redes sociales y las pruebas directas al consumidor. Los alimentos funcionales siguen el mismo camino: los cereales para el desayuno fortificados con proteína de grillo o micoproteína se están incorporando a las cadenas regionales, buscando consumidores dispuestos a pagar entre 1.50 y 2.00 USD más por caja por la sostenibilidad percibida y la integridad de los aminoácidos. Esta tendencia a la premiumización está transformando la adquisición de ingredientes, ya que los compradores priorizan a los proveedores que ofrecen apoyo para la cofabricación y la creación rápida de prototipos sobre los proveedores de materias primas de menor costo.
Auge del fitness y la nutrición deportiva
Las membresías de gimnasios en Estados Unidos superaron los 73 millones en 2024, un aumento del 12% con respecto a 2022, mientras que las ventas de equipos de fitness para el hogar se estabilizaron después de los picos de la era de la pandemia, según la Asociación Internacional de Salud, Raquetas y Clubes Deportivos.[ 1 ]Fuente: Asociación Internacional de Salud, Raqueta y Clubes Deportivos, "Informe Global IHRSA", ihrsa.orgEste regreso a los gimnasios comerciales está impulsando las ventas de batidos de proteínas en locales físicos, con cadenas como 24 Hour Fitness y Equinox reportando un 30% más de ingresos por bebidas en el punto de venta en 2024 en comparación con 2023. La desviación demográfica es notable: los adultos de 50 a 65 años ahora representan el 28% de las compras de nutrición deportiva, en comparación con el 19% en 2020, ya que la concienciación sobre la sarcopenia impulsa la suplementación preventiva. Los aislados de proteína de suero siguen siendo el estándar de oro para este grupo debido a su rápida cinética de digestión; sin embargo, las mezclas a base de plantas están ganando terreno entre los consumidores más jóvenes que priorizan el impacto ambiental sobre la biodisponibilidad de la leucina. El segmento de nutrición de rendimiento de Glanbia en Norteamérica creció un 8% en el año fiscal 2024, impulsado por la fabricación por contrato para marcas blancas que rebajaron el precio de las marcas nacionales entre un 20% y un 25%, manteniendo una calidad de proteína comparable. Esta bifurcación (productos de marca premium para consumidores mayores y marcas privadas valoradas para los millennials) está fragmentando las estrategias de distribución y obligando a los proveedores de ingredientes a ofrecer especificaciones de calidad escalonadas.
Aumento de las inversiones en investigación y desarrollo
En 2024, las inversiones corporativas en I+D en tecnologías de proteínas alternativas en EE. UU. ascendieron a 1400 millones de dólares, y la fermentación de precisión y la agricultura celular representaron el 62 % de las entradas de capital de riesgo, según informó el Good Food Institute. MycoTechnology está desarrollando plataformas de fermentación que convierten subproductos agrícolas en micoproteínas. Han logrado reducir los costos de producción a menos de 3 USD por kilogramo, lo que permite que sus proteínas fúngicas sean competitivas con los aislados de soja para aplicaciones a granel. Mientras tanto, la inversión de Ajinomoto en 2024 en capacidad de fermentación de aminoácidos en Iowa pone de manifiesto la confianza en los métodos optimizados con enzimas para crear mezclas de proteínas personalizadas. Estas mezclas ofrecen propiedades funcionales únicas, como una mejor formación de espuma o emulsificación, que superan a los ingredientes básicos estándar. Las solicitudes de patentes para técnicas de modificación de proteínas aumentaron un 34 % en 2024, centrándose en la hidrólisis enzimática y la texturización por extrusión, según la Oficina de Patentes y Marcas de Estados Unidos. Esta ola de innovación está impulsando el surgimiento de un mercado de dos niveles: proteínas básicas de gran volumen para aplicaciones sensibles a los costos y proteínas especiales que exigen primas de entre el doble y el triple, en particular para posicionamiento de etiqueta limpia o libre de alérgenos.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Interrupciones de la cadena de suministro | -0.9% | Nacional, con una fuerte presión sobre los puertos de la Costa Oeste y los corredores ferroviarios del Medio Oeste | Corto plazo (≤ 2 años) |
| Estrictas regulaciones nutricionales y de etiquetado de la FDA | -0.6% | Aplicación nacional y uniforme en todos los estados | Mediano plazo (2-4 años) |
| Precios fluctuantes de las materias primas de soja, guisantes y suero | -0.8% | Nacional, con variación regional vinculada a los rendimientos de los cultivos en el Medio Oeste y las llanuras del norte | Corto plazo (≤ 2 años) |
| Escrutinio ambiental de la producción | -0.4% | Nacional, con una supervisión más estricta en California, Oregón y los estados del noreste | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Interrupciones de la cadena de suministro
A principios de 2024, la congestión en los puertos de Los Ángeles y Long Beach aumentó el tiempo promedio de permanencia de los contenedores a 8.2 días, un aumento drástico con respecto al promedio prepandemia de 3.5 días. Este retraso interrumpió las importaciones de concentrado de proteína de suero de Nueva Zelanda e Irlanda, lo que provocó retrasos de entre 10 y 14 días. Para agravar los desafíos, los cuellos de botella en el transporte ferroviario nacional empeoraron la situación. Los envíos de harina de soja desde las plantas de procesamiento de Iowa hasta las mezcladoras de la Costa Este sufrieron retrasos en el tránsito del 12 % al 18 %, debido a la escasez de personal y a una infraestructura obsoleta, según la Asociación de Ferrocarriles Americanos. Estas interrupciones obligaron a los compradores de ingredientes a mantener niveles de inventario entre un 25 % y un 30 % superiores a los estándares históricos, lo que inmovilizó el capital circulante e incrementó los costos de almacenamiento en un estimado de entre 40 y 50 millones de dólares estadounidenses en toda la industria en 2024. Los formuladores más pequeños, con flexibilidad financiera limitada, recurrieron a las compras en el mercado spot, pagando primas del 8 % al 12 % sobre las tarifas contractuales. Este enfoque redujo sus márgenes brutos y retrasó el lanzamiento de productos. Para abordar estos desafíos, las empresas han implementado estrategias de doble aprovisionamiento. Al calificar a proveedores secundarios en diversas geografías, buscan mitigar el riesgo de fallos puntuales. Si bien esta estrategia añade complejidad, reduce significativamente la exposición a interrupciones localizadas.
Estrictas regulaciones nutricionales y de etiquetado de la FDA
En diciembre de 2024, la FDA emitió una norma final que redefinió la declaración de contenido nutricional "saludable". Según los nuevos criterios, los alimentos ricos en proteínas ahora deben proporcionar al menos el 10 % del valor diario de nutrientes específicos de interés para la salud pública, como el potasio, el calcio o la vitamina D, al tiempo que cumplen con los límites de grasas saturadas, sodio y azúcares añadidos [2] Fuente: Administración de Alimentos y Medicamentos de EE. UU., “Uso del término 'saludable' en el etiquetado de alimentos”, fda.gov . Este marco de múltiples criterios descalifica muchas barras y batidos de proteínas existentes que dependen de proteínas aisladas sin fortificación añadida. En consecuencia, los fabricantes se enfrentan a costosos ciclos de reformulación, con gastos que oscilan entre USD 50 000 y USD 150 000 por SKU, incluyendo pruebas de estabilidad y rediseños de etiquetas. Además, la norma exige paneles de información nutricional actualizados para 2026, obligando a los fabricantes a revelar los azúcares añadidos en las mezclas de proteínas. Esta medida de transparencia destaca particularmente las formulaciones que utilizan agentes de carga como maltodextrina o sólidos de jarabe de maíz. Las marcas medianas con entre 10 y 50 referencias soportan una parte desproporcionada de los costes de cumplimiento normativo, ya que carecen de la escala necesaria para distribuir los gastos regulatorios entre grandes volúmenes de producción. En respuesta, los proveedores de ingredientes ofrecen sistemas de proteínas premezcladas que cumplen con las normativas para simplificar la formulación. Sin embargo, estas soluciones integrales tienen un precio elevado, entre un 12 % y un 18 % superior al de las proteínas estándar, lo que reduce aún más el margen de beneficio de los formuladores.
Análisis de segmento
Por fuente: Las proteínas animales mantienen su cuota de mercado a pesar del auge de las plantas
En 2025, los ingredientes de origen animal lideraron el mercado estadounidense de proteínas, con una cuota de mercado del 67.35 %. El suero de leche y la caseína, esenciales para la recuperación deportiva y como emulsionantes en productos horneados, fueron factores clave para este dominio. Las proteínas microbianas, si bien representan menos del 2 % del volumen, atraen una importante financiación para investigación y desarrollo gracias a su potencial de producción casi neutra en carbono mediante fermentación continua. Las proteínas de algas, como la espirulina, están ganando popularidad en los smoothies. La micoproteína se acerca a un coste de producción de entre 2.50 y 3.00 USD por kilogramo, similar al precio del concentrado de soja. La proteína de insectos sigue siendo una categoría de nicho, utilizada principalmente en barritas especiales y comida para mascotas, con una aceptación del consumidor de tan solo el 18 %.
Se prevé que las proteínas vegetales, encabezadas por el guisante y la soja, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.48 %, impulsadas por las afirmaciones de ausencia de alérgenos y las iniciativas de sostenibilidad que reducen el consumo de agua hasta en un 75 %. Los aislados de guisante, cuyo precio es entre un 30 % y un 50 % superior al de la soja, justifican su prima con un sabor neutro y su condición de no transgénicos. Mientras tanto, las proteínas de arroz y patata están ganando terreno por sus propiedades hipoalergénicas. A medida que aumentan las presiones regulatorias y los costes del carbono, se espera que el mercado estadounidense de proteínas asigne una mayor participación a estas fuentes emergentes. Los procesadores de proteínas vegetales están abordando los desafíos incorporando tecnologías de enmascaramiento del sabor e hidrólisis enzimática. Estos avances producen perfiles de sabor más limpios, lo que permite su uso en productos de confitería y café listo para beber. La tendencia general es una integración gradual de las proteínas animales y vegetales por parte de los formuladores. Este enfoque optimiza el rendimiento, reduce los riesgos y mejora las afirmaciones en las etiquetas, garantizando que todos los segmentos de proveedores sigan siendo relevantes en el mercado estadounidense de proteínas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: La nutrición deportiva supera a la alimentación y bebidas
En 2025, el sector de alimentos y bebidas poseía una importante participación del 52.38 % en el mercado de proteínas de Estados Unidos, impulsado por la creciente popularidad del yogur rico en proteínas, la leche ultrafiltrada y las bebidas vegetales fortificadas. Las alternativas a la carne y los lácteos, con soja texturizada y guisantes, replican eficazmente entre 15 y 25 gramos de proteína por ración. Los fabricantes de panadería están aumentando el contenido proteico del pan de 4 a 10 gramos mediante la incorporación de concentrado de suero. Los snacks como barritas, cecina y patatas fritas fortificadas impulsan el crecimiento del subsegmento gracias a su comodidad y atractivo como indulgencias permitidas. Las comidas congeladas listas para comer han aumentado su contenido proteico de 13 gramos a un promedio de 20 gramos en los últimos cinco años, lo que respalda su posicionamiento en los segmentos de precio premium. Para diferenciarse mediante la sostenibilidad, las marcas de condimentos y cereales están explorando el uso de grillo y micoproteínas.
Se espera que los suplementos, incluyendo la nutrición deportiva, infantil y para personas mayores, crezcan a una sólida tasa de crecimiento anual compuesta (TCAC) del 6.21%, superando a todos los demás canales de consumo. Si bien los aislados de suero de leche siguen dominando los polvos post-entrenamiento, las fórmulas vegetales combinadas están ganando popularidad entre los atletas con conciencia ambiental. Las proteínas de fórmula infantil, que deben cumplir con estrictos estándares de digestibilidad, se obtienen cada vez más de una base de proveedores concentrada que garantiza una calidad constante en todos los lotes. Las bebidas nutricionales para personas mayores están aprovechando la caseína micelar por sus propiedades de absorción más lenta para ayudar a mitigar la sarcopenia. En alimentos para mascotas, las aplicaciones representan hasta el 15% del volumen, con ingredientes funcionales premium como la harina de insectos y las algas cobrando impulso.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El mercado estadounidense de ingredientes proteicos exhibe una concentración regional de producción, siendo el Medio Oeste el epicentro de la fabricación de proteína de soya y lácteos debido a su proximidad a los campos de soya y las explotaciones lecheras. Iowa, Illinois y Wisconsin albergan en conjunto más del 60% de la capacidad nacional de aislado de proteína de soya y concentrado de proteína de suero, beneficiándose de cadenas de suministro integradas que minimizan los costos de transporte y permiten la entrega puntual a los fabricantes de alimentos. California y el Noroeste del Pacífico se están consolidando como centros de innovación en proteínas vegetales, con empresas como Puris Proteins y MycoTechnology estableciendo instalaciones de fermentación y procesamiento de proteína de guisante para atender la concentración de marcas de proteínas alternativas de la región. El Noreste, en particular Nueva York y Pensilvania, conserva la producción tradicional de proteína láctea, pero enfrenta la presión sobre los márgenes de los competidores del Medio Oeste con menores costos de insumos. Texas y el Sureste son fronteras de crecimiento, con Ingredion y ADM expandiendo la capacidad de proteínas especializadas para atender a la creciente población hispana de la región, que exhibe un mayor consumo per cápita de alimentos ricos en proteínas como frijoles, lácteos y carne.
Los patrones de consumo varían según la región, lo que refleja diferencias demográficas y culturales. Los consumidores de la Costa Oeste priorizan el consumo excesivo de proteínas vegetales, y California representa el 28 % de las ventas nacionales de alimentos vegetales, a pesar de representar el 12 % de la población de SPINS. El Medio Oeste y el Sur muestran una mayor preferencia por las proteínas animales, en particular el suero de leche y la caseína, en productos de nutrición deportiva, debido a las mayores tasas de afiliación a gimnasios y la participación en entrenamiento de fuerza. Los centros urbanos (Nueva York, Los Ángeles, Chicago y Houston) impulsan la adopción de innovaciones, con bebidas funcionales y refrigerios ricos en proteínas alcanzando entre un 15 % y un 20 % más de velocidad en las áreas metropolitanas en comparación con los mercados rurales. La región montañosa del Oeste, que incluye Colorado y Utah, muestra una alta demanda de productos nutricionales enfocados en actividades al aire libre, con péptidos de colágeno y barras de proteína vegetales diseñadas para senderismo y deportes de resistencia que están ganando terreno.
La dinámica regulatoria es uniforme a nivel nacional debido a la jurisdicción de la FDA; sin embargo, las regulaciones ambientales estatales generan disparidades regionales en los costos. Los estrictos estándares de calidad del aire y el agua de California incrementan los costos de producción de proteínas entre un 6 % y un 10 % en comparación con las instalaciones del Medio Oeste, lo que impulsa a algunos fabricantes a ampliar su capacidad en estados con una supervisión ambiental menos estricta, como lo señala la Junta de Recursos del Aire de California.[ 3 ]Fuente: Junta de Recursos del Aire de California, "Junta de Recursos del Aire de California - Metano de productos lácteos", ww2.arb.ca.govLas actualizaciones de la FDA de 2024 a la declaración de "saludable" y al etiquetado de información nutricional se aplican de manera uniforme, pero la intensidad de su aplicación varía. Los estados con sólidas agencias de protección al consumidor, como Nueva York y California, realizan auditorías más frecuentes e imponen sanciones por incumplimiento, lo que incentiva la adopción temprana de etiquetas actualizadas.
Panorama competitivo
El mercado estadounidense de ingredientes proteicos se caracteriza por una combinación de estrategias empleadas por actores consolidados y disruptores emergentes. Empresas como Archer Daniels Midland y Glanbia utilizan la integración vertical, gestionando las redes de trituración de soja y recolección de lácteos para garantizar el suministro de materia prima y mantener el liderazgo en costos en proteínas de consumo. Al mismo tiempo, estas empresas se están expandiendo hacia proteínas especializadas; por ejemplo, la adquisición por parte de ADM en 2024 de Sojaprotein, un productor europeo de proteína de soja, enriqueció su cartera con ofertas orgánicas y sin OGM dirigidas a segmentos de mercado premium. Especialistas de nivel medio como Roquette e Ingredion se centran en la diferenciación funcional, proporcionando proteínas con propiedades de solubilidad, emulsificación o formación de espuma personalizadas que alcanzan entre un 20% y un 40% de primas sobre las de consumo. Empresas más pequeñas como Puris Proteins, MycoTechnology y Nature's Fynd están explorando nuevas fuentes como el guisante, las micoproteínas y las proteínas derivadas de la fermentación. Estas innovaciones atraen a marcas preocupadas por la sostenibilidad que están dispuestas a pagar entre un 30% y un 50% más por ingredientes verificados con bajo contenido de carbono.
La adopción de tecnología sigue siendo el principal factor diferenciador competitivo. Las plataformas de fermentación de precisión, que utilizan microbios genéticamente optimizados para producir proteínas idénticas a las de origen animal sin necesidad de ganado, están atrayendo capital de riesgo, pero su escala sigue siendo limitada. Con costos de producción de entre 8 y 12 dólares por kilogramo, entre el doble y el triple que el suero lácteo, su aplicación comercial se limita en gran medida a nichos de mercado como las fórmulas infantiles. La texturización por extrusión, un proceso mecánico que confiere a las proteínas vegetales una estructura fibrosa similar a la de la carne, se está convirtiendo en un requisito estándar para los proveedores de alternativas a la carne. Empresas como Bunge e Ingredion están satisfaciendo esta necesidad ofreciendo servicios de fabricación a terceros a marcas que no cuentan con capacidades internas.
La hidrólisis enzimática, que descompone las proteínas en péptidos para mejorar la digestibilidad y reducir la alergenicidad, facilita la entrada en segmentos altamente regulados como las fórmulas infantiles y la nutrición médica. Estos segmentos han estado tradicionalmente dominados por empresas consolidadas como Fonterra y Arla Foods debido a las estrictas barreras regulatorias. En 2024, la actividad de patentes en modificación de proteínas aumentó un 34%, con reivindicaciones centradas en el enmascaramiento del sabor, la mejora de la solubilidad y la reducción de alérgenos. Estos avances están ampliando el potencial de mercado de las proteínas vegetales, permitiéndoles competir en aplicaciones históricamente dominadas por los lácteos.
Líderes de la industria proteica de Estados Unidos
-
Archer Daniels Midland Company
-
ingredientes queridos inc.
-
PLC Glanbia
-
Sabores y Fragancias Internacionales, Inc.
-
PLC de Kerry Group
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2024: La cooperativa láctea global Fonterra y el fabricante de ingredientes naturales Superbrewed Food se han unido para impulsar la producción sostenible de alimentos. La colaboración combina la plataforma de proteína de biomasa de Superbrewed con la experiencia de Fonterra en procesamiento de lácteos, ingredientes y aplicaciones para desarrollar proteína de biomasa funcional y rica en nutrientes.
- Julio de 2024: Ingredion Incorporated amplió su gama de soluciones de fortificación proteica, cultivadas y producidas en Norteamérica, con el lanzamiento de VITESSENCE® Pea 100 HD en EE. UU. y Canadá. Esta proteína de guisante está diseñada específicamente para barras prensadas en frío. El nuevo producto ayuda a mantener la suavidad de las barras durante toda su vida útil, mejora la textura y las características sensoriales, y aumenta el valor nutricional para mejorar su atractivo para el consumidor.
- Julio de 2024: Arla Foods Ingredients obtuvo la aprobación de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) para el uso de hidrolizados de proteína de suero de leche en fórmulas infantiles, que favorecen el control de alergias y el bienestar intestinal. La FDA aprobó que cuatro ingredientes de las gamas Peptigen® y Lacprodan® de la compañía cumplen con la definición de peptonas del Código de Regulaciones Federales de EE. UU. y están permitidos para su uso en la nutrición infantil.
Alcance del informe sobre el mercado de proteínas en Estados Unidos
Animal, Microbiano y Planta están cubiertos como segmentos por Fuente. Los piensos para animales, los alimentos y bebidas, el cuidado personal y los cosméticos y los suplementos están cubiertos como segmentos por usuario final.
Fuente
| Animal | Caseína y Caseinatos |
| Colágeno | |
| Egg Protein | |
| Gelatina | |
| Proteína de insectos | |
| Proteína láctea | |
| Proteína de suero | |
| Otra proteína animal | |
| Microbiano | Proteína de algas |
| Micoproteína | |
| Planta | Proteína de cáñamo |
| Proteína de guisante | |
| Proteína de patata | |
| Rice Protein | |
| Proteína de Soya | |
| Proteina de trigo | |
| Otra proteína vegetal |
Usuario final
| Alimentos para animales y alimentos para mascotas | |
| Alimentos y Bebidas | Panaderías y pastelerías |
| Bebidas | |
| Cereales de desayuno | |
| Condimentos / Salsas | |
| Confitería | |
| Productos lácteos y alternativos a los lácteos | |
| Carnes/Aves/Mariscos y Productos Alternativos a la Carne | |
| Productos alimenticios RTE/RTC | |
| refrigerios | |
| Cuidado personal y cosméticos | |
| Fitness | Alimentos para bebés y fórmula infantil |
| Nutrición del Anciano y Nutrición Médica | |
| Nutrición Deportiva/Rendimiento |
| Fuente | Animal | Caseína y Caseinatos |
| Colágeno | ||
| Egg Protein | ||
| Gelatina | ||
| Proteína de insectos | ||
| Proteína láctea | ||
| Proteína de suero | ||
| Otra proteína animal | ||
| Microbiano | Proteína de algas | |
| Micoproteína | ||
| Planta | Proteína de cáñamo | |
| Proteína de guisante | ||
| Proteína de patata | ||
| Rice Protein | ||
| Proteína de Soya | ||
| Proteina de trigo | ||
| Otra proteína vegetal | ||
| Usuario final | Alimentos para animales y alimentos para mascotas | |
| Alimentos y Bebidas | Panaderías y pastelerías | |
| Bebidas | ||
| Cereales de desayuno | ||
| Condimentos / Salsas | ||
| Confitería | ||
| Productos lácteos y alternativos a los lácteos | ||
| Carnes/Aves/Mariscos y Productos Alternativos a la Carne | ||
| Productos alimenticios RTE/RTC | ||
| refrigerios | ||
| Cuidado personal y cosméticos | ||
| Fitness | Alimentos para bebés y fórmula infantil | |
| Nutrición del Anciano y Nutrición Médica | ||
| Nutrición Deportiva/Rendimiento | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Usuario final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de alimentos, bebidas, suplementos, alimentos para animales y cuidado personal y cosméticos se consideran consumidores finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero líquido/seco para su aplicación como agente aglutinante o espesante u otras aplicaciones no proteicas.
- Tasa de penetración - La tasa de penetración se define como el porcentaje del volumen de mercado de usuarios finales fortificados con proteínas en el volumen general de mercado de usuarios finales.
- Contenido Promedio de Proteínas - El contenido promedio de proteína es el contenido promedio de proteína presente por 100 g de producto fabricado por todas las empresas usuarias finales consideradas bajo el alcance de este informe.
- Volumen del mercado de usuarios finales - El volumen de mercado de usuario final es el volumen consolidado de todos los tipos y formas de productos de usuario final en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácidos | Es un compuesto orgánico que contiene grupos funcionales amino y ácido carboxílico, que son necesarios para la síntesis de proteínas corporales y otros compuestos importantes que contienen nitrógeno, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente las verduras con vapor o agua hirviendo. |
| BRC | Consorcio Británico de venta al público |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñada para modificar las características de la masa y otorgar atributos de calidad al pan. |
| BSF | Mosca del soldado negro |
| Caseinato | Es una sustancia que se produce añadiendo un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmune al consumo de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un líquido lechoso que liberan los mamíferos que han dado a luz recientemente antes de que comience la producción de leche materna. |
| Concentrado | Es la forma de proteína menos procesada y tiene un contenido de proteína que oscila entre el 40 y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina por completo mediante el calor. |
| suero seco | Es el producto resultante del secado del suero fresco que ha sido pasteurizado y al que no se le ha añadido nada como conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, que incluyen ovoalbúmina, ovomucoide, ovoglobulina, conalbúmina, vitelina y vitellenina. |
| emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del USDA |
| Extrusión | Es el proceso de forzar ingredientes mezclados blandos a través de una abertura en una placa perforada o troquel diseñado para producir la forma requerida. Luego, la comida extruida se corta a un tamaño específico mediante cuchillas. |
| haba | También conocida como Faba, es otra palabra para los frijoles amarillos partidos. |
| FDA | Food and Drug Administration |
| Descamación | Es un proceso en el que normalmente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y almíbares y luego se prensa en hojuelas entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que permite formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimenticio. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para brindar espesamiento sin rigidez mediante la formación de gel. |
| GEI | Gases de efecto invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína que se fabrica exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complicadas en trozos más pequeños. Su procesamiento hace que sea más fácil y rápida de digerir. |
| Hipoalergénico | Se refiere a una sustancia que provoca menos reacciones alérgicas. |
| Aislado | Es la forma de proteína más pura y procesada que ha sido sometida a separación para obtener una fracción proteica pura. Normalmente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa externa de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero. |
| Lactoferrina | Es una glicoproteína fijadora de hierro que está presente en la leche de la mayoría de los mamíferos. |
| Lupin | Son las semillas de leguminosas amarillas del género Lupinus. |
| Milenario | También conocida como Generación Y o Generación Y, se refiere a las personas nacidas entre 1981 y 1996. |
| monogástrico | Se refiere a un animal con un estómago unicompartimentado. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente no pueden digerir muchos materiales alimenticios de celulosa, como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como complementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una afección médica en la que los huesos se vuelven quebradizos y frágiles debido a la pérdida de tejido, generalmente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por la digestibilidad de las proteínas (PDCAAS) es un método para evaluar la calidad de una proteína basándose tanto en los requerimientos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como leche, suero, gelatina, colágeno y proteínas de huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal. | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisantes, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo del hongo se seca y se mezcla con albúmina de huevo o proteína de papa, que actúa como aglutinante, y luego se ajusta en textura y se prensa en varias formas. |
| Listo para cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso que se da en el paquete. |
| Listo para comer (RTE) | Se refiere a un producto alimenticio preparado o cocinado con antelación, sin que sea necesario cocinarlo ni prepararlo más antes de consumirlo. |
| RTD | Listo para beber |
| Estrategia en tiempo real | Listo para servir |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| softgel | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Spirulina | Es una biomasa de cianobacterias que pueden ser consumidas por humanos y animales. |
| Estabilizador | Es un ingrediente agregado a los productos alimenticios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o suministro de fuentes concentradas de nutrientes u otras sustancias que tienen como objetivo complementar los nutrientes de la dieta y tiene como objetivo corregir las deficiencias nutricionales. |
| Texturizar | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de productos alimenticios y bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin cambiar sustancialmente sus demás propiedades. |
| Grasas trans | También llamados ácidos grasos transinsaturados o ácidos grasos trans, es un tipo de grasa insaturada que se encuentra naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero |
| WPI | Aislado de proteína de suero |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




