

Tamaño y participación del mercado de restaurantes de servicio rápido en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
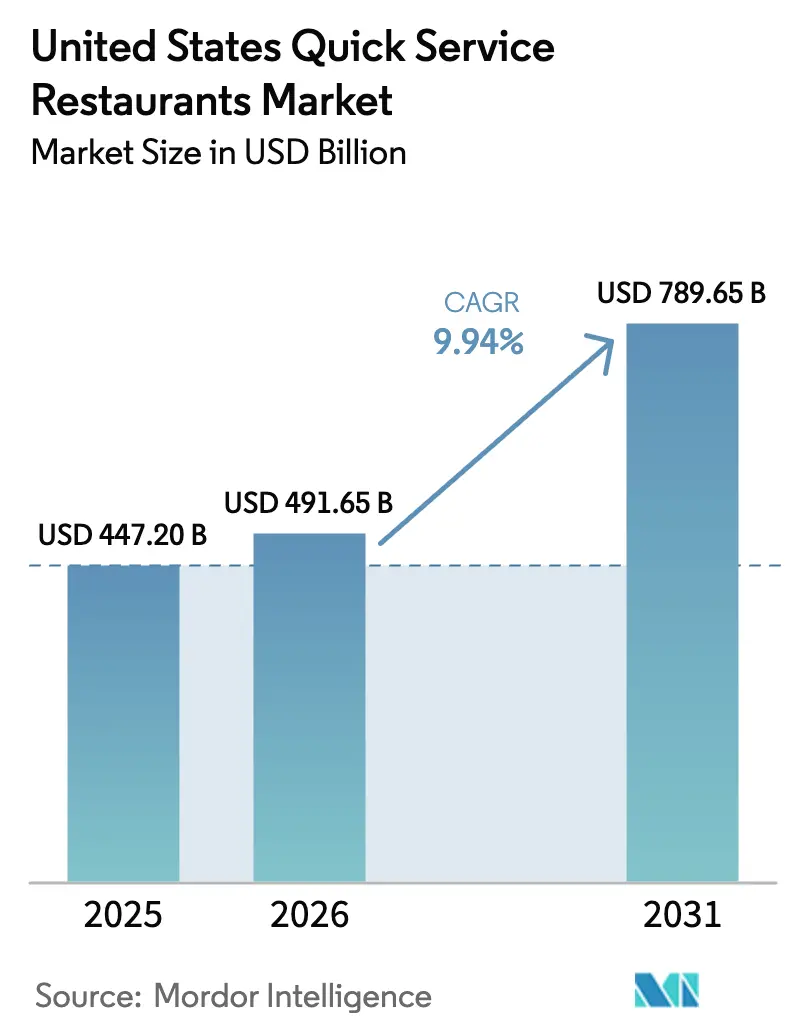
| Tamaño del mercado (2026) | USD 491.65 mil millones |
| Tamaño del mercado (2031) | USD 789.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.94% CAGR |
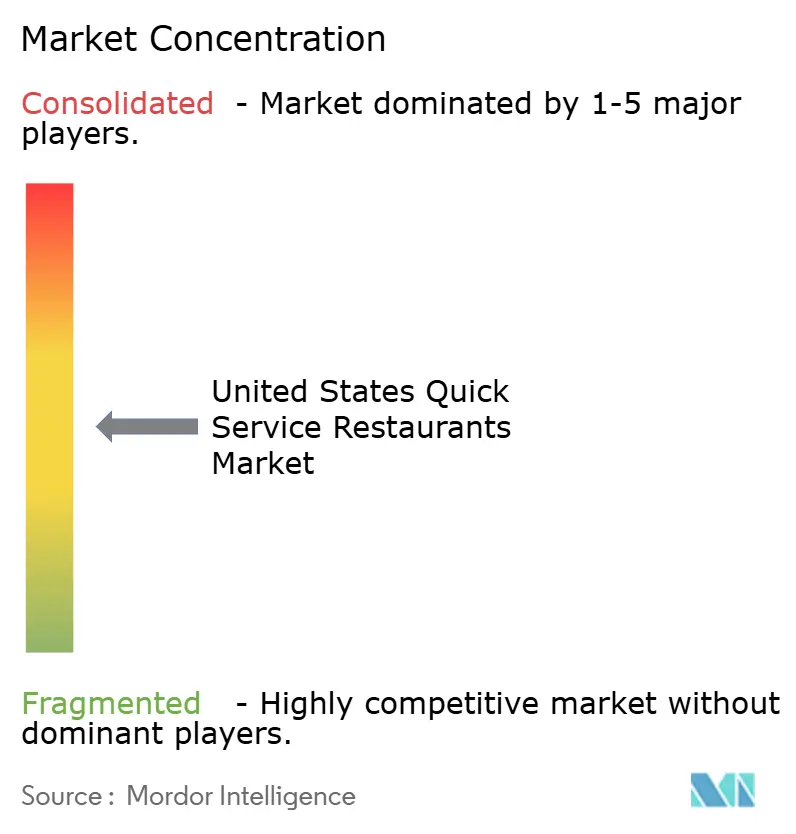
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de restaurantes de servicio rápido en Estados Unidos por Mordor Intelligence
El mercado de restaurantes de servicio rápido en Estados Unidos alcanzó un valor de 447.20 millones de dólares en 2025 y se estima que crecerá de 491.65 millones de dólares en 2026 a 789.65 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.94% durante el período de pronóstico (2026-2031). Las marcas están aprovechando los pedidos digitales, las cocinas con inteligencia artificial y la rápida expansión de franquicias para aumentar los ingresos y atraer a más clientes. Con la ayuda de la robótica y la IA de voz, las marcas no solo reducen los tiempos de servicio, sino que también amplían su alcance de entrega a través de cocinas fantasma y mejoran las ventas con menús digitales. A medida que aumentan los salarios mínimos y suben los precios de los alimentos, los operadores recurren cada vez más a la automatización. Mientras tanto, los programas de fidelización de marca propia fomentan las visitas recurrentes. El panorama competitivo revela una brecha creciente: las cadenas tecnológicamente avanzadas superan a sus contrapartes independientes con recursos limitados. Sin embargo, con menús adaptados a cada localidad y un fuerte enfoque en la comunidad, los operadores más pequeños aún encuentran oportunidades para prosperar.
Conclusiones clave del informe
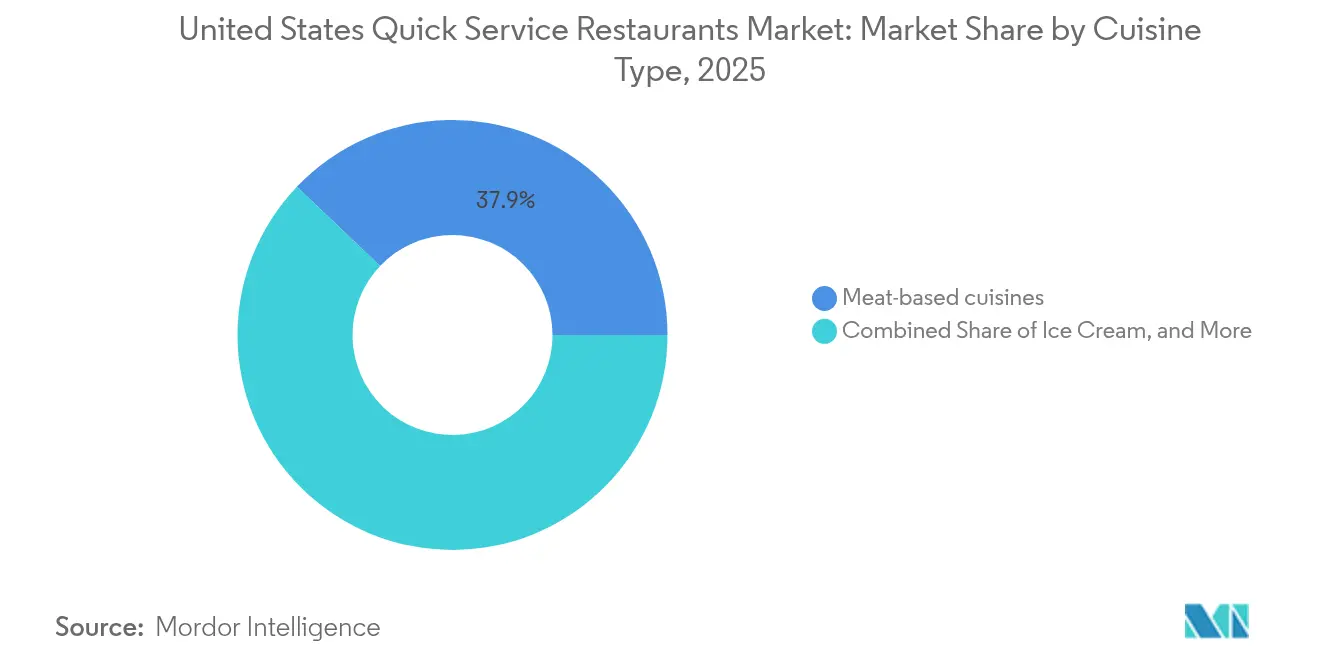
- Por tipo de cocina, los conceptos basados en carne lideraron con una participación de ingresos del 37.88% en 2025; se espera que los helados registren una tasa de crecimiento anual compuesta (TCAC) del 12.15% hasta 2031.
- Por tipo de establecimiento, los establecimientos independientes representaban el 57.10% de la cuota de mercado de restaurantes de servicio rápido de Estados Unidos en 2025, mientras que se prevé que los establecimientos de cadena se expandan a una tasa de crecimiento anual compuesta (TCAC) del 10.42% hasta 2031.
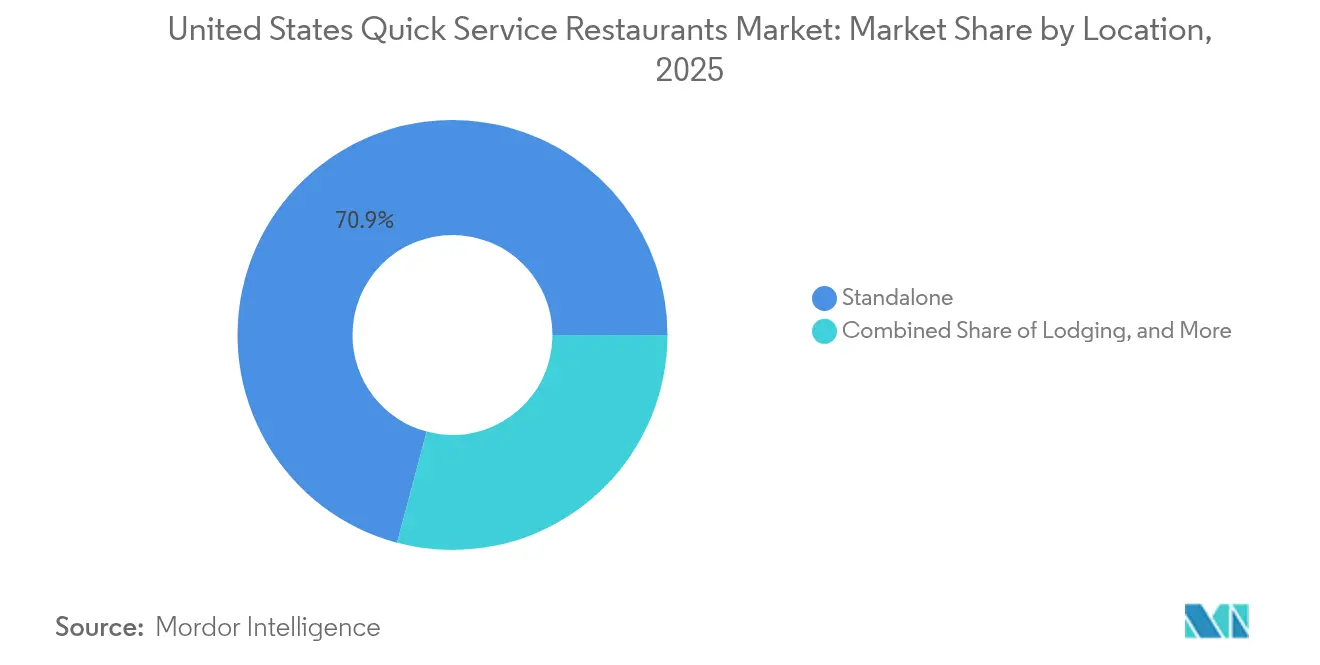
- Por ubicación, los establecimientos independientes capturaron el 70.85% del tamaño del mercado de restaurantes de servicio rápido de Estados Unidos en 2025, y los establecimientos ubicados en alojamientos están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 12.98% hasta 2031.
- Por tipo de servicio, la comida para llevar representó el 46.05% del mercado en 2025; se prevé que los canales de entrega crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de restaurantes de servicio rápido en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Automatización impulsada por IA y cocinas inteligentes | + 2.1% | Nacional, con adopción temprana en mercados urbanos | Mediano plazo (2-4 años) |
| Expansión de los servicios de entrega de comida en línea y sin contacto | + 1.8% | Nacional, más fuerte en áreas metropolitanas | Corto plazo (≤ 2 años) |
| Mejoras en los quioscos de autoservicio y de servicio desde el coche | + 1.4% | Mercados nacionales, particularmente suburbanos | Corto plazo (≤ 2 años) |
| Expansión de modelos de servicio innovadores como las cocinas fantasma | + 1.6% | centros urbanos, expandiéndose a mercados secundarios | Mediano plazo (2-4 años) |
| Diversificación del menú y alternativas basadas en plantas | + 1.2% | regiones costeras, demografía urbana | Largo plazo (≥ 4 años) |
| Expansión estratégica de franquicias y presencia | + 1.5% | Nacional, con enfoque en mercados desatendidos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Automatización impulsada por IA y cocinas inteligentes
Los restaurantes de servicio rápido (QSR) recurren cada vez más a la inteligencia artificial (IA) para abordar la escasez de mano de obra y mejorar la eficiencia operativa. Por ejemplo, Chipotle Mexican Grill ha adoptado los sistemas robóticos de Hyphen para el ensamblaje de tazones, reduciendo el tiempo de preparación en un 50 % y asegurando la uniformidad en todos sus establecimientos [1] Fuente: “Chipotle Mexican Grill Announces Third Quarter 2024 Results,” Chipotle Mexican Grill, chipotle.com . Más allá de la robótica, las tecnologías de cocina inteligente abarcan la gestión predictiva de inventario, la previsión de la demanda y el control de calidad automatizado, todo lo cual impulsa los márgenes de beneficio. A medida que aumentan los costos laborales, especialmente en estados como California que enfrentan leyes estrictas de salario mínimo, la presión por la eficiencia operativa se intensifica. Además, la colaboración de McDonald's con IBM destaca el potencial de la IA de voz en los autoservicios, demostrando cómo las interfaces conversacionales pueden acelerar el procesamiento de pedidos y mejorar la precisión.
Expansión de los servicios de entrega de comida en línea y sin contacto
Según el informe anual de la compañía, los canales de pedidos digitales representaron el 36.7 % de las ventas totales de Chipotle en el tercer trimestre de 2025, frente al 35.1 % del año completo 2024, lo que subraya la importancia cada vez mayor de la integración del servicio de entrega a domicilio en la estructura de ingresos de la cadena de comida rápida. La mayor aceptación de SNAP/EBT en las plataformas de entrega abre las puertas a la captación de nuevos clientes, especialmente de grupos de bajos ingresos que antes estaban excluidos de los servicios de entrega premium. Si bien los pagos sin contacto se dispararon durante la pandemia, su evolución continúa con innovaciones como el escaneo de palma de Panera y las tecnologías de reconocimiento facial de Steak 'n Shake. Estas inversiones en tecnología no solo fortalecen las ventajas competitivas, sino que también generan valiosos datos de los clientes, lo que permite ajustar los menús y optimizar las estrategias de marketing. A medida que el sector de la entrega a domicilio se consolida, las cadenas de comida rápida están ganando cuota de mercado en zonas antes difíciles de alcanzar gracias a las alianzas con cocinas fantasma y al auge de las marcas virtuales.
Mejoras en los quioscos de autoservicio y de servicio desde el coche
La optimización del servicio de autoservicio, una oportunidad anual de USD 2 mil millones, es crucial ya que estos canales representan el 70% de las transacciones de QSR, lo que subraya la importancia de las mejoras tecnológicas para la retención de la cuota de mercado, según la Asociación Nacional de Restaurantes [2] Fuente: “Estado de la industria de los restaurantes”, Asociación Nacional de Restaurantes, restaurant.org . Las tecnologías avanzadas de autoservicio que van desde el reconocimiento de matrículas y pedidos predictivos basados en el comportamiento histórico del cliente hasta una mayor integración con aplicaciones móviles no solo acortan los tiempos promedio de servicio sino que también mejoran la precisión de los pedidos. El aumento de los costos laborales ha acelerado aún más la adopción de quioscos de autoservicio, que reducen los requisitos de personal en un estimado del 15-20% durante los períodos pico y apoyan la venta adicional a través de sugerencias impulsadas por algoritmos. Sin embargo, la respuesta del consumidor a estas innovaciones varía: los clientes más jóvenes tienden a adoptar las interfaces digitales, mientras que los clientes mayores a menudo prefieren modelos híbridos que preservan las oportunidades de interacción humana.
Expansión de modelos de servicio innovadores como las cocinas fantasma
Las cocinas fantasma están transformando la dinámica inmobiliaria para la expansión de los restaurantes de servicio rápido (QSR). Nathan's Famous, por ejemplo, ha anunciado planes para 100 nuevos locales virtuales, ubicados principalmente dentro de tiendas Walmart. Esta iniciativa demuestra cómo las marcas tradicionales están aprovechando con destreza los espacios comerciales ya existentes. Los modelos de cocinas fantasma reducen la inversión inicial entre un 40 % y un 60 % en comparación con los restaurantes convencionales. Además, facilitan una rápida penetración en el mercado y la experimentación culinaria, sin las limitaciones de una presencia física. Mediante el modelo de restaurante virtual, los QSR establecidos pueden explorar nuevas categorías culinarias y estrategias de precios, evitando así la posible canibalización de sus locales actuales. Asimismo, las operaciones centradas en el reparto a domicilio están rediseñando la distribución de las cocinas, priorizando la eficiencia sobre el diseño centrado en el cliente. Este cambio no solo aumenta los márgenes de beneficio, sino que también acelera los tiempos de entrega de los pedidos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambios en las preferencias de los consumidores y tendencias dietéticas | -1.3% | A nivel nacional, con mayor presencia en los grupos demográficos preocupados por la salud. | Largo plazo (≥ 4 años) |
| Desafíos de cumplimiento normativo | -0.8% | Específico de cada estado, particularmente California y Nueva York. | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de materias primas clave | -1.1% | Nacional, con variaciones regionales | Mediano plazo (2-4 años) |
| Aumento de los costos de los alimentos y la mano de obra | -1.6% | Nacional, agudo en estados de altos salarios | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cambios en las preferencias de los consumidores y tendencias dietéticas
Estudios recientes revelan que más del 67% de los comensales estadounidenses buscan activamente opciones más saludables, lo que supone un reto para los restaurantes de comida rápida tradicionales. Si bien la adopción de menús basados en plantas está en auge, los operadores de restaurantes de comida rápida se enfrentan al hecho de que las proteínas alternativas cuestan entre un 20% y un 30% más que sus contrapartes convencionales, lo que reduce los márgenes de beneficio potenciales. Además, a medida que los consumidores exigen transparencia en el origen de los ingredientes y la información nutricional, los restaurantes de comida rápida se ven obligados a reestructurar sus cadenas de suministro y reformular sus menús, lo que complica sus operaciones. La tendencia de cocinar en casa, que se disparó durante los confinamientos por la pandemia, sigue influyendo en la frecuencia con la que ciertos grupos demográficos comen en restaurantes de comida rápida. Cabe destacar que las preferencias generacionales son contradictorias: la Generación Z defiende la sostenibilidad y el abastecimiento ético, mientras que los consumidores mayores se inclinan por el precio y la comodidad.
Aumento de los costos de los alimentos y la mano de obra
La legislación AB 1228 de California, que establece un salario mínimo de USD 20 para los trabajadores de restaurantes de servicio rápido (QSR), subraya las crecientes presiones regulatorias que reducen los márgenes de ganancia en la industria, como lo señala el Departamento de Relaciones Industriales de California. La inflación en los productos alimenticios básicos está afectando duramente los ingredientes clave de los QSR, con precios de la carne de res que aumentaron un 13.9% interanual y precios de los huevos que subieron un 10.9% en 2024, según la Oficina de Estadísticas Laborales [3] Fuente: “Resumen del Índice de Precios al Consumidor”, Oficina de Estadísticas Laborales, bls.gov . El sector de la hostelería continúa lidiando con la escasez de mano de obra, lo que obliga a los operadores de QSR a aumentar los salarios y mejorar los beneficios. Estas medidas han llevado a un notable aumento anual del 8-12% en los costos operativos. Las pruebas de elasticidad de los precios del menú muestran que los consumidores se resisten a aumentos superiores al 6-8%. Esta resistencia crea un escenario donde el aumento de los costos supera la capacidad de aumentar los precios, lo que lleva a la compresión de los márgenes. Los franquiciados se encuentran en una situación complicada, ya que las estrategias de precios impuestas por la sede central a menudo chocan con la realidad de las condiciones del mercado local y sus estructuras de costes particulares.
Análisis de segmento
Por tipo de cocina: El predominio de los platos con base de carne impulsa la innovación
En 2025, las cocinas basadas en carne dominan el mercado con una cuota del 37.88%, lo que subraya la preferencia del paladar estadounidense por opciones ricas en proteínas, especialmente en hamburguesas, pollo y carnes especiales. El helado, posicionado como un postre prémium, es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 12.15% hasta 2031, gracias a estrategias que extienden su temporada de venta. Mientras que las hamburgueserías integran alternativas vegetales e ingredientes prémium, las pizzerías aprovechan las optimizaciones de entrega y las tecnologías de personalización. Las panaderías capitalizan la expansión de sus desayunos y las combinaciones con café, impulsando tanto la frecuencia de compra como el valor promedio de los pedidos.
El desarrollo de los menús está condicionado por el marco regulatorio, con las normativas de la FDA sobre el etiquetado nutricional que impulsan la transparencia de los ingredientes en todas las cocinas. Mientras tanto, otras opciones de comida rápida, que abarcan cocinas étnicas y fusión, están prosperando. Estas se suman a las tendencias de diversidad cultural y experiencias gastronómicas, diferenciándose así de los platos estadounidenses convencionales. Esta tendencia refleja un cambio demográfico: los consumidores más jóvenes se inclinan por los sabores auténticos y las presentaciones visualmente atractivas, lo que aumenta su interacción en redes sociales y su fidelidad a las marcas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por punto de venta: La resiliencia independiente desafía la eficiencia de la cadena
En 2025, los establecimientos independientes ostentan una cuota de mercado dominante del 57.10%, demostrando una adaptabilidad empresarial y una capacidad de respuesta a los mercados locales que las grandes cadenas encuentran difícil de imitar. Sin embargo, las cadenas de establecimientos los superan con una sólida tasa de crecimiento anual compuesto (TCAC) del 10.42%. Estas cadenas aprovechan la estandarización operativa, invierten en tecnología y capitalizan las economías de escala en la cadena de suministro, creando así ventajas competitivas sostenibles. Mientras tanto, el modelo de franquicia en evolución integra cada vez más la transformación digital y la automatización, favoreciendo a los operadores con mayor capacidad financiera y conocimientos técnicos.
Los operadores independientes se enfrentan a la creciente presión del aumento de los costos laborales y el estricto cumplimiento de las regulaciones. Estos desafíos afectan con mayor dureza a las pequeñas empresas, que a menudo carecen de recursos administrativos especializados. En contraste, las cadenas de restaurantes disfrutan del respaldo corporativo, lo que les permite ejercer un gran poder de compra e implementar una capacitación estandarizada. Esto no solo simplifica las operaciones, sino que también mejora la uniformidad. El panorama competitivo apunta a una tendencia hacia la consolidación del mercado. Los conceptos independientes exitosos están expandiéndose mediante franquicias o convirtiéndose en objetivos prioritarios para la adquisición por parte de grandes grupos de restaurantes. Estos gigantes buscan una mayor penetración en el mercado local y oportunidades para diversificar sus menús.
Por ubicación: La fortaleza de los edificios independientes se une al crecimiento del sector hotelero
En 2025, los establecimientos independientes dominan el mercado con una cuota del 70.85%, lo que subraya la preferencia tradicional de los restaurantes de servicio rápido por ubicaciones con alta visibilidad, fácil acceso, estacionamiento propio y servicio para autos. Mientras tanto, los establecimientos ubicados en hoteles o restaurantes están experimentando un crecimiento impresionante, con una tasa de crecimiento anual compuesta (TCAC) del 12.98%. Estos aprovechan eficazmente su clientela cautiva y extienden sus horarios de atención para aumentar los ingresos por metro cuadrado. Los establecimientos con enfoque turístico cuentan con un flujo constante de clientes y pueden fijar precios más altos. Por otro lado, los conceptos integrados con comercios están capitalizando las ventajas del flujo peatonal y los costos compartidos de infraestructura.
Nuestro análisis de segmentación geográfica revela oportunidades estratégicas en mercados aún desatendidos. En estos mercados, los desarrollos tradicionales independientes se enfrentan a desafíos inmobiliarios y restricciones de zonificación. Los restaurantes de servicio rápido (QSR) enfocados en el ocio son ágiles y se adaptan a las fluctuaciones estacionales de la demanda. Emplean personal flexible y modifican sus menús para satisfacer tanto las actividades recreativas como los gustos de los turistas. Cabe destacar que el cumplimiento normativo no es uniforme. Los distintos tipos de ubicaciones se enfrentan a desafíos específicos. Por ejemplo, los establecimientos de viajes y alojamiento suelen estar sujetos a una mayor supervisión, con regulaciones sanitarias y requisitos de accesibilidad más estrictos. Estos factores son cruciales para definir sus estrategias operativas y determinar dónde invierten su capital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: La aceleración de la entrega redefine las operaciones
En 2025, los servicios de comida para llevar dominaron el mercado con una cuota del 46.05%, lo que refleja hábitos de consumo arraigados y una mayor eficiencia operativa que impulsa la productividad y reduce la necesidad de mano de obra. Los canales de reparto a domicilio, con una sólida tasa de crecimiento anual compuesto (TCAC) del 13.12%, están transformando la economía de la comida rápida. Esta transformación se debe a las colaboraciones con plataformas de terceros y a las inversiones estratégicas en logística propia, lo que amplía su presencia geográfica. Mientras tanto, los servicios de comida en el local están evolucionando, mejorando el ambiente e integrando tecnología. Estas mejoras, junto con elementos experienciales únicos, no solo justifican precios más elevados, sino que también fomentan visitas más prolongadas por parte de los clientes.
Esta evolución en los tipos de servicio pone de relieve cambios de comportamiento duraderos, muchos de los cuales se aceleraron durante la pandemia. Hoy en día, la comodidad y la seguridad siguen siendo primordiales para determinar los hábitos de compra. Por otro lado, las cocinas fantasma se centran en la eficiencia de las entregas. Estas cocinas priorizan la eficiencia operativa sobre la experiencia del cliente, y para ello instalan centros especializados. Además, las normas de seguridad alimentaria, dictadas por la FDA y los departamentos de salud locales, varían según el tipo de servicio. En particular, las operaciones de entrega se enfrentan a requisitos más estrictos, que exigen un control preciso de la temperatura y un envasado adecuado. Estos requisitos, a su vez, influyen tanto en los costes operativos como en las opciones de diseño del menú.
Análisis geográfico
Las variaciones en el desempeño regional del mercado de restaurantes de servicio rápido (QSR) en EE. UU. se deben a la densidad demográfica, las condiciones económicas y las preferencias culturales, lo que genera distintas oportunidades de crecimiento en los diferentes segmentos geográficos. Los estados del sureste experimentan una rápida expansión, impulsada por el crecimiento poblacional, un clima empresarial favorable y menores costos operativos. Estos factores no solo atraen inversiones en franquicias, sino que también fomentan las iniciativas de expansión corporativa. Con un perfil demográfico más joven que conecta con los mercados objetivo de los QSR y una sólida infraestructura turística, el sureste está diversificando sus ubicaciones de QSR más allá de los formatos independientes tradicionales.
Los mercados occidentales, especialmente California, se enfrentan a desafíos derivados del cumplimiento normativo, en particular la ley AB 1228 sobre salarios y las estrictas normas ambientales. Estas regulaciones aumentan la complejidad y los costos operativos. Sin embargo, los mercados californianos ofrecen oportunidades para fijar precios elevados. Además, la pronta adopción de innovaciones tecnológicas en la región proporciona una ventaja competitiva a los operadores que invierten en sistemas avanzados. Impulsados por una base de consumidores cada vez más preocupada por su salud, los restaurantes de servicio rápido (QSR) de California están diversificando sus menús para incluir alternativas de origen vegetal e ingredientes orgánicos, que, a pesar de sus mayores costos de abastecimiento, generan mejores márgenes.
Las áreas metropolitanas del noreste cuentan con una densa base de clientes y una infraestructura de reparto bien establecida, lo que las convierte en ubicaciones privilegiadas para la expansión de cocinas fantasma y conceptos de restaurantes virtuales. Sin embargo, el mercado maduro de restaurantes de servicio rápido (QSR) del noreste exige estrategias de diferenciación y un posicionamiento premium para crecer. Los operadores priorizan la conveniencia, la calidad y la experiencia de marca por encima de la competencia en precio. Además, la influencia de las autoridades estatales y locales en las regulaciones implica que los marcos de cumplimiento varían considerablemente entre las distintas jurisdicciones. Esta variabilidad requiere flexibilidad operativa y experiencia legal, un desafío que las grandes cadenas con recursos administrativos especializados pueden afrontar con mayor facilidad.
Panorama competitivo
El mercado está moderadamente fragmentado, con líderes consolidados que ostentan una cuota de mercado significativa, mientras que los nuevos actores disruptivos aprovechan la tecnología y los modelos de servicio innovadores para capitalizar las oportunidades de crecimiento. McDonald's Corporation y Starbucks Corporation, gracias a su escala operativa, el reconocimiento de sus marcas y sus constantes inversiones en innovación, han erigido barreras que suponen un reto para sus competidores más pequeños.
Los operadores con sólidos recursos de capital están optando cada vez más por la automatización mediante IA, las plataformas de pedidos digitales y los sistemas de entrega optimizados, mejorando así tanto la eficiencia como la experiencia del cliente. Los principales actores del sector están centrando sus esfuerzos en la expansión de franquicias, la integración tecnológica y la diversificación de menús como sus principales estrategias de crecimiento. Existe un potencial sin explotar en mercados geográficos aún desatendidos, en categorías culinarias emergentes y en formatos de servicio innovadores como las cocinas fantasma, que reducen las barreras de entrada tradicionales.
Las solicitudes de patentes en automatización de alimentos y sistemas de pedidos digitales evidencian un auge en el desarrollo de propiedad intelectual, lo que sugiere futuras ventajas competitivas para los operadores con conocimientos tecnológicos. El cumplimiento de las regulaciones de la FDA y los departamentos de salud estatales no solo establece estándares operativos, sino que también exige inversión y experiencia constantes. Esta dinámica no solo fortalece a las empresas consolidadas con una infraestructura de cumplimiento, sino que también representa un obstáculo importante para las nuevas.
Líderes de la industria de restaurantes de servicio rápido en Estados Unidos
Doctor's Associates, Inc.
domino's pizza inc.
inspirar marcas, inc.
McDonald's Corporation
¡Mmm! Brands, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2024: Chipotle Mexican Grill anunció su expansión a más de 7,000 locales para 2030, lo que representa una agresiva estrategia de crecimiento respaldada por las ventas digitales que representan el 37% de los ingresos totales y las continuas inversiones en automatización, incluidos los sistemas robóticos Hyphen para las operaciones de ensamblaje de tazones.
- Septiembre de 2024: Starbucks Corporation lanzó un Plan de Reinvención de 3 millones de dólares centrado en la optimización de los pedidos móviles, la actualización de equipos y la mejora de la experiencia en tienda para abordar los desafíos operativos y mejorar los indicadores de satisfacción del cliente en toda su red.
- Agosto de 2024: McDonald's Corporation amplió los acuerdos de asociación con DoorDash y Uber Eats, integrando programas de fidelización y estrategias promocionales para captar una mayor cuota de mercado en el reparto a domicilio, al tiempo que optimizaba las relaciones con plataformas de terceros.
- Julio de 2024: Nathan's Famous anunció 100 nuevas ubicaciones de cocinas fantasma, principalmente dentro de tiendas Walmart, demostrando estrategias inmobiliarias innovadoras que aprovechan la infraestructura minorista existente para la expansión virtual de restaurantes.
Alcance del informe de mercado de restaurantes de servicio rápido en Estados Unidos
Panaderías, Hamburguesas, Helados, Cocinas a base de carne y Pizza se segmentan por Tipo de cocina. Cadenas de establecimientos y establecimientos independientes se segmentan por Tipo de establecimiento. Ocio, Alojamiento, Comercio minorista, Locales independientes y Viajes se segmentan por Ubicación.| Panaderías |
| Burger |
| Ice Cream |
| Cocinas a base de carne |
| Pizzería |
| Otras cocinas QSR |
| Puntos de venta encadenados |
| Puntos de venta independientes |
| Ocio |
| Alojamiento |
| Venta al Por Menor |
| Standalone |
| Viajes |
| Cenar en |
| Lo que aprendiste |
| Entrega |
| Cocina | Panaderías |
| Burger | |
| Ice Cream | |
| Cocinas a base de carne | |
| Pizzería | |
| Otras cocinas QSR | |
| Outlet | Puntos de venta encadenados |
| Puntos de venta independientes | |
| Ubicacion | Ocio |
| Alojamiento | |
| Venta al Por Menor | |
| Standalone | |
| Viajes | |
| Tipo de servicio | Cenar en |
| Lo que aprendiste | |
| Entrega |
Definición de mercado
- RESTAURANTES DE SERVICIO COMPLETO - Un establecimiento de restauración donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa.
- SERVICIOS RÁPIDOS RESTAURANTES - Un establecimiento de foodservice que brinda a los clientes comodidad, rapidez y oferta de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa.
- CAFÉS Y BARES - Un tipo de negocio de servicios de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos.
- COCINA EN LA NUBE - Una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes que cenen en el restaurante.
| Palabra clave | Definición |
|---|---|
| El atún blanco | Es una de las especies de atún más pequeñas que se encuentran en las seis poblaciones distintas conocidas a nivel mundial en los océanos Atlántico, Pacífico e Índico, así como en el Mar Mediterráneo. |
| carne de res Angus | Es carne vacuna derivada de una raza específica de ganado autóctono de Escocia. Requiere certificación de la American Angus Association para recibir la marca de calidad "Certified Angus Beef". |
| cocina asiática | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la china, india, coreana, japonesa, bengalí, del sudeste asiático, etc. |
| Valor promedio de la orden | Es el valor medio de todos los pedidos realizados por los clientes en un establecimiento de restauración. |
| Tocino | Es carne salada o ahumada que procede del lomo o costados de un cerdo. |
| Bares y Pubs | Es un establecimiento de bebidas que tiene licencia para servir bebidas alcohólicas para su consumo en el local. |
| Black angus | Es carne derivada de una raza de vacas de piel negra que no tienen cuernos. |
| BRC | Consorcio Británico de venta al público |
| Burger | Es un sándwich que consiste en una o más hamburguesas de carne de res cocida, colocadas dentro de un panecillo o bollo de pan rebanado. |
| Café | Es un establecimiento de restauración que sirve diversos refrescos (principalmente café) y comidas ligeras. |
| Cafés y bares | Es un tipo de negocio de servicio de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para el consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos. |
| Cappuccino | Es una bebida de café italiana que se prepara tradicionalmente con partes iguales de espresso doble, leche al vapor y espuma de leche al vapor. |
| ACIA | Agencia Canadiense de Inspección de Alimentos |
| Salida encadenada | Se refiere a un establecimiento de servicios de alimentos que comparte marcas, opera en varias ubicaciones, tiene una administración central y prácticas comerciales estandarizadas. |
| Tierno de pollo | Se refiere a la carne de pollo preparada a partir de los músculos pectorales menores de un ave de corral. |
| Cocina en la nube | Es una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes para cenar. |
| Cocktail | Es una bebida alcohólica mixta elaborada con un solo aguardiente o una combinación de aguardientes, mezclado con otros ingredientes como jugos, jarabes aromatizados, agua tónica, arbustos y amargos. |
| Edamame | Es un plato japonés preparado con soja (cosechada antes de que madure o endurezca) y cocida en su vaina. |
| EFSA | Autoridad Europea de Seguridad Alimentaria |
| ERS | Servicio de Investigación Económica del USDA |
| Espresso | Es una forma concentrada de café que se sirve en tragos. |
| cocina europea | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la italiana, francesa, alemana, inglesa, holandesa, danesa, etc. |
| FDA | Food and Drug Administration |
| Filete mignon | Es un corte de carne que se extrae del extremo más pequeño del lomo. |
| Filete de flanco | Es un corte de filete de res tomado del costado, que se encuentra delante del cuarto trasero de una vaca. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Franks | También conocida como frankfurt o Würstchen, es un tipo de salchicha ahumada muy condimentada popular en Austria y Alemania. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| restaurante de servicio completo | Se refiere a un establecimiento de servicio de alimentos donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa. |
| cocina fantasma | Se refiere a una cocina en la nube. |
| GLA | Superficie bruta alquilable |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Carne de res alimentada con cereales | Se trata de carne vacuna derivada de ganado que ha sido alimentado con una dieta suplementada con soja y maíz y otros aditivos. A las vacas alimentadas con cereales también se les pueden administrar antibióticos y hormonas de crecimiento para engordarlas más rápidamente. |
| Carne de vacuno alimentado a hierba | Es carne vacuna derivada de ganado que únicamente ha sido alimentado con pasto como alimento. |
| jamón | Se refiere a la carne de cerdo extraída de la pierna de un cerdo. |
| HoReCa | Hoteles, Restaurantes y Cafés |
| Salida Independiente | Se refiere a un establecimiento de servicios de alimentos que opera con un solo punto de venta o está estructurado como una pequeña cadena con no más de tres locales. |
| Jugo | Es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Latinoamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la mexicana, brasileña, argentina, colombiana, etc. |
| Café con Leche | Es un café a base de leche que se compone de uno o dos tragos de espresso, leche al vapor y una fina capa de leche espumosa. |
| Ocio | Se refiere al servicio de alimentos ofrecido como parte de un negocio recreativo, como estadios deportivos, zoológicos, cines y museos. |
| Alojamiento | Se refiere a la oferta de servicios de alimentación en hoteles, moteles, casas de huéspedes, casas de vacaciones, etc. |
| Macchiato | Es una bebida de café espresso con una pequeña cantidad de leche, normalmente espumosa. |
| Cocinas a base de carne | Esto incluye alimentos como pollo frito, bistec, costillas, etc. donde la carne es el ingrediente principal del plato. |
| Cocina del Medio Oriente | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la árabe, libanesa, iraní, israelí, etc. |
| Cóctel sin alcohol | Es una bebida mixta sin alcohol. |
| Mortadela | Es una salchicha italiana grande o fiambre elaborado con carne de cerdo curada al calor finamente picada o molida, que incorpora al menos un 15% de cubos pequeños de grasa de cerdo. |
| Norteamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la estadounidense, canadiense, caribeña, etc. |
| Pastrami | Se refiere a una carne de res ahumada muy condimentada, que generalmente se sirve en rodajas finas. |
| PDO | Denominación de Origen Protegida: Es el nombre de una región geográfica o zona específica que está reconocida por normas oficiales para producir determinados alimentos con características especiales relacionadas con su localización. |
| Pepperoni | Es una variedad americana de salami picante elaborado a partir de carnes curadas. |
| Pizzería | Es un plato hecho típicamente con masa de pan aplanada untada con una mezcla sabrosa que generalmente incluye tomates y queso y, a menudo, otros aderezos y horneado. |
| cortes primarios | Se refiere a las secciones principales de la canal. |
| Restaurante de servicio rapido | Se refiere a un establecimiento de servicio de alimentos que brinda a los clientes comodidad, rapidez y ofertas de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa. |
| Venta al Por Menor | Se refiere a un establecimiento de servicio de comidas dentro de un centro comercial. complejo comercial o un edificio inmobiliario comercial, donde también operan otros negocios. |
| Salchichón | Es un embutido curado formado por carne fermentada y secada al aire. |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Vieira | Es un marisco comestible que es un molusco con una concha acanalada en dos partes. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| Quiosco de autoservicio | Se refiere a un sistema de punto de venta (POS) de auto-pedido a través del cual los clientes realizan y pagan sus propios pedidos en los quioscos, lo que permite un servicio totalmente sin contacto y sin fricciones. |
| Zalamero | Es una bebida que se elabora colocando todos los ingredientes en un recipiente y procesándolos juntos, sin quitar la pulpa. |
| Cafeterías y teterías especializadas | Se refiere a un establecimiento de servicio de comidas que sirve únicamente varios tipos de té o café. |
| Standalone | Se refiere a restaurantes que cuentan con una infraestructura independiente y no conectada a ningún otro negocio. |
| Sushi | Es un plato japonés de arroz preparado con vinagre, generalmente con un poco de azúcar y sal, acompañado de una variedad de ingredientes, como mariscos, a menudo crudos, y verduras. |
| Viajes | Se refiere a ofertas de servicios de alimentos, como comida en aviones, comidas en trenes de larga distancia y servicios de alimentos en cruceros. |
| Cocina virtual | Se refiere a una cocina en la nube. |
| Carne Wagyu | Es carne vacuna derivada de cualquiera de las cuatro cepas de una raza de ganado japonés negro o rojo que es valorada por su carne muy veteada. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera para el valor promedio de los pedidos y se pronostica según las tasas de inflación previstas en los países.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




