

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
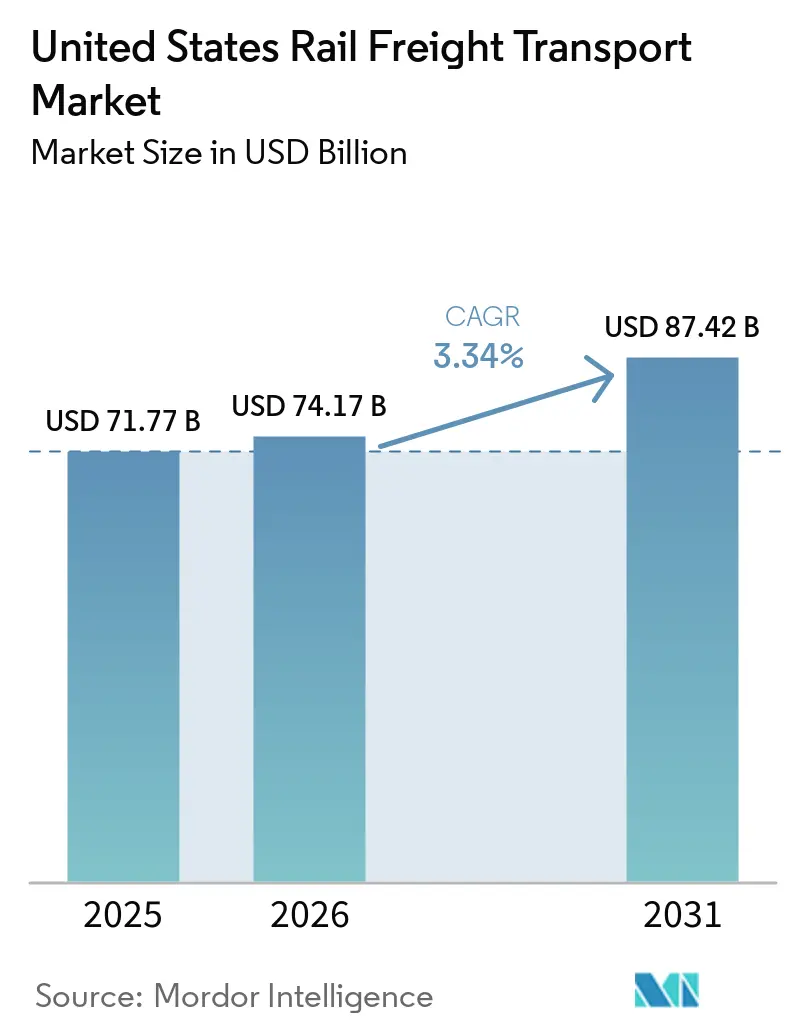
| Tamaño del mercado (2026) | USD 74.17 mil millones |
| Tamaño del mercado (2031) | USD 87.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.34% CAGR |
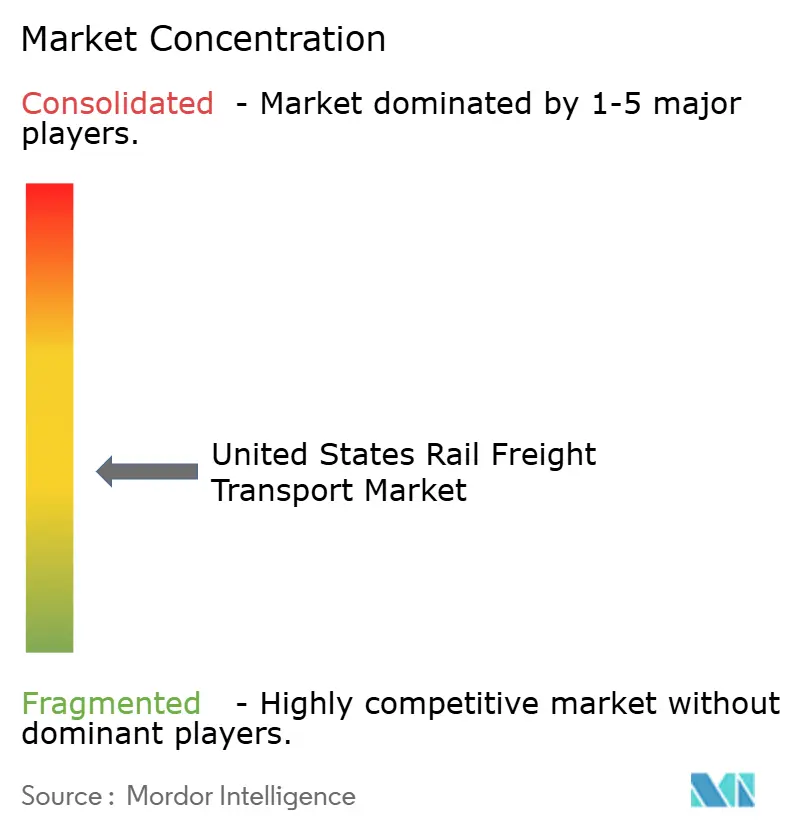
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del transporte ferroviario de mercancías en Estados Unidos realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de transporte ferroviario de mercancías de Estados Unidos se expanda de 71.77 millones de dólares en 2025 y 74.17 millones de dólares en 2026 a 87.42 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 3.34% entre 2026 y 2031.
El tráfico intermodal sigue siendo el motor de la expansión de los ingresos brutos, ya que los minoristas fortalecen las cadenas de suministro del comercio electrónico y trasladan más contenedores de importación desde las terminales costeras a los trenes del interior. Los transportistas están financiando rampas intermodales más grandes, extensiones de vías secundarias y proyectos de doble vía que alivian los cuellos de botella y aumentan la flexibilidad en los tiempos de giro, lo que les ayuda a proteger los precios en rutas donde el transporte por carretera aún ofrece ventajas de velocidad. Los flujos a granel también están cambiando: el grano ha aumentado para cubrir parte del déficit de carbón, mientras que la producción petroquímica de la Costa del Golfo está impulsando la demanda de vagones cisterna y animando a los ferrocarriles a invertir en equipos con certificación para materiales peligrosos. La inversión federal persistente, especialmente a través de las subvenciones de la Ley de Inversión en Infraestructura y Empleo, reduce el costo de la modernización y apoya tecnologías avanzadas de manejo de trenes que pueden aumentar la productividad de los activos incluso cuando la plantilla se estabiliza. El enfoque competitivo está cambiando del puro control de costos a la confiabilidad del servicio; los operadores que combinan la disciplina del Ferrocarril Programado de Precisión con herramientas de visibilidad de cara al cliente parecen estar mejor posicionados para obtener carga discrecional en los próximos cinco años.
Conclusiones clave del informe
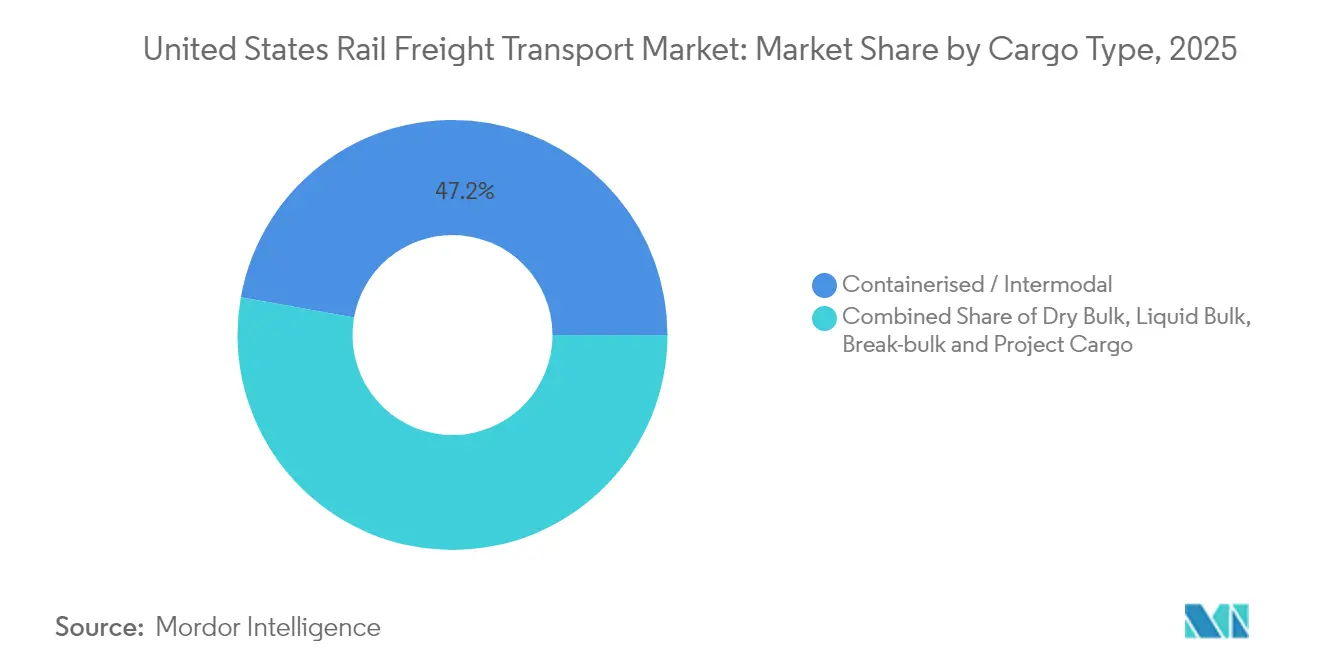
- Por tipo de carga, el intermodal capturó el 47.20 % de la participación de mercado del transporte de carga ferroviaria de los Estados Unidos en 2025, mientras que se espera que la carga fraccionada y la carga de proyecto dentro del tamaño del mercado del transporte de carga ferroviaria de los Estados Unidos se expanda a una CAGR del 6.82 % hasta 2031.
- Por tipo de servicio, los servicios básicos de transporte generaron el 88.40 % de la participación de mercado del transporte de carga ferroviaria de los Estados Unidos en 2025, mientras que se prevé que el tamaño del mercado del transporte de carga ferroviaria de los Estados Unidos vinculado a los servicios aliados crezca a una CAGR del 7.02 % hasta 2031.
- Por sector de usuario final, Minería y Minerales representó el 21.60 % de la cuota de mercado del transporte ferroviario de mercancías en Estados Unidos en 2025, y se prevé que el tamaño del mercado del transporte ferroviario de mercancías en Estados Unidos vinculado al comercio minorista y los bienes de consumo de alta rotación avance a una tasa de crecimiento anual compuesta del 7.88 % hasta 2031.
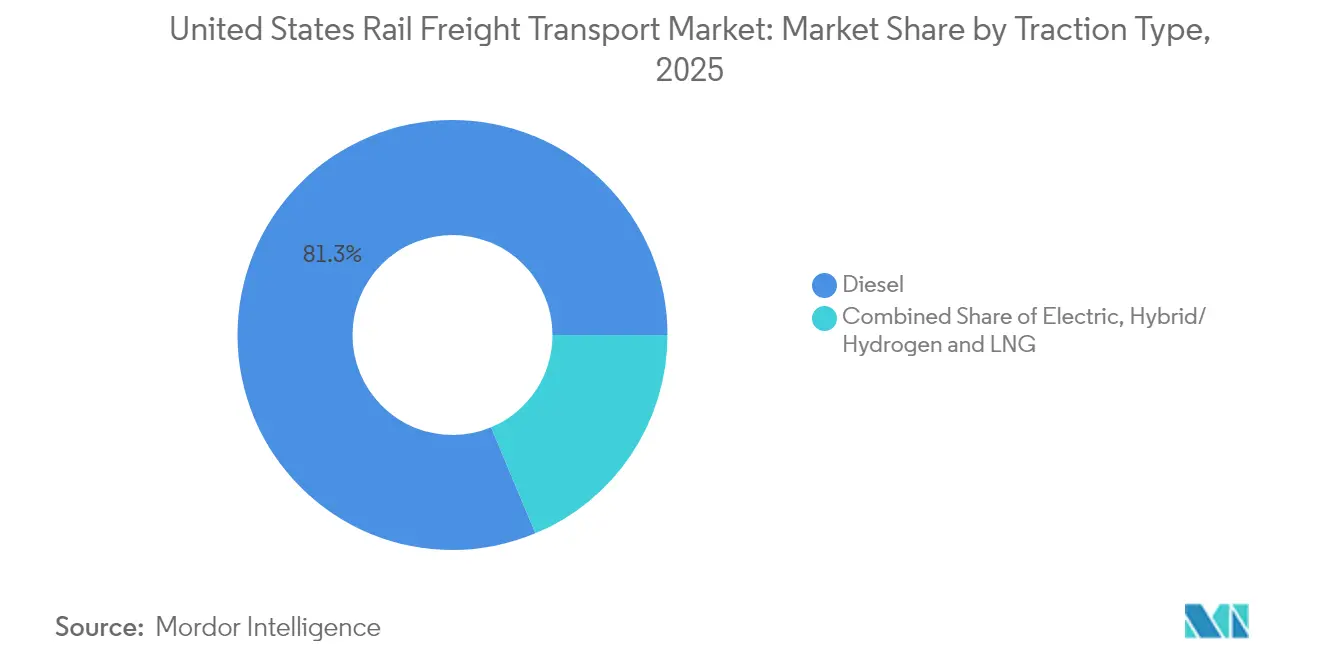
- Por tipo de tracción, las locomotoras diésel representaron el 81.30 % de la participación de mercado del transporte de carga ferroviaria de los Estados Unidos en 2025, sin embargo, se prevé que el tamaño del mercado del transporte de carga ferroviaria de los Estados Unidos para la locomoción híbrida/hidrógeno y GNL aumente a una CAGR del 10.05 % hasta 2031.
- Por destino, los movimientos nacionales representaron el 80.70 % de la participación de mercado del transporte de mercancías por ferrocarril de los Estados Unidos en 2025, mientras que se prevé que el tamaño del mercado del transporte de mercancías por ferrocarril de los Estados Unidos para el tráfico transfronterizo aumente a una CAGR del 8.25 % durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del transporte de mercancías por ferrocarril en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los volúmenes intermodales impulsados por el comercio electrónico | + 0.8% | Centros de la Costa Oeste, Suroeste e Interior | A medio plazo (3-4 Años) |
| Auge petroquímico de la Costa del Golfo | + 0.4% | Costa del Golfo de Texas y Luisiana | A medio plazo (3-4 Años) |
| Mejoras del corredor financiadas por el IIJA | + 0.6% | A nivel nacional; énfasis en el Corredor Noreste y rutas de carga clave | A largo plazo (≥ 5 Años) |
| Flujos transfronterizos de granos desde Canadá | + 0.3% | Estados fronterizos del norte, Alto Medio Oeste | Corto plazo (≤ 2 Años) |
| El resurgimiento del carbón doméstico ante los altos precios del gas | + 0.2% | Cuenca del río Powder, Apalaches | Corto plazo (≤ 2 Años) |
| Eficiencias de costos en ferrocarriles programados con precisión | + 0.5% | Nacional | A medio plazo (3-4 Años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los volúmenes intermodales impulsados por el comercio electrónico
El transporte de mercancías en contenedores sigue siendo el motor de crecimiento del mercado estadounidense de transporte ferroviario de mercancías, con un aumento interanual del 8.5 % en el total de unidades intermodales en 2024. Los transportistas de clase I han acelerado las iniciativas de rampas temporales y el desarrollo de puertos interiores para captar las importaciones de comercio electrónico que fluyen a través de las puertas de entrada de la Costa Oeste y el Suroeste. Dado que los minoristas omnicanal programan la reposición de inventario en plazos diarios, la puntualidad se está volviendo tan vital como el precio. Una consecuencia clara es la ubicación de nuevos centros de distribución en emplazamientos con servicio ferroviario en anillos urbanos secundarios, lo que alarga el tramo de transporte y desvía la ecuación de costos hacia el transporte ferroviario.
El auge petroquímico de la Costa del Golfo impulsa el tráfico de vagones cisterna
Los complejos petroquímicos a lo largo de la costa entre Texas y Luisiana registraron un aumento de producción del 4.2 % en 2024, y los envíos ferroviarios de productos químicos aumentaron aproximadamente un 3.5 % interanual, superando el crecimiento general del transporte de mercancías. Tan solo la expansión de Baytown de ExxonMobil, valorada en 2 millones de dólares, está incrementando la producción de productos químicos especializados en un 40 %, impulsando el movimiento adicional de materias primas entrantes y productos salientes. La terminal petrolera marítima de aguas profundas planificada en Freeport, Texas, aprobada por la Administración Marítima, reestructurará aún más los corredores de vagones cisterna al aumentar la capacidad para cargar 2 millones de barriles de crudo al día. La creciente densidad de tráfico está impulsando a las navieras a invertir en vías dobles y expansiones de patios para evitar puntos críticos.
Flujos transfronterizos de granos de Canadá a Estados Unidos
Los ingresos de Canadian National por granos y fertilizantes aumentaron un 9 % en el tercer trimestre de 2024 gracias a una sólida cosecha en EE. UU. Los movimientos de granos por ferrocarril de Canadá a EE. UU. superaron los 6.9 millones de toneladas métricas ese año, lo que reforzó el papel del ferrocarril en el comercio transfronterizo. La red de línea única creada por Canadian Pacific Kansas City (CPKC) está preparada para agregar más capacidad, con un plan de contingencia invernal que apunta a 685 000 toneladas semanales cuando Thunder Bay esté libre de hielo [1] Canadian Pacific Kansas City, “Fortalecimiento de la resiliencia: Informe de contingencia invernal 2024–2025”, Canadian Pacific Kansas City, cpkcr.com . El aumento del rendimiento fortalece la integración de la cadena de suministro entre los elevadores de granos de las praderas y los procesadores del Medio Oeste, lo que aumenta la utilización de vagones para los transportistas.
El resurgimiento del carbón doméstico ante los altos precios del gas
Los picos temporales en los precios del gas natural impulsaron un aumento del 3.2 % de invierno a invierno en la quema de carbón en las centrales eléctricas, y alrededor del 70 % de ese carbón se transporta por ferrocarril [2] Administración de Información Energética de EE. UU., “Los envíos de carbón de EE. UU. aumentaron ligeramente en 2022 a medida que las centrales eléctricas reabastecieron sus reservas”, Administración de Información Energética de EE. UU., eia.gov . Los ferrocarriles optaron por mantener la capacidad activa en la Cuenca del Río Powder, valorando la opcionalidad sobre los recortes de costos inmediatos. El repunte respalda la economía de la red porque las rutas de carbón a menudo subsidian las rutas de carga mixta, aunque los operadores siguen siendo cautelosos a la hora de invertir nuevo capital en corredores en declive. Este comportamiento sugiere que la resiliencia del flujo de caja, más que el crecimiento a largo plazo, motiva a los transportistas a mantener la capacidad de carbón.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Declive estructural de la energía a base de carbón | -0.7% | regiones productoras de carbón | A largo plazo (≥ 5 Años) |
| Problemas de confiabilidad del servicio | -0.6% | Corredores congestionados a nivel nacional | A medio plazo (3-4 Años) |
| Disputas sobre contratos laborales e inflación salarial | -0.4% | Nacional | A medio plazo (3-4 Años) |
| Regulaciones más estrictas sobre materiales peligrosos y líquidos inflamables | -0.3% | Costa del Golfo, principales corredores energéticos | A medio y largo plazo (3-5 Años) |
| Fuente: Inteligencia de Mordor | |||
Declive estructural de la energía a carbón en EE. UU.
Los envíos de carbón cayeron un 13.6 % en 2024, alcanzando su volumen más bajo desde 1988, y la Administración de Información Energética prevé que la participación del carbón en la generación se reduzca al 15 % para 2030. Los transportistas de clase I gestionan la recesión permitiendo que los vagones de carbón especializados se retiren por desgaste, mientras redirigen el capital hacia proyectos diversificados de transporte a granel e intermodal. Dado que las rutas de carbón históricamente subsidiaban el mantenimiento de la red, su declive requiere ajustes de tarifas en otros productos básicos, lo que afecta sutilmente la capacidad general de fijación de precios.
Problemas de confiabilidad del servicio Cambio del modo de conducción al transporte por carretera
Las encuestas del Journal of Commerce muestran que muchos clientes ferroviarios permanecieron insatisfechos con el rendimiento del segundo semestre de 2, atribuyéndose a la pérdida de recogidas y a tiempos de tránsito irregulares. Los transportistas advirtieron a los reguladores que la debilidad del servicio ferroviario amenaza la economía en general, lo que provocó audiencias en el Congreso y solicitudes de intervención de la Junta de Transporte Terrestre. Parte del transporte de carga se ha trasladado al transporte por carretera a pesar del aumento de las tarifas de flete, lo que subraya la importancia que otorgan los transportistas a la fiabilidad. Los transportistas han comenzado a publicar informes en tiempo real y a recontratar personal para estabilizar terminales clave, lo que indica una postura más proactiva en la recuperación del servicio.
Análisis de segmento
Tipo de carga: El intermodal lidera el crecimiento en medio de la evolución de la combinación de productos básicos
El transporte intermodal representa el 47.20 % del mercado de transporte ferroviario de mercancías de Estados Unidos en 2025, lo que refleja el dominio del segmento a medida que el comercio electrónico y el abastecimiento global transforman las cadenas de suministro. El crecimiento del volumen, del 8.5 % en 2024, confirma que el tráfico de contenedores sigue siendo el principal motor de la expansión de vagones. La productividad de las terminales, más que la velocidad de la línea principal, se perfila como la limitación; por lo tanto, BNSF y Union Pacific han priorizado la nueva capacidad de rampa en Chicago y Phoenix para mantener intacta la velocidad de los trenes de carga.
El transporte a granel seco es el siguiente segmento más grande; sin embargo, la disminución del 13.6 % del carbón ha desplazado su mezcla interna hacia granos y agregados. Los vagones de grano aumentaron interanualmente, amortiguando la pérdida de ingresos del carbón y destacando la importancia de los flujos agrícolas reportados por el Servicio de Comercialización Agrícola. El transporte a granel líquido se beneficia del aumento de la producción petroquímica, mientras que la carga fraccionada y la carga de proyecto, aunque las más pequeñas, muestran la tasa de crecimiento anual compuesta (TCAC) prevista más rápida, del 6.82 %, gracias al transporte ferroviario de componentes de energía renovable. La evolución de la mezcla de materias primas indica que los ferrocarriles deben mantener una flota de vagones flexible para gestionar las diversas necesidades de carga de los distintos tipos de carga.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Tipo de servicio: Los servicios aliados cobran impulso en la logística integrada
Los servicios de transporte representan aproximadamente el 88.40 % del tamaño del mercado en 2025, pero se prevé que los servicios aliados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.02 % hasta 2031. El crecimiento en almacenamiento, transbordo y mantenimiento de vagones refleja la demanda de los transportistas de soluciones logísticas integrales que reduzcan las transferencias. Al agrupar estos servicios, los transportistas generan flujos de ingresos más sólidos y mejoran la utilización de los vehículos, lo que indirectamente eleva los márgenes.
La alianza de BNSF con Genesee & Wyoming para Shortline Select demuestra cómo las compañías de transporte de larga distancia aprovechan el alcance de la red para apoyar a ferrocarriles más pequeños y ampliar la oferta de transbordo. Los ferrocarriles también están invirtiendo en software de mantenimiento predictivo para reducir los tiempos de reparación, liberando recursos para tráfico de mayor rendimiento. En conjunto, estas tendencias implican que los servicios aliados superarán el crecimiento de los ingresos del transporte principal, lo que mejorará la resiliencia general del sector.
Industria del usuario final: El comercio minorista y los bienes de consumo de alta rotación rompen el dominio tradicional
El sector de Minería y Minerales representa una cuota de mercado del 21.60 % del volumen de transporte ferroviario de mercancías en 2025, impulsado por el tráfico residual de carbón y el aumento de los envíos de minerales críticos. El sector de Agricultura y Alimentación conserva una cuota significativa, gracias a las configuraciones de trenes unitarios para el transporte de granos que ofrecen un bajo coste por tonelada. Cabe destacar que la expansión transfronteriza del transporte de granos ha fortalecido las perspectivas de este segmento.
Se prevé que el sector minorista y de bienes de consumo de alta rotación registre una tasa de crecimiento anual compuesta (TCAC) del 7.88 % hasta 2031, lo que lo convierte en la categoría de usuario final de mayor crecimiento. El sector de petróleo, gas y productos químicos se ve impulsado por las inversiones en la Costa del Golfo, mientras que el sector manufacturero y automotriz muestra una variabilidad específica según el corredor, vinculada a los horarios de las plantas. Este mosaico de demanda diversificada reduce la ciclicidad y favorece una inversión de capital estable en toda la red ferroviaria.
Tipo de tracción: Híbrido/Hidrógeno y GNL Acelera en medio del impulso de la descarbonización
La tracción diésel mantiene una participación de mercado del 81.30%, pero se proyecta que la tracción híbrida/hidrógeno y GNL crecerá a una CAGR del 10.05% entre 2026 y 2031. El prototipo de locomotora de hidrógeno de CSX, desarrollado con CPKC, muestra la evolución de la industria hacia una fuerza motriz con menores emisiones.
El demostrador híbrido de batería y electricidad de Union Pacific prevé un aumento de hasta el 80 % en la eficiencia de combustible en servicio en patio. Los primeros resultados sugieren que la hibridación se intensificará primero en el cambio de funciones antes de pasar a las asignaciones principales, lo que podría impulsar las cadenas de suministro nacionales de baterías e hidrógeno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Destino: El crecimiento transfronterizo internacional supera al nacional
Los movimientos nacionales representan el 80.70 % del tamaño del mercado de 2025, pero se prevé que el tráfico transfronterizo se expanda a una CAGR del 8.25 % hasta 2031. La red CPKC proporciona el único servicio ferroviario de línea única que conecta Canadá, Estados Unidos y México, lo que reduce los tiempos de tránsito y las demoras fronterizas.
Un corredor conjunto CPKC-CSX que conecta México, Texas y el sureste añadirá opciones a los exportadores y ajustará los horarios de servicio. El crecimiento de las exportaciones agrícolas refrigeradas y la deslocalización de productos automotrices impulsa el aumento sostenido del volumen internacional, lo que implica que los transportistas seguirán invirtiendo en puertos que cumplan con los requisitos aduaneros y equipos de temperatura controlada.
Panorama regulatorio
La Junta de Transporte de Superficie (STB, por sus siglas en inglés) regula el transporte ferroviario en Estados Unidos y ha estado perfeccionando las normas relativas a la transparencia y el acceso a la red. El 8 de mayo de 2026, la STB emitió una norma definitiva que elimina la obligación de presentar informes complementarios sobre el Control Positivo de Trenes (PTC, por sus siglas en inglés) para las compañías ferroviarias de Clase I. Este cambio entró en vigor el 7 de junio de 2026, y el organismo regulador amplió las herramientas de visualización de datos de rendimiento en 2026 para mejorar la visibilidad y la rendición de cuentas.
En enero de 2026, la Junta de Servicios de Telecomunicaciones (STB) abrió el expediente EP 788 para considerar la derogación de la Parte 1144 del Título 49 del Código de Regulaciones Federales (CFR) sobre conmutación recíproca, con el objetivo de restablecer la discreción caso por caso según las normas legales. Para julio de 2026, la STB también estableció dos métricas semanales adicionales, la Hora Estimada de Llegada Original (OETA) y la Disponibilidad de Conexión a Internet (ISP), para mejorar la visibilidad del servicio.
Análisis de la cadena de valor
La cadena de valor del transporte ferroviario de mercancías en Estados Unidos abarca la generación de carga, los servicios de origen, el transporte principal en redes de Clase I y los servicios de destino, como el transporte intermodal y el transporte terrestre. Los transportistas y los operadores logísticos externos (3PL) contratan cada vez más paquetes de servicios que combinan almacenamiento, maniobras, coordinación del mantenimiento de vagones y vías, y transbordo para reducir las transferencias entre corredores.
La capacidad y la fiabilidad están determinadas por los programas de inversión de las compañías navieras. BNSF anunció un plan de inversión para 2026 por un total de 3.6 millones de dólares, que incluye 2.8 millones para mantenimiento y 358 millones para proyectos de expansión y mejora de la eficiencia, como el Barstow International Gateway, una terminal intermodal en el área de Phoenix, y la ampliación de las terminales en Galesburg, Illinois, y Winslow, Arizona. Algunas navieras de Clase I también indicaron presupuestos de inversión para 2026 inferiores a los de 2025 tras completar importantes inversiones en capacidad y flota, lo que refleja una tendencia a optimizar el rendimiento de los activos existentes.
Panorama competitivo
Siete ferrocarriles de Clase I representan el 94 % de los ingresos por transporte de mercancías de la industria, lo que refleja una estructura consolidada respaldada por un amplio kilometraje de vías. Fusiones recientes, en particular la formación de CPKC por parte de Canadian Pacific y Kansas City Southern, demuestran la intención de las compañías de transporte de asegurar redes contiguas que reduzcan las transferencias de intercambio y maximicen la rotación de activos. La adquisición de Iowa Northern Railway por parte de Canadian National en 2025 destaca aún más las adquisiciones regionales específicas como un vehículo de crecimiento rentable.
La competencia se centra cada vez más en la fiabilidad del servicio y la transparencia digital, más que solo en el precio. Los ferrocarriles con portales de clientes robustos que ofrecen rastreo en tiempo real están ganando terreno en el transporte discrecional de mercancías, especialmente en rutas de corta distancia, donde el transporte por carretera sigue siendo una opción viable. Las ventajas de coste impulsadas por el PSR otorgan a los operadores históricos poder de fijación de precios; sin embargo, cualquier fallo en la puntualidad puede provocar cambios rápidos de modo de transporte, lo que motiva a los transportistas a reinvertir en patios y tripulaciones.
La diferenciación tecnológica es una palanca competitiva en auge. Los operadores que equipan vagones con sensores inteligentes para el mantenimiento predictivo reportan una mayor disponibilidad de activos, lo que promocionan como una garantía para los transportistas que exigen plazos de entrega ajustados. Los proyectos piloto de tracción alternativa (hidrógeno, baterías eléctricas, GNL mezclado) ofrecen a los transportistas reducciones mensurables de emisiones de Alcance 3, lo que podría influir en la elección de modos de transporte para los propietarios de carga con concienciación sobre el carbono. Las líneas regionales más pequeñas y de corta distancia responden especializándose en servicios de primera y última milla que alimentan las redes de Clase I, creando un ecosistema colaborativo donde la tecnología y el servicio complementan la geografía.
Líderes de la industria del transporte de mercancías por ferrocarril en Estados Unidos
Ferrocarril Union Pacific
Ferrocarril BNSF
Transporte CSX
Ferrocarril del sur de Norfolk
Pacífico canadiense Kansas City
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Union Pacific y Norfolk Southern presentaron la primera parte de sus respuestas a la solicitud de información adicional de la Junta de Transporte de St. Louis (STB) del 28 de mayo de 2026 sobre la fusión, dirigida a la Terminal Railroad Association of St. Louis, Kansas City Terminal Railway y TTX Company. Esta actividad regulatoria incrementa el escrutinio y los requisitos de información, lo que puede influir en el proceso de fusión y afectar las implicaciones para la red intermodal y el poder de fijación de precios.
- Mayo de 2026: Union Pacific y Norfolk Southern vieron cómo la Junta de Transporte de Nueva Gales del Sur (STB) aceptaba la solicitud de fusión revisada para su consideración, aunque el proceso quedaba en suspenso a la espera de información complementaria. Este hito indica una posible vía hacia la consolidación transcontinental, con implicaciones para los transportistas y sus competidores en cuanto a opciones de servicio y dinámica competitiva.
- Abril de 2026: Union Pacific y Norfolk Southern presentaron una solicitud primaria revisada ante la Junta de Transporte de Superficie para la adquisición y el control de Norfolk Southern por 85 mil millones de dólares. Esta solicitud plantea una posible reestructuración del mercado, con expectativas de cambios en la capacidad y los precios que afectarán tanto al transporte intermodal como al de larga distancia.
Alcance y metodología
El transporte de carga por ferrocarril es el uso de ferrocarriles y trenes para transportar carga por tierra. Se puede utilizar para el transporte de varios tipos de mercancías o en el camino entre el remitente y el destino previsto.
El mercado de transporte de carga por ferrocarril de los Estados Unidos está segmentado por tipo de carga (en contenedores (incluye intermodal), no en contenedores, granel líquido), por destino (nacional, internacional) y por tipo de servicio (transporte, servicios relacionados con el transporte (mantenimiento de Vagones y Vías Ferroviarias, Cambio de Carga y Almacenamiento)). El informe ofrece el tamaño del mercado y las previsiones para el mercado Transporte de mercancías por ferrocarril de EE. UU. en valor (miles de millones de dólares) para todos los segmentos anteriores. El impacto de la pandemia de COVID-19 también se cubre en el informe.
Por tipo de carga
| Contenedorizado / Intermodal |
| Carga seca a granel (carbón, minerales, granos) |
| Graneles líquidos (crudo, productos químicos) |
| Carga fraccionada y carga de proyecto |
Por tipo de servicio
| Transporte |
| Servicios Afines al Transporte (Mantenimiento de Vagones y Vías Férreas, Trasbordo de Carga y Almacenamiento) |
Por industria del usuario final
| Minería y minerales |
| Petróleo, gas y productos químicos |
| Agricultura y Alimentación |
| Fabricación y automoción |
| Comercio minorista y bienes de consumo |
| Materiales de construcción y otros |
Por tipo de tracción
| Diesel |
| Eléctrico |
| Híbrido / Hidrógeno y GNL |
Por destino
| Nacional |
| Internacional / Transfronterizo |
| Por tipo de carga | Contenedorizado / Intermodal |
| Carga seca a granel (carbón, minerales, granos) | |
| Graneles líquidos (crudo, productos químicos) | |
| Carga fraccionada y carga de proyecto | |
| Por tipo de servicio | Transporte |
| Servicios Afines al Transporte (Mantenimiento de Vagones y Vías Férreas, Trasbordo de Carga y Almacenamiento) | |
| Por industria del usuario final | Minería y minerales |
| Petróleo, gas y productos químicos | |
| Agricultura y Alimentación | |
| Fabricación y automoción | |
| Comercio minorista y bienes de consumo | |
| Materiales de construcción y otros | |
| Por tipo de tracción | Diesel |
| Eléctrico | |
| Híbrido / Hidrógeno y GNL | |
| Por destino | Nacional |
| Internacional / Transfronterizo |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de transporte de mercancías por ferrocarril en Estados Unidos?
El tamaño del mercado será de USD 74.17 mil millones en 2026.
¿Qué tan rápido se espera que crezca el mercado hasta 2031?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 3.34 % entre 2026 y 2031.
¿Qué tipo de carga posee la mayor participación de mercado?
Los contenedores intermodales lideran el transporte con una participación del 47.20 % del volumen total de carga ferroviaria.
¿Cómo afectará la Ley de Inversión en Infraestructura y Empleo al transporte de mercancías por ferrocarril?
Las subvenciones del IIJA están financiando mejoras de vías, separaciones de niveles y extensiones de apartaderos que aumentarán la capacidad y mejorarán la confiabilidad en los corredores nacionales.
¿Qué industria de usuarios finales se prevé que crecerá más rápido?
Se espera que el comercio minorista y los bienes de consumo de rápido movimiento registren la CAGR más alta hasta 2031 debido a la demanda impulsada por el comercio electrónico.
¿Qué tecnologías están adoptando los ferrocarriles de Clase I para reducir las emisiones?
Los transportistas están probando locomotoras de combustible de hidrógeno, híbridos eléctricos de batería y motores con capacidad de GNL para reducir las emisiones de gases de efecto invernadero y mejorar la eficiencia del combustible.


