

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
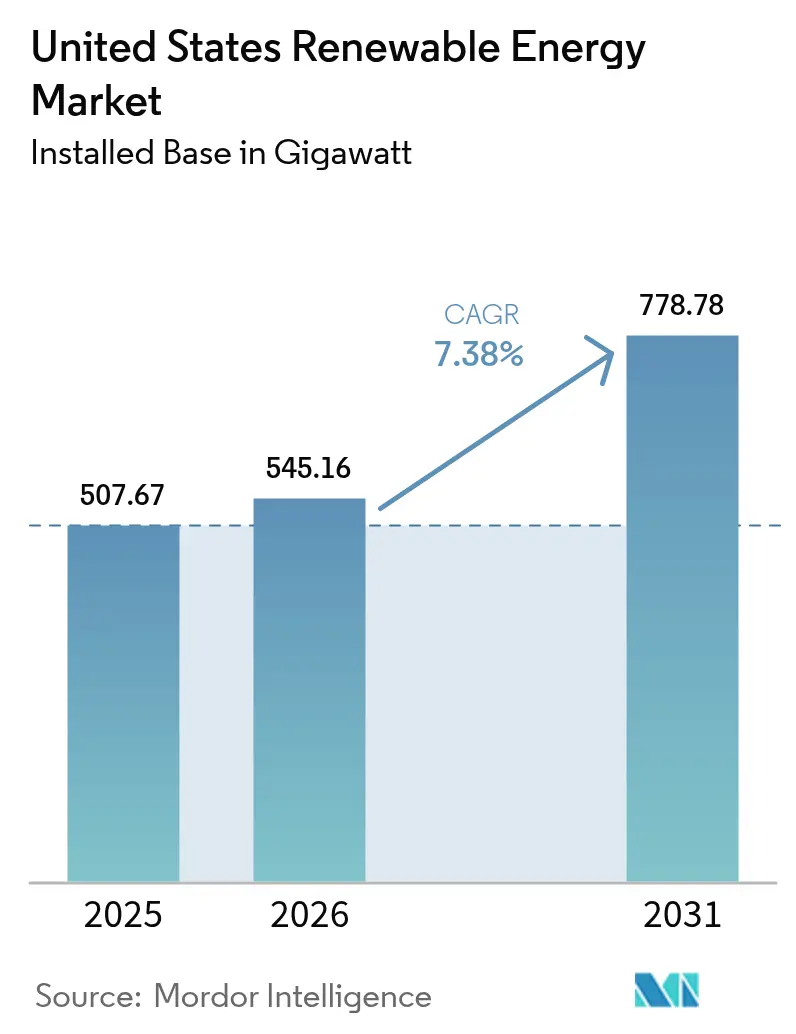
| Volumen de mercado (2026) | 545.16 gigavatio |
| Volumen de mercado (2031) | 778.78 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 7.38% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energías renovables de Estados Unidos por Mordor Intelligence
El tamaño del mercado de energías renovables de Estados Unidos se valoró en 507.67 gigavatios en 2025 y se estima que crecerá de 545.16 gigavatios en 2026 a 778.78 gigavatios en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.38 % durante el período de previsión (2026-2031).
Los incentivos federales bajo la Ley de Reducción de la Inflación, las fuertes caídas de costos en equipos solares fotovoltaicos y eólicos, y los compromisos corporativos récord de electricidad limpia impulsan un ciclo de inversión que ya no depende únicamente de subsidios. Las reformas en la transmisión, las estructuras de proyectos que combinan baterías y energías renovables, y la expansión de la industria nacional fortalecen aún más la economía del mercado estadounidense de energías renovables. La energía solar ostenta la principal cuota tecnológica, con un 41.2%, mientras que la energía eólica sigue siendo un recurso fundamental, y las soluciones de almacenamiento aceleran la flexibilidad de la red. Las empresas de servicios públicos aún dominan la capacidad instalada, pero los recursos distribuidos en hogares y empresas crecen rápidamente, transformando los modelos de ingresos e impulsando la innovación en servicios en todo el mercado estadounidense de energías renovables.
Conclusiones clave del informe
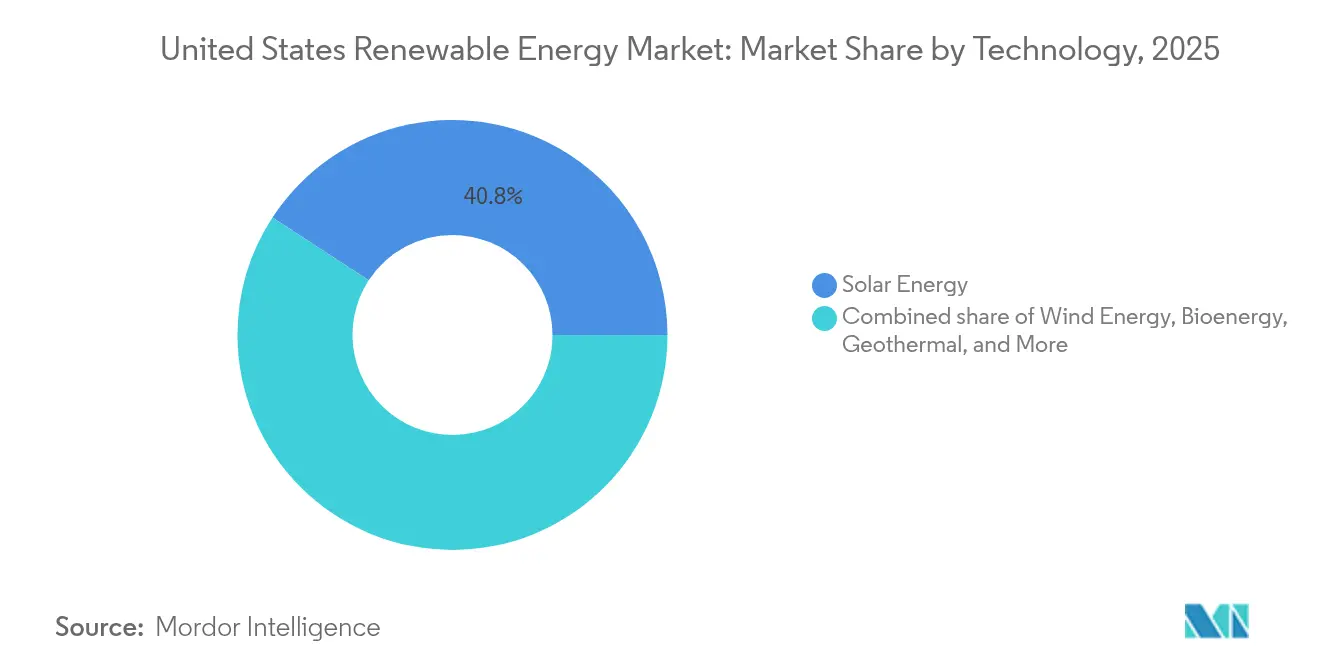
- Por tecnología, la energía solar representó el 40.80% de la participación del mercado de energía renovable de EE. UU. en 2025 y se proyecta que crecerá a una CAGR del 12.05% hasta 2031.
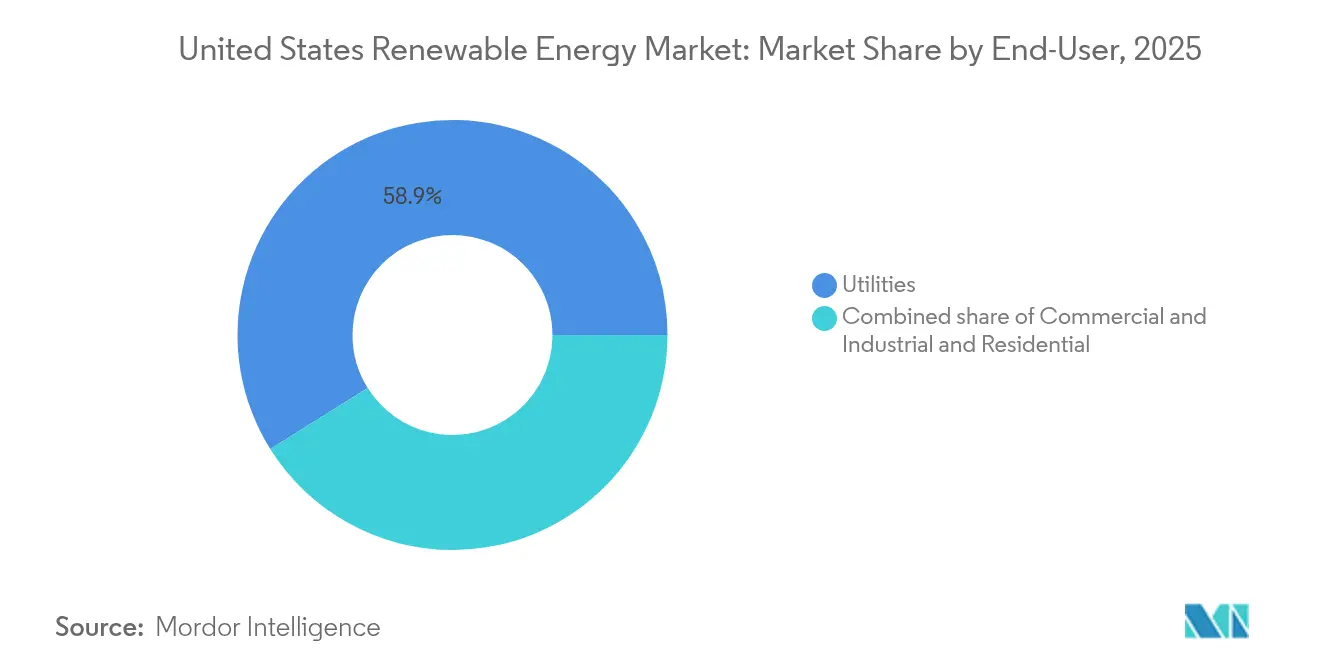
- Por usuario final, las empresas de servicios públicos representaron una participación en los ingresos del 58.90 % del tamaño del mercado de energía renovable de EE. UU. en 2025, mientras que se espera que el segmento residencial avance a una CAGR del 13.95 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energías renovables en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prórroga de los créditos fiscales federales a la inversión y la producción | + 1.20% | Nacional, con beneficios concentrados en estados con alta demanda solar | Mediano plazo (2-4 años) |
| Disminución rápida del LCOE de la energía solar, fotovoltaica y eólica | + 1.60% | Nacional, con variaciones regionales según la calidad del recurso | Largo plazo (≥ 4 años) |
| Objetivos de compras corporativos Net-Zero y RE100 | + 1.40% | Nacional, concentrado en regiones de sedes corporativas | Mediano plazo (2-4 años) |
| Aumento de la manufactura vinculado a la Ley de Reducción de la Inflación | + 0.90% | Regional, centrado en los estados con centros de fabricación | Largo plazo (≥ 4 años) |
| Tecnologías que mejoran la red eléctrica y permiten una mayor penetración de las energías renovables | + 0.80% | Nacional, con prioridad en estados con alta penetración de renovables | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prórroga de los créditos fiscales federales a la inversión y la producción
La certeza a largo plazo hasta 2032 para el crédito fiscal de inversión del 30 % en energía solar y el crédito fiscal de producción de USD 26 por MWh para energía eólica mantiene el mercado de energía renovable de EE. UU. en un calendario de crecimiento constante, evitando el patrón histórico de auge y caída. (1) Departamento de Energía de EE. UU., “Inflation Reduction Act 2022 Resources for Solar”, energy.gov Las bonificaciones de contenido nacional aumentan los créditos efectivos en 10 puntos porcentuales y ya han fomentado un aumento del 40 % en la producción de paneles solares de EE. UU. durante 2024. Los créditos de fabricación escalonados, con un valor de hasta USD 0.07 por vatio para células solares, mejoran aún más la economía de los proyectos y anclan nuevas fábricas en estados industriales tradicionales, ampliando los beneficios de la base impositiva del mercado de energía renovable de EE. UU.
Disminución rápida del LCOE de la energía solar, fotovoltaica y eólica
La energía solar a gran escala alcanzó los 0.048 USD por kWh y la energía eólica terrestre los 0.033 USD por kWh en 2024, ambas por debajo de los precios del gas de ciclo combinado sin subsidios. (2) Laboratorio Nacional de Energías Renovables, “Base Tecnológica Anual 2024”, nrel.gov Las turbinas más grandes, las arquitecturas de celdas de alta densidad y la optimización de la cadena de suministro comprimen los costos de capital, mientras que los accesorios de almacenamiento de energía convierten la producción variable en energía gestionable. Los compradores corporativos consideran estos precios decrecientes como una cobertura contra la volatilidad de los combustibles fósiles, lo que impulsa la cartera de proyectos del mercado de energías renovables de EE. UU. y crea flujos de ingresos predecibles para los inversores.
Objetivos de compras corporativos Net-Zero y RE100
Los contratos corporativos totalizaron 23.7 GW en 2024, gracias a la adopción por parte de más de 400 empresas de compromisos de cero emisiones netas o RE100. Las empresas tecnológicas Amazon, Meta y Google firmaron acuerdos por más de 8 GW, liderando modelos de suministro sin emisiones de carbono 24/7. Los acuerdos virtuales de compra de energía (PPA) dominan ahora las estructuras de transacción, lo que permite a los compradores adquirir nueva capacidad en cualquier punto de la red y diversifica la cartera de clientes del mercado estadounidense de energías renovables.
Repunte de la manufactura vinculado a la Ley de Reducción de la Inflación
Desde 2022, las inversiones anunciadas en fábricas de energía limpia han superado los 110 mil millones de dólares, duplicando la capacidad nacional de paneles solares a 15 GW y añadiendo cinco plantas de ensamblaje de góndolas para tecnología eólica. (3) Solar Energy Industries Association, “Solar Industry Research Data”, seia.org Los anuncios de gigafábricas de baterías que abarcan 1,000 GWh por año refuerzan los requisitos de contenido local y acortan las cadenas de suministro. Estos proyectos intensivos en capital amplían la reserva de mano de obra calificada y reducen la dependencia de las importaciones, reforzando así la estabilidad de precios en todo el mercado de energía renovable de EE. UU.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en la transmisión y colas de interconexión | -0.60% | Nacional, concentrado en regiones con altos recursos renovables | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas para turbinas y paneles | -0.50% | Nacional, con riesgos de concentración de la cadena de suministro | Mediano plazo (2-4 años) |
| Oposición de la comunidad a proyectos a gran escala | -0.30% | Regional, enfocado en áreas de desarrollo rural | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en la transmisión y colas de interconexión
La cartera de interconexión alcanzó los 2.6 TW para 2024, cuadruplicando los niveles de 2020 y retrasando los proyectos entre 4 y 5 años. Si bien la Orden FERC de 2023 impone normas para estudios de clúster y evaluaciones de disponibilidad comercial, la mayoría de las solicitudes pendientes aún enfrentan actualizaciones de red valoradas en más de 1 millón de dólares por MW. Las Grandes Llanuras, ricas en energía eólica, ven obstaculizado su desarrollo sin conductos a los centros de carga, lo que resulta en una reducción de las incorporaciones a corto plazo en el mercado estadounidense de energías renovables.
Volatilidad en los precios de las materias primas para turbinas y paneles
Las fluctuaciones de hasta un 300% en el precio del polisilicio entre 2020 y 2024, junto con las fluctuaciones del 15-25% en el coste del acero, aumentan la incertidumbre financiera. La concentración de la cadena de suministro plantea riesgos geopolíticos, mientras que los picos en el cobre y los metales de tierras raras lastran las bases de la energía eólica marina y los generadores de imanes permanentes. Las normas de contenido nacional mitigan la exposición, pero el mercado estadounidense de energías renovables prevé otros tres años antes de que una oferta totalmente localizada satisfaga la demanda en volumen.
Análisis de segmento
Por tecnología: el dominio solar acelera la integración de la red
La tecnología solar representó el 40.80 % de la cuota de mercado de las energías renovables en EE. UU. en 2025 y se proyecta que crezca al ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 12.05 %, hasta 2031. La combinación con baterías significa que el 85 % de las nuevas instalaciones solares de servicios públicos incluyen almacenamiento, lo que convierte la generación del mediodía en capacidad de pico y aumenta la seguridad de los ingresos. La agrovoltaica combina la producción agrícola con la fotovoltaica, aliviando las limitaciones de terreno y mejorando la economía de los agricultores. La energía eólica sigue siendo la base de muchas carteras y se beneficia de torres más altas y rotores de mayor tamaño que amplían el terreno viable. La energía eólica marina cobra impulso a través de subastas de arrendamientos federales y solicitudes estatales que suman 15 GW. La energía hidroeléctrica y la geotérmica ofrecen una capacidad fiable; sin embargo, las limitaciones de recursos y los mayores costes iniciales ralentizan su avance relativo. Las decisiones sobre la combinación de tecnologías ahora reflejan el valor del servicio de la red, además de los precios del kilovatio-hora, lo que redefine la lógica de inversión dentro del mercado estadounidense de las energías renovables.
Se espera que el tamaño del mercado estadounidense de energías renovables, solo para la energía solar, alcance los 326.4 GW para 2031, mientras que se proyecta que la energía eólica terrestre se expanda a 253.1 GW gracias a las mejoras en la transmisión regional. Los recursos emergentes, como los sistemas geotérmicos mejorados y la energía marina, presentan valores de referencia modestos, pero los proyectos piloto muestran escalabilidad una vez optimizados los costos. En conjunto, la diversificación tecnológica amortigua las fluctuaciones de la producción relacionadas con el clima y refuerza la fiabilidad a medida que la penetración supera el 50 % en los estados líderes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: el segmento residencial altera el modelo de servicios públicos tradicional
Las empresas de servicios públicos aún representan el 58.90 % de la capacidad instalada en 2025; sin embargo, se proyecta que el segmento residencial crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.95 % hasta 2031, lo que marca el ascenso más rápido dentro del mercado estadounidense de energías renovables. Los tejados residenciales incorporan cada vez más baterías; el 40 % de las instalaciones de 2024 lo hicieron, lo que permite a los propietarios trasladar el consumo y proporcionar servicios de red. La energía solar comunitaria amplía el acceso para inquilinos y propiedades no aptas para paneles solares tradicionales, añadiendo 4 GW de suscripciones solo en 2024. Estas tendencias desvían la carga de las empresas de servicios públicos, lo que impulsa rediseños tarifarios y programas de flexibilidad de la demanda.
Los compradores comerciales e industriales obtienen contratos a largo plazo que fijan los costos de energía y cubren la exposición al carbono, lo que, en conjunto, aporta estabilidad al tamaño del mercado estadounidense de energías renovables. Los sistemas detrás del medidor reducen los cargos por demanda máxima, mientras que la implementación de microrredes mejora la resiliencia energética. Las empresas de servicios públicos conservan una ventaja en la economía de las compras a gran escala, pero deben adaptarse a la orquestación distribuida de activos y a los modelos regulatorios basados en el rendimiento que premian la eficiencia de todo el sistema.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El desempeño regional destaca la diversidad de recursos en el mercado estadounidense de energías renovables. Texas lidera con más de 40 GW de capacidad combinada eólica y solar, respaldada por precios competitivos del mercado ERCOT y abundante terreno. Los excedentes de generación atraen proyectos piloto de hidrógeno que buscan convertir la energía restringida en combustible almacenado. California genera el 33 % de su electricidad a partir de fuentes renovables y ha instalado 5 GW de almacenamiento a escala de servicios públicos, lo que demuestra la alta viabilidad de este enfoque. Su experiencia define las normas de planificación de la red eléctrica a nivel nacional, mientras otros estados se apresuran a alcanzar objetivos similares.
El sureste registra rápidos avances a medida que convergen las adquisiciones corporativas y la economía solar. Las empresas de servicios públicos de Florida ordenaron 6 GW de nueva energía solar en 2024, y las favorables normas de interconexión de Carolina del Norte impulsaron 1.2 GW de proyectos en instalaciones de clientes. En las Grandes Llanuras, estados ricos en recursos como Kansas y Oklahoma esperan corredores de transmisión para exportar energía hacia el este, mientras que las tecnologías que mejoran la red eléctrica ofrecen un alivio provisional. Las subvenciones federales para infraestructuras impulsan propuestas de líneas de transmisión multiestatales destinadas a liberar 30 GW de energía eólica latente para 2030.
La energía eólica marina se concentra en el noreste y el Atlántico Medio, donde coinciden las áreas de arrendamiento y los centros de carga. La Oficina de Gestión de Energía Oceánica autorizó el primer proyecto comercial, el South Fork Wind de 132 MW, en 2024, estableciendo puntos de prueba operativos. Las licitaciones estatales superan los 25 GW hasta 2035, pero la madurez de la cadena de suministro y la participación comunitaria determinarán el ritmo. Por otra parte, la costa del Pacífico estudia conjuntos de turbinas flotantes que aprovechan la energía eólica de aguas profundas, lo que supone otra frontera de crecimiento para el mercado estadounidense de energías renovables.
Panorama regulatorio
La política federal sigue impulsando la viabilidad económica de los proyectos de energías renovables mediante incentivos fiscales a largo plazo en el marco de la Ley de Reducción de la Inflación, incluyendo las estructuras de Crédito Fiscal a la Inversión y la Producción a las que se hace referencia en el informe (con vigencia hasta 2032). La política de integración a la red también sigue siendo un factor determinante, dado que la FERC ha estado trabajando activamente en temas de fiabilidad e interconexión, con declaraciones y acciones en junio de 2026 dirigidas a múltiples operadores regionales de transmisión (RTO) y operadores independientes de sistemas (ISO) en respuesta al rápido crecimiento de la demanda. Este enfoque refuerza la importancia de la planificación de la transmisión, la gestión de colas y las normas de conexión para determinar si las nuevas incorporaciones de energías renovables y almacenamiento pueden pasar de la fase de planificación a la de operación.
En lo que respecta a la demanda federal y las instalaciones, el Departamento de Energía (DOE) ha gestionado los plazos de cumplimiento de los requisitos federales de rendimiento energético limpio para edificios, posponiendo la fecha límite hasta el 1 de mayo de 2026 y, posteriormente, hasta el 1 de septiembre de 2026. El DOE también emitió una norma final en mayo de 2026 para derogar las regulaciones del programa de Incentivos a la Producción de Energía Renovable (REPI) (10 CFR parte 451), con vigencia a finales del año fiscal 2026, mientras que su solicitud de presupuesto para el año fiscal 2026 hace hincapié en la I+D en energía geotérmica, hidroeléctrica, biocombustibles y fabricación avanzada, incluido el apoyo al Laboratorio Nacional de Energía Renovable y a las instalaciones de EMAPS.
Panorama competitivo
El mercado estadounidense de energías renovables muestra una concentración moderada, ya que las empresas de servicios públicos, los desarrolladores y los fabricantes combinan funciones para captar márgenes. NextEra Energy lidera la propiedad de capacidad y aprovecha sus filiales reguladas para obtener flujos de caja estables, a la vez que despliega activos comerciales para captar potencial. Invenergy, Pattern Energy y Clearway Energy se especializan en la originación de proyectos y contratos de larga duración con compradores corporativos, lo que demuestra la agilidad de su cartera. Fabricantes de equipos como First Solar se expanden al desarrollo de proyectos para asegurar la demanda de paneles, y las plataformas de datos de inversores de Enphase Energy entran en el mercado de agregación de activos distribuidos.
La densidad de socios crece, especialmente en el sector offshore. Ørsted colabora con el fabricante de turbinas GE Vernova y la empresa de instalación DEME para gestionar el riesgo de construcción. Las empresas conjuntas agilizan la financiación de parques eólicos multimillonarios y resuelven los cuellos de botella en el suministro. Los integradores de almacenamiento compiten ahora por licitaciones híbridas, y los proveedores de software ofrecen la optimización del despacho como un factor diferenciador competitivo en el mercado estadounidense de energías renovables.
Las fusiones y adquisiciones (M&A) se mantienen activas. Brookfield Renewable compró 500 MW de activos solares operativos a Trina Solar, y General Electric adquirió palas de LM Wind Power, lo que reforzó el suministro nacional. Las mejoras en la calificación crediticia de las energías renovables puras, como el salto de Pattern Energy al grado de inversión en 2024, la reducción de los costos de financiamiento y la ampliación de los fondos de capital institucional. Las empresas capaces de prestar servicios de red, gestionar las reformas de la FERC y alinearse con los estándares estatales de energía limpia obtienen una ventaja duradera.
Líderes de la industria de energías renovables de Estados Unidos
Vestas Wind Systems A / S
Siemens Gamesa Renewable Energy SA
Primero Solar Inc.
Sunrun Inc.
General Electric Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Sunrun lanzó un programa piloto de computación distribuida que ubica nodos de computación en hogares junto con sistemas de energía distribuida. Esta iniciativa vincula el crecimiento de la carga de los centros de datos y la IA con la orquestación de recursos distribuidos, lo que respalda la viabilidad comercial de las plataformas residenciales de energía solar con almacenamiento y agregación.
- Noviembre de 2025: First Solar anunció una inversión de 330 millones de dólares en una nueva planta de fabricación de 3.7 GW en Gaffney, Carolina del Sur. Esta mayor capacidad de producción nacional de módulos respalda la localización de la cadena de suministro vinculada a la IRA y mejora las opciones de adquisición para los desarrolladores de proyectos a gran escala que buscan equipos fabricados en Estados Unidos.
- Diciembre de 2024: Orsted completó el proyecto eólico South Fork de 132 MW frente a Long Island, la primera instalación eólica marina a escala comercial en aguas federales de EE. UU. La puesta en marcha sirvió de referencia para la obtención de permisos, la logística de construcción y las estructuras de compra de energía para proyectos eólicos marinos posteriores en la costa este.
Alcance del informe sobre el mercado de energías renovables de Estados Unidos
La energía renovable se refiere a la energía derivada de fuentes de reposición natural que son prácticamente inagotables y tienen un impacto ambiental mínimo. A diferencia de los combustibles fósiles finitos, que contribuyen al cambio climático y la contaminación, las fuentes de energía renovable pueden aprovecharse de manera sostenible para satisfacer las necesidades energéticas del mundo.
El mercado de energía renovable de Estados Unidos está segmentado por fuentes, que se dividen en eólica, solar, hidroeléctrica, bioenergía y otras.
Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de la capacidad instalada (GW).
por Tecnología
| Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) |
| Energía hidroeléctrica (pequeña, grande, PSH) |
| bioenergía |
| Geotérmica |
| Energía oceánica (maremotriz y undimotriz) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
| por Tecnología | Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) | |
| Energía hidroeléctrica (pequeña, grande, PSH) | |
| bioenergía | |
| Geotérmica | |
| Energía oceánica (maremotriz y undimotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de energía renovable de EE. UU. en 2026?
La capacidad instalada es de 545.16 GW en 2026 y va camino de alcanzar los 778.78 GW en 2031, lo que implica un crecimiento continuo en 2026.
¿Qué tecnología lidera las nuevas incorporaciones de capacidad?
La energía solar representa el 40.80% de la participación y está expandiéndose más rápidamente, con una CAGR del 12.05% hasta 2031.
¿Qué retrasa los plazos de finalización del proyecto?
Los cuellos de botella en la transmisión y una cola de interconexión de 2.6 TW añaden entre cuatro y cinco años a los cronogramas.
¿Cómo influyen los créditos fiscales federales en la economía del proyecto?
Hasta 2032, créditos fiscales a la inversión del 30% y créditos de producción de USD 26 por MWh reducen los costos iniciales y aumentan las rentabilidades.
¿Por qué las corporaciones firman PPAs renovables?
La certeza de precios a largo plazo y los compromisos de cero emisiones netas impulsaron 23.7 GW de contratos corporativos en 2024.
¿La manufactura nacional está manteniendo el ritmo de la demanda?
Se han anunciado fábricas por valor de 110 mil millones de dólares que duplicaron la capacidad de paneles solares a 15 GW y agregaron nuevas plantas de componentes eólicos.


