

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
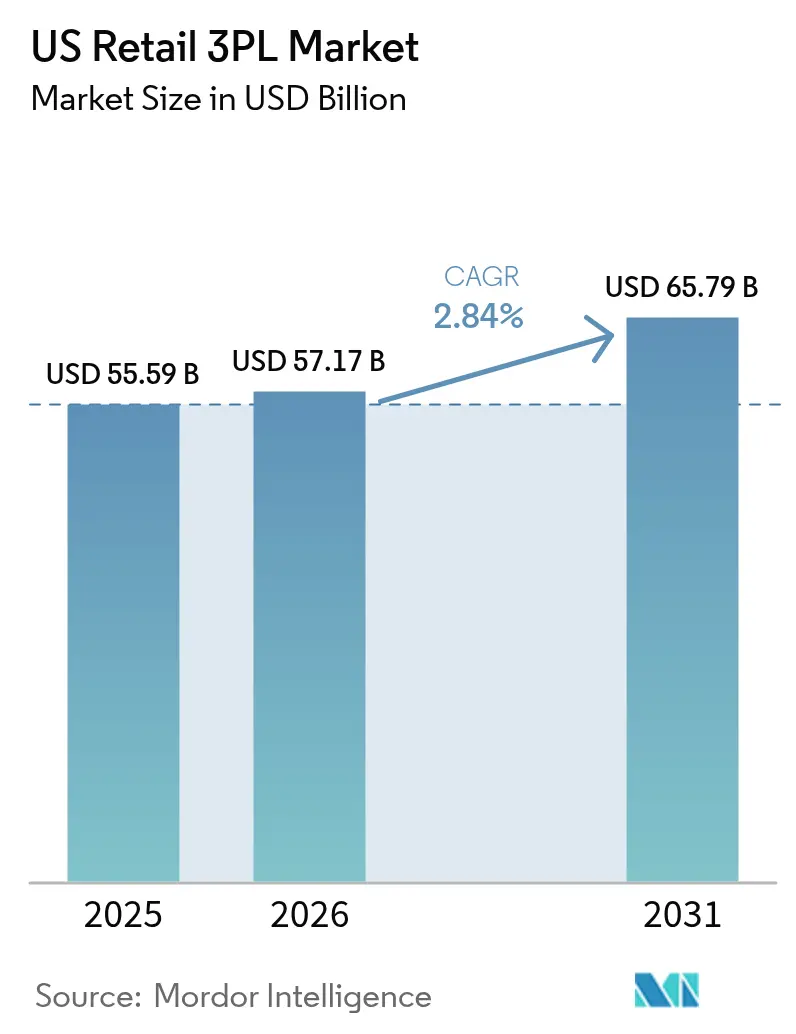
| Tamaño del mercado (2026) | USD 57.17 mil millones |
| Tamaño del mercado (2031) | USD 65.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.84% CAGR |
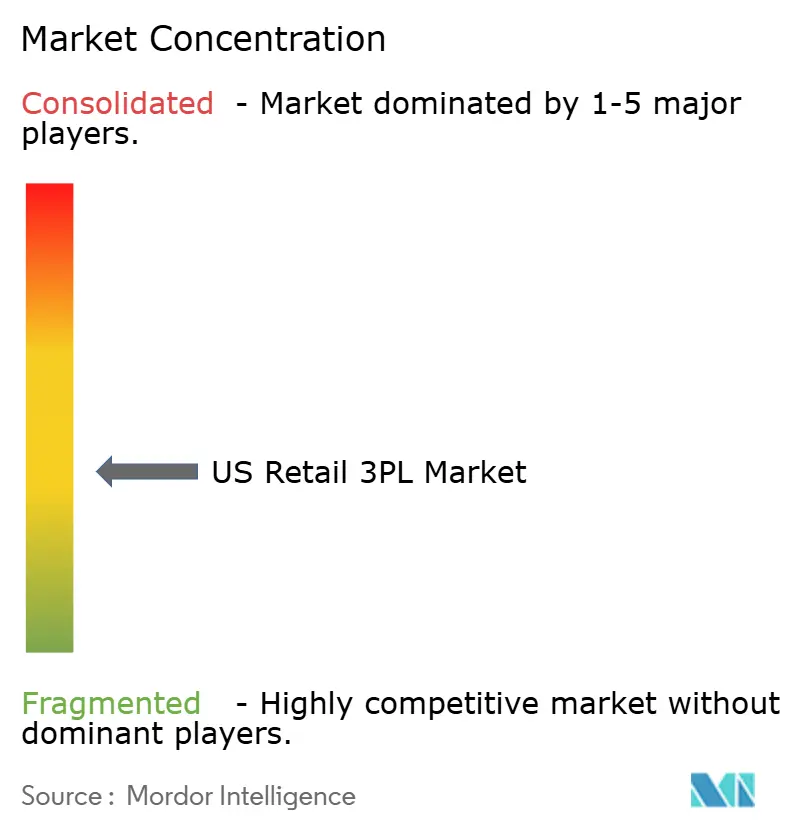
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado minorista 3PL de EE. UU. por Mordor Intelligence
El tamaño del mercado minorista 3PL de EE. UU. en 2026 se estima en 57.17 millones de dólares, creciendo desde el valor de 2025 de 55.59 millones de dólares, con proyecciones para 2031 de 65.79 millones de dólares, con un crecimiento anual compuesto (CAGR) del 2.84 % entre 2026 y 2031. Este crecimiento moderado general oculta una amplia orientación hacia servicios especializados de alto valor que priorizan la flexibilidad, la velocidad y la ejecución basada en datos, en lugar de la escalabilidad pura de la red. Los activos de microcumplimiento cerca de centros de población, las soluciones de almacenamiento multitemperatura para la distribución de alimentos frescos y los flujos de trabajo de logística inversa basados en IA se perfilan como claros diferenciadores. Los proveedores capaces de combinar estas capacidades con estrategias de activos híbridos están logrando nuevos contratos a medida que los minoristas hacen malabarismos con la normalización del comercio electrónico tras la pandemia, la presión sobre los márgenes inducida por la inflación y las incesantes promesas de entrega en el mismo día. El panorama del mercado de logística de terceros (3PL) minorista también se está viendo alterado por una ola de consolidación entre los especialistas en control de temperatura y corretaje, mientras que la inversión en automatización se está acelerando en todos los niveles de servicio para contrarrestar los crecientes costos laborales y las ineficiencias en la última milla.
Conclusiones clave del informe
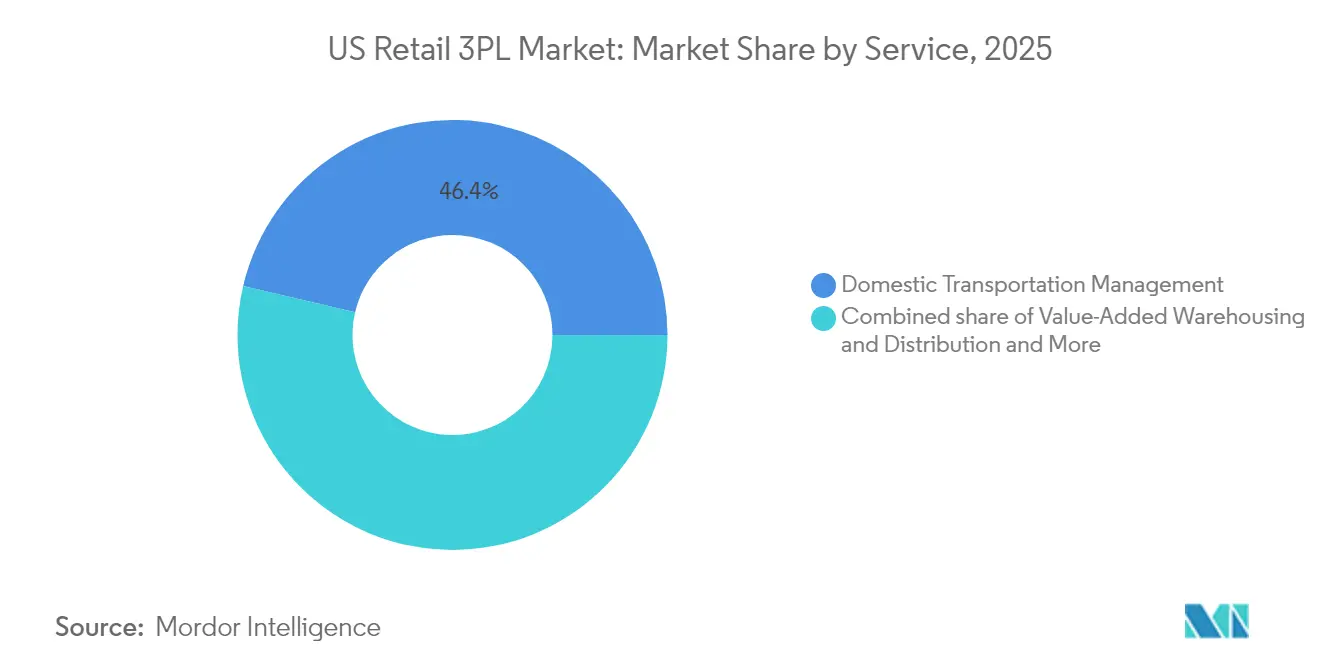
- Por servicio, Domestic Transportation Management retuvo el 46.35% de la participación de mercado de logística de terceros para el comercio minorista de EE. UU. en 2025. Se prevé que el mercado de logística de terceros para el comercio minorista de EE. UU. para almacenamiento y distribución de valor agregado (VAWD) se expanda a una CAGR del 3.65% entre 2026 y 2031.
- Por categoría de producto, Alimentos y bebidas lideraron con el 27.60% de la participación en los ingresos del mercado de logística de terceros minorista de EE. UU. en 2025. Se proyecta que el mercado de logística de terceros minorista de EE. UU. para moda y estilo de vida crecerá a una CAGR del 5.28% entre 2026 y 2031.
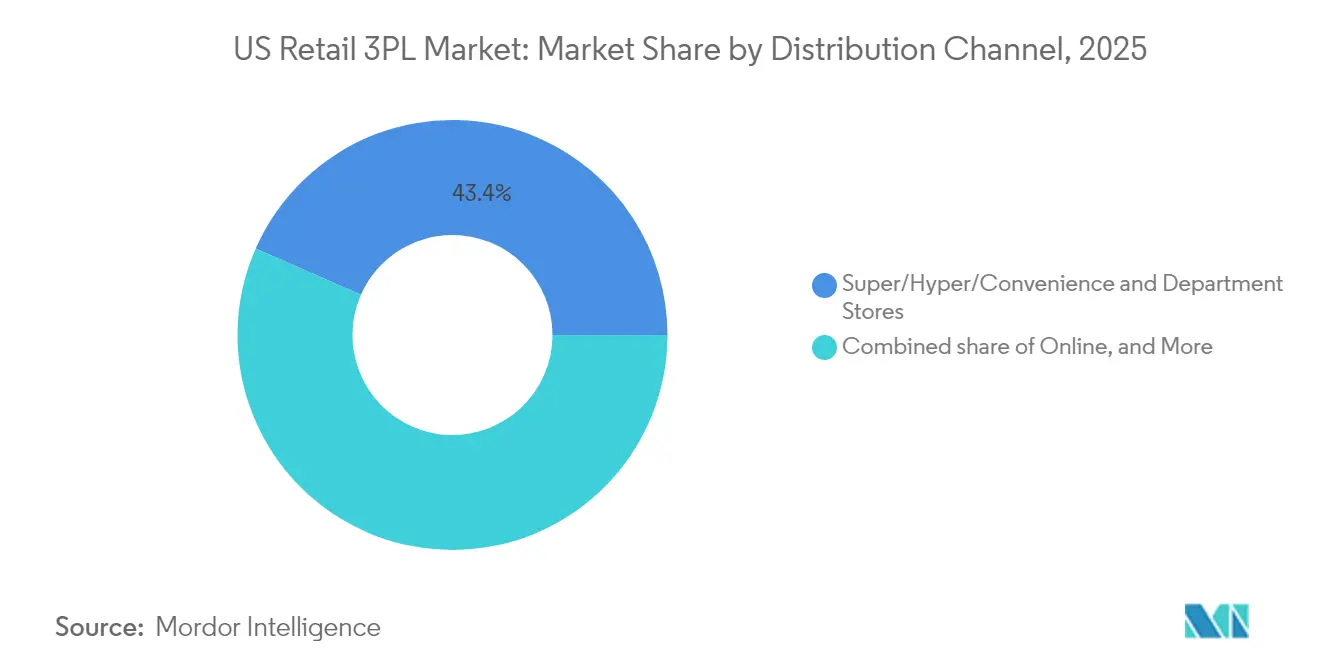
- Por canal de distribución, las tiendas departamentales, hipermercados y de conveniencia representaron el 43.40 % del tamaño del mercado de logística de terceros del comercio minorista estadounidense en 2025. El mercado de logística de terceros del comercio minorista estadounidense para el canal en línea está avanzando a una tasa compuesta anual del 6.05 % entre 2026 y 2031.
- Por modelo logístico, los enfoques Asset-Light tenían el 49.20% de la participación de mercado de logística de terceros para el comercio minorista de EE. UU. en 2025. El mercado de logística de terceros para el comercio minorista de EE. UU. para el modelo híbrido registra la CAGR proyectada más alta, un 4.01% entre 2026 y 2031.
- Geográficamente, el sureste acaparó el 23.75% del tamaño del mercado estadounidense de logística de terceros para el sector minorista en 2025. En el mercado estadounidense de logística de terceros para el sector minorista, el oeste es la región de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 3.38% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado 3PL minorista de EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expectativa de entrega hiperlocal en el mismo día | + 0.8% | Metros del noreste y la costa oeste | Corto plazo (≤ 2 años) |
| Penetración de alimentos frescos y kits de comida en línea | + 0.7% | Nacional (enfoque urbano) | Mediano plazo (2-4 años) |
| Aumento de la tasa de retorno de la moda y logística inversa | + 0.5% | A escala nacional | Mediano plazo (2-4 años) |
| Cumplimiento basado en tiendas y adopción de BOPIS | + 0.4% | Corredores comerciales de alta densidad | Mediano plazo (2-4 años) |
| Aumentos repentinos de volumen en temporada alta | + 0.3% | A escala nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La entrega hiperlocal en el mismo día transforma la logística urbana
La vacancia de almacenes en las principales áreas metropolitanas de EE. UU. cayó a mínimos de varios años en 2024, a medida que los minoristas se apresuraban a asegurar el espacio de relleno necesario para cumplir con sus compromisos de entrega en el mismo día. Los contratos de arrendamiento de grandes formatos firmados por 3PL representaron el 35 % de la actividad industrial total, lo que refleja un cambio estratégico hacia centros urbanos que acortan los tiempos de entrega. El coste medio de la entrega de última milla en zonas urbanas densas alcanzó los 10.10 USD por paquete, un 12 % más interanual, lo que impulsó una fuerte inversión en herramientas de enrutamiento basadas en IA que reducen el kilometraje y las horas de los conductores. Los proveedores con diseños propios de microcumplimiento pueden reducir las divisiones de transporte, reducir los envíos fraccionados y obtener precios premium de los minoristas omnicanal que buscan una cobertura garantizada en el mismo día.
Las compras online de alimentos frescos y kits de comida impulsan la expansión de la cadena de frío
Los consumidores estadounidenses aceleraron la adopción de las cestas de la compra online en 2024, lo que incrementó la demanda de superficies con temperatura controlada que pueden adaptarse a zonas de congelados, refrigerados y a temperatura ambiente. Grandes consolidadores como Lineage Logistics y Americold escalaron sus redes mediante fusiones y adquisiciones, liberando capital para la automatización de alta densidad que optimiza la precisión de la temperatura y reduce las curvas de costes energéticos. Los 3PL que combinan la telemática a nivel de ruta con la monitorización de carga en tiempo real están consiguiendo contratos plurianuales con proveedores de kits de comida que requieren plazos de entrega de dos horas en los núcleos metropolitanos.
El retorno de la moda acelera la logística inversa especializada
Las tasas de devolución de ropa en línea alcanzaron un máximo de entre el 40 % y el 50 % en 2024, lo que convirtió los flujos inversos en una fuente de ingresos para los socios logísticos, que pueden clasificar, reacondicionar y reabastecer el inventario en cuestión de días, no semanas. Los principales transportistas de paquetería reforzaron sus capacidades mediante la adquisición de plataformas tecnológicas como Happy Returns, lo que permite un procesamiento de entrega sin cajas a gran escala. Los sofisticados 3PL implementan el análisis de patrones de IA para predecir las devoluciones según la talla, ajustando la lógica de picking de salida para reducir la incidencia de futuras devoluciones.
El cumplimiento basado en la tienda altera el flujo de reabastecimiento
El setenta y dos por ciento de las grandes cadenas ahora operan programas de compra en línea y recogida en tienda (BOPIS) o envío desde la tienda, convirtiendo los espacios minoristas en mini-DC que requieren reabastecimiento diario y de alta frecuencia. Michaels documentó una reducción del 21 % en el tiempo de entrega después de cambiar un 4 % más de pedidos de comercio electrónico al cumplimiento de un solo punto de tienda, lo que ilustra el potencial de servicio para los 3PL que ofrecen orquestación de inventario independiente del canal [1] Retail TouchPoints Staff, “Michaels Elevates Ship-from-Store Fulfillment to Cut Delivery Times,” retailtouchpoints.com.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normalización del comercio electrónico pospandemia | -0.9% | A escala nacional | Corto plazo (≤ 2 años) |
| Fatiga de la inflación del consumidor en bienes de alto precio | -0.5% | Mercados de alto costo | Mediano plazo (2-4 años) |
| Escepticismo sobre las “millas verdes” en cuanto a la transmisión de costos | -0.3% | Estados costeros | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normalización del comercio electrónico pospandemia
Los volúmenes de carga nacional se contrajeron nuevamente en el primer trimestre de 2025, con índices de envío que cayeron un 13.8 % interanual, lo que dejó a algunas redes 3PL con exceso de capacidad [2] Logistics Management Staff, “US Bank Freight Payment Index Q1 2025”, logisticsmgmt.com . Los operadores están consolidando la presencia de microdistribuidores, subarrendando centros de transbordo sin usar y reforzando el análisis de costos de servicio para defender los márgenes hasta que se recupere la demanda.
Fatiga de la inflación del consumidor
Los gastos de envío provocaron el 67% de los abandonos de carritos de compra en 2024, eclipsando la preocupación por la velocidad, ya que los compradores priorizaron el precio sobre los plazos de entrega. El valor promedio de los pedidos de muebles y electrodomésticos disminuyó un 12.3%, lo que obligó a los 3PL a diseñar rutas de transporte de menor costo y a revisar sus estrategias de combinación de transportistas para adaptarse a los presupuestos más ajustados de los minoristas.
Análisis de segmento
Por servicio: La ventaja de automatización de VAWD libera valor
El Almacenamiento y Distribución de Valor Agregado generó la previsión de CAGR más rápida, del 3.65%, a pesar de que la Gestión del Transporte Nacional representó la mayor porción de ingresos, con un 46.35%, dentro del mercado de logística de terceros para minoristas en 2025. El creciente interés de los minoristas por la postergación de inventario, el armado de kits y los flujos de trabajo de selección y empaquetado directos al consumidor impulsa los activos de almacenamiento multitemperatura y de alta velocidad. Se proyecta que el tamaño del mercado de logística de terceros para minoristas asignado a VAWD aumentará su participación a medida que las estrategias de inventario múltiple ganen fuerza. Los proveedores que combinan robótica, sistemas automatizados de almacenamiento y recuperación, y software de ejecución de almacén en tiempo real ofrecen reducciones en la duración del ciclo que se traducen en ganancias medibles en las ventas para los clientes. Los minoristas aumentaron su penetración del almacenamiento externalizado del 43% al 65%, lo que subraya una transferencia estratégica que favorece a los 3PL que invierten en la orquestación de cumplimiento de última generación. En contraste, la Gestión del Transporte sigue siendo fundamental para el reabastecimiento de larga distancia, pero enfrenta una compresión de márgenes a medida que se intensifican los ciclos de licitación de contratos y los transportistas buscan optimizar los modos de transporte para contrarrestar la debilidad de los índices de carga. Aun así, las agencias de transporte que incorporan plataformas de adquisición y visibilidad de licitaciones basada en API pueden captar una mayor participación en la cartera de los transportistas más pequeños. Durante el horizonte de pronóstico, se espera que la diferenciación de servicios, en lugar del mero control de activos, transforme la forma en que el mercado de logística minorista de terceros asigna capital.
Los especialistas en gestión de transporte nacional se están reposicionando para ofrecer una visibilidad integral de la torre de control, sincronizada con los sistemas de gestión de almacenes y las redes de retorno. Los márgenes de intermediación de carga completa estándar promediaron un dígito bajo durante 2024, lo que impulsó a los proveedores a incorporar segmentos de valor añadido como la consolidación cross-dock, la distribución en pool y la clasificación de paquetes de salida. A medida que se estabilizan las tarifas contractuales, los intermediarios con pocos activos que integran algoritmos digitales de correspondencia de carga y precios predictivos pueden defender su cuota de mercado. Mientras tanto, los innovadores en VAWD que implementan robótica de mercancía a persona pueden triplicar o cuadruplicar la productividad de los recolectores en comparación con las zonas manuales, lo que permite un mayor rendimiento sin aumentos proporcionales de personal. Las inversiones en refrigeración energéticamente eficientes también son cruciales, ya que los costos de los servicios públicos representan ahora el 3 % del gasto total de almacén en instalaciones refrigeradas. La integración de acuerdos de energía renovable y almacenamiento en baterías puede reducir entre 4 y 12 puntos básicos los costos operativos totales, lo que mejora la competitividad de las licitaciones para contratos de alimentos frescos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por producto: La complejidad del flujo inverso de la moda impulsa el crecimiento
Alimentos y Bebidas generó un 27.60% de ingresos en 2025, lo que refleja la velocidad de la categoría durante todo el año y sus necesidades de manipulación sensibles a la temperatura. Sin embargo, se prevé que Moda y Estilo de Vida alcance una tasa de crecimiento anual compuesta (TCAC) del 5.28%, la más pronunciada entre los silos de productos, impulsada por la creciente penetración del comercio electrónico, la rotación estacional de SKUs y la necesidad de acelerar la devolución de existencias. Las devoluciones de ropa, que rondan el 50%, convierten la logística inversa de un centro de costos a un servicio premium, ampliando los márgenes de beneficio para los socios que pueden clasificar, planchar y reempaquetar las prendas en 48 horas. El transporte de prendas en percha, el seguimiento de palés con RFID y los servicios de valor añadido como la personalización o el bordado aumentan la necesidad de especialistas capaces de adaptar la distribución de las instalaciones a los flujos de trabajo del sector textil.
El sector de Alimentos y Bebidas seguirá siendo el eje central de la implementación de activos fijos, especialmente en los nodos de la cadena de frío accesibles a las áreas metropolitanas costeras de alta densidad. Las instalaciones multiusuario, equipadas con sistemas de estanterías flexibles por zonas, permiten a los proveedores ajustar las bandas de temperatura a medida que cambia la gama de productos. Los productos de cuidado personal y del hogar requieren una estricta trazabilidad de lotes, lo que impulsa la demanda de proveedores de logística tercerizada (3PL) certificados según las buenas prácticas de fabricación vigentes. Los centros logísticos de muebles gestionan SKU de gran tamaño y equipos de última milla con guantes blancos, capacitados en ensamblaje a domicilio, mientras que el sector de Electrónica y Electrodomésticos impulsa a los 3PL a integrar jaulas de seguridad, zonas de seguridad y protocolos de cumplimiento para baterías de litio. Cada subsector presenta un potencial potencial para nuevos participantes de nicho que combinan la experiencia en la categoría con el alcance nacional.
Por canal de distribución: Online Surge reescribe los manuales de cumplimiento
Las tiendas físicas de gran tamaño, hipermercados, tiendas de conveniencia y grandes almacenes aún generaban el 43.40 % de la cuota de mercado de logística de terceros para el comercio minorista en 2025. Sin embargo, el canal online registra el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.05 %. Entre 2026 y 2031, el tamaño del mercado de logística de terceros para el comercio minorista, asociado al comercio electrónico puro, podría aumentar en 9.4 60 millones de dólares, a medida que los minoristas redoblan sus esfuerzos en el envío directo y las estrategias de marketplace. Esta aceleración se traduce directamente en la demanda de centros de clasificación de paquetes, centros de distribución temporales de sobreflujo y plataformas de enrutamiento de última milla basadas en datos. Los minoristas que apuestan por el envío desde la tienda física están combinando canales físicos y digitales; el XNUMX % de los compradores investiga fuera de línea antes de completar las transacciones online, lo que difumina las fronteras de la logística.
Los volúmenes de las tiendas especializadas se mantienen resilientes, pero cada vez se espera más la implementación de programas logísticos específicos que respeten las particularidades de la mercancía frágil, regulada o de alto valor. Las cadenas de clubes y outlets están probando sistemas autónomos de descarga de remolques para reducir los tiempos de espera. Otros canales especializados, como las cajas de suscripción y los servicios de alquiler, requieren una orquestación de logística inversa de escala casi equivalente a los flujos de salida. Los 3PL que superponen API de middleware configurables pueden canalizar los datos de inventario entre distintos sistemas de gestión de pedidos, garantizando asignaciones sincronizadas y evitando costosos envíos fraccionados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo logístico: los diseños híbridos combinan control y flexibilidad
Los modelos basados en la gestión de Asset-Light captaron el 49.20% de los ingresos en 2025 al ofrecer agilidad de intermediación sin una gran exposición al balance. Aun así, la tasa de crecimiento anual compuesta (TCAC) proyectada del 4.01% para el modelo híbrido destaca el interés de los minoristas por socios capaces de aumentar o reducir la capacidad en respuesta a la volatilidad de eventos repentinos. Los proveedores que combinan flotas propias con capacidad contratada pueden garantizar un servicio base y, al mismo tiempo, acceder a recursos puntuales cuando se alcanzan picos estacionales. La tecnología que optimiza la asignación de activos basándose en la economía de rutas en tiempo real respalda el éxito del modelo híbrido, permitiendo a los transportistas cambiar de modo y combinar cargas dinámicamente.
Los transportistas con gran cantidad de activos tienen ventaja en nichos de temperatura controlada, alta seguridad o de guante blanco, donde equipos especializados y tripulaciones capacitadas son cruciales. Sin embargo, las inversiones en flotas con emisiones casi nulas y almacenes con energía solar se están intensificando. Los proveedores híbridos mitigan esta carga agrupando activos con alto consumo de capital en diversas verticales, lo que optimiza su utilización. Durante el período de pronóstico, las plataformas integradas de visibilidad de red desdibujarán los límites de los modelos, permitiendo a los minoristas contratar el transporte como un servicio bajo demanda, sobre la base de una capacidad de almacenamiento variable.
Análisis geográfico
El sureste generó el 23.75% del gasto nacional en 2025, aprovechando la diversificación portuaria, la afluencia de población y la expansión de los corredores intermodales. Nodos de entrada como Savannah gestionaron un volumen récord de TEU, impulsando la demanda de servicios de transbordo y distribución regional, impulsada por las importaciones. Los principales operadores logísticos (3PL) expandieron su presencia de cross-docking a lo largo de la Interestatal 95, lo que les permitió acelerar la distribución de paquetes de comercio electrónico con destino a las Carolinas y Florida. Los incentivos estatales para la fabricación avanzada también están impulsando el volumen de componentes entrantes, lo que refuerza las tendencias de absorción de almacenes.
Se proyecta que Occidente supere a todas las regiones con una tasa de crecimiento anual compuesta (TCAC) del 3.38 %, impulsada por las bases de consumidores de alta tecnología, los flujos comerciales directos de Asia-Pacífico y los ecosistemas de innovación de última milla. La vacancia industrial en Los Ángeles, Seattle y Phoenix se redujo por debajo del 3 % a finales de 2024, lo que mantuvo los alquileres elevados e impulsó el desarrollo de instalaciones de varias plantas. El transporte intermodal en el suroeste aumentó un 22.3 % en 2024, ya que los transportistas redirigieron la carga a través de terminales ferroviarias interiores para evitar puertos congestionados. Los mandatos de sostenibilidad también son más sólidos en la Costa Oeste, lo que impulsa a los 3PL a implementar flotas piloto de transporte eléctrico e instalaciones solares en tejados que se ajustan a los criterios ESG de los transportistas.
El Noreste combina densos núcleos urbanos de consumo con la proximidad a las puertas de la Costa Este, lo que lo convierte en un terreno fértil para el microcumplimiento y las redes de paquetería con entrega en el mismo día. La congestión y la escasez de inmuebles amplifican la demanda de almacenamiento vertical creativo y programas de entrega fuera de horario. El Medio Oeste sigue siendo la encrucijada de la cadena de suministro del país, donde se cruzan los corredores norte-sur y este-oeste, lo que lo hace ideal para centros nacionales de cumplimiento que ofrecen alcance en dos días al 80% de los hogares estadounidenses. Los cruces fronterizos del suroeste canalizan el creciente volumen de deslocalización, con los recorridos transfronterizos de camiones catalizando el crecimiento de los almacenes en Texas. El perfil demográfico y de infraestructura distintivo de cada región obliga a los 3PL a adaptar la combinación de activos, la estrategia laboral y la oferta de servicios en consecuencia.
Panorama regulatorio
El cumplimiento normativo para los operadores logísticos de terceros (3PL) en el sector minorista de Estados Unidos se basa en los marcos regulatorios federales de transporte y comercio, en particular en el Título 49 del Código de Regulaciones Federales (CFR) para las operaciones de transporte por carretera, supervisado por la Administración Federal de Seguridad de Autotransportistas (FMCSA), y en el Título 19 del CFR para los aranceles aduaneros y los procesos de importación, administrados por la Oficina de Aduanas y Protección Fronteriza de Estados Unidos. En el caso de los programas de carga gubernamentales que afectan a las cadenas de suministro minoristas, la Administración de Servicios Generales (GSA) señala requisitos como la Ley Fly America y las normas de preferencia para la carga marítima, que influyen en la elección de modos de transporte y en la documentación requerida por los proveedores de transporte gestionado.
En 2026, el modelo operativo de cumplimiento continuó evolucionando hacia una ejecución digital prioritaria. Las acciones de la FMCSA que respaldan el registro electrónico incluyeron una norma final vigente del 23 de marzo de 2026 que autoriza explícitamente el mantenimiento electrónico de los Informes de Inspección de Vehículos del Conductor (DVIR) y una norma final de junio de 2026 que elimina el requisito de que los conductores lleven un manual de operación impreso del dispositivo de registro electrónico (ELD). Este cambio reduce el manejo de papel, al tiempo que aumenta la necesidad de una gobernanza de datos consistente. Paralelamente, una orden ejecutiva de junio de 2026 se centró en fortalecer la aplicación de la normativa aduanera, lo que elevó el escrutinio sobre los Importadores Registrados y las declaraciones de importación, endureciendo las expectativas sobre la calidad de la documentación y la verificación de socios para los proveedores de logística de terceros (3PL) minoristas que gestionan el transporte internacional entrante y los flujos de trabajo relacionados con la aduana.
Análisis de la cadena de valor
La cadena de valor de la logística de terceros (3PL) para el comercio minorista en EE. UU. comienza con la planificación de la demanda y la creación de órdenes de compra, y continúa con la gestión del transporte internacional entrante (coordinación marítima/aérea, interfaces de despacho de aduanas, transporte terrestre y transbordo) hasta la gestión del transporte nacional para el reabastecimiento de tiendas y el transporte de línea para el comercio electrónico. Las actividades centrales de cumplimiento se llevan a cabo en el almacenamiento y la distribución de valor agregado, incluyendo la recepción, el almacenamiento en zonas con temperatura ambiente y controlada, el empaquetado y la postergación, la preparación de pedidos, la recepción de paquetes y el procesamiento de devoluciones con clasificación y reacondicionamiento para categorías de alta devolución como la moda. Los sistemas de datos y ejecución (WMS, TMS, integraciones de gestión de pedidos, visibilidad del inventario, optimización de rutas y herramientas de cumplimiento) conectan cada nodo y son cada vez más importantes para la diferenciación del servicio, ya que los minoristas buscan vistas unificadas de la torre de control.
Los factores facilitadores en las fases iniciales y medias de la cadena de suministro incluyen la capacidad y las condiciones de rendimiento en los puertos y nodos terrestres, donde el monitoreo gubernamental del flujo y el tiempo de permanencia se ha ampliado mediante iniciativas de intercambio de datos como Freight Logistics Optimization Works (FLOW). En las fases posteriores, las redes de transporte de última milla, los socios de clasificación de paquetes y las opciones de entrega alternativas, incluyendo el cumplimiento en tiendas y los nodos localizados, influyen en la experiencia del cliente y el costo del servicio. Para la economía de los operadores logísticos de terceros (3PL) en el sector minorista, las limitaciones más persistentes son la disponibilidad de mano de obra, el acceso a bienes raíces industriales en áreas metropolitanas densamente pobladas y las interrupciones puntuales que extienden el tiempo de permanencia y obligan a mantener mayores reservas de inventario, lo que impulsa las inversiones en automatización y los diseños de redes multinodo en todas las regiones.
Panorama competitivo
El mercado estadounidense de logística de terceros para el sector minorista presenta un conjunto moderadamente fragmentado de integradores globales, especialistas en categorías y disruptores impulsados por la tecnología. Los líderes en escala, como GXO Logistics, se centran en la automatización propia, la ciencia de datos y los contratos plurianuales para proteger su cuota de mercado [3] Comisión de Bolsa y Valores de EE. UU., «Informe anual de GXO Logistics 2024», sec.gov . Los expertos medianos en control de temperatura, Lineage Logistics y Americold, buscan la consolidación de redes para ampliar la cobertura de la cadena de frío y liberar capital para mejoras de eficiencia energética.
El impulso de adquisiciones continuó durante 2024, con la adquisición por parte de RXO de Coyote Logistics por 1 millones de dólares, ampliando así sus capacidades de intermediación digital, mientras que Knight-Swift absorbió la división LTL de Dependable Highway Express para fortalecer la densidad regional del oeste. Los proveedores están invirtiendo en suites de visibilidad nativas de la nube que integran el transporte, el almacenamiento y las devoluciones en una única vista de la torre de control. Plataformas emergentes como ShipMonk implementan modelos SaaS que integran herramientas de cumplimiento y gestión de reclamaciones para atraer a marcas de venta directa al consumidor de alto crecimiento. La mayor intensidad competitiva se concentra en la logística inversa, los servicios de sostenibilidad y la orquestación de la última milla, donde el espacio en blanco sigue siendo abundante y las primas de margen son justificables.
La inversión de capital se canaliza cada vez más hacia la robótica, la planificación basada en IA y los módulos de seguimiento de emisiones de carbono, en lugar de hacia megacampus en terrenos nuevos. Las startups de logística consiguen financiación de capital riesgo ofreciendo algoritmos de enrutamiento neutros en carbono o redes de entrega en el mismo día basadas en suscripción. Los transportistas tradicionales responden asociándose con operadores de drones, como lo demuestra la ampliación del servicio de entrega con drones Wing de Walmart a 100 tiendas adicionales que abarcan cinco áreas metropolitanas. En general, el mercado recompensa a los proveedores que combinan una profunda experiencia operativa con capas tecnológicas ágiles que reducen el coste del servicio y mejoran las métricas de la experiencia del cliente del minorista.
Líderes de la industria 3PL minorista de EE. UU.
Cadena de suministro de DHL
Logística CEVA
AIT Worldwide Logística
United Parcel Service, Inc.
CH Robinson Worldwide, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: CEVA Logistics anunció un acuerdo para que CMA CGM adquiera FedEx Supply Chain por un valor empresarial de 1.4 millones de dólares. Esta operación amplía la presencia de CEVA en el sector de la logística contractual en Norteamérica mediante la incorporación de una extensa red de almacenes, lo que incrementa la escala de la oferta integrada de almacenamiento y transporte disponible para los minoristas.
- Febrero de 2026: AIT Worldwide Logistics anunció una alianza estratégica con Greenbriar Equity Group. Esta alianza, respaldada por inversiones, apoya la estrategia de expansión de AIT en servicios globales de transporte y logística, fortaleciendo su capacidad para ampliar su tecnología y capacidad en programas de logística para el comercio minorista y electrónico.
- Septiembre de 2024: RXO adquirió Coyote Logistics a UPS por 1 millones de dólares para ampliar sus capacidades de intermediación de fletes. Esta adquisición intensificó la competitividad en la gestión del transporte al ampliar una plataforma digital de intermediación que presta servicios de reabastecimiento minorista y flujos de fletes omnicanal.
Alcance y metodología
Un socio o servicio de logística de terceros (3PL) ayuda a los fabricantes, especialmente a los comerciantes de comercio electrónico, a subcontratar actividades relacionadas con la logística y la distribución. Una empresa 3PL ofrece servicios especializados, como gestión de inventario, cross-docking, entrega puerta a puerta y embalaje de productos.
El mercado minorista 3PL de EE. UU. está segmentado por producto (alimentos y bebidas, cuidado personal y del hogar, ropa, calzado y accesorios, muebles, juguetes y pasatiempos, electrodomésticos y aparatos electrónicos, y otros productos) y canal de distribución (supermercados/hipermercados, tiendas de conveniencia, tiendas departamentales, tiendas especializadas, en línea y otros canales de distribución). El informe ofrece el tamaño del mercado y las previsiones para el mercado minorista 3PL de EE. UU. en valor (USD) para todos los segmentos anteriores.
Por servicio
| Gestión de Transporte Nacional | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Gestión de transporte internacional | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Almacenamiento y distribución de valor añadido (VAWD) |
Por producto
| Alimentos y bebidas |
| Cuidado Personal y del Hogar |
| Moda y estilo de vida (accesorios, ropa, calzado) |
| Muebles |
| Electrónica y Electrodomésticos |
| Otros Productos |
Por canal de distribución
| Supertiendas/Hipertiendas/Tiendas de conveniencia y departamentales |
| Tiendas Especializadas |
| Online |
| Otros canales |
Por modelo logístico
| Asset-Light (basado en la gestión) |
| Gran cantidad de activos (flota propia y almacenes) |
| Híbrido |
Por geografía
| Nordeste |
| Midwest |
| Southwest |
| Sudeste |
| West |
| Por servicio | Gestión de Transporte Nacional | Las vías de acceso |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Gestión de transporte internacional | Las vías de acceso | |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Almacenamiento y distribución de valor añadido (VAWD) | ||
| Por producto | Alimentos y bebidas | |
| Cuidado Personal y del Hogar | ||
| Moda y estilo de vida (accesorios, ropa, calzado) | ||
| Muebles | ||
| Electrónica y Electrodomésticos | ||
| Otros Productos | ||
| Por canal de distribución | Supertiendas/Hipertiendas/Tiendas de conveniencia y departamentales | |
| Tiendas Especializadas | ||
| Online | ||
| Otros canales | ||
| Por modelo logístico | Asset-Light (basado en la gestión) | |
| Gran cantidad de activos (flota propia y almacenes) | ||
| Híbrido | ||
| Por geografía | Nordeste | |
| Midwest | ||
| Southwest | ||
| Sudeste | ||
| West | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de logística de terceros minorista en Estados Unidos?
El mercado ascenderá a 57.17 millones de dólares en 2026 y se proyecta que alcance los 65.79 millones de dólares en 2031.
¿Qué segmento de servicios está creciendo más rápido?
Se pronostica que el almacenamiento y la distribución de valor agregado crecerán a una tasa compuesta anual del 3.65 %, superando a los servicios centrados en el transporte.
¿Por qué el sector vertical de moda y estilo de vida es atractivo para los 3PL?
La moda a través del comercio electrónico genera altas tasas de retorno, lo que crea una demanda premium de servicios sofisticados de logística inversa e impulsa una CAGR del 5.28 %.
¿Cómo benefician los modelos logísticos híbridos a los minoristas?
Los modelos híbridos combinan activos propios y contratados, lo que permite a los transportistas asegurar una capacidad base y al mismo tiempo escalar de manera flexible durante eventos repentinos, lo que respalda una CAGR del 4.01 %.
¿Qué región de EE.UU. ofrece las perspectivas de crecimiento más fuertes?
Se proyecta que la región Oeste se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 3.38 % hasta 2031, impulsada por consumidores conocedores de la tecnología, flujos comerciales de Asia-Pacífico y mandatos de sostenibilidad.


