

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
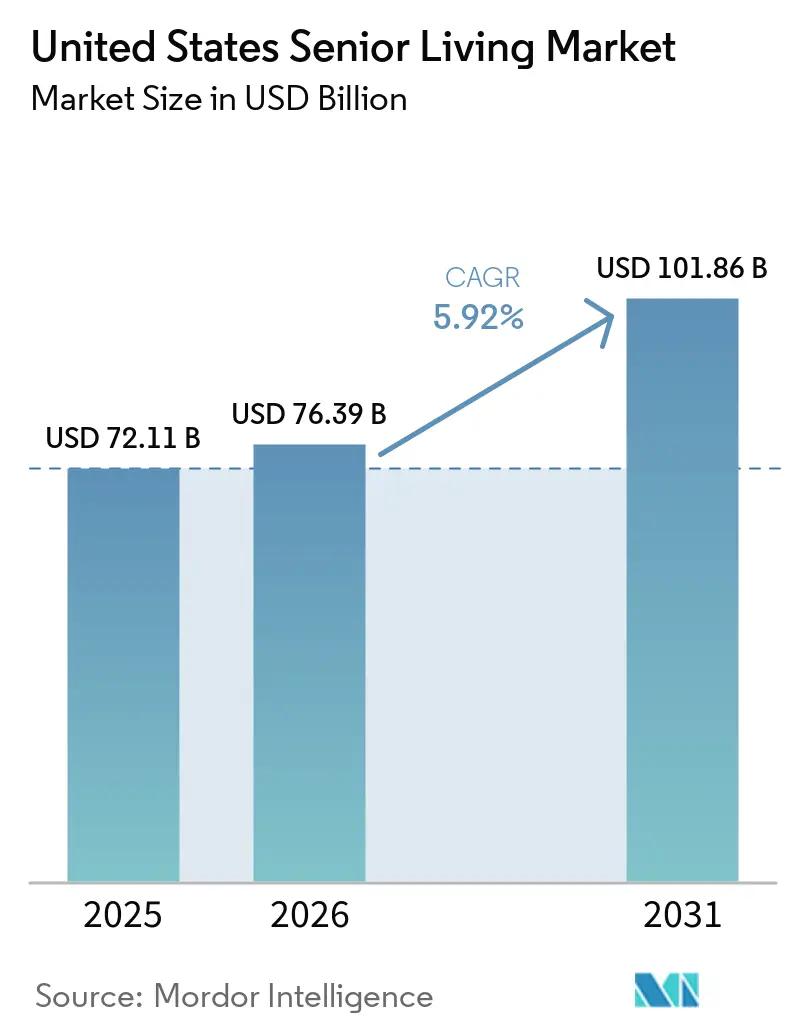
| Tamaño del mercado (2026) | USD 76.39 mil millones |
| Tamaño del mercado (2031) | USD 101.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.92% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de residencias para personas mayores en Estados Unidos realizado por Mordor Intelligence
El tamaño del mercado estadounidense de residencias para personas mayores en 2026 se estima en 76.39 millones de dólares, cifra que crece desde los 72.11 millones de dólares de 2025, con proyecciones para 2031 de 101.86 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 5.92 % entre 2026 y 2031. La continua demanda de una población envejecida, la limitada oferta de obra nueva y las sofisticadas entradas de capital se combinan para generar poder de fijación de precios para los operadores, a la vez que impulsan un aumento constante de la ocupación. La integración de la atención médica fortalece las ventajas competitivas, ya que las comunidades que integran servicios de atención primaria y rehabilitación obtienen mayores márgenes, reducen la duración de las estancias y los traslados hospitalarios. La flexibilidad en los precios de alquiler permite a los operadores responder rápidamente a la inflación salarial y los costos regulatorios, lo que ayuda a mantener los márgenes operativos a pesar de las presiones laborales. Los inversores institucionales, especialmente los REIT de atención médica, sustentan las carteras de desarrollo mediante empresas conjuntas y contratos de venta con arrendamiento posterior, lo que impulsa la consolidación incluso con tasas de interés elevadas. La adopción de tecnología, desde registros médicos electrónicos hasta análisis predictivos, mejora aún más los resultados de los residentes y la rentabilidad.
Conclusiones clave del informe
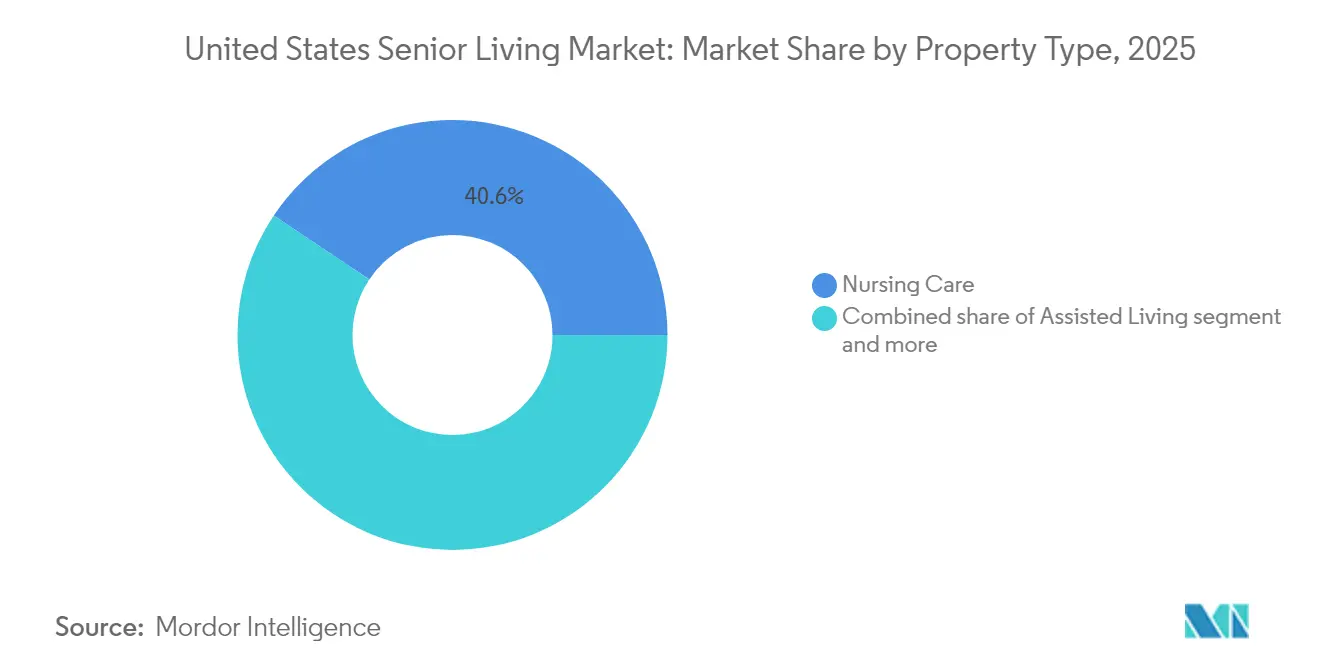
- Por tipo de propiedad, el cuidado de enfermería capturó el 40.62% de la participación de mercado de residencias para personas mayores en los Estados Unidos en 2025 y lidera el crecimiento con una CAGR del 6.29% hasta 2031.
- Por modelo de negocio, el formato de alquiler/arrendamiento a largo plazo tenía el 81.65 % de la participación de mercado de residencias para personas mayores en los Estados Unidos en 2025, mientras que el modelo híbrido (venta + arrendamiento) registra la CAGR proyectada más alta con un 6.45 % hasta 2031.
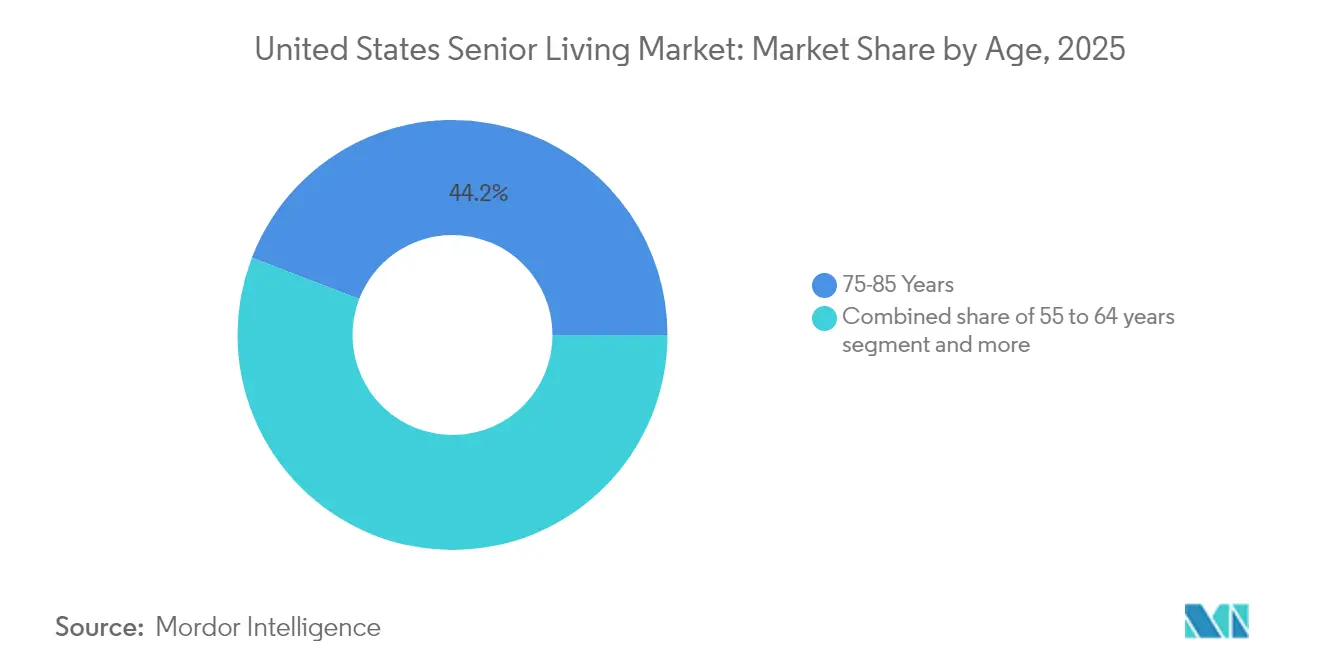
- Por edad, los residentes de entre 75 y 85 años representaron el 44.15% de la demanda en 2025; se proyecta que los residentes mayores de 85 años se expandirán a una CAGR del 6.63% hasta 2031.
- Por geografía, California lideró con una participación de ingresos del 12.05 % en 2025, mientras que Texas avanza a una CAGR del 6.88 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de residencias para personas mayores en Estados Unidos
Análisis del impacto de los impulsores
| Factores de la migración | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La cohorte de baby boomers que envejece impulsa una demanda sostenida de atención independiente, asistida y de la memoria | + 2.1% | Nacional; alta densidad en California, Florida, Texas | Largo plazo (≥ 4 años) |
| Mercados de capital profundos y REIT de atención médica activos que apoyan el desarrollo y la consolidación | + 1.4% | Áreas metropolitanas nacionales primarias | Mediano plazo (2-4 años) |
| Transición a modelos integrados de atención médica, mejorando la propuesta de valor | + 1.2% | Nacional; adopción temprana en California, el noreste | Mediano plazo (2-4 años) |
| El valor de la venta de la vivienda y los ahorros para la jubilación permiten la asequibilidad del pago privado | + 0.9% | Áreas metropolitanas de altos ingresos: California, Noreste | Corto plazo (≤ 2 años) |
| La adopción de tecnología eleva la calidad y la eficiencia de la atención | + 0.4% | Nacional; más rápido en los mercados urbanos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El envejecimiento de la cohorte de baby boomers impulsa una demanda sostenida en todos los niveles de atención
Casi la totalidad de los 69 millones de baby boomers tendrán 70 años o más para 2033, lo que ampliará drásticamente el número de residentes en el mercado de residencias para personas mayores de Estados Unidos. El aumento de la propiedad de viviendas y el mayor patrimonio neto entre este grupo de edad apuntalan la asequibilidad de la atención privada, mientras que una mayor aceptación de la tecnología aumenta la comodidad con la atención digital. Se prevé que la población mayor de 85 años, que con mayor probabilidad requerirá atención de enfermería especializada y atención para la memoria, se duplique para 2040, lo que garantiza la demanda de servicios de alta agudeza. Los estados que atraen a jubilados mediante impuestos y clima favorables, como Texas y Florida, experimentarán un crecimiento especialmente sólido. Los operadores que adaptan los servicios, los planes de pago y el marketing a esta generación más adinerada y experta en tecnología están posicionados para capturar el valor de por vida. Las estimaciones de Green Street muestran que más del 40% de las personas mayores pueden pagar una vivienda para personas mayores sin liquidar activos, lo que indica una demanda latente significativa.
Mercados de capitales profundos y REIT de atención médica activos que apoyan el desarrollo y la consolidación
Los REIT de atención médica están inyectando fondos récord en activos del mercado de residencias para personas mayores en Estados Unidos. Ventas elevó su objetivo de inversión para 2025 a USD 1.5 millones después de invertir USD 2 millones en 2024, lo que indica una convicción a largo plazo en los fundamentos del sector. La adquisición de Amica Senior Lifestyles por parte de Welltower por USD 3.2 millones ilustra la escala de transacciones que los REIT realizarán para asegurar carteras de primer nivel. El capital de deuda sigue siendo abundante, con Walker & Dunlop gestionando USD 600 millones en préstamos para viviendas para personas mayores durante 2024. Grandes firmas de capital privado como Fortress aumentan la competencia por los activos, impulsando las valoraciones y fomentando mejoras operativas. La fuerte liquidez respalda las nuevas construcciones en áreas metropolitanas con escasez de oferta y ofrece vías de salida para los propietarios-operadores regionales, acelerando la consolidación y la profesionalización en todo el ecosistema [1] Roberta Katz, “Presentación para inversores 2025”, Ventas Inc., ventasreit.com.
Transición a modelos integrados de atención médica que mejoran la propuesta de valor y los resultados de los residentes
Los operadores ahora integran la atención primaria, los programas de enfermedades crónicas y los servicios de rehabilitación directamente en las comunidades, transformando la residencia para personas mayores en una plataforma de atención médica. Los residentes de HealthPlus en Brookdale experimentaron un 78 % menos de visitas a urgencias y un 36 % menos de hospitalizaciones en comparación con sus pares en comunidades tradicionales. La integración amplía las fuentes de ingresos mediante las colaboraciones con Medicare Advantage y la facturación complementaria, a la vez que fomenta la fidelidad de los residentes. Las unidades especializadas en atención de la memoria, los laboratorios en las instalaciones y los gimnasios terapéuticos crean soluciones integrales que alivian la carga familiar y justifican los precios elevados. Los historiales médicos electrónicos y la telesalud conectan a los profesionales clínicos en las instalaciones con proveedores externos, lo que garantiza una coordinación fluida de la atención. El apoyo regulatorio está creciendo a medida que las aseguradoras recompensan las mejoras demostrables en los resultados.
El valor de la venta de vivienda y los ahorros para la jubilación permiten la asequibilidad de los pagos privados
La apreciación del precio de la vivienda durante la última década ha proporcionado a muchas personas mayores un importante colchón de capital que pueden aprovechar mediante ventas o hipotecas inversas para financiar la entrada o el alquiler mensual. Las altas tasas de ahorro entre los jubilados de oficina refuerzan aún más la asequibilidad, especialmente en las áreas metropolitanas costeras y de altos ingresos. Los asesores financieros recomiendan cada vez más las comunidades de residencias para personas mayores como alternativas rentables a la atención domiciliaria prolongada, lo que fomenta las mudanzas tempranas. Los operadores responden con programas de financiación puente y cuotas de entrada reembolsables para reducir las barreras percibidas. Si bien la volatilidad macroeconómica puede retrasar las ventas de viviendas, las líneas de tendencia más largas apuntan a una oferta constante de residentes cualificados para el mercado de residencias para personas mayores de Estados Unidos.
Análisis del impacto de las restricciones
| Dominación | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La escasez de mano de obra y la inflación salarial están presionando los márgenes y los niveles de servicio | −1.8% | Nacional; agudo en mercados rurales y secundarios | Corto plazo (≤ 2 años) |
| La complejidad regulatoria estado por estado está aumentando los costos y los plazos de cumplimiento | −0.7% | Nacional; más alto en California, Nueva York, Illinois | Mediano plazo (2-4 años) |
| Brechas de asequibilidad y recuperación desigual de la ocupación en ciertos mercados secundarios | −0.5% | Mercados secundarios y rurales; Medio Oeste | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de mano de obra y la inflación salarial presionan los márgenes y los niveles de servicio
La grave escasez de personal afecta prácticamente a todos los niveles de atención, lo que obliga a las comunidades a aumentar los salarios por hora, ampliar los beneficios y depender en gran medida de la mano de obra de agencias. Las nuevas normas de dotación de personal de los hogares de ancianos de CMS que requieren 3.48 horas de enfermería por residente por día tienen repercusiones en la vida asistida e independiente a través de la competencia por enfermeras tituladas. Solo el 6% de los hogares de ancianos cumplen actualmente con el mandato de enfermeras registradas 24/7, lo que impulsa guerras de ofertas intersectoriales que comprimen los márgenes. Las campañas salariales de los cuidadores, como el impulso de Nevada de USD 16 a USD 20 por hora, ponen de relieve las presiones inflacionarias. La prohibición pendiente de la FTC sobre las cláusulas de no competencia puede aumentar aún más la rotación, socavando la continuidad de la atención. Los operadores en áreas rurales enfrentan los obstáculos más difíciles, a veces restringiendo las admisiones para mantener las proporciones de personal-residente obligatorias [2] Chiquita Brooks-LaSure, “Minimum Staffing Standards for Long-Term Care Facilities and Medicaid Institutional Payment Transparency Reporting,” Centers for Medicare & Medicaid Services, cms.gov.
La complejidad regulatoria por estado aumenta los costos de cumplimiento y los plazos de desarrollo
La ausencia de una supervisión federal uniforme significa que cada estado establece sus propias normas de licencia, inspección e informes. Quince estados actualizaron los estatutos de residencias para personas mayores entre julio de 2023 y julio de 2024, y el 88% ahora impone mandatos de control de infecciones. El proceso de aprobación multiagencia de California para centros de atención residencial para personas mayores exige revisiones financieras, arquitectónicas y del modelo de atención, lo que extiende los plazos y los honorarios de consultoría. La nueva guía para inspectores de CMS, vigente desde marzo de 2025, agrega documentación federal adicional sobre las evaluaciones de admisión y las políticas de contención química. Los operadores multiestatales deben mantener manuales de políticas dispares, capacitación duplicada y equipos de auditoría localizados, lo que diluye las eficiencias de escala [3] Karen Hoffman, “Requisitos estatales de control de infecciones en residencias para personas mayores, actualización de 2024”, Centro Nacional para Residencias para Personas Mayores, ncal.org..
Análisis de segmento
Por tipo de propiedad: La demanda de atención de enfermería refleja el aumento de las necesidades de atención aguda
Los centros de atención de enfermería controlaban el 40.62 % del tamaño del mercado de residencias para personas mayores en Estados Unidos en 2025 y registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.29 %, hasta 2031. La demanda proviene de residentes con múltiples afecciones crónicas que prefieren envejecer en casa, dentro de un entorno de atención continua, en lugar de traslados hospitalarios. La vida asistida sigue siendo la opción de entrada principal; sin embargo, los operadores acondicionan alas para servicios de atención a la memoria o subagudos con el fin de retener a los residentes y generar valor. Las comunidades de vida independiente se centran en servicios de estilo de vida, gimnasios, restaurantes dirigidos por chefs y programas culturales, dirigidos a personas mayores más jóvenes que valoran la autonomía. La consolidación de las unidades de atención a la memoria, con diseños seguros y personal capacitado en demencia, ilustra la transición del sector hacia una mayor agudeza, preservando al mismo tiempo el ambiente residencial. Las comunidades de retiro con atención continua, aunque son un nicho, cobran impulso entre las personas mayores adineradas que desean acceso contractual a múltiples niveles de atención.
El predominio de la atención de enfermería exige inversiones de capital en la capacitación del personal clínico, salas de presión negativa y suites de terapia in situ. Los operadores implementan registros electrónicos de administración de medicamentos y ascensores inteligentes para mejorar la seguridad y la eficiencia. El aumento de la agudeza también atrae asociaciones con aseguradoras que buscan reducir los reingresos, lo que aporta ingresos provenientes de las aseguradoras al mercado de residencias para personas mayores en Estados Unidos. Sin embargo, el escrutinio regulatorio sobre las ratios de personal, el control de infecciones y la suficiencia de los reembolsos sigue siendo intenso, lo que requiere infraestructuras de cumplimiento sofisticadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo de negocio: la flexibilidad del alquiler supera el costo inicial de las alternativas de propiedad
Las comunidades de alquiler y arrendamiento a largo plazo representaron el 81.65 % del mercado estadounidense de residencias para personas mayores, impulsadas por la preferencia de los consumidores por contratos mensuales flexibles y bajos costos iniciales. Los operadores se benefician de un flujo de caja predecible y la capacidad de ajustar rápidamente los precios para compensar la inflación de los costos laborales o de los servicios públicos. Las estrategias de marketing priorizan la liquidez, atrayendo a las personas mayores que buscan evitar la dependencia del capital mediante cuotas de entrada. Por el contrario, se prevé que los modelos híbridos, principalmente las Comunidades de Jubilados con Cuidados Continuos (CCRC), crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.45 %. Estos modelos atraen a hogares con un alto patrimonio neto al ofrecer revalorización inmobiliaria y garantías contractuales de atención. Las cuotas de entrada, que suelen oscilar entre 200 000 y 1 millón de dólares estadounidenses, proporcionan financiación para ampliaciones y reformas sin endeudarse, lo que mejora la calidad de las comunidades y el valor de reventa.
Los contratos híbridos emergentes ofrecen reembolsos parciales de las cuotas de entrada o participaciones en el capital, combinando las ventajas de la propiedad con la flexibilidad del alquiler. La titulización de las cuentas por cobrar por cuotas de entrada permite a los operadores acceder a financiación rentable, acelerando el desarrollo de comunidades de estilo resort en mercados metropolitanos clave. Las comunidades de alquiler están adoptando paquetes de atención a la carta y programas de bienestar por suscripción para emular las garantías de atención de por vida de las CCRC, pero sin costos iniciales significativos. Este enfoque facilita una mayor penetración en el mercado de residencias para personas mayores en EE. UU.
Por edad: los residentes mayores de 85 años impulsan los servicios de alto margen
Los residentes de entre 75 y 85 años representaron el 44.15 % de la ocupación en 2025; sin embargo, la cohorte de mayores de 85 años aumentará a una tasa de crecimiento anual compuesta (TCAC) del 6.63 % y representará una proporción cada vez mayor de unidades de lujo. Las comunidades diseñan apartamentos de acceso universal con puertas más anchas, duchas de umbral cero y controles activados por voz para adaptarse a las personas frágiles sin sacrificar la estética. Los residentes de mayor edad generan mayores ingresos per cápita debido a una mayor intensidad de la atención, lo que impulsa la inversión en puestos de enfermería disponibles las 24 horas, programas de atención a la memoria y colaboraciones con hospicios. Por su parte, los jubilados anticipados de entre 55 y 64 años se inclinan por enclaves de alquiler para adultos activos con canchas de pickleball y salas de coworking, considerando la mudanza como una mejora en su estilo de vida más que como una necesidad de salud.
La programación para diferentes franjas de edad se vuelve cada vez más personalizada. Las clases de acondicionamiento cognitivo, las sesiones de telerehabilitación y el asesoramiento nutricional guiado por chefs abordan la salud preventiva para los grupos más jóvenes, mientras que las tecnologías de prevención de caídas y las clínicas de enfermedades crónicas se dirigen a los residentes de mayor edad. Por lo tanto, el mercado de residencias para personas mayores en Estados Unidos se segmenta no solo por edad, sino también por objetivos de bienestar, lo que permite a los operadores diversificar las fuentes de ingresos y prolongar la permanencia de los residentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
California representó el 12.05 % de los ingresos del mercado de residencias para personas mayores en Estados Unidos en 2025, gracias a un alto nivel de riqueza familiar, un sólido patrimonio inmobiliario y un estricto proceso de licencias que limita la entrada de nuevos participantes. Los operadores aprovechan las densas redes de atención médica y los pujantes ecosistemas tecnológicos para implementar plataformas piloto de telesalud, historiales médicos electrónicos y renovaciones de edificios ecológicos que conectan con los residentes con conciencia ambiental. Los elevados costos del terreno y la mano de obra elevan las cuotas mensuales, pero la clientela adinerada mantiene la ocupación y financia servicios premium. El riesgo sísmico e incendiario de California exige inversiones en construcción resiliente y preparación para emergencias, lo que dificulta aún más la competencia de menor tamaño.
Texas presenta la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.88 %, hasta 2031, impulsada por regulaciones favorables para las empresas, precios moderados de los terrenos y una importante inmigración de jubilados. La simplificación de los trámites de licencias permite inicios de obra más rápidos, y las economías metropolitanas diversificadas de Dallas, Austin y Houston respaldan proyectos tanto para personas de ingresos medios como de lujo. La oferta laboral es más amplia y los salarios son comparativamente moderados, lo que mejora los márgenes operativos. Las adquisiciones de múltiples propiedades de Ensign Group demuestran la confianza en Texas como plataforma para la expansión del mercado de residencias para personas mayores en Estados Unidos.
Florida, Nueva York e Illinois son estados maduros pero con abundantes oportunidades. Las comunidades de Florida se enfrentan al riesgo de huracanes y al aumento repentino de los costos de los seguros, lo que impulsa inversiones en infraestructura reforzada y sistemas de microrredes energéticas. Nueva York lidia con altos costos laborales y presiones sindicales, pero se beneficia de la densidad demográfica y de sofisticadas alianzas en el sector salud. Illinois se enfrenta a un escrutinio regulatorio sobre la dotación de personal y los plazos de reembolso para las CCRC, pero mantiene una demanda estable en los suburbios adinerados de Chicago. Estados con crecimiento emergente como Carolina del Norte, Arizona y Colorado atraen a promotores inmobiliarios gracias a un clima fiscal favorable y al crecimiento del sistema de salud, lo que compensa el riesgo geográfico para las plataformas nacionales. La consolidación en los mercados secundarios se acelera a medida que las cadenas regionales se fusionan para acceder a capital y escala tecnológica.
Panorama regulatorio
La regulación del mercado de residencias para personas mayores en Estados Unidos se divide entre la supervisión federal de los centros de enfermería especializada (SNF, por sus siglas en inglés) y la concesión de licencias estatales para las residencias asistidas. Los SNF se rigen por las Condiciones de Participación de los Centros de Servicios de Medicare y Medicaid (CMS, por sus siglas en inglés) federales, vinculadas a la certificación de Medicare y Medicaid, mientras que las residencias asistidas se supervisan principalmente mediante los regímenes estatales de licencias e inspecciones. En diciembre de 2025, el CMS derogó los requisitos mínimos de personal para los centros de enfermería especializada y de cuidados a largo plazo después de que la Ley Pública 119-21 impusiera una moratoria a dichos requisitos hasta el 30 de septiembre de 2034. En la práctica, esto hizo que el cumplimiento a corto plazo volviera a depender de la aplicación de las inspecciones existentes y de las normas de personal específicas de cada estado, en lugar de introducir un nuevo requisito mínimo federal de personal.
Los programas de pago y financiación también afectan el comportamiento de los operadores y la viabilidad de los activos. Para el año fiscal 2026, CMS finalizó una actualización del 3.2 % en las tarifas del Sistema de Pago Prospectivo para Centros de Enfermería Especializada (SNF PPSS), lo que influye en la capacidad de ingresos de los operadores de atención de enfermería que participan en Medicare. En cuanto al capital, la Oficina de Instalaciones de Atención Residencial (ORCF) del HUD administra el programa de seguro hipotecario de la Sección 232 de la FHA para residencias de ancianos y centros de vida asistida, y el cumplimiento continuo por parte del prestatario de los acuerdos regulatorios y las obligaciones de presentación de informes de la ORCF sigue siendo fundamental para las transacciones que utilizan este canal.
Análisis de la cadena de valor
La cadena de valor de las residencias para personas mayores en Estados Unidos abarca desde la adquisición de terrenos y la obtención de permisos, hasta el desarrollo y la construcción, la captación de capital (fondos de inversión inmobiliaria en el sector salud, capital privado, bancos y canales respaldados por el gobierno, como la Sección 232 del HUD), el arrendamiento y la comercialización, y, finalmente, las operaciones diarias y la prestación de servicios clínicos. La coordinación de la atención a los residentes con proveedores y aseguradoras externas se sitúa por encima de estas actividades. Los operadores y propietarios dependen de un ecosistema de proveedores interconectado que abarca personal y capacitación, servicio de alimentación, mantenimiento de edificios, suministros y equipos médicos, tecnología de la información para la salud (historias clínicas electrónicas, sistemas de llamada de enfermería, participación de los residentes) y socios externos de terapia y atención primaria en comunidades integradas con servicios de salud.
Las principales limitaciones se manifiestan en las fases iniciales del desarrollo y la construcción, donde la escasez de nuevos proyectos y los largos ciclos de construcción restringen la oferta y desplazan la actividad hacia las adquisiciones y la renovación. La evidencia citada en el informe apunta a la escasez de mano de obra en la construcción (el sector en general necesita atraer a 499,000 21 nuevos trabajadores en 2026) y a plazos prolongados (alrededor de 29 meses en 2025), junto con la inflación de costos de materiales y mano de obra. Dado que más de la mitad del inventario existente de viviendas para personas mayores tiene más de 25 años, una gran parte de la creación de valor también se genera a través de proyectos de recapitalización y renovación, mientras que las políticas y las vías de financiación influyen en el ritmo de la oferta mediante iniciativas como el apoyo de ASHA en diciembre de 2025 a la Ley de Vivienda para el Siglo XXI.
Panorama competitivo
El mercado estadounidense de residencias para personas mayores sigue estando moderadamente fragmentado. Los cinco principales operadores controlan poco menos de un tercio del total de unidades, mientras que cientos de empresas locales atienden nichos geográficos. Brookdale, Atria y Sunrise aprovechan marcas nacionales, influencia de compra y análisis de datos para optimizar precios y personal en todas sus carteras. Socios de REIT de atención médica, como Ventas y Welltower, proporcionan capital de adquisición y estructuras de arrendamiento basadas en el rendimiento que incentivan la excelencia operativa. Los inversores de capital privado compran comunidades con bajo rendimiento, implementan mejoras tecnológicas e implementan sistemas centralizados de gestión de ingresos para acelerar la creación de valor.
La ventaja competitiva se concentra en la integración de la atención médica. Los operadores que ofrecen atención primaria presencial, servicios de terapia y programas avanzados de atención a la memoria obtienen referencias de sistemas hospitalarios deseosos de reducir los reingresos. La tecnología es otro campo de batalla. Los historiales clínicos electrónicos, los algoritmos predictivos de dotación de personal y las aplicaciones de participación ciudadana diferencian a las plataformas más grandes y resultan atractivos para quienes toman decisiones en el ámbito de la atención a adultos y niños. Los operadores más pequeños responden uniéndose a alianzas de compras y externalizando funciones de TI para lograr la paridad de costos.
La capacidad de cumplimiento normativo influye en la cuota de mercado a medida que los CMS endurecen las normas de dotación de personal y los estados intensifican las auditorías de control de infecciones. Las empresas con sólidos equipos de gobernanza clínica y paneles de informes en tiempo real mitigan el riesgo de citaciones y mantienen calificaciones de calidad de cinco estrellas, que se correlacionan directamente con la ocupación. El acceso al capital completa el panorama: las organizaciones con socios REIT o de capital privado pueden gestionar carteras multipropiedad, mientras que los operadores independientes pueden convertirse en objetivos de adquisición para asegurar la planificación de la sucesión o aliviar la carga de la deuda.
Líderes de la industria de residencias para personas mayores en Estados Unidos
Brookdale Senior Living Inc.
Atria Senior Living Inc.
LCS (Servicios de Cuidado de la Vida)
Erickson Senior Living
Amanecer para personas de la tercera edad
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Brookdale Senior Living completó la adquisición de la comunidad Brookdale Galleria, de 244 unidades, en Houston, Texas, por 23.4 millones de dólares, convirtiendo una propiedad que antes administraba en un inmueble propio. Esta operación incrementa la cartera de activos propios de Brookdale y puede fortalecer la rentabilidad de las unidades mediante un mayor control sobre la planificación de capital y las decisiones operativas en un estado de alto crecimiento.
- Marzo de 2026: Atria Senior Living adquirió y asumió la gestión de dos residencias para personas mayores en Long Island, en asociación con Fundamental Advisors y Scribner Capital LLC, y las renombró como Atria Levittown y Atria Patchogue. Esta transacción amplía la presencia de Atria en el área metropolitana de Nueva York y refleja el uso continuo de alianzas de capital para expandirse en submercados regulados y con altas barreras de entrada.
- Marzo de 2025: Welltower anunció un acuerdo para adquirir Amica Senior Lifestyles por aproximadamente 3.2 millones de dólares, incorporando 47 propiedades y terrenos para desarrollo a su cartera de residencias para personas mayores. Esta operación pone de manifiesto cómo los balances de los REIT del sector sanitario se utilizan para consolidar activos de residencias de lujo para personas mayores y configurar plataformas operativas mediante la ampliación de la cartera.
Alcance y metodología
El mercado de vivienda para personas mayores de EE. UU. ofrece una amplia gama de opciones de vivienda y estilo de vida adecuadas para las necesidades de una población que envejece.
El informe sobre el mercado de viviendas para personas mayores de EE. UU. incluye dinámicas del mercado, tendencias tecnológicas, conocimientos e iniciativas gubernamentales relacionadas con el mercado.
El mercado de viviendas para personas mayores de EE. UU. está segmentado por tipo de propiedad (vivienda asistida, vida independiente, cuidados de la memoria, cuidados de enfermería y otros tipos de propiedades) y estados clave (Nueva York, Illinois, California, Carolina del Norte, Washington y el resto de los Estados Unidos). Estados). El informe ofrece el tamaño del mercado de viviendas para personas mayores de Estados Unidos en términos de valor en (USD) para todos los segmentos mencionados anteriormente.
Por tipo de propiedad
| Vida asistida |
| Vida Independiente |
| Cuidado de la memoria |
| Cuidado de enfermera |
Por modelo de negocio
| Venta directa (propiedad absoluta) |
| Arrendamiento a largo plazo / Alquiler |
| Híbrido (Venta + Arrendamiento) |
Por edad
| 55 a 64 años |
| 65 a 74 años |
| 75 a 85 años |
| Por encima de 85 años |
Por estados
| Texas |
| California |
| confían en nosotros |
| New York |
| Illinois |
| El resto de nosotros |
| Por tipo de propiedad | Vida asistida |
| Vida Independiente | |
| Cuidado de la memoria | |
| Cuidado de enfermera | |
| Por modelo de negocio | Venta directa (propiedad absoluta) |
| Arrendamiento a largo plazo / Alquiler | |
| Híbrido (Venta + Arrendamiento) | |
| Por edad | 55 a 64 años |
| 65 a 74 años | |
| 75 a 85 años | |
| Por encima de 85 años | |
| Por estados | Texas |
| California | |
| confían en nosotros | |
| New York | |
| Illinois | |
| El resto de nosotros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de residencias para personas mayores en Estados Unidos?
El mercado está valorado en 76.39 millones de dólares en 2026 y se proyecta que alcance los 101.86 millones de dólares en 2031.
¿Qué tipo de propiedad genera ingresos en las comunidades de vida para personas mayores?
Los centros de atención de enfermería representan el 40.62 % de los ingresos de 2025 y registrarán la CAGR más rápida del 6.29 % hasta 2031.
¿Por qué los REIT de atención médica están invirtiendo tanto en viviendas para personas mayores?
Los REIT consideran los modelos de atención integrada y la creciente demanda como flujos de ingresos duraderos, lo que impulsa adquisiciones multimillonarias y líneas de desarrollo.
¿Cómo se compara Texas con California en términos de crecimiento del mercado?
California tiene la mayor participación con un 12.05%, mientras que Texas es el estado con mayor crecimiento, con una CAGR del 6.88% hasta 2031.


