

Tamaño y participación del mercado de sensores en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
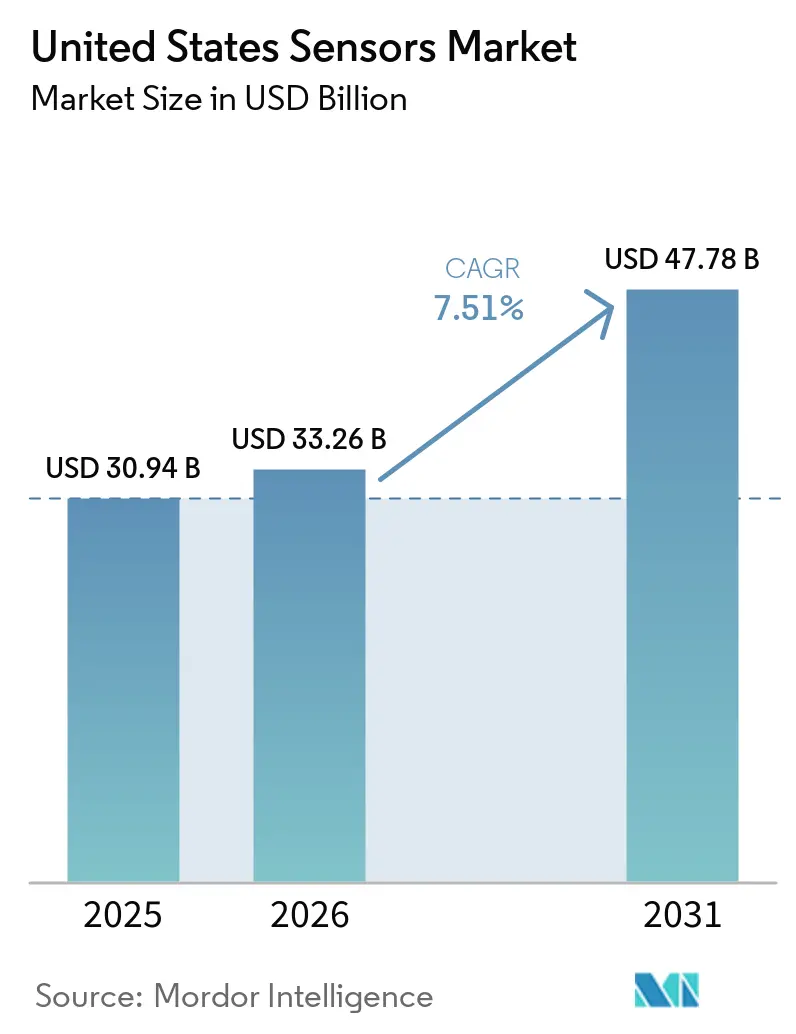
| Tamaño del mercado (2026) | USD 33.26 mil millones |
| Tamaño del mercado (2031) | USD 47.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.51% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores en Estados Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de sensores de Estados Unidos crezca de USD 30.94 mil millones en 2025 a USD 33.26 mil millones en 2026 y se prevé que alcance USD 47.78 mil millones para 2031 con una CAGR del 7.51% durante el período 2026-2031. Este crecimiento refleja los efectos combinados de las inversiones federales en la fabricación nacional de semiconductores, los crecientes mandatos de electrificación automotriz y los casos de uso de IA de borde en rápida expansión que requieren módulos de fusión de sensores capaces de inferencia local. El mercado de sensores de Estados Unidos continuó beneficiándose de los incentivos federales que redujeron el riesgo de gasto de capital para las fundiciones de MEMS y crearon canales de adquisición preferenciales para piezas fabricadas en el país. Los fabricantes de equipos originales (OEM) de automóviles aceleraron los programas de integración multisensor para cumplir con los objetivos de autonomía de Nivel 3, al tiempo que satisfacían los requisitos avanzados de asistencia al conductor de la Administración Nacional de Seguridad del Tráfico en Carreteras (NHTSA). Paralelamente, se produjo un impulso en las modernizaciones industriales, donde la implementación de sistemas de mantenimiento predictivo redujo el tiempo de inactividad no planificado hasta en un 25 %, lo que incentivó a las fábricas tradicionales a modernizar sus redes de sensores. Finalmente, el despliegue masivo de redes 5G eliminó los cuellos de botella de latencia, lo que abrió oportunidades de éxito para sistemas de detección ambiental, de imágenes e inercial en empresas de servicios públicos, activos de energía renovable y ciudades inteligentes.
Conclusiones clave del informe
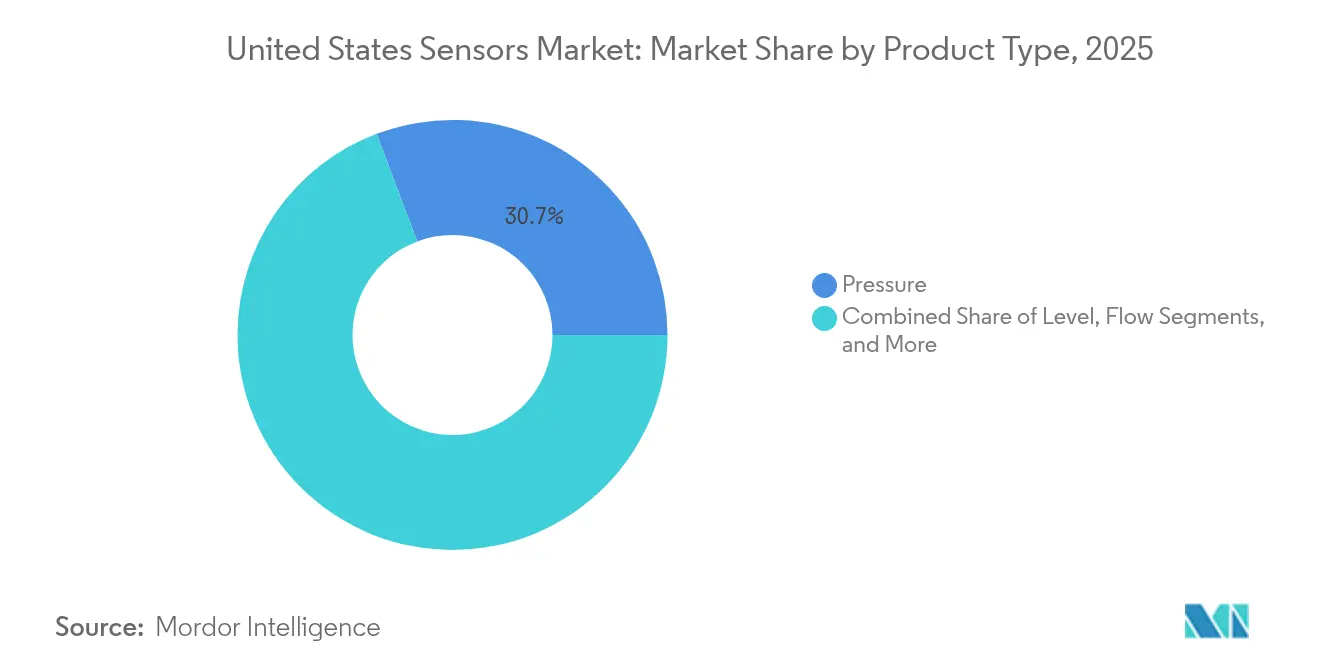
- Por tipo de producto, los sensores de presión lideraron con el 30.74% de la participación de mercado de sensores de Estados Unidos en 2025, mientras que se pronostica que los sensores ambientales se expandirán a una CAGR del 10.84% hasta 2031.
- Por modo de operación, los sensores de imagen representaron el 35.12% del tamaño del mercado de sensores de Estados Unidos en 2025; el LiDAR está avanzando a una CAGR del 17.68% hasta 2031.
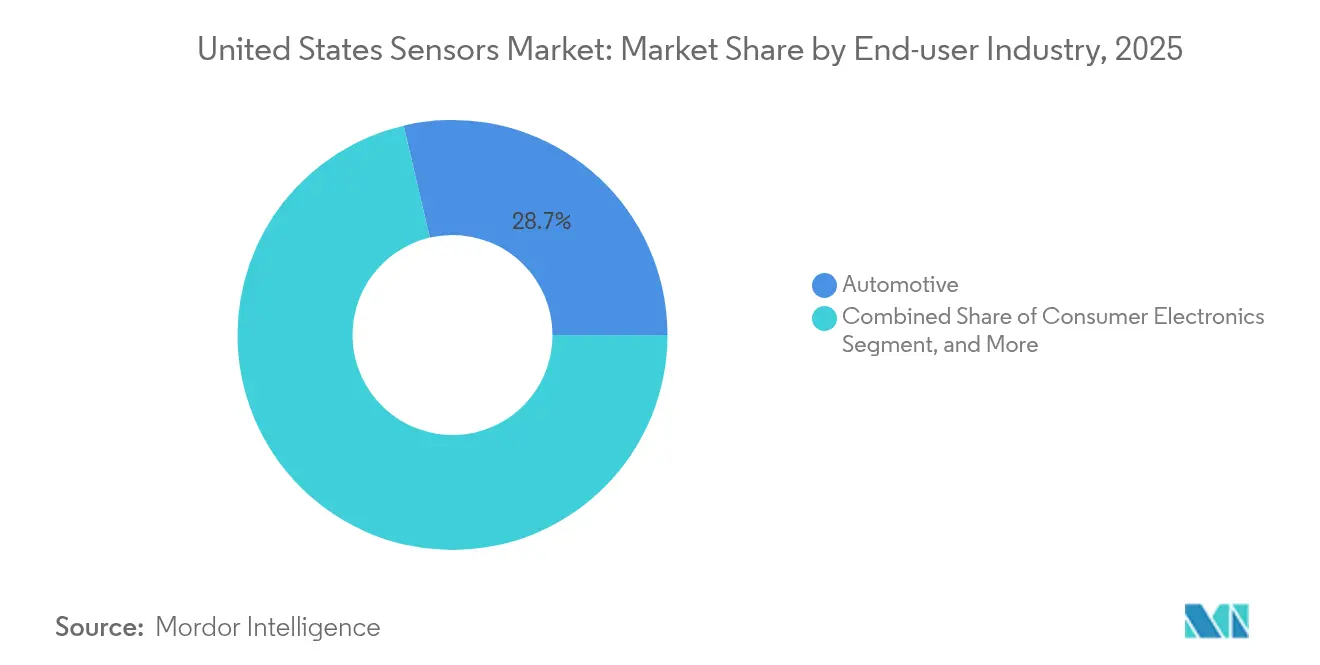
- Por industria de usuario final, el segmento automotriz tuvo una participación de ingresos del 28.65% en 2025, mientras que se proyecta que la robótica y los sistemas autónomos crecerán a una CAGR del 16.92%.
- Por tecnología de conectividad, los protocolos cableados mantuvieron una participación del 37.75% del mercado de sensores de los Estados Unidos en 2025, y la conectividad celular 5G-mMTC registró la CAGR más rápida con un 25.74%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de sensores en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (+) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de dispositivos conectados habilitados para IoT | + 1.8% | Nacional, concentrado en centros tecnológicos | Mediano plazo (2-4 años) |
| Adopción creciente de ADAS y sensores de tren de potencia electrificado en la industria automotriz | + 2.1% | Nacional, fuerte en Michigan, Texas y California | Corto plazo (≤ 2 años) |
| Aumento de la financiación de I+D de MEMS en virtud de la Ley CHIPS y Ciencia | + 1.2% | Nacional, centrado en regiones de semiconductores | Largo plazo (≥ 4 años) |
| Los lanzamientos de la Industria 4.0 impulsan la modernización de sensores industriales | + 1.5% | Cinturón manufacturero nacional | Mediano plazo (2-4 años) |
| Incentivos federales para la descarbonización que impulsan los sensores ambientales y de gases | + 0.9% | Estados nacionales con alto consumo energético | Mediano plazo (2-4 años) |
| Los módulos de fusión de sensores Edge-AI abren nuevas oportunidades de diseño | + 0.4% | Clústeres nacionales, tecnológicos y automotrices | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de dispositivos conectados habilitados para IoT
Los envíos de dispositivos conectados aumentaron considerablemente cuando los operadores inalámbricos extendieron la cobertura nacional de NB-IoT y 5G-mMTC en 2024, lo que permitió a las empresas instrumentar activos que antes eran inaccesibles o prohibitivos en cuanto a costos. [1] Expansión de la infraestructura de red IoT de T-Mobile, T-Mobile, t-mobile.com Los fabricantes aprovecharon esta cobertura desplegando sensores de bajo consumo que transmiten datos de vibración, temperatura y ubicación a intervalos de minutos, creando bases de datos granulares sobre el estado de los activos para modelos de IA. Los procesadores de borde integrados redujeron las cargas de los servidores, y los sensores de visión con tecnología Himax redujeron el ancho de banda de subida en un 90 % al tiempo que conservaban tiempos de inferencia inferiores al milisegundo. Los grupos de seguros y los administradores de instalaciones cuantificaron los beneficios tangibles, informando de una reducción del 30 % en el tiempo de inactividad una vez que los algoritmos de mantenimiento predictivo se impulsaron mediante la transmisión continua de datos de sensores. Esta validación aceleró los ciclos de adquisición en logística, servicios públicos y edificios comerciales, elevando los volúmenes base de pedidos para módulos de detección multifuncionales. Por lo tanto, el mercado de sensores de Estados Unidos experimentó un aumento incremental de los ingresos tanto gracias a los proyectos de IoT de nueva creación como a las modernizaciones de instalaciones existentes.
Adopción creciente de ADAS y sensores de tren de potencia electrificado en la industria automotriz
Los fabricantes de equipos originales (OEM) de la industria automotriz se apresuraron a cumplir con los objetivos federales del Sistema Avanzado de Asistencia al Conductor (ADAS), vigentes para los vehículos del año modelo 2026, lo que desencadenó picos de demanda de conjuntos de radar, cámara y LiDAR con redundancia de fusión de sensores. Las arquitecturas de vehículos eléctricos (VE) generaron una transición paralela para sensores de precisión de temperatura, corriente y monitoreo de aislamiento que operan a más de 200 °C y bajo tensión de alto voltaje. Los concentradores de sensores de sistema en chip con soporte de actualización inalámbrica permitieron a los proveedores de primer nivel implementar hardware hoy y desbloquear nuevas funciones de autonomía mediante actualizaciones de software posteriormente, lo que permitió modelos de ingresos de por vida. Por lo tanto, la convergencia de la autonomía y la electrificación amplificó el valor de la lista de materiales (BOM) de los sensores por vehículo, con plataformas de VE premium que integran hasta 45 sensores discretos y cinco sistemas de fusión de sensores. Esta dinámica elevó la contribución del segmento automotriz al crecimiento general del mercado de sensores en Estados Unidos.
Aumento de la financiación de I+D de MEMS en virtud de la Ley CHIPS y Ciencia
Los desembolsos federales bajo la Ley CHIPS y Ciencia aceleraron la expansión de las líneas piloto de MEMS nacionales. Microchip Technology recibió USD 162 millones para la ampliación de semiconductores y Coherent recibió USD 15 millones para convertir las fábricas ópticas existentes a líneas MEMS. Los consorcios entre universidades e industrias, como el programa de sensores avanzados de USD 7.9 millones de UMass Amherst, se centraron en el empaquetado a escala de chip a nivel de oblea que reduce los factores de forma sin sacrificar el rendimiento térmico. Estas innovaciones redujeron los costos por matriz y acercaron los sensores de nicho (por ejemplo, matrices de presión para entornos hostiles en la industria aeroespacial) a precios comerciales, ampliando la demanda direccionable. Las subvenciones federales a largo plazo para la depreciación de herramientas mejoran la economía de las fundiciones, incentivando a las pequeñas empresas de diseño a fabricar sensores especializados en el país en lugar de subcontratarlos a fábricas asiáticas. Por lo tanto, el mercado estadounidense de sensores ganó resiliencia y capacidad estructural, mitigando las crisis anteriores en la cadena de suministro.
Los lanzamientos de la Industria 4.0 impulsan la modernización de sensores industriales
Las agendas de modernización de las plantas de producción en el Medio Oeste y el Sudeste exigieron sensores adaptables que se conectaran a los activos de CNC, moldeo por inyección y ensamblaje existentes sin detener la producción. Los sensores de vibración y acústicos con tecnología EtherCAT permitieron una sincronización de microsegundos entre líneas, lo que permitió el control de procesos en bucle cerrado en tiempo real. Estudios de caso de plantas de sistemas de propulsión de Mercedes-Benz documentaron reducciones del 25% en el tiempo de inactividad una vez que los flujos de datos de alta resolución alimentaron algoritmos de mantenimiento predictivo basados en IA. Los subsidios para mejoras de eficiencia energética bajo la Ley de Reducción de la Inflación incentivaron aún más la inversión de los operadores industriales, y algunas instalaciones redujeron el consumo de energía en un 15% tras instalar conjuntos de sensores inteligentes que optimizaban dinámicamente la velocidad del husillo. Estos ahorros operativos cuantificables se tradujeron en una cartera de pedidos estable para proveedores de sensores especializados en formatos robustos y protocolos industriales.
Análisis del impacto de las restricciones
| Restricción | (–) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y calibración | –0.8% | Industrias nacionales sensibles a los costos | Corto plazo (≤ 2 años) |
| Vulnerabilidad en la cadena de suministro de materiales para sensores especiales | –1.1% | Centros nacionales de semiconductores | Mediano plazo (2-4 años) |
| El cumplimiento de la ciberseguridad y la privacidad retrasan la implementación de sensores conectados | –0.6% | Sectores nacionales de infraestructura crítica | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada en el empaquetado y prueba de sensores a nivel nacional | –0.9% | Centros nacionales de semiconductores | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y calibración
La implementación de sensores de precisión exigía costosas cámaras de calibración, equipos de interferometría láser y estándares de referencia trazables que los pequeños fabricantes tenían dificultades para financiar. El gasto total en equipos alcanzaba entre 100,000 500,000 y XNUMX XNUMX USD por línea de calibración, mientras que las obligaciones periódicas de recalibración incrementaban los gastos operativos a cinco años, superando el precio inicial de compra del hardware. Los conjuntos de fusión multisensor agravaban la carga, ya que los sensores ópticos, LiDAR e inerciales requerían procedimientos de alineación y controles ambientales únicos. Los proveedores respondieron con modelos de sensores como servicio que integraban la calibración en las cuotas de suscripción; sin embargo, la adopción siguió siendo limitada entre las pymes con limitaciones económicas. En consecuencia, los plazos de adopción de sensores avanzados en sectores como el suministro de automoción de nivel medio y la fabricación por contrato se alargaron, lo que supuso un ligero lastre para el mercado general de sensores de Estados Unidos.
Vulnerabilidad en la cadena de suministro de materiales para sensores especiales
La industria nacional permaneció expuesta a la dependencia de un solo proveedor para crisoles de cuarzo de alta pureza, vidrio óptico derivado de fluorita y aleaciones magnéticas de tierras raras. China controlaba más del 80% de la capacidad mundial de procesamiento de tierras raras, lo que generó un riesgo geopolítico para las entradas de sensores de efecto Hall y magnetorresistivos. Las interrupciones del transporte marítimo en el Mar Rojo durante 2024 demostraron la fragilidad de estas cadenas de suministro, y algunas fábricas informaron aumentos del 15% al 25% en los precios spot de cerámicas clave. Si bien la Ley CHIPS destinó fondos para la capacidad nacional de materiales, los proyectos de nueva construcción requerirán un aumento gradual de varios años, lo que deja una exposición a corto y mediano plazo. Por lo tanto, los fabricantes de equipos originales (OEM) de sensores implementaron programas de calificación de segunda fuente y reservas de inventario, pero las consiguientes necesidades de capital de trabajo redujeron los márgenes de beneficio y ralentizaron la introducción de nuevos productos.
Análisis de segmento
Por tipo de producto: Los sensores ambientales lideran el crecimiento en medio del impulso hacia la descarbonización
Los sensores ambientales presentaron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.84 %, hasta 2031, impulsada por los mandatos de monitoreo de emisiones que impulsaron la adquisición federal y estatal de módulos de análisis de gases para refinerías, centrales eléctricas y centros de hidrógeno. Los sensores de presión conservaron la mayor porción del mercado de sensores en Estados Unidos, con un 30.74 %, en 2025, gracias a su amplia presencia en sistemas de frenado automotriz, climatización (HVAC) y control de procesos industriales. La persistente primacía del segmento implicó que 9.51 millones de dólares del mercado de sensores en Estados Unidos provinieran de dispositivos de presión durante 2025. Los sensores ambientales se beneficiaron de los pedidos de detección de fugas de hidrógeno y el monitoreo del aire ambiente en instalaciones de captura de carbono; este nicho por sí solo representó 1.6 millones de dólares de ingresos adicionales el año pasado. La demanda de sensores de flujo se mantuvo resiliente gracias a la implementación de medidores inteligentes en las empresas de agua en estados propensos a sequías, mientras que los sensores de proximidad proliferaron en instalaciones de robots colaborativos (cobots) para garantizar la seguridad de los trabajadores en espacios de trabajo compartidos.
Un segundo motor de crecimiento surgió en los sensores inerciales, donde los algoritmos de control de estabilidad de vehículos eléctricos requerían acelerómetros multieje diseñados para soportar ciclos térmicos prolongados. La adopción de sensores magnéticos aumentó en los sistemas de energía renovable a medida que las plataformas de control de guiñada de turbinas eólicas estandarizaron las unidades de efecto Hall para el seguimiento de posición. La adquisición de sensores de nivel se expandió en la industria de alimentos y bebidas, aprovechando el radar de microondas para prevenir la contaminación cruzada en tanques de procesamiento de alta higiene. En todas las categorías, los coprocesadores de inteligencia artificial migraron al chip, lo que permitió análisis de fallas tempranas que brindaron ahorros de hasta un 40 % en costos de mantenimiento para clientes de la industria pesada. [1] Expansión de la infraestructura de red IoT de T-Mobile, T-Mobile, t-mobile.com En conjunto, estas dinámicas preservaron la diversidad de la cartera de tipos de productos que sustenta la competitividad del mercado de sensores de los Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de operación: la aceleración LiDAR transforma el panorama de detección
El LiDAR registró una tasa de crecimiento anual compuesta (TCAC) del 17.68%, transformando la jerarquía de modos operativos a medida que las curvas de costos se reducían y las arquitecturas de estado sólido avanzaban más allá de las unidades mecánicas de hilado. No obstante, los sensores de imagen se mantuvieron como el pilar de los ingresos, representando el 35.12% del tamaño del mercado de sensores en Estados Unidos, o 10.87 millones de dólares en 2025. Las soluciones de percepción híbrida que fusionaban datos de imagen CMOS con nubes de puntos LiDAR se extendieron desde los vehículos eléctricos premium hasta los vehículos de pasajeros del segmento medio, impulsando la demanda de unidades en ambas modalidades. El radar ganó participación en los paquetes de seguridad vial gracias a su fiabilidad en condiciones de niebla y nieve, complementando así a los sistemas ópticos. Los sensores ópticos se introdujeron en las líneas de inspección farmacéutica, donde la verificación sin contacto mejoró la calidad de los lotes.
Los sensores de resistencia eléctrica y los dispositivos piezoresistivos cumplían funciones tradicionales en la ingeniería de procesos, pero adquirieron una nueva relevancia en la fabricación de celdas de batería, donde las mediciones de microohmios verificaban la integridad de las soldaduras. Los biosensores se expandieron más allá del diagnóstico médico, incorporando kits de seguridad alimentaria que detectan patógenos en las cintas transportadoras. Los sensores capacitivos evolucionaron hacia el reconocimiento de gestos en las interfaces hombre-máquina industriales, y los elementos piezoeléctricos capturaron la energía de la vibración de baja frecuencia de las máquinas para alimentar los nodos de sensores inalámbricos cercanos. Los proveedores que combinaban dos o más principios de detección en un solo paquete compitieron eficazmente por los premios de diseño del mercado estadounidense de sensores, ya que los fabricantes de equipos originales (OEM) valoraban la simplificación de las compras y la reducción de la complejidad de la lista de materiales.
Por industria de usuarios finales: el auge de la robótica redefine las prioridades de las aplicaciones
El sector automotriz conservó una participación del 28.65% en el mercado estadounidense de sensores y se mantuvo como un comprador clave en volumen, ya que las plataformas de vehículos eléctricos duplicaron la densidad de sensores en comparación con los modelos de combustión interna. Sin embargo, la robótica y los sistemas autónomos mostraron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 16.92%, lo que refleja la implementación de robots móviles autónomos (AMR) guiados por LiDAR por parte de los proveedores de automatización de almacenes en centros logísticos. La electrónica de consumo siguió siendo un mercado confiable para los sensores miniaturizados en wearables, aunque la erosión del precio promedio de venta (ASP) unitario moderó el crecimiento del dólar. La manufactura industrial se inclinó hacia redes de sensores de mantenimiento predictivo, que redujeron las paradas inesperadas en un 30% en instalaciones como las modernizaciones de vibración ultrasónica de Banner Engineering.
Los sectores de energía y servicios públicos aceleraron los proyectos de modernización de la red que integraron sensores de corriente, voltaje y temperatura en los activos de transmisión, reduciendo así la frecuencia de cortes en regiones propensas a huracanes. Los casos de uso en medicina y bienestar se ampliaron para incluir monitores de calidad del aire ambiente que protegían a pacientes inmunodeprimidos. Las empresas de construcción, agricultura y minería experimentaron con sensores multigas que rastrean partículas de polvo y la acumulación de metano en espacios confinados. Las aplicaciones aeroespaciales y de defensa demandaron sensores resistentes a la radiación, lo que generó ingresos para las líneas MEMS de grado espacial de Rocket Lab. En conjunto, estos vectores de usuario final diversificaron las fuentes de ingresos y reforzaron la resiliencia del mercado estadounidense de sensores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Connectivity Technology: La tecnología celular 5G-mMTC impulsa la evolución inalámbrica
Las tecnologías cableadas como EtherCAT y CAN mantuvieron una cuota de mercado del 37.75 % gracias a las ventajas de latencia determinista, esenciales para la automatización en tiempo real. Sin embargo, la conectividad celular 5G-mMTC registró una tasa de crecimiento anual compuesta (TCAC) del 25.74 %, impulsada por las asignaciones de espectro que permitieron la implementación masiva de sensores en empresas de servicios públicos e iniciativas de ciudades inteligentes. Los actores del mercado estadounidense de sensores valoraron la reducción del 5 % en el consumo energético de 65G RedCap en comparación con LTE, demostrada por la certificación del módulo EM8695 de Semtech en la red de AT&T en enero de 2025. Los protocolos de corto alcance (BLE, Zigbee, UWB) siguieron siendo cruciales en interiores, lo que permitió una precisión de seguimiento de activos inferior a 30 cm. Las plataformas LPWAN como LoRa y NB-IoT se utilizaron en la agricultura y la monitorización ambiental, donde la duración de la batería superaba los 10 años.
Los módulos híbridos multiprotocolo cobraron impulso a medida que los fabricantes de equipos originales (OEM) buscaban reducir el número de SKUs, manteniendo al mismo tiempo la flexibilidad de implementación. El chip QPG6200L de Qorvo ejemplificó esta tendencia con ConcurrentConnect, que gestionaba simultáneamente pilas Zigbee, BLE y Thread. La integración de edge computing en los SoC de conectividad redujo la salida de datos brutos, lo que redujo las tarifas de ancho de banda de la tarjeta SIM para los operadores. En consecuencia, la diferenciación en conectividad se convirtió en un factor decisivo en la selección de proveedores dentro del mercado estadounidense de sensores, junto con el rendimiento de la detección central.
Análisis geográfico
Los clústeres manufactureros de Michigan, Ohio y Tennessee continuaron impulsando la demanda de sensores industriales , gracias a las modernizaciones que permiten el análisis predictivo en las líneas de producción automotrices existentes. California siguió siendo el centro de innovación para la óptica LiDAR y los prototipos cuánticos, aprovechando la financiación de capital de riesgo y las instituciones de investigación. El corredor noreste, desde Massachusetts hasta Virginia, se especializó en proyectos de detección para la industria aeroespacial y de defensa, respaldados por laboratorios federales.
Arizona y Texas se convirtieron en focos de nuevas fábricas, con plantas financiadas por CHIPS que prometían aumentar el suministro regional de matrices de presión MEMS para finales de la década de 2020. Las operaciones petroleras de la Costa del Golfo en Texas y Luisiana aceleraron la implementación de sensores de gas para cumplir con las regulaciones de la tarifa del metano. Los sistemas de salud urbanos de todo el país adoptaron biosensores portátiles con mayor rapidez donde la penetración de la banda ancha y la prevalencia de enfermedades crónicas coincidían.
La localización de la cadena de suministro redistribuyó gradualmente la capacidad de obleas desde los estados costeros hacia el Medio Oeste y el Suroeste, diversificando la presencia nacional de tecnologías de detección críticas.
Panorama competitivo
El mercado estadounidense de sensores se caracterizó por una combinación de conglomerados multisectoriales e innovadores de nicho. La unidad aeroespacial de Honeywell registró un crecimiento orgánico del 9 % en el primer trimestre de 1 gracias al aumento de los pedidos de sensores de aviónica. Intel, Texas Instruments y SkyWater invirtieron en fábricas integradas verticalmente que integran diseño, procesamiento de obleas y empaquetado avanzado, lo que genera mayor valor por cada venta de sensor.
Las startups se centraron en gravímetros cuánticos, LiDAR de estado sólido y detectores de gas a nivel de chip, a menudo asociándose con agencias de defensa para obtener ingresos iniciales. Las solicitudes de patentes superaron las 4,000 en 2024, lo que subraya la alta intensidad de la innovación y la necesidad de estrategias sólidas de propiedad intelectual. Los cuellos de botella en la mano de obra para el ensamblaje de MEMS llevaron a las empresas a ubicarse junto a universidades; la colaboración de SkyWater con Purdue ejemplificó la inversión en la captación de talento. [4] SEMI, “Staffing Chip Fabs – Strategies for Success”, semi.org
Las ofertas de análisis de borde que integran la detección y la IA en el dispositivo surgieron como oportunidades de espacio en blanco. Las empresas capaces de asegurar el suministro de obleas especializadas e integrar algoritmos de fusión de sensores están posicionadas para captar un valor desproporcionado a medida que aumenta la presión sobre los productos básicos en los dispositivos ópticos y de efecto Hall de gama baja.
Líderes de la industria de sensores de Estados Unidos
Texas Instruments Incorporated
TE Connectivity Ltd.
omega ingenieria inc.
Honeywell International Inc.
Rockwell Automation, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Amphenol Corporation completó la adquisición por USD 1.3 millones de los negocios OWN y DAS de CommScope, ampliando su cartera de sensores ambientales y de RF.
- Mayo de 2025: La Unidad de Innovación de Defensa abrió su oferta de soluciones comerciales para sensores cuánticos en posicionamiento, navegación y sincronización.
- Abril de 2025: Honeywell informó un crecimiento de ventas interanual del 8 % en el primer trimestre de 1, liderado por plataformas aeroespaciales ricas en sensores.
- Febrero de 2025: DARPA lanzó el programa de sensores cuánticos robustos (RoQS) para fortalecer los dispositivos de precisión contra perturbaciones ambientales.
Alcance y metodología
Un sensor está diseñado para detectar y reaccionar ante diversas entradas del entorno físico, como presión, calor, luz, movimiento y humedad. Normalmente, la salida del sensor es una señal. Esta señal puede mostrarse en un formato legible por humanos en la ubicación del sensor o transmitirse electrónicamente a través de una red para una lectura conveniente o un procesamiento posterior. La tecnología de sensores avanza continuamente, mejorando la precisión y repetibilidad de las mediciones. Esta evolución subraya la naturaleza dinámica de la tecnología basada en sensores.
El estudio rastrea los ingresos acumulados por la venta de productos de sensores por parte de varios actores en los Estados Unidos. El estudio también rastrea los parámetros clave del mercado, los factores de influencia subyacentes en el crecimiento y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza más a fondo el impacto general de las secuelas de COVID-19 y otros factores macroeconómicos en el mercado. El alcance del informe abarca el dimensionamiento del mercado y las previsiones para los distintos segmentos del mercado.
El mercado de sensores de Estados Unidos está segmentado por tipo de producto (temperatura, presión, nivel, flujo, proximidad, ambiental (humedad, gas y combinaciones), químico, inercial, magnético (sensores de efecto Hall y otros sensores magnéticos), sensores de posición, sensores de corriente y otros tipos de productos), modo de operación (óptico, resistencia eléctrica, biosensor, piezoresistivo, imagen, capacitivo, piezoeléctrico, LiDAR, radar y otros modos de operación) e industria del usuario final (automotriz, electrónica de consumo, energía, industrial y otros, médico y de bienestar, construcción, agricultura y minería, aeroespacial, robótica y otras industrias de usuarios finales). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Presión | |
| Nivel | |
| Flow | |
| Proximidad | |
| Responsabilidad | |
| Química | |
| Inercial | |
| Magnetometría | Sensores de efecto Hall |
| Otros sensores magnéticos | |
| Posición | |
| Current | |
| Otros tipos |
| Óptico |
| Resistencia eléctrica |
| biosensor |
| Piezoresistivo |
| Imagen |
| Capacitiva |
| Piezoeléctrico |
| LiDAR |
| Radar |
| Otros modos |
| Motorium |
| Electrónica de Consumo: |
| Energía y servicios Públicos |
| Manufactura Industrial |
| Medicina y Bienestar |
| Construcción, Agricultura y Minería |
| Aeroespacial y defensa |
| Robótica y Sistemas Autónomos. |
| Cableado (EtherCAT, CAN, otros) |
| Tecnología inalámbrica de corto alcance (BLE, Zigbee, UWB) |
| LPWAN (LoRa, NB-IoT, Sigfox) |
| Celular (LTE-M, 5G-mMTC) |
| Módulos híbridos/multiprotocolo |
| Por tipo de producto | Presión | |
| Nivel | ||
| Flow | ||
| Proximidad | ||
| Responsabilidad | ||
| Química | ||
| Inercial | ||
| Magnetometría | Sensores de efecto Hall | |
| Otros sensores magnéticos | ||
| Posición | ||
| Current | ||
| Otros tipos | ||
| Por modo de funcionamiento | Óptico | |
| Resistencia eléctrica | ||
| biosensor | ||
| Piezoresistivo | ||
| Imagen | ||
| Capacitiva | ||
| Piezoeléctrico | ||
| LiDAR | ||
| Radar | ||
| Otros modos | ||
| Por industria del usuario final | Motorium | |
| Electrónica de Consumo: | ||
| Energía y servicios Públicos | ||
| Manufactura Industrial | ||
| Medicina y Bienestar | ||
| Construcción, Agricultura y Minería | ||
| Aeroespacial y defensa | ||
| Robótica y Sistemas Autónomos. | ||
| Por tecnología de conectividad | Cableado (EtherCAT, CAN, otros) | |
| Tecnología inalámbrica de corto alcance (BLE, Zigbee, UWB) | ||
| LPWAN (LoRa, NB-IoT, Sigfox) | ||
| Celular (LTE-M, 5G-mMTC) | ||
| Módulos híbridos/multiprotocolo | ||
Preguntas clave respondidas en el informe
¿Cuál fue el valor del mercado de sensores de Estados Unidos en 2026?
El tamaño del mercado se valoró en 33.26 millones de dólares en 2026.
¿Qué categoría de productos lidera el mercado?
Los sensores de presión lideraron con una participación de ingresos del 30.74% en 2025.
¿Qué tan rápido crecerán los sensores cuánticos en el país?
Se pronostica que los sensores cuánticos registrarán una CAGR del 23.38 % entre 2026 y 2031.
¿Por qué son importantes las regulaciones sobre fugas de metano para la demanda de sensores?
Las normas de la EPA imponen multas de hasta 1,500 dólares por tonelada métrica de metano para 2026, lo que impulsa el rápido despliegue de sensores de detección de gas.
¿Qué región está atrayendo la mayor inversión en fabricación de sensores?
Arizona y Texas están surgiendo como centros importantes debido a las fábricas de semiconductores financiadas por la Ley CHIPS.


