

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 28.44 mil millones |
| Tamaño del mercado (2031) | USD 34.14 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.72% CAGR |
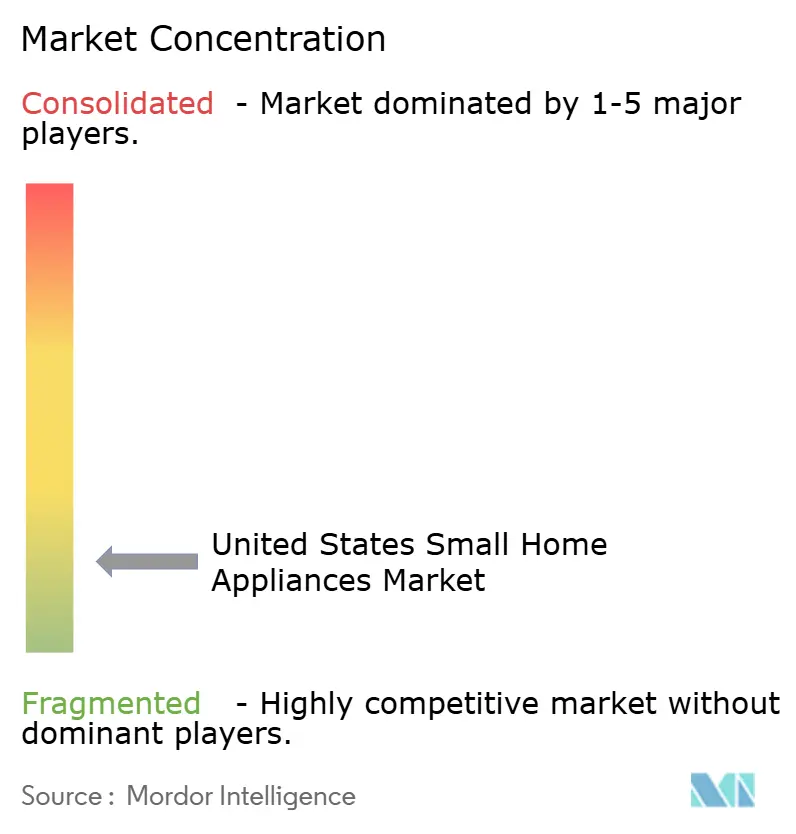
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
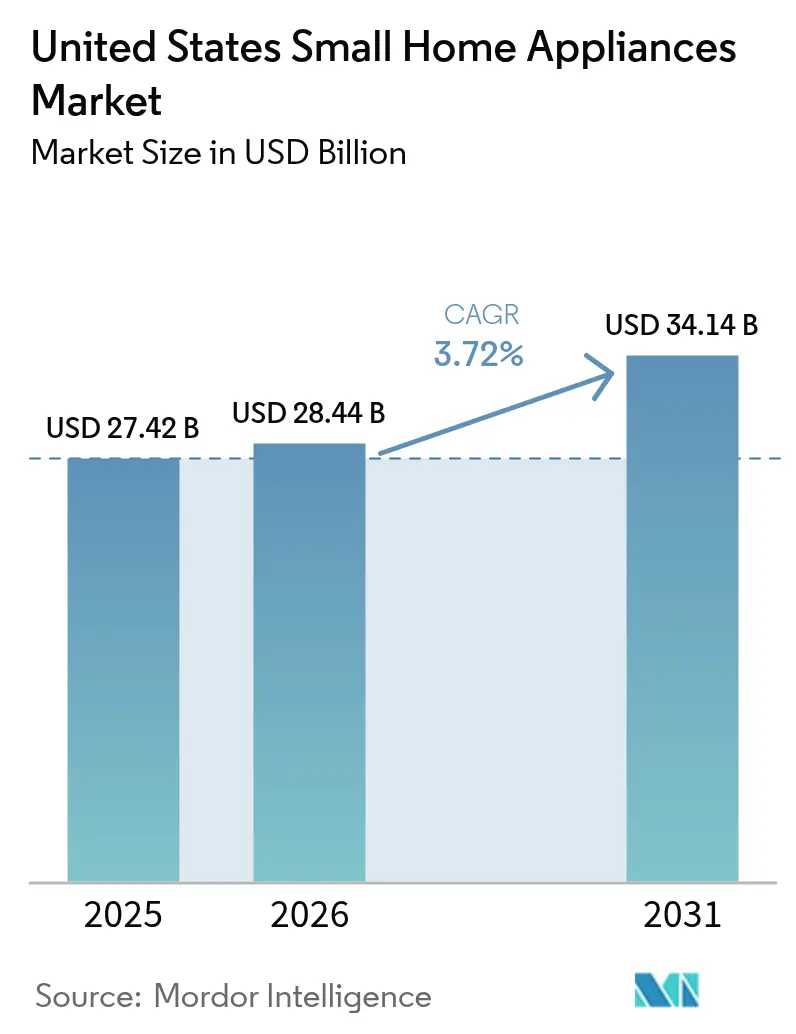
Análisis del mercado de electrodomésticos pequeños en Estados Unidos realizado por Mordor Intelligence
Se espera que el tamaño del mercado de pequeños electrodomésticos de Estados Unidos crezca de USD 27.42 mil millones en 2025 a USD 28.44 mil millones en 2026 y se pronostica que alcance USD 34.14 mil millones para 2031 con un CAGR del 3.72% durante 2026-2031. El crecimiento constante refleja un mercado donde las reglas de eficiencia energética, la conectividad digital y la dinámica de costos impulsada por los aranceles ahora dan forma a las hojas de ruta de productos más que las ganancias de volumen. Las normas federales de conservación de energía, en particular las reglas de productos de cocina recientemente finalizadas del Departamento de Energía que entraron en vigor en enero de 2028, están impulsando la inversión en I+D destinada a reducir el consumo de kilovatios-hora mientras se preserva el rendimiento [1] Departamento de Energía de EE. UU., “Estándares de conservación de energía para productos de cocina”, energy.gov . La rápida adopción de electrodomésticos inteligentes, facilitada por protocolos comunes como Matter 1.4, está transformando la conectividad de una novedad a una expectativa básica y permitiendo niveles de precios premium [2] Qual¬comm, “Matter 1.4 and the Future of Smart Home Interoperability”, qualcomm.com . La aceleración del comercio electrónico está ampliando los márgenes de los fabricantes a través de canales directos al consumidor (DTC) al tiempo que reduce los precios promedio de transacción para los compradores.
Conclusiones clave del informe
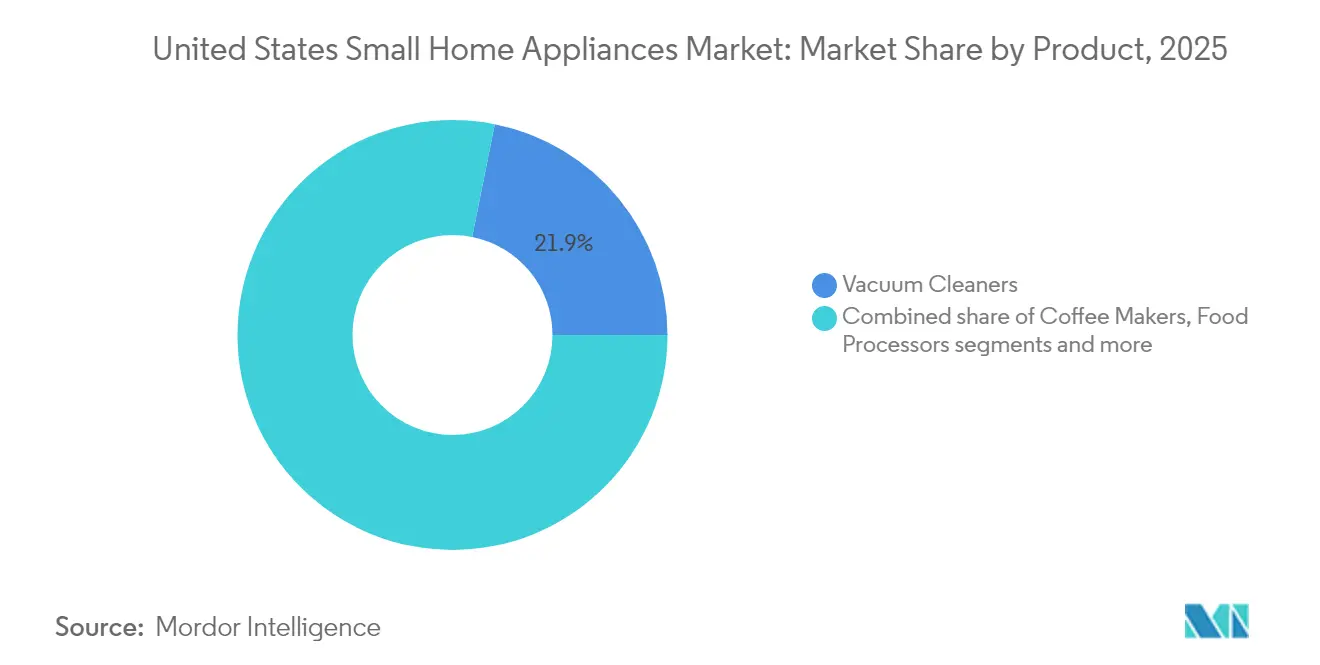
- Por producto, las aspiradoras representaron el 21.85% del tamaño del mercado de electrodomésticos pequeños de EE. UU. en 2025; las freidoras de aire encabezan el crecimiento con una CAGR del 7.35% hasta 2031.
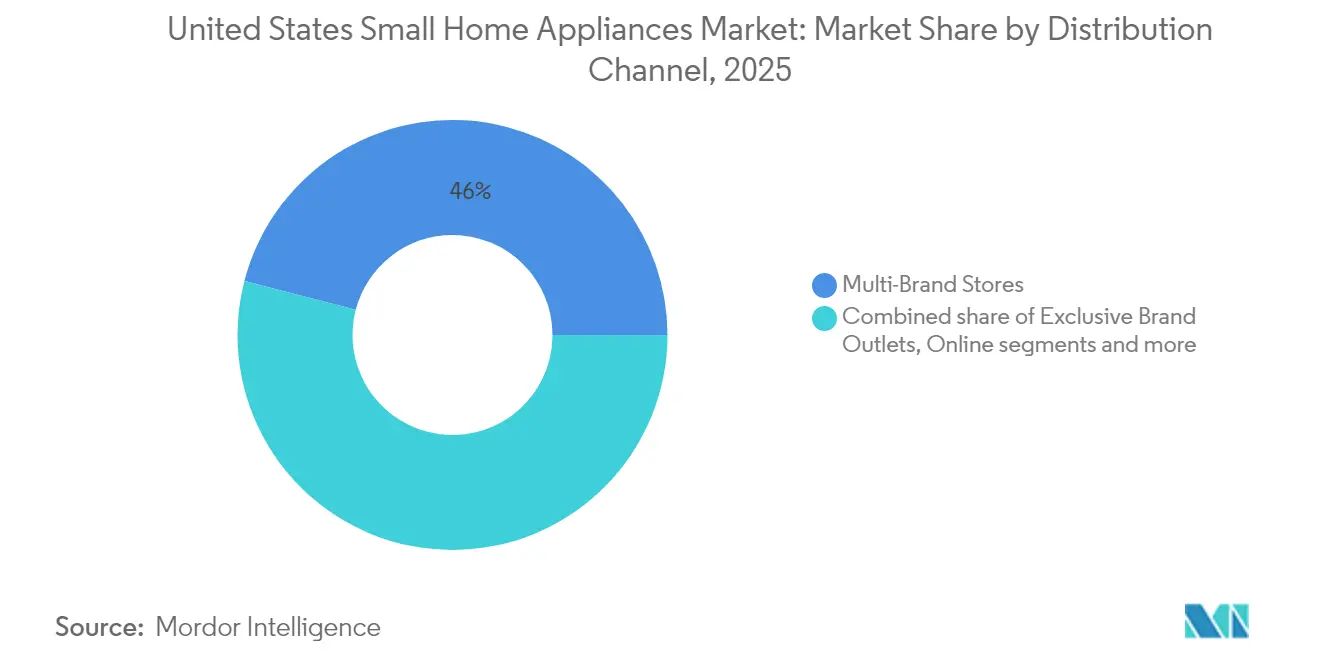
- Por canal de distribución, las tiendas multimarca lideraron con una participación de mercado del 45.95% de los pequeños electrodomésticos de EE. UU. en 2025, mientras que las ventas en línea se expandieron a una CAGR del 6.05% hasta 2031.
- Por geografía, el Sudeste capturó el 33.45% de los ingresos de 2025; el Oeste registra la CAGR más rápida del 4.92% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de electrodomésticos pequeños en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas de eficiencia energética y concienciación sobre los costes de los servicios públicos | + 0.8% | California, Noreste | Mediano plazo (2–4 años) |
| Adopción rápida de electrodomésticos inteligentes y conectados | + 1.2% | Costa Oeste, centros urbanos de todo el país | Largo plazo (≥ 4 años) |
| Expansión de los modelos de comercio electrónico y DTC | + 0.6% | Mercados suburbanos de todo el país | Corto plazo (≤ 2 años) |
| Inicios de construcción de viviendas, auge de renovaciones y ciclos de reemplazo | + 0.9% | Sureste, Oeste | Mediano plazo (2–4 años) |
| Aumento del ingreso disponible, cambios en los estilos de vida y urbanización | + 0.5% | Áreas metropolitanas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Normativa de eficiencia energética y concienciación sobre los costes de los servicios públicos
Los estándares federales para electrodomésticos están acortando los ciclos de innovación a medida que los proveedores rediseñan las plataformas para cumplir con los límites más bajos de kilovatios-hora mientras mantienen puntos de precios que satisfacen a los compradores orientados al valor. El Departamento de Energía proyecta que sus últimas reglas de calentadores de agua reducirán el uso de energía de EE. UU. en 17.6 cuatrillones de Btu durante 30 años, lo que subraya la recompensa de los compresores de alta eficiencia y las integraciones de bombas de calor [3] Registro Federal, “Programa de Conservación de Energía: Estándares de Conservación de Energía para Lavavajillas”, federalregister.gov . Los límites de lavavajillas de 223 kWh por año a partir de abril de 2027 aceleran aún más la adopción de motores sin escobillas y módulos de recuperación de calor patentados, lo que impulsa el diseño a nivel de sistema en torno a ecosistemas de cocina en lugar de unidades individuales. Las tarifas de electricidad superiores al promedio de California aumentan el escrutinio de retorno de la inversión del consumidor, lo que permite a las marcas con etiquetas creíbles Energy Star aumentar los precios de venta promedio sin erosionar la demanda. Las normas paralelas para las cámaras frigoríficas comerciales se extienden a los proveedores residenciales que comparten el suministro de evaporadores y aislamiento, lo que refuerza las ventajas de escala para los productores integrados verticalmente.
Adopción rápida de electrodomésticos inteligentes y conectados
Según el "Estudio de tendencias de cocinas en EE. UU. de 2024" de Houzz, la penetración de electrodomésticos conectados alcanzó el 30 % de las renovaciones de cocinas en EE. UU. en 2024, y el Wi-Fi ahora es un requisito básico, no una venta adicional. La gama Bespoke AI de Samsung de 2025, equipada con pantallas de 9 pulgadas y visión de reconocimiento de alimentos, ilustra cómo la inteligencia integrada controla la colocación de estantes premium y aumenta las tasas de adopción de aplicaciones complementarias. La plataforma SmartHQ de GE Appliances proporciona alertas de mantenimiento predictivo que reducen las reclamaciones de garantía y estimulan las ventas de repuestos [4] GE Appliances, "Innovaciones de cocina impulsadas por IA anunciadas en febrero de 2025", geappliances.com . El progreso de la interoperabilidad bajo Matter 1.4 reduce el riesgo de dependencia del ecosistema para el consumidor, mientras que la IA en el dispositivo evita la resistencia a la privacidad vinculada a la retención de datos en la nube. Sin embargo, el mapeo avanzado en aspiradoras robóticas ha atraído el escrutinio de los defensores de la privacidad, lo que indica que la profundidad de las funciones debe mantenerse equilibrada con las garantías de seguridad de los datos para mantener el impulso de adopción.
Expansión del comercio electrónico y los modelos de venta directa al consumidor
Los canales digitales consolidaron las ganancias estructurales que surgieron durante los confinamientos por la pandemia, con el 45% de los compradores de pequeños electrodomésticos iniciando ahora sus procesos de compra en línea. Las estrategias DTC generan mayores márgenes brutos al evitar las comisiones de colocación en tiendas minoristas; el aumento del 2024% en las ventas netas de SharkNinja en 30, impulsado por anuncios de búsqueda optimizados y la integración con redes sociales, ilustra el apalancamiento de ganancias cuando el tráfico se desplaza a tiendas físicas. La transparencia de precios y los descuentos dinámicos reducen los precios promedio de venta en comercio electrónico por debajo de los de referencia en tienda, lo que aumenta la penetración de la categoría entre los hogares sensibles a los precios. Las salas de exposición virtuales, las herramientas de posicionamiento con realidad aumentada y las demostraciones en vivo ahora replican las barreras de evaluación táctil que antes eran exclusivas de las tiendas físicas.
Aumento del ingreso disponible, cambios en los estilos de vida y urbanización
El aumento sostenido de los salarios y la moderación de la inflación mantienen intactos los presupuestos discrecionales, lo que favorece la sustitución de soluciones manuales por automatizadas, incluso en un mercado estadounidense de pequeños electrodomésticos en plena maduración. La proporción de hogares unipersonales sigue en aumento, favoreciendo electrodomésticos compactos multifunción como híbridos de freidora de aire y tostadora que optimizan el espacio en la encimera. Las recetas virales en redes sociales, especialmente en TikTok e Instagram Reels, han catapultado las freidoras de aire a la popularidad, generando una demanda en cadena de componentes de comidas preenvasadas optimizados para este formato. Los millennials suelen aceptar precios más altos por la conectividad, mientras que la generación Z valora la comodidad sin complicaciones; ambos grupos demográficos entran en la época de mayor formación de hogares, lo que mantiene la demanda de modelos con numerosas funciones que prometen ahorro de tiempo y una cocina más saludable.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas y los semiconductores | −0.7% | Fabricantes globales que dependen de las importaciones | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro y presiones sobre los costos del transporte | −0.5% | Puertos de la Costa Oeste, logística nacional | Mediano plazo (2–4 años) |
| Intensificación de la competencia de precios y expansión de las marcas blancas | −0.4% | Canales minoristas orientados al valor | Largo plazo (≥ 4 años) |
| Legislación sobre el derecho a reparación que amplía el ciclo de vida de los productos | −0.3% | California, Minnesota | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas y los semiconductores
El precio del cobre por encima de los 10,000 USD por tonelada métrica infla los costos de los circuitos de refrigeración hasta un 4.2 %, lo que obliga a los fabricantes de equipos originales (OEM) a buscar coberturas o rediseñar la geometría de los evaporadores para reducir los factores de carga del metal. La escasez mundial de chips continúa retrasando los calendarios de lanzamiento de modelos con numerosas funciones, prolongando la existencia de SKU basados en microcontroladores antiguos y ralentizando el ritmo de innovación. Los aranceles del 50 % para los electrodomésticos de acero, vigentes a partir de junio de 2025, cierran las antiguas ventanas de arbitraje de importaciones y amplifican la inflación de costos, que supera el crecimiento de los salarios de los hogares, lo que podría provocar retrocesos de la demanda impulsados por los precios.
Interrupciones en la cadena de suministro y presiones sobre los costos del transporte
Los gravámenes consecutivos del 25% sobre las importaciones canadienses y mexicanas obligan a marcas como Bosch y Samsung a redirigir el flujo de componentes, lo que genera picos transitorios de inventario e inversiones de capital para la capacidad norteamericana. La congestión portuaria obstaculiza intermitentemente los envíos entrantes, socavando los modelos justo a tiempo y generando reservas de inventario que inmovilizan el capital circulante. Las limitaciones laborales en logística y ensamblaje, agravadas por políticas migratorias más estrictas, prolongan los plazos de entrega, con efectos de onda expansivos más agudos en los motores de aspiradoras y las cajas de engranajes de procesadores de alimentos que requieren mecanizado de alta precisión. Las respuestas de los fabricantes de equipos originales (OEM) incluyen la deslocalización del moldeo de plásticos y centros de distribución regionalizados, pero la duplicación provisional de las instalaciones de producción eleva los costos de conversión por unidad hasta que la escala de volumen se iguale.
Análisis de segmento
Por producto: Las freidoras de aire transforman la dinámica de la cocina
Las aspiradoras conservan la mayor cuota de mercado, con un 21.85 %, pero la llegada de robots, impulsada por la agresiva presión de precios de China, está reduciendo los márgenes, lo que impulsa a las empresas tradicionales a integrar la IA de navegación y los consumibles de suscripción para estabilizar los ingresos. Las freidoras de aire generaron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.35 %, hasta 2031, gracias a la búsqueda de una cocina más saludable que imite las texturas de los alimentos fritos sin sumergirlos en aceite. Se prevé que el mercado estadounidense de pequeños electrodomésticos para freidoras de aire crezca significativamente para 2030, lo que ilustra cómo una herramienta que antes era de nicho se convirtió en un elemento central para la preparación de comidas entre semana. Las empresas alimentarias ahora codesarrollan SKUs diseñados para el rendimiento de las freidoras de aire, mientras que los fabricantes de electrodomésticos incorporan diseños de doble cesta y plataformas de recetas basadas en aplicaciones para ampliar las ocasiones de uso.
Las cafeteras y hervidores eléctricos se benefician de la premiumización, ya que los consumidores buscan una extracción con calidad de cafetería en casa. Las unidades de espresso especiales con calderas controladas por PID y telemetría por smartphone impulsan las ventas de accesorios de granos de marca y kits de descalcificación. Los procesadores de alimentos y las licuadoras experimentan una consolidación de marcas. Los hornos de sobremesa ahora combinan los modos de freír con aire y deshidratar, lo que elimina los silos históricos de productos y fomenta la adquisición de componentes modulares. El segmento residual "otros" (wafleras, miniollas arroceras, palos sous-vide especializados) aprovecha las microtendencias de las redes sociales, lo que genera ciclos de demanda explosiva que los proveedores expertos satisfacen mediante entregas de series limitadas a través de tiendas directas al consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: la aceleración en línea transforma el comercio minorista
Las tiendas multimarca se mantuvieron como las principales, representando el 45.95% de los ingresos de 2025, gracias a la amplia gama de productos y al atractivo de la comida para llevar al instante que equipó a los nuevos establecimientos. Aun así, la tasa de crecimiento anual compuesta (TCAC) del 6.05% hasta 2031 del canal online supera a la de todos los formatos offline, impulsada por la conveniencia persistente y la mayor aceptación de las herramientas virtuales de prueba antes de comprar. El tamaño promedio de las cestas digitales se beneficia de la venta cruzada algorítmica (filtros para accesorios compatibles) que el personal de las tiendas físicas no puede replicar a gran escala. Los puntos de venta exclusivos de marcas se enfrentan a la canibalización a medida que los fabricantes intensifican las campañas DTC que proporcionan flujos de datos propios, impulsando el desarrollo ágil de productos. Los clubes de almacenes y los minoristas especializados defienden su cuota de mercado combinando paquetes de instalación, recogida y servicio extendido que los competidores exclusivamente digitales rara vez igualan. Las opciones de cumplimiento omnicanal (pedido online, recogida en tienda) ahora funcionan como apuestas mínimas, lo que requiere una visibilidad unificada del inventario y precios consistentes para evitar la reacción negativa de los consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El sureste acaparó el 33.45 % de las ventas de 2025, impulsadas por la migración de población y el sólido inicio de la construcción de viviendas unifamiliares en Florida, Georgia y Carolina del Norte. La sólida presencia minorista de Home Depot y Lowe's optimiza la disponibilidad de productos, mientras que las tarifas de servicios públicos, comparativamente más bajas, facilitan la rentabilidad de los modelos de eficiencia energética de gama media. Los paquetes de electrodomésticos vinculados a los paquetes de constructores cobran impulso a medida que las constructoras regionales incorporan conjuntos de cocina y lavandería llave en mano en los contratos de cierre, lo que impulsa los incentivos por volumen para los grandes fabricantes de equipos originales (OEM).
El oeste presenta la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.92 %, hasta 2031, impulsada por los hogares con alta tecnología en California, Washington y Colorado, que superan el índice de adopción de hogares inteligentes. La inversión en infraestructura en los estados montañosos impulsa un crecimiento del suministro eléctrico superior al promedio: Nevada reporta un aumento del 10 % y Montana del 8 %, ambos reflejados en la demanda de electrodomésticos. Las limitaciones inmobiliarias metropolitanas impulsan la popularidad de las encimeras convertibles, mientras que las zonas suburbanas mantienen el interés por lavavajillas de alta capacidad y cocinas de alta potencia.
El Noreste y el Medio Oeste ofrecen fuentes de ingresos consolidadas pero fiables. El envejecimiento del parque inmobiliario del Noreste obliga a reemplazos cíclicos, y los altos precios del kilovatio-hora impulsan la demanda de lavavajillas con certificación Energy Star a pesar de los inviernos más fríos que elevan las facturas de calefacción. Las principales universidades impulsan la adopción temprana de equipos con Wi-Fi mediante colaboraciones de investigación, lo que fomenta una mayor familiarización del consumidor. El Medio Oeste, por su parte, combina la estabilidad laboral con la orientación al valor; las grandes superficies comerciales prosperan, pero las salas de exposición de marcas premium en ciudades como Chicago atraen a compradores con movilidad social ascendente. El Suroeste se encuentra a caballo entre ambas dinámicas: centros de crecimiento como Phoenix y Austin replican las preferencias tecnológicas de la Costa Oeste, mientras que los condados rurales se inclinan por electrodomésticos multiusos con precios competitivos.
Panorama regulatorio
El mercado de pequeños electrodomésticos de Estados Unidos opera bajo regímenes federales superpuestos de eficiencia energética y seguridad del consumidor. El Departamento de Energía de EE. UU. (DOE), bajo la EPCA, administra los procedimientos de prueba y los estándares de conservación de energía en un amplio conjunto de electrodomésticos; para los productos de cocina convencionales de consumo, el DOE adoptó estándares enmendados en una regla final directa con fecha de febrero de 2024 con una fecha de cumplimiento del 31 de enero de 2028, lo que obligó a los fabricantes a alinear las hojas de ruta de productos, las pruebas y los planes de certificación mucho antes del período de vigencia.\n\nLos mecanismos de elaboración de reglas también dan forma al riesgo de cumplimiento. El DOE revisó su Regla de Proceso de estándares de electrodomésticos en abril de 2024 (vigente a partir del 24 de junio de 2024) y emitió más actividad relacionada con el proceso en julio de 2026 a través de un aviso del Registro Federal vinculado a revisiones en los procedimientos del DOE para considerar estándares nuevos o revisados. En cuanto a la seguridad, la Comisión de Seguridad de Productos de Consumo de EE. UU. (CPSC) supervisa los peligros para los electrodomésticos de consumo y trabaja con organismos de estándares voluntarios; La colaboración del personal de la CPSC en torno a la norma UL 1026 para electrodomésticos de cocina (incluidas las solicitudes para incorporar requisitos de rendimiento mecánico relevantes para los riesgos de las ollas a presión) pone de manifiesto cómo las actualizaciones voluntarias de las normas pueden traducirse en cambios de diseño y validación para los productos de cocina de sobremesa.
Análisis de la cadena de valor
La creación de valor de los pequeños electrodomésticos comienza con las materias primas (plásticos, acero, cobre) y los componentes (motores, elementos calefactores, sensores, controles electrónicos y semiconductores), seguidos del diseño del producto, la fabricación de herramientas y el ensamblaje en una combinación de producción en el extranjero y acabado/embalaje en Norteamérica. La volatilidad de los costos de los insumos, impulsada por los aranceles, y la disponibilidad de semiconductores afectan las decisiones sobre la lista de materiales, los conjuntos de características y el ritmo de lanzamiento, lo que fomenta la diversificación de proveedores de componentes electrónicos, los rediseños para reducir la intensidad de metal y la deslocalización selectiva de piezas con largos plazos de entrega. En la fase posterior, los importadores, mayoristas y minoristas nacionales proporcionan una distribución a gran escala, mientras que los mercados en línea y las tiendas de venta directa al consumidor desempeñan un papel cada vez más importante en la captación de la demanda y la recopilación de datos de primera mano. La capa de distribución incluye mayoristas de electrodomésticos y productos electrónicos que conectan a los fabricantes con grandes almacenes, cadenas de mejoras para el hogar y minoristas especializados; al mismo tiempo, los fabricantes están fortaleciendo los nodos logísticos regionales para mitigar la congestión portuaria y las limitaciones de mano de obra en el transporte por carretera. Paralelamente, la inversión en la infraestructura manufacturera estadounidense por parte de grandes fabricantes de electrodomésticos (por ejemplo, las inversiones en fabricación de GE Appliances anunciadas en 2025) indica un impulso más amplio a la red de proveedores que también puede mejorar los plazos de entrega y las opciones de abastecimiento localizadas para categorías adyacentes de pequeños electrodomésticos que comparten motores, controles y suministro de plásticos moldeados.
Panorama competitivo
El mercado estadounidense de pequeños electrodomésticos sigue fragmentado, aunque la concentración específica por categoría difiere notablemente. Los ingresos de SharkNinja en 2024 alcanzaron los 5.53 millones de dólares, un aumento del 30% atribuido a las máquinas de helados y licuadoras que aprovechan las tendencias virales de bebidas caseras [5] SharkNinja Holdings, “Q4 2024 Earnings Release”, investor.sharkninja.com . La erosión de la cuota de mercado de iRobot —del 22.3% al 13.7%— ilustra el riesgo de disrupción cuando los nuevos competidores chinos ofrecen precios más bajos con un rendimiento aceptable.
El liderazgo tecnológico impulsa un rendimiento superior: Samsung se hizo con una cuota de mercado significativa de las ventas de robots aspiradores en EE. UU. en dos ciclos de lanzamiento, aprovechando el mapeo de habitaciones basado en el borde y la integración entre dispositivos mediante SmartThings. La incursión de marcas blancas por parte de minoristas como Target y Costco reduce los márgenes de beneficio de las empresas de gama media.
Las respuestas estratégicas incluyen la deslocalización de plantas de componentes para mitigar los impactos arancelarios, la firma de acuerdos de asignación de semiconductores y la adquisición de propiedad intelectual nicho (por ejemplo, elementos calefactores avanzados para freír con aire) para acelerar la entrega de la cartera de características. Los compromisos ESG en torno a los plásticos reciclados y las directrices de reparabilidad demuestran la diferenciación de la marca en grupos con mentalidad sostenible, mientras que las alianzas con plataformas de contenido de recetas amplían el alcance de la cadena de valor más allá del hardware, hacia los servicios digitales.
Líderes de la industria de pequeños electrodomésticos en Estados Unidos
SharkNinja Operativa LLC
Compañía Holding de Hamilton Beach Brands
Dyson Ltd.
Keurig dr pepper inc.
Grupo Breville Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: SharkNinja lanzó el moldeador multifuncional Shark Beauty FlexStyle IonCurl, añadiendo una variante de mayor potencia a su línea de productos para el cuidado del cabello. Esta iniciativa amplía la cartera de productos de cuidado personal de SharkNinja, que se suma a sus categorías principales de cuidado de la cocina y los pisos, lo que le permite captar una mayor cuota de mercado en el gasto de los consumidores en pequeños electrodomésticos que se enchufan a la corriente.
- Marzo de 2025: Samsung presentó su línea Bespoke AI 2025 con pantallas integradas, capacidades de reconocimiento de alimentos y funciones de seguridad Knox Matrix. Esto reforzó la estrategia de premiumización de los electrodomésticos conectados y elevó las exigencias competitivas en cuanto a interfaz de usuario, inteligencia integrada y mensajes de seguridad a nivel de dispositivo.
- Febrero de 2024: Hamilton Beach Brands Holding Company adquirió HealthBeacon plc, expandiéndose así al sector de la tecnología para la salud y el bienestar en el hogar, complementando su tradicional cartera de pequeños electrodomésticos. Esta adquisición diversificó su ecosistema de productos hacia dispositivos domésticos de uso recurrente y abrió oportunidades de venta multicanal más allá de los productos para el cuidado de la cocina y los suelos.
Alcance y metodología
En el informe se cubre un análisis de antecedentes completo del mercado de pequeños electrodomésticos de Estados Unidos, que incluye una evaluación de las cuentas nacionales, la economía y las tendencias del mercado emergente por segmentos, cambios significativos en la dinámica del mercado y la descripción general del mercado. El mercado de pequeños electrodomésticos de Estados Unidos está segmentado por producto (aspiradoras, cortadoras de cabello, planchas, tostadoras, secadores de cabello, máquinas de café, parrillas y tostadores y otros productos) y por canal de distribución (tiendas multimarca, tiendas especializadas, tiendas en línea). y otros canales de distribución).
Por producto
| Cafeteras |
| Procesadores de comida |
| Parrillas y Asadores |
| Hervidores |
| Exprimidores y licuadoras |
| Freidoras de aire |
| Aspiradoras |
| Tostadores |
| Hornos de encimera |
| Otros pequeños electrodomésticos (wafleras, freidoras, cocedores de huevos, teteras, ollas arroceras, etc.) |
Por canal de distribución
| Tiendas multimarca |
| Puntos de venta de marcas exclusivas |
| Online |
| Otros Canales de Distribución |
Por geografía
| Nordeste |
| Sudeste |
| Midwest |
| Southwest |
| West |
| Por producto | Cafeteras |
| Procesadores de comida | |
| Parrillas y Asadores | |
| Hervidores | |
| Exprimidores y licuadoras | |
| Freidoras de aire | |
| Aspiradoras | |
| Tostadores | |
| Hornos de encimera | |
| Otros pequeños electrodomésticos (wafleras, freidoras, cocedores de huevos, teteras, ollas arroceras, etc.) | |
| Por canal de distribución | Tiendas multimarca |
| Puntos de venta de marcas exclusivas | |
| Online | |
| Otros Canales de Distribución | |
| Por geografía | Nordeste |
| Sudeste | |
| Midwest | |
| Southwest | |
| West |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado estadounidense de pequeños electrodomésticos?
El mercado está valorado en 28.44 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado estadounidense de pequeños electrodomésticos?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 3.72%, alcanzando los USD 34.14 millones en 2031.
¿Qué segmento de productos está creciendo más rápido?
Las freidoras de aire lideran el crecimiento, registrando una CAGR del 7.35 % hasta 2031.
¿Qué canal de distribución está ganando participación más rápidamente?
Las ventas en línea están avanzando a una tasa compuesta anual del 6.05 % a medida que los compradores adoptan el comercio electrónico y los pedidos DTC.
¿Qué región muestra las perspectivas de crecimiento más fuertes?
Occidente registra la CAGR regional más alta, del 4.92 %, hasta 2031, debido a los consumidores orientados a la tecnología y centrados en la eficiencia.
¿Cómo influyen los aranceles a los fabricantes?
Los nuevos aranceles a las importaciones de acero canadiense y mexicano aumentan los costos de los insumos, lo que provoca una reestructuración de la cadena de suministro y aumentos selectivos de precios que pueden moderar el crecimiento de la demanda.


