

Tamaño y participación del mercado de hogares inteligentes en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 54.53 mil millones |
| Tamaño del mercado (2031) | USD 81.61 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.40% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de hogares inteligentes en Estados Unidos por Mordor Intelligence
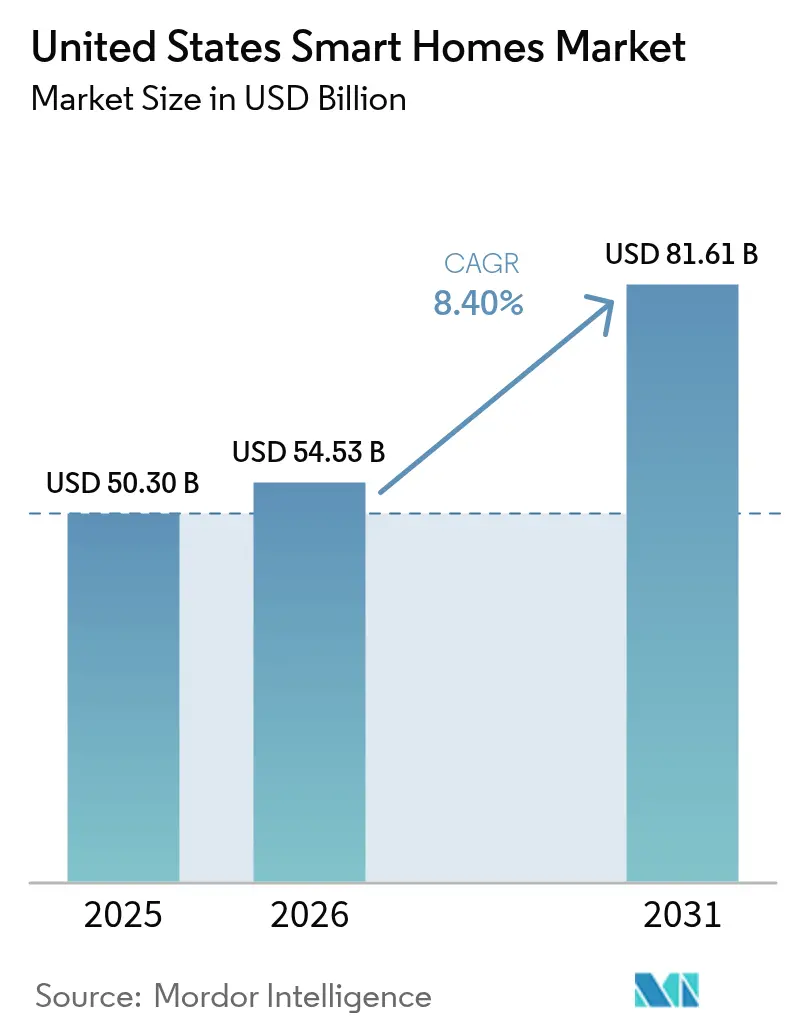
Se estima que el tamaño del mercado de hogares inteligentes de Estados Unidos en 2026 será de USD 54.53 mil millones, creciendo desde el valor de 2025 de USD 50.30 mil millones, con proyecciones para 2031 que muestran USD 81.61 mil millones, creciendo a una CAGR del 8.4% durante 2026-2031.
El crecimiento se ve impulsado por la confluencia de reembolsos por eficiencia energética financiados por el gobierno federal, la rápida institucionalización del protocolo de interoperabilidad Matter y el impulso demográfico hacia soluciones para el envejecimiento en el hogar. El apoyo federal —más visiblemente el nuevo Cyber Trust Mark de la FCC y los Home Energy Rebates del Departamento de Energía— ha aumentado la confianza del consumidor en la seguridad de los dispositivos, a la vez que ha reducido directamente los costos de adquisición. Los avances en conectividad, como la red en malla unificada de Thread 1.4, están eliminando las antiguas barreras de adopción al permitir que los enrutadores fronterizos de múltiples marcas se unan a las redes existentes sin problemas. Al mismo tiempo, las aseguradoras están combinando reducciones de primas con instalaciones de seguridad verificadas, lo que crea un claro incentivo económico para quienes adoptan la tecnología por primera vez. Los proveedores de plataformas están respondiendo con reorganizaciones agresivas de su cartera; el modelo Alexa+ basado en suscripción de Amazon y la hoja de ruta de HomeOS, retrasada pero ampliada, de Apple, demuestran que el control del ecosistema ahora importa más que los márgenes de un solo dispositivo.
Conclusiones clave del informe
- Por tipo de producto, la seguridad capturó el 29.30% de la participación de mercado de hogares inteligentes de Estados Unidos en 2025; se proyecta que los electrodomésticos inteligentes crecerán a una CAGR del 14.25% hasta 2031.
- En términos de conectividad, los dispositivos Wi-Fi representaron el 60.35 % del tamaño del mercado de hogares inteligentes de Estados Unidos en 2025, mientras que se prevé que los productos compatibles con Thread se expandan a una CAGR del 18.1 % hasta 2031.
- En términos de instalación, las implementaciones de bricolaje controlaron el 67.35% del mercado de hogares inteligentes de los Estados Unidos en 2025, pero los sistemas instalados profesionalmente están avanzando a una CAGR del 10.05% hasta 2031.
- Por canal de ventas, el comercio minorista en línea representó el 52.60% de los ingresos en 2025; se prevé que los paquetes de telecomunicaciones y servicios públicos registren una CAGR del 12.8% hasta 2031.
- Por componentes, el hardware representó el 76.30% de los ingresos de 2025, mientras que los servicios de suscripción y monitoreo aumentarán a una CAGR del 10.95% durante el pronóstico.
- Amazon, Google, Apple, Honeywell y Schneider Electric en conjunto controlaron aproximadamente el 45% de los ingresos de 2024.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de hogares inteligentes en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incentivos de eficiencia energética respaldados por las empresas de servicios públicos | + 2.1% | A nivel nacional; más fuerte en California, Nueva York, Hawái y Nuevo México. | Mediano plazo (2-4 años) |
| Paquetes multimarca basados en Rapid Matter | + 1.8% | Global; efecto máximo en América del Norte | Corto plazo (≤ 2 años) |
| Demanda de modernización para el envejecimiento en el hogar | + 1.4% | A nivel nacional; concentraciones suburbanas y rurales | Largo plazo (≥ 4 años) |
| Descuentos en seguros para una seguridad inteligente | + 0.9% | A nivel nacional; pilotos en seis estados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Reembolsos por eficiencia energética y programas de precios dinámicos respaldados por las empresas de servicios públicos
El programa de reembolsos de energía para el hogar del Departamento de Energía de USD 8.8 mil millones, que ya está en marcha en California, Hawái, Nuevo México y Nueva York, ha puesto un poder adquisitivo sin precedentes directamente en manos de los propietarios de viviendas. [1] Departamento de Energía de EE. UU., “Programas de reembolso de energía para el hogar”, energy.gov El lanzamiento de Nueva York en mayo de 2024 marcó la pauta para los estados deseosos de obtener fondos federales para termostatos inteligentes, bombas de calor y calentadores de agua conectados. Southern California Edison ahora ofrece créditos de USD 75 en la factura por inscribir termostatos certificados en esquemas de respuesta a la demanda, mientras que PSEG Long Island destinó USD 92.45 millones para medidas de eficiencia de 2025 centradas en dispositivos conectados. [2] Comisión de Servicio Público del Estado de Nueva York, “Plan de Eficiencia Energética de PSEG Long Island 2025”, dps.ny.gov La asignación de USD 149 millones de Wisconsin bajo su programa Focus on Energy muestra que incluso los climas más fríos están dependiendo en gran medida de equipos conectados para reducir las cargas máximas. Posteriormente, las empresas de servicios públicos reinvierten los ahorros que consiguen en los costes de generación en horas punta en fondos de reembolso más amplios, creando así un círculo virtuoso de adopción.
La rápida adopción del protocolo Matter impulsa la creación de paquetes de dispositivos multimarca
La especificación 1.4 de Matter, publicada en noviembre de 2024, fue el momento decisivo en el que convergieron el control multiadministrador unificado, las clases de dispositivos ampliadas y la compatibilidad nativa con la malla Thread. Más de 670 productos basados en Thread habían superado la certificación a mediados de 2025, y los principales minoristas se comprometieron a dedicar espacio en sus estanterías a los dispositivos compatibles con Matter. [3] CNBC, “Los minoristas redoblan su apuesta por el estándar de hogar inteligente Matter”, cnbc.com Apple cambió de rumbo, pasando de la exclusividad de HomeKit al cumplimiento total de Matter, una medida que señaló el consenso del ecosistema. Las redes Thread autorreparables ahora permiten que dispositivos de diferentes marcas se unan sin necesidad de una nueva puesta en marcha, eliminando las complejidades históricas que generaban altas tasas de devolución. La versión 1.5, prevista para finales de 2025, incorporará API de energía interactivas con la red, posicionando las residencias como nodos de respuesta a la demanda gestionables en lugar de cargas pasivas.
El envejecimiento en el hogar y la demanda de tecnología para personas mayores aceleran el gasto en modernización
Cuatro de cada cinco personas mayores poseen al menos un dispositivo conectado para facilitar su vida independiente, según la encuesta de AARP de 2025. El programa piloto Lead Locally de California demostró una reducción anual del 11 % en el consumo de energía en el hogar una vez que las bombas de calor y los calentadores de agua inteligentes se combinaron con un paquete de automatización. Los planes Medicare Advantage están reembolsando progresivamente los sensores de monitorización remota de pacientes que se integran directamente con los centros de control de hogares inteligentes convencionales, lo que reduce los gastos de bolsillo de las personas mayores. Las interfaces de voz, impulsadas por los grandes avances en los modelos de lenguaje natural, eliminan la intimidación de los adultos mayores que antes rechazaban la tecnología. El resultado es una considerable ola de modernización que va mucho más allá de los mandos de emergencia, incluyendo controles ambientales para toda la casa y análisis predictivos de seguridad.
Descuentos en primas de seguro para instalaciones de seguridad inteligentes
El Descuento Verificado para Hogares Inteligentes de Liberty Mutual se lanzó en seis estados en 2024, ofreciendo reducciones de tarifas al compartir los datos de salud de sus dispositivos Nest. Los primeros datos de reclamaciones sugieren descensos de dos dígitos en las indemnizaciones por incendios y robos, lo que fomenta la expansión a otros estados. Las aseguradoras han evolucionado de descuentos estáticos a servicios dinámicos de mitigación de riesgos: detectores de fugas de agua que cierran válvulas automáticamente, cámaras con IA que activan intervenciones preventivas y telemática de dispositivos que completa automáticamente las reclamaciones. Las empresas de monitoreo profesional aprovechan estas colaboraciones para justificar las cuotas mensuales, mientras que las aseguradoras obtienen visibilidad actuarial continua de las condiciones de riesgo dentro del hogar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Temores persistentes sobre la privacidad y la vigilancia de los datos | -1.3% | Nacional; aguda en California y el noreste de EE. UU. | Largo plazo (≥ 4 años) |
| Alto costo de instalación para viviendas antiguas | -0.8% | Nacional; áreas metropolitanas más antiguas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones persistentes sobre la privacidad y la vigilancia de los datos
Aunque la FCC presentó la Marca de Confianza Cibernética en 2025, el etiquetado sigue siendo voluntario, lo que permite a los fabricantes de dispositivos adoptar enfoques escalonados que los consumidores suelen considerar opacos. La Ley de Privacidad del Consumidor de California exige la divulgación explícita del uso de datos, lo que aumenta la conciencia pública sobre lo que recopilan las cámaras, altavoces y sensores inteligentes. Los ajustes predeterminados de los asistentes de voz generaron un nuevo escrutinio cuando Amazon introdujo una política de retención de datos de voz opcional en marzo de 2025, lo que desató una reacción negativa en redes sociales. Las cámaras IP de calidad profesional quedan fuera del alcance de la etiqueta de la FCC, lo que perpetúa la preocupación en los hogares donde la seguridad es importante. La dinámica familiar complica aún más la situación: los residentes más jóvenes pueden acoger con satisfacción la automatización, mientras que los miembros mayores o preocupados por la privacidad consideran la vigilancia las 24 horas como intrusiva.
Altos costos de instalación profesional para viviendas antiguas
Muchas casas construidas antes de 1990 presentan cableado anticuado, paredes gruesas de mampostería y sistemas de climatización incompatibles con los kits de automatización modernos. Las reformas integrales de viviendas suelen superar los 10 000 USD, una vez incluidas las mejoras eléctricas, los ajustes estructurales y la mano de obra profesional, lo que desalienta la adopción masiva en las regiones metropolitanas más antiguas. La escasez de contratistas añade retrasos en la programación y costos de mano de obra adicionales, especialmente en ciudades donde los retrasos en las renovaciones ya se extienden durante meses. El cableado y el wifi reducen la necesidad de cableado, pero el yeso, el hormigón armado y los conductos metálicos pueden atenuar las señales, obligando a los propietarios a elegir entre nodos repetidores ampliados o un costoso recableado para lograr una cobertura total.
Análisis de segmento
Por tipo de producto: El dominio de la seguridad se une a la innovación en electrodomésticos
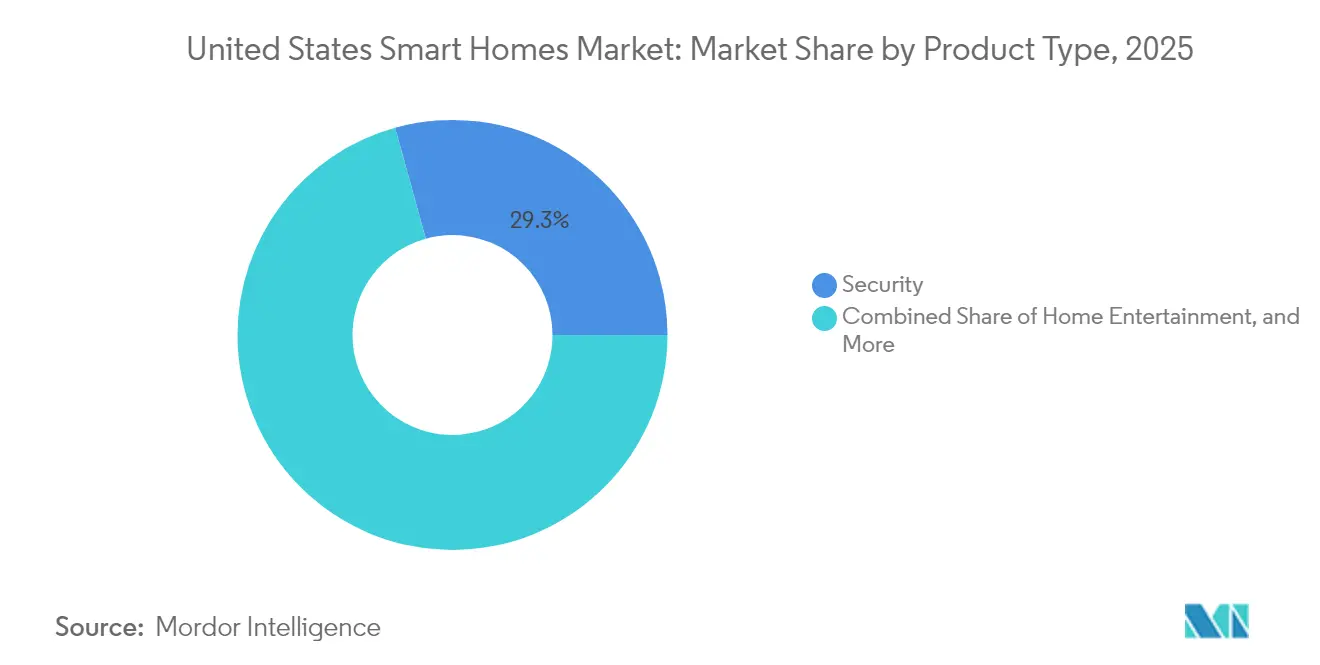
Los sistemas de seguridad representaron el 29.30% del gasto en 2025 en el mercado estadounidense de hogares inteligentes, lo que subraya la priorización instintiva de los consumidores por la seguridad personal y la protección de la propiedad. La adopción temprana suele comenzar con cámaras o timbres con video integrados en programas de descuento de seguros, que luego sirven como plataforma de lanzamiento para ecosistemas más amplios. Sin embargo, los electrodomésticos inteligentes están listos para el impulso más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 14.25% gracias a la compatibilidad entre marcas habilitada por Matter y a los crecientes descuentos de servicios públicos en unidades con certificación Energy Star. Los paquetes de gestión energética, en particular los termostatos inteligentes vinculados a esquemas de precios dinámicos, continúan beneficiándose de incentivos federales y estatales. Los dispositivos de entretenimiento en el hogar, aunque están en desarrollo, aún obtienen ganancias incrementales al actuar como paneles de control de automatización centralizados en pantallas grandes.
El énfasis del consumidor en el control unificado está acortando la distancia entre categorías históricamente aisladas. Las cámaras ahora incorporan análisis de IA que interactúan con las escenas de iluminación, mientras que los refrigeradores muestran avisos de precios dinámicos en tiempo real que se integran con las rutinas de gestión energética. En resumen, la convergencia del hardware refuerza la idea de que las etiquetas de los productos se desdibujarán en los próximos cinco años a medida que las capacidades de las plataformas superen a las de los dispositivos monofuncionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Connectivity Technology: Thread rompe el dominio del Wi-Fi
El Wi-Fi controló el 60.35% de los envíos de dispositivos en 2025, impulsado por la amplia penetración de routers y la baja fricción en la configuración incremental. Sin embargo, la especificación Thread va camino de lograr una cuota sustancial, con un crecimiento anual compuesto (CAGR) del 18.1% hasta 2031. La última versión 1.4 ofrece capacidad de malla unificada, lo que permite que routers de borde de múltiples proveedores formen una única red sin intervención del usuario. La arquitectura de bajo consumo de Thread, basada en IPv6, permite que los sensores mantengan la batería durante varios años, incluso participando en bucles de comunicación en tiempo real esenciales para la seguridad y la gestión energética.
La convergencia entre Thread y Wi-Fi ahora es complementaria: las aplicaciones con alto ancho de banda, como las cámaras de streaming, aún dependen de Wi-Fi, mientras que los sensores de puertas, detectores de fugas y botones con bajo ancho de banda migran a Thread. El tvOS 26 de Apple, los hubs Nest de Google basados en Fuchsia y el firmware del Echo Hub de Amazon incluyen la funcionalidad de enrutador de borde de Thread, lo que demuestra su respaldo general. El Grupo Thread superó las 670 certificaciones para junio de 2025, lo que confirma que el ecosistema ha alcanzado un umbral crítico de madurez.
Por tipo de instalación: Bricolaje Preferencia Desafíos Integración profesional
Los kits "hazlo tú mismo" captaron el 67.35% de los ingresos de 2025, ya que los consumidores se inclinaron por dispositivos listos para usar que no requieren taladros ni cumplen con la normativa. Los minoristas ofrecen una integración paso a paso con la aplicación y tarjetas de inicio rápido con código QR para acortar los tiempos de instalación. No obstante, el segmento de instalación profesional está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10.05%, principalmente en construcciones de lujo, residencias multifamiliares y reformas para personas mayores en el hogar, donde los cambios eléctricos basados en la normativa son inevitables. Los integradores se diferencian al ofrecer programación de ambientes para toda la casa, cableado estructurado y garantías que superan la capacidad de la mayoría de los usuarios finales.
La división no es absoluta. El Echo Show 21 de Amazon y su próxima versión de 15 pulgadas ilustran una dirección híbrida: un centro de pantalla táctil accesible con configuración profesional opcional para la zonificación de climatización, paneles de seguridad y control de voz unificado. Por lo tanto, es probable que el mercado estadounidense de hogares inteligentes experimente una coexistencia sostenida de la simplicidad del bricolaje y la profundidad de un producto profesional.
Por canal de venta: el comercio minorista en línea lidera el crecimiento de los paquetes de telecomunicaciones
Con el 52.60% de la facturación de 2025, las tiendas online siguen siendo el lugar de compra predilecto, principalmente para kits de autoinstalación. Listados detallados, motores de recomendación algorítmicos y extensas reseñas de usuarios simplifican las comprobaciones de compatibilidad. Los paquetes de telecomunicaciones y servicios públicos, con un crecimiento anual compuesto (CAGR) del 12.8%, están transformando la economía de la distribución. Verizon ha extendido la cobertura de internet residencial 5G a 20 millones de hogares, combinando contratos de servicio con kits de inicio que eliminan las tarifas iniciales de hardware. La hoja de ruta de fibra óptica de AT&T para 30 millones de ubicaciones y la cobertura inalámbrica fija de T-Mobile también integran centros de hogar inteligente para consolidar las estrategias de retención de múltiples servicios. Las empresas de servicios públicos añaden un nivel adicional al integrar los reembolsos por termostatos directamente en los ciclos de facturación mensuales, lo que acorta los plazos de amortización para los consumidores.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por componente: el dominio del hardware se desplaza hacia los servicios
El hardware aún representa el 76.30% del gasto de 2025, lo que refleja la naturaleza de capital único de cámaras, sensores y concentradores. Sin embargo, se proyecta que los servicios (monitoreo de suscripciones, niveles de automatización basados en IA y paneles de análisis de datos) aumenten un 10.95% anual a medida que los proveedores cambian de márgenes de ganancia muy ajustados por dispositivos a ingresos recurrentes. El plan Alexa+ de Amazon, de 19.99 USD, ofrece automatización predictiva de tareas, mientras que el próximo Home Assist de Google incluirá scripts de IA generativa para la orquestación entre dispositivos. HomeOS de Apple, retrasado hasta la primavera de 2026, prioriza el procesamiento en el borde privado, además de actualizaciones opcionales a la nube. Este cambio en la monetización garantiza que la viabilidad futura de la plataforma dependa menos de las ventas unitarias y más de la interacción a largo plazo.
Análisis geográfico
California sigue siendo el pilar del mercado de hogares inteligentes de Estados Unidos gracias a las estrictas normativas energéticas y a los reembolsos instantáneos del programa Golden State, que ofrece créditos de 75 USD para la inscripción de termostatos de respuesta a la demanda. Las elevadas tarifas eléctricas, combinadas con una actitud progresista hacia la sostenibilidad, propician una adopción superior a la media en categorías de seguridad, gestión energética y electrodomésticos. Nueva York, el primer estado en recibir reembolsos de energía para el hogar financiados por la IRA, ha movilizado una densa red de contratistas locales para acelerar las instalaciones en viviendas antiguas. La complejidad de las reformas impulsa el crecimiento de los servicios de instalación profesional en el noreste, donde la construcción con ladrillos y casas de piedra rojiza dificulta la propagación inalámbrica y las mejoras eléctricas.
Los estados del sur y suroeste, en particular Texas, Florida y Arizona, aprovechan las altas tasas de obra nueva para preinstalar el cableado de las viviendas, minimizando así los costos adicionales de las casas inteligentes. La integración de bombas de calor y la conexión solar fotovoltaica son especialmente populares donde las temperaturas extremas o la abundante luz solar aumentan el retorno de la inversión (ROI) en ahorro energético. La región montañosa del oeste (Colorado, Utah e Idaho) combina una demografía con amplios conocimientos tecnológicos con incentivos para las empresas de servicios públicos dirigidos a dispositivos de seguridad y detección de fugas que mitigan los riesgos de incendios forestales y heladas.
Las zonas rurales de Estados Unidos están entrando en una nueva fase de adopción a medida que el acceso inalámbrico fijo 5G rompe las zonas muertas de la banda ancha. El fondo BEAD de 42 500 millones de dólares, destinado a fibra óptica de última milla, potencia este auge de la conectividad, haciendo viables las plataformas de hogares inteligentes basadas en la nube en regiones que históricamente carecían de una red de retorno fiable. Las empresas de servicios públicos están desarrollando programas específicos para zonas rurales, como termostatos prepago e incentivos para el corte remoto del suministro de agua, teniendo en cuenta las largas jornadas de los camiones de servicio y la limitada densidad de contratistas típicas de estas comunidades.
Panorama regulatorio
En Estados Unidos, los dispositivos para el hogar inteligente se encuentran en la intersección de la ciberseguridad del IoT de consumo, la autorización de equipos de radiofrecuencia y la divulgación de información privada. El programa Cyber Trust Mark de la FCC, basado en los criterios de ciberseguridad del NIST, ofrece una vía de etiquetado voluntario para la seguridad del IoT de consumo. La FCC finalizó el marco de etiquetado de ciberseguridad del IoT mediante una normativa publicada en el Registro Federal en julio de 2024, lo que estableció la estructura de cumplimiento utilizada por las marcas y los minoristas participantes.
El impulso político en torno a la transparencia también ha aumentado. El proyecto de ley HR 859, Ley de Información a los Consumidores sobre Dispositivos Inteligentes, fue aprobado por la Cámara de Representantes de EE. UU. el 29 de abril de 2025 y exigiría la divulgación previa a la compra de dispositivos conectados a internet que incluyan cámaras o micrófonos. De promulgarse, afectaría directamente al empaquetado, las publicaciones en línea y los flujos de trabajo de cumplimiento normativo para las principales categorías de hogares inteligentes, como cámaras de seguridad, timbres con video y asistentes de voz. Por otra parte, el escrutinio de la seguridad nacional se ha extendido a los equipos de redes domésticas, incluidos los enrutadores de consumo, lo que se refleja en la presentación en 2025 del proyecto de ley HR 866 (Ley ROUTERS), que exigiría un estudio dirigido por el Departamento de Comercio sobre los riesgos para la seguridad nacional en este segmento.
Análisis de la cadena de valor
La cadena de valor de los hogares inteligentes abarca proveedores de chipsets y módulos, fabricantes de dispositivos (cámaras, sensores, concentradores, termostatos, electrodomésticos), plataformas de software y servicios en la nube, así como organismos de certificación que garantizan la interoperabilidad entre marcas. Las organizaciones de estandarización, en particular la Connectivity Standards Alliance (Matter) y el ecosistema de The Thread Group, actúan como garantes de la compatibilidad entre múltiples proveedores. Con el creciente número de dispositivos certificados por Matter y Thread, y el énfasis que los minoristas ponen en la compatibilidad entre marcas, esta interoperabilidad se ha convertido en un factor de compra cada vez más relevante.
En la fase posterior, la distribución se divide entre el comercio minorista en línea, los paquetes de telecomunicaciones y servicios públicos, y los integradores profesionales para modernizaciones complejas e instalaciones premium. Los recientes movimientos del ecosistema muestran una mayor integración entre los fabricantes de dispositivos, los operadores de plataformas y los socios de servicios energéticos. Matter 1.6 (junio de 2026) añadió el concepto Joint Fabric para admitir el control de múltiples ecosistemas en una sola red, mientras que Signify con Silicon Labs (junio de 2026) para permitir el funcionamiento simultáneo de Zigbee y Matter-over-Thread en los productos Philips Hue apunta a que las capacidades de los componentes y el firmware se están adelantando para reducir las devoluciones y mejorar la fiabilidad. Las alianzas centradas en la energía, incluida Eaton con FranklinWH (junio de 2026), también conectan el hardware a nivel de panel con la gestión de la energía doméstica y los casos de uso de centrales eléctricas virtuales, extendiendo la cadena de valor más allá de los dispositivos hacia los servicios de red y la funcionalidad recurrente habilitada por software.
Panorama competitivo
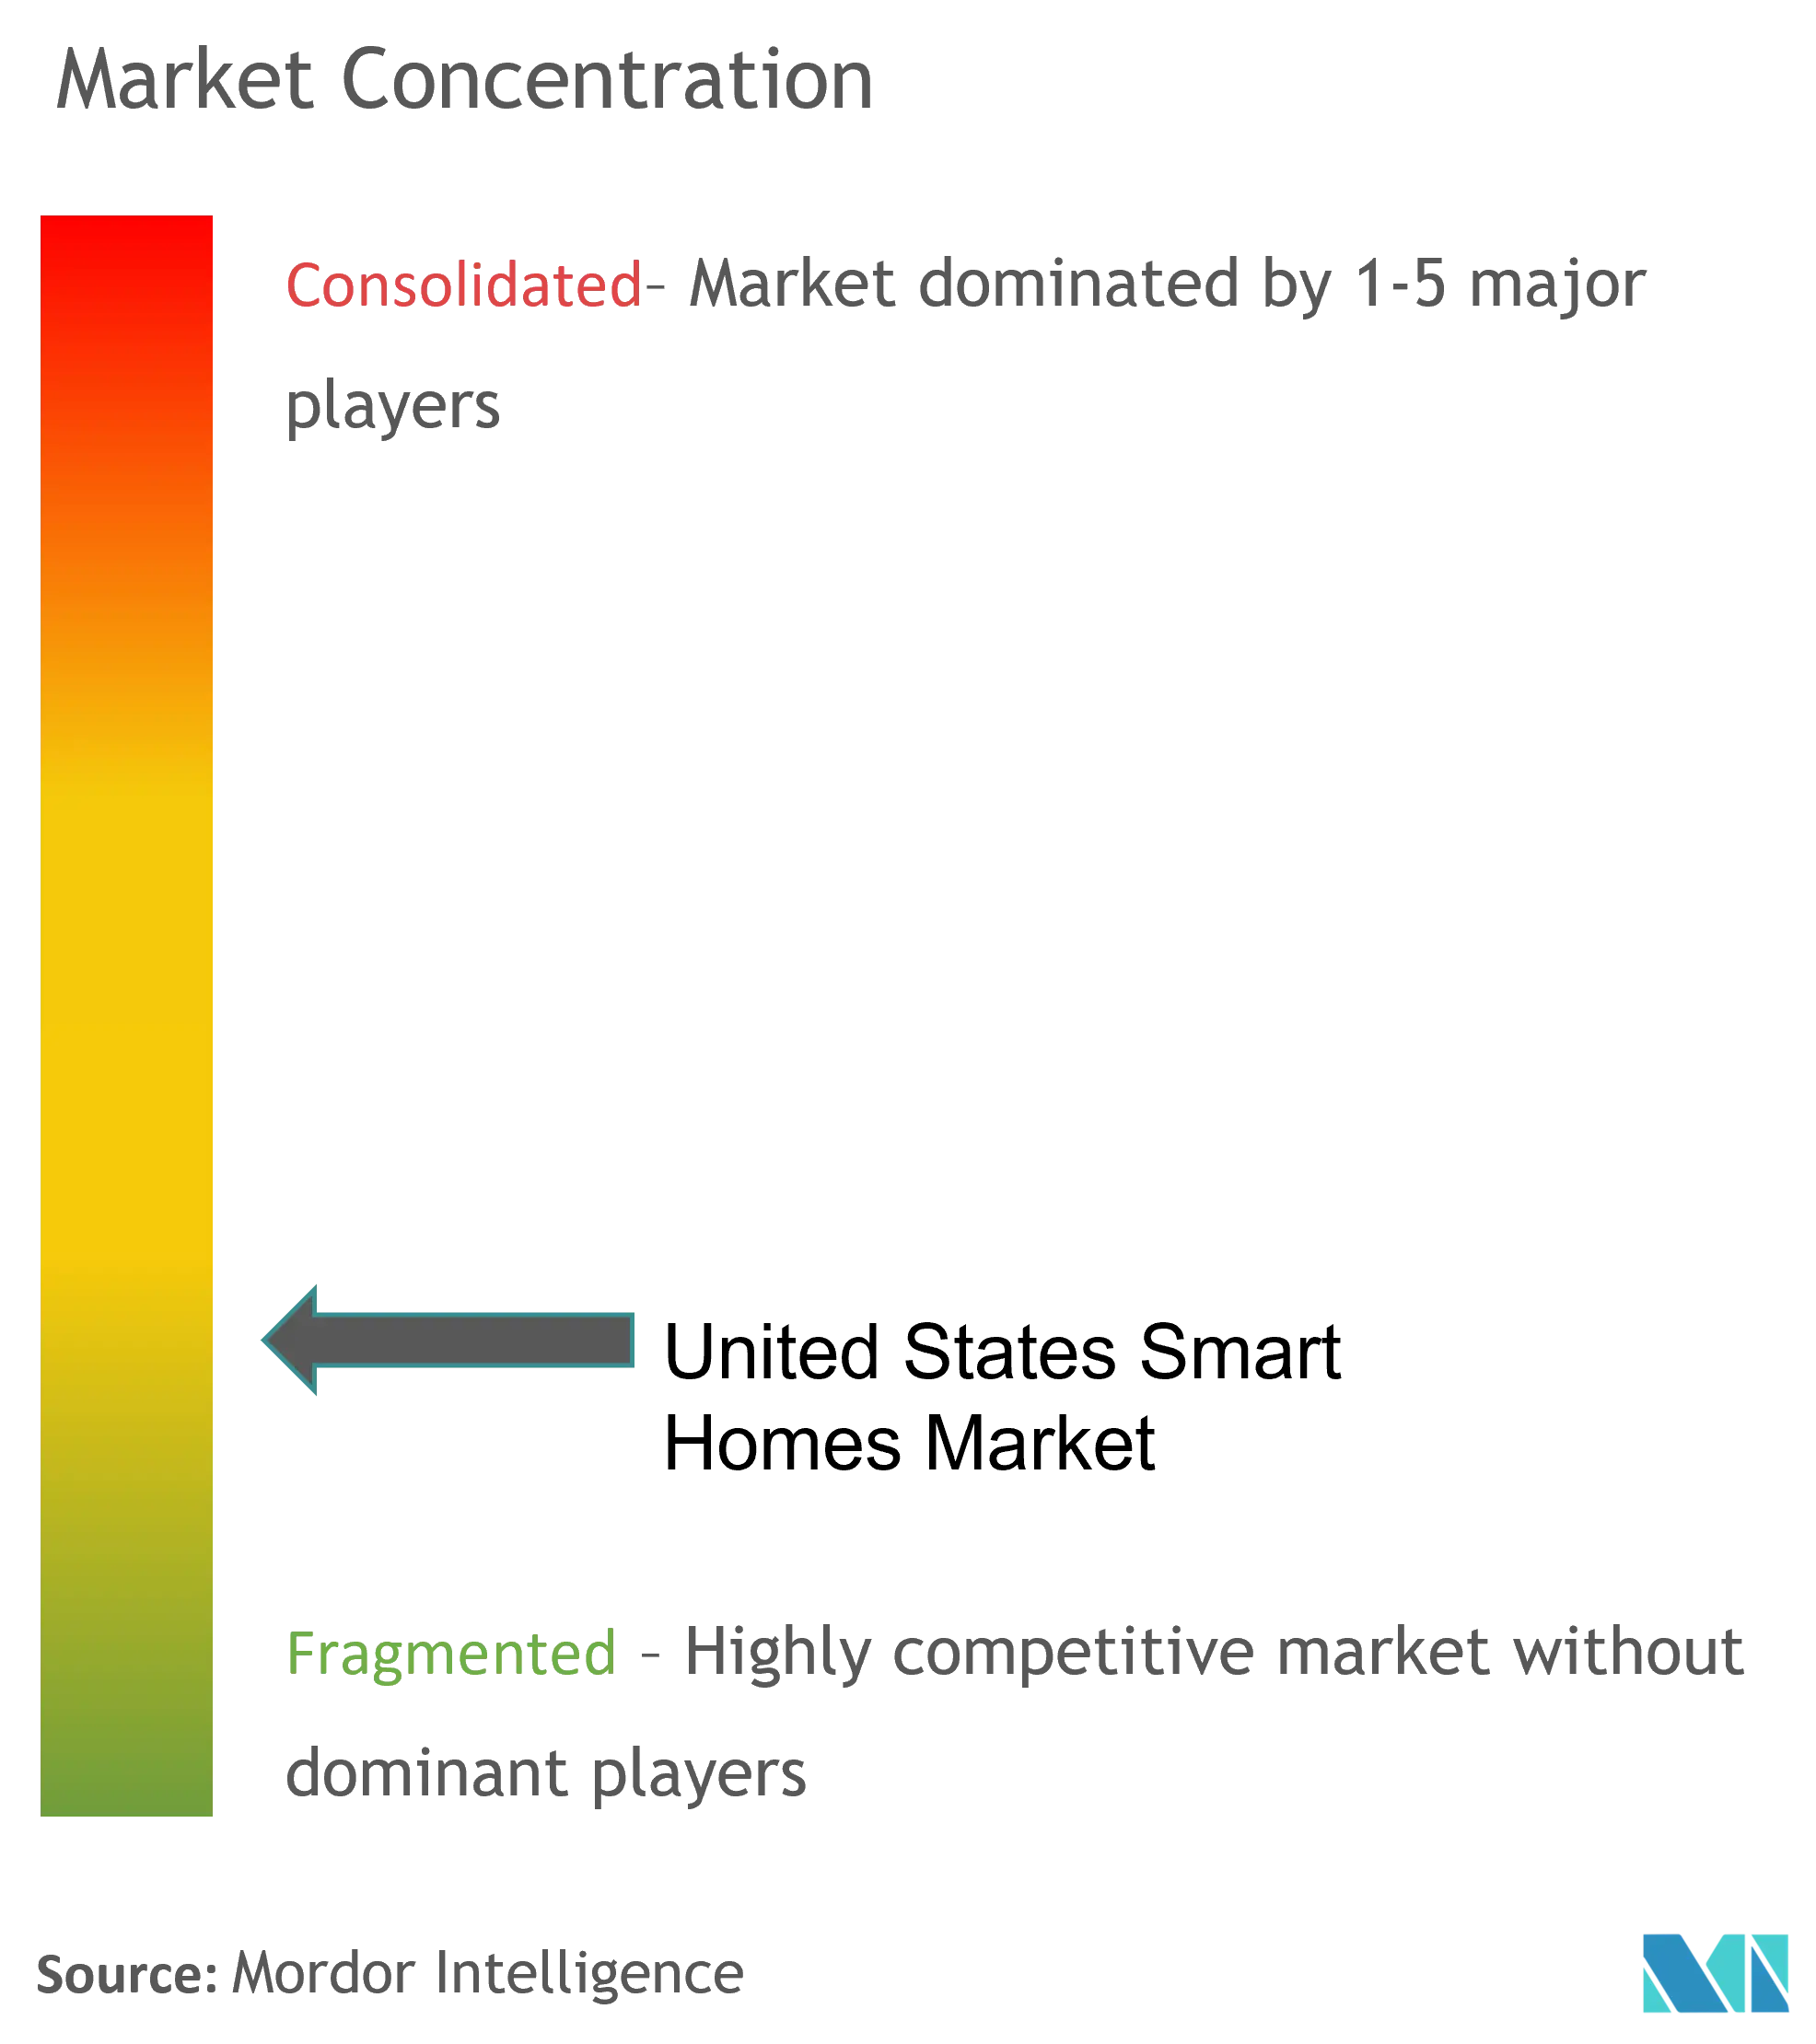
La intensidad competitiva en el mercado estadounidense de hogares inteligentes es media-alta, con cinco proveedores líderes de plataformas que representan una cuota estimada del 45%, pero dejando un amplio margen para nuevos competidores especializados. Amazon y Google dominan los ecosistemas de asistentes de voz; ambos venden pantallas inteligentes multimodales que también funcionan como routers de borde Thread. El valor de marca de Apple y su postura en materia de privacidad le han permitido crear un segmento premium a pesar de su menor ritmo de lanzamiento. Honeywell, Schneider Electric y Johnson Controls aprovechan décadas de experiencia en automatización de edificios para captar nichos de mercado en instalaciones profesionales y comercios ligeros.
El enfoque estratégico se ha desplazado decisivamente hacia la amplitud del ecosistema. La inversión de Amazon de 25 000 millones de dólares en Alexa, a pesar de años de pérdidas, subraya la apuesta de que los ingresos por suscripción cubrirán los déficits pasados y la I+D futura. La adquisición de Wiz por parte de Google fortalece su cartera de productos de iluminación, a la vez que libera datos de comportamiento del usuario para la optimización entre dispositivos. El retraso de HomeOS de Apple refleja su insistencia en la inteligencia procesada en el borde para diferenciarse en materia de privacidad. Mientras tanto, innovadores de espacio blanco como OhmConnect (ahora fusionada con Google Nest Renew) y Athom (participación del 80 % adquirida por LG) están posicionando los servicios energéticos y los paneles de control entre proveedores como los próximos campos de batalla.
Las solicitudes de patentes destacan la desambiguación mediante comandos de voz, el control de escenas contextual y la IA de borde de bajo consumo como temas prioritarios, con Meta, Samsung y Sony compitiendo por la propiedad intelectual fundamental. Las empresas de servicios públicos y las aseguradoras están recopilando discretamente conjuntos de datos propietarios que podrían impulsar nuevos productos de suscripción y respuesta a la demanda, lo que indica un nuevo frente competitivo más allá de los fabricantes de dispositivos tradicionales.
Líderes de la industria de hogares inteligentes en Estados Unidos
ABB Ltd.
Schneider Electric SE
Honeywell International Inc.
lg electronics inc.
Cisco Systems Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: LG Electronics se asoció con GS E&C para desarrollar soluciones de IA para el hogar mediante la integración del hub LG ThinQ ON con la plataforma de apartamentos Xi de GS E&C. Esta colaboración se centra en un contexto residencial a gran escala con múltiples unidades, fortaleciendo la distribución de hogares inteligentes a través de promotores inmobiliarios y ampliando el papel de los hubs en la automatización a nivel de apartamento.
- Marzo de 2025: La FCC lanzó formalmente el programa de certificación Cyber Trust Mark para dispositivos IoT de consumo, con Amazon, Best Buy y Google comprometiéndose a dar prioridad en sus estanterías a los dispositivos certificados. Este programa convierte la certificación de ciberseguridad en un criterio de compra visible e impulsa a los fabricantes de dispositivos a alinear sus prácticas de seguridad con los requisitos del NIST para mantener la competitividad en el mercado.
- Mayo de 2024: Nueva York implementó su programa de reembolsos para el ahorro energético en el hogar, financiado por el programa IRA, lo que impulsó la demanda de dispositivos de energía conectada, como termostatos inteligentes, bombas de calor y calentadores de agua conectados. Este lanzamiento puso en marcha un importante incentivo de compra a nivel estatal y reforzó los ecosistemas de empresas de servicios públicos y contratistas que ofrecen paquetes que incluyen dispositivos, instalación y verificación.
Alcance del informe sobre el mercado de hogares inteligentes en Estados Unidos
Los dispositivos domésticos inteligentes son adecuados para una configuración doméstica en la que los dispositivos se pueden controlar automáticamente de forma remota desde cualquier lugar conectado a Internet, utilizando un dispositivo móvil u otro dispositivo en red. Una casa inteligente tiene dispositivos conectados a través de Internet y el cliente puede regular funciones, como la seguridad de acceso a la casa, la temperatura, la iluminación y el cine en casa. El alcance del mercado incluye varios segmentos de hogares inteligentes como se muestra a continuación: administración de energía, comodidad e iluminación, entretenimiento en el hogar, control y conectividad, seguridad y electrodomésticos inteligentes.
El mercado de hogares inteligentes de Estados Unidos está segmentado por tipo de producto (comodidad e iluminación, control y conectividad, administración de energía, entretenimiento en el hogar, seguridad y electrodomésticos inteligentes).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
| Confort e Iluminación |
| Control y Conectividad |
| Gestión de la Energía |
| Centro de entretenimiento |
| Seguridad |
| Electrodomésticos inteligentes |
| Dispositivos habilitados para Wi-Fi |
| Dispositivos habilitados para subprocesos |
| Bricolaje / Autoinstalación |
| Sistemas integrados instalados profesionalmente |
| Venta minorista en línea (Amazon, venta directa al consumidor) |
| Paquetes de telecomunicaciones y servicios públicos (5G-FWA, kits de respuesta a la demanda) |
| Hardware (dispositivos y concentradores) |
| Servicios de suscripción y monitorización |
| Por tipo de producto | Confort e Iluminación |
| Control y Conectividad | |
| Gestión de la Energía | |
| Centro de entretenimiento | |
| Seguridad | |
| Electrodomésticos inteligentes | |
| Por tecnología de conectividad | Dispositivos habilitados para Wi-Fi |
| Dispositivos habilitados para subprocesos | |
| Por tipo de instalación | Bricolaje / Autoinstalación |
| Sistemas integrados instalados profesionalmente | |
| Por canal de ventas | Venta minorista en línea (Amazon, venta directa al consumidor) |
| Paquetes de telecomunicaciones y servicios públicos (5G-FWA, kits de respuesta a la demanda) | |
| Por componente | Hardware (dispositivos y concentradores) |
| Servicios de suscripción y monitorización |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de casas inteligentes en Estados Unidos?
El mercado ascenderá a USD 54.53 mil millones en 2026 y se proyecta que alcance los USD 81.61 mil millones en 2031.
¿Qué categoría de producto lidera el gasto?
Las soluciones de seguridad dominan con una participación de ingresos del 29.30%, en gran medida debido a los descuentos vinculados a los seguros y a la percepción de beneficios de seguridad inmediatos.
¿Por qué la tecnología Thread está recibiendo tanta atención?
Thread 1.4 permite redes de malla autorreparadoras y de bajo consumo que permiten que dispositivos de múltiples marcas interoperen sin intervención del usuario, solucionando así brechas de confiabilidad históricas.
¿Cómo influyen los incentivos federales en la adopción de hogares inteligentes?
Programas como el de Reembolsos de Energía para el Hogar por USD 8.8 millones reducen los costos iniciales de termostatos, bombas de calor y electrodomésticos conectados, acelerando directamente las decisiones de compra.
¿Son las preocupaciones sobre la privacidad todavía una barrera importante?
Sí. A pesar de la marca de confianza cibernética voluntaria de la FCC, la aprensión por el intercambio de datos, especialmente en torno a los asistentes de voz y las cámaras, sigue frenando las tasas de adopción, reduciendo aproximadamente un 1.3 % la tasa de crecimiento anual compuesta (CAGR) a largo plazo.
¿Cómo están cambiando los ingresos por servicios el panorama competitivo?
Las ofertas de suscripción como Alexa+ de Amazon ilustran un cambio en la industria hacia los ingresos recurrentes, con servicios que se prevé que crecerán a una CAGR del 10.95 % hasta 2031, superando el crecimiento del hardware.


