

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 25.94 millones de unidades |
| Volumen de mercado (2031) | 31.73 millones de unidades |
| Tasa de crecimiento (2026 - 2031) | 4.11% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de medidores inteligentes en Estados Unidos realizado por Mordor Intelligence
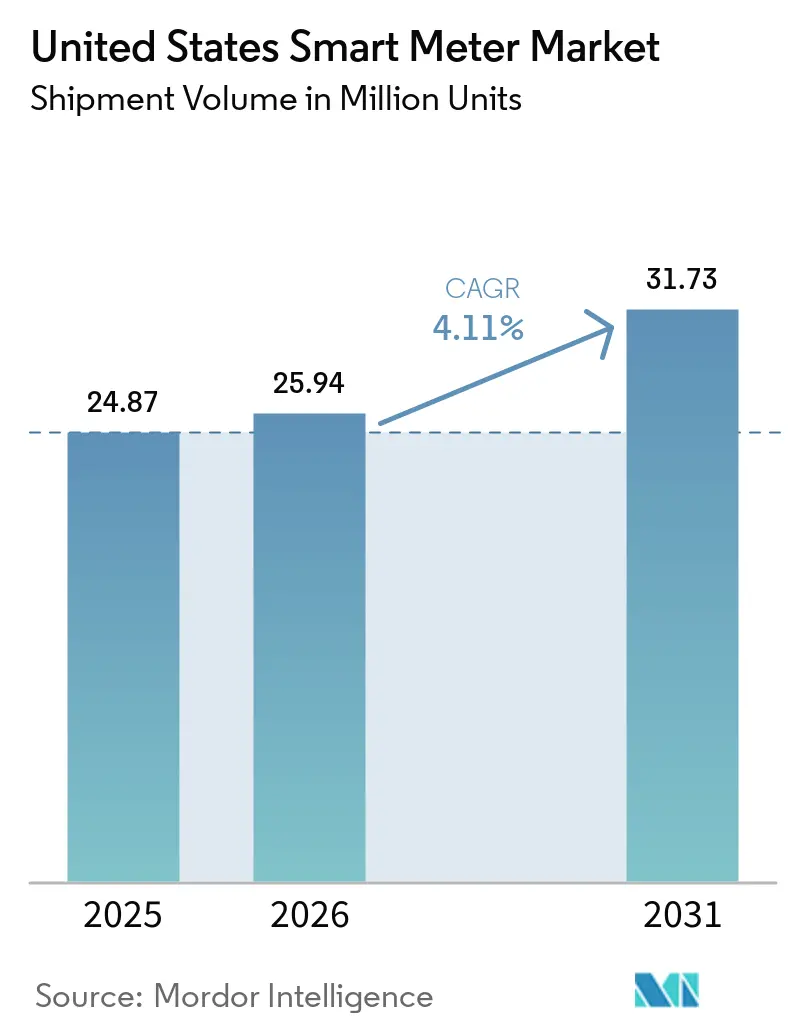
El tamaño del mercado de medidores inteligentes de Estados Unidos se valoró en 24.87 millones de unidades en 2025 y se estima que crecerá de 25.94 millones de unidades en 2026 a 31.73 millones de unidades en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.11 % durante el período de pronóstico (2026-2031). La adopción se acelera a medida que las subvenciones federales para infraestructura vinculan la financiación a la medición avanzada, las empresas de servicios públicos renuevan los dispositivos instalados en la ola de 2009-2013 y los operadores cubren los condados rurales con una amplia cobertura de área de baja potencia. La comoditización del hardware mantiene los precios principales bajo control, pero las características adicionales de ciberseguridad elevan la lista promedio de materiales de los medidores, lo que impulsa a los proveedores hacia las suscripciones de software. La expansión de las tarifas por tiempo de uso, la visibilidad del borde de la red para las energías renovables y la medición bidireccional para los pilotos de vehículo a red refuerzan colectivamente una cadencia de reemplazo constante en lugar de un pico único de implementación. El suministro de semiconductores se normaliza en comparación con los años de pandemia, pero la escasez intermitente de chips de comunicación aún alarga los ciclos de producción, lo que fomenta estrategias de doble abastecimiento.
Conclusiones clave del informe
- Por tipo, los medidores de electricidad inteligentes lideraron con el 78.19% de la participación de mercado de medidores inteligentes de Estados Unidos en 2025, mientras que se proyecta que los medidores de agua inteligentes avancen a una CAGR del 5.01% hasta 2031.
- Por usuario final, las instalaciones residenciales representaron el 71.63% de las implementaciones en 2025, mientras que se prevé que el segmento industrial crezca a una CAGR del 4.95% entre 2026 y 2031.
- En cuanto a tecnología de comunicaciones, la malla RF representó el 63.84 % de las instalaciones en 2025, aunque se espera que los protocolos celulares que integran NB-IoT y 5G registren el aumento más rápido, con una CAGR del 4.86 % hasta 2031.
- Por componente, el hardware representó el 62.28% del gasto en 2025, pero se prevé que las plataformas de software para la gestión y el análisis de datos de medidores registren el impulso más rápido con una CAGR del 4.53% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de medidores inteligentes en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor concienciación de los consumidores y mandatos federales | + 1.20% | Nacional, con ganancias tempranas en California, Nueva York y Texas | Mediano plazo (2-4 años) |
| Expansión de los programas de financiación de infraestructura de medición avanzada | + 1.00% | Nacional, concentrado en zonas rurales y desatendidas | Corto plazo (≤ 2 años) |
| Hojas de ruta para la descarbonización y electrificación de los servicios públicos | + 0.90% | California, Nueva York, Washington, Massachusetts, Colorado | Largo plazo (≥ 4 años) |
| El aumento de las tarifas horarias impulsa la necesidad de medición en tiempo real | + 0.70% | Nacional, liderado por empresas de servicios públicos propiedad de inversores en estados regulados | Mediano plazo (2-4 años) |
| Implementación de 5G y NB-IoT que mejora la conectividad de los medidores | + 0.50% | Mercados urbanos y suburbanos, expandiéndose a territorios rurales | Mediano plazo (2-4 años) |
| Integración de recursos energéticos distribuidos y ecosistemas V2G | + 0.40% | California, Hawái, Vermont y áreas metropolitanas seleccionadas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor concienciación de los consumidores y mandatos federales
La ley federal asignó USD 3 mil millones para medición avanzada, con 40% dirigido a comunidades desfavorecidas, lo que llevó a las empresas de servicios públicos a acortar los cronogramas de reemplazo hasta en dos años. [1] Departamento de Energía de EE. UU., “Oficina de Despliegue de Redes”, energy.gov Las campañas estatales que resaltan los ahorros en las facturas bajo precios dinámicos aumentaron las tasas de opción al 34% en 2025, mejorando la flexibilidad del lado de la demanda. [2] Administración de Información Energética de EE. UU., “Energía Eléctrica Mensual”, eia.gov Los incentivos de costos compartidos en California y Nueva York permitieron a las empresas de servicios públicos acelerar el despliegue a una cobertura total para 2028. [3] Comisión de Servicios Públicos de California, “Energía Eléctrica”, cpuc.ca.gov La renovada Subvención de Inversión en Redes Inteligentes del Departamento de Energía vincula la financiación a los estándares de interoperabilidad, reduciendo la fragmentación de los proveedores. Juntos, los incentivos políticos y la familiaridad del consumidor afianzan una curva de adopción predecible que sustenta el mercado de medidores inteligentes de los Estados Unidos.
Expansión de los programas de financiación de infraestructura de medición avanzada
El Servicio de Servicios Públicos Rurales comprometió USD 1.2 mil millones en 2025, cerrando una brecha de cobertura donde más de una cuarta parte de los hogares rurales todavía dependían de lecturas manuales. [4] Departamento de Agricultura de los EE. UU., “Programas Eléctricos”, rd.usda.gov La cofinanciación estatal en Texas, Florida y Carolina del Norte aumentó el capital disponible, permitiendo a las cooperativas aprovechar el backhaul de fibra en proyectos AMI. Las autoridades tribales instalaron 47,000 medidores en el mismo año bajo subvenciones federales específicas, expandiendo la soberanía energética. Los plazos de reembolso más largos de la Oficina de Programas de Préstamos redujeron los costos de financiamiento hasta en 150 puntos básicos. Las reglas de contenido nacional impulsaron la relocalización de líneas de ensamblaje de módulos de comunicación, reduciendo el riesgo logístico y agregando empleos locales dentro del ecosistema de infraestructura de medición avanzada de los EE. UU .
Hojas de ruta para la descarbonización y electrificación de los servicios públicos
Las empresas de servicios públicos, propiedad de inversores y que atienden a 87 millones de clientes, se comprometieron a alcanzar objetivos de cero emisiones netas de carbono, lo que exige visibilidad en tiempo real de la energía solar en tejados, las baterías y las cargas de carga, algo que solo la medición granular ofrece. Las ordenanzas de California que prohíben las conexiones de gas en viviendas nuevas desplazan las cargas de calefacción y cocina a la electricidad, lo que aumenta la necesidad de datos en el borde de la red. El mandato de Nueva York de un 70 % de energías renovables exige la monitorización del voltaje y la potencia reactiva en cada punto de servicio. Washington y Massachusetts combinan los datos de los medidores con la evaluación comparativa de edificios, automatizando el cumplimiento normativo en propiedades comerciales. Los casos de tarifas presentados en 2025 agrupan la inversión en AMI con tarifas variables en el tiempo, lo que refleja la importancia de los medidores inteligentes para la economía de las energías limpias.
El aumento de las tarifas horarias impulsa la necesidad de medición en tiempo real
Cuarenta y dos empresas de servicios públicos, propiedad de inversores, exigieron datos con intervalos de 15 minutos para sus planes de consumo máximo predeterminados en 2025, superando así la capacidad de las lecturas automatizadas de primera generación. California logró una reducción del 8-12% en las horas punta entre los clientes equipados con termostatos inteligentes vinculados a los datos de sus medidores. La Orden 2222 de la FERC obligó a las empresas de servicios públicos a implementar la telemetría para la agregación distribuida de recursos, lo que impulsó la actualización del hardware. Los descuentos por horas punta críticas en el territorio de ERCOT, que pagaban a los usuarios residenciales hasta USD 0.75 por kilovatio-hora, se redujeron, lo que elevó la inscripción por encima del 20%. El éxito depende de la actualización frecuente de los datos, lo que impulsó a treinta y una empresas de servicios públicos a lanzar portales que muestran el consumo cada cinco a quince minutos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre ciberseguridad y privacidad en las redes AMI | -0.60% | Nacional, agudo en estados con leyes estrictas de privacidad de datos | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro de componentes semiconductores | -0.40% | Nacional, con variación regional en la diversificación de proveedores | Corto plazo (≤ 2 años) |
| Realización más lenta de costos y beneficios de los medidores de gas inteligentes | -0.30% | Territorios de servicios públicos de gas, concentrados en el noreste y el medio oeste | Largo plazo (≥ 4 años) |
| Brechas en la estandarización de datos entre empresas de servicios públicos | -0.20% | Organizaciones regionales de transmisión y autoridades de equilibrio | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre ciberseguridad y privacidad en las redes AMI
Los incidentes cibernéticos reportados que involucran redes AMI aumentaron un 23% interanual en 2025, exponiendo las debilidades de los protocolos heredados sin cifrar. Las directivas federales vinculantes ahora obligan a las empresas de servicios públicos a implementar los controles NISTIR 7628 en un plazo de 18 meses, lo que retrasa varias implementaciones mientras los sistemas se someten a auditorías. Los defensores de la privacidad argumentan que los datos de 15 minutos revelan patrones de ocupación, lo que ha llevado a regímenes de consentimiento más estrictos que redujeron la participación en la tarificación dinámica en más de diez puntos porcentuales en dos estados clave. Las empresas de servicios públicos dedican hasta el 18% del capital de AMI a las capas de seguridad, lo que eleva los costos de los endpoints entre 60 y 70 USD. Las pruebas de penetración trimestrales, obligatorias según la NERC CIP-012-1, añaden una carga de cumplimiento que las empresas de servicios públicos municipales más pequeñas tienen dificultades para absorber.
Interrupciones en la cadena de suministro de componentes semiconductores
La escasez de chips durante la pandemia disminuyó en 2025, pero la entrega de radios NB-IoT y Wi-SUN aún está aproximadamente un mes por debajo de las normas anteriores a 2020. La tensión geopolítica en torno a los insumos de tierras raras obligó a rediseños que alargaron los ciclos de desarrollo y retrasaron el lanzamiento de medidores. La Ley CHIPS y Ciencia impulsó nuevas fábricas en Arizona y Ohio, pero la producción a escala comercial no llegará hasta 2027. Las empresas de servicios públicos se cubren de riesgos mediante el abastecimiento dual en diferentes geografías, lo que aumenta el costo de adquisición en un 9%. Los aranceles sobre los módulos de radio importados aumentaron los precios en destino, lo que animó a los proveedores a establecer el ensamblaje final en plantas nacionales que entraron en funcionamiento a finales de 2025.
Análisis de segmento
Por tipo: El predominio de la electricidad enmascara el impulso del segmento hídrico
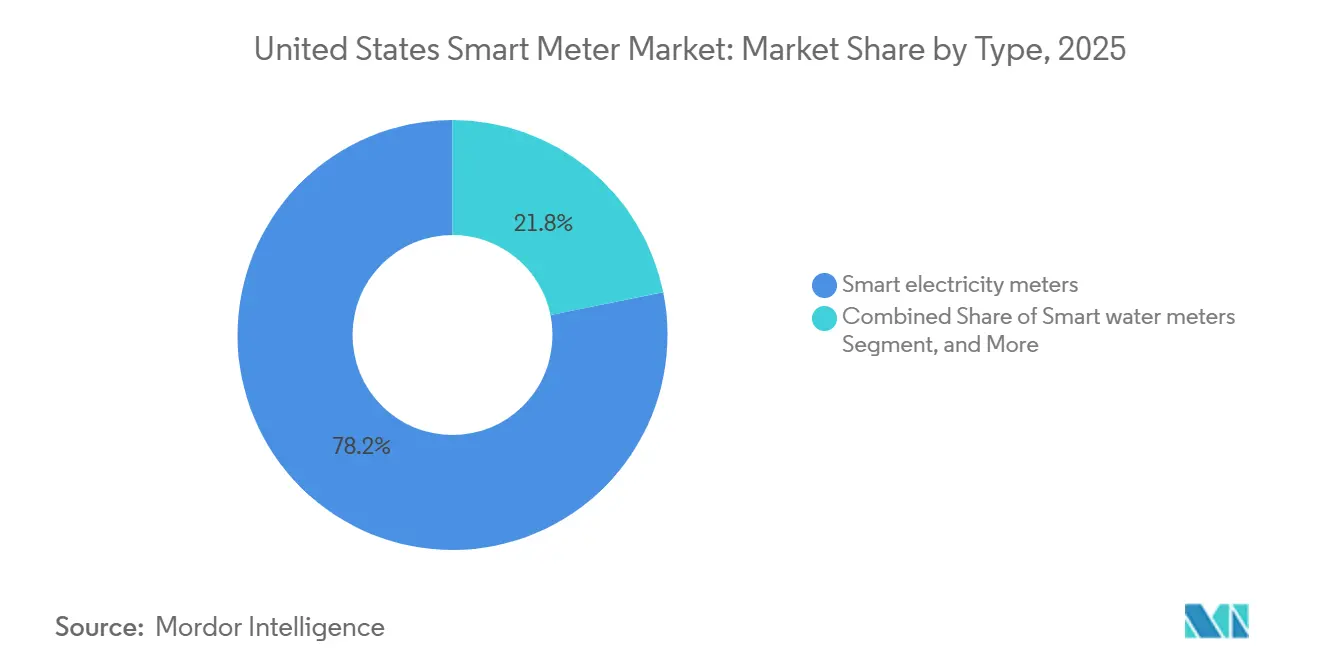
Los medidores inteligentes de electricidad representaron el 78.19 % de la cuota de mercado de medidores inteligentes en Estados Unidos en 2025, consolidando su papel como referente del sector en la implementación de AMI. Las empresas de servicios públicos recurrieron a estos dispositivos para el control automatizado de la carga, con 4.2 millones de terminales inscritos en programas de respuesta a la demanda que permitieron reducir en 1,800 megavatios los picos de consumo de verano. Los medidores inteligentes de agua avanzan a una tasa de crecimiento anual compuesta (TCAC) del 5.01 % hasta 2031, la más rápida entre los tipos de medidores, mientras los municipios luchan contra pérdidas no generadoras de ingresos que promedian el 16 % del suministro tratado. La adopción del sector hídrico se acelera en los estados del oeste propensos a la sequía que priorizan la transparencia en el consumo para aplicar tarifas escalonadas.
Las compañías de gas se enfrentan a plazos de amortización más largos, de 11 a 14 años, lo que frena la adopción del gas inteligente a pesar de las nuevas regulaciones sobre las tarifas de metano. Aun así, proyectos piloto en Massachusetts y Nueva York utilizan sensores de presión para detectar fugas, en consonancia con las directivas de seguridad de los ductos. Los medidores de calor siguen siendo un nicho, vinculados a los circuitos de calefacción urbana en el noroeste y noreste del Pacífico, pero las leyes de referencia para edificios despiertan un interés gradual. A medida que el tamaño del mercado estadounidense de medidores inteligentes para puntos terminales de agua crece más rápido que el de la electricidad, los proveedores diversifican sus líneas de productos para captar un volumen incremental sin desperdiciar las oportunidades de electricidad consolidadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: el segmento industrial supera el crecimiento residencial
Las cuentas residenciales representaron el 71.63 % de las implementaciones en 2025; sin embargo, esta base se profundiza en lugar de expandirse debido a la proximidad de la saturación en las áreas de servicio urbanas. Se proyecta que los usuarios industriales se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 4.95 %, la más alta entre los usuarios finales, a medida que los fabricantes monetizan la carga flexible en los mercados mayoristas y combinan medidores inteligentes con energía solar y almacenamiento in situ. Los edificios comerciales integran los datos de los medidores en sistemas de automatización que optimizan los tiempos de funcionamiento de los sistemas de climatización (HVAC), lo que reduce las facturas de energía hasta en un 18 %. Las propias empresas de servicios públicos implementan medidores avanzados en las subestaciones para supervisar la carga de los transformadores en tiempo real, lo que mejora la longevidad de los activos.
La agregación industrial bajo la FERC 2222 contribuyó con 620 megavatios de carga reducible en 2025, lo que permitió pagos que compensan las inversiones en medidores. Los propietarios de locales comerciales en jurisdicciones de referencia evitan costosas sanciones al automatizar el envío de datos, lo que impulsa aún más la adopción. Los segmentos residenciales con alta demanda de energía solar necesitan medición bidireccional, ya presente en el 18% de los hogares de California y Hawái. Los medidores compatibles con microrredes protegen los parques industriales en la Costa del Golfo, propensa a huracanes, lo que justifica una inversión superior en características de resiliencia. Si bien el segmento residencial sigue siendo numéricamente dominante, el crecimiento se inclina hacia los usuarios industriales y comerciales de gran tamaño, lo que subraya un cambio en las prioridades de gasto en el mercado estadounidense de medidores inteligentes.
Por Communication Technology: Los protocolos celulares ganan terreno frente a las redes de malla RF tradicionales
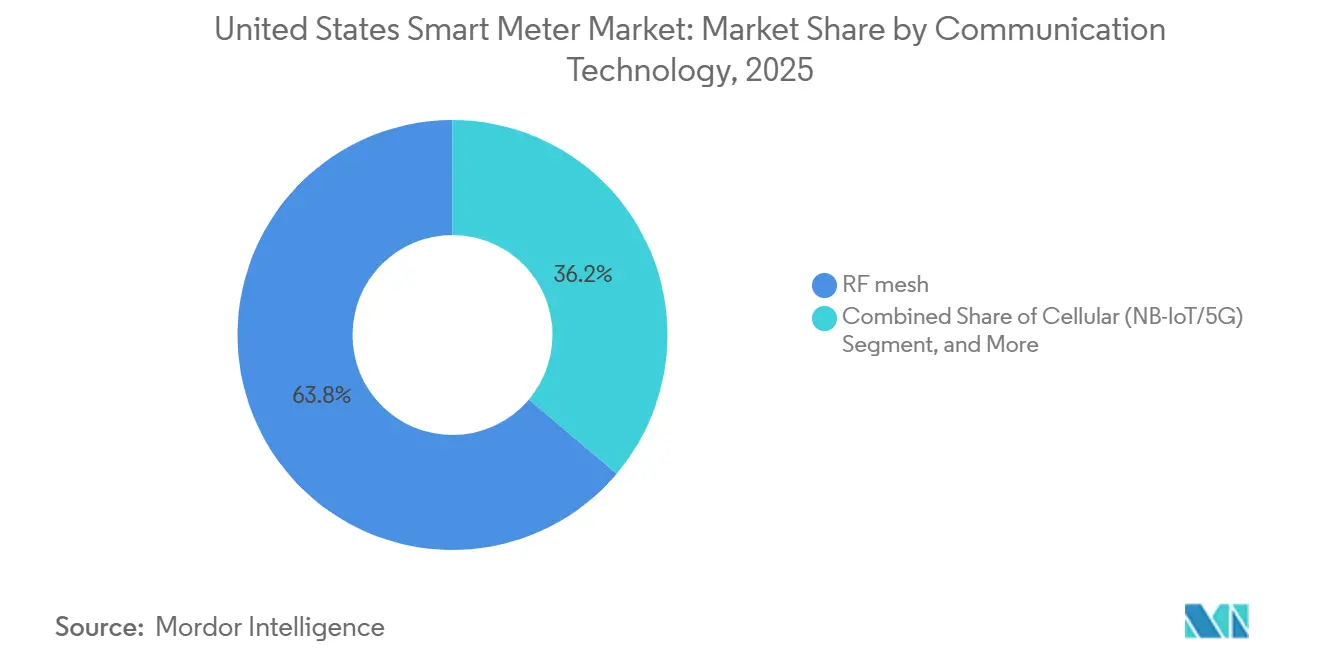
La malla de RF mantuvo una participación del 63.84 % en 2025, gracias a los despliegues tradicionales cuando los precios de la tecnología M2M celular eran elevados. El tamaño del mercado estadounidense de medidores inteligentes para terminales celulares aumentará rápidamente, ya que la cobertura de NB-IoT y 5G cubre ahora al 94 % de la población, eliminando así los costosos repetidores en zonas escasamente pobladas. El despliegue de medidores celulares crece a una tasa de crecimiento anual compuesta (TCAC) del 4.86 % hasta 2031, la más rápida entre las opciones de conectividad, mientras que la comunicación por línea eléctrica persiste en las zonas donde las compañías eléctricas ya mantienen redes de fibra óptica a las subestaciones.
El espectro de 2.5 GHz de T-Mobile acelera la densificación del 5G, reduciendo drásticamente la latencia de los controles de respuesta a la demanda por debajo de los 50 milisegundos, un umbral importante para la regulación de frecuencia. PLC presenta dificultades en los alimentadores subterráneos, donde la atenuación de la señal obliga a instalar concentradores adicionales que añaden entre 35 y 50 USD por punto final, lo que impulsa a los compradores hacia la telefonía celular. Las certificaciones de la Alianza Wi-SUN aumentaron, ofreciendo a las empresas de servicios públicos municipales opciones de interoperabilidad que reducen la dependencia de un proveedor. La asignación de espectro sin licencia de 6 GHz por parte de la FCC amplía las opciones futuras, aunque los chipsets de medidores aún no han comercializado la banda. La transición hacia la telefonía celular subraya una transición más amplia desde redes de malla propietarias hacia redes basadas en estándares y gestionadas por operadores en el mercado estadounidense de medidores inteligentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por componente: Las plataformas de software superan al hardware a medida que aumenta la demanda de análisis
El hardware consumió el 62.28 % del gasto en 2025, pero la caída de precios del 4-6 % anual comprime los márgenes brutos y centra la atención de los proveedores en las suscripciones de software. Las plataformas de software para la gestión y el análisis de datos de medición registrarán una tasa de crecimiento anual compuesta (TCAC) del 4.53 % hasta 2031, la más rápida entre los componentes, a medida que las empresas de servicios públicos incorporan inteligencia artificial para la predicción de fallos en transformadores y la detección de robos. Los servicios gestionados representaron el 18 % de los gastos en 2025, ya que las empresas de servicios públicos delegan las operaciones de red y la aplicación de parches de firmware a terceros, lo que mejora la ciberseguridad.
Los pilotos de aprendizaje automático advirtieron sobre el sobrecalentamiento de los transformadores con seis a nueve meses de antelación, lo que redujo los minutos de interrupción hasta en un 19 % en las primeras pruebas. Las arquitecturas nativas de la nube dominan las nuevas adquisiciones de MDM, lo que permite un escalado flexible para conjuntos de datos a escala de petabytes. Los proveedores ahora integran la analítica de borde en el firmware, lo que genera una diferenciación sin violar el límite del hardware convencional. Las empresas de servicios públicos municipales más pequeñas, que antes no podían acceder a la analítica avanzada, adoptan software como servicio (SaaS) que factura por medidor al mes, lo que reduce los requisitos de capital. A medida que los ingresos recurrentes desplazan las ventas puntuales de hardware, la composición de las ganancias en el mercado estadounidense de medidores inteligentes se inclina gradualmente hacia los servicios digitales.
Análisis geográfico
El mercado estadounidense de medidores inteligentes se expande de forma desigual entre regiones, lo que refleja la divergencia de políticas, modelos de propiedad de las empresas de servicios públicos y densidad demográfica. California, Texas y Florida representaron en conjunto más de un tercio de los envíos anuales en 2025, ya que cada estado combinó el AMI con mandatos de resiliencia o conservación. El Medio Oeste aceleró las instalaciones tras la flexibilización de las restricciones en el suministro de semiconductores, lo que permitió a las empresas de servicios públicos propiedad de inversores reanudar las implementaciones aplazadas. Los estados del noreste impulsan los medidores inteligentes de gas y agua para reducir las fugas del sistema y cumplir con las nuevas regulaciones sobre el metano, diversificando así los perfiles de demanda regional.
En el oeste, la presión de la sequía intensifica la sustitución de contadores de agua, mientras que la mitigación de incendios forestales exige un monitoreo detallado de la red eléctrica. Las empresas de servicios públicos de la costa del Pacífico utilizan datos de intervalos para coordinar cortes de suministro eléctrico por motivos de seguridad pública, integrando la telemetría de los contadores en paneles de control de la situación. Los estados montañosos aprovechan las subvenciones rurales federales para superar la escasez de población que antes hacía antieconómica la red de retorno en malla. Las cooperativas del sur aprovechan las alianzas de banda ancha, instalando fibra óptica tanto para la red de retorno como para el acceso a internet rural, transformando la AMI en un motor de inclusión digital.
El parque de viviendas envejecido del noreste se beneficia de medidores de gas inteligentes capaces de detectar irregularidades en la presión, en consonancia con la estricta supervisión de la seguridad de las tuberías. Los estados del Atlántico Medio priorizan la evaluación comparativa energética, lo que impulsa su adopción comercial. En el Medio Oeste, los programas de reducción de picos de consumo invernal se basan en las señales de precios facilitadas por la amplia implantación de medidores. El sureste se apoya en AMI para integrar programas de energía solar y baterías en tejados a medida que evolucionan las normas de medición neta. Si bien los vectores de crecimiento regionales difieren, en conjunto alimentan una base instalada nacional que se proyecta superará los 150 millones de puntos finales para 2031, lo que sustentará un crecimiento de un solo dígito medio en el mercado de medidores inteligentes de Estados Unidos.
Panorama competitivo
La concentración del mercado se mantiene moderada: Itron, Landis+Gyr, Aclara, Honeywell y Sensus entregaron aproximadamente el 68% de sus unidades en 2025. Las empresas establecidas aprovechan las ventajas de escala, las tarifas negociadas de datos celulares y los contratos de servicio plurianuales que dificultan el cambio. Los nuevos participantes buscan cubrir las deficiencias en la medición de agua y gas o priorizan arquitecturas de protocolo abierto que reducen los costos de integración. La integración vertical se aceleró en 2025 a medida que los proveedores de hardware adquirieron proveedores de análisis, buscando fuentes de ingresos atractivas por suscripción.
La analítica de borde surgió como un campo de competencia. Los proveedores integraron la monitorización de la calidad del voltaje y la detección de armónicos directamente en el firmware, lo que redujo las necesidades de ancho de banda y permitió un aislamiento de fallos más rápido. Las solicitudes de patente sobre actualizaciones de firmware cifradas y raíces de confianza de hardware subrayan un giro hacia la diferenciación en ciberseguridad. Las alianzas con operadores celulares permiten la integración de conectividad y hardware con tarifas mensuales predecibles, lo que ha generado interés entre las cooperativas que carecen de experiencia en adquisiciones de telecomunicaciones.
Los especialistas en software se dirigen a empresas de servicios públicos con flotas de medidores heterogéneas, ofreciendo análisis independientes de cada medidor que evitan actualizaciones complejas. Los compradores municipales valoran la interoperabilidad, impulsando la adopción de plataformas MDM de código abierto adaptadas a equipos de TI más reducidos. Persisten las oportunidades de espacio en blanco en la modernización de módulos de comunicación que prolongan la vida útil de los medidores de primera generación. Por lo tanto, la intensidad competitiva aumenta, pero las empresas establecidas mantienen su cuota de mercado gracias a su base instalada, lo que garantiza que el mercado estadounidense de medidores inteligentes siga mostrando una combinación equilibrada de escala y dinámica de innovación.
Líderes de la industria de medidores inteligentes en Estados Unidos
Tejón Metro Inc.
Mueller Systems LLC
Diehl Metering EE. UU.
Kamstrup
Neptuno Technology Group Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Itron firmó un acuerdo de cinco años con una cooperativa del Medio Oeste para implementar 420,000 medidores inteligentes NB-IoT con análisis basados en la nube, valorados en aproximadamente USD 68 millones.
- Diciembre de 2025: Landis+Gyr obtuvo un contrato de 52 millones de dólares con un distrito de agua de California para 310,000 medidores acústicos de detección de fugas destinados a reducir el agua no contabilizada en un 12 % en tres años.
- Noviembre de 2025: Honeywell y un importante operador de telefonía celular lanzaron un paquete de precio fijo que combina medidores NB-IoT, conectividad de diez años y operaciones administradas para cooperativas rurales en 12 estados.
- Octubre de 2025: Aclara presentó un medidor eléctrico con monitoreo de calidad de energía en tiempo real compatible con IEEE 1547-2018, apuntando a la integración de energía distribuida.
Alcance del informe del mercado de medidores inteligentes de Estados Unidos
El informe del mercado de medidores inteligentes de Estados Unidos está segmentado por tipo (medidores inteligentes de electricidad, medidores inteligentes de gas, medidores inteligentes de agua, medidores inteligentes de calefacción), usuario final (residencial, comercial, industrial, servicios públicos), tecnología de comunicación (malla de radiofrecuencia, comunicación por línea eléctrica, celular, otras tecnologías) y componente (hardware, software, servicios). Las previsiones del mercado se presentan en términos de volumen (unidades).
Por Tipo
| Medidores de electricidad inteligentes |
| Medidores de gas inteligentes |
| Medidores de agua inteligentes |
| Medidores de calor inteligentes |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
| Servicios públicos |
Por tecnología de la comunicación
| Malla RF |
| Comunicación de línea eléctrica (PLC) |
| Celular (3G/4G/5G, NB-IoT) |
| Otras tecnologías (Wi-SUN, Zigbee, LoRa) |
Por componente
| Hardware (medidores, módulos de comunicación) |
| Software (MDM, análisis) |
| Servicios (Implementación, Servicios Gestionados) |
| Por Tipo | Medidores de electricidad inteligentes |
| Medidores de gas inteligentes | |
| Medidores de agua inteligentes | |
| Medidores de calor inteligentes | |
| Por usuario final | Residencial |
| Comercial | |
| Industrial | |
| Servicios públicos | |
| Por tecnología de la comunicación | Malla RF |
| Comunicación de línea eléctrica (PLC) | |
| Celular (3G/4G/5G, NB-IoT) | |
| Otras tecnologías (Wi-SUN, Zigbee, LoRa) | |
| Por componente | Hardware (medidores, módulos de comunicación) |
| Software (MDM, análisis) | |
| Servicios (Implementación, Servicios Gestionados) |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál era el tamaño del mercado de medidores inteligentes de Estados Unidos en 2025?
El mercado alcanzó los 24.87 millones de unidades en 2025 y se prevé que ascienda a 31.73 millones de unidades en 2031.
¿Qué tipo de medidor está creciendo más rápidamente en los Estados Unidos?
Se proyecta que los medidores de agua inteligentes avanzarán a una tasa de crecimiento anual compuesta (CAGR) del 5.01 % hasta 2031, a medida que las ciudades abordan las pérdidas no generadoras de ingresos.
¿Por qué los clientes industriales están acelerando la adopción de medidores inteligentes?
Los fabricantes utilizan medidores avanzados para unirse a programas mayoristas de respuesta a la demanda e integrar energía solar y baterías en el sitio, lo que genera una CAGR del 4.95 % en el segmento industrial.
¿Cómo influyen las redes celulares en la conectividad de los medidores inteligentes?
La cobertura NB-IoT y 5G ahora llega a casi todos los residentes de EE. UU., lo que permite a las empresas de servicios públicos implementar medidores celulares sin costosos repetidores de malla de RF.
¿Cuáles son los principales requisitos de ciberseguridad para las nuevas implementaciones de medidores inteligentes?
Las empresas de servicios públicos que reciben fondos federales deben implementar los controles NISTIR 7628 y realizar pruebas de penetración trimestrales según NERC CIP-012-1.
¿Qué empresas lideran la cadena de suministro de medidores inteligentes en EE.UU.?
Itron, Landis+Gyr, Aclara, Honeywell y Sensus juntos enviaron alrededor del 68% de las unidades en 2025.


