

Tamaño y participación del mercado de computación espacial en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
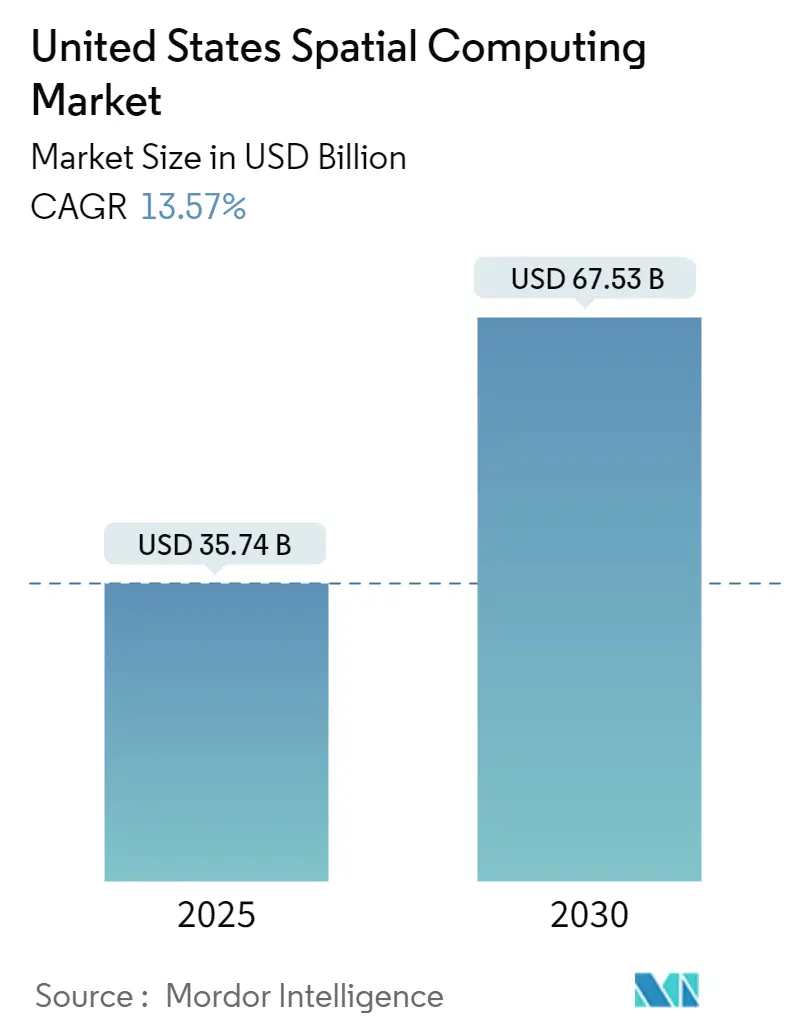
| Tamaño del mercado (2025) | USD 35.74 mil millones |
| Tamaño del mercado (2030) | USD 67.53 mil millones |
| Tasa de crecimiento (2025 - 2030) | 13.57% CAGR |
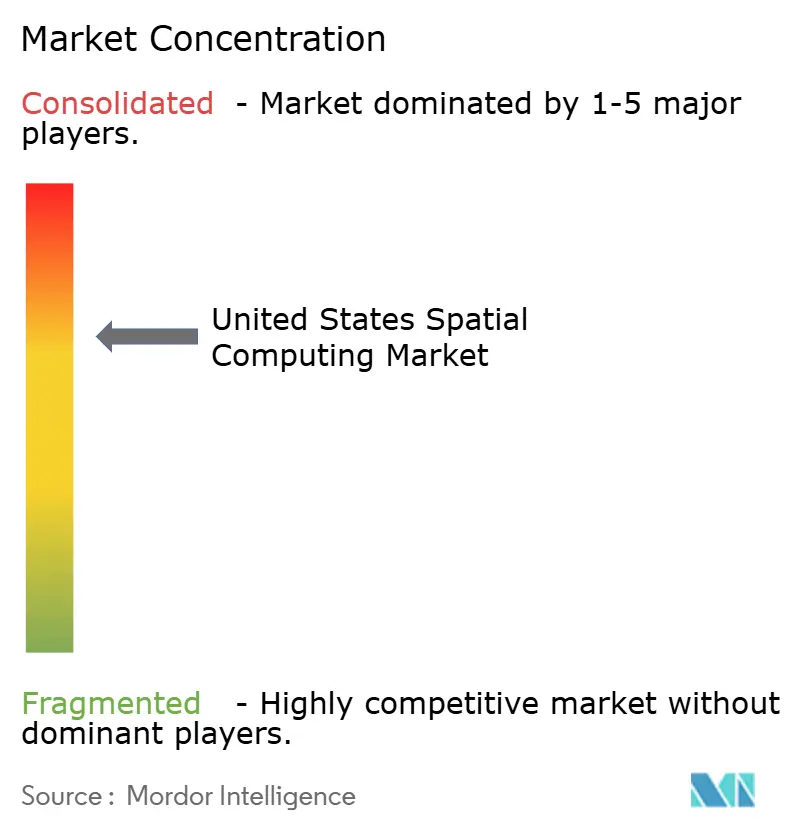
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de computación espacial en Estados Unidos por Mordor Intelligence
El mercado estadounidense de computación espacial alcanzó los 35.74 millones de dólares en 2025 y se prevé que llegue a los 67.53 millones de dólares en 2030, lo que se traduce en una tasa de crecimiento anual compuesta (TCAC) del 13.57 %. Este crecimiento refleja la tendencia empresarial hacia la implementación de realidad mixta, que vincula estrechamente los gemelos digitales con las líneas de producción físicas. La demanda de hardware se mantiene sólida, ya que las pantallas montadas en la cabeza reforzadas, el LiDAR de estado sólido y las cámaras de profundidad de precisión se están convirtiendo en elementos esenciales en las fábricas. Al mismo tiempo, los proveedores de servicios que personalizan aplicaciones e integran canalizaciones de renderizado en el borde están experimentando un rápido crecimiento. La escasez de talento en ingeniería óptica y los persistentes problemas de comodidad del usuario relacionados con el conflicto entre vergencia y acomodación representan los principales obstáculos para la expansión.
Conclusiones clave del informe
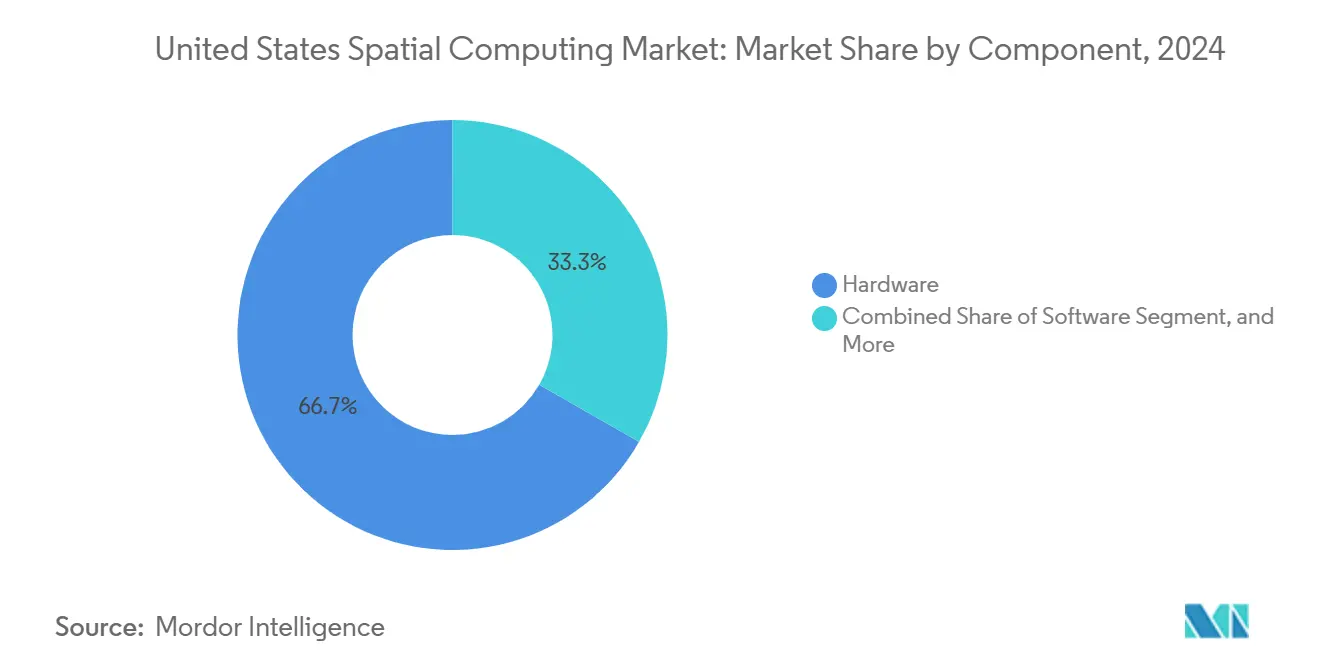
- Por componentes, el hardware capturó el 66.73% de los ingresos en 2024, mientras que se prevé que los servicios registren el crecimiento más rápido, del 14.11%, hasta 2030.
- Por tipo de dispositivo, los cascos de realidad virtual lideraron con una cuota del 42.37% del mercado de computación espacial de Estados Unidos en 2024; se prevé que las gafas de realidad aumentada se expandan a una tasa de crecimiento anual compuesta (TCAC) del 13.71% hasta 2030.
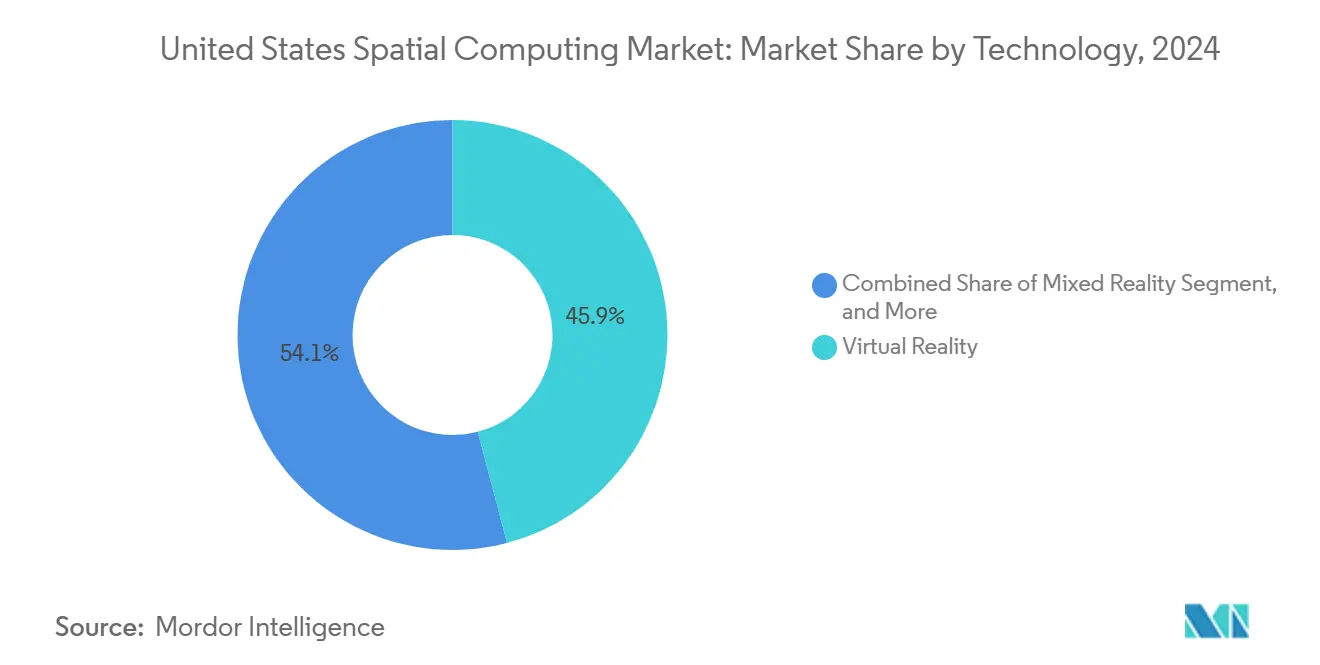
- Por tecnología, la realidad virtual generó el 45.92% del gasto en 2024, mientras que se prevé que la realidad mixta avance a una tasa de crecimiento anual compuesta (TCAC) del 13.67% hasta 2030.
- Por sector de uso final, los juegos y el entretenimiento representaron el 38.71% de los ingresos de 2024; se espera que el sector de la salud crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.63% durante el mismo período.
- Por geografía, el Oeste controló el 33.84% del valor de 2024, mientras que se proyecta que el Sur registre la tasa de crecimiento anual compuesto (CAGR) más alta, del 13.86%.
Tendencias y perspectivas del mercado de computación espacial en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Acelerar la adopción de Vision Pro y las pantallas montadas en la cabeza de última generación | + 4.2% | Oeste y Noreste, con repercusión empresarial a nivel nacional | Mediano plazo (2-4 años) |
| Implementación de gemelos digitales empresariales en centros de fabricación | + 3.8% | corredores manufactureros del medio oeste y del sur | Largo plazo (≥ 4 años) |
| Renderizado de bordes con tecnología 5G para experiencias XR sin cables | + 3.1% | A nivel nacional, avances iniciales en áreas metropolitanas | Mediano plazo (2-4 años) |
| Rápido descenso de costes de las cámaras LiDAR y de profundidad de estado sólido | + 2.9% | Beneficios de la cadena de suministro global, concentrados en el ensamblaje occidental | Corto plazo (≤ 2 años) |
| Financiación gubernamental para programas de formación intensiva de la fuerza laboral | + 2.1% | regiones nacionales centradas en la defensa | Largo plazo (≥ 4 años) |
| Crecimiento de los ecosistemas de SDK de IA espacial en torno a Unity y Unreal | + 1.8% | centros nacionales de desarrolladores | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Acelerar la adopción de Vision Pro y las pantallas montadas en la cabeza de última generación
Las empresas Fortune 100 adoptaron Apple Vision Pro a gran escala en 2024 para ensayos quirúrgicos, visualización de diseño y telepresencia segura, lo que indica un cambio en el mercado estadounidense de computación espacial, pasando de ser una novedad para el consumidor a una herramienta de productividad. Los compradores corporativos justifican los precios elevados mediante reducciones cuantificables en los tiempos de ciclo y una disminución en la tasa de errores. El plan de Microsoft de retirar HoloLens 2 para 2027 en favor de sesiones de Windows transmitidas en la nube subraya la aparición de arquitecturas de computación distribuida que liberan a los visores de la pesada carga de procesamiento interno. El crecimiento de dos dígitos en los ingresos de Meta Reality Labs y la colaboración de Samsung con Google en Android XR impulsan la competencia, lo que acelera la reducción de costos de los componentes y expande los ecosistemas de aplicaciones. [1] Microsoft Research Team, “HoloLens and Mixed Reality Developments”, MICROSOFT.COM
Implementación de gemelos digitales empresariales en centros de fabricación
Las plantas de automoción, aeroespaciales y de semiconductores del Medio Oeste y del Sur conectan gemelos 3D persistentes a sensores de planta, reduciendo el tiempo de inactividad no planificado y aumentando la eficacia general de los equipos. Los estándares de fabricación digital del NIST proporcionan a los fabricantes de equipos originales un marco para integrar datos espaciales en los registros de cumplimiento de la ISO 9001, mientras que el Texoma Semiconductor Tech Hub establece una red de suministro regional para módulos ópticos. [2] Personal del Instituto Nacional de Estándares y Tecnología, “Estándares de fabricación digital”, nist.gov La demanda de conjuntos de habilidades híbridas combina el conocimiento clásico de la fabricación ajustada con la fluidez de datos 3D en tiempo real, ampliando las oportunidades de servicio dentro de la industria de computación espacial de los Estados Unidos.
Renderizado de bordes con tecnología 5G para experiencias XR sin cables
El despliegue nacional de 5G reduce la latencia de movimiento a fotón por debajo de 20 ms, lo que permite que los auriculares descarguen el 70 % de la carga de renderizado a servidores periféricos y, por lo tanto, reduzcan tanto el tamaño de la batería como la disipación de calor. Las empresas están probando flujos de trabajo de mantenimiento en campo donde los técnicos transmiten superposiciones CAD densas mientras se desplazan sin cables. El contenido basado en la ubicación se ajusta en tiempo real, proporcionando indicaciones de navegación y alertas de seguridad derivadas de la telemetría de red en vivo. Los operadores de telecomunicaciones y los proveedores de plataformas colaboran en API de calidad de servicio para priorizar los fotogramas críticos, un requisito indispensable para escalar el mercado de computación espacial de Estados Unidos más allá de los proyectos piloto de alto presupuesto.
Rápido descenso de costes de las cámaras LiDAR y de profundidad de estado sólido
Las economías de escala en el sector automotriz están impulsando el precio de los módulos LiDAR basados en fotónica de silicio, reduciéndolos de entre 500 y 1,000 USD a cerca de los 100 USD, lo que abre la puerta a aplicaciones industriales para el mercado medio. La transición a la tecnología de estado sólido mejora la durabilidad en plantas con altos niveles de vibración, mientras que las nuevas cámaras de profundidad alcanzan una precisión submilimétrica, crucial para la cirugía robótica y el ensamblaje a nivel micrométrico. Sin embargo, la oferta de mano de obra especializada en óptica es insuficiente: tan solo 20 programas de formación profesional cubren una demanda de 2,200 técnicos al año, lo que obliga a los fabricantes a financiar programas de aprendizaje que podrían impulsar el crecimiento a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Conflicto entre campo de visión limitado y vergencia-acomodación | -2.8% | Nacional, mayor impacto en los usos profesionales cercanos al trabajo | Mediano plazo (2-4 años) |
| Escasez de talento en óptica avanzada e ingeniería de guías de onda | -1.9% | Nacional, concentrado en regiones manufactureras | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la privacidad en torno a la cartografía espacial permanente | -1.5% | Nacional, con mayor sensibilidad en los sectores regulados. | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro de componentes ópticos y fotónicos | -1.2% | Centros de ensamblaje del oeste y del sur vinculados a proveedores globales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Conflicto entre campo de visión limitado y vergencia-acomodación
Las pilas de lentes actuales provocan un conflicto de convergencia-acomodación que alarga el tiempo de enfoque hasta en un 499%, lo que dificulta las tareas que requieren una discriminación de profundidad precisa. [3] Society for Information Display Authors, “Vergence-Accommodation Conflict Increases Time to Focus in Augmented Reality”, sid.org Los prototipos multifocales son prometedores pero reducen el brillo, mientras que las correcciones de software basadas en sombreadores añaden sobrecarga de GPU. Los profesionales en CAD, radiología y aviónica no pueden comprometer la claridad, por lo que la adopción se ralentiza hasta que los proveedores ofrezcan campos más amplios y mecanismos de enfoque dinámico.
Escasez de talento en óptica avanzada e ingeniería de guías de onda
Las solicitudes de técnicos ópticos por parte de las empresas se dispararon de decenas a más de 300 en 2025, a medida que compañías como Corning y ASML ampliaban su capacidad. El programa AmeriCOM del Departamento de Defensa, con un presupuesto de 34 millones de dólares, tiene como objetivo multiplicar por 16 el número de personal cualificado para 2025; sin embargo, la producción académica se mantiene sin cambios. La concentración del conocimiento en unos pocos laboratorios costeros eleva los salarios y alarga los ciclos de contratación, lo que limita la producción de dispositivos y retrasa los despliegues a gran escala.
Análisis de segmento
Por componente: el dominio del hardware se enfrenta a la disrupción de los servicios
El hardware generó dos tercios de los ingresos de 2024, gracias a que las empresas equiparon sus líneas de producción con cámaras de profundidad, LiDAR y subsistemas de gestión térmica diseñados para ciclos de trabajo de 24 horas. El mercado estadounidense de computación espacial para hardware alcanzó los 31 400 millones de dólares en 2024, y se prevé que su cartera de pedidos se extienda hasta 2027, a medida que los principales fabricantes de equipos originales (OEM) aumenten su producción. Los servicios, por su parte, crecen a una tasa de crecimiento anual compuesta (TCAC) del 14.11 %, a medida que los integradores configuran canalizaciones de renderizado en el borde y capacitan a los operadores. El software se sitúa entre ambos, proporcionando motores multiplataforma como Unity PolySpatial, que facilitan la adopción de nuevas tecnologías.
La dinámica de gasto refleja los cambios históricos en el sector de las TI: una vez instalado el equipo básico, los compradores se centran en maximizar su utilización. Los proveedores ahora ofrecen suscripciones de mantenimiento predictivo con calibraciones de cabezales, lo que traslada los presupuestos de las inversiones de capital a los contratos operativos. Los fabricantes de hardware responden incorporando autodiagnósticos que alimentan los paneles de control de servicio, difuminando las fronteras tradicionales entre categorías en el mercado estadounidense de computación espacial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de dispositivo: El liderazgo en realidad virtual se ve desafiado por la aparición de la realidad aumentada
En 2024, los cascos de realidad virtual (RV) ostentaban una cuota de mercado del 42.37%, lo que se traducía en un mercado estadounidense de computación espacial de aproximadamente 20 000 millones de dólares ese año. Su dominio se debe a las bibliotecas de formación compatibles con normativas y a las revisiones de diseño de alta inmersión. Sin embargo, las gafas de realidad aumentada (RA), con una tasa de crecimiento anual compuesto (TCAC) del 13.71%, están reduciendo la brecha gracias a sus monturas más ligeras y a la óptica de guía de ondas, que permiten su uso durante todo el día en entornos estériles y pasillos logísticos.
Los sistemas de realidad mixta que combinan ambos paradigmas siguen siendo más costosos, pero están ganando popularidad en el ensamblaje complejo, donde los trabajadores necesitan una visión completa del entorno, además de superposiciones digitales. Los sensores espaciales y los dispositivos hápticos completan el conjunto, permitiendo comandos basados en gestos y validación táctil. La carrera por desarrollar gafas de realidad aumentada de menos de 300 gramos ejemplifica la dirección de la innovación en el mercado estadounidense de computación espacial, a medida que las empresas priorizan la comodidad durante las jornadas laborales de ocho horas.
Por tecnología: La realidad mixta gana terreno en el dominio de la realidad virtual
La realidad virtual representó el 45.92 % del gasto en 2024, pero la realidad mixta es la que crece más rápidamente, con una tasa de crecimiento anual compuesto (TCAC) del 13.67 %, ya que preserva la percepción del entorno en ruidosas fábricas. El mapeo espacial, la visión artificial y los marcos de IA enriquecen las superposiciones con información semántica, lo que permite a los técnicos consultar piezas u obtener especificaciones de par mediante la mirada.
La alianza Google-Samsung-Qualcomm cobró impulso al prometer una plataforma abierta para Android XR que evita la dependencia de un solo proveedor. Paralelamente, el VPS de Niantic, con resolución a nivel centimétrico, proporciona un anclaje persistente para flujos de trabajo multiusuario, ampliando los escenarios de servicios de campo y logística. Cada avance incrementa los casos de uso posibles y consolida el mercado estadounidense de computación espacial como un pilar estratégico para la transformación digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de uso final: El sector sanitario revoluciona el liderazgo en videojuegos
El sector del entretenimiento lideró los ingresos de 2024 con un 38.71%, pero actualmente hospitales, clínicas y fabricantes de equipos médicos están probando 69 herramientas de realidad aumentada (RA) y realidad virtual (RV) aprobadas por la FDA, que abarcan desde la terapia para fobias hasta la creación de plantillas ortopédicas. Se prevé que el segmento de la salud crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.63%, impulsado por el ahorro de tiempo comprobado en los ensayos en quirófano y la menor exposición a la radiación durante las intervenciones guiadas.
La educación, la formación industrial, la preparación para la defensa, la visualización de datos en el comercio minorista y el diseño automotriz generan mercados multimillonarios, lo que garantiza que la industria de la computación espacial en Estados Unidos cuente con una demanda diversificada. Los hospitales del noreste ya han registrado reducciones de dos dígitos en los errores quirúrgicos tras la adopción de la navegación con realidad aumentada, un indicador que probablemente impulse la promoción de esta tecnología por parte de los médicos y la asignación de presupuestos de capital.
Análisis geográfico
La región Oeste representó el 33.84 % de los ingresos de 2024, principalmente debido a la estrecha colaboración entre el diseño de chips, la fabricación de módulos de cámaras y los estudios de contenido en Silicon Valley. La financiación de capital riesgo agiliza los ciclos de desarrollo de prototipos, mientras que la proximidad a las fábricas del Pacífico facilita el abastecimiento. Sin embargo, el elevado coste de vida impulsa a algunas startups de Serie B a trasladarse a Reno y Phoenix, dispersando el talento del mercado estadounidense de computación espacial y manteniendo la generación de propiedad intelectual liderada por la región Oeste.
El Sur es la región con mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 13.86 % hasta 2030. Texas alberga fábricas que producen guías de onda planares y circuitos integrados de aplicación específica (ASIC), aprovechando los incentivos fiscales y terrenos listos para la construcción. El Centro Tecnológico de Semiconductores de Texoma conecta a estudiantes de fotónica con colegios comunitarios que ofrecen programas de óptica, lo que contribuye a aliviar la escasez de talento. Las subvenciones federales para banda ancha están llevando fibra óptica a ciudades secundarias, lo que permite a las empresas de logística y energía probar sistemas de soporte de campo de realidad extendida (XR) de baja latencia sin necesidad de reubicarse.
Los campus del noreste, en Boston y Nueva York, impulsan avances algorítmicos y atraen subvenciones para la defensa, mientras que los gigantes automovilísticos del medio oeste modernizan sus líneas de estampado con sistemas de guiado de par XR. A pesar del envejecimiento de las líneas ferroviarias y el aumento de los precios de la energía, ambas regiones se benefician de cadenas de suministro consolidadas. En conjunto, afianzan el mercado estadounidense de computación espacial como una iniciativa que abarca todo el país, en lugar de un conglomerado estatal.
Panorama competitivo
La competencia es moderada, con gigantes de las plataformas, especialistas en óptica e integradores de SaaS compitiendo por una mayor cuota de mercado. Apple, Meta y Microsoft dominan las capas de sistemas operativos, mientras que Qualcomm y NVIDIA suministran aceleradores de silicio optimizados para cargas de trabajo espaciales. La óptica de guía de ondas sigue siendo el principal obstáculo; un puñado de titulares de patentes dictan las condiciones de las licencias, lo que dificulta la entrada de nuevos competidores.
Para protegerse, los fabricantes de hardware firman contratos plurianuales para láseres de nitruro de galio y se ubican junto a fábricas de grabado de vidrio. Los estudios de software se especializan en nichos verticales, como la planificación quirúrgica con certificación de la FDA o los simuladores de espacios confinados que cumplen con las normas de la OSHA. Las alianzas superan a las iniciativas individuales: los fabricantes de auriculares integran los entornos de ejecución de Unity y Unreal de fábrica, y las empresas de telecomunicaciones ofrecen instancias de borde con acuerdos de nivel de servicio de baja fluctuación para asegurar ingresos recurrentes en el mercado estadounidense de computación espacial.
La innovación en áreas en blanco se centra en la comodidad y la óptica. Las startups abordan el conflicto entre vergencia y acomodación con pilas de lentes líquidas o OLED multiplano, mientras que las empresas de IA desarrollan renderizado foveado en tiempo real que reduce las necesidades de ancho de banda. El resultado es una sucesión de avances técnicos trimestrales que ponen a prueba la agilidad de los proveedores y mantienen una relación precio-rendimiento muy competitiva.
Líderes de la industria de la computación espacial en Estados Unidos
Apple Inc.
Microsoft Corporation
metaplataformas inc.
Google LLC
salto mágico inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: Niantic Spatial y Snap anunciaron un pacto plurianual y nuevo capital para construir un mapa geoespacial compartido impulsado por IA para gafas de realidad aumentada.
- Julio de 2025: El Departamento de Defensa confirmó los hitos de financiación en el marco de AmeriCOM destinados a quintuplicar la producción de técnicos en óptica para finales de 2025.
- Enero de 2025: El Laboratorio Nacional Argonne publicó hallazgos que muestran que el 23% de las agencias locales de gestión de emergencias ahora acceden a herramientas de IA, lo que destaca una incipiente vía del sector público para la computación espacial.
- Diciembre de 2024: Google presentó el programa Android XR con Samsung y Qualcomm para impulsar aplicaciones de realidad mixta multiplataforma.
Alcance del informe sobre el mercado de la computación espacial en Estados Unidos
| Componentes metálicos |
| Software |
| Servicios |
| Gafas de realidad aumentada y gafas inteligentes |
| Auriculares VR |
| Auriculares de realidad mixta |
| Sensores espaciales y cámaras |
| Dispositivos hápticos |
| Realidad Aumentada |
| Realidad virtual |
| Realidad mixta |
| Cartografía espacial y navegación |
| Visión artificial e IA |
| Juegos y entretenimiento |
| Sector Sanitario |
| Educación y Entrenamiento |
| Industrial y Manufactura |
| Comercio minorista y comercio electrónico |
| Defensa y Aeroespacial |
| Arquitectura y Construcción |
| Industrias de la automoción y otros usos finales |
| Por componente | Componentes metálicos |
| Software | |
| Servicios | |
| Por tipo de dispositivo | Gafas de realidad aumentada y gafas inteligentes |
| Auriculares VR | |
| Auriculares de realidad mixta | |
| Sensores espaciales y cámaras | |
| Dispositivos hápticos | |
| por Tecnología | Realidad Aumentada |
| Realidad virtual | |
| Realidad mixta | |
| Cartografía espacial y navegación | |
| Visión artificial e IA | |
| Por industria de uso final | Juegos y entretenimiento |
| Sector Sanitario | |
| Educación y Entrenamiento | |
| Industrial y Manufactura | |
| Comercio minorista y comercio electrónico | |
| Defensa y Aeroespacial | |
| Arquitectura y Construcción | |
| Industrias de la automoción y otros usos finales |
Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo la adopción empresarial de la computación espacial en Estados Unidos?
El mercado estadounidense de computación espacial se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 13.57% entre 2025 y 2030, impulsado principalmente por la fabricación de gemelos digitales y cascos de realidad mixta.
¿Qué componente del ecosistema atrae el mayor gasto en la actualidad?
El hardware representa el 66.73% de los ingresos de 2024, lo que refleja una fuerte inversión en sensores, pantallas y unidades de procesamiento lo suficientemente robustas para uso industrial.
¿Seguirá la realidad virtual dominando sobre los dispositivos de realidad aumentada?
Los cascos de realidad virtual lideraron con una cuota de mercado del 42.37% en 2024, pero se prevé que las gafas de realidad aumentada crezcan un 20.78% anual a medida que las monturas más ligeras permitan flujos de trabajo durante todo el día.
¿Por qué se considera que el sector sanitario es el segmento de usuarios finales de más rápido crecimiento?
La autorización de la FDA para 69 dispositivos médicos de realidad aumentada y realidad virtual ha validado su eficacia, lo que impulsará el gasto sanitario a una tasa de crecimiento anual compuesta (TCAC) proyectada del 20.59 % hasta 2030.
¿Qué regiones de Estados Unidos presentan las mayores perspectivas de crecimiento?
El Sur está en camino de alcanzar una tasa de crecimiento anual compuesto (TCAC) del 13.86% hasta 2030, gracias a los centros de semiconductores y la expansión de la infraestructura 5G, mientras que el Oeste mantiene la mayor base de ingresos absolutos.
¿Cuáles son las principales barreras técnicas para una adopción más generalizada?
El campo de visión limitado y el conflicto entre vergencia y acomodación dificultan la comodidad del usuario, y la escasez nacional de ingenieros ópticos restringe la escalabilidad del hardware.


