

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
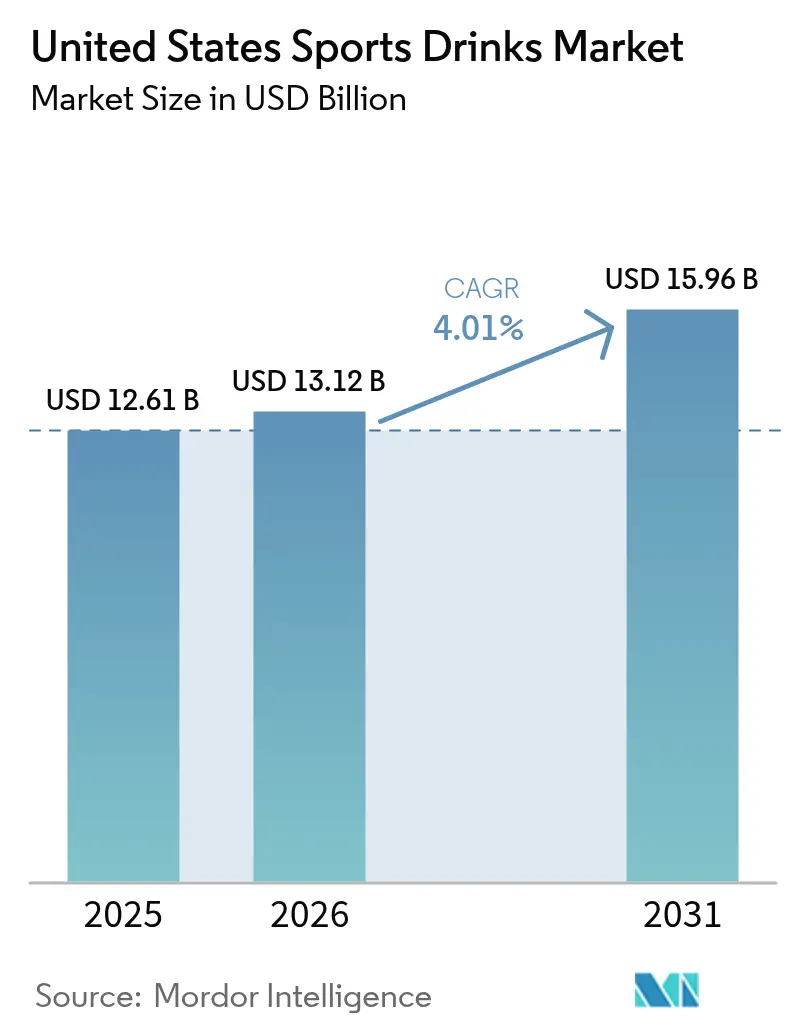
| Tamaño del mercado (2026) | USD 13.12 mil millones |
| Tamaño del mercado (2031) | USD 15.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.01% CAGR |
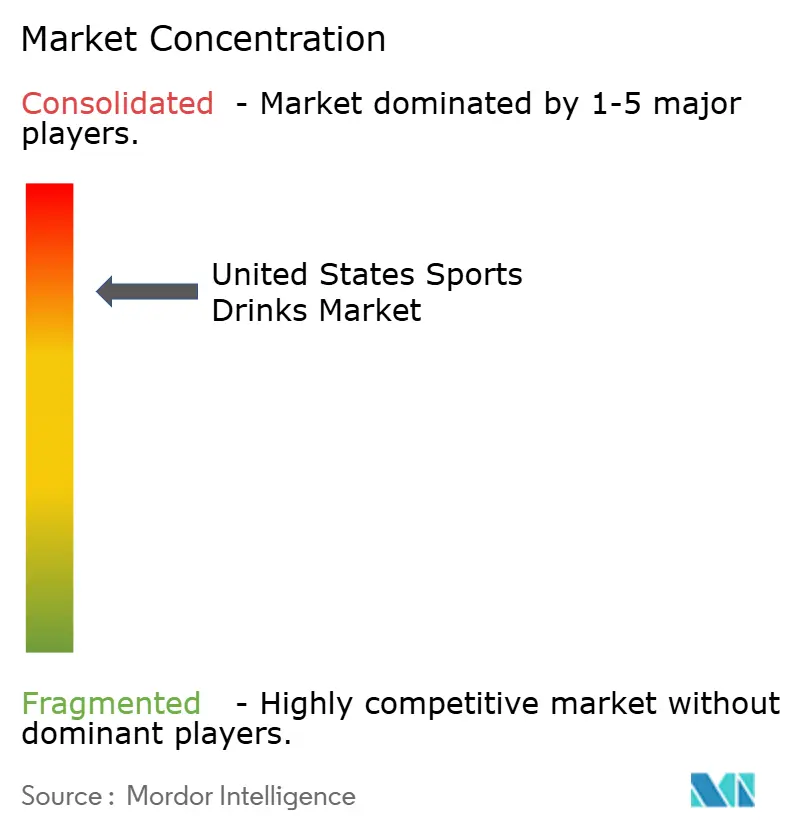
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bebidas deportivas en Estados Unidos por Mordor Intelligence
El mercado estadounidense de bebidas deportivas alcanzó un valor de 12.61 millones de dólares en 2025 y se estima que crecerá de 13.12 millones de dólares en 2026 a 15.96 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.01% durante el período de pronóstico (2026-2031). La participación constante en un estilo de vida activo, la tendencia hacia productos premium y la innovación funcional impulsan el crecimiento, incluso a medida que la categoría madura. Las marcas consolidadas enfatizan la ciencia de los electrolitos, las recetas con etiquetas limpias y la personalización basada en datos para mantener su relevancia entre los consumidores centrados en el fitness. La expansión del comercio electrónico, las suscripciones directas al consumidor y los envases inteligentes mejoran la comodidad del comprador, a la vez que generan ocasiones de compra con alto margen. Al mismo tiempo, el aumento de los costos de los insumos y el mayor escrutinio de las etiquetas de azúcar fomentan la disciplina de costos y la reformulación de recetas. La presión competitiva de las aguas funcionales y las bebidas de origen vegetal impulsa la diferenciación de productos y fomenta las alianzas estratégicas que mantienen el enfoque en las credenciales de rendimiento.
Conclusiones clave del informe
- Por tipo de producto, las bebidas deportivas isotónicas lideraron con el 54.02% de la cuota de mercado de bebidas deportivas de Estados Unidos en 2025, mientras que las formulaciones hipertónicas registraron la mayor tasa de crecimiento anual compuesto (CAGR) del 7.06% hasta 2031.
- Por tipo de envase, las botellas de PET capturaron el 95.57% del tamaño del mercado de bebidas deportivas de Estados Unidos en 2025, y se prevé que los envases asépticos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.77% hasta 2031.
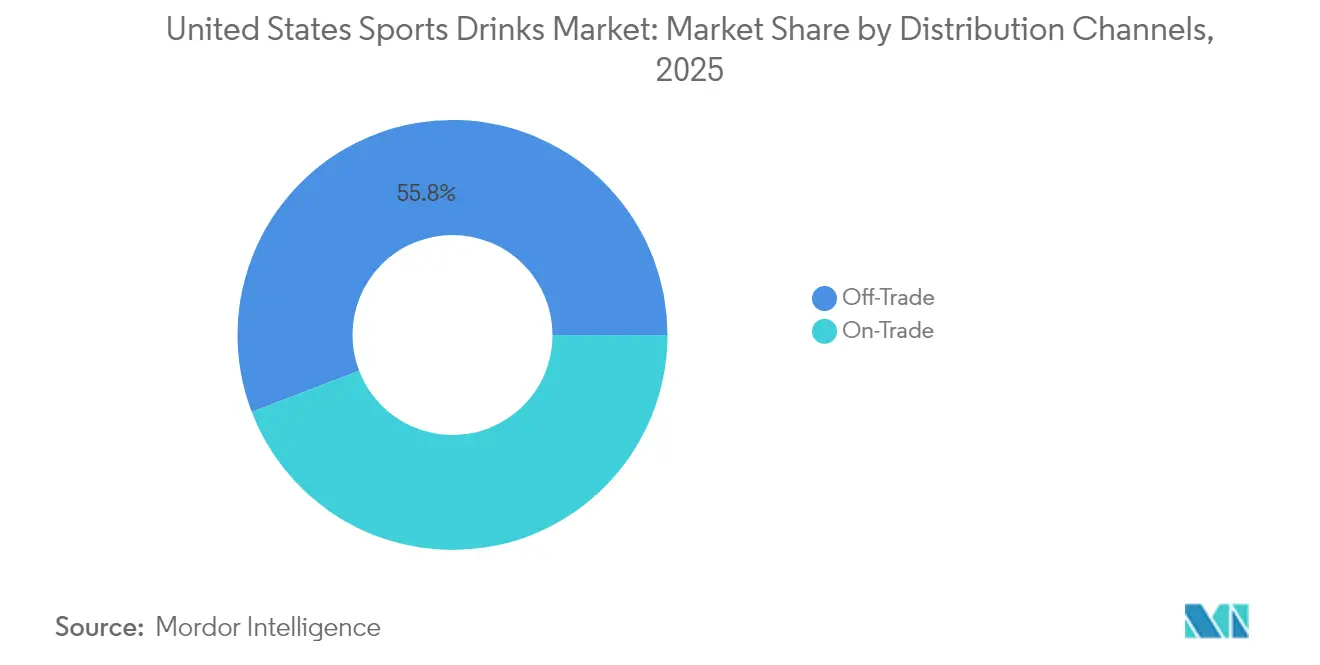
- Por canal de distribución, los puntos de venta fuera de establecimientos controlaron el 55.82% de los ingresos en 2025 y se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 9.33% hasta 2031, impulsados por la rápida adopción del comercio electrónico.
- En términos de funcionalidad, los productos post-entrenamiento representaron el 77.41% del mercado de bebidas deportivas de Estados Unidos en 2025, mientras que las líneas pre-entrenamiento avanzan a una tasa de crecimiento anual compuesta (TCAC) del 6.64%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bebidas deportivas en Estados Unidos
Análisis del impacto de los impulsores
| Factores de la migración | (~)% Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor conciencia sobre la salud y el bienestar entre los consumidores | + 1.2% | Nacional, con mayor influencia en las áreas metropolitanas costeras | Mediano plazo (2-4 años) |
| Formulaciones de productos innovadoras que incluyen ingredientes naturales, bajo contenido de azúcar y componentes de origen vegetal. | + 0.8% | Nacional, con una adopción premium en los segmentos demográficos de altos ingresos. | Largo plazo (≥ 4 años) |
| Alianzas estratégicas con organizaciones deportivas, atletas e influencers del fitness | + 0.6% | Nacional, con un impacto concentrado en los principales mercados deportivos. | Corto plazo (≤ 2 años) |
| Aumento de la demanda de bebidas deportivas con proteínas y que mejoran el rendimiento | + 0.7% | A nivel nacional, con una adopción temprana en comunidades centradas en el fitness. | Mediano plazo (2-4 años) |
| Los consumidores se inclinan por envases sostenibles y de etiqueta limpia. | + 0.5% | Nacional, con mayor preferencia en regiones con conciencia ambiental. | Largo plazo (≥ 4 años) |
| Aumento de las inversiones en marketing y las campañas promocionales | + 0.4% | Nacional, con un gasto concentrado durante los principales eventos deportivos. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Mayor conciencia sobre la salud y el bienestar entre los consumidores
En 2024, el 68% de los consumidores estadounidenses habituales, según informó la Sports & Fitness Industry Association [1] Sports & Fitness Industry Association, “2024 Sports & Fitness Participation Report”, sfia.org , perciben las bebidas deportivas como nutrición funcional en lugar de simples refrescos. Este cambio coincide con una tasa de adopción del 35% de tecnología de fitness portátil entre los adultos estadounidenses. Estos dispositivos han aumentado la conciencia sobre la hidratación, convirtiendo las bebidas deportivas en opciones nutricionales intencionales en lugar de compras impulsivas. La integración del seguimiento de la actividad física con la orientación sobre la hidratación ha impulsado colaboraciones entre marcas de bebidas y empresas tecnológicas. El sistema Smart Gx de Gatorade ejemplifica cómo los fabricantes tradicionales utilizan datos biométricos para ofrecer recomendaciones de productos personalizadas. Las campañas de educación del consumidor centradas en la ciencia de los electrolitos y el momento de la hidratación han mejorado la credibilidad de la categoría. Estas iniciativas han cambiado el mensaje de afirmaciones genéricas de "calmar la sed" a beneficios de rendimiento basados en evidencia. Esta tendencia resuena fuertemente entre los millennials y la Generación Z, quienes priorizan los objetivos de fitness y la alineación con el estilo de vida en sus compras y están dispuestos a pagar precios premium. Como resultado, los precios medios de venta han aumentado un 8% anual desde 2022.
Formulaciones de productos innovadoras que incluyen ingredientes naturales, bajo contenido de azúcar y componentes de origen vegetal.
En 2024, las principales marcas invirtieron 23 millones de dólares en I+D, acelerando el cambio hacia ingredientes naturales y alternativas de etiqueta limpia a los aditivos sintéticos. El agua de coco, antes considerada un producto de nicho, ha ganado terreno en los segmentos premium, con formulaciones híbridas que combinan electrolitos tradicionales y potasio natural derivado del coco, experimentando un fuerte crecimiento interanual del 2.3 %. La adopción de proteínas de origen vegetal, como las de guisante, cáñamo y algas, está transformando el mercado, permitiendo que las bebidas deportivas compitan con los suplementos proteicos post-entrenamiento manteniendo la comodidad y el sabor. Las formulaciones bajas en azúcar que utilizan stevia, fruta del monje y alulosa han alcanzado la paridad de sabor con las variantes altas en azúcar, superando una barrera clave para los consumidores preocupados por la salud. Un hito significativo en 2024 fue la aprobación por parte de la FDA [2] de la Administración de Alimentos y Medicamentos de EE. UU., “Aprobación del edulcorante de alulosa”, fda.gov, de la alulosa como edulcorante no calórico, lo que aceleró los esfuerzos de reformulación. Esto permitió a las marcas reducir el contenido de azúcar añadido hasta en un 40 % sin comprometer el sabor ni la funcionalidad.
Alianzas estratégicas con organizaciones deportivas, atletas e influencers del fitness
En 2024, los fabricantes de bebidas deportivas alcanzaron un hito al invertir la cifra récord de 1.8 millones de dólares en patrocinios de atletas y organizaciones, lo que representa un notable aumento del 31 % con respecto a 2023. El cambio de la industria hacia las estrategias de microinfluencers ha generado resultados extraordinarios; las personalidades del fitness ahora superan a las celebridades tradicionales en tasas de interacción, a la vez que ofrecen oportunidades más auténticas para la integración de productos. Las alianzas con ligas deportivas profesionales han avanzado, evolucionando desde la simple colocación de logotipos hasta programas integrales de nutrición. Por ejemplo, la alianza oficial de hidratación de la NFL ahora incluye fórmulas personalizadas diseñadas para diferentes condiciones de juego y fases de recuperación. De manera similar, las alianzas con el deporte universitario se han sofisticado. Las marcas ya no solo ofrecen productos; implementan amplios programas de educación sobre hidratación, generando lealtad a largo plazo entre los consumidores jóvenes. Además, el crecimiento de las alianzas en los esports destaca una expansión estratégica más allá del deporte tradicional. Con fórmulas y patrocinios especializados para videojuegos, las marcas se dirigen a los 41 millones de estadounidenses que participan en videojuegos competitivos, quienes reconocen cada vez más el papel vital de la hidratación en el rendimiento cognitivo y los tiempos de reacción.
Aumento de la demanda de bebidas deportivas con proteínas y que mejoran el rendimiento
En 2024, las bebidas deportivas enriquecidas con proteínas registraron un crecimiento del 34%, lo que marcó un cambio significativo, ya que la integración de proteínas evolucionó de una adición experimental a un pilar fundamental de la categoría. Si bien las formulaciones tradicionales se mantuvieron sin cambios, la proteína de suero continuó liderando el mercado debido a su perfil completo de aminoácidos y su rápida absorción. Sin embargo, las alternativas de origen vegetal están ganando terreno, especialmente entre los consumidores veganos y con intolerancia a la lactosa que buscan beneficios de rendimiento equivalentes. La combinación de bebidas deportivas con recuperación post-entrenamiento ha dado como resultado productos híbridos que eliminan la necesidad de suplementación proteica por separado. Estos productos satisfacen las necesidades de los consumidores que priorizan la comodidad, muchos de los cuales están dispuestos a pagar un precio superior por soluciones multifuncionales. Además, la inclusión de monohidrato de creatina representa un nuevo hito en la mejora del rendimiento. Varias marcas han lanzado variantes con infusión de creatina dirigidas a los entusiastas del entrenamiento de fuerza que antes dependían de suplementos individuales. Asimismo, la adición de aminoácidos de cadena ramificada (BCAA) se ha convertido en una característica distintiva de las formulaciones premium. Gracias a que la leucina, la isoleucina y la valina promueven la síntesis de proteínas musculares, estos componentes resultan especialmente atractivos para los atletas de resistencia y los entusiastas del fitness que buscan soluciones nutricionales completas.
Análisis del impacto de las restricciones
| Dominación | (~)% Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta sensibilidad al precio entre los consumidores | -0.9% | Nacional, con mayor impacto en los grupos demográficos de menores ingresos. | Corto plazo (≤ 2 años) |
| Desafíos regulatorios y de etiquetado | -0.6% | Nacional, con diferente implementación a nivel estatal | Mediano plazo (2-4 años) |
| Aumento de los costes de las materias primas y de producción, y posibles impuestos sobre las bebidas azucaradas. | -0.8% | Nacional, con impacto concentrado en las jurisdicciones que implementan impuestos. | Mediano plazo (2-4 años) |
| Aumento de la competencia de bebidas alternativas | -0.7% | Nacional, con mayor competencia en mercados preocupados por la salud. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta sensibilidad al precio entre los consumidores
Las presiones económicas han aumentado la sensibilidad al precio de los consumidores: el 47 % de quienes compran bebidas deportivas optan por marcas blancas o reducen la frecuencia de compra cuando los precios suben más del 10 %. La inflación ha afectado los presupuestos familiares, lo que ha llevado a muchos consumidores, especialmente a los de ingresos medios que antes impulsaban el crecimiento mediante la adopción de productos premium, a priorizar las compras esenciales sobre los productos de hidratación premium. La introducción de formatos concentrados y en polvo ha ofrecido opciones económicas para los consumidores con presupuestos ajustados. Sin embargo, estos formatos generan márgenes de beneficio por ración más bajos y alteran el posicionamiento de los productos líquidos tradicionales. Las promociones se han vuelto cada vez más importantes: las principales cadenas minoristas informan que el 68 % de las ventas de bebidas deportivas se realizan durante periodos promocionales, frente al 52 % en 2022, lo que pone de manifiesto la menor fidelidad a la marca cuando los precios son demasiado elevados. Las marcas blancas han ganado terreno, alcanzando una cuota de mercado del 18 % en 2024, ya que los minoristas aprovechan las ventajas de costes para ofrecer una funcionalidad comparable a precios entre un 30 % y un 40 % inferiores a los de las marcas nacionales.
Aumento de los costes de las materias primas y de producción, y posibles impuestos sobre las bebidas azucaradas.
Los costos de los saborizantes naturales han aumentado un 28%, mientras que las primas por certificación orgánica ejercen una presión financiera adicional, afectando la rentabilidad en todos los segmentos de precios. La introducción de impuestos al azúcar en Seattle, Filadelfia y Berkeley ha provocado una reducción significativa de la demanda. Por ejemplo, las ventas de bebidas deportivas cayeron un 21% en las zonas gravadas, pero aumentaron un 8% en las regiones cercanas no gravadas, lo que refleja la disposición de los consumidores a modificar sus hábitos de compra en lugar de absorber costos más altos, como señala el American Journal of Public Health. Los gastos de transporte han aumentado debido a la volatilidad del precio del combustible y la escasez de conductores, lo que ha generado un incremento del 12-15% en los costos de distribución. Para seguir siendo competitivos, los fabricantes están optimizando la eficiencia de las rutas y explorando estrategias de producción regionales. Los costos de los materiales de empaque, en particular los de opciones sostenibles, también han aumentado considerablemente. El PET reciclado ahora tiene un sobreprecio del 20% respecto a los materiales vírgenes, mientras que las innovaciones en empaques asépticos requieren inversiones de capital sustanciales, lo que supone obstáculos para los pequeños fabricantes que buscan mantener una posición competitiva.
Análisis de segmento
Por tipo de producto: El predominio de las sales isotónicas se enfrenta al desafío de las hipertónicas.
En 2025, las bebidas isotónicas para deportistas mantuvieron una cuota de mercado del 54.02%, impulsadas por su gran aceptación entre los consumidores y su óptimo equilibrio electrolítico, ideal para las rutinas de ejercicio moderado habituales en Estados Unidos, según informó Sports Medicine International Open. Por otro lado, las fórmulas hipertónicas están experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 7.06%, gracias al aumento de la participación en deportes de resistencia y a la creciente concienciación de los consumidores sobre las estrategias de carga de carbohidratos para obtener energía sostenida durante actividades prolongadas. Las variantes hipotónicas, aunque de nicho, están dirigidas a quienes priorizan la hidratación rápida sin aporte calórico. Estas bebidas resultan atractivas para los consumidores preocupados por su peso y para quienes realizan entrenamientos cortos de alta intensidad, donde la reposición inmediata de líquidos es más importante que el aporte energético.
Las bebidas deportivas a base de proteínas representan un área importante de innovación, ya que combinan hidratación con recuperación post-entrenamiento para atraer a consumidores con poco tiempo que buscan soluciones nutricionales prácticas. Dentro de esta categoría, el agua con electrolitos es el subsegmento de mayor crecimiento, atrayendo a personas preocupadas por su salud que prefieren hidratarse sin las calorías ni los ingredientes artificiales presentes en las fórmulas tradicionales, como destaca el Journal of the International Society of Sports Nutrition. La distinción entre bebidas deportivas y bebidas funcionales se difumina cada vez más. Los fabricantes están creando productos híbridos que satisfacen múltiples necesidades del consumidor en una sola fórmula, impulsando la premiumización y aumentando los márgenes en todo el segmento.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de envase: Las botellas de PET dominan el mercado, mientras que los envases asépticos ganan terreno.
En 2025, las botellas de PET dominaban el mercado con un 95.57% de cuota, lo que demuestra su popularidad gracias a su envase familiar, su fácil manipulación en el comercio minorista y su producción rentable. Las botellas de vidrio se enfrentaban a dificultades para ganar cuota de mercado debido a su peso y al riesgo de rotura, especialmente durante la práctica deportiva. Del mismo modo, las latas metálicas encontraban resistencia por parte de los consumidores, principalmente por problemas de percepción del sabor y de conservación de la temperatura, factores cruciales para quienes consumen bebidas deportivas. Los vasos desechables se utilizaban principalmente en instituciones y eventos, pero carecían de la portabilidad y la posibilidad de volver a cerrarlos que prefieren los consumidores individuales.
Los envases asépticos constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 6.77%, impulsados por iniciativas de sostenibilidad, una mayor vida útil y diseños innovadores que distinguen los productos premium de los tradicionales. La aprobación por parte de la FDA de nuevas tecnologías de procesamiento aséptico en 2024 ha permitido a los fabricantes preservar la integridad nutricional, reduciendo al mismo tiempo el peso del envase y su impacto ambiental. Las soluciones innovadoras de Tetra Pak han tenido una gran acogida entre los consumidores con conciencia ambiental, al ofrecer materiales de cartón reciclables que proporcionan un mejor perfil de sostenibilidad que las botellas de plástico tradicionales, manteniendo la calidad y la practicidad esenciales para las bebidas deportivas.
Por canal de distribución: El liderazgo en el canal minorista se acelera a través del comercio electrónico.
En 2025, los canales de venta minorista fuera de establecimientos comerciales ostentan una cuota de mercado líder del 55.82 % y presentan el mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 9.33 %. Esto refleja un cambio notable hacia hábitos de compra centrados en la conveniencia, impulsado por el crecimiento de las plataformas de comercio electrónico que permiten la compra al por mayor y las entregas por suscripción. Los supermercados e hipermercados siguen siendo el canal principal, beneficiándose de las estrategias promocionales y las oportunidades de venta cruzada con productos de nutrición y fitness. Las tiendas de conveniencia urbanas prosperan gracias a las compras impulsivas, sobre todo cuando el consumo inmediato justifica precios superiores.
El comercio electrónico es el subcanal de mayor crecimiento dentro del canal de venta minorista. Por ejemplo, la categoría de nutrición deportiva de Amazon alcanzó un impresionante crecimiento del 43 % en 2024, impulsado por la preferencia de los consumidores por los servicios de suscripción y la compra al por mayor, que ofrecen ahorro y comodidad. Las tiendas especializadas siguen siendo relevantes al brindar asesoramiento experto y seleccionar productos prémium, atrayendo a atletas de alto rendimiento que buscan fórmulas personalizadas y asesoramiento nutricional. Los canales de venta minorista, como gimnasios, instalaciones deportivas y establecimientos de restauración, desempeñan un papel clave al ofrecer oportunidades de prueba y satisfacer las necesidades de consumo inmediato. Sin embargo, su crecimiento se ve limitado por mayores costos operativos y una menor rotación de inventario en comparación con las alternativas minoristas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por funcionalidad: La innovación en los suplementos pre-entrenamiento desafía el dominio de los suplementos post-entrenamiento.
En 2025, los productos post-entrenamiento dominaron el mercado con un 77.41%, lo que evidencia el amplio conocimiento de los consumidores sobre los principios de la nutrición para la recuperación. Este conocimiento se sustenta en investigaciones científicas consolidadas, que destacan la necesidad de reponer electrolitos y carbohidratos tras el ejercicio, como señala la Revista Internacional de Nutrición Deportiva y Metabolismo del Ejercicio. Este liderazgo en el mercado es el resultado de décadas de educación del consumidor sobre la importancia de la rehidratación y la recuperación, lo que ha fomentado hábitos de consumo muy arraigados que favorecen el uso de productos post-entrenamiento. Las aplicaciones intra-entrenamiento satisfacen necesidades específicas, sobre todo para los atletas de resistencia, quienes dependen de estos productos para obtener energía sostenida y reponer electrolitos durante sesiones prolongadas.
Los productos pre-entrenamiento experimentan el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 6.64 %. Este crecimiento se debe a consumidores cada vez más informados que comprenden el valor de la preparación para el ejercicio. Además, la creciente popularidad del entrenamiento de intervalos de alta intensidad (HIIT) subraya la importancia de una nutrición pre-entrenamiento estratégica. Las modernas bebidas deportivas pre-entrenamiento, formuladas ahora con cafeína, vitaminas B y otros ingredientes que mejoran el rendimiento, han evolucionado más allá de las simples soluciones de hidratación. Ahora compiten directamente con los suplementos pre-entrenamiento tradicionales, según informa Sports Medicine. Asimismo, otras aplicaciones, como la hidratación general, los sustitutos de comidas y las fórmulas especializadas para deportes o condiciones ambientales específicas, presentan nuevas oportunidades para la innovación de productos y el crecimiento de nichos de mercado.
Análisis geográfico
Los patrones de consumo en el mercado estadounidense de bebidas deportivas varían según la región, influenciados por la demografía, el clima y la cultura del fitness local. Los estados del sur y del oeste lideran el consumo per cápita gracias a sus climas más cálidos y a una sólida cultura de actividades al aire libre. California representa el 18 % del volumen total del mercado, impulsado por su gran población, consumidores preocupados por la salud y una infraestructura de fitness bien desarrollada, según el Servicio de Investigación Económica del USDA.
El noreste es la región de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) proyectada del 5.73 % hasta 2031, impulsada por la urbanización, el aumento de los ingresos disponibles y una mayor penetración de los gimnasios. Los mercados del medio oeste priorizan las compras económicas, mientras que los estados del oeste montañoso prefieren los productos prémium, respaldados por tasas de participación en actividades recreativas al aire libre que superan el promedio nacional en un 34 %. La alta concentración de instituciones de educación superior en el noreste también impulsa la demanda de los consumidores en edad universitaria, quienes suelen desarrollar preferencias de marca a largo plazo, según la Asociación Nacional de Tiendas de Conveniencia.
El clima influye significativamente en las tendencias de consumo estacionales. Los estados del sur mantienen una demanda constante durante todo el año, mientras que los mercados del norte experimentan un aumento del 40-60% durante el verano, coincidiendo con el auge de las actividades al aire libre, según el Servicio Meteorológico Nacional. Las zonas urbanas superan sistemáticamente a las rurales en la adopción de productos premium y en la prueba de nuevos productos, impulsadas por mayores ingresos disponibles, una mayor variedad de opciones de compra y una mayor exposición a las tendencias de fitness.
Panorama competitivo
El mercado estadounidense de bebidas deportivas está altamente concentrado, con empresas consolidadas que mantienen su dominio gracias a extensas redes de distribución, importantes inversiones en marketing y una constante innovación de productos, lo que crea barreras sustanciales para los nuevos competidores. Gatorade, de PepsiCo, ostenta aproximadamente el 70 % de la cuota de mercado, impulsada por su credibilidad científica, sus alianzas con el deporte profesional y una amplia gama de productos que se adaptan a diversos precios y necesidades funcionales. Coca-Cola, con su estrategia multimarca que incluye Powerade y la adquirida BodyArmor, abarca cerca del 25 % del mercado. Esta estrategia se centra en un posicionamiento diferenciado y en atraer a segmentos demográficos específicos, complementando el dominio de Gatorade en el mercado masivo en lugar de competir directamente.
Las marcas emergentes se centran en un posicionamiento prémium, fórmulas con ingredientes naturales y estrategias de venta directa al consumidor, prescindiendo de los canales minoristas tradicionales. Estas marcas están creando conexiones auténticas con consumidores preocupados por su salud, dispuestos a pagar más por la calidad percibida y los beneficios funcionales. Prime, de Congo Brands, es un ejemplo reciente destacado que aprovecha la influencia de las redes sociales y el respaldo de celebridades para expandir rápidamente su distribución y atraer a consumidores jóvenes, tradicionalmente fieles a las marcas establecidas. La tecnología se ha convertido en un factor clave de diferenciación competitiva, y las marcas incorporan envases inteligentes, aplicaciones de nutrición personalizadas e integraciones biométricas para pasar de ofrecer productos sencillos a soluciones integrales de bienestar.
Existen oportunidades en segmentos especializados como fórmulas específicas para mujeres, productos de hidratación para personas mayores y variantes para afecciones como la diabetes, la salud renal y otras necesidades médicas que requieren un equilibrio electrolítico óptimo. Las solicitudes de patentes para combinaciones de ingredientes funcionales y mecanismos de administración han aumentado un 45 % desde 2022, lo que refleja una creciente competencia en materia de innovación, ya que las marcas buscan ventajas competitivas en un mercado cada vez más estandarizado.
Líderes de la industria de bebidas deportivas de Estados Unidos
PepsiCo, Inc.
Pisa Global, SA de CV
Seven & I Holdings Co., Ltd.
Suntory Holdings Limited
Compañía Coca-Cola
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Powerade lanzó su primer producto nuevo, Powerade Power Water, un agua saborizada sin azúcar, enriquecida con electrolitos y con un 50 % más de electrolitos. Powerade Power Water se ofreció en cuatro sabores: Frutos del Bosque, Fresa Kiwi, Piña Tropical y Sandía.
- Agosto de 2025: Walmart amplió su gama de productos al introducir las bebidas deportivas de A-GAME Beverages en el Walmart Marketplace en 2025. Este lanzamiento tenía como objetivo aprovechar la plataforma de comercio electrónico de rápido crecimiento de Walmart y mejorar su oferta de bebidas.
- Marzo de 2025: Stephen Curry se asoció con la ex primera dama Michelle Obama para lanzar PLEZi Hydration, una bebida deportiva más saludable diseñada con ingredientes específicos, incluyendo la mitad de azúcar y sin edulcorantes artificiales añadidos. PLEZi Nutrition ofrece tres sabores: Limón-Lima, Ponche Tropical y Naranja-Mango.
- Junio de 2024: Lionel Messi lanzó su bebida deportiva baja en azúcar, Mas+. Mas+ fue creada como una bebida hidratante que contiene electrolitos, vitaminas, minerales, antioxidantes, sabores naturales y solo 1 gramo de azúcar con 10 calorías por porción.
Alcance del informe sobre el mercado de bebidas deportivas en Estados Unidos
Agua enriquecida con electrolitos, bebidas hipertónicas, hipotónicas, isotónicas y deportivas proteicas se segmentan por tipo de refresco. Envases asépticos, latas metálicas y botellas de PET se segmentan por tipo de envase. Tiendas de conveniencia, comercio electrónico, tiendas especializadas, supermercados/hipermercados y otros se segmentan por subcanal de distribución.Por tipo de producto
| Agua enriquecida con electrolitos |
| hipertónico |
| hipotónico |
| isotónico |
| bebidas deportivas a base de proteínas |
Por tipo de embalaje
| Botellas de PET |
| Botellas de vidrio |
| Lata de metal |
| Envases asépticos (tetra pak, cajas de cartón, bolsas) |
| Vasos desechables |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Supermercado / Hipermercado |
| Tiendas de conveniencia | |
| Tiendas Especializadas | |
| Ventas en línea | |
| Otros Canales de Distribución |
Por Funcionalidad
| Pre-Entrenamiento |
| Intra-Entrenamiento |
| Post-Entrenamiento |
| Otros |
| Por tipo de producto | Agua enriquecida con electrolitos | |
| hipertónico | ||
| hipotónico | ||
| isotónico | ||
| bebidas deportivas a base de proteínas | ||
| Por tipo de embalaje | Botellas de PET | |
| Botellas de vidrio | ||
| Lata de metal | ||
| Envases asépticos (tetra pak, cajas de cartón, bolsas) | ||
| Vasos desechables | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercado / Hipermercado | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Por Funcionalidad | Pre-Entrenamiento | |
| Intra-Entrenamiento | ||
| Post-Entrenamiento | ||
| Otros | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Refrescos carbonatados (CSD) - Los refrescos carbonatados (CSD) se refieren a bebidas no alcohólicas carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas suelen incluir refrescos de cola, lima-limón, naranja y varios refrescos con sabores de frutas. Comercializado en latas, botellas o dispensador fuente.
- Zumos - Hemos considerado jugos envasados que engloban bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ellas, procesadas y selladas en diversos formatos de envases como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té y café listos para beber (RTD) - El té y el café listos para beber (RTD) son bebidas no alcohólicas preenvasadas que se elaboran y preparan para el consumo sin dilución adicional. El té RTD generalmente incluye varias variedades de té, con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café RTD involucra formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o saborizantes, y está convenientemente empaquetado para su consumo sobre la marcha.
- Bebidas Energizantes - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después de un esfuerzo físico, ejercicio o actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas gaseosas | Los refrescos carbonatados (CSD) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | Standard Cola se define como el sabor original del refresco de cola. |
| Dieta de cola | Un refresco a base de cola que contiene poca o ninguna cantidad de azúcar. |
| Carbonatos con sabor a frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea solos o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| 100% jugo | Zumo de fruta/verdura elaborado a partir de fruta en su forma original, sin añadir agua para completar el volumen. No se permite añadir azúcares, edulcorantes, conservantes, aromatizantes ni colorantes al zumo de fruta. |
| Bebidas de jugo (hasta 24% de jugo) | Bebidas de jugos de frutas/verduras con hasta un 24% de extracto de frutas/vegetales. |
| Néctares (25-99% Jugo) | Zumos que pueden tener entre un 25 y un 99% de fruta, con los límites mínimos legales definidos en función del tipo de fruta. |
| Jugo concentrado | Los concentrados de jugo son aquellas formas de jugos en los que se elimina la mayor parte de este líquido, lo que da como resultado un producto espeso y almibarado conocido como concentrado de jugo. |
| Café IDT | Bebidas de café envasadas que se venden en forma preparada y listas para el consumo en el momento de la compra. |
| Café helado | Un café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo. |
| Café de cerveza fría | La preparación en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té RTD | El té listo para beber (RTD) es un producto de té envasado listo para el consumo inmediato sin preparación ni preparación. |
| Té helado | El té helado o té helado es una bebida elaborada a base de té sin leche pero con azúcar y en ocasiones aromas de frutas, que se bebe fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa para proporcionar estimulación física y mental. Pueden estar carbonatados o no y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos ingredientes posibles. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, endulzadas artificialmente y con pocas o ninguna calorías. |
| Bebida energética tradicional | Las Bebidas Energéticas Tradicionales son refrescos funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Disparos de energía | Una bebida energética pequeña pero muy concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebidas deportivas | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónico | Las bebidas isotónicas contienen concentraciones de sal y azúcar similares a las del cuerpo humano y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónico | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Es mejor beberlos después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido muy bajo en carbohidratos y una menor concentración de sal y azúcar que el cuerpo humano. |
| Agua mejorada con electrolitos | El agua con electrolitos es agua con minerales cargados eléctricamente, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas a las que se les han agregado proteínas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| En el comercio | El comercio de hostelería se refiere a lugares que venden bebidas para consumo inmediato en el local, como bares, restaurantes y pubs. |
| Fuera de comercio | Fuera del comercio generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de conveniencia | Un negocio minorista que brinda al público un lugar conveniente para adquirir rápidamente una amplia variedad de productos y servicios consumibles, generalmente alimentos y gasolina. |
| Tienda de especialidades | Una tienda especializada es una tienda que ofrece una gran variedad de marcas, estilos o modelos dentro de una categoría relativamente estrecha de productos. |
| Ventas en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Embalaje aséptico | El envasado aséptico se refiere al llenado de un producto frío, comercialmente estéril, en condiciones estériles, en un recipiente preesterilizado y su cierre en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen tetrapacks, cartones, bolsas, etc. |
| Botella de PET | Por botella de PET se entiende una botella hecha de tereftalato de polietileno. |
| Latas de metal | Recipientes metálicos fabricados en aluminio o acero estañado o cincado, que se utilizan habitualmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | Vaso Desechable significa un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Gen z | Una forma de referirse al grupo de personas que nacieron a finales de los 1990 y principios de los 2000. |
| Milenario | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmune y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de restauración que sirve refrescos (principalmente café) y comidas ligeras. |
| Muy activo | Significa hacer/tratar mientras estamos ocupados con algo y no desviar planes para acomodarnos. |
| La penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento o un establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son, en principio, inferiores a un "precio minorista total" real o supuesto. Las empresas de descuento dependen de las compras al por mayor y de la distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | En el mercado de las bebidas, las etiquetas limpias son aquellas que se elaboran con pocos ingredientes de origen natural y no se procesan o sólo se procesan ligeramente. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como un potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento de la atención. |
| Deporte extremo | Los deportes de acción, los deportes de aventura o los deportes extremos son actividades percibidas como de alto grado de riesgo. |
| Entrenamiento por intervalos de alta intensidad | Incorpora varias rondas que alternan varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidas de períodos cortos de movimientos de menor intensidad. |
| Caducidad | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda con helado | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un helado flotante. |
| Cerveza de raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, pero no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| refresco de vainilla | Un refresco carbonatado con sabor a vainilla. |
| Dairy-Free | Producto que no contiene leche ni productos lácteos de vaca, oveja o cabra. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína dependen de otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas B y electrolitos. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación no forma parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




