

Tamaño y participación en el mercado de transporte de cisternas en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 56.39 mil millones |
| Tamaño del mercado (2031) | USD 67.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.58% CAGR |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de camiones cisterna en Estados Unidos realizado por Mordor Intelligence
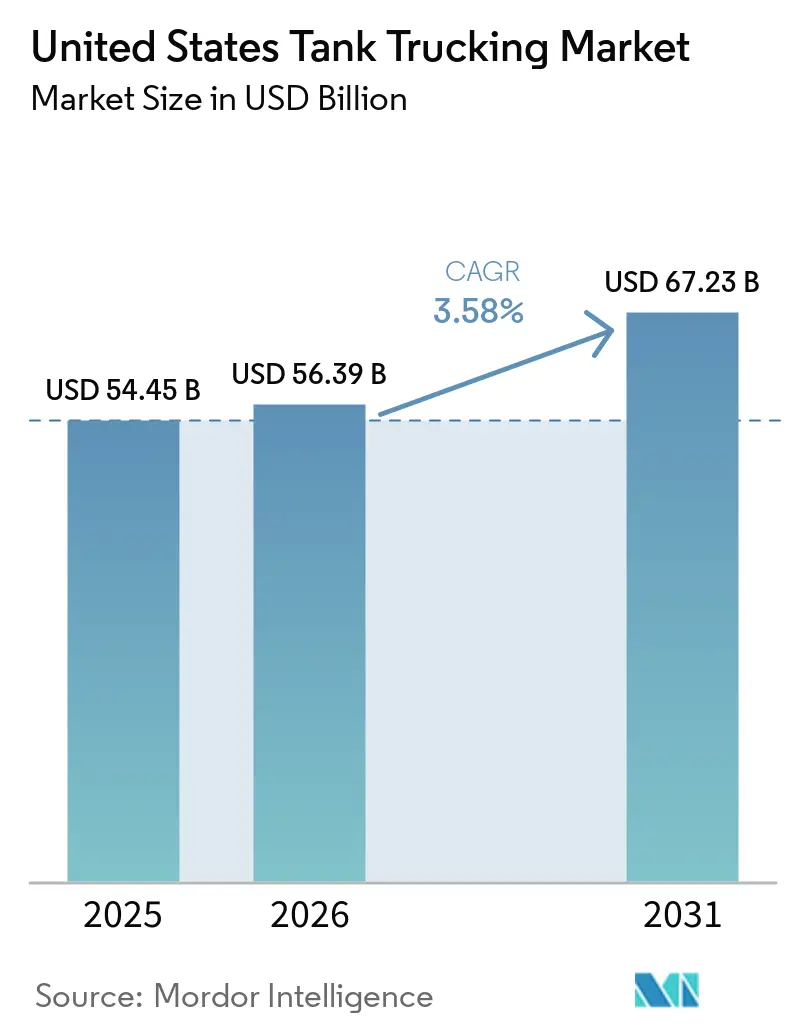
Se proyecta que el tamaño del mercado de transporte de camiones cisterna de Estados Unidos será de USD 54.45 mil millones en 2025, USD 56.39 mil millones en 2026 y alcanzará los USD 67.23 mil millones para 2031, creciendo a una CAGR de 3.58% de 2026 a 2031.
La demanda de combustibles renovables, impulsada por políticas, está transformando las estructuras de los carriles, ya que los volúmenes de diésel de biomasa impulsan las inversiones en tanques biocompatibles y los recorridos más largos entre terminales hacia mercados con bajas emisiones de carbono. Los costos operativos se mantienen elevados, con gastos en vehículos pesados no relacionados con combustibles de USD 1.779 por milla en 2025 y sanciones civiles por materiales peligrosos que pueden superar los USD 100,000 por unidad, lo que reduce los márgenes de beneficio para los pequeños transportistas. La incertidumbre laboral, con la salida prevista de conductores durante 2025, agrava los desafíos de contratación y obliga a los transportistas a ajustar la programación, la remuneración y la asignación de equipos. La telemática, el mantenimiento predictivo y la electrificación selectiva en circuitos urbanos cortos están mejorando la rotación de activos, mientras que el diésel y el GNL siguen siendo esenciales para la estabilidad de la carga útil en largas distancias en el mercado estadounidense de camiones cisterna.
Conclusiones clave del informe
- Por categoría de producto, los productos derivados del petróleo dominaron con el 47.45 % de la participación de mercado de transporte cisterna de Estados Unidos en 2025. Se prevé que los alimentos y bebidas se expandan a una CAGR del 4.35 % entre 2026 y 2031.
- En términos de capacidad, los equipos de servicio pesado representaron una participación del 52.32 % del tamaño del mercado de camiones cisterna de los Estados Unidos en 2025. Se proyecta que las flotas de servicio liviano crecerán a una CAGR del 3.81 % entre 2026 y 2031.
- Por destino, Los transportes nacionales representaron el 88.12 % de la cuota de mercado en 2025. Se espera que los movimientos internacionales aumenten a una tasa de crecimiento anual compuesta (TCAC) del 4.12 % entre 2026 y 2031.
- En términos de distancia, las rutas de corta distancia representaron el 62.32 % de la cuota de mercado en 2025. Se espera que las rutas de larga distancia aumenten a una tasa compuesta anual (TCAC) del 4.34 % entre 2026 y 2031.
- Por aplicación, los usos industriales lideraron con una participación del 41.23 % en 2025. Se proyecta que los casos de uso comercial crecerán a una CAGR del 3.92 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de camiones cisterna en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de los volúmenes de producción química y petroquímica | + 0.8% | Corredores manufactureros de la Costa del Golfo (Texas, Luisiana) y del Medio Oeste | Mediano plazo (2-4 años) |
| Creciente demanda de transporte a granel con temperatura controlada | + 0.6% | Nacional, con avances tempranos en los centros de procesamiento de alimentos (California, Wisconsin, Texas) | Corto plazo (≤ 2 años) |
| Adopción de telemática y análisis predictivo de flotas | + 0.4% | Nacional, liderado por grandes operadores con más de 500 unidades de potencia | Corto plazo (≤ 2 años) |
| Avances en seguridad de tanques y tecnologías de detección de fugas | + 0.3% | Nacional, acelerado en zonas de alto riesgo (Costa del Golfo, California) | Mediano plazo (2-4 años) |
| Cambio hacia combustibles renovables y redes de distribución de biocombustibles | + 0.7% | Corredores de biocombustibles del Medio Oeste, zonas del Estándar de Combustibles Bajos en Carbono de California | Largo plazo (≥ 4 años) |
| Modernización estratégica de la flota con vehículos de bajas emisiones | + 0.5% | California, estados del noreste con control de emisiones, principales zonas de transporte metropolitano | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de los volúmenes de producción química y petroquímica
El impulso de la producción química de EE. UU. a finales de 2025 aumentó los movimientos de tanques de corta distancia para el llenado de contenedores de exportación justo a tiempo en las terminales de la Costa del Golfo. Los tanques de acero inoxidable aislados y las válvulas automatizadas reducen los riesgos de contaminación y los tiempos de espera. La capacidad de exportación de etano creció en 2025 con Energy Transfer agregando 250,000 b/d en Nederland y la terminal de Enterprise en Neches River agregando 120,000 b/d, con la Fase 2 a principios de 2026 agregando 180,000 b/d. [1] Administración de Información Energética de EE. UU., “Perspectivas energéticas a corto plazo - Productos derivados del petróleo”, EIA, eia.gov Estas expansiones impulsan los movimientos de materia prima de la planta al muelle, con la telemática optimizando las rutas para minimizar el ralentí. Los productos químicos especializados como el peróxido de hidrógeno y el ácido acrílico requieren capacitación en materiales peligrosos, y los programas de seguridad ofrecen a los transportistas una ventaja competitiva. Los costos de cumplimiento siguen siendo críticos, ya que los fallos en las inspecciones pueden resultar en multas de USD 8,000 e interrupciones en los cronogramas. Los activos de amoníaco y refinería petroquímica de la costa del Golfo constituyen la base del mercado estadounidense de transporte de cisternas, y las empresas transportistas adaptan la densidad de terminales y la configuración de los tanques a los clústeres de Texas y Luisiana.
Creciente demanda de transporte a granel con temperatura controlada
El transporte de líquidos aptos para consumo humano y con temperatura controlada está aumentando bajo las normas de transporte sanitario de la FDA y la FSMA, y por eso los alimentos y las bebidas lideran el crecimiento con una CAGR del 4.35 % hasta 2031. Los elevados requisitos de higiene aumentan la frecuencia de limpieza de los tanques y la utilización de las zonas de lavado, mientras que los sistemas de acero inoxidable y lavado in situ protegen la integridad del producto para aceites comestibles, lácteos y edulcorantes. Los procesadores de alimentos y las cooperativas lácteas prefieren transportistas que instrumentan la temperatura, validan los ciclos de saneamiento y mantienen la trazabilidad, lo que respalda tarifas premium y adjudicaciones de rutas estables. Las fusiones y adquisiciones que amplían las flotas de líquidos aptos para consumo humano y la cobertura de terminales en Canadá y Estados Unidos están mejorando el acceso a flujos dedicados que se ajustan a los circuitos regionales y las rutas transfronterizas de productos lácteos. Los clústeres regionales en California, Wisconsin y Texas siguen atrayendo capacidad especializada de tanques, lo que respalda la industria del transporte de líquidos aptos para consumo humano, ya que los programas de producción consistentes y los protocolos de saneamiento permiten una alta rotación de remolques en el mercado de transporte de líquidos aptos para consumo humano en Estados Unidos.
Adopción de telemática y análisis predictivo de flotas
Los transportistas están integrando la telemática para combinar la planificación de rutas, la monitorización del comportamiento del conductor y el análisis de combustible con la programación del mantenimiento, lo que reduce los kilómetros en vacío y las paradas no programadas. Las auditorías de dispositivos de registro electrónico requieren registros digitales limpios, lo que impulsa flujos de trabajo centralizados que facilitan la puntualidad y la preparación para auditorías en los carriles de materiales peligrosos.[ 2 ]PHMSA. "Asuntos Peligrosos Octubre 2025 – Marzo 2026: Edición Doble Especial". Última actualización: 26 de enero de 2026. phmsa.dot.gov El poder de fijación de precios moderado resurgió a mediados de 2025, con el aumento del 0.4 % intermensual y del 1.9 % interanual del Índice Cass Truckload Linehaul en junio, lo que ayudó a justificar las inversiones en software que generan eficiencias en la red. A medida que las herramientas de despacho, automatización de facturas y control de inventario basadas en IA se consolidan, las flotas convierten los flujos de datos en gestión de excepciones en tiempo real y una mayor rotación de activos en corredores restringidos del mercado estadounidense de camiones cisterna. Estas herramientas también refuerzan la seguridad al identificar señales de alerta temprana en los componentes, lo que reduce los incidentes en carretera y protege las ventanas de servicio de los transportistas.
Avances en seguridad de tanques y tecnologías de detección de fugas
El riesgo de vuelco y la dinámica de las sobrecargas de líquido han impulsado la adopción del control electrónico de estabilidad, la mitigación de colisiones y las alertas de cambio de carril para mejorar la maniobrabilidad del vehículo y reducir los incidentes. Los avances en materiales, diseño y controles automatizados de válvulas mejoran la durabilidad y la precisión de carga, a la vez que reducen los errores. Los conjuntos de sensores que monitorean la presión y la temperatura del tanque permiten una resolución de problemas más rápida, lo que reduce el tiempo de inactividad y los costos de mantenimiento. Las actualizaciones regulatorias de enero de 2026 restablecieron excepciones prácticas y autorizaron las inspecciones de tanques de carga por video, lo que generó ahorros anuales de costos. Los legisladores están evaluando el papel de la automatización en las regulaciones sobre materiales peligrosos, garantizando un enfoque cauteloso.[ 3 ]Registro Federal. "Materiales Peligrosos: Eliminación de Cargas Regulatorias Innecesarias en el Transporte de Combustibles". 14 de enero de 2026.federalregister.gov Los premios de seguridad para transportistas con sólidos antecedentes influyen en la selección de remitentes en el mercado de transporte de camiones cisterna de EE. UU.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cumplimiento normativo estricto para el transporte de materiales peligrosos | -0.5% | Nacional, con mayor escrutinio en California, corredor noreste | Corto plazo (≤ 2 años) |
| Escasez de conductores de cisternas comerciales con licencia | -0.7% | Nacional, agudo en funciones OTR de larga distancia y zonas terminales rurales | Corto plazo (≤ 2 años) |
| Altos costos de equipos especializados para tanques y actualizaciones de flotas | -0.4% | Impacto nacional desproporcionado en los pequeños transportistas (<50 unidades de potencia) | Mediano plazo (2-4 años) |
| Restricciones de entrega urbana y limitaciones en zonas de bajas emisiones | -0.3% | Principales áreas metropolitanas (Los Ángeles, Nueva York, Portland), zonas de transporte portuario | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cumplimiento normativo estricto para el transporte de materiales peligrosos
El riesgo de cumplimiento de la normativa sobre materiales peligrosos es significativo para las flotas más pequeñas, ya que las sanciones civiles pueden alcanzar los 102,348 USD por cada registro, y las tarifas anuales han aumentado para algunos registrantes, lo que incrementa los costos fijos. Las fallas en la inspección de tanques de carga pueden resultar en multas de 8,000 USD y reprogramaciones de última hora, lo que reduce la utilización y aumenta la carga de trabajo administrativa. Una norma final de enero de 2026 alivió las cargas para los transportistas de combustible, autorizando inspecciones por video y presentaciones electrónicas, lo que generó ahorros en el cumplimiento. Los planes federales para alinearse con el Código IMDG de 2024 introducen actualizaciones de documentación y capacitación que requieren atención. Los programas piloto municipales de entrega con cero emisiones redefinen las normas de acceso y aceras en distritos seleccionados, lo que agrega complejidad a las rutas y riesgos de cumplimiento. Estos requisitos alteran las eficiencias de escala y obligan a la segmentación de la flota por jurisdicción en el mercado estadounidense de camiones cisterna.
Escasez de conductores de cisternas comerciales con licencia
Los desafíos de reclutamiento persisten, ya que los requisitos de calificación más estrictos y las salidas proyectadas para 2025 reducen la cantidad de conductores con licencia CDL experimentados para puestos en el manejo de materiales peligrosos y en carretera. La suspensión de la política de visas en 2025 limitará las nuevas oportunidades de empleo para conductores nacidos en el extranjero, un segmento clave para las rutas transfronterizas. Las infracciones de la cámara de compensación y las bajas tasas de reincorporación al trabajo limitan aún más la reposición de las listas de conductores cualificados. Las flotas están aumentando los salarios y mejorando los horarios, pero los cambios en el estilo de vida empujan a muchos conductores hacia puestos regionales o locales en lugar de asignaciones de larga distancia con cisternas. Las normas mejoradas en carretera extienden los ciclos de capacitación, lo que reduce la contratación a corto plazo en el mercado estadounidense de camiones cisterna.
Análisis de segmento
Por categoría de producto: Los combustibles renovables y los líquidos de grado alimenticio impulsan la diversificación de la cartera
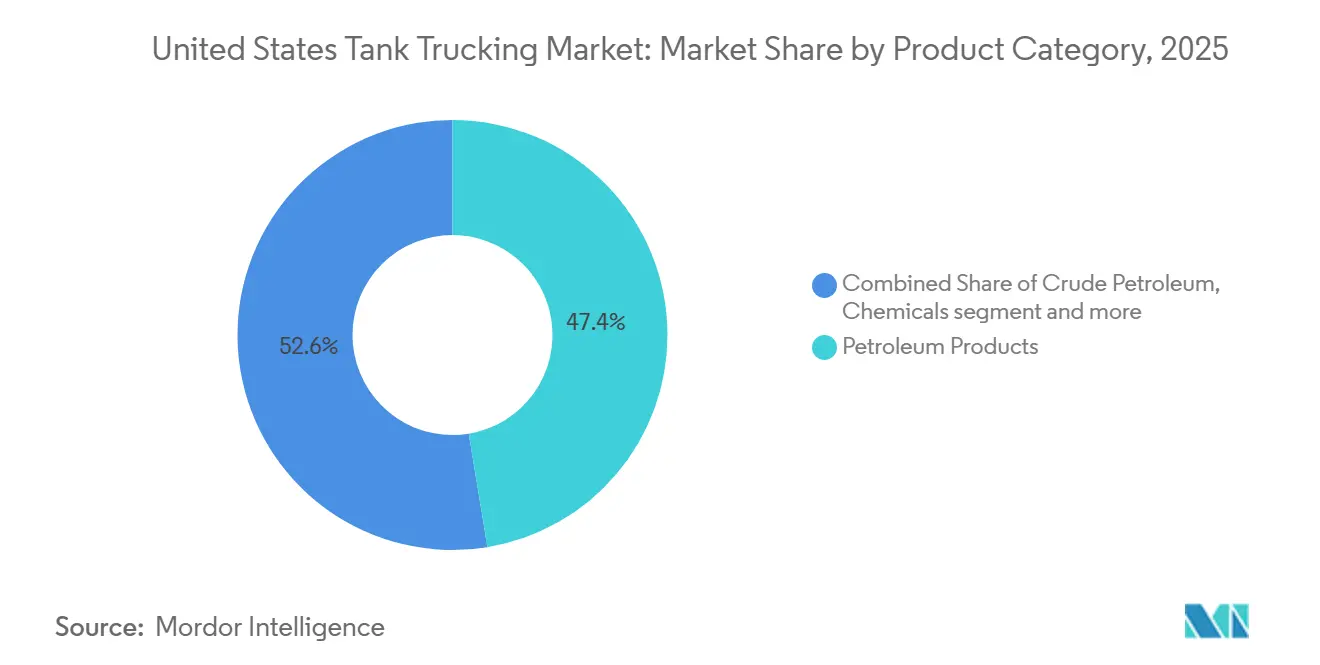
Los productos derivados del petróleo representaron el 47.45 % de la cuota de mercado del transporte por camión cisterna en Estados Unidos en 2025, gracias a la distribución minorista de combustible y los flujos de refinería a terminal que abastecen a densas redes de estaciones y clientes industriales. Se proyecta que el tamaño del mercado estadounidense de transporte por camión cisterna para alimentos y bebidas se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 4.35 % entre 2026 y 2031, a medida que las normas sanitarias de transporte más estrictas favorecen los tanques de acero inoxidable, los sistemas de lavado in situ y el control de temperatura en los circuitos regionales. La logística química sigue siendo fundamental, ya que la expansión de las materias primas y la capacidad de exportación en la Costa del Golfo incrementa las transferencias de planta a muelle, donde la telemática reduce los desplazamientos en zonas congestionadas. La cadencia de los productos combustibles se ve influenciada por los patrones de demanda de destilados y las operaciones de refinería, con un aumento del uso de diésel renovable y biodiésel en 2026 en comparación con 2021, lo que desplazará una parte de la distribución hacia activos biocompatibles. La diversificación de la mezcla en fertilizantes, gases industriales y asfalto estabiliza la estacionalidad al alinear las campañas de calefacción, pavimentación e industriales con carteras de contratos equilibradas en el mercado de transporte de camiones cisterna de Estados Unidos.
La alineación de políticas respalda estos cambios, ya que los programas de combustibles bajos en carbono impulsan un mayor rendimiento de mezclas de diésel renovable y biodiésel, mientras que las obligaciones de diésel basado en biomasa para 2026 refuerzan las inversiones en producción y distribución que consumen más de 1 millones de kilos de aceite de soja al mes. Los transportes de productos de grado alimenticio, como aceites comestibles, productos lácteos y jarabe de maíz de alta fructosa, requieren un saneamiento frecuente y un control minucioso de la temperatura, lo que intensifica el uso de tanques de acero inoxidable aislados y capacidad dedicada de lavado. Los transportes de crudo se concentran en yacimientos de corto radio y paradas de refinerías, donde los tanques proporcionan capacidad flexible antes de que los oleoductos adquieran mayor participación a medida que madura la infraestructura de exportación. Esta dinámica de productos mantiene el equipo especializado, la capacidad de saneamiento y el acceso a LCFS como elementos centrales para el crecimiento sostenido del mercado de transporte de camiones cisterna en Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por capacidad: las flotas urbanas de servicio ligero ganan participación mientras que el servicio pesado domina el tonelaje de larga distancia
Las plataformas de servicio pesado representaron el 52.32 % de la cuota de mercado del transporte de camiones cisterna en Estados Unidos en 2025. Las combinaciones de Clase 8 maximizaron la carga útil dentro de los límites de peso federales y facilitaron los desplazamientos de larga distancia en los corredores de diésel renovable y GNL. Se prevé que el tamaño del mercado estadounidense de transporte de camiones cisterna para plataformas ligeras crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.81 % hasta 2031, a medida que se expandan los circuitos metropolitanos para combustibles de calefacción doméstica, agua potable y líquidos de grado alimenticio, donde el acceso a la acera y las restricciones vecinales favorecen a los activos más pequeños. Las flotas de servicio mediano cubren las entregas regionales de productos químicos utilizando cisternas de 3,000 a 6,000 galones que equilibran la maniobrabilidad y el volumen en carreteras estrechas de plantas y arterias suburbanas. Los nuevos modelos de transporte regional, que entrarán en producción a principios de 2026, buscan ofrecer una mayor eficiencia de combustible y un mayor tiempo de actividad, lo que reduce el coste total de propiedad para los transportistas que renuevan sus flotas mixtas. Esta segmentación respalda el mapeo de equipos por carril, donde las unidades de servicio pesado se concentran en recorridos de terminal a terminal y los activos más livianos se enfocan en entregas en el vecindario en el mercado de camiones cisterna de los Estados Unidos.
Los plazos regulatorios determinan las opciones de configuración en todos los segmentos, ya que los operadores programan las compras anticipadas y evalúan las combinaciones de motores para garantizar el cumplimiento y la disponibilidad. Los incentivos en las zonas portuarias y las normas de acceso locales aceleran la electrificación de vehículos ligeros en rutas cortas y predecibles, mientras que los tractores pesados siguen anclados en el diésel y el GNL, donde la autonomía y la integridad de la carga útil son fundamentales. La telemática y el mantenimiento predictivo se han convertido en prácticas estándar para optimizar los intervalos de servicio, prevenir averías en carretera y garantizar el cumplimiento normativo en las operaciones de materiales peligrosos y de grado alimentario. Estas tendencias refuerzan una estrategia de activos multiclase que alinea los objetivos de emisiones, la densidad de rutas y la proximidad a las terminales en el mercado estadounidense de camiones cisterna.
Por destino: el arbitraje transfronterizo de combustibles eleva la participación internacional a pesar del dominio nacional
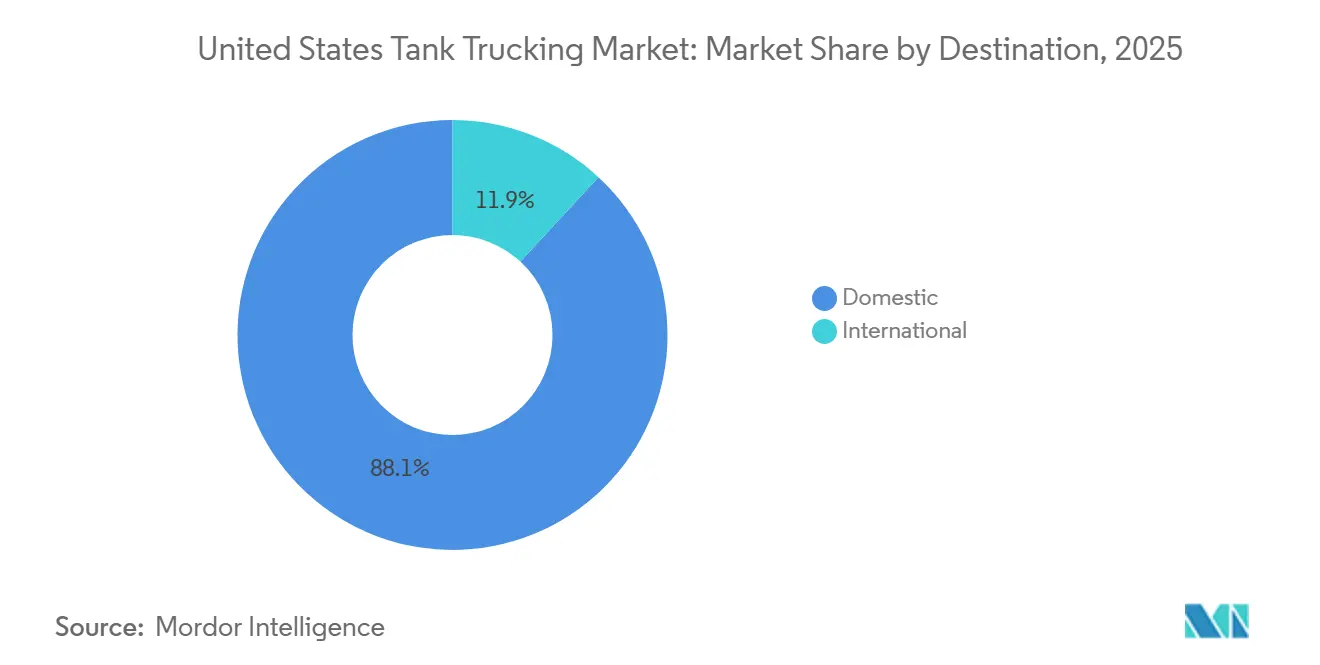
Los transportes nacionales representaron el 88.12 % del volumen total en 2025, lo que refleja la concentración de circuitos internos de combustibles, productos químicos y productos alimenticios, que dependen de redes de terminales establecidas y de la densidad de estaciones de servicio. Se proyecta que el tamaño del mercado estadounidense de camiones cisterna para transporte internacional aumente a una tasa de crecimiento anual compuesta (TCAC) del 4.12 % hasta 2031, a medida que los insumos agrícolas canadienses y los programas de combustibles bajos en carbono fortalezcan los flujos transfronterizos de biocombustibles y materias primas relacionadas. Las importaciones de potasa y otros productos básicos canadienses se alinean con los ciclos agrícolas estadounidenses, mientras que las aduanas digitales y la cobertura de seguros bilaterales reducen la permanencia en la frontera y aumentan la seguridad en el transporte de retorno para los tanques especializados. Las rutas nacionales también se benefician de los patrones de producción de las refinerías y del número de estaciones de servicio, lo que permite una programación predecible para las entregas de corta y media distancia.
El cierre de refinerías y la evolución de los balances de productos modifican las oportunidades de exportación, atrayendo a transportistas con permisos de materiales peligrosos y capacidad de lavado hacia los corredores de la Costa del Golfo, donde convergen las cadenas química y petrolera. Las políticas de visas e idiomas afectan la contratación de personal transfronterizo, que se centra en la contratación de conductores bilingües con experiencia para puestos que requieren dominio de la documentación aduanera y un manejo regulado. Las adquisiciones estratégicas han mejorado la cobertura en toda Norteamérica para flotas selectas, incluyendo redes de grado alimenticio que abarcan la costa atlántica de Canadá y el noreste de Estados Unidos, lo que permite un flujo estable de leche y aceite comestible. Estos patrones sientan las bases para un aumento moderado de la participación internacional, mientras que los circuitos nacionales siguen siendo la base del mercado estadounidense de camiones cisterna.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
A distancia: La construcción de corredores de GNL y las terminales de diésel renovable impulsan la expansión de larga distancia
Las rutas de corta distancia captaron el 62.32 % de la demanda en 2025, lo que refleja las ventajas de distribución de los transportes de petróleo, productos químicos y productos alimentarios en radio metropolitano, cerca de refinerías, plantas y terminales. Se prevé que los segmentos de larga distancia aumenten a una tasa de crecimiento anual compuesta (TCAC) del 4.34 % hasta 2031, a medida que el diésel renovable y los combustibles bajos en carbono relacionados se distribuyan a través de corredores multiestatales que conectan la producción del Medio Oeste con las zonas de consumo de la Costa Oeste. Estas rutas más largas se benefician de un enrutamiento dinámico y rutas de retorno equilibradas que protegen el rendimiento, mientras que la densidad local permite a las flotas de corta distancia alcanzar mayores rotaciones diarias con una programación predecible. A medida que las flotas incorporan camiones de cero emisiones para recorridos de menos de 100 km, dependen de la carga en depósito y de ciclos de trabajo estables, mientras que las operaciones de larga distancia priorizan los combustibles que mantienen la carga útil y la autonomía.
Las mejoras de eficiencia en motores y aerodinámica, además de las herramientas de despacho basadas en IA, están reduciendo los costos por milla, aunque los operadores continúan ajustando los ciclos de actualización a las próximas normas de emisiones y las precompras previstas. Los programas piloto municipales de entrega cero emisiones modifican las condiciones de acceso y estacionamiento, lo que requiere una supervisión continua del cumplimiento normativo y la colaboración con las autoridades locales. La rentabilidad de larga distancia sigue estando ligada a la utilización de los activos, la coordinación de las terminales y la adaptación de los equipos a las propiedades del producto, lo que resulta ideal para los tractocamiones diésel y de GNL de servicio pesado en el mercado estadounidense de camiones cisterna.
Por aplicación: Logística química industrial y redes de combustible minoristas comerciales Volumen de anclaje
Las aplicaciones industriales representaron el 41.23 % de la demanda de 2025, incluyendo el transporte de petróleo de refinerías a terminales, la entrega de productos químicos de plantas a clientes y los servicios de apoyo energético para la construcción y las empresas de servicios públicos en los principales corredores industriales. Los casos de uso comercial, liderados por la distribución minorista de combustible y las entregas de gasóleo para calefacción doméstica, son los de mayor crecimiento con una CAGR del 3.92 % hasta 2031, ya que los brazos de carga automatizados y los flujos de trabajo digitalizados reducen el tiempo de espera en las terminales de alto rendimiento. Los flujos residenciales mantienen volúmenes constantes en las entregas de autogas propano y agua potable en regiones rurales y áridas que prefieren camiones cisterna ligeros por sus ventajas de acceso y programación, lo que respalda la demanda de servicios de camiones cisterna de agua a medida que se expanden las necesidades de transporte especializado de líquidos. Los costos de cumplimiento en la logística de materiales peligrosos siguen impulsando la adopción de sistemas de seguridad avanzados y un seguimiento riguroso del mantenimiento para controlar las tasas de incidentes y los resultados de los seguros en el mercado de camiones cisterna de Estados Unidos.
Las perspectivas de consumo de combustible y las operaciones de refinería determinan la cadencia comercial, mientras que los registros de seguridad y las especificaciones de los tanques guían la selección de transportistas para cadenas químicas sensibles. Los transportistas con tanques compatibles con DOT-412 controlan el costo por galón en rutas largas, a la vez que cumplen con los requisitos de inspección y documentación, que ahora se respaldan con evaluaciones por video según una norma vigente en enero de 2026. Los transportistas especializados, reconocidos por su seguridad y rigor en los procesos, tienden a alcanzar la categoría de preferencia de los expedidores en el sector químico, lo que refuerza su utilización en tareas reguladas. La expansión de los programas de combustibles bajos en carbono continúa incrementando los requisitos de compatibilidad de tanques y los protocolos de limpieza para diésel y biodiésel renovables, lo que refuerza la capacidad especializada como un factor diferenciador en el mercado estadounidense de transporte de cisternas.
Análisis geográfico
El mercado estadounidense de camiones cisterna está determinado por los clústeres de refinerías, los centros de biocombustibles, los corredores químicos y las normas estatales de bajas emisiones de carbono. La Costa del Golfo, encabezada por Texas y Luisiana, dominará en 2025 gracias a la integración de complejos de refinería y petroquímicos y a la infraestructura de exportación. California es la región de mayor crecimiento, ya que los objetivos de flota limpia y los incentivos LCFS impulsan la distribución de combustibles renovables y la adopción del transporte eléctrico. El Medio Oeste se beneficia de la producción intensiva de biocombustibles a partir de aceite de soja, mientras que el Noreste se centra en el combustible para calefacción doméstica, productos químicos especiales y líquidos de última milla en zonas urbanas.
La fortaleza de la Costa del Golfo se mantiene gracias a los flujos de materias primas esenciales, mientras que California y el Oeste aceleran con corredores de hidrógeno y proyectos de diésel renovable. El crecimiento del Medio Oeste se enfrenta a fluctuaciones en los costos de las materias primas y a la incertidumbre de los incentivos federales, pero los volúmenes de diésel de biomasa propuestos para 2026 ofrecen visibilidad de la demanda. La evolución de los marcos de automatización para materiales peligrosos añade complejidad a las operaciones interregionales, especialmente para las flotas que abarcan los corredores de California, el Noreste y la Costa del Golfo. Las adquisiciones estratégicas ampliaron la presencia de las principales compañías de transporte en el Noreste y el Medio Oeste, mejorando la densidad de terminales y la cobertura de clientes.
Las conversiones de flotas privadas y los modelos de transporte dedicados están creciendo en los estados centrales, a medida que los transportistas buscan una capacidad de servicio estable. Las inversiones occidentales en corredores más limpios respaldan los proyectos piloto de electrificación de vehículos ligeros y combustibles alternativos, aunque las deficiencias de infraestructura limitan la adopción de hidrógeno y electricidad en vehículos pesados. Los requisitos de informes y etiquetado a nivel estatal aumentan la carga administrativa para los operadores multiestatales, lo que refuerza la importancia del cumplimiento normativo centralizado y la telemática. La demanda especializada en las regiones montañosas del oeste y el sureste abarca las entregas de diésel para la minería, el transporte de agua en las perforaciones y los combustibles minoristas de última milla, lo que mantiene estables los circuitos regionales.
Panorama competitivo
El mercado estadounidense de transporte de cisternas está fragmentado, lo que permite la coexistencia de integradores nacionales y transportistas especializados en el transporte de líquidos de grado alimenticio, productos criogénicos y productos químicos de alto riesgo. El impulso de las fusiones y adquisiciones se mantuvo activo hasta 2025 y principios de 2026, a medida que las flotas buscaban aumentar la densidad de terminales, la capacidad de lavado y las carteras de productos complementarios, incluyendo transacciones que expandieron el transporte de productos químicos en los corredores de la Costa del Golfo. Una plataforma norteamericana amplió la cobertura de productos de grado alimenticio y profundizó los programas dedicados a contratos mediante adquisiciones y conversiones de flotas privadas, lo que mejoró el servicio de costa a costa en Canadá y Estados Unidos. Estas medidas buscan la resiliencia al alinear la utilización, la infraestructura de cumplimiento y la combinación regional de las redes de petróleo, productos químicos y grado alimenticio en el mercado estadounidense de transporte de cisternas.
Los transportistas se diferencian por su liderazgo en seguridad e integración tecnológica, lo que reduce la frecuencia de incidentes, reduce los costos de seguros y aumenta la confianza de los transportistas en los productos regulados. Los sistemas telemáticos que integran rutas, análisis de combustible y planificación de mantenimiento ayudan a reducir los kilómetros en vacío y a acortar los tiempos de gestión de excepciones, manteniendo así la productividad en corredores con tiempos de respuesta limitados. La capacidad para gestionar mezclas de diésel renovable y biodiésel a gran escala, mantener el acceso a LCFS y gestionar protocolos de limpieza para garantizar la integridad del producto es ahora clave para el crecimiento. Las primeras implementaciones de cero emisiones se concentran en aplicaciones de corta distancia y acarreo, mientras que la adopción en carga pesada se rige por las limitaciones de infraestructura y ciclo de trabajo.
La modernización regulatoria, que autoriza las inspecciones por video y simplifica los trámites, reduce los costos de cumplimiento por unidad para las flotas con equipos de auditoría centralizados, mientras que las flotas independientes más pequeñas enfrentan cargas relativamente mayores. Los legisladores están analizando cómo la automatización se integra con las normas de materiales peligrosos, lo que mantiene los programas piloto enfocados y organizados. Las fusiones y adquisiciones que incorporaron instalaciones de lavado de tanques y manejo de contenedores ISO han fortalecido la oferta integral y la fidelización de los clientes en las cadenas de productos químicos y alimentarios del mercado estadounidense de transporte de camiones cisterna.
Líderes de la industria del transporte de camiones cisterna en Estados Unidos
-
Grupo de ventaja de Kenan
-
Transporte Trimac
-
Transporte Groendyke
-
Logística Superior a Granel
-
Transporte Martín
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Kenan Advantage Group expandió las operaciones de KAG Energy en Kansas City (Misuri), Pueblo (Colorado) y Alamosa (Colorado) mediante la conversión de una flota privada con un cliente global de servicios energéticos. Cerca de 80 profesionales se unieron a KAG, mostrando su programa de crecimiento y conversión de flota para optimizar costos y recursos.
- Diciembre de 2025: Tremcar, fabricante de remolques cisterna y cisternas montadas en camiones, adquirió Pacific Truck Tank en Sacramento, California, para expandir su presencia en el oeste de EE. UU. y fortalecer sus sectores de petróleo y propano. Pacific Truck Tank opera unas instalaciones de 22,000 pies cuadrados con seis bahías de trabajo, que atienden a clientes en el oeste de EE. UU. y Canadá. Tremcar conservará las instalaciones como centro de servicio y ensamblaje, para dar soporte a sus plantas en Ohio, Massachusetts y Quebec.
- Octubre de 2025: Trimac Transportation adquirió Service Transport Company (STC) el 1 de octubre de 2025, expandiendo así sus operaciones de transporte de productos químicos en la Costa del Golfo de EE. UU. STC, con sede en Houston, Texas, opera 16 ubicaciones, cuatro instalaciones de lavado de tanques y una flota de 290 tractores y 750 remolques. Fundada en 1965, STC se especializa en el transporte de productos químicos especiales y recibió el Trofeo Heil en 2021 por su excelencia en seguridad.
- Octubre de 2025: Vexxil Energy, distribuidora de combustible con sede en Alabama, adquirió Direct Fuel Transport (DFT) y McGuire Oil Company (MOCO), creando así una de las flotas de transporte de combustible más grandes de la región. Esta adquisición permite a Vexxil ampliar su capacidad de entrega, atender nuevos mercados y apoyar a las industrias de la Costa del Golfo. DFT es reconocida por su puntualidad y fiabilidad en el transporte de combustible.
Alcance del informe sobre el mercado de transporte de camiones cisterna en Estados Unidos
El transporte por carretera con cisterna se refiere al transporte de productos líquidos, gaseosos o fluidos a granel mediante camiones cisterna o remolques cisterna especializados. Estos vehículos están diseñados con tanques cilíndricos y sistemas de seguridad especializados para transportar con seguridad productos que requieren contención, control de temperatura o manipulación de materiales peligrosos.
El informe ofrece un análisis exhaustivo del mercado estadounidense de camiones cisterna, que abarca la situación actual del mercado, las tendencias, los factores impulsores, las restricciones, las actualizaciones tecnológicas, las regulaciones gubernamentales e información detallada sobre diversos segmentos y el panorama competitivo de la industria. Además, se ha incorporado y considerado el análisis del impacto geopolítico durante el estudio.
El mercado está segmentado por categoría de producto (petróleo crudo, productos derivados del petróleo, productos químicos, alimentos y bebidas, fertilizantes y otras categorías de productos), capacidad (vehículos ligeros, medianos y pesados), destino (nacional e internacional), distancia (larga distancia y corta distancia) y aplicación (residencial, comercial e industrial). El informe ofrece el tamaño del mercado y previsiones para el mercado estadounidense de camiones cisterna en valor (en miles de millones de USD) para todos los segmentos mencionados.
| Petróleo crudo |
| Productos derivados del petróleo |
| Productos químicos |
| Alimentos y Bebidas |
| Fertilizantes |
| Otras categorías de productos |
| Carga Ligera |
| Trabajos de tipo medio |
| Carga Pesada |
| Nacional |
| Conferencia |
| Largo plazo |
| Trayecto corto |
| Residencial |
| Comercial |
| Industrial |
| Por categoría de producto | Petróleo crudo |
| Productos derivados del petróleo | |
| Productos químicos | |
| Alimentos y Bebidas | |
| Fertilizantes | |
| Otras categorías de productos | |
| Por capacidad | Carga Ligera |
| Trabajos de tipo medio | |
| Carga Pesada | |
| Destino | Nacional |
| Conferencia | |
| A distancia | Largo plazo |
| Trayecto corto | |
| por Aplicación | Residencial |
| Comercial | |
| Industrial |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de camiones cisterna de Estados Unidos?
El tamaño del mercado de transporte de camiones cisterna de Estados Unidos fue de USD 54.45 mil millones en 2025 y se proyecta que alcance los USD 67.23 mil millones para 2031 con una CAGR del 3.58%.
¿Qué segmentos están liderando actualmente y creciendo más rápido?
Los productos derivados del petróleo lideraron con un 47.45% en 2025, mientras que se prevé que los alimentos y bebidas crezcan a una CAGR del 4.35% hasta 2031.
¿Cómo está evolucionando la combinación de capacidades entre las flotas?
Las unidades de servicio pesado lideran con una participación del 52.32%, mientras que se espera que las flotas de servicio liviano registren una CAGR del 3.81% hasta 2031 en los circuitos metropolitanos y regionales.
¿Qué cambios regulatorios están dando forma al cumplimiento y a las estructuras de costos?
Una norma de enero de 2026 autorizó las inspecciones basadas en video y alivió las cargas de documentación, mientras que un aviso de diciembre de 2025 comenzó a explorar el papel de la automatización en el transporte de materiales peligrosos.
¿Dónde están las oportunidades regionales más fuertes en el mercado de transporte de camiones cisterna de Estados Unidos?
La Costa del Golfo tiene la mayor participación debido a la densidad de refinerías y petroquímicas, y California es la región de más rápido crecimiento respaldada por la demanda de LCFS y los objetivos de flota limpia.
¿Cómo mejora la telemática el rendimiento y la seguridad de la flota?
La telemática integrada está reduciendo los kilómetros vacíos, mejorando el rendimiento puntual y respaldando el mantenimiento predictivo que reduce los tiempos de inactividad no programados y los incidentes.


