

Tamaño y participación del mercado de pruebas, inspección y certificación (TIC) en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
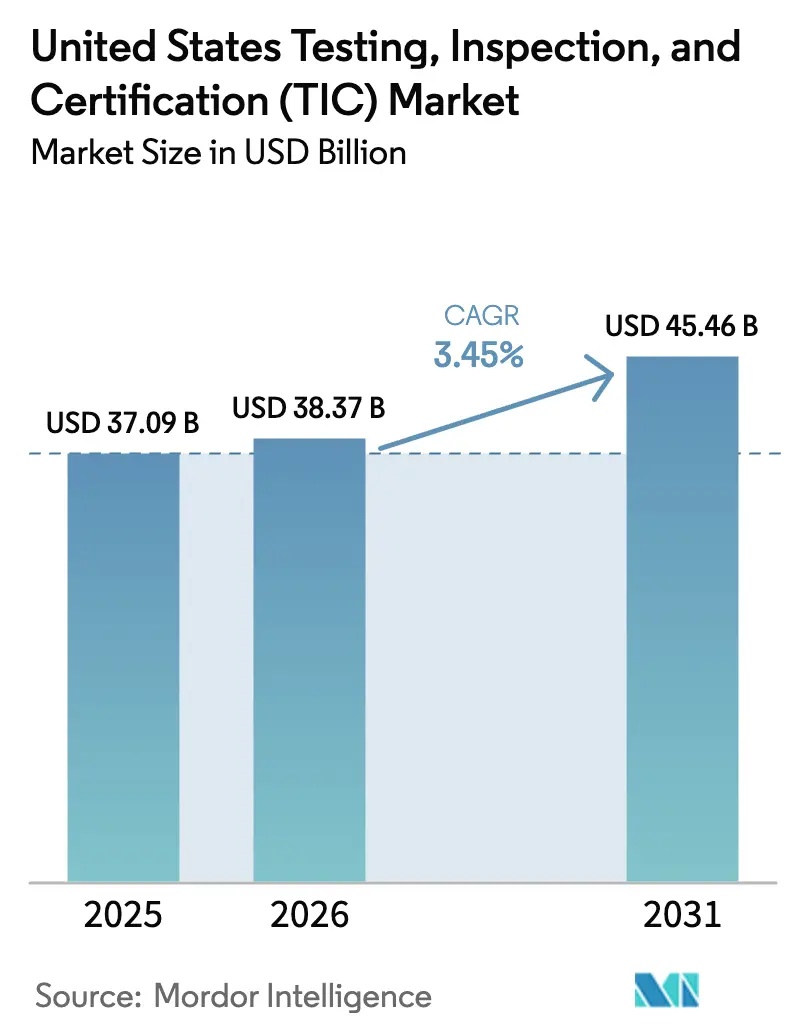
| Tamaño del mercado (2026) | USD 38.37 mil millones |
| Tamaño del mercado (2031) | USD 45.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.45% CAGR |
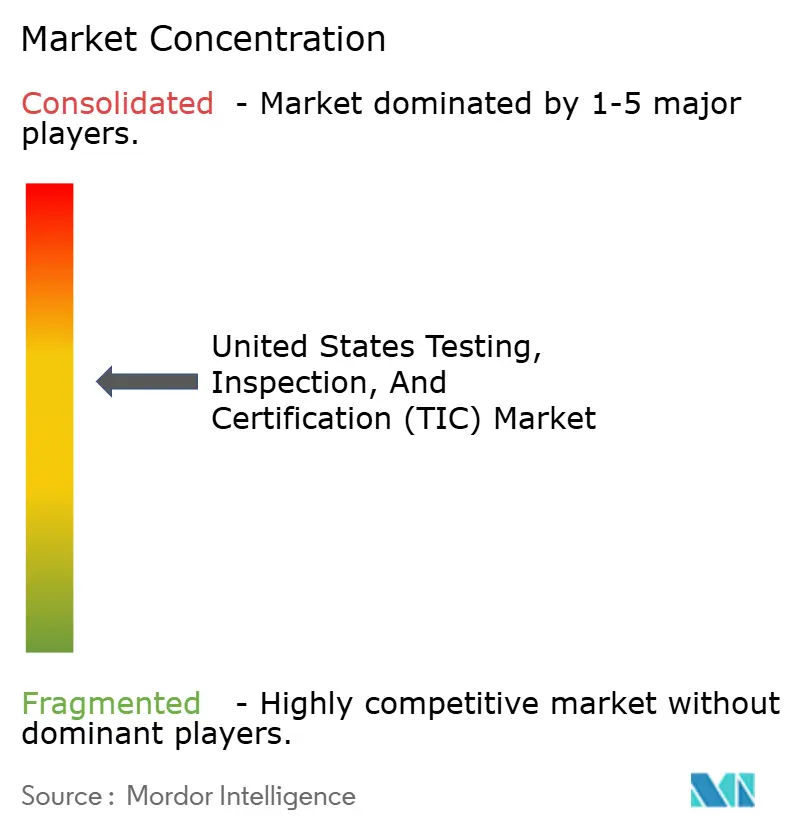
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas, inspección y certificación (TIC) en Estados Unidos realizado por Mordor Intelligence
El mercado estadounidense de pruebas, inspección y certificación (PBI) alcanzó un valor de 37.09 millones de dólares en 2025 y se estima que crecerá de 38.37 millones de dólares en 2026 a 45.46 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.45% durante el período de pronóstico (2026-2031). Esta expansión moderada refleja un panorama maduro pero con gran potencial, impulsado por una inversión federal de 1.2 billones de dólares en infraestructura, mandatos regulatorios de múltiples agencias y la aceleración de la transformación digital en sectores clave. La demanda de servicios está liderada por las pruebas de materiales para proyectos financiados con fondos de estímulo económico, las evaluaciones de ciberseguridad impulsadas por la certificación US Cyber Trust Mark y los protocolos analíticos vinculados a las nuevas normas sobre sustancias peroxidasa y fenoles (PFAS). La consolidación sigue siendo el vector de crecimiento preferido para los laboratorios establecidos que buscan incorporar capacidades especializadas; sin embargo, la fallida fusión entre SGS y Bureau Veritas, valorada en 33 millones de dólares, ilustra las dificultades regulatorias que preservan la diversidad competitiva. La grave escasez de talento, la fragmentación de las acreditaciones y la sensibilidad de las PYMES a los costes plantean limitaciones persistentes, incluso cuando las herramientas de inspección digital permiten generar flujos de ingresos y aumentar la eficiencia en el trabajo remoto.
Conclusiones clave del informe
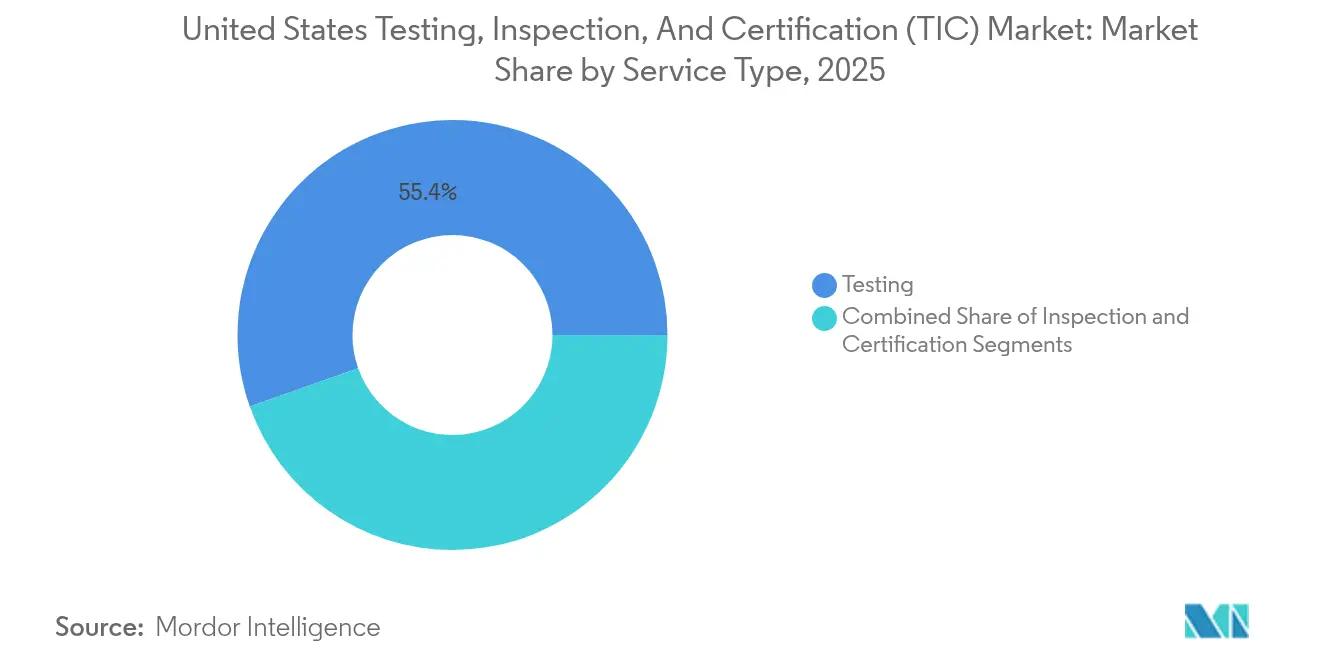
- Por tipo de servicio, las pruebas representaron el 55.40 % de la participación de mercado de pruebas, inspección y certificación de EE. UU. en 2025, mientras que se prevé que la certificación se expanda a una CAGR del 4.05 % hasta 2031.
- Por tipo de abastecimiento, los programas internos controlaron el 53.10 % del tamaño del mercado de pruebas, inspección y certificación de EE. UU. en 2025, mientras que la actividad subcontratada avanza a una CAGR del 3.82 % hasta 2031.
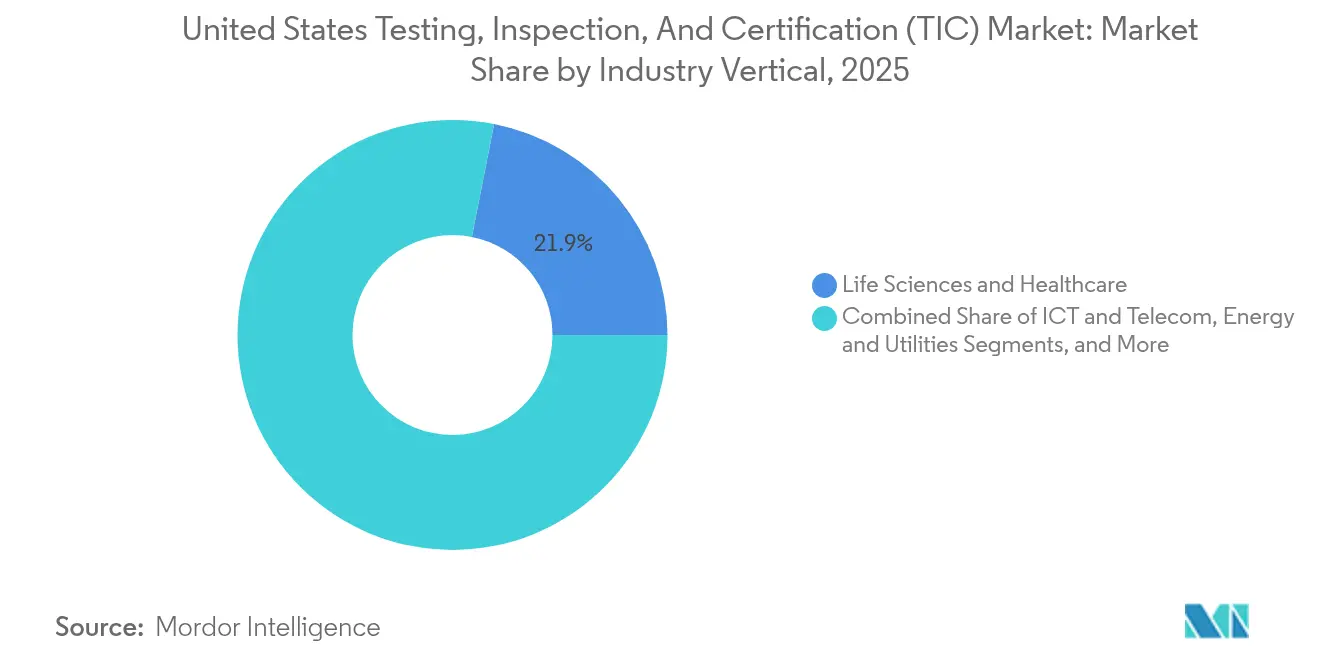
- Por sector industrial vertical, las ciencias biológicas y la atención médica generaron el 21.90 % de los ingresos de 2025, pero se proyecta que el sector automotriz y el transporte registrarán la CAGR más rápida del 5.05 % hasta 2031.
- Por modo de prestación de servicios, las soluciones in situ representaron el 56.85 % de los ingresos en 2025, y las opciones remotas y digitales se están acelerando a una CAGR del 5.55 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pruebas, inspección y certificación (TIC) en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de cumplimiento regulatorio multiagenciales más estrictos | + 1.2% | Nacional, concentrado en estados con alta regulación | Mediano plazo (2-4 años) |
| Aumento de la externalización de TIC por parte de fabricantes de equipos originales (OEM) y propietarios de marcas | + 0.8% | Nacional, con énfasis en centros manufactureros | Largo plazo (≥ 4 años) |
| Adopción de tecnologías de inspección digital y remota | + 0.6% | Nacional, acelerado en regiones tecnológicamente avanzadas | Corto plazo (≤ 2 años) |
| Requisitos de calidad para la construcción de vehículos eléctricos y energías renovables | + 0.9% | Nacional, concentrado en corredores de energías renovables | Mediano plazo (2-4 años) |
| Certificación de ciberseguridad para productos conectados | + 0.4% | Nacional, con concentración en el sector tecnológico | Corto plazo (≤ 2 años) |
| Aumento de las pruebas de materiales para el estímulo de la infraestructura federal | + 0.7% | Nacional, priorizando a los estados con déficit de infraestructura | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos más estrictos de cumplimiento normativo multiagencial
Las agencias federales están imponiendo requisitos sin precedentes que expanden el mercado de Pruebas, Inspección y Certificación de EE. UU. al obligar a las empresas de servicios públicos, fabricantes y marcas de consumo a verificar el cumplimiento en conjuntos de reglas superpuestos. La regla PFAS de la EPA obliga a entre 4,100 y 6,700 sistemas de agua de EE. UU. a realizar pruebas específicas de compuestos y planificación de remediación, creando un retraso analítico de varios años. Simultáneamente, la Ley de Regulación de Cosméticos de la FDA moderniza la justificación de seguridad y los protocolos de GMP, impulsando a las empresas de cuidado personal hacia la certificación de terceros. [1] NSF, “The FDA Modernization of Cosmetics Regulation Act: What You Need To Know,” nsf.org Los proveedores que pueden mantener acreditaciones duales de la EPA-FDA obtienen una ventaja a medida que los clientes buscan socios de fuente única para carteras complejas y transregulatorias.
Aumento de la subcontratación de TIC por parte de fabricantes de equipos originales (OEM) y propietarios de marcas
La escasez persistente de técnicos e ingenieros especializados eleva la demanda externa. La Asociación de la Industria de Semiconductores prevé 70 000 puestos sin cubrir en EE. UU. para 2030, lo que obliga a las fábricas a importar experiencia o asociarse con laboratorios acreditados para verificaciones críticas. Las asociaciones de la industria destacan los modelos de servicios gestionados que combinan la capacitación de convergencia de habilidades con estrictos controles de seguridad de datos, lo que hace que la subcontratación sea una palanca atractiva para el desarrollo de capacidades. [2] IAOP, “PULSE: El papel de la subcontratación en la cobertura de la brecha de talento”, iaop.org A medida que aumenta la complejidad de la cadena de suministro, los propietarios de marcas priorizan los laboratorios especializados que pueden escalar rápidamente en múltiples sitios y regímenes regulatorios.
Adopción de tecnologías de inspección digital y remota
Plataformas remotas como SGS QiiQ y Virtual Expert de TÜV Rheinland ofrecen video en vivo, superposiciones de realidad aumentada y documentación segura, lo que permite realizar auditorías en tiempo real sin desplazamientos. Los primeros usuarios reportan tiempos de ciclo de inspección más cortos y una menor huella de carbono. Los organismos reguladores ahora permiten la presencia virtual para alcances definidos, lo que acelera la aceptación del cliente. Los proveedores que invierten en cámaras 5G, sensores IoT y análisis basados en IA se diferencian al ofrecer información predictiva junto con la confirmación del cumplimiento normativo, lo que refuerza la transformación digital en el mercado estadounidense de pruebas, inspección y certificación.
Requisitos de calidad para la construcción de vehículos eléctricos y energías renovables
El aumento gradual de las instalaciones eólicas, solares y de almacenamiento en baterías aumenta la demanda de pruebas de cumplimiento del código de red. UL Solutions está certificando turbinas según los cambiantes requisitos de la red europea, un modelo que se está trasladando a proyectos estadounidenses a medida que se endurecen las normas de interconexión. Las normas IEEE 1547-2018 y UL 1741 SB establecen parámetros de referencia uniformes para inversores, lo que impulsa los flujos de trabajo de laboratorio para activos de generación distribuida. La aceleración paralela de los vehículos eléctricos (VE) aumenta la demanda de validación de materiales de baterías y certificación de seguridad de alto voltaje, ampliando el abanico de proveedores de servicios de pruebas, inspección y certificación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta sensibilidad a los costos y precios entre las PYMES | -0.7% | Nacional, concentrado en industrias sensibles a los costos | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro que retrasan la logística de las muestras | -0.3% | Nacional, con variaciones regionales | Corto plazo (≤ 2 años) |
| Grave escasez de mano de obra especializada en TIC | -0.9% | Nacional, severo en regiones de alta tecnología | Mediano plazo (2-4 años) |
| Acreditación fragmentada y estándares superpuestos | -0.4% | Nacional, complejo en operaciones multiestatales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta sensibilidad a los costos y precios entre las PYMES
La inflación en la construcción y el aumento de la nómina presionan a las pequeñas empresas, obligándolas a priorizar el gasto en cumplimiento normativo. La Oficina de Presupuesto del Congreso proyecta una erosión del 24.3 % en el poder adquisitivo de las asignaciones de la Ley de Inversión en Infraestructura y Empleo para 2031, lo que reorientará las estrategias de licitación hacia un cumplimiento normativo básico a un coste mínimo. Sin descuentos por volumen, las pymes postergan las pruebas no obligatorias, lo que limita los ingresos direccionables para los proveedores de Pruebas, Inspección y Certificación centrados en servicios de valor añadido.
Escasez aguda de mano de obra especializada en TIC
La escasez de metrólogos, químicos y auditores de ciberseguridad limita la producción y aumenta los salarios. La expansión de las fábricas de semiconductores acentúa el problema, ya que las empresas importan técnicos para cubrir la escasez nacional. La escasez de talento regional prolonga los plazos de entrega de los proyectos y complica la cobertura nacional de servicios, lo que reduce las perspectivas de crecimiento donde la dotación de personal se convierte en un factor crítico.
Análisis de segmento
Por tipo de servicio: las pruebas siguen siendo fundamentales a medida que se acelera la certificación
Las pruebas dominaron el mercado estadounidense de pruebas, inspección y certificación, con una participación del 55.40 % en 2025, gracias a la inmutabilidad de los mandatos regulatorios. Los análisis de agua, materiales y electrónica de alto volumen continúan gestionándose a través de laboratorios acreditados, lo que consolida la estabilidad de los ingresos. Por otro lado, se prevé que la certificación supere este crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 4.05 %, impulsada por la marca US Cyber Trust Mark y los programas de cumplimiento del código de red que requieren reevaluaciones periódicas. El auge del segmento refleja una tendencia de los clientes hacia las credenciales de validación que facilitan el acceso al mercado. Los principales laboratorios amplían su alcance al integrar la certificación en las cadenas de pruebas existentes, lo que fortalece las propuestas de valor integrales en IoT de consumo, baterías para vehículos eléctricos y componentes renovables.
El crecimiento de las pruebas se ve ligeramente frenado por la automatización, que reduce las tareas manuales repetitivas; sin embargo, la complejidad de las químicas y la evolución de los estándares mantienen volúmenes de prueba mínimos. La trayectoria más rápida de la certificación se debe a la expansión, impulsada por políticas, del etiquetado de dispositivos conectados y las auditorías de la cadena de suministro vinculadas a criterios ESG. Los laboratorios con acreditaciones ISO 17025 e ISO 17065 exigen precios más altos, ya que los clientes consolidan proveedores para optimizar la supervisión. La interacción entre las pruebas obligatorias y las etiquetas voluntarias mantiene a ambos subsegmentos en la posición central del mercado estadounidense de pruebas, inspección y certificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: la subcontratación mejora las brechas de capacidad
Los laboratorios internos controlaron el 53.10 % de los ingresos de 2025, lo que refleja inversiones tradicionales en sectores como el farmacéutico, el aeroespacial y el petroquímico. Estas unidades cautivas garantizan la protección de la propiedad intelectual y plazos de entrega inmediatos. La externalización, con una tasa de crecimiento anual compuesta (TCAC) del 3.82 %, se beneficia de la creciente brecha entre el alcance regulatorio y la capacidad interna. Los fabricantes de equipos originales (OEM) prefieren socios externos que garanticen el cumplimiento normativo multijurisdiccional, a la vez que absorben las inversiones de capital en equipos avanzados.
El costo ya no es el único factor que impulsa la externalización. La escasez de personal cualificado, la complejidad de la ciberseguridad y la aceleración de los ciclos de producción impulsan a las empresas a contratar especialistas acreditados. Los acuerdos marco que incluyen KPI de rendimiento, canales de datos seguros y desarrollo conjunto de protocolos de prueba se vuelven comunes. Los proveedores fortalecen sus alianzas integrando personal in situ, combinando la experiencia externalizada con la supervisión del cliente, ampliando así el tamaño del mercado estadounidense de TIC atribuido a los modelos de servicios gestionados.
Por sector industrial: las ciencias biológicas lideran mientras la automoción acelera
El sector de Ciencias de la Vida y Salud representó el 21.90% de los ingresos de 2025, impulsado por la modernización de la FDA, las innovaciones en productos biológicos y las constantes mejoras en las BPM. El alto volumen de pruebas de esterilidad, potencia y bioequivalencia sustenta una demanda estable. La dependencia de este sector de la validación por terceros sigue siendo considerable debido a la importancia crucial de la seguridad del paciente y al aumento de los requisitos de presentación de solicitudes a nivel mundial.
Se proyecta que el sector automotriz y de transporte registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.05 %, impulsada por las pruebas de transmisión de vehículos eléctricos, la seguridad funcional de las funciones autónomas y las rigurosas métricas de rendimiento de las baterías. Los laboratorios con cámaras climáticas, plataformas vibratorias y experiencia en alto voltaje atraen a los fabricantes de automóviles, que se apresuran a cumplir con los ambiciosos plazos de implementación. Las inversiones en pruebas de materiales para la transición energética aumentan aún más la carga de trabajo. Otros sectores verticales (TIC y telecomunicaciones, energía y servicios públicos, fabricación industrial) siguen contribuyendo, pero a tasas incrementales más bajas, lo que garantiza la diversidad dentro del mercado estadounidense de TIC.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de prestación de servicios: los formatos remotos se escalan rápidamente
Las actividades in situ representaron el 56.85 % en 2025, ya que muchas inspecciones requieren acceso directo a los activos. A pesar de la logística de los viajes, la presencia física sigue siendo indispensable para las comprobaciones de integridad de las soldaduras, las evaluaciones estructurales y el muestreo destructivo. Los servicios remotos y digitales, con una tasa de crecimiento anual compuesta (TCAC) del 5.55 %, aprovechan las redes de alto ancho de banda y la proliferación de sensores para reducir las visitas de campo.
Los proveedores implementan aplicaciones móviles seguras y gafas de realidad aumentada (RA) que permiten a los clientes transmitir evidencia en vivo a expertos externos. Surgen modelos híbridos: verificación remota preliminar seguida de un seguimiento in situ específico. Los laboratorios externos conservan su valor para análisis especializados que requieren entornos controlados; sin embargo, el rendimiento se optimiza mediante portales digitales de admisión y procesamiento automatizado de datos. En conjunto, estos avances amplían el mercado estadounidense de TIC al integrar flexibilidad sin sacrificar el rigor.
Análisis geográfico
La financiación federal dirige la demanda hacia los estados con las mayores asignaciones de infraestructura. California, Texas, Nueva York, Florida e Illinois atrajeron en conjunto la mayor parte de las adjudicaciones hasta principios de 2023, concentrando las cargas de trabajo de pruebas de materiales y cumplimiento normativo en sus corredores metropolitanos. Solo Texas obtuvo 31.7 millones de dólares para transporte, lo que mejoró las tuberías a largo plazo para asfalto, hormigón y trabajos de laboratorio estructurales. Las restricciones paralelas a las PFAS en California, Washington y Maine intensifican los requisitos de química analítica, impulsando los ingresos en los mercados costeros altamente regulados.
La calidad de la infraestructura regional determina las necesidades de las TIC. La Sociedad Americana de Ingenieros Civiles (ASI) calificó los activos nacionales con una C en 2025, un aumento atribuido a la financiación sostenida, pero que aún indica importantes tareas de rehabilitación. Las inclemencias del tiempo en el Medio Oeste aceleran la degradación de los materiales, lo que impulsa la firma de contratos de inspección rutinaria. Mientras tanto, los clústeres de alta tecnología en Arizona y Ohio experimentan un aumento repentino en la validación de salas blancas vinculadas a las fábricas de semiconductores, lo que intensifica la demanda de servicios de verificación de clase ISO y metrología avanzada.
La dinámica laboral influye en la distribución de la capacidad. El Programa de Garantía Independiente de California exige la certificación de técnicos y la acreditación de laboratorios para proyectos de carreteras, lo que refuerza los ecosistemas de cumplimiento local. Por el contrario, las regiones con reservas de talento limitadas se enfrentan a plazos de entrega más largos, lo que obliga a los clientes a reubicar las pruebas o a adoptar la supervisión remota. La heterogeneidad de las normas estatales de contratación, en particular los umbrales de contenido de Build America Buy America, diversifica aún más la oferta de servicios locales, configurando colectivamente un mercado estadounidense de TIC geográficamente diverso pero integralmente conectado.
Panorama competitivo
El mercado estadounidense de TIC se mantiene moderadamente concentrado. Los cuatro principales proveedores globales captan aproximadamente una cuarta parte de los ingresos nacionales, lo que deja amplio margen para los especialistas de tamaño mediano. La adquisición de Accutest (620 empleados) por parte de SGS en enero de 2025 incorporó amplias capacidades en PFAS, en línea con las adquisiciones previas de laboratorios de ciberseguridad y farmacéuticos para construir una cartera escalonada. La adquisición de Base Met Labs por parte de Intertek en 2024 marcó un giro hacia las pruebas de baterías y minerales críticos, en línea con las tendencias favorables de la transición energética. UL Solutions adquirió BatterieIngenieure y está construyendo una planta de baterías avanzadas en Michigan, lo que subraya la importancia estratégica de la validación de la cadena de suministro de vehículos eléctricos.
A pesar del apetito de expansión, las megafusiones se enfrentan a un escrutinio riguroso. El fracaso de la alianza entre SGS y Bureau Veritas subraya la sensibilidad en materia de defensa de la competencia y la complejidad de la integración. [ 4] SGS, “Discussions Between SGS and Bureau Veritas Have Ended”, sgs.com Por lo tanto, la consolidación nacional favorece las operaciones complementarias que añaden credenciales especializadas sin provocar reacciones adversas por parte de los reguladores. La inversión digital es el otro campo de batalla: plataformas como Bureau Veritas QuikTrak y SGS QiiQ compiten en usabilidad, ciberseguridad y profundidad analítica. El éxito depende cada vez más de la combinación de redes físicas con interfaces virtuales, garantizando la amplitud de la cobertura, la velocidad y la integridad de los datos.
El poder de fijación de precios se mantiene equilibrado. Los proveedores de primer nivel aprovechan la confianza de la marca y las carteras de acreditaciones globales, pero los laboratorios regionales ágiles consiguen contratos gracias a la proximidad, la especialización y un servicio personalizado. La captación de talento, especialmente en los ámbitos cibernético y de baterías, se perfila como un factor decisivo, ya que la experiencia diferencia las ofertas más que los métodos de prueba convencionales. En conjunto, estas dinámicas sustentan un mercado estadounidense de TIC dinámico y a la vez disciplinado.
Líderes de la industria de pruebas, inspección y certificación (TIC) de Estados Unidos
SGS América del Norte Inc.
Intertek EE.UU. Inc.
Bureau Veritas Norteamérica Inc.
UL LLC
Eurofins Scientific Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: SGS adquirió Accutest Laboratories para ampliar la cobertura de pruebas ambientales y de PFAS en los Estados Unidos.
- Enero de 2025: SGS y Bureau Veritas finalizan negociaciones de fusión valoradas en USD 33 mil millones, manteniendo el equilibrio competitivo.
- Diciembre de 2024: La FCC designó a UL Solutions como administrador principal del programa US Cyber Trust Mark, formalizando así su papel en el etiquetado de ciberseguridad de la IoT para el consumidor.
- Septiembre de 2024: UL Solutions completó una oferta secundaria de acciones a USD 49.00 por acción; las ganancias se destinaron a UL Standards and Engagement.
Alcance del informe de mercado de pruebas, inspección y certificación (TIC) en Estados Unidos
El mercado de TIC de Estados Unidos abarca entidades de evaluación de la conformidad que prestan diversos servicios, como auditoría, inspección, pruebas, verificación, garantía de calidad y certificación. Este mercado abarca tanto los servicios internos como los externos.
El estudio rastrea los ingresos acumulados a través de la venta de servicios TIC por parte de varios actores en el mercado de los Estados Unidos. El estudio también rastrea los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. Analiza además las secuelas de COVID-19 y otros factores macroeconómicos en el mercado. El alcance del informe abarca el tamaño del mercado y las previsiones para los diversos segmentos del mercado.
El mercado de pruebas, inspección y certificación de Estados Unidos está segmentado por tipo de servicio (servicios de pruebas e inspección y servicios de certificación), tipo de abastecimiento (subcontratado y en la empresa) y por vertical de usuario final (venta minorista y bienes de consumo, alimentos y agricultura, petróleo y gas, construcción e ingeniería, energía y productos químicos, manufactura y bienes industriales, transporte (ferrocarriles y logística), automoción y otros verticales de usuario final). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Pruebas |
| Inspección |
| Certificación |
| En casa |
| Outsourced |
| Bienes de consumo y venta minorista |
| TIC y Telecomunicaciones |
| Automoción y transporte |
| Aeroespacial y defensa |
| Petróleo, Gas y Petroquímica |
| Energía y servicios Públicos |
| Fabricación y maquinaria industrial |
| Productos químicos y materiales |
| Construcción e Infraestructura |
| Ciencias de la vida y salud |
| Alimentos, agricultura y bebidas |
| Otros (Medio Ambiente, Sostenibilidad, etc.) |
| En el sitio |
| Fuera del sitio / Laboratorio |
| Remoto / Digital |
| Por tipo de servicio | Pruebas |
| Inspección | |
| Certificación | |
| Por tipo de abastecimiento | En casa |
| Outsourced | |
| Por sector vertical | Bienes de consumo y venta minorista |
| TIC y Telecomunicaciones | |
| Automoción y transporte | |
| Aeroespacial y defensa | |
| Petróleo, Gas y Petroquímica | |
| Energía y servicios Públicos | |
| Fabricación y maquinaria industrial | |
| Productos químicos y materiales | |
| Construcción e Infraestructura | |
| Ciencias de la vida y salud | |
| Alimentos, agricultura y bebidas | |
| Otros (Medio Ambiente, Sostenibilidad, etc.) | |
| Por modo de prestación del servicio | En el sitio |
| Fuera del sitio / Laboratorio | |
| Remoto / Digital |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado TIC de EE.UU. en 2026?
El tamaño del mercado TIC de EE. UU. alcanzará los 38.37 millones de dólares en 2026, respaldado por inversiones en infraestructura y nuevos mandatos regulatorios.
¿Cuál es la CAGR prevista para los servicios TIC en Estados Unidos?
Se proyecta que los ingresos crecerán a una tasa compuesta anual del 3.45%, lo que elevará el valor de mercado a USD 45.46 mil millones para 2031.
¿Qué tipo de servicio está creciendo más rápido?
Se espera que los servicios de certificación registren una CAGR del 4.05 % a medida que aumenta el etiquetado de ciberseguridad y el cumplimiento de las energías renovables.
¿Por qué las empresas están incrementando la externalización de TIC?
Los mercados laborales ajustados y el alcance regulatorio cada vez mayor hacen que los proveedores externos especializados sean más rentables y escalables que mantener laboratorios internos.
¿Qué sector industrial vertical tiene la mayor participación?
Las ciencias biológicas y la atención sanitaria lideran con un 21.90 % de ingresos, impulsados por la estricta supervisión de la FDA y la innovación biotecnológica.
¿Qué tecnologías están cambiando la prestación de servicios de TIC?
Las aplicaciones de inspección remota, las auditorías de realidad aumentada y el monitoreo basado en IoT están expandiendo los modelos de servicios digitales e híbridos en el mercado TIC de EE. UU.


