

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
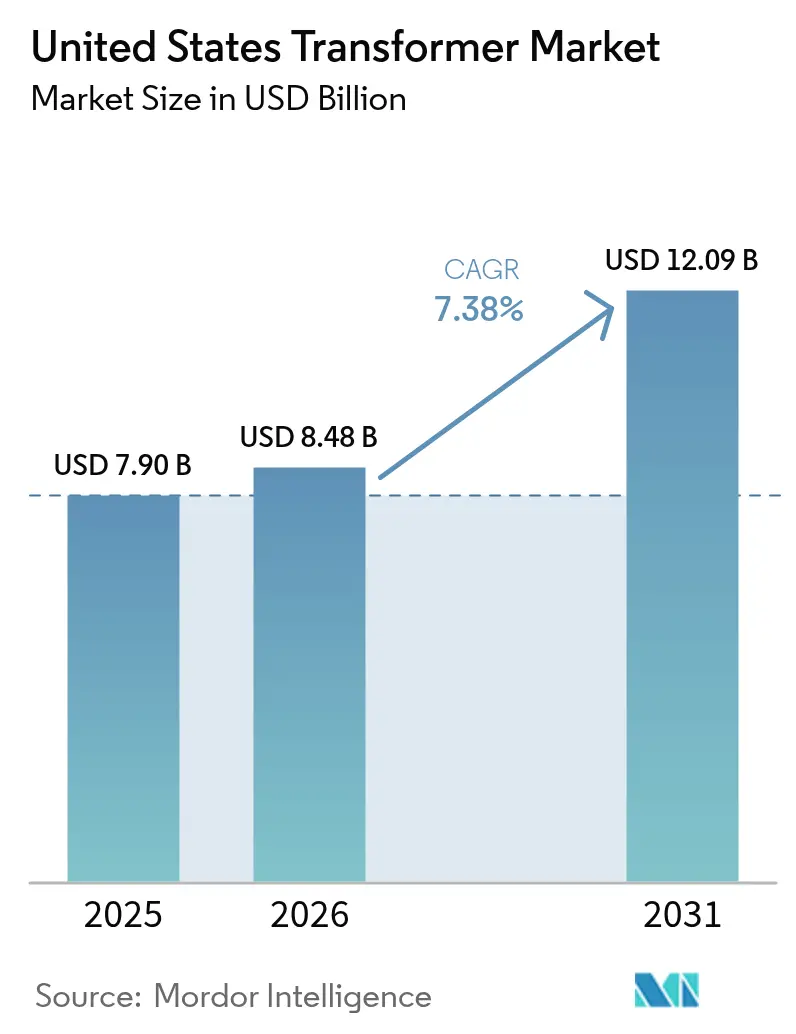
| Tamaño del mercado (2026) | USD 8.48 mil millones |
| Tamaño del mercado (2031) | USD 12.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.38% CAGR |
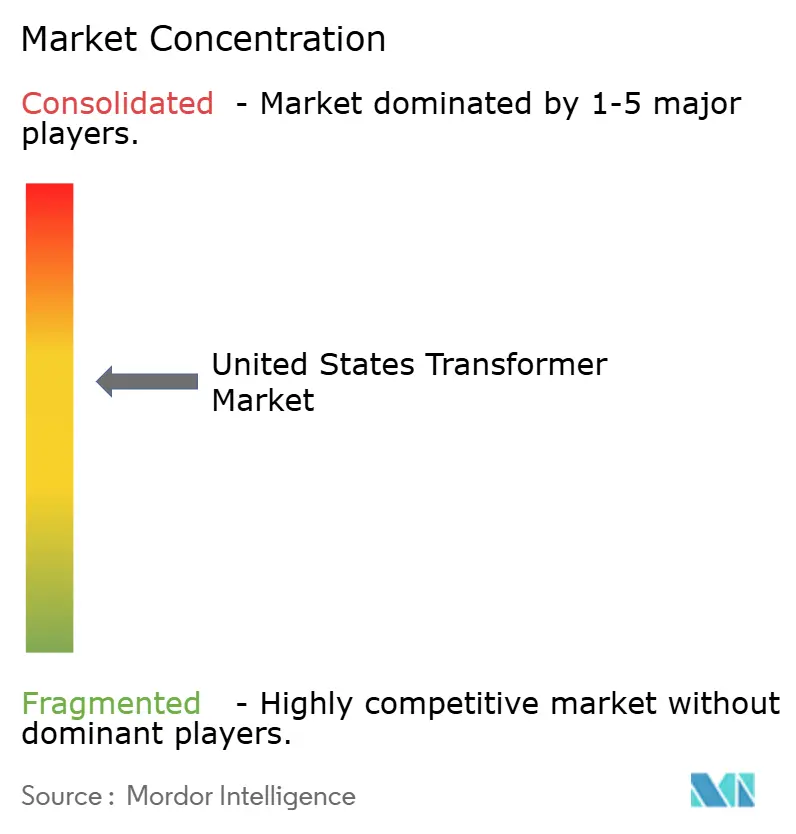
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transformadores de Estados Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de transformadores en Estados Unidos crezca de 7900 millones de dólares en 2025 a 8480 millones de dólares en 2026, y se prevé que alcance los 12 090 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.38 % durante el período 2026-2031.
Las asignaciones federales para la modernización de la red, los despliegues récord de carga de vehículos eléctricos y una ola sin precedentes de construcción de centros de datos están ampliando la cartera de pedidos y protegiendo el crecimiento de los ingresos de la desaceleración económica. (1) Departamento de Energía de EE. UU., “Subvenciones para la prevención de interrupciones y el fortalecimiento de la resiliencia de la red eléctrica”, ENERGY.GOV Más de 14 mil millones de dólares de fondos de la Ley de Inversión en Infraestructura y Empleos y la Ley de Reducción de la Inflación se han reservado para proyectos de resiliencia de la red, lo que sustenta compromisos de adquisición plurianuales para proveedores nacionales. Las unidades de calificación media se benefician más de las interconexiones de generación distribuida, que dominan las mejoras del sistema de distribución, mientras que los ciclos de gastos de capital (CAPEX) de las empresas de servicios públicos siguen priorizando los autotransformadores de alto voltaje para nuevos corredores interestatales y renovaciones de subestaciones. A pesar de la escasez de materia prima y un plazo de entrega promedio de 60 semanas, el entorno de precios sigue siendo favorable, ya que las cotizaciones nacionales se negocian de cuatro a cinco veces más altas que en varias regiones extranjeras, lo que refuerza los márgenes de los fabricantes.
Conclusiones clave del informe
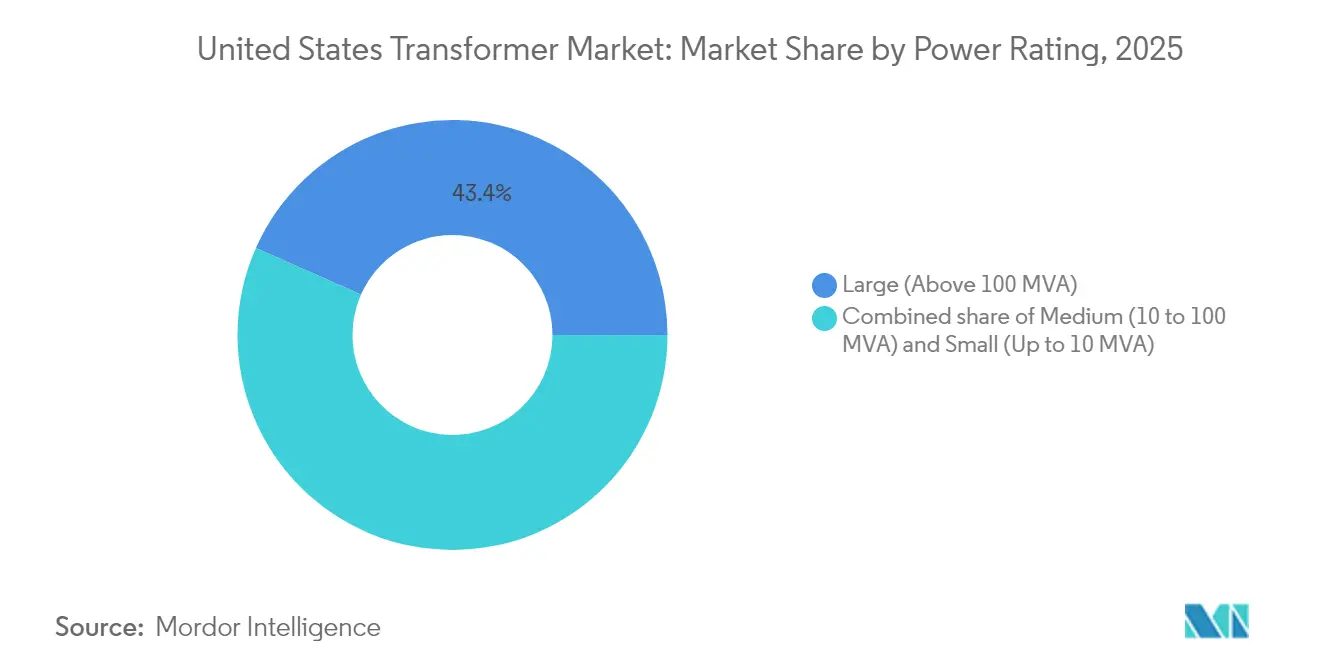
- Por clasificación de potencia, los transformadores grandes capturaron el 43.37% de la participación de mercado de transformadores de EE. UU. en 2025; se prevé que las unidades de clasificación media avancen a una CAGR del 8.88% hasta 2031.
- Por tipo de enfriamiento, los productos enfriados por aceite representaron una participación del 73.02 % del tamaño del mercado de transformadores de EE. UU. en 2025, mientras que se proyecta que los diseños enfriados por aire crecerán a una CAGR del 8.27 % durante el período 2026-2031.
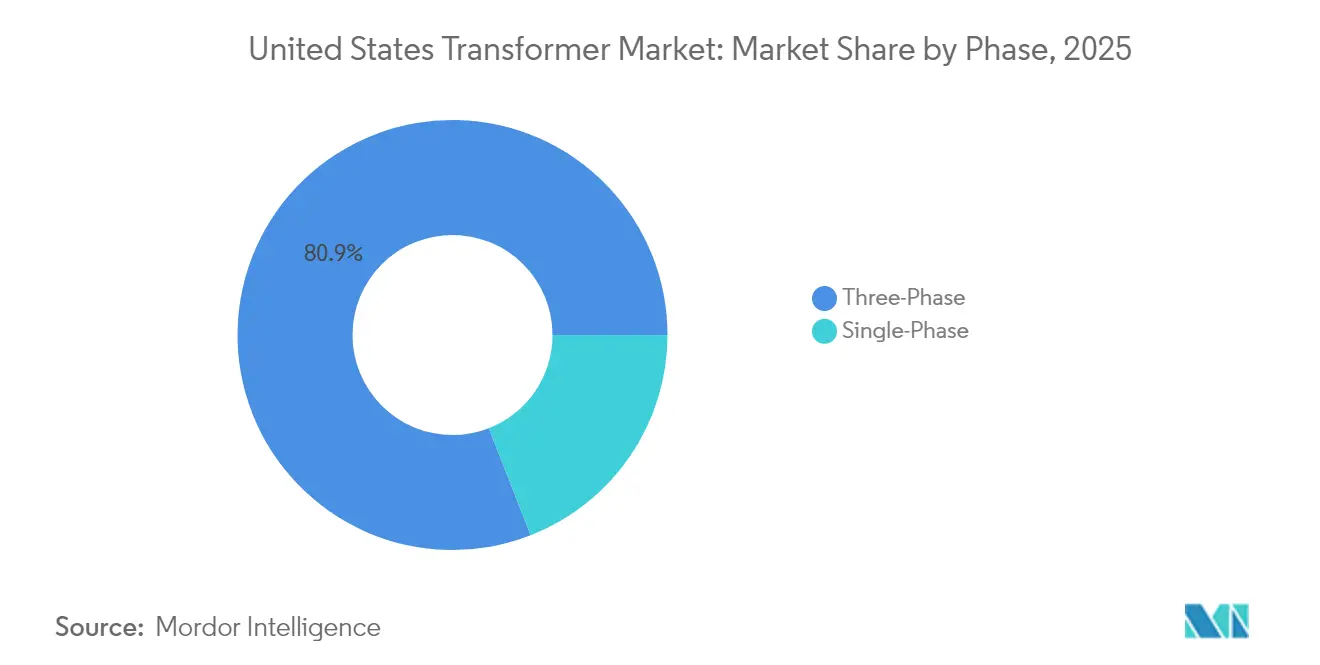
- Por fase, el segmento trifásico capturó el 80.92 % del tamaño del mercado de transformadores de EE. UU. en 2025 y se proyecta que crezca a una CAGR del 7.72 %.
- Por tipo de transformador, los transformadores de potencia representaron una participación del 56.71 % del tamaño del mercado de transformadores de EE. UU. en 2025, mientras que se prevé que los transformadores de distribución crezcan a una CAGR del 8.45 % durante el mismo horizonte.
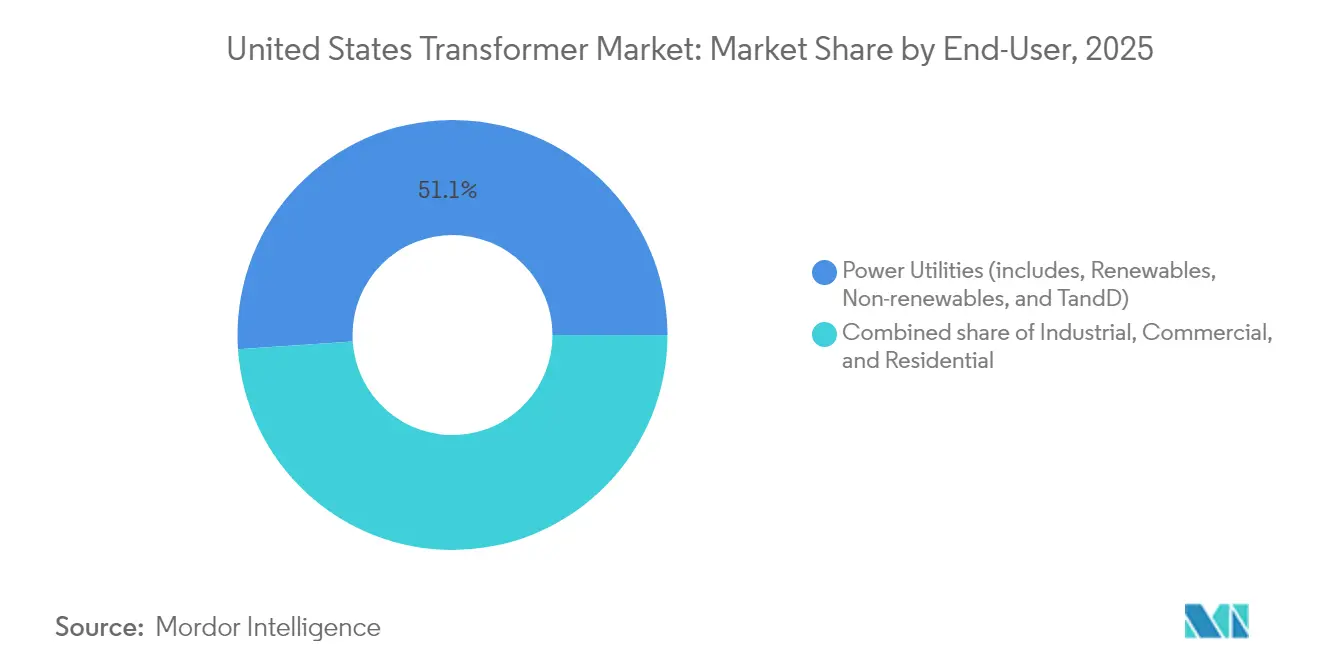
- Por usuario final, el segmento de servicios públicos tenía el 51.05% de la participación de mercado de transformadores de EE. UU. en 2025; se proyecta que el segmento industrial se expandirá a una CAGR del 8.11% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transformadores de Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fondos de fortalecimiento de la red eléctrica de EE. UU. en el marco de la IIJA y la IRA | 2.1% | Nacional, con prioridad para comunidades desfavorecidas y regiones con infraestructura envejecida | Mediano plazo (2-4 años) |
| Electrificación de flotas comerciales (depósitos de vehículos eléctricos de servicio mediano y pesado) | 1.8% | Centros urbanos, corredores de mercancías, grandes áreas metropolitanas | Corto plazo (≤ 2 años) |
| Ciclo de inversión de capital de servicios públicos para la digitalización de subestaciones | 1.5% | Nacional, concentrado en regiones con infraestructura envejecida, territorios de servicios públicos importantes | Largo plazo (≥ 4 años) |
| Construcción de centros de datos en áreas metropolitanas secundarias de EE. UU. | 1.3% | Áreas metropolitanas secundarias, incluidas Des Moines, Richmond, el oeste de Texas y mercados emergentes | Corto plazo (≤ 2 años) |
| Caso extremo: la carga de minería de criptomonedas se desplaza al Medio Oeste | 0.9% | Estados del Medio Oeste con bajos costos de energía, áreas rurales con capacidad de red disponible | Mediano plazo (2-4 años) |
| Relocalización de la fabricación de componentes de media tensión | 0.7% | Estados del cinturón manufacturero, áreas con incentivos federales y ventajas en la cadena de suministro | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Subvenciones para el fortalecimiento de la red eléctrica de IIJA e IRA
Los programas federales se han convertido en la principal fuente de financiación para transformadores en el país. (2) Departamento de Energía de EE. UU., “Subvenciones para la prevención de interrupciones y el fortalecimiento de la resiliencia de la red eléctrica”, ENERGY.GOV La iniciativa GRIP del Departamento de Energía ha asignado 7.6 millones de dólares en 104 proyectos, lo que ha permitido desbloquear 55 GW de nueva capacidad de transmisión y modernizar 1,650 millas de líneas. Las subvenciones complementarias estatales y tribales, que suman 1.3 millones de dólares, financian el fortalecimiento de subestaciones locales, las obras de soterramiento y los sistemas de protección adaptativos que aumentan directamente la demanda de unidades. El fondo rotatorio de 2.5 millones de dólares del Programa de Facilitación de la Transmisión reduce el riesgo de proyectos emblemáticos, como la línea HVDC Southern Spirit de 525 kV, cada una de las cuales requiere grupos de transformadores monofásicos de 350 MVA con mayor capacidad de resistencia a cortocircuitos. Estas asignaciones crean un nivel mínimo de pedidos predecible para el mercado de transformadores de EE. UU., lo que anima a los proveedores a ampliar sus capacidades nacionales de bobinado de núcleos y de bancos de prueba. Las empresas de servicios públicos también aprovechan la financiación compartida federal para acelerar la sustitución de activos que superan su capacidad nominal o que no cumplen con los estándares modernos de resistencia.
Electrificación de flotas comerciales
La transición hacia camiones eléctricos de batería para carga media y pesada está creando bolsas de carga concentradas que superan la capacidad de las unidades de punta de poste existentes de 25 kVA a 50 kVA. Los modelos del Laboratorio Nacional de Energías Renovables indican que una penetración del 30 % de vehículos eléctricos podría requerir la actualización de aproximadamente 2.2 millones de transformadores residenciales. La carga en cocheras para camiones de clase 8 se basa en unidades de aislamiento de 1 MVA que reducen la tensión de los alimentadores de 11 kV a sistemas de bus de CA de 1.4 kV, lo que impulsa la demanda de unidades tipo pedestal con refrigeración por aire forzado y monitorización avanzada de la temperatura. Cinco estados piloto del Estudio de Impacto de la Electrificación del Transporte Multiestatal del Departamento de Energía invertirán 2300 millones de dólares en mejoras de distribución hasta 2032, reemplazando aproximadamente 30 000 transformadores de servicio. Por lo tanto, las empresas de servicios públicos están combinando la sustitución de transformadores con la implementación de medidores inteligentes para optimizar las conexiones del cliente. Los fabricantes capaces de acortar los plazos de entrega de conjuntos de tipo seco de 1 MVA obtienen una ventaja competitiva en los corredores de carga urbanos donde las ventanas de entrega están comprimidas.
Digitalización de subestaciones de servicios públicos
Las empresas de servicios públicos de propiedad de inversores están incorporando conjuntos de sensores digitales en las especificaciones básicas de los transformadores, transformando la adquisición de compras de materias primas en asociaciones tecnológicas. (3) Berkshire Hathaway Energy, “Presentación para inversores de EEI 2024”, BERKSHIREHATHAWAY.COM El plan de capital de Berkshire Hathaway Energy de USD 30.8 mil millones para 2024-2026 reserva USD 6.9 mil millones para transmisión y USD 7.4 mil millones para distribución, incluyendo 2,299 millas de nuevos corredores de 500 kV a 525 kV que requieren monitoreo de gas en línea y detección de puntos calientes de fibra óptica en autotransformadores. Southern California Edison está asignando USD 551.3 millones de capital de TI para integrar plataformas de automatización de subestaciones con análisis de salud de transformadores. Estas inversiones impulsan a los proveedores a preinstalar pasarelas de comunicaciones IEC 61850, acelerando la puesta en servicio en campo. Las empresas de servicios públicos buscan algoritmos de mantenimiento predictivo que detecten deformaciones incipientes en los devanados o filtraciones de humedad, reduciendo así el riesgo de interrupciones no planificadas. La digitalización también incorpora índices de estado de los activos en las solicitudes de revisión tarifaria, lo que contribuye a obtener resultados regulatorios favorables.
Desarrollo de centros de datos de áreas metropolitanas secundarias
Los clústeres de entrenamiento de IA, con su alto consumo energético, y las expansiones en la nube se están trasladando a áreas metropolitanas emergentes donde aún hay terreno y capacidad disponibles. Las compañías eléctricas del oeste de Texas, Richmond y Des Moines ofrecen ahora programas de subestaciones financiados por los desarrolladores que reducen los plazos de energización a cambio de contratos de servicio a largo plazo. Cada bloque de centro de datos de 80 MW suele requerir cuatro transformadores reductores principales de 40 MVA y varias unidades auxiliares de 5 MVA, lo que genera picos localizados en el mercado estadounidense de transformadores. Los fabricantes consideran plantas de ensamblaje regionales a menos de 800 km de estos centros para minimizar el transporte pesado, cuyo coste puede superar los 150 000 USD por traslado. La dispersión de la demanda hiperescalable influye en las previsiones de carga de las compañías eléctricas y justifica los pedidos de autotransformadores de alta impedancia con mayor capacidad de resistencia a cortocircuitos. Los operadores de centros de datos también solicitan sistemas redundantes de protección contra incendios, tanto sumergidos en líquido como secos, para equilibrar los requisitos de las normas contra incendios con el rendimiento ante sobrecargas, ampliando así la gama de productos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Largos plazos de entrega del petróleo mineral y volatilidad de precios | -1.4% | Nacional, que afecta a todas las aplicaciones de transformadores sumergidos en líquido a nivel mundial | Mediano plazo (2-4 años) |
| Los pasivos heredados de PCB impulsan las primas de seguros | -0.8% | Nacional, concentrado en instalaciones anteriores a 1979, infraestructura de servicios públicos envejecida | Largo plazo (≥ 4 años) |
| Escasez de núcleos de acero de nivel 2 (acero eléctrico orientado) | -0.6% | Nacional, que afecta a la manufactura nacional y a las cadenas de suministro que dependen de las importaciones | Mediano plazo (2-4 años) |
| Aumento de la preferencia en las solicitudes de propuestas de servicios públicos por "solo núcleo amorfo" | -0.4% | Adquisiciones de servicios públicos nacionales, con variaciones regionales basadas en mandatos de eficiencia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Plazo de entrega y volatilidad de precios del petróleo mineral
Los plazos de entrega promedio para las unidades sumergidas en líquido se han extendido de 14 semanas en 2019 a 60-70 semanas en 2025, con valores atípicos superiores a dos años para potencias de 230 kV y superiores. Los aranceles de importación sobre núcleos y conjuntos magnéticos bobinados limitan la flexibilidad del suministro, mientras que las fábricas nacionales solo pueden satisfacer alrededor del 20% de la demanda nacional, lo que amplifica la exposición a perturbaciones internacionales. Los productores informan sobrecargos premium de USD 18 por galón para el aceite mineral inhibido en comparación con los niveles de 2024, lo que erosiona las contingencias del proyecto. Las asociaciones del sector presionan para obtener USD 1.2 millones en asignaciones suplementarias para financiar la construcción de nuevas plantas de laminación de acero y una reserva estratégica de aceite aislante que podría estabilizar la economía de la producción. Las empresas de servicios públicos amortiguan los plazos de los proyectos mediante un exceso de pedidos de unidades de repuesto, pero este inventario de seguridad restringe aún más el mercado spot. Las fluctuaciones de precios resultantes reducen el ritmo de los reemplazos discrecionales y moderan la tasa de crecimiento anual compuesta (TCAC) del mercado estadounidense de transformadores a mediano plazo.
Primas de seguros relacionadas con PCB
A pesar de una prohibición federal en 1979, miles de unidades antiguas que contienen bifenilos policlorados permanecen en servicio, principalmente en antiguos campus industriales. La eliminación adecuada exige laboratorios certificados, documentación de la cadena de custodia y transporte de residuos peligrosos, lo que puede aumentar los costos al final de su vida útil hasta en un 30% en comparación con las unidades de petróleo mineral. Las aseguradoras han aumentado las primas por deterioro ambiental y han restringido la suscripción de seguros para sitios con historial de contaminación por PCB, lo que eleva los costos de propiedad del ciclo de vida. Los propietarios de activos responden acelerando los reemplazos, lo que beneficia indirectamente al mercado estadounidense de transformadores; sin embargo, la transferencia de costos a los contribuyentes puede generar escrutinio regulatorio. A medida que se reduce el número de contratistas de eliminación calificados, los cuellos de botella en la programación amenazan los plazos de desmantelamiento. A largo plazo, se espera que el gasto impulsado por la responsabilidad disminuya a medida que disminuya el parque de PCB restante.
Análisis de segmento
Por clasificación de potencia: el impulso de clasificación media acelera las necesidades de la red distribuida
Las unidades de gran tamaño mantuvieron una participación del 43.37 % en el mercado estadounidense de transformadores en 2025, gracias a los corredores de energía a granel y las terminales HVDC. La clase de potencia media, que abarca aproximadamente de 10 MVA a 100 MVA, registra una tasa de crecimiento anual compuesta (TCAC) del 8.88 % y se prevé que el tamaño de su mercado estadounidense de transformadores alcance los 3.68 millones de dólares estadounidenses para 2031. Las empresas de servicios públicos reconfiguran las subestaciones secundarias para gestionar las interconexiones de energías renovables, lo que provoca que las órdenes de potencia media representen casi la mitad de las nuevas solicitudes de ampliación de plantas solares según los expedientes de planificación regional de la Orden 1920 de la FERC. Los híbridos de almacenamiento y fotovoltaica requieren múltiples unidades de ampliación de 60 MVA a 90 MVA que integren análisis de gases en línea de amplio ancho de banda y alarmas de hidrógeno disuelto para una respuesta de alta frecuencia.
El segmento de alta tensión aún se beneficia de iniciativas interestatales emblemáticas, como los enlaces de HVDC de 525 kV de Southern Spirit y Lake Erie, cada uno de los cuales requiere autotransformadores monofásicos de más de 300 MVA. El plazo de entrega para estas unidades de extraalta tensión supera las 100 semanas, lo que impulsa a los propietarios a realizar pedidos mucho antes del inicio de la construcción. Las unidades de baja tensión, por debajo de 10 MVA, enfrentan una expansión más lenta debido a que las normas de eficiencia del DOE 2029 exigen núcleos de mayor calidad, lo que aumenta los precios unitarios y fomenta la consolidación de la flota en lugar de reemplazos individuales. Los fabricantes de equipos originales (OEM) que automatizan el apilamiento de núcleos para potencias medias pueden optimizar la producción entre tamaños grandes y pequeños, optimizando así la utilización de la fábrica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de enfriamiento: Las presiones ambientales impulsan la absorción refrigerada por aire
Los transformadores refrigerados por aceite mantuvieron una participación del 73.02 % en 2025 gracias a su probada capacidad de sobrecarga y a la favorable rentabilidad de la evaluación de pérdidas para corredores de alta tensión. No obstante, los diseños de tipo seco refrigerados por aire están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 8.27 %, a medida que los municipios endurecen las disposiciones de los códigos de incendios en zonas densamente pobladas, lo que ha impulsado la eliminación del aceite mineral en las especificaciones de las cámaras subterráneas. Se prevé que el tamaño del mercado estadounidense de transformadores refrigerados por aire supere los 2.27 millones de dólares para 2031, si las ordenanzas municipales siguen prohibiendo los fluidos combustibles cerca de infraestructuras críticas.
Los proveedores han comercializado devanados encapsulados en resina epoxi con capacidad de hasta 72.5 kV, reduciendo la diferencia de rendimiento con los diseños sumergidos en aceite. El aumento de los costos del fluido dieléctrico y de los depósitos de contención erosiona la ventaja relativa de las unidades refrigeradas por aceite para subestaciones de 138 kV, especialmente en zonas costeras inundables. Sin embargo, los equipos sumergidos en aceite siguen siendo indispensables a 230 kV y superiores, donde la robustez de los ciclos térmicos y los márgenes de tensión de impulso superan las primas ambientales. Las decisiones de compra se ven cada vez más influenciadas por modelos de costo total de propiedad que incorporan mejoras de seguridad contra incendios y deducibles de seguros.
Por fase: las configuraciones trifásicas dominan las redes modernas
Los diseños trifásicos representaron el 80.92 % en 2025 y están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.72 %, a medida que las empresas de servicios públicos convierten las líneas laterales monofásicas tradicionales en alimentadores trifásicos que soportan mejor la retroalimentación solar en tejados y la carga de vehículos eléctricos de nivel 3. El NREL proyecta que la capacidad de los transformadores de distribución aumentará entre un 160 % y un 260 % para 2050 en escenarios de alta electrificación, y prácticamente toda la capacidad incremental adoptará la construcción trifásica.
Los propietarios de flotas prefieren las unidades trifásicas tipo pedestal porque ofrecen mayor kVA por libra de acero del núcleo, optimizando así los costos de envío e instalación. Las unidades monofásicas aún predominan en los circuitos rurales, pero enfrentan la presión de ser reemplazadas a medida que los reguladores exigen una regulación de voltaje más estricta y umbrales de calidad de energía más altos. Los fabricantes que ofrecen núcleos trifásicos modulares con ramas intercambiables pueden simplificar la gestión de repuestos para cooperativas con flotas mixtas. A medida que las redes rurales consolidadas adoptan configuraciones en bucle para dar cabida a los clústeres de energías renovables, se proyecta que la adopción de las unidades trifásicas se acelerará después de 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de transformador: las unidades de distribución superan el crecimiento de los transformadores de potencia
Los transformadores de potencia representaron una participación del 56.71 % en 2025, pero las unidades de distribución se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.45 %, impulsada por las subvenciones federales de resiliencia, dirigidas principalmente a los alimentadores locales. Se prevé que la cuota de mercado de transformadores para unidades de distribución en EE. UU. supere el 50 % para 2031, a medida que las empresas de servicios públicos adquieran al por mayor diseños de punta de poste y pedestal de 25 kVA a 2,500 kVA. Las normas finalizadas del DOE para 2029 aún permiten el acero eléctrico de grano orientado para aproximadamente el 75 % de las unidades de distribución, lo que evita una escasez inmediata de suministro y ajusta los umbrales de pérdida en vacío.
El crecimiento de los transformadores de potencia se ve limitado por las zonas de bobinado de núcleos, que requieren mucha mano de obra, y por la escasez de fosos de prueba de alta tensión, lo que restringe la capacidad nacional anual. Por consiguiente, las compañías eléctricas están distribuyendo los pedidos a granel entre proveedores cualificados para optimizar los plazos de construcción. Los fabricantes que integran líneas automatizadas de fabricación de tanques reducen el tiempo de producción para diseños de 69 kV a 161 kV, liberando zonas especializadas para unidades con tensiones de 345 kV o superiores. Los productores de equipos de distribución que incorporan la capacidad de corte de metal amorfo se preparan para cumplir con las futuras normativas del Departamento de Energía de EE. UU.
Por usuario final: Los centros de carga industriales emergen como el segmento de más rápido crecimiento
Las empresas de servicios públicos siguieron siendo los principales compradores, con una participación del 51.05 % en 2025. Sin embargo, los clientes industriales están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 8.11 %, impulsados por operadores de centros de datos y fábricas de semiconductores que fijan unidades reductoras de 34.5 kV a 69 kV mediante acuerdos marco plurianuales. Los incentivos federales para la relocalización impulsaron el anuncio de más de 244 000 empleos en el sector manufacturero en 2024, ya que cada nueva fábrica o planta de celdas de batería requiere subestaciones internas equipadas con transformadores de media potencia.
Los compradores industriales suelen priorizar la entrega acelerada sobre el precio más bajo, una dinámica que favorece a los proveedores con capacidad de bobinado nacional y pruebas de ciclo corto. Las empresas de servicios públicos, en cambio, sincronizan los pedidos con los ciclos de aprobación de los casos de tarifa, lo que genera volúmenes más predecibles, pero más lentos. Los desarrolladores comerciales citan la disponibilidad de transformadores como un factor crítico para la energización de la sala de datos, lo que consolida la trayectoria de crecimiento del segmento industrial en el mercado estadounidense de transformadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La distribución geográfica de la financiación federal, los cambios en la matriz energética regional y las estrategias de selección de emplazamientos industriales generan volúmenes de transformadores contrastantes en todo Estados Unidos. La antigua red troncal de 138 kV de la región del Atlántico Medio y el denso clúster de centros de datos del norte de Virginia mantienen un elevado nivel de adquisiciones anuales, incluso mientras los desarrolladores migran nuevas granjas de servidores a Ohio, Iowa y Texas. Las empresas de servicios públicos del oeste registran actualmente el ritmo de gasto más rápido; el plan del corredor occidental de Berkshire Hathaway Energy, de 26 000 millones de dólares, y los proyectos Greenlink de Nevada, de 4200 millones de dólares, requieren, en conjunto, más de 200 autotransformadores monofásicos de 525 kV, además de cientos de unidades de tensión intermedia.
La iniciativa CHARGE 2T de California obtiene 630 millones de dólares en subvenciones federales para la reconversión de 100 kilómetros de líneas de transmisión con conductores de alta temperatura y baja flecha, lo que exige inversiones equivalentes en transformadores de alta impedancia y sensores de clasificación dinámica. En el Medio Oeste, las empresas de servicios públicos con sede en Toledo publicaron solicitudes de propuestas conjuntas para autotransformadores de 345/138 kV que darán soporte a plantas de celdas de baterías. Mientras tanto, los promotores de sistemas híbridos del oeste de Texas están financiando nuevas subestaciones de 138 kV para garantizar la capacidad de campus de centros de datos de 500 MW.
La dispersión geográfica de la demanda incentiva a los fabricantes de equipos originales (OEM) a instalar depósitos satélite y líneas de ensamblaje modulares a menos de 800 km de los centros de carga, minimizando así los costos por permisos de sobrepeso y los traslados de vehículos a través de puentes, que pueden superar los 150 000 USD por traslado. El almacenamiento regional también respalda los programas de repuestos de emergencia, conforme a las métricas de resiliencia del Departamento de Energía (DOE). Las compañías eléctricas de los estados del Golfo, expuestos a huracanes, almacenan transformadores móviles en plataformas elevadas, mientras que las de los estados occidentales, propensos a incendios forestales, prefieren unidades de almacenamiento en seco para reducir el riesgo de derrames de petróleo. Esta personalización regional resultante amplía la diversidad total de pedidos y profundiza el potencial de ingresos del mercado estadounidense de transformadores.
Panorama regulatorio
En Estados Unidos, la fabricación, adquisición y operación de transformadores están condicionadas por los requisitos federales de eficiencia energética, el cumplimiento de las normas de fiabilidad del suministro eléctrico y las medidas comerciales que afectan a los materiales y componentes del núcleo. El Departamento de Energía de EE. UU. (DOE) finalizó en abril de 2024 las normas modificadas de conservación de energía para transformadores de distribución, con fecha límite de cumplimiento el 23 de abril de 2029, lo que impulsó a compradores y fabricantes de equipos originales (OEM) a homologar diseños y materiales de núcleo de mayor eficiencia antes de la fecha de entrada en vigor. Al mismo tiempo, la Organización de Fiabilidad Eléctrica (NERC) desarrolla normas obligatorias de fiabilidad del sistema eléctrico a granel, conforme a la Sección 215 de la Ley Federal de Energía, y su cumplimiento se supervisa mediante la Comisión Federal Reguladora de Energía (FERC), lo que se refleja en las especificaciones de las empresas de servicios públicos en materia de protección, monitorización y resiliencia.
En 2026, la atención política se centró en cómo los mandatos de eficiencia se relacionan con la resiliencia de la cadena de suministro nacional. El Departamento de Energía (DOE) emitió una Solicitud de Información en junio de 2026 (Expediente EERE-2026-BT-STD-0133) para evaluar los impactos de las normas de transformadores de distribución de abril de 2024 en la seguridad nacional, la capacidad de fabricación nacional y las cadenas de suministro, mientras que la fecha de cumplimiento de abril de 2029 sigue siendo el punto de referencia. En el ámbito comercial, una nueva estructura arancelaria de la Sección 232 introdujo un nivel arancelario transitorio del 15 % para ciertos equipos de la red eléctrica vigente desde el 6 de abril de 2026 hasta el 31 de diciembre de 2027, y la guía de Aduanas y Protección Fronteriza de EE. UU. emitida en julio de 2026 agregó requisitos de informes por país para la fundición y el moldeo de cobre que pueden afectar la documentación y las opciones de abastecimiento en las cadenas de suministro de transformadores.
Panorama competitivo
El mercado estadounidense de transformadores sigue estando moderadamente concentrado, con los cinco principales proveedores controlando casi el 50% de los envíos; sin embargo, las activas expansiones de capacidad impiden que una sola empresa alcance una posición dominante. Hitachi Energy destinó 250 millones de dólares hasta 2027 para expansiones de fábricas en Virginia, Missouri y Mississippi, añadiendo más de 100 puestos de fabricación de componentes. (5) Hitachi, Ltd., “Hitachi Energy invierte 250 millones de dólares adicionales para abordar la escasez de transformadores”, HITACHI.COM Hyosung Heavy Industries planea duplicar la producción anual de Memphis a más de 250 unidades para 2027, apuntando a una participación nacional del 10%.
Las fusiones estratégicas aceleran las economías de escala. La compra de SPX Transformer Solutions por parte de Prolec GE unifica las líneas de energía y distribución media en una sola empresa norteamericana, mientras que la adquisición de Cam Tran por parte de Central Moloney aumenta la capacidad de montaje en pedestal en ocho plantas. El acuerdo de 975 millones de dólares de nVent para adquirir el negocio de productos eléctricos de Avail Infrastructure integra equipos de conmutación personalizados en plataformas de transformadores para clientes de centros de datos. Los especialistas nacionales en fundición de resina buscan alianzas con acerías de núcleo globales para asegurar la asignación de metal amorfo ante un posible ajuste de las normas del DOE.
La diferenciación se centra cada vez más en la digitalización y la experiencia en materiales esenciales. Los proveedores con líneas de corte longitudinal de metal amorfo obtienen licitaciones de empresas de servicios públicos orientadas a la eficiencia, anticipando futuras limitaciones regulatorias. Los sensores de gases disueltos integrados, las galgas extensométricas de fibra óptica y las puertas de enlace SCADA integradas son ahora opciones estándar en muchas unidades de 69 kV y superiores, lo que permite un mantenimiento basado en la condición que las empresas de servicios públicos incorporan en los modelos de costo total de propiedad. Los nuevos participantes se enfrentan a altas barreras de capital para laboratorios de pruebas de impulso y plataformas de certificación sísmica, lo que refuerza las ventajas de las empresas existentes.
Líderes de la industria de transformadores de Estados Unidos
Schneider Electric SE
energía hitachi
siemens energía
Prolec GE
Eaton Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Hitachi Energy inició la construcción de una ampliación de 457 millones de dólares en su planta de fabricación en South Boston, Virginia, para aumentar la producción de transformadores de potencia de gran tamaño. El proyecto añade más de 300 000 pies cuadrados y busca un cambio radical en la capacidad nacional de transformadores de potencia de baja tensión (LPT), abordando los plazos de entrega extendidos para unidades de muy alta tensión (EHV) y de transmisión. La ampliación refuerza la garantía de suministro para las empresas de servicios públicos y los grandes clientes industriales que han estado programando pedidos de transformadores con mucha antelación debido a las limitaciones en los laboratorios de pruebas y la disponibilidad de componentes.
- Septiembre de 2025: Hitachi Energy anunció un plan de inversión en manufactura en EE. UU. de 1 millones de dólares para aumentar la producción de infraestructura crítica para la red eléctrica, incluyendo la ampliación de la producción de transformadores de potencia de gran tamaño. Al combinar la expansión del ensamblaje de transformadores de potencia de gran tamaño con la capacidad de producción de componentes, el programa respalda cadenas de suministro más cortas y controlables en un mercado que enfrenta cuellos de botella en materia de materiales, como el de GOES. El anuncio también aumenta la presión competitiva sobre otros fabricantes de equipos originales para que expandan su capacidad en EE. UU. en lugar de depender de importaciones expuestas a la volatilidad comercial y logística.
- Junio de 2024: Un informe de CISA/NIAC sobre cómo garantizar la fiabilidad de la red eléctrica estadounidense ante la limitada disponibilidad de transformadores de gran tamaño reforzó la atención nacional centrada en la escasez crítica de transformadores de potencia. El informe destacó las limitaciones de la cadena de suministro y el riesgo operativo de los largos plazos de reemplazo, lo que ha impulsado a las empresas de servicios públicos y al gobierno a prestar mayor atención a las estrategias de repuestos y a la resiliencia de la fabricación nacional. Este contexto ha fomentado la urgencia en las adquisiciones y ha justificado la posterior oleada de ampliaciones de fábricas e inversiones en componentes por parte de los principales proveedores.
Alcance del informe sobre el mercado de transformadores de Estados Unidos
Un transformador es un dispositivo de transferencia de energía eléctrica que aumenta o reduce el voltaje de un circuito de corriente alterna a uno o más circuitos.
El mercado de transformadores de Estados Unidos está segmentado por potencia nominal, tipo de refrigeración y tipo de transformador. Por clasificación de potencia, el mercado está segmentado en pequeño, mediano y grande. Por tipo de enfriamiento, el mercado está segmentado en enfriado por aire y enfriado por aceite. Por tipo de transformador, el mercado está segmentado en transformadores de potencia y transformadores de distribución. Para cada segmento, el tamaño del mercado y las previsiones se basan en los ingresos (miles de millones de USD).
Por potencia nominal
| Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) |
| Pequeño (hasta 10 MVA) |
Por tipo de refrigeración
| Aire enfriado |
| Refrigerado por aceite |
por fase
| Fase única |
| Tres fases |
Por tipo de transformador
| Potencia |
| Distribuidores |
Por usuario final
| Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial |
| Comercial |
| Residencial |
| Por potencia nominal | Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) | |
| Pequeño (hasta 10 MVA) | |
| Por tipo de refrigeración | Aire enfriado |
| Refrigerado por aceite | |
| por fase | Fase única |
| Tres fases | |
| Por tipo de transformador | Potencia |
| Distribuidores | |
| Por usuario final | Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial | |
| Comercial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de transformadores de EE.UU. en 2026?
El tamaño del mercado de transformadores de EE. UU. será de aproximadamente USD 8.48 millones en 2026 y seguirá una CAGR del 7.38 % hasta 2031.
¿Qué segmento de transformadores se está expandiendo más rápidamente?
Las unidades de potencia media en la banda de 10 a 100 MVA están registrando una CAGR del 8.88 % debido a las actualizaciones de la generación distribuida y de las subestaciones secundarias.
¿Cuál es el mayor desafío de la cadena de suministro en la actualidad?
La escasez de acero eléctrico de grano orientado y los plazos de entrega más largos para el aceite mineral han ampliado los plazos de entrega promedio a más de 60 semanas.
¿Cómo influyen los vehículos eléctricos en la demanda de transformadores?
La electrificación de la flota requiere transformadores de depósito de 1 MVA y podría generar actualizaciones en aproximadamente 2.2 millones de unidades residenciales en escenarios de adopción del 30%.
¿Qué regiones muestran el mayor momento de ordenamiento?
Las empresas de servicios públicos occidentales, especialmente Nevada y el oeste de Texas, lideran el crecimiento gracias a grandes proyectos de integración de energías renovables y de centros de datos.
¿Quiénes son los principales productores nacionales?
Hitachi Energy, Siemens Energy, General Electric, Hyosung Heavy Industries y Prolec GE son los principales fabricantes que están expandiendo su capacidad en Estados Unidos.


