

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 871.30 mil millones |
| Tamaño del mercado (2031) | USD 980.48 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.41% CAGR |
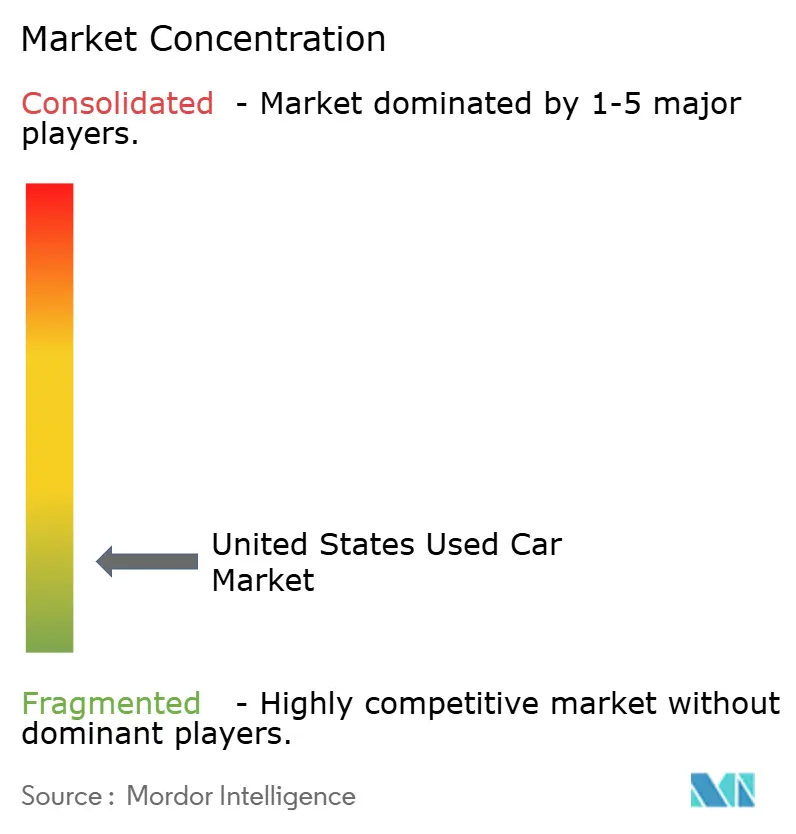
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos usados de Estados Unidos por Mordor Intelligence
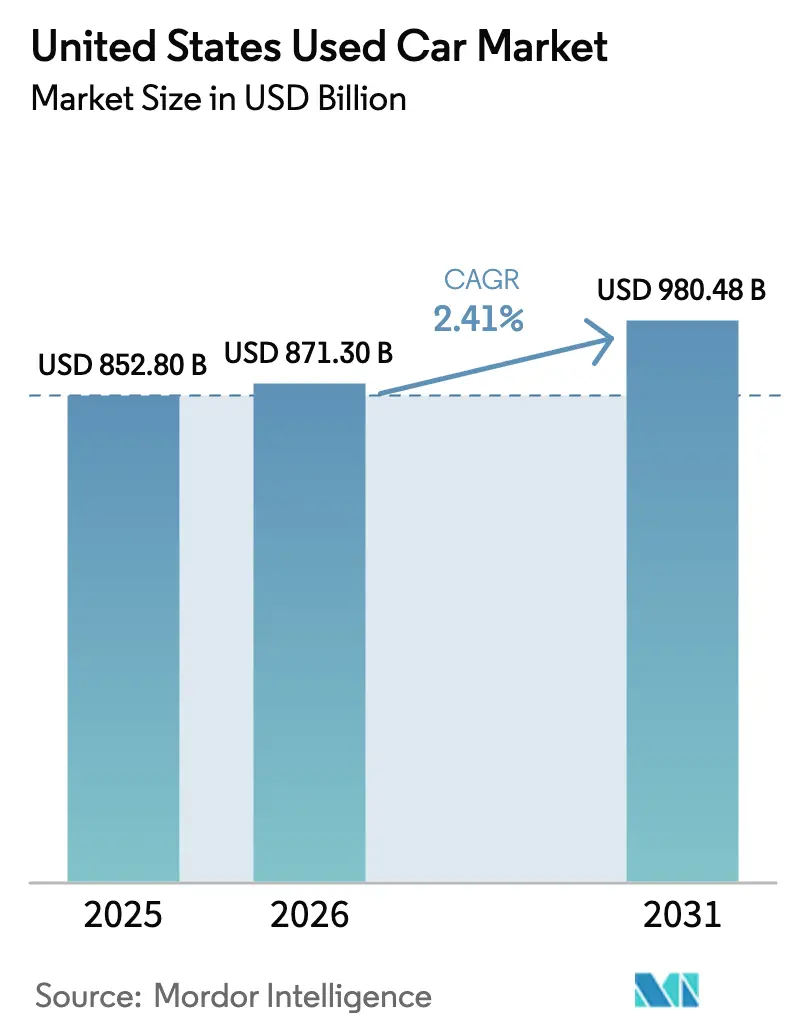
El tamaño del mercado de autos usados de Estados Unidos se valoró en USD 852.80 mil millones en 2025 y se estima que crecerá de USD 871.30 mil millones en 2026 a USD 980.48 mil millones para 2031, con una CAGR del 2.41% durante el período de pronóstico (2026-2031). Los grupos organizados de concesionarios están ampliando su liderazgo a través de motores de precios impulsados por IA, entrega a domicilio el mismo día y tiendas omnicanal, mientras que los concesionarios independientes luchan con márgenes más estrechos y una rotación de inventario más lenta. Los modelos eléctricos de batería, aunque todavía representan una pequeña porción del volumen, están avanzando rápidamente a medida que la caída de los precios de reventa y el aumento de los costos de la gasolina reconfiguran las matemáticas del comprador. Los concesionarios también enfrentan una restricción de asequibilidad: las tasas de préstamos para vehículos usados superaron el 16% a fines de 2025, lo que empujó a muchos compradores hacia programas de usados certificados (CPO) que extienden la cobertura de la garantía en vehículos más antiguos. El crecimiento regional sigue siendo desigual: Texas, Florida y Carolina del Norte superan a los estados maduros del noreste a medida que los patrones de migración poblacional cambian los corredores de demanda.
Conclusiones clave del informe
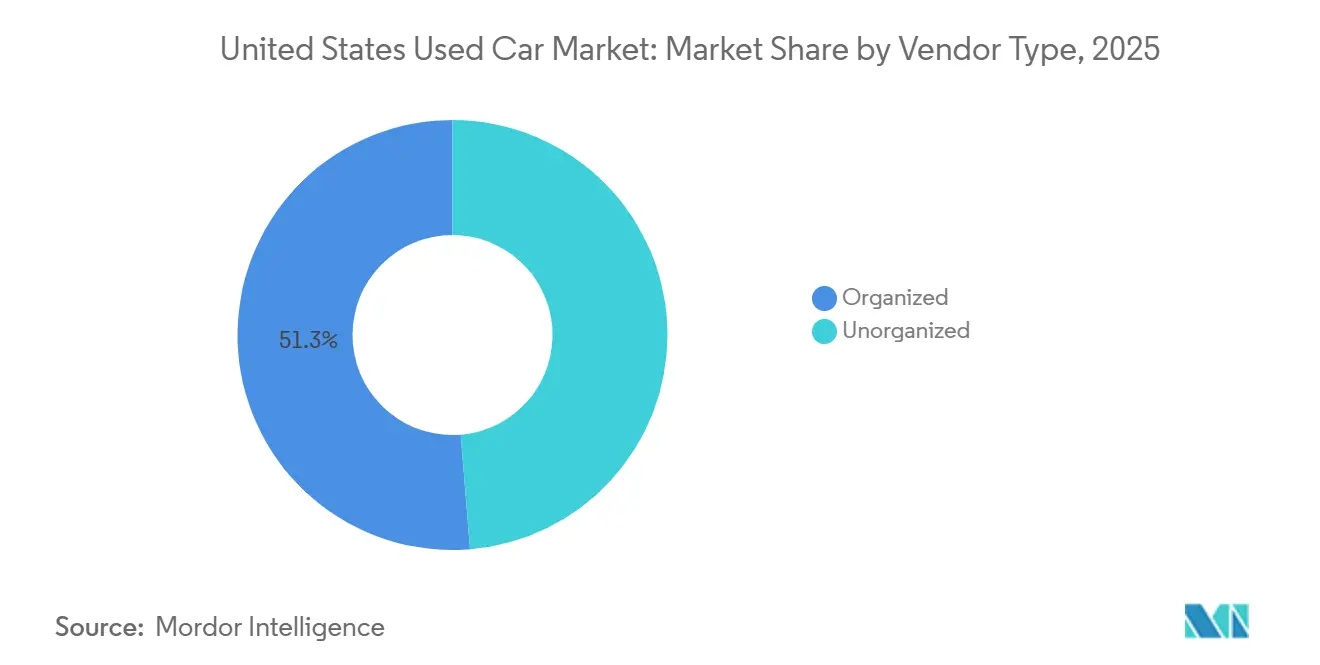
- Por tipo de proveedor, los concesionarios organizados tenían el 51.27 % de la participación en el mercado de automóviles usados de los Estados Unidos en 2025 y se están expandiendo a una CAGR del 7.41 % hasta 2031.
- Por tipo de combustible, la gasolina retuvo la mayor participación en los ingresos, con un 84.28 %, en 2025, mientras que los vehículos eléctricos a batería registraron la CAGR más rápida, del 7.78 %, entre 2026 y 2031.
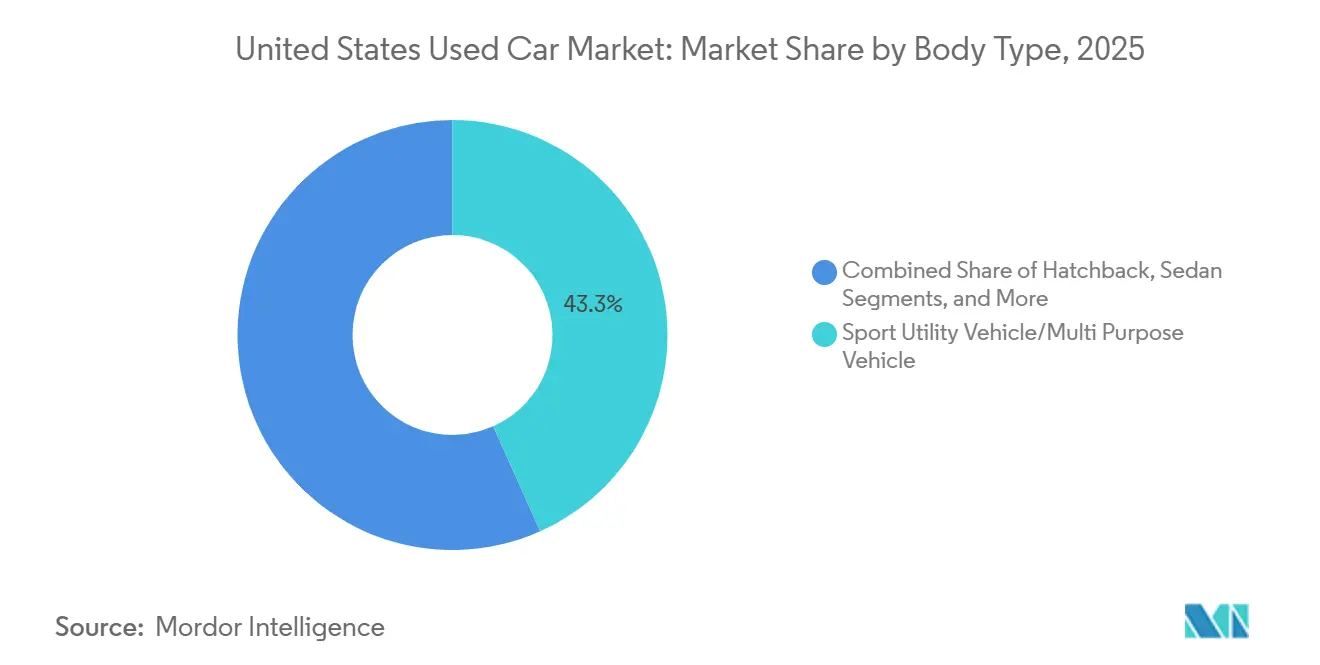
- Por tipo de carrocería, los vehículos utilitarios deportivos (SUV) y los crossovers capturaron el 43.27 % del tamaño del mercado de automóviles usados de Estados Unidos en 2025 y están creciendo a una CAGR del 7.25 % hasta 2031.
- Por canal de venta, el segmento offline capturó el 66.51% del volumen total, mientras que se prevé que las transacciones online crezcan a una CAGR del 7.19% hasta 2031.
- Por estado, California lideró con una participación en los ingresos del 24.17 % en 2025; Texas es el estado con el crecimiento más rápido, con una CAGR del 7.34 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de autos usados en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los precios de los vehículos nuevos | + 0.7% | Nacional, con mayor impacto en California, Texas y Florida. | Mediano plazo (2-4 años) |
| Expansión de los programas de vehículos usados certificados (CPO) | + 0.6% | Nacional, concentrado en redes de distribuidores organizados | Largo plazo (≥ 4 años) |
| Crédito IRA USD 4k para vehículos eléctricos usados que impulsa la demanda secundaria de vehículos eléctricos | + 0.5% | Adopción temprana nacional en California, Washington y Nueva York | Corto plazo (≤ 2 años) |
| Los ciclos de suscripción a reventa de OEM impulsan la oferta de modelos recientes | + 0.3% | Mercados piloto nacionales en las principales áreas metropolitanas | Largo plazo (≥ 4 años) |
| Los motores de precios dinámicos impulsados por IA aumentan la rentabilidad de los distribuidores | + 0.2% | Adopción nacional más rápida en redes de distribuidores organizados | Mediano plazo (2-4 años) |
| Logística de entrega a domicilio construida por el concesionario | + 0.1% | Nacional, concentrado en mercados urbanos y suburbanos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de los precios de los vehículos nuevos impulsa a los compradores que buscan valor
El precio promedio de transacción de autos nuevos alcanzó los USD 48,841 en julio de 2025, pero el pago mensual típico ahora supera los USD 700, lo que lleva a muchos compradores primerizos al mercado de autos usados en Estados Unidos. Los saldos de préstamos para autos usados promediaron USD 26,795 a mediados de 2025, lo que ofrece a los compradores que buscan valor una alternativa viable cuando el crédito es limitado. La brecha de asequibilidad es mayor en California, Nueva York e Illinois, donde los costos de vivienda magnifican la carga del pago de un auto nuevo. Los concesionarios informan que los compradores que antes consideraban sedanes nuevos de gama de entrada se están inclinando por crossovers de tres años, lo que aumenta la demanda de inventario de modelos más recientes. Es poco probable que se alcance la paridad de precios antes de 2027 porque los fabricantes de automóviles continúan priorizando las camionetas y los vehículos utilitarios deportivos (SUV) rentables. La divulgación del cuarto trimestre de 2024 de AutoNation mostró que la ganancia bruta de los vehículos usados aumentó un 14%, lo que demuestra que la disciplina en el abastecimiento y el reacondicionamiento mantienen el margen incluso cuando las transacciones se ralentizan. [1] AutoNation Inc., “Formulario 10-K del cuarto trimestre de 2024”, autonation.com.
Expansión de los programas de vehículos usados certificados
El inventario de vehículos usados certificados respaldado por el fabricante ahora cubre una gama más amplia de modelos luego de que Toyota logró una participación del 80% de los concesionarios y observó que el 40% de los clientes de vehículos usados certificados se convierten en un Toyota nuevo dentro de cuatro años. [2] Toyota Motor Sales USA, “Toyota Certified Used Vehicle Program”, toyota.com. Los concesionarios que invierten en el reacondicionamiento en el sitio obtienen mayores ganancias brutas iniciales y futuras conversiones de autos nuevos, creando un círculo virtuoso de margen. Cox Automotive señaló que las ventas de vehículos usados certificados superaron el volumen general de usados en 2024, lo que confirma la fuerte disposición del comprador a pagar por la tranquilidad de la garantía. [3] Cox Automotive, “CPO Market Insights 2024”, coxautoinc.com. La iniciativa Precision Used de Acura y ofertas similares de marcas convencionales generan ingresos por servicios vinculados a la garantía y fortalecen los flujos de ganancias de los concesionarios. El apoyo de marketing del fabricante y las tasas de financiamiento más bajas brindan a las tiendas franquiciadas ventajas de costos que los independientes no pueden igualar. A medida que se extiende la cobertura de la garantía, los compradores ven menos riesgo en los vehículos más antiguos, lo que mantiene el volumen a pesar de los cargos de interés más altos.
Crédito IRA USD 4,000 para vehículos eléctricos usados que impulsa la demanda secundaria de vehículos eléctricos
La Ley de Reducción de la Inflación introdujo un crédito de 4,000 USD para vehículos eléctricos usados que cumplieran los requisitos y tuvieran un precio igual o inferior a 25 000 USD en el mercado de autos usados de Estados Unidos, lo que generó más de 15 000 transferencias en el punto de venta para mayo de 2024. Los datos recurrentes del sector automotriz muestran que los precios de los vehículos eléctricos usados cayeron un 25 % interanual en 2024, lo que sitúa a muchos modelos justo dentro del límite del crédito. Aunque el Congreso derogó el incentivo con efecto a partir de octubre de 2025, los concesionarios están ofreciendo descuentos en el inventario anterior a la fecha límite para mantener el impulso. La venta de la flota de 20 000 vehículos eléctricos de Hertz en enero de 2024 impulsó aún más la oferta y familiarizó a los compradores con presupuestos ajustados con la propiedad de vehículos eléctricos. Incluso sin el crédito, los menores gastos en combustible y mantenimiento mantienen el costo total de propiedad favorable.
Los ciclos de suscripción a reventa de OEM impulsan la oferta de modelos recientes
Los fabricantes de automóviles están implementando programas piloto de suscripción que permiten devolver los vehículos a los concesionarios tras periodos cortos en el mercado de autos usados de Estados Unidos, lo que añade inventario con bajo kilometraje y menos de dos años de antigüedad. El Volkswagen Flex en Atlanta ejemplifica este modelo, creando flujos de suministro predecibles y alcanzando precios de reventa superiores. Los concesionarios que utilizan plataformas de software como Loopit reportan una rotación más rápida, ya que los autos de suscripción cuentan con un historial de servicio completo y requieren un reacondicionamiento mínimo. Este sistema reduce el riesgo de valor residual para las entidades cautivas al vender las unidades a precios de mercado en lugar de absorber las depreciaciones al final del contrato de arrendamiento. Los centros urbanos con poblaciones jóvenes y de alta movilidad serán los primeros en beneficiarse.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Entorno de tasas de interés más altas | -0.7% | Impacto nacional desproporcionado en los mercados de menores ingresos | Corto plazo (≤ 2 años) |
| Escasez pospandémica | -0.4% | Nacional, concentrado en segmentos de vehículos premium | Mediano plazo (2-4 años) |
| Normalización de los precios de las subastas mayoristas | -0.3% | Nacional, que afecta a todos los canales de adquisición de distribuidores | Corto plazo (≤ 2 años) |
| Normas estatales sobre el derecho a reparar datos | -0.1% | Nacional, con variaciones de implementación según el estado | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Un entorno de tasas de interés más altas frena la asequibilidad
En el tercer trimestre de 2025, el pago mensual promedio de préstamos para vehículos usados en Estados Unidos fue de aproximadamente USD 538, según datos publicados por TransUnion, lo que refleja mayores costos de endeudamiento en un contexto de aumento en las tasas de interés. Las tasas de morosidad para préstamos para automóviles (con más de 60 días de atraso) rondaron el 1.45%, ligeramente por encima de la del año anterior, lo que muestra una presión moderada sobre el desempeño crediticio. Los prestatarios subprime enfrentaron tasas de interés más altas que los prestatarios prime, lo que contribuyó a los desafíos de asequibilidad. En general, los prestamistas mantuvieron estándares crediticios más estrictos, exigiendo pagos iniciales mayores y ratios préstamo-valor más bajos. Dado que la Reserva Federal mantiene elevadas las tasas de interés oficiales, se espera que los costos de endeudamiento se mantengan altos hasta 2026, lo que limitará el alivio para los consumidores.
Escasez de arrendamientos de entre 0 y 4 años tras la pandemia
En 2024, Estados Unidos registró una oferta de vehículos fuera de arrendamiento de alrededor de 2.8 millones de unidades, una caída significativa con respecto a los aproximadamente 4.4 millones de unidades de 2019. Esta disminución subraya las repercusiones de las interrupciones de la producción experimentadas durante 2020-2021. La penetración del arrendamiento en Estados Unidos disminuyó de aproximadamente el 30 % de las ventas de vehículos nuevos en 2019 al 22 % en 2024. Este cambio ha reducido la disponibilidad de vehículos usados de modelo reciente y alto margen de beneficio, que normalmente se venden rápidamente en los concesionarios. Para reforzar su inventario, los concesionarios han recurrido más a vehículos de flota de alquiler y a intercambios directos de los consumidores. Sin embargo, estas alternativas tienden a ser más antiguas y a menudo requieren un reacondicionamiento extenso. Dada la recuperación en curso en la producción de vehículos nuevos y las actividades de arrendamiento, los expertos predicen que la oferta fuera de arrendamiento no recuperará las cifras previas a la pandemia hasta la segunda mitad de la década.
Análisis de segmento
Por tipo de proveedor: Los distribuidores organizados amplían su ventaja sobre los independientes
Los concesionarios organizados controlaban el 51.27 % del mercado de coches usados en Estados Unidos en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.41 % hasta 2031, a medida que la escala permite la compra a granel y la rápida implementación de tecnología. PriceVantage quintuplicó la rotación de inventario para los primeros usuarios, lo que ilustra las ganancias basadas en datos. Lithia Motors vendió 84,251 3 unidades usadas en el tercer trimestre de 2024 y elevó el precio bruto por unidad a 2,115 USD. Los grupos de franquicias amortizan los costes de software en muchas sucursales y se benefician de tipos de interés más bajos para el plan de planta. Los concesionarios independientes, que aún gestionan el 48.73 % del volumen, se enfrentan a una compresión de márgenes a medida que la transparencia en línea reduce el margen de maniobra en los precios. Muchos deben recurrir a la financiación "compre aquí, pague aquí", que conlleva un mayor riesgo de impago, lo que limita el capital para las actualizaciones digitales.
La consolidación continúa: AutoNation, Penske y Sonic incorporaron múltiples techos en 2024, y el capital privado se mantiene activo. Los grandes grupos asocian productos de finanzas y seguros (F&I) al 75-80% de sus transacciones, lo que aumenta el beneficio unitario entre 1,500 y 2,000 USD. Los independientes gestionan cerca del 50%, lo que amplía la brecha de beneficios. Con márgenes reducidos y costes de reconversión en aumento, los grupos pequeños venden o se asocian cada vez más con redes más grandes que pueden ampliar su infraestructura tecnológica y logística.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de combustible: el impulso de la electricidad a batería supera el legado de la combustión
Los vehículos de gasolina aún representaban el 84.28 % del mercado estadounidense de autos usados en 2025; sin embargo, las unidades eléctricas de batería están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.78 % hasta 2031. Recurrent Auto registró una disminución del 25 % en los precios de los vehículos eléctricos usados durante 2024, situando muchos modelos en el rango de 25 000 a 28 000 USD. El Tesoro registró 15 000 transacciones de crédito para vehículos eléctricos usados hasta mayo de 2024, antes de la derogación del incentivo. La liquidación de 20 000 vehículos eléctricos por parte de Hertz a principios de 2024 amplió la oferta y normalizó las negociaciones para la reventa. Aunque el crédito finalizó, los menores costos de energía y mantenimiento mantienen el interés, especialmente en las áreas metropolitanas costeras con redes de carga consolidadas.
La demanda de híbridos crece modestamente a medida que los compradores buscan eficiencia sin preocuparse por la autonomía, mientras que la cuota de mercado de los diésel se reduce debido al endurecimiento de las normas sobre emisiones. La depreciación del Tesla Model 3 se redujo frente a sus homólogos de gasolina en 2024, lo que indica una estabilización de los márgenes residuales que incentiva a los compradores secundarios. Los concesionarios comercializan calculadoras de ahorro de combustible de por vida para compensar las mayores tasas de financiación, y las garantías de batería de ocho años de los fabricantes alivian las preocupaciones sobre la durabilidad. Factores externos, como los mandatos estatales de vehículos de cero emisiones, mantendrán la cuota de mercado de los eléctricos en alza.
Por tipo de carrocería: la supremacía de los SUV y los crossovers no muestra signos de desaceleración
Los vehículos utilitarios deportivos (SUV/MPV) captaron el 43.27 % de las transacciones en 2025 y se expanden a una tasa de crecimiento anual compuesta (TCAC) del 7.25 %, superando con creces el estancamiento de los sedanes. Los SUV compactos, como el Honda CR-V y el Toyota RAV4, se venden con un sobreprecio del 10 % al 15 % respecto a los sedanes de la misma antigüedad. Los fabricantes de automóviles descontinuaron gradualmente varias marcas de automóviles de pasajeros, lo que limitó la oferta de sedanes y empujó a los compradores hacia las camionetas ligeras. Las camionetas pickup mantienen un sólido valor residual, impulsadas por la demanda de contratistas y pequeñas empresas; una Ford F-150 de tres años puede conservar entre el 60 % y el 65 % de su valor original.
Los hatchbacks tienen un atractivo nicho en los núcleos urbanos, pero se enfrentan a una pérdida de cuota de mercado, ya que los crossovers subcompactos ofrecen una economía de consumo similar con asientos más altos. Las furgonetas, lideradas por Ford Transit y Ram ProMaster, se benefician de la expansión de las entregas de última milla y giran más rápido que los vehículos de pasajeros. Las preferencias por tipo de carrocería parecen perdurar hasta 2031, dadas las prioridades de los vehículos utilitarios familiares y la preferencia de los fabricantes de equipos originales por las camionetas y los crossovers.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de venta: el comercio online crece rápidamente, el híbrido se convierte en la norma
Los establecimientos físicos representaron el 66.51 % de las ventas en 2025, mientras que los canales en línea crecen a una tasa anual del 7.19 %. Carvana vendió 108 651 unidades minoristas en el tercer trimestre de 2024, un aumento interanual del 34 %, con una utilidad bruta por vehículo de 7,427 USD tras la integración de las tiendas ADESA. CarMax registró una disminución del 6.3 % en las ventas de unidades comparables en tiendas en el segundo trimestre fiscal de 2025, a pesar de que el 30 % de las operaciones se realizaron en formato digital, lo que pone de manifiesto la presión competitiva. Las empresas exclusivamente online Vroom y Shift se retiraron en 2023, lo que demuestra que los clientes aún prefieren opciones de inspección física.
Los concesionarios franquiciados ahora combinan la financiación digital y la firma de documentos a domicilio con las experiencias en las salas de exposición, creando una base omnicanal. Los concesionarios independientes tienen dificultades para financiar el transporte y la tecnología de titulación necesarios para las entregas a nivel estatal. Los compradores más jóvenes muestran la mayor preferencia en línea, lo que sugiere un aumento continuo de la cuota de mercado. Sin embargo, la comodidad del intercambio y la entrega en el mismo día siguen siendo puntos fuertes en el mercado offline.
Análisis geográfico
La participación del 24.17% de California se debe a la escala poblacional y a los estrictos mandatos de aire limpio que aceleran la renovación de la flota. Advanced Clean Cars II exige una penetración de cero emisiones del 35% para 2026, lo que provoca una avalancha de intercambios de gasolina que podría reducir los residuos a corto plazo. Los concesionarios de Los Ángeles y el Área de la Bahía indican que los vehículos utilitarios deportivos (SUV) se venden entre un 20% y un 30% más rápido que los sedanes. Texas, con una tasa de crecimiento anual compuesta (TCAC) prevista del 7.34%, se beneficia de regulaciones más flexibles y de una mayor afluencia de población; sus concesionarios venden cómodamente camionetas pickup de mayor kilometraje que tendrían dificultades en regiones con restricciones de emisiones.
Florida atrae a compradores atraídos por las ventajas fiscales y el empleo turístico durante todo el año. Tampa y Orlando muestran una fuerte demanda de vehículos utilitarios deportivos (SUV) adecuados para viajes familiares y remolque. El Triángulo de Investigación de Carolina del Norte impulsa las ventas de modelos recientes mediante la contratación de personal en los sectores tecnológico y farmacéutico. Nueva York e Illinois se quedan atrás debido a la migración al extranjero y a las mayores cargas fiscales que limitan la renta disponible.
Pensilvania y Ohio enfrentan las limitaciones del Cinturón Industrial, pero Georgia aprovecha la industria logística de Atlanta para sostener un crecimiento de un dígito medio. El estado de Washington aprovecha los salarios de alta tecnología y una estructura fiscal favorable para impulsar la demanda de vehículos eléctricos. El resto de Estados Unidos crece a un ritmo más lento debido a la escasa población y la limitada cobertura logística. Persisten las disparidades de precios: un Honda CR-V de tres años cuesta entre 28,000 y 30,000 dólares en las áreas metropolitanas costeras, pero entre 25,000 y 27,000 dólares en Texas, lo que refleja diferentes presiones de demanda y costos de cumplimiento.
Panorama competitivo
La venta minorista de vehículos usados sigue fragmentada; ninguna empresa supera el 3% del volumen nacional, pero la consolidación se está acelerando. Lithia Motors, AutoNation y Penske añadieron techos en 2024, aprovechando su escala para negociar mejores precios al por mayor y distribuir los costos tecnológicos. El cumplimiento normativo, en particular la legislación estatal sobre el derecho a la reparación en Massachusetts, Maine y Nueva York, está aumentando las barreras de entrada para los concesionarios más pequeños que carecen del capital para invertir en herramientas de diagnóstico y sistemas de acceso a datos, lo que concentra aún más la cuota de mercado entre los vendedores organizados.
La producción mayorista digital de 1 millón de vehículos de ACV Auctions en 2024 redujo los costos de compra y el tiempo de viaje para las tiendas más pequeñas, reduciendo las tarifas de subasta tradicionales. La tecnología distingue a los ganadores: la fijación de precios por IA, la optimización logística y las tasas de cierre remotas de F&I ofrecen ganancias de margen que los concesionarios independientes encuentran difíciles de igualar. Los mandatos estatales de derecho a reparación aumentan los requisitos de capital para el cumplimiento, lo que impulsa a los concesionarios más pequeños a la venta o el cierre. El capital privado continúa financiando estrategias de consolidación, anticipando sinergias en software, datos y financiación.
Existen oportunidades de espacios en blanco en los mercados rurales desatendidos por los grandes grupos de concesionarios, en la recomercialización de flotas comerciales donde los vehículos se venden directamente a pequeñas empresas y en los circuitos de suscripción a reventa que generan inventarios más nuevos con registros de servicio completos.
Líderes de la industria de autos usados de Estados Unidos
CarMax, Inc.
CarBravo
Carvana Co.
AutoNación Inc.
sonic automotriz inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2025: AutoNation adquirió Groove Ford y Groove Mazda en Colorado, sumando USD 219 millones en ingresos anuales y ampliando su presencia en el estado a 22 concesionarias.
- Marzo de 2025: Carvana adquirió una franquicia de Stellantis, otorgándole derechos directos de CPO y acceso a subastas cerradas para diversificar sus canales de inventario.
- Febrero de 2025: ADESA amplió su plataforma mayorista mejorada con inteligencia artificial, ADESA Clear, ofreciendo informes de condición más completos y orientación sobre precios adaptable a los clientes distribuidores.
Alcance y metodología
Un automóvil usado es uno que anteriormente ha sido propiedad de uno o más propietarios minoristas. También se le conoce como vehículo seminuevo o coche de segunda mano. Los automóviles usados se venden en una variedad de ubicaciones, que incluyen franquicias y concesionarios de automóviles independientes, empresas de alquiler de automóviles, concesionarios Compre aquí pague aquí, oficinas de arrendamiento, subastas y ventas privadas.
El mercado de automóviles usados de Estados Unidos se ha segmentado por tipo de proveedor, tipo de combustible, tipo de carrocería y canal de ventas.
El mercado de automóviles usados de Estados Unidos se ha segmentado por tipo de proveedor, tipo de combustible, tipo de carrocería y canal de ventas. Por tipo de proveedor, el mercado está segmentado en organizado y no organizado. Por tipo de combustible, el mercado está segmentado en gasolina, diésel y otros. Por tipo de carrocería, el mercado está segmentado en Hatchback, Sedan, Sport Utility Vehicle y Multi-Purpose Vehicle. Por Canal de Venta, el mercado está segmentado en Online y Offline. El informe cubre el tamaño del mercado y el valor previsto (miles de millones de dólares) para todos los segmentos anteriores.
Por tipo de proveedor
| Organizado |
| desorganizado |
Por tipo de combustible
| Gasolina |
| Diesel |
| Híbrido |
| Batería eléctrica |
Por tipo de cuerpo
| Hatchback |
| Sedán |
| Vehículo utilitario deportivo (SUV)/vehículo multiusos (MPV) |
| Camioneta y furgoneta |
Por canal de ventas
| Sin publicar |
| Online |
por Estado
| California |
| Texas |
| confían en nosotros |
| New York |
| Illinois |
| Pennsylvania |
| Ohio |
| Georgia |
| North Carolina |
| Washington |
| Resto de Estados Unidos |
| Por tipo de proveedor | Organizado |
| desorganizado | |
| Por tipo de combustible | Gasolina |
| Diesel | |
| Híbrido | |
| Batería eléctrica | |
| Por tipo de cuerpo | Hatchback |
| Sedán | |
| Vehículo utilitario deportivo (SUV)/vehículo multiusos (MPV) | |
| Camioneta y furgoneta | |
| Por canal de ventas | Sin publicar |
| Online | |
| por Estado | California |
| Texas | |
| confían en nosotros | |
| New York | |
| Illinois | |
| Pennsylvania | |
| Ohio | |
| Georgia | |
| North Carolina | |
| Washington | |
| Resto de Estados Unidos |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué factores impulsan el rápido crecimiento de los modelos eléctricos de batería?
La disminución de precios, una cobertura de carga más amplia y la exposición temprana a las ventas de flotas de alquiler están impulsando la demanda de vehículos eléctricos usados, incluso después de la derogación del crédito fiscal federal.
¿Por qué los grupos de distribuidores organizados están ganando participación?
La escala permite a estos grupos implementar precios de IA, entregas a nivel nacional y financiamiento omnicanal, lo que mejora la rotación de inventario y el alcance de los clientes.
¿Qué estados muestran las trayectorias de crecimiento más rápidas?
Texas, Florida y Carolina del Norte lideran el crecimiento debido al flujo de población, tarifas más bajas y normas de emisiones más flexibles.
¿Cómo afectan las altas tasas de interés al mercado?
Las tasas superiores al 16% han elevado los pagos mensuales promedio a más de USD 500, lo que empuja a muchos compradores a optar por vehículos usados certificados con una cobertura de garantía más prolongada.
¿Cuáles son las perspectivas para las ventas de autos usados en línea?
Los canales en línea están aumentando a una tasa compuesta anual del 7.19 % a medida que la entrega a domicilio, el papeleo digital y la financiación virtual se convierten en partes estándar de la experiencia de compra.


