

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
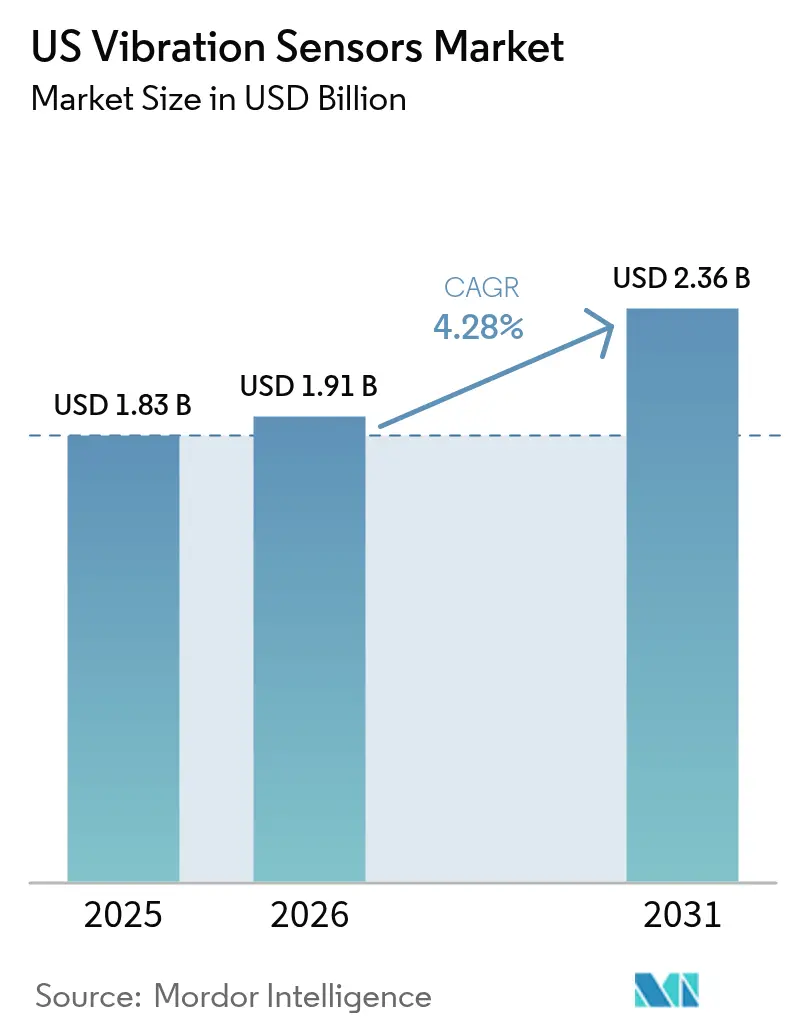
| Tamaño del mercado (2026) | USD 1.91 mil millones |
| Tamaño del mercado (2031) | USD 2.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.28% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores de vibración en EE. UU. por Mordor Intelligence
El tamaño del mercado estadounidense de sensores de vibración se valoró en 1.83 millones de dólares en 2025 y se estima que crecerá de 1.91 millones de dólares en 2026 a 2.36 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.28 % durante el período de pronóstico (2026-2031). El mercado estadounidense de sensores de vibración está evolucionando desde una expansión de volumen hacia una creación de valor impulsada por la tecnología, a medida que los usuarios finales adoptan la inteligencia artificial de borde, la conectividad inalámbrica y las prácticas de la Industria 4.0. La adopción de análisis predictivos, las presiones de cumplimiento de las normas OSHA y API, y la necesidad de limitar los tiempos de inactividad no planificados sustentan un crecimiento constante de la demanda. Los nodos inalámbricos, los diseños de recolección de energía y los acelerómetros basados en MEMS amplían las opciones de implementación en activos industriales obsoletos. Los proveedores se diferencian mediante soluciones integradas que combinan hardware con análisis en la nube, a la vez que forman alianzas en ecosistemas para abordar los desafíos de ciberseguridad e integración de sistemas heredados.
Conclusiones clave del informe
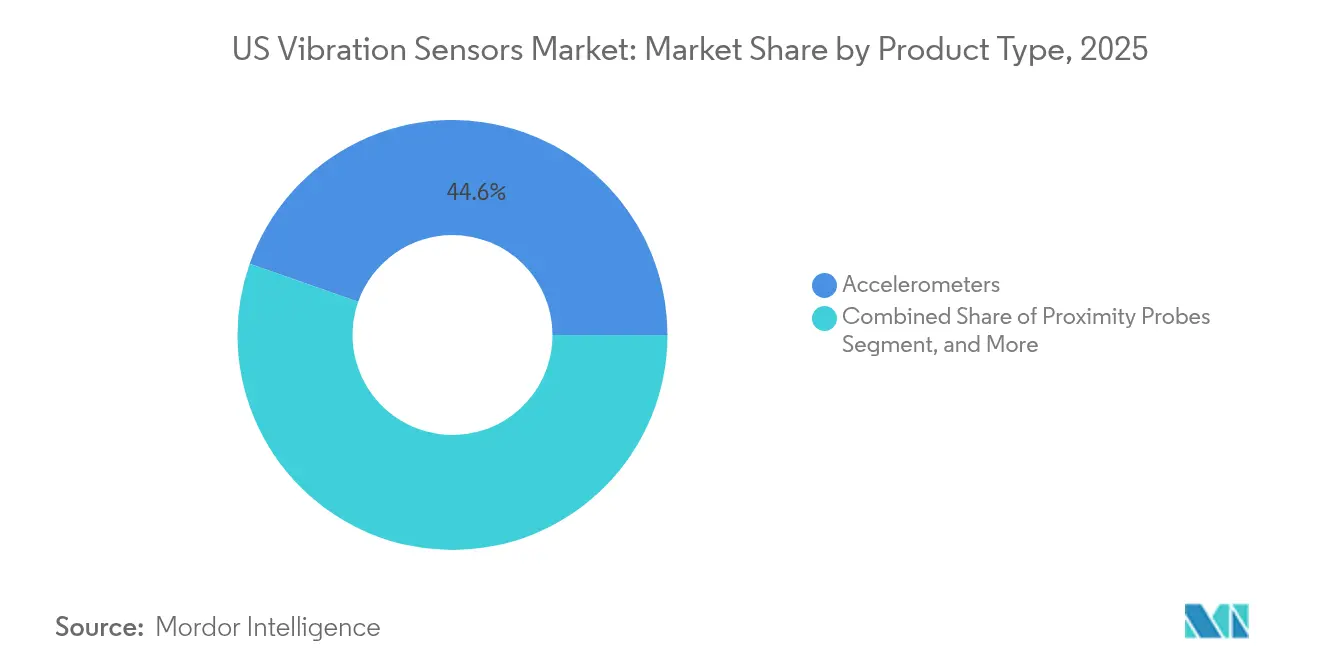
- Por tipo de producto, los acelerómetros representaron el 44.62 % de la participación de mercado de sensores de vibración de Estados Unidos en 2025, mientras que se proyecta que los sensores de velocidad crecerán a una CAGR del 7.43 % hasta 2031.
- Por tecnología de sensores, los sistemas digitales cableados representaron el 60.72 % de los ingresos en 2025; se prevé que las soluciones inalámbricas se expandan a una CAGR del 8.78 % hasta 2031.
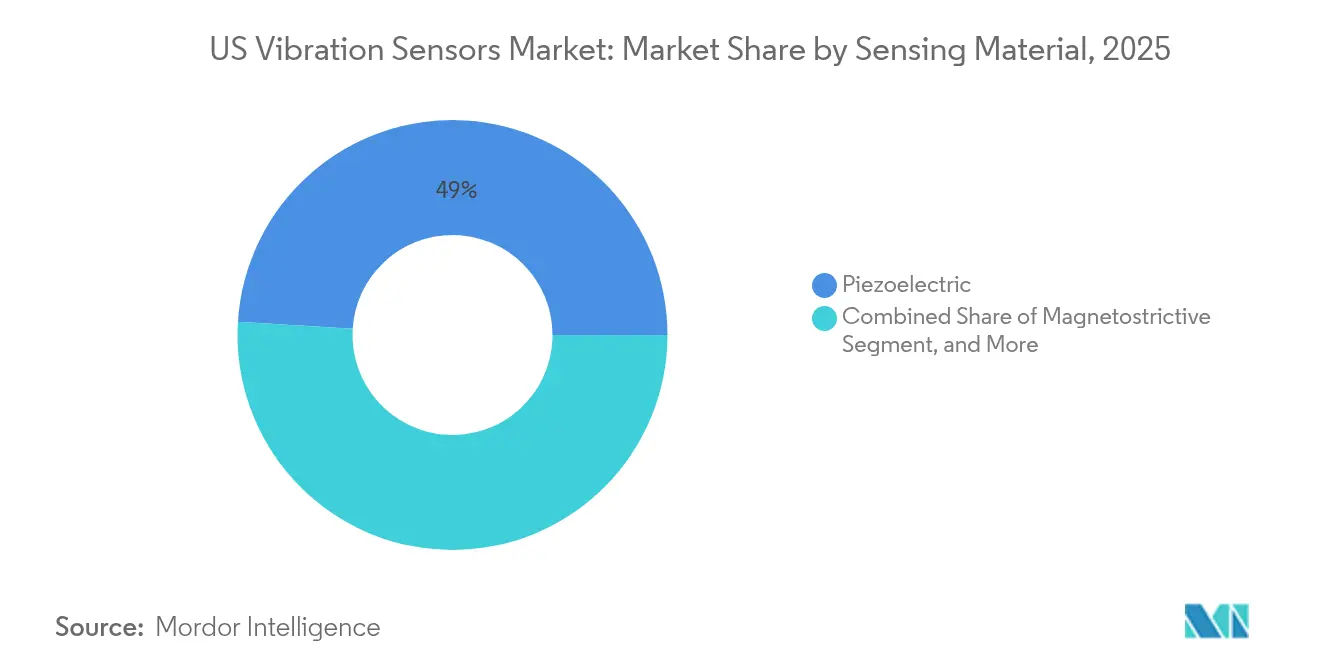
- En cuanto al material de detección, los sensores piezoeléctricos representaron el 49.02 % del tamaño del mercado de sensores de vibración de Estados Unidos en 2025, mientras que se espera que los dispositivos MEMS avancen a una CAGR del 8.21 %.
- Por industria de usuario final, el petróleo y el gas lideraron con una participación de ingresos del 21.52 % en 2025, mientras que se prevé que la generación de energía registre la CAGR más alta, un 6.63 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de sensores de vibración en EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de programas de mantenimiento predictivo | + 1.2% | Global, con concentración en los corredores industriales de EE. UU. | Mediano plazo (2-4 años) |
| Los nodos de vibración inalámbricos habilitados para IIoT están ganando terreno | + 0.9% | Cinturón manufacturero de EE. UU., corredor energético de Texas | Corto plazo (≤ 2 años) |
| Aceleración de la adopción de acelerómetros de bajo coste basados en MEMS | + 0.7% | Nacional, con avances tempranos en los clústeres automotrices | Mediano plazo (2-4 años) |
| Presiones de cumplimiento de OSHA y API en industrias peligrosas | + 0.6% | Costa del Golfo, regiones de los Apalaches, refinerías de California | Largo plazo (≥ 4 años) |
| Análisis de inteligencia artificial de borde que liberan nuevos grupos de valor | + 0.5% | Silicon Valley, corredor tecnológico de Boston, Austin | Corto plazo (≤ 2 años) |
| La electrificación de vehículos impulsa la detección de vibraciones de alta frecuencia | + 0.4% | Regiones automotrices del sureste de Detroit, California | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de programas de mantenimiento predictivo
Los costos por tiempo de inactividad no planificado superan los 50 mil millones de dólares anuales en la industria manufacturera estadounidense, lo que impulsa un cambio de las estrategias de mantenimiento basadas en el tiempo a las basadas en la condición. Muchas plantas ahora implementan monitoreo continuo de vibraciones que detecta el desgaste y la desalineación de los rodamientos de forma temprana, extendiendo la vida útil de los activos hasta en un 30% y reduciendo el inventario de repuestos. El aprendizaje automático aplicado a datos espectrales identifica anomalías que los analistas humanos pueden pasar por alto, especialmente en instalaciones con máquinas que interactúan entre sí. Los operadores de parques eólicos que utilizan estas herramientas han evitado pérdidas de producción por valor de 4 a 5 millones de euros (4.3 a 5.4 millones de dólares) al predecir fallas en las cajas de engranajes. [1] AspenTech, “Mantenimiento predictivo en turbinas eólicas”, aspentech.com El éxito de la adopción temprana está acelerando implementaciones más amplias en plantas de automoción, metalurgia y procesamiento de alimentos. [2] IBM, “Estudio sobre el costo del tiempo de inactividad no planificado”, ibm.com
Los nodos de vibración inalámbricos habilitados para IIoT ganan terreno
El monitoreo inalámbrico elimina el enrutamiento de cables y permite la cobertura de activos que antes se consideraban inaccesibles. Las redes LoRaWAN transmiten datos a más de 15 kilómetros, lo que ha demostrado su eficacia en la detección ambiental remota. [3] LoRa Alliance, “Redes IoT de largo alcance”, iot.org Los dispositivos de recolección de energía alimentados por vibración o calor ambiental eliminan la necesidad de cambiar baterías, lo que resuelve las barreras de costos anteriores. El sensor Ranger Pro de Baker Hughes, aprobado para áreas peligrosas globales, proporciona un modelo para los operadores de petróleo y gas que buscan el monitoreo de condiciones en toda la empresa. Los cortos tiempos de implementación se ajustan a las ventanas de mantenimiento programadas, lo que permite cálculos rápidos del retorno de la inversión.
Aceleración de la adopción de acelerómetros de bajo coste basados en MEMS
Los acelerómetros MEMS ahora cuestan menos de 10 USD por unidad, pero alcanzan un rendimiento acústico que antes estaba limitado a dispositivos piezoeléctricos con precios cinco a diez veces superiores. Las mejoras en el micromaquinado de silicio permiten estructuras de alta relación de aspecto que aumentan la sensibilidad a la vez que mantienen la robustez. Los fabricantes de equipos originales (OEM) de vehículos eléctricos especifican sensores MEMS para capturar señales de vibración de alta frecuencia, cruciales para la integridad de las baterías y el control de motores. La línea MEMS de bucle cerrado de alta temperatura de TDK amplía su rango operativo viable más allá de los 175 °C, abriendo nuevas posibilidades para aplicaciones en turbinas de gas y geotermia. A medida que aumenta el volumen, la adopción de MEMS se extiende a los sectores médico, de semiconductores y de automatización de edificios.
Presiones de cumplimiento de OSHA y API en industrias peligrosas
La ampliación de las citaciones de OSHA caso por caso, además de los mandatos API 670 para equipos rotativos, impulsa la monitorización continua de bombas, compresores y turbinas. Las multas, las reparaciones y el tiempo de inactividad pueden superar el millón de dólares por incidente, lo que convierte a los sensores de vibración en una inversión para la mitigación de riesgos. Los diseños intrínsecamente seguros, clasificados para zonas de Clase I División 1, cumplen con las estrictas normas de limitación de energía y admiten la programación a través del cristal, lo que evita la apertura de la carcasa. Los programas de cumplimiento normativo suelen integrar los sensores con paneles de control en la nube que documentan los registros de auditoría para aseguradoras y organismos reguladores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Problemas de integración con maquinaria heredada | -0.8% | Regiones manufactureras del Cinturón del Óxido, refinerías envejecidas | Mediano plazo (2-4 años) |
| Escasez de sensores intrínsecamente seguros para zonas de Clase I/División II | -0.6% | Complejos petroquímicos y regiones mineras de la Costa del Golfo | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad derivados de los sensores conectados | -0.4% | Infraestructura crítica nacional | Largo plazo (≥ 4 años) |
| Volatilidad de la cadena de suministro en materiales piezocerámicos | -0.3% | Impacto global, concentrado en la fabricación de alta tecnología | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Problemas de integración con maquinaria heredada
Muchas instalaciones dependen de equipos fabricados hace décadas sin soportes de sensor ni puertos de comunicación estandarizados. La modernización puede costar de tres a cinco veces más que instalar sensores en equipos nuevos. Los efectos de resonancia en estructuras antiguas dificultan la fidelidad de la señal y exigen accesorios personalizados que aumentan las horas de trabajo. Varias generaciones de protocolos propietarios requieren puertas de enlace que incrementan la inversión de capital y la exposición a la ciberseguridad. La plataforma Voyager4 de Analog Devices ofrece montaje adaptativo e inteligencia artificial en el nodo para superar estos obstáculos, aunque la sensibilidad al precio ralentiza su adopción.
Escasez de sensores intrínsecamente seguros para zonas de clase I/división II
Los ciclos de certificación duran entre 18 y 24 meses, lo que limita la disponibilidad de dispositivos aprobados. Requisitos de diseño como circuitos limitadores de energía aumentan los precios unitarios hasta en un 400 % en comparación con los modelos de uso general, lo que sobrecarga los presupuestos de los proyectos. Las paradas de producción en la industria petroquímica se han estancado debido a la acumulación de pedidos de sensores calificados, lo que obligó a reprogramar las inspecciones. Los registradores portátiles intrínsecamente seguros para minas de carbón muestran innovación, pero los volúmenes de producción siguen siendo insuficientes para mitigar el riesgo de suministro. Los operadores consideran la contratación dual y contratos a largo plazo para garantizar la continuidad del suministro.
Análisis de segmento
Por tipo de producto: Los acelerómetros lideran la transformación industrial
Los acelerómetros representaron el 44.62 % de los envíos de 2025, lo que destaca su versatilidad en todos los rangos de frecuencia. Los sensores de velocidad registran la tasa de crecimiento anual compuesta (TCAC) más alta, con un 7.43 %, ya que detectan con mayor rapidez fallas de baja frecuencia en grandes equipos rotativos. Los dispositivos multiparamétricos combinan aceleración, velocidad y temperatura para simplificar la instalación y reducir el coste total de propiedad. Analog Devices integra IA de borde en estos paquetes, lo que permite la clasificación de fallas en el nodo, optimizando el ancho de banda de la red. El creciente uso de la detección de velocidad en plantas hidroeléctricas y de pulpa y papel impulsa la diversificación de ingresos en el mercado estadounidense de sensores de vibración.
El segundo motor de crecimiento reside en la expansión de las pruebas de neumáticos y cajas de cambios, donde los acelerómetros triaxiales rastrean las cargas dinámicas compuestas. Las sondas de proximidad, aunque especializadas, siguen siendo indispensables en aplicaciones de turbinas sin contacto. Los tacómetros conservan su valor como instrumentos de referencia para el análisis de pedidos en variadores de velocidad. A medida que las plantas se digitalizan, las plataformas de análisis de estado de activos procesan datos de todo tipo de productos, lo que genera comisiones por servicio que aumentan los márgenes de beneficio del hardware y fortalecen los vínculos entre proveedores y clientes en el mercado estadounidense de sensores de vibración.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por Sensor Technology: Las soluciones inalámbricas aumentan a pesar del dominio de las tecnologías cableadas
Los sistemas digitales cableados generaron el 60.72 % de los ingresos de 2025 gracias a su fiabilidad comprobada y a las bandejas de cables existentes. Sin embargo, los nodos inalámbricos crecen un 8.78 % anual a medida que mejoran la duración de la batería y la resiliencia de la radio. LoRaWAN alcanza un alcance kilométrico en puertas de enlace individuales, lo que facilita la instalación de parques solares distribuidos. Las arquitecturas híbridas de alimentación e inalámbricas aparecen en las salas blancas farmacéuticas, donde el tiempo de actividad y el control de la contaminación son fundamentales. La recolección de energía aborda los problemas de mantenimiento y amplía los casos de uso, como los hornos rotatorios, donde los anillos colectores aumentan el coste y la complejidad.
Las funciones de diodo de datos y el cifrado AES-256 mitigan las preocupaciones de ciberseguridad que antes favorecían las configuraciones cableadas. Las actualizaciones inalámbricas de firmware permiten a los operadores corregir vulnerabilidades sin acceso físico. La estandarización según las normas ISA100 e IEC 62938 promueve la interoperabilidad entre proveedores, ampliando el ecosistema del mercado estadounidense de sensores de vibración.
Al detectar material/principio: la tecnología MEMS desafía el dominio piezoeléctrico
Los cristales piezoeléctricos mantuvieron una cuota de mercado del 49.02 % en 2025 gracias a su tolerancia a altas temperaturas y a sus bajos niveles de ruido, ideales para aplicaciones aeroespaciales y energéticas. La cerámica sin plomo está ganando terreno para cumplir con las directivas ambientales, lo que reduce el riesgo regulatorio futuro. Los acelerómetros MEMS crecen un 8.21 % anual, impulsados por las cadenas de suministro de teléfonos inteligentes que reducen los costes a la vez que financian la I+D para lograr robustez industrial. Los dispositivos MEMS de carburo de silicio ahora toleran vapores químicos agresivos y temperaturas superiores a 200 °C, lo que amplía su uso en reactores químicos.
Los sensores magnetoestrictivos y de fibra óptica ocupan nichos donde la inmunidad electromagnética es crucial, como en instalaciones de resonancia magnética y patios de distribución de alta tensión. Las estructuras compuestas de nanotubos de carbono prometen carcasas más ligeras para kits de inspección con drones, lo que abre una nueva frontera para el mercado estadounidense de sensores de vibración.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: La generación de energía impulsa la aceleración del crecimiento
Los clientes de generación de energía registran una tasa de crecimiento anual compuesta (TCAC) del 6.63 %, impulsada por la modernización de la red, la expansión de parques eólicos y una mayor densidad de activos rotativos en plantas de gas de consumo pico. Las compañías eléctricas incorporan sensores en los rodamientos de las turbinas, las cajas de engranajes y los generadores para evitar cortes forzados que interrumpan los contratos de compra de energía. El petróleo y el gas siguen siendo el mayor contribuyente a los ingresos, con un 21.52 % del gasto de 2025, gracias a las extensas flotas rotativas instaladas y a las estrictas directrices API. El sector aeroespacial y de defensa exige una fiabilidad extrema, lo que influye en los sistemas de calidad de los proveedores y las estructuras de márgenes.
Las fábricas de vehículos eléctricos implementan nodos de vibración en las cintas transportadoras de baterías y en los bancos de pruebas de motores para garantizar la calidad del producto. Los hospitales utilizan sensores MEMS de bajo coste para monitorizar las vibraciones durante la construcción y así proteger el tiempo de funcionamiento de las imágenes por resonancia magnética y tomografía computarizada. Las empresas mineras utilizan mallas de sensores inalámbricos para supervisar las trituradoras y las cintas transportadoras en minas remotas donde el despliegue de cables es prohibitivo, lo que subraya la diversificación del mercado estadounidense de sensores de vibración.
Análisis geográfico
La Costa del Golfo alberga los despliegues más intensivos, impulsados por plantas petroquímicas y plataformas marinas que requieren monitoreo continuo para el cumplimiento de las normas de seguridad. Texas combina operaciones de energía convencional con proyectos renovables en expansión, como parques eólicos y baterías a escala de red, lo que aumenta la demanda de redes troncales de sensores inalámbricos. Los corredores industriales del Medio Oeste, como Michigan y Ohio, modernizan prensas de estampado y centros de mecanizado obsoletos con nodos de vibración para prolongar la vida útil de los activos y mantener los objetivos de rendimiento. Se proyecta que el tamaño del mercado estadounidense de sensores de vibración vinculado a estos sectores del Medio Oeste aumentará de forma constante a medida que se extiende la cultura del mantenimiento predictivo.
California apoya el uso de sensores de alto rendimiento en celdas de prueba de motores aeroespaciales y fábricas de semiconductores que insisten en una resolución de micro-g. Los incentivos de sostenibilidad a nivel estatal promueven aún más la inversión en monitoreo de condición para reducir el desperdicio de energía. En el noreste, una densa concentración de plantas de ciclo combinado e instalaciones químicas impulsa el gasto orientado al cumplimiento normativo, mientras que las universidades regionales se asocian con proveedores para probar nuevos algoritmos de detección. El comercio transfronterizo con Canadá influye en la logística de suministro, pero no altera significativamente las decisiones de compra en el mercado estadounidense de sensores de vibración.
La competencia interregional por técnicos de mantenimiento cualificados impulsa la adopción de herramientas de automatización que cubren las carencias de personal. Se prevé que las inversiones federales en infraestructura y las inversiones privadas en baterías mantengan niveles de inversión de capital saludables, beneficiando a los proveedores con plataformas escalables. Las juntas regionales de desarrollo económico citan cada vez más los proyectos de mantenimiento predictivo como prueba de ello en las ofertas para atraer la relocalización de la fabricación, lo que supone un nuevo impulso para el crecimiento de los sensores de vibración.
Panorama regulatorio
La implementación de sensores de vibración en EE. UU. se enmarca dentro de una combinación de seguridad, trazabilidad de las mediciones y estándares industriales que influyen tanto en el diseño del producto como en la adquisición por parte del usuario final. En entornos peligrosos con equipos rotativos, la norma API 670 (5.ª edición) es una referencia clave para los sistemas de protección de maquinaria, estableciendo expectativas para los transductores, el monitoreo y las pruebas, mientras que los programas de cumplimiento impulsados por la OSHA refuerzan las prácticas de monitoreo continuo en instalaciones de alto riesgo.
En el ámbito de la metrología, el NIST respalda la trazabilidad de las mediciones de vibración mediante estándares primarios e investigación sobre calibración, incluyendo el trabajo vinculado a la norma ISO 16063 en el marco de sus iniciativas de metrología mecánica dinámica, que ofrece servicios de calibración y pruebas de aceptación. Por otra parte, el NEBB publicó una Lista Maestra de Instrumentos actualizada con requisitos vigentes a partir del 1 de enero de 2026, estableciendo especificaciones mínimas para los analizadores de vibración y acelerómetros utilizados por las empresas certificadas por el NEBB. Las normas comerciales también afectan a los costes de los insumos; un resumen arancelario con referencia a la CBP destaca el impacto de un arancel de la Sección 232 en ciertos semiconductores y productos derivados, vigente a mediados de enero de 2026, lo que aumenta la importancia de la documentación de uso final para las exenciones aplicables.
Análisis de la cadena de valor
La cadena de valor comienza con elementos sensores y componentes electrónicos, como materiales piezoeléctricos y obleas MEMS, circuitos integrados de señal mixta, conjuntos de chips inalámbricos y encapsulados. A continuación, abarca el diseño de módulos sensores, la calibración, la certificación (cuando se aplican requisitos para áreas peligrosas) y la integración en sistemas de monitorización de estado. La infraestructura de trazabilidad y calibración, avalada por el NIST, facilita las pruebas de aceptación para numerosos compradores industriales, y las implementaciones suelen basarse en la norma API 670 para la protección de maquinaria, junto con enfoques de interoperabilidad que reducen la carga de puesta en marcha en entornos con múltiples proveedores.
En la fase posterior, los canales de distribución ofrecen cada vez más paquetes de sensores con pasarelas, software y diagnósticos remotos, vendidos mediante suscripciones en lugar de compras únicas de hardware, lo que desplaza la obtención de márgenes hacia el análisis de datos y los servicios. Proveedores de soluciones y especialistas centrados en EE. UU., como KCF Technologies, STI Vibration Monitoring, Wilcoxon Sensing Technologies, Sentek Dynamics y NOVASEER, ilustran un ecosistema que abarca sensores robustos, transmisores y soluciones de mantenimiento predictivo con inteligencia artificial. La integración con maquinaria heredada y los controles de ciberseguridad siguen siendo puntos de fricción recurrentes que impulsan las soluciones empaquetadas y las interfaces estandarizadas.
Panorama competitivo
El mercado estadounidense de sensores de vibración sigue estando moderadamente fragmentado, y las cinco principales empresas controlan aproximadamente entre el 35 % y el 40 % de los ingresos. Las multinacionales globales ofrecen una amplia gama de productos que abarca sensores, puertas de enlace y software de análisis, mientras que los especialistas regionales se centran en certificaciones para áreas peligrosas o medición de fibra óptica. La colaboración de Honeywell con Analog Devices integra las salidas de los sensores en las suites de gestión de edificios, lo que permite a los clientes consolidar los flujos de datos de climatización, energía y estado de los activos. TDK prioriza la innovación en MEMS, presentando módulos que combinan el coprocesamiento de IA para reducir el tráfico y la latencia en la nube.
Las solicitudes de patente se centran en la recolección de energía inalámbrica y los modelos de detección de anomalías, lo que indica una carrera por asegurar la propiedad intelectual en servicios centrados en datos. Los proveedores agrupan la capacitación y el diagnóstico remoto en suscripciones, desviando los ingresos hacia flujos recurrentes. Algunas empresas implementan programas de sensores instalados por fabricantes de equipos originales (OEM) que garantizan consumibles de larga duración y kits de actualización a lo largo de la vida útil de los equipos. Los nuevos participantes se abren paso en soluciones intrínsecamente seguras, utilizando la experiencia en certificación como barrera para la comoditización a gran escala. A medida que los casos de uso se expanden a sistemas de climatización (HVAC), ascensores y edificios inteligentes, las alianzas entre dominios amplían los mercados potenciales sin una gran inversión de capital para nuevas líneas de productos.
Líderes de la industria de sensores de vibración de EE. UU.
Corporación Nacional de Instrumentos
Texas Instruments Incorporated
Emerson Electric Co.
Honeywell International Inc.
SKF Estados Unidos Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: Texas Instruments anunció un acuerdo definitivo para adquirir Silicon Labs en una transacción totalmente en efectivo, ampliando así su presencia en el ámbito de la conectividad inalámbrica integrada, además de sus fortalezas en el campo de la tecnología analógica y de señales mixtas. Esta combinación permite desarrollar planes de conectividad más precisos desde el sensor hasta el dispositivo, lo que puede influir en el diseño de nodos de vibración inalámbricos y en la selección de proveedores de componentes para implementaciones industriales en Estados Unidos.
- Julio de 2025: Emerson amplió su división de Pruebas y Medición (anteriormente National Instruments) mediante alianzas con Tata Technologies y Kaynes Semicon para el desarrollo conjunto de sistemas inteligentes de prueba, validación y ensayo de semiconductores. Esta iniciativa fortalece el ecosistema de herramientas utilizado para validar el rendimiento de la detección de vibraciones, la adquisición de datos (DAQ) y las E/S de los sensores, lo que contribuye a acortar los ciclos de cualificación para las implementaciones de monitorización de estado.
- Junio de 2025: TDK presentó acelerómetros MEMS de circuito cerrado para altas temperaturas, diseñados para turbinas de gas y plantas geotérmicas. La extensión de la tecnología MEMS a entornos operativos más exigentes amplía las posibilidades de especificación de acelerómetros compactos y de menor costo, lo que facilita la modernización de instalaciones en el sector energético y otros emplazamientos industriales de alto riesgo en Estados Unidos.


Alcance del informe sobre el mercado de sensores de vibración en EE. UU.
El mercado de sensores de vibración de Estados Unidos está segmentado según el tipo (acelerómetros, transductor de velocidad electrodinámico, transductor de desplazamiento sin contacto), por material (sensores de silicio dopado, cerámica piezoeléctrica, cuarzo), por tecnología (sondas manuales, sensores piezoeléctricos, piezoresistivos). , sensor extensímetro, sensor triaxial, sensores de capacitancia variable) por aplicación (aeroespacial, automóvil, minería y canteras de carbón, electrónica de consumo, alimentos, monitoreo de máquinas, medicina, petróleo y gas, y otros).
Por tipo de producto
| Acelerómetros |
| Sondas de proximidad |
| Tacómetros |
| Sensores de velocidad |
| Otros |
Por tecnología de sensores
| Con cable (analógico/digital) |
| Inalámbrico (BLE, LoRa, Wi-Fi) |
Por detección de material/principio
| Piezoeléctrico |
| MEMS (capacitivo/piezorresistivo) |
| Magnetostrictivo |
| Fibra óptica |
Por industria del usuario final
| Motorium |
| Aeroespacial y defensa |
| Petróleo y Gas |
| Metales y Minería |
| Generación de energía |
| Sector Sanitario |
| Electrónica de Consumo: |
| Otras industrias de usuarios finales |
| Por tipo de producto | Acelerómetros |
| Sondas de proximidad | |
| Tacómetros | |
| Sensores de velocidad | |
| Otros | |
| Por tecnología de sensores | Con cable (analógico/digital) |
| Inalámbrico (BLE, LoRa, Wi-Fi) | |
| Por detección de material/principio | Piezoeléctrico |
| MEMS (capacitivo/piezorresistivo) | |
| Magnetostrictivo | |
| Fibra óptica | |
| Por industria del usuario final | Motorium |
| Aeroespacial y defensa | |
| Petróleo y Gas | |
| Metales y Minería | |
| Generación de energía | |
| Sector Sanitario | |
| Electrónica de Consumo: | |
| Otras industrias de usuarios finales |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sensores de vibración en Estados Unidos?
El mercado está valorado en 1.91 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de sensores de vibración en Estados Unidos?
Se proyecta que se expandirá a una tasa compuesta anual del 4.28% y alcanzará los USD 2.36 mil millones en 2031.
¿Qué categoría de productos tiene la mayor participación?
Los acelerómetros lideran con una participación de ingresos del 44.62 % a partir de 2025.
¿Por qué están ganando popularidad los sensores de vibración inalámbricos?
Reducen los costos de instalación, llegan a activos remotos y ahora aprovechan la recolección de energía para lograr una vida útil prolongada.
¿Qué segmento de usuarios finales se prevé que crecerá más rápido?
La generación de energía muestra la CAGR más alta, un 6.63 %, debido a la modernización de la red y la integración de energías renovables.
¿Cuáles son los factores regulatorios clave para la adopción de sensores?
La aplicación de las normas OSHA y API 670 exige el monitoreo continuo de equipos rotatorios críticos.
Última actualización de la página:



