

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
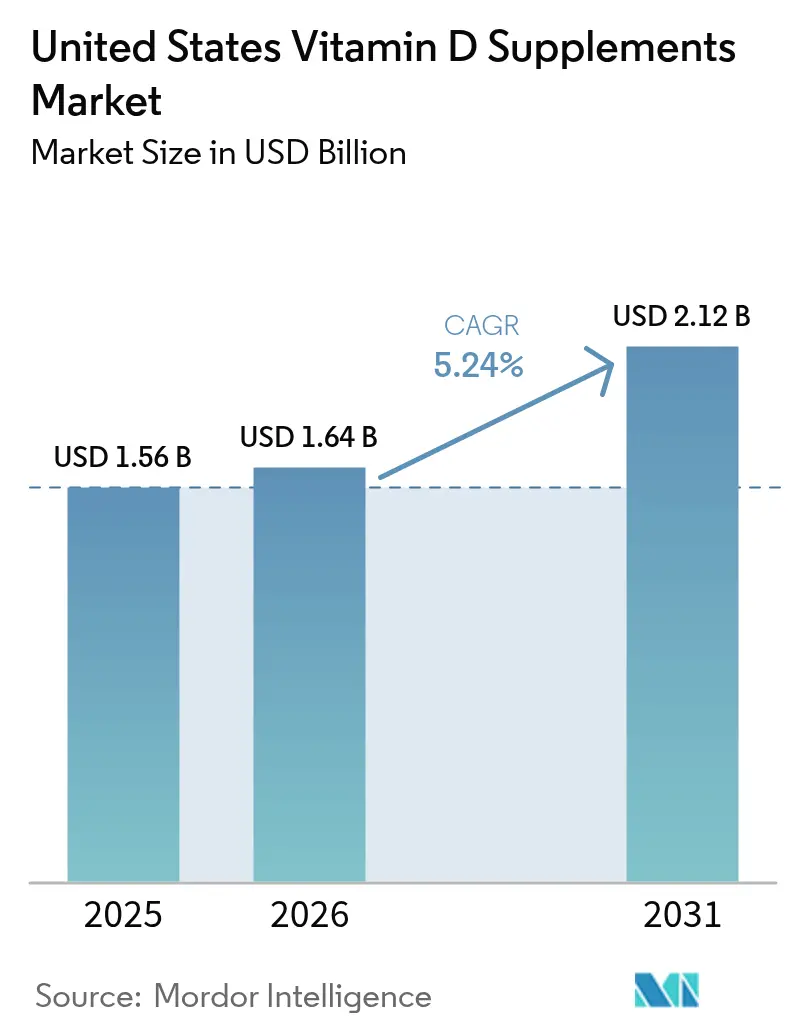
| Tamaño del mercado (2026) | USD 1.64 mil millones |
| Tamaño del mercado (2031) | USD 2.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.24% CAGR |
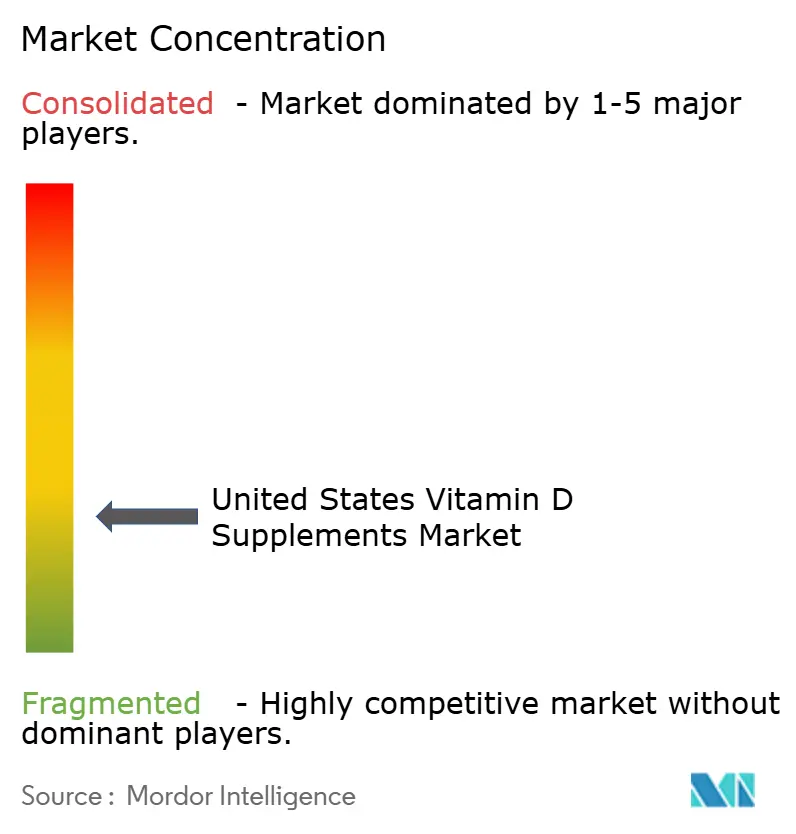
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de suplementos de vitamina D en Estados Unidos realizado por Mordor Intelligence
El mercado estadounidense de suplementos de vitamina D alcanzó un valor de 1.56 millones de dólares en 2025 y se estima que crecerá de 1.64 millones de dólares en 2026 a 2.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.24% durante el período de pronóstico (2026-2031). Este crecimiento se debe a tres factores clave: el aumento de la deficiencia de vitamina D en diversos grupos étnicos, el envejecimiento de la población que busca suplementos para el tratamiento de la osteoporosis y la actualización de las guías clínicas dirigidas a grupos de riesgo específicos. El mercado está experimentando una innovación de productos a través de diversos formatos de administración, como gomitas y calcifediol de alta biodisponibilidad, mientras que las plataformas de comercio electrónico mejoran la accesibilidad y la transparencia de precios. Además, la región occidental muestra un fuerte crecimiento debido a los consumidores preocupados por la salud y la adopción digital, mientras que el sur mantiene la mayor cuota de mercado debido a su tamaño poblacional y la prevalencia de afecciones óseas.
Conclusiones clave del informe
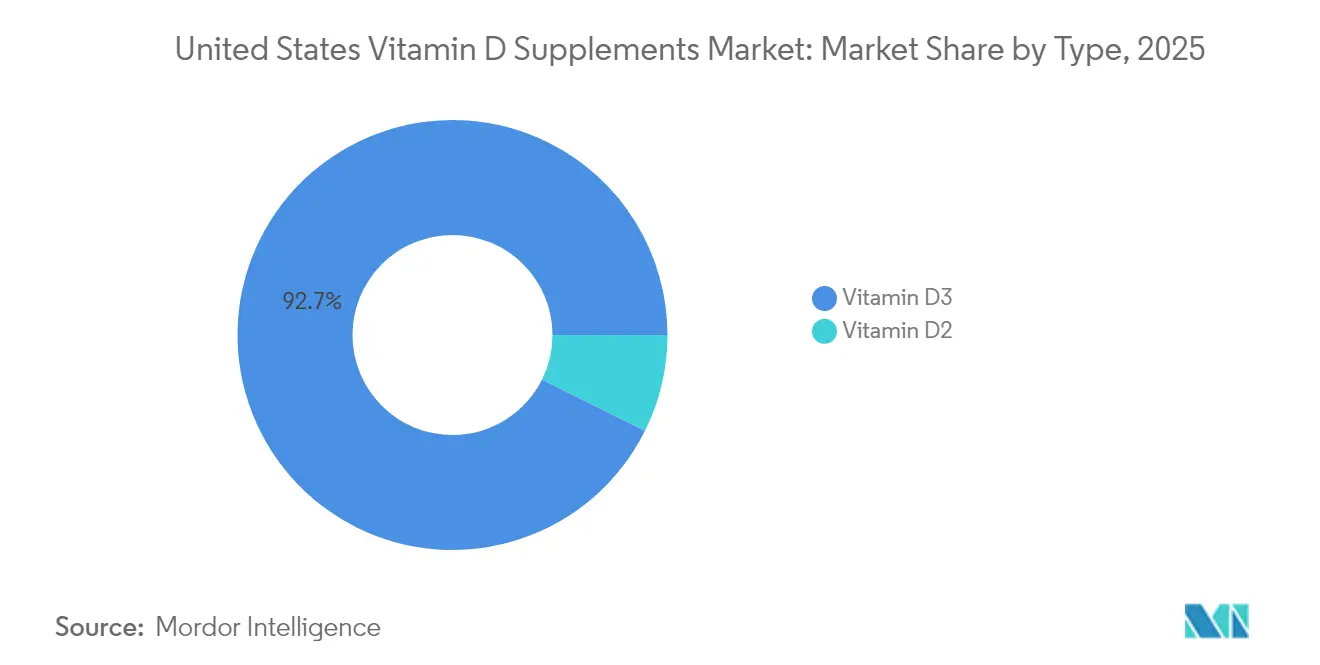
- Por tipo, la vitamina D3 dominó con el 92.65% de la participación de mercado de suplementos de vitamina D en los Estados Unidos en 2025 y está creciendo a una CAGR del 6.02% hasta 2031.
- Por forma, las cápsulas y geles blandos mantuvieron la mayor participación en los ingresos con un 34.12 % en 2025, mientras que las gomitas demuestran un fuerte potencial de crecimiento con una CAGR proyectada del 6.62 % hasta 2031.
- Por fuente, los ingredientes de origen animal mantuvieron una participación sustancial del 70.58 % en 2025, y las alternativas veganas/de origen vegetal mostraron la tasa de crecimiento más alta, con una CAGR del 7.01 % durante 2026-2031.
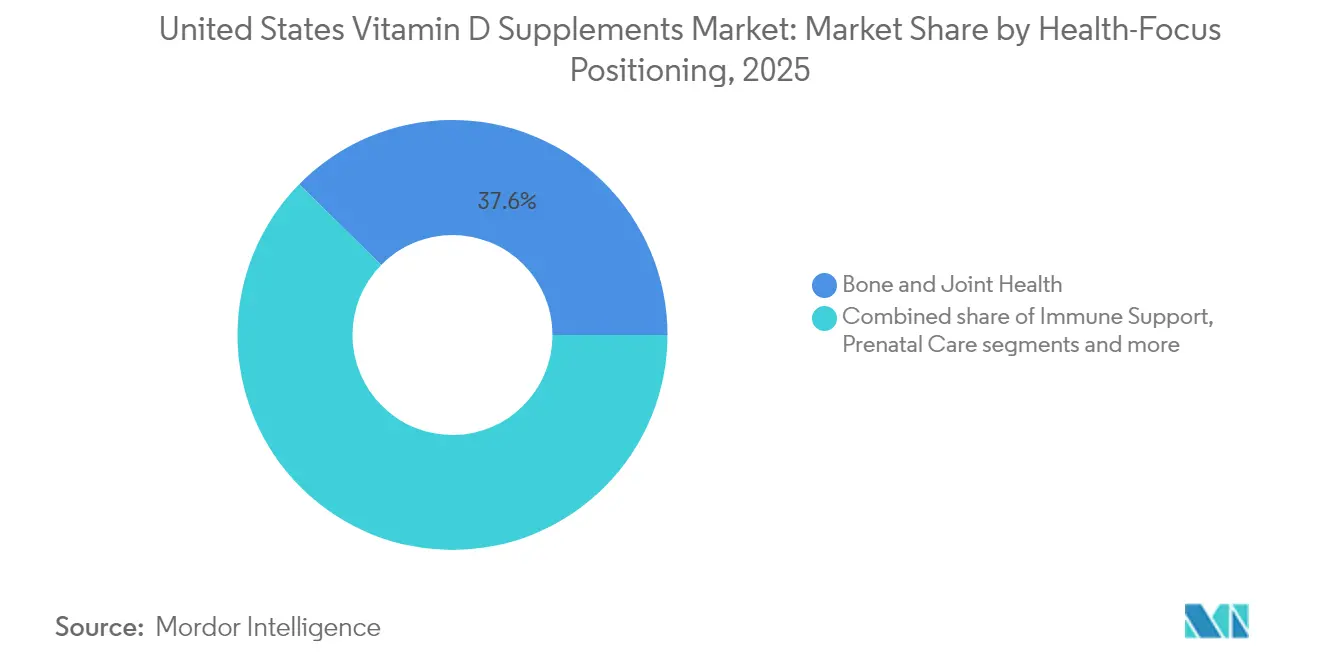
- Por posicionamiento centrado en la salud, la salud de los huesos y las articulaciones representó el 37.64% de la participación de mercado en 2025, mientras que los segmentos de apoyo inmunológico están creciendo a una CAGR del 5.69%.
- Por canales de distribución, las tiendas especializadas y de salud dominaron con una participación de mercado del 40.79% en 2025, aunque los minoristas en línea están experimentando un rápido crecimiento con una CAGR del 6.55%.
- Por geografía, la región Sur tenía el 34.21% de la participación de mercado en 2025, mientras que la región Oeste está experimentando el crecimiento más rápido con una CAGR del 7.52% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de suplementos de vitamina D en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta prevalencia de deficiencia de vitamina D entre adultos estadounidenses | + 1.2% | Nacional, con mayor impacto en el Noreste y el Medio Oeste | Largo plazo (≥ 4 años) |
| La población que envejece busca suplementos de vitamina D para la osteoporosis | + 0.9% | Nacional, con concentración en el Sur y el Oeste | Mediano plazo (2-4 años) |
| Expansión de los canales de comercio electrónico y DTC | + 0.8% | Nacional, con ganancias tempranas en el Oeste y el Noreste | Corto plazo (≤ 2 años) |
| Aumento del respaldo de médicos y profesionales sanitarios | + 0.7% | Nacional, con mayor influencia en las zonas urbanas | Mediano plazo (2-4 años) |
| Directrices y recomendaciones gubernamentales de apoyo | + 0.6% | Nacional | Largo plazo (≥ 4 años) |
| Creciente demanda de atención sanitaria preventiva | + 0.5% | Nacional, con segmentos premium en Oeste y Noreste | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta prevalencia de deficiencia de vitamina D entre adultos estadounidenses
La deficiencia de vitamina D en Estados Unidos afecta a un amplio espectro demográfico, lo que genera un importante potencial de mercado más allá del consumo convencional de suplementos. Según datos de la Encuesta Nacional de Examen de Salud y Nutrición (NHANES) de 2024, más del 99 % de los participantes no alcanzan los niveles recomendados de ingesta de vitamina D únicamente a través de alimentos y bebidas. [ 1 ]Fuente: Oficina de Suplementos Dietéticos, “Actualización de la ODS: Avances recientes en la ciencia de los suplementos dietéticos”, ods.od.nih.govEsta tendencia indica una brecha nutricional persistente a pesar de una mayor concienciación y de los esfuerzos de suplementación. Los datos de los Centros para el Control y la Prevención de Enfermedades de 2024 indican una disparidad notable: los estadounidenses negros no hispanos experimentan una tasa de deficiencia del 31 %, en comparación con el 3 % entre los blancos no hispanos. [ 2 ]Fuente: Centros para el Control y la Prevención de Enfermedades, "Segundo informe de nutrición de los CDC", cdc.govEsta variación demográfica ofrece oportunidades para el desarrollo de productos específicos y estrategias de distribución. Las importantes tasas de deficiencia en los distintos grupos de población sugieren una posible expansión del mercado mediante formulaciones especializadas, sistemas de distribución innovadores y estrategias de marketing específicas para cada grupo demográfico.
La población que envejece busca suplementos de vitamina D para la osteoporosis
La demanda de suplementos de vitamina D se ve impulsada por diversos factores de salud, como la salud ósea relacionada con la edad, los cambios hormonales, los efectos de los medicamentos y el estilo de vida. Según datos de la Administración de Alimentos y Medicamentos (FDA) de 2024, más de 10 millones de estadounidenses padecen osteoporosis. [ 3 ]Administración de Alimentos y Medicamentos de EE. UU., "Osteoporosis", fda.gov Los datos del Instituto Nacional del Cáncer de 2025 indican que los pacientes con cáncer de próstata que reciben terapia de privación de andrógenos requieren una mayor suplementación de vitamina D (50,000 UI semanales), ya que las dosis estándar son insuficientes para prevenir la pérdida ósea inducida por el tratamiento. [ 4 ]Instituto Nacional del Cáncer, "Suplementación con altas dosis de vitamina D para la pérdida ósea inducida por TAD en pacientes mayores con cáncer de próstata", Prevention.cancer.govEstos factores contribuyen al aumento del consumo de suplementos de vitamina D entre la población de edad avanzada. La creciente concienciación sobre la deficiencia de vitamina D, sumada al aumento de los costes sanitarios y las medidas preventivas, impulsa aún más el crecimiento del mercado. Los profesionales médicos prescriben cada vez más suplementos de vitamina D como parte de planes de tratamiento integrales, especialmente a pacientes con exposición solar limitada, que siguen dietas específicas o con problemas de absorción.
Expansión de los canales de comercio electrónico y DTC
La transformación digital de la distribución de suplementos de vitamina D ha transformado los patrones de compra de los consumidores, ampliado el alcance del mercado y reducido la dependencia de los canales minoristas tradicionales. La distribución en línea ha mejorado la accesibilidad entre grupos demográficos y regiones geográficas. Las ventas directas al consumidor permiten a los fabricantes establecer relaciones con los clientes, a la vez que aumentan sus márgenes de beneficio al eliminar intermediarios minoristas. Este modelo de distribución ha llegado eficazmente a mercados y segmentos de consumidores desatendidos. Las plataformas de comercio electrónico brindan a los consumidores acceso a formulaciones de suplementos personalizadas y ofrecen comodidad y una selección de productos que supera las posibilidades del comercio minorista tradicional.
Aumento del respaldo de médicos y profesionales sanitarios
Las recomendaciones de los profesionales sanitarios siguen siendo el principal factor determinante en las decisiones sobre la suplementación con vitamina D. Las directrices de la Sociedad de Endocrinología de 2024 influyen en la dinámica del mercado al refinar los protocolos clínicos. Estas directrices desaconsejan las pruebas rutinarias de vitamina D en adultos sanos menores de 75 años, mientras que promueven la suplementación dirigida a grupos específicos, como niños (de 1 a 18 años), embarazadas, adultos mayores de 75 años y personas con prediabetes. Las directrices de práctica clínica reconocen ahora las amplias implicaciones de la vitamina D para la salud, más allá de la salud ósea, incluyendo los beneficios cardiovasculares y el apoyo a la función inmunitaria, lo que refuerza las recomendaciones de los profesionales sanitarios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La presencia de productos falsificados obstaculiza el crecimiento | -0.4% | Nacional, con mayor impacto en canales online | Corto plazo (≤ 2 años) |
| Posibles efectos secundarios | -0.3% | Nacional | Mediano plazo (2-4 años) |
| Disponibilidad de productos alternativos | -0.2% | Nacional, con mayor impacto en regiones preocupadas por la salud | Largo plazo (≥ 4 años) |
| Escasez de materia prima | -0.2% | Nacional, con dependencia de la cadena de suministro con China | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La presencia de productos falsificados obstaculiza el crecimiento
El mercado de suplementos dietéticos enfrenta desafíos significativos debido a problemas de adulteración, como lo demuestran las acciones de cumplimiento de la FDA en 2024-2025. Estas acciones revelaron problemas sistemáticos de contaminación que afectan la integridad del mercado y la confianza del consumidor. Entre los retiros más destacados durante este período se incluyen: Force Forever, que contiene diclofenaco y dexametasona no declarados; Vitafer-L Gold Liquid, que contiene tadalafilo no declarado; y cápsulas VitalityXtra, contaminadas con sildenafil y diclofenaco. Si bien estos incidentes de contaminación afectan principalmente a los suplementos para la mejora masculina y el alivio del dolor, han generado una mayor supervisión regulatoria y escepticismo del consumidor en todo el mercado de suplementos dietéticos. La FDA ha intensificado sus esfuerzos de cumplimiento, incluyendo la emisión de advertencias sobre los suplementos de raíz de tejocote sustituidos con adelfa amarilla tóxica. Los desafíos de control de calidad se extienden más allá de la fabricación nacional a las cadenas de suministro internacionales, lo que requiere protocolos de prueba mejorados y procedimientos de verificación de proveedores. En respuesta, la FDA ha revisado su guía sobre Notificaciones de Nuevos Ingredientes Dietéticos, implementando requisitos de documentación de seguridad más estrictos para los fabricantes y estableciendo barreras de entrada más fuertes para posibles operadores fraudulentos.
Posibles efectos secundarios
La revisión de la Sociedad Endocrina de 2024 halló evidencia limitada que vinculara umbrales séricos específicos con resultados clínicos más amplios, lo que resultó en recomendaciones de dosis conservadoras para pacientes adultos de bajo riesgo. Los ensayos clínicos exhaustivos, incluido el estudio VITAL, demostraron beneficios preventivos mínimos en participantes por lo demás sanos, lo que influyó en las decisiones de tratamiento de los profesionales sanitarios. Las pruebas de laboratorio estándar pueden no evaluar con precisión los niveles de suficiencia vitamínica en diferentes grupos étnicos, lo que dificulta especialmente el desarrollo de pautas de dosificación universales. Estos hallazgos científicos emergentes, junto con la investigación en curso en este campo, respaldan la implementación de enfoques de dosificación moderada en lugar de protocolos de suplementación con dosis altas, especialmente en poblaciones sin deficiencias documentadas ni afecciones médicas específicas que requieran una suplementación elevada.
Análisis de segmento
Por tipo: El dominio D3 impulsa la innovación
La vitamina D3 representó el 92.65 % del mercado en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 6.02 %, ya que sigue siendo la principal fuente de vitamina D para aumentar los niveles de 25(OH)D en el organismo. Se proyecta que los ingresos del mercado estadounidense de suplementos de vitamina D para productos D3 mantengan este patrón de crecimiento hasta 2031, impulsados por la creciente concienciación de los consumidores sobre la deficiencia de vitamina D y sus implicaciones para la salud. La vitamina D2 mantiene su posición en los suplementos veganos y las aplicaciones de fortificación de alimentos, especialmente después de que el Registro Federal aprobara el polvo de hongo tratado con rayos UV como fuente, ofreciendo alternativas vegetales a los suplementos tradicionales de vitamina D.
Los fabricantes están desarrollando fórmulas mejoradas con complejos de calcifediol que ofrecen tasas de absorción optimizadas, dirigidas a consumidores que necesitan una mayor biodisponibilidad debido a afecciones médicas o problemas de absorción. Mientras continúa la investigación sobre tomates enriquecidos con provitamina D3 como posible fuente alternativa, la capacidad de producción, los desafíos de escalabilidad y los procesos de aprobación regulatoria determinarán los plazos de implementación. El desarrollo de estos innovadores métodos de administración refleja la respuesta de la industria a la creciente demanda de suplementos de vitamina D más eficaces por parte de los consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por formato: las cápsulas lideran la cuota de mercado, mientras que las gomitas muestran el crecimiento más rápido
Las cápsulas y cápsulas blandas representaron una cuota de mercado del 34.12 % en 2025, principalmente gracias a su precisión en la dosificación y a su respaldo por parte de profesionales sanitarios. Estos formatos se generalizaron gracias a su fácil ingestión, protección contra la oxidación y absorción uniforme. Los suplementos gomosos registraron el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.62 %, impulsados por la demanda de opciones prácticas y agradables al paladar. El atractivo sabor y la facilidad de uso de las gomitas para niños han influido en los patrones de compra de los consumidores. La planta de fabricación de Pharmavite en Ohio ha aumentado su capacidad de producción nacional, mientras que la investigación continúa mejorando la estabilidad de los nutrientes a temperatura ambiente.
Las tabletas tradicionales siguen siendo populares entre los consumidores que buscan precios accesibles gracias a sus menores costos de fabricación y mayor vida útil. Los polvos ofrecen opciones de dosificación flexibles y se mezclan fácilmente con bebidas o alimentos, lo que atrae a los consumidores preocupados por la salud. Los suplementos líquidos son ideales para bebés y personas con dificultades para tragar, ya que ofrecen una rápida absorción y una administración sencilla. Además, las ventas suelen aumentar durante los meses de invierno, cuando disminuye la exposición al sol y aumentan las preocupaciones sobre la salud inmunitaria, y las promociones de comercio electrónico impulsan las compras de productos masticables con sabor.
Fuente: El auge de los alimentos de origen vegetal refleja un cambio de valores
Los suplementos de vitamina D de origen animal constituyeron el 70.58 % de la producción de vitamina D en 2025, mientras que las alternativas vegetales/veganas experimentaron un crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 7.01 %. La demanda de productos sostenibles impulsa la adopción de alternativas a la vitamina D2 derivada de hongos y de la vitamina D3 a base de levadura. La transición hacia opciones vegetales se alinea con la conciencia ambiental y las consideraciones éticas. Las alternativas proteicas fortificadas con vitamina D3 mantienen una estabilidad nutricional superior al 90 % durante el procesamiento, lo que permite a los fabricantes expandirse a diversas categorías de productos. Esta estabilidad garantiza un contenido nutricional uniforme en todas las aplicaciones de alimentos y bebidas.
La producción de vitamina D sintética garantiza una calidad constante en todos los lotes, minimizando al mismo tiempo las variaciones de potencia y pureza. El proceso de fabricación sintética permite un mejor control de los parámetros de producción, como la temperatura, la presión y las condiciones de reacción, lo que mantiene un suministro estable durante todo el año. Este método reduce la dependencia de materias primas de temporada y de ciclos de cosecha dependientes del clima. Los fabricantes mantienen bajos niveles de contaminación mediante rigurosos controles de calidad, sistemas de producción automatizados y entornos de fabricación estériles, en respuesta a las preocupaciones de seguridad del consumidor. La transparencia en la fuente, que incluye etiquetas detalladas del producto que muestran las fechas de fabricación, los números de lote y los parámetros de calidad, junto con certificaciones de terceros de laboratorios de pruebas reconocidos, se ha convertido en un factor distintivo que refuerza la confianza del consumidor. Estas certificaciones suelen incluir análisis exhaustivos de la pureza, la potencia y la ausencia de contaminantes del producto.
Posicionamiento de Health-Focus: La salud ósea predomina, mientras que el apoyo inmunitario muestra el crecimiento más rápido.
La salud ósea y articular mantiene la mayor cuota de mercado, con un 37.64 % en 2025, impulsada por el papel esencial de la vitamina D en la absorción de calcio y la mineralización ósea. El segmento de apoyo inmunitario muestra el mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.69 % hasta 2031. Las investigaciones que validan los beneficios cardiovasculares de la vitamina D han ampliado las oportunidades de mercado, y los institutos cardiovasculares recomiendan la suplementación individualizada con vitamina D según los factores de riesgo del paciente. El segmento de atención prenatal continúa creciendo a medida que las directrices médicas recomiendan la suplementación con vitamina D durante el embarazo para mejorar los resultados maternos y el desarrollo fetal.
Los segmentos enfocados en la salud reflejan un reconocimiento más amplio de los diversos beneficios de la vitamina D para la salud, más allá de la salud ósea, incluyendo la función inmunitaria, la salud cardiovascular y la regulación metabólica. La investigación en curso sobre el posible papel de la vitamina D en la prevención del cáncer y la función cognitiva podría generar nuevas oportunidades de mercado, a la espera de evidencia clínica concluyente. El posicionamiento de mercado se centra cada vez más en la atención médica preventiva, en consonancia con las preferencias de los consumidores por una gestión proactiva de la salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las tiendas de salud especializadas lideran la distribución a medida que el comercio electrónico gana terreno
Las tiendas especializadas y de salud dominaron una cuota de mercado del 40.79 % en 2025, impulsadas por las consultas farmacéuticas, las recomendaciones personalizadas y la selección de productos especializados. Los canales de venta minorista en línea muestran una tasa de crecimiento anual compuesta (TCAC) del 6.55 %, en línea con los patrones generales del mercado del comercio electrónico. Los servicios de suscripción garantizan compras regulares mediante plazos de entrega personalizados, mientras que los sistemas de recomendación digital sugieren productos premium según las preferencias del consumidor y su historial de compras. Los canales de distribución digital del mercado estadounidense de suplementos de vitamina D se expanden gracias a la mejora de las capacidades de entrega y la experiencia del usuario.
Los supermercados e hipermercados ofrecen una alta visibilidad al consumidor general mediante una ubicación estratégica en los estantes y expositores promocionales, mientras que las farmacias utilizan programas de fidelización basados en seguros y servicios de consulta profesional para promocionar suplementos específicos para cada enfermedad. Los actores exitosos del mercado mantienen un posicionamiento de marca consistente en los canales físicos y digitales, combinando la experiencia profesional con la accesibilidad en línea y experiencias de compra fluidas.
Análisis geográfico
El Sur representó el 34.21 % de los ingresos en 2025, impulsado por su gran población, las altas tasas de obesidad y el aumento de la prevalencia de osteoporosis. A pesar de la abundante exposición a la luz solar, la deficiencia de vitamina D sigue siendo común entre los residentes negros no hispanos. Los programas regionales de divulgación incorporan mensajes culturalmente relevantes y ofrecen formatos en cápsulas o masticables, preferidos por los consumidores mayores. Los programas educativos dirigidos por farmacéuticos siguen influyendo en las decisiones de compra a través de las relaciones establecidas con los pacientes.
La región occidental muestra una tasa de crecimiento anual compuesta (TCAC) del 7.52 %, impulsada por un mayor enfoque en la atención médica preventiva y la adopción por parte de los consumidores de kits de prueba directos que combinan suplementos con el seguimiento personal de la salud. Los servicios de entrega a domicilio por suscripción aumentan la frecuencia de compra de vitamina D, mientras que las opciones de origen vegetal atraen a los consumidores con conciencia ambiental. Los minoristas combinan productos con vitamina D con bebidas funcionales y snacks de proteína vegetal para aumentar las ventas.
Las regiones del Noreste y el Medio Oeste experimentan deficiencia estacional de vitamina D debido a la menor exposición a la radiación UVB durante los meses de invierno, lo que genera un aumento en las ventas de octubre a marzo. Los profesionales de la salud combinan las iniciativas de concienciación sobre la vitamina D con los programas de vacunación antigripal como parte de campañas integrales de salud pública. Los fabricantes adaptan sus estrategias promocionales a estos patrones estacionales, manteniendo la demanda máxima a pesar del menor riesgo de deficiencia durante los meses de verano.
Panorama regulatorio
En Estados Unidos, los suplementos de vitamina D están regulados por la Ley de Salud y Educación sobre Suplementos Dietéticos (DSHEA, por sus siglas en inglés). La FDA aplica controles de Buenas Prácticas de Fabricación (BPF) para los suplementos dietéticos, incluidos los productos terminados, según lo estipulado en la Parte 111 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 111). El valor diario recomendado de vitamina D es de 20 mcg (800 UI) para adultos y niños de 4 años o más, lo cual sirve de base para el etiquetado y las declaraciones del porcentaje de valor diario recomendado en todos los formatos de producto.
Las vitaminas D2 y D3 están permitidas como ingredientes según la norma 21 CFR 184.1950. Las declaraciones sobre estructura y función deben ser veraces, estar fundamentadas y acompañadas de la exención de responsabilidad de la FDA, sin implicar el tratamiento o la cura de ninguna enfermedad. Las directrices federales también establecen pautas de dosificación para poblaciones especiales; por ejemplo, se recomienda una dosis de 400 UI/día para lactantes, lo que influye en el etiquetado y la comunicación con el consumidor en formatos pediátricos.
Análisis de la cadena de valor
La cadena de valor de los suplementos de vitamina D en Estados Unidos comienza con el abastecimiento de materias primas a granel, incluido el colecalciferol para la vitamina D3, con un alto grado de dependencia de las importaciones. A continuación, se llevan a cabo procesos nacionales como la recepción y cuarentena, la identificación y las pruebas de calidad, la formulación con excipientes y la fabricación de dosis terminadas en tabletas, cápsulas blandas, cápsulas, gomitas, polvos y líquidos. El cumplimiento normativo se garantiza mediante los controles de buenas prácticas de fabricación (BPF) de la FDA para suplementos dietéticos (21 CFR Parte 111), lo que refuerza la trazabilidad y la documentación de lotes desde las materias primas hasta el envasado.
En la fase posterior de la cadena de suministro, los productos se distribuyen a través de un sistema multicanal que incluye tiendas especializadas y de salud, farmacias, grandes superficies y modelos de comercio electrónico y venta directa al consumidor en expansión. Estos modelos incorporan la gestión de suscripciones y la comercialización digital. La señalización de la cadena de suministro se basa en pruebas de terceros y marcas de verificación reconocidas para fomentar la confianza del consumidor en un mercado fragmentado, mientras que los patrones de demanda estacionales y la transparencia de precios en línea presionan a los fabricantes y a los envasadores por contrato para que mantengan una programación de producción flexible y niveles de inventario suficientes.
Panorama competitivo
El mercado estadounidense de suplementos de vitamina D presenta una fragmentación significativa, lo que genera oportunidades tanto para compañías farmacéuticas consolidadas como para fabricantes de suplementos especializados para captar cuota de mercado mediante un posicionamiento diferenciado y el desarrollo de productos innovadores. Esta estructura fragmentada refleja las diversas preferencias de los consumidores según su edad, estado de salud y modalidades de administración, desde comprimidos tradicionales hasta innovadoras formulaciones de gomitas que atraen a diferentes segmentos demográficos.
Entre los principales actores del mercado se encuentran Amway Corporation, Nestlé SA y Harbin Pharmaceutical Group, entre otros. Estos actores están adoptando diversas estrategias, como innovaciones de productos, alianzas, expansiones, fusiones y adquisiciones. La dinámica competitiva favorece cada vez más a las empresas que pueden sortear los complejos requisitos regulatorios y, al mismo tiempo, ofrecer formulaciones clínicamente validadas que se ajustan a las recomendaciones cambiantes de los profesionales de la salud y a las prioridades de salud de los consumidores.
La diferenciación estratégica se produce a través de múltiples vectores, como la mejora de la biodisponibilidad, la innovación en los sistemas de administración y un posicionamiento de salud específico que aborda segmentos específicos de consumidores y aplicaciones clínicas. Existen oportunidades en estrategias de suplementación personalizadas, formulaciones vegetales para consumidores veganos y aplicaciones especializadas para poblaciones de alto riesgo, como pacientes con cáncer de próstata que requieren protocolos de altas dosis de vitamina D que superan las recomendaciones estándar de suplementación.
Líderes de la industria de suplementos de vitamina D en Estados Unidos
-
haleon plc
-
Nestlé SA
-
Grupo farmacéutico de Harbin
-
The Procter & Gamble Company
-
Amway Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Nestlé completa una reestructuración estratégica de su cartera de productos, expandiendo sus marcas premium de vitamina D en EE. UU. mediante la aceleración de la integración de Garden of Life, Solgar y Pure Encapsulations en su red de distribución. Esta medida modifica la dinámica competitiva en el segmento premium y restringe el acceso a los canales de distribución para los productos de consumo masivo.
- Noviembre de 2025: Nestlé anuncia una revisión estratégica de varias marcas principales de vitaminas, minerales y suplementos, incluidas Nature's Bounty, Osteo Bi-Flex, Puritan's Pride y sus operaciones de marca blanca en EE. UU., y se están considerando opciones de desinversión. Esta medida podría modificar la asignación de volumen y las relaciones de fabricación para los envasadores por contrato y las marcas medianas.
- Diciembre de 2024: Haleon anuncia sus planes para localizar la producción de las multivitaminas Centrum en Pakistán para los mercados nacionales y de exportación, incluyendo productos que incorporan vitamina D. Esta localización puede influir en la asignación global de la oferta y en la flexibilidad de fabricación de las referencias de Centrum que compiten en el segmento de multivitaminas de EE. UU.


Alcance del informe sobre el mercado de suplementos de vitamina D en Estados Unidos
La vitamina D se encuentra principalmente en los aceites de hígado de pescado, las yemas de huevo y la leche o se crea en respuesta a la radiación ultravioleta, que es necesaria para una estructura ósea y dental adecuada. Los suplementos de vitamina D están hechos de vitamina D. El mercado de suplementos de vitamina D de los Estados Unidos está segmentado por tipo y canal de distribución. Según el tipo, el mercado está segmentado en vitamina D2 y vitamina D3. Según los canales de distribución, el mercado está segmentado en supermercados, hipermercados, farmacias, tiendas de salud, tiendas en línea y otros canales de distribución. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (en millones de USD).
Por Tipo
| Vitamina D2 |
| Vitamina D3 |
Por formulario
| Tablets |
| Cápsulas y cápsulas blandas |
| Gominolas |
| Polvos |
| Liquid |
| Otros |
Por fuente
| Sintético |
| Basado en animales |
| A base de plantas/vegano |
Por posicionamiento centrado en la salud
| Salud ósea y articular |
| Para el sistema inmunitario |
| Cuidado Prenatal |
| bienestar general |
| Otros |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas especializadas y de salud |
| Minoristas en línea |
| Otros Canales de Distribución |
Por geografía
| Nordeste |
| Midwest |
| Sur |
| West |
| Por Tipo | Vitamina D2 |
| Vitamina D3 | |
| Por formulario | Tablets |
| Cápsulas y cápsulas blandas | |
| Gominolas | |
| Polvos | |
| Liquid | |
| Otros | |
| Por fuente | Sintético |
| Basado en animales | |
| A base de plantas/vegano | |
| Por posicionamiento centrado en la salud | Salud ósea y articular |
| Para el sistema inmunitario | |
| Cuidado Prenatal | |
| bienestar general | |
| Otros | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas especializadas y de salud | |
| Minoristas en línea | |
| Otros Canales de Distribución | |
| Por geografía | Nordeste |
| Midwest | |
| Sur | |
| West |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de suplementos de vitamina D en EE.UU.?
El mercado de suplementos de vitamina D de Estados Unidos ascendió a USD 1.64 millones en 2026 y se prevé que alcance los USD 2.12 millones en 2031.
¿Qué tipo de producto domina las ventas?
La vitamina D3 representa el 92.65% de los ingresos de 2025 y mantiene el liderazgo debido a su biodisponibilidad superior.
¿Por qué las gomitas crecen tan rápido?
Las gomitas combinan sabores agradables con facilidad de uso, lo que ayuda al cumplimiento y registra una CAGR del 6.62 %, la más rápida entre todos los formatos.
¿Qué región se está expandiendo más rápidamente?
Occidente lidera con una CAGR proyectada del 7.52 %, impulsada por la adopción de la salud digital y actitudes proactivas de bienestar.
Última actualización de la página:



