

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
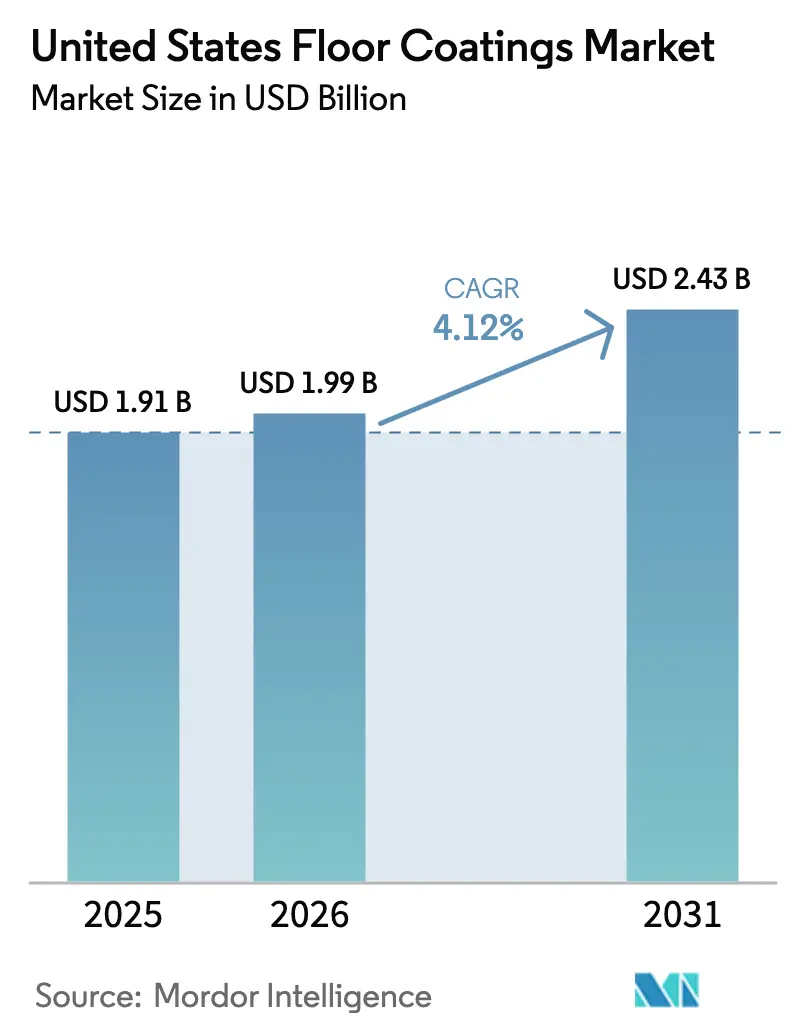
| Tamaño del mercado (2026) | USD 1.99 mil millones |
| Tamaño del mercado (2031) | USD 2.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.12% CAGR |
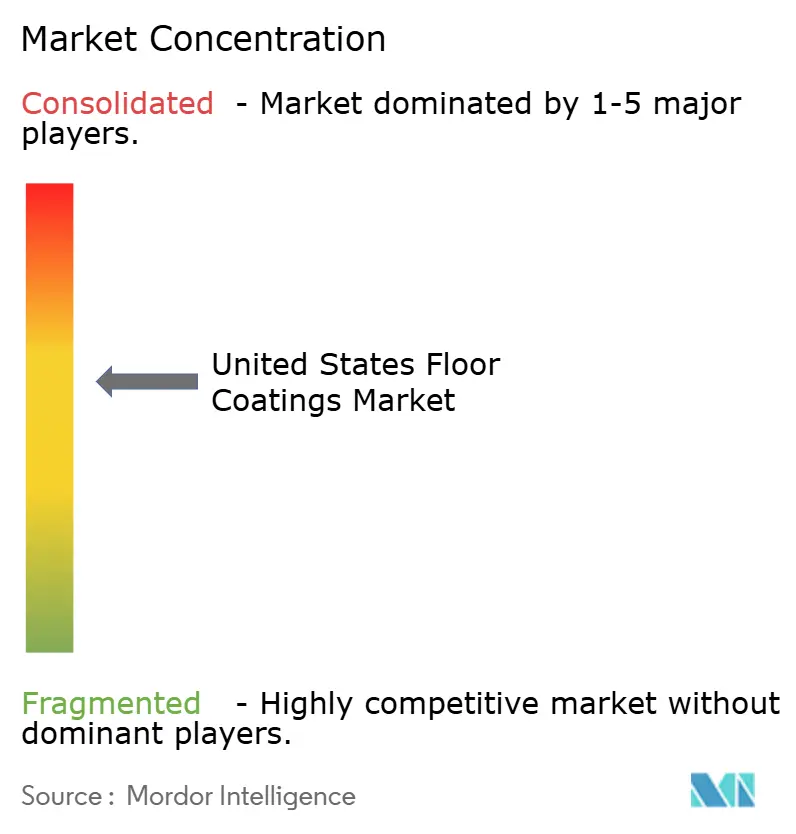
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de revestimientos para suelos en Estados Unidos realizado por Mordor Intelligence
El tamaño del mercado de recubrimientos para pisos en Estados Unidos en 2026 se estima en USD 1.99 mil millones, creciendo desde el valor de 2025 de USD 1.91 mil millones con proyecciones para 2031 que muestran USD 2.43 mil millones, creciendo a una CAGR del 4.12% durante 2026-2031. Esta perspectiva está respaldada por un aumento del 8.6% en el total de inicios de construcción esperados en 2025, impulsado por menores costos de endeudamiento y un sólido gasto en centros de datos, instalaciones de atención médica y plantas de vehículos eléctricos (VE). La demanda se centra en sistemas resinosos de alto rendimiento que satisfacen los estándares de descarga electrostática (ESD) y antimicrobianos, a la vez que cumplen con las reglas cada vez más estrictas de compuestos orgánicos volátiles (VOC). El epoxi mantiene su punto de apoyo debido a su durabilidad probada, pero las tecnologías poliaspárticas se están beneficiando de tiempos de curado más rápidos que acortan las paradas de las instalaciones. El concreto sigue siendo el sustrato dominante, pero la adopción de madera de ingeniería en diseños sostenibles está elevando los requisitos de recubrimientos especializados.
Conclusiones clave del informe
- Por tipo de producto, el epoxi representó el 41.70 % de la participación de mercado de revestimientos para pisos de Estados Unidos en 2025, mientras que se proyecta que los sistemas poliaspárticos crecerán a una CAGR del 5.52 % hasta 2031.
- Por material de piso, el concreto representó el 68.20% del tamaño del mercado de revestimientos para pisos de Estados Unidos en 2025, mientras que los sustratos de madera avanzaron a una CAGR del 5.18% entre 2026 y 2031.
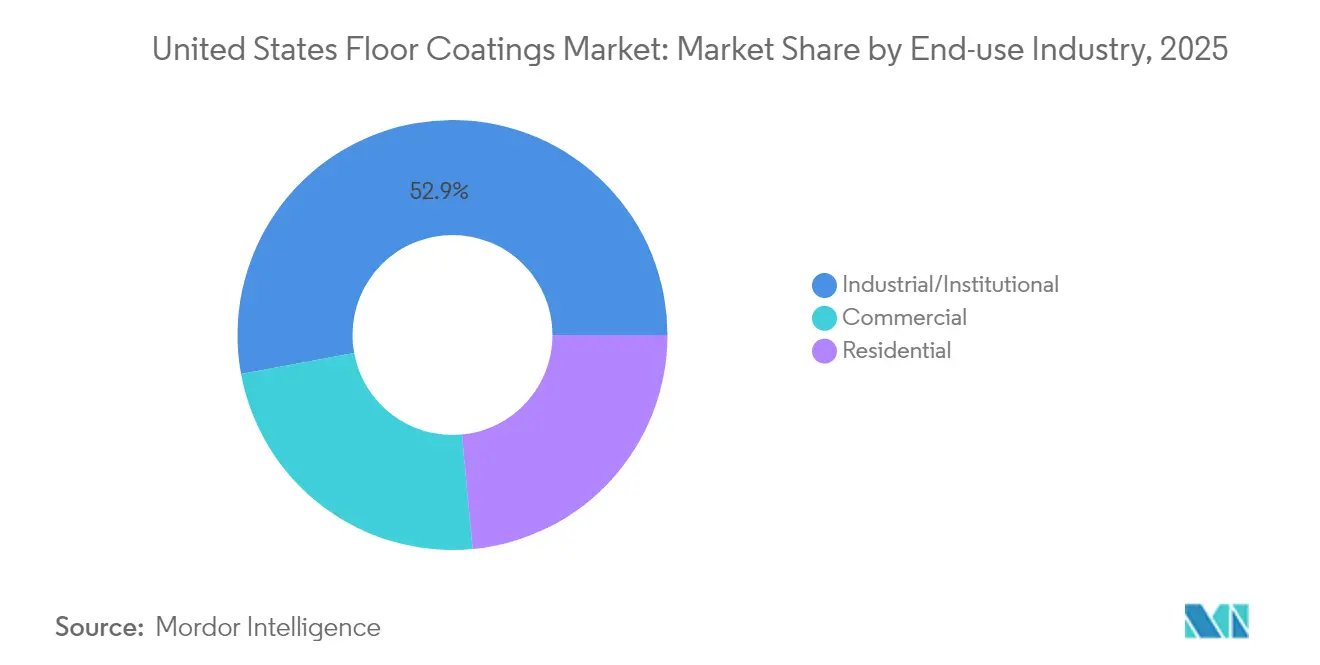
- Por industria de uso final, el segmento industrial/institucional tuvo una participación del 52.90 % del tamaño del mercado de revestimientos para pisos de los Estados Unidos en 2025 y se prevé que se expanda a una CAGR del 4.42 % durante el mismo período.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de revestimientos para pisos en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento sólido en la construcción comercial e industrial | + 1.2% | Nacional, concentrado en Texas, sureste | Mediano plazo (2-4 años) |
| Creciente adopción de sistemas epoxi para mayor durabilidad | + 0.8% | Nacional, más fuerte en los corredores industriales | Largo plazo (≥ 4 años) |
| Demanda de recubrimientos decorativos estéticos en remodelaciones | + 0.6% | Centros urbanos nacionales líderes | Corto plazo (≤ 2 años) |
| Cambio hacia formulaciones con bajo contenido de COV y alto contenido de sólidos | + 0.4% | California, estados del noreste | Mediano plazo (2-4 años) |
| Las gigafábricas de vehículos eléctricos y los centros de datos necesitan suelos ESD | + 0.5% | Texas, sureste, medio oeste | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento sólido en la construcción comercial e industrial
El crecimiento proyectado del 8.6 % en la construcción comercial de Estados Unidos para 2025 crea un efecto multiplicador en la demanda de revestimientos para pisos, particularmente en sectores que requieren características de rendimiento especializadas. La industria de la construcción de Texas mantiene cerca de USD 40 mil millones en proyectos en curso y futuros a través de TxDOT, incluyendo una expansión de USD 3 mil millones en el Aeropuerto Internacional de Dallas-Fort Worth. Este auge de infraestructura se extiende más allá de las aplicaciones tradicionales, ya que la Oficina de Estadísticas Laborales de EE. UU. identifica los segmentos de generación de energía y contratistas eléctricos como áreas clave de crecimiento del empleo, que se correlacionan directamente con el aumento de la demanda de revestimientos para pisos conductores y disipativos en proyectos de infraestructura energética [1] “Employment Projections for Construction Trades, 2023-2033,” US Bureau of Labor Statistics, bls.gov . La proyección de crecimiento del empleo del 4.7 % en la industria de la construcción hasta 2033 indica una demanda sostenida de instalaciones de pisos, aunque las limitaciones de mano de obra pueden cambiar las preferencias hacia sistemas de poliaspártico de curado más rápido. La participación del 27 % de la construcción de instalaciones sanitarias en los proyectos previstos beneficia a los segmentos de recubrimientos antimicrobianos, ya que el diseño de las instalaciones pospandémicas prioriza las superficies para el control de infecciones.
Creciente adopción de sistemas epoxi para mayor durabilidad
La participación del 42.35% del epoxi en 2024 refleja su resistencia química y su rendimiento durante todo el ciclo de vida, cualidades muy valoradas en la fabricación avanzada, donde los ciclos térmicos y las cargas pesadas son habituales. La producción nacional está creciendo a medida que las medidas antidumping redirigen el abastecimiento hacia plantas estadounidenses, lo que reduce los plazos de entrega, pero eleva los costes de los insumos. Innovaciones como las resinas de origen biológico se alinean con los objetivos de sostenibilidad sin sacrificar la integridad de la película. Las salas blancas en el ensamblaje de baterías de automóviles y la industria aeroespacial siguen especificando suelos epoxi por su capacidad para cumplir con las normas sanitarias y de descarga electrostática (ESD).
Demanda de recubrimientos decorativos estéticos en remodelaciones
La recuperación del mercado de remodelación residencial tras la presión de las tasas de interés genera una demanda de revestimientos decorativos para pisos que combinen atractivo estético con rendimiento funcional. Líderes del sector, como Mohawk, Shaw y Mannington, enfatizaron la importancia de prepararse para la recuperación de la demanda a medida que mejoran las ventas de viviendas secundarias, ya que el 90 % de las transacciones se realizan en viviendas existentes que suelen requerir mejoras en los pisos. Los revestimientos decorativos para concreto se benefician de la preferencia de los propietarios por superficies de bajo mantenimiento que replican materiales naturales, a la vez que ofrecen una durabilidad y resistencia a las manchas superiores. La feria Surfaces 2024 destacó las innovaciones en la tecnología de impresión digital para pisos, lo que permite texturas realistas de madera y piedra que amplían las aplicaciones de los revestimientos decorativos más allá de los usos industriales tradicionales. Los consumidores prefieren cada vez más las opciones sostenibles, con fórmulas a base de agua ganando terreno debido a su menor impacto ambiental y la mejora de la calidad del aire interior. La integración de propiedades antimicrobianas en los sistemas decorativos responde a las preocupaciones de los consumidores preocupados por la salud, manteniendo el atractivo estético, lo que crea oportunidades de diferenciación para los fabricantes que se dirigen al segmento de remodelación residencial.
Cambio hacia formulaciones con bajo contenido de COV y alto contenido de sólidos
La presión regulatoria de los límites de COV a nivel estatal impulsa la innovación en formulaciones hacia sistemas con alto contenido de sólidos que mantienen el rendimiento a la vez que cumplen con los requisitos de cumplimiento ambiental. El límite de COV para recubrimientos de pisos de California de 100 gramos por litro, vigente desde 2017, estableció el punto de referencia que otros estados adoptan cada vez más, con Michigan y Colorado implementando restricciones similares en 2024. La Norma 1113 del Distrito de Gestión de la Calidad del Aire de la Costa Sur establece límites aún más estrictos de 50 gramos por litro, lo que obliga a los fabricantes a desarrollar tecnologías a base de agua y con alto contenido de sólidos que brinden un rendimiento comparable al de los sistemas tradicionales a base de solventes. El énfasis de Sherwin-Williams en producir recubrimientos que cumplan con los estrictos estándares de COV mientras colabora con las partes interesadas de la industria para refinar las regulaciones demuestra cómo los fabricantes líderes se están posicionando para el cumplimiento regulatorio como una ventaja competitiva. La transición a formulaciones bajas en COV crea desafíos técnicos para mantener la formación de película, la adhesión y las propiedades de durabilidad, lo que requiere una importante inversión en I+D que favorece a los fabricantes más grandes con amplios recursos técnicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de las materias primas y del epoxi volátil | -0.7% | Regiones nacionales dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Los límites más estrictos de COV en los estados aumentan los costos de cumplimiento | -0.4% | California, estados del noreste | Mediano plazo (2-4 años) |
| Escasez de aplicadores certificados de pisos resinosos | -0.3% | Nacional, agudo en regiones de crecimiento | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de las materias primas y del epoxi volátil
La volatilidad de los precios de las materias primas genera presión sobre los márgenes e incertidumbre en los costos de los proyectos, lo que limita el crecimiento del mercado, en particular a medida que las investigaciones antidumping reconfiguran las cadenas de suministro de resina epoxi. La determinación de la Comisión de Comercio Internacional de los Estados Unidos (ITC) de que la industria nacional sufre un daño material debido a las importaciones subsidiadas de Corea del Sur, Taiwán y Tailandia resultó en posibles aranceles que podrían aumentar los costos de los insumos para los fabricantes de revestimientos para pisos. La concentración de la producción de epoxi en Asia crea vulnerabilidades en la cadena de suministro que se manifiestan como volatilidad de precios durante tensiones geopolíticas o interrupciones logísticas. Los fabricantes de revestimientos más pequeños enfrentan desafíos particulares para gestionar las fluctuaciones en los costos de los insumos, ya que carecen del poder adquisitivo de competidores más grandes y de diversificación en la cadena de suministro. El cambio hacia la producción nacional de epoxi, si bien reduce la dependencia de las importaciones, puede resultar en costos estructuralmente más altos debido a las escalas de producción más pequeñas y los costos laborales más altos en comparación con las instalaciones asiáticas.
Los límites más estrictos de COV en los estados aumentan los costos de cumplimiento
La evolución de las regulaciones sobre COV genera costos de cumplimiento que impactan desproporcionadamente a los fabricantes más pequeños, impulsando la consolidación de la industria hacia empresas con amplias capacidades de I+D. El liderazgo de California en el establecimiento de límites estrictos de COV obliga a los fabricantes nacionales a desarrollar líneas de productos duales o reformular carteras completas para cumplir con los requisitos más restrictivos, aumentando los costos de desarrollo y la complejidad del inventario [2] “Límites de COV para recubrimientos arquitectónicos e industriales de mantenimiento de 2024”, Junta de Recursos del Aire de California, carb.ca.gov . El mosaico de regulaciones estatales crea desafíos de cumplimiento para los contratistas que operan en múltiples jurisdicciones, ya que los productos aprobados en un estado podrían infringir los límites en otro. Los costos de reformulación para lograr un bajo rendimiento de COV a menudo requieren materias primas de primera calidad y procesos de fabricación avanzados, lo que genera primas de precio que pueden reducir la penetración en el mercado en aplicaciones sensibles al precio. Los desafíos técnicos de mantener la formación de película, la adhesión y las propiedades de durabilidad en formulaciones con bajo contenido de COV requieren una inversión significativa en I+D que favorece a los fabricantes más grandes con amplios recursos técnicos.
Análisis de segmento
Por tipo de producto: Desafíos de crecimiento poliaspártico Dominio del epoxi
El epoxi conservó una cuota de mercado del 41.70% en recubrimientos para suelos en Estados Unidos en 2025 gracias a su sólido historial de rendimiento en fábricas, almacenes y hangares de aviación. Sin embargo, se proyecta que los sistemas poliaspárticos se expandan a una tasa de crecimiento anual compuesta (TCAC) del 5.52%, impulsados por su capacidad de curado nocturno, que limita el tiempo de inactividad de las instalaciones, perfiles de COV bajos o nulos, y una elasticidad que tolera el movimiento del sustrato. El mercado estadounidense de recubrimientos para suelos con epoxi se mantiene sólido, pero su expansión se está moderando a medida que los usuarios sopesan el ahorro en el ciclo de vida frente a las ventanas de aplicación más largas. Los recubrimientos de poliuretano combinan coste y rendimiento, especialmente donde la resistencia química supera a la de los acrílicos, pero los presupuestos impiden soluciones de alta gama. Las químicas mejoradas con grafeno y de base biológica en el segmento "Otros" prometen una gran aceptación en proyectos sensibles a la ESD y proyectos impulsados por el Liderazgo en Energía y Diseño Ambiental (LEED), respectivamente.
Las continuas mejoras industriales, especialmente en plantas de baterías para vehículos eléctricos y centros de procesamiento químico, mantienen la relevancia del epoxi, mientras que las cadenas minoristas y los operadores de estadios optan por recubrimientos poliaspárticos que permiten reabrir pisos en un solo turno. Los fabricantes capaces de suministrar ambas químicas ofrecen a los contratistas la flexibilidad de elegir paquetes de sistemas según los plazos del proyecto y las limitaciones ambientales. La seguridad de la cadena de suministro, en particular para los endurecedores de amina derivados de materias primas importadas, sigue siendo una preocupación estratégica compartida por todos los sistemas de resina.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material de suelo: los sustratos de madera impulsan la innovación
El hormigón conservó el 68.20 % de la demanda en 2025, lo que refleja su ubicuidad en losas sobre suelo y cubiertas elevadas, donde los recubrimientos protectores prolongan su vida útil. Dicho esto, el tamaño del mercado estadounidense de recubrimientos para suelos de madera se mantiene en una tasa de crecimiento anual compuesta (TCAC) del 5.18 %, a medida que los arquitectos adoptan la madera de ingeniería para alcanzar sus objetivos de reducción de carbono. Los suelos de madera de ingeniería representaron el 74 % de las ventas de madera dura en 2024, lo que subraya la demanda de recubrimientos que controlan la entrada de humedad y conservan la veta natural. El aumento de la cuota de mercado de los recubrimientos para suelos en Estados Unidos en este segmento beneficia a los proveedores que ofrecen uretanos a base de agua transpirables y duraderos.
Los productos químicos respetuosos con la madera deben permitir la difusión del vapor para evitar ahuecamientos y grietas, lo que obliga a los formuladores a equilibrar la permeabilidad con la resistencia a la abrasión. Los espacios comerciales, como las tiendas boutique y los establecimientos de hostelería, están a la vanguardia de este cambio, ya que los operadores valoran tanto la calidez estética de la madera como la facilidad de mantenimiento de los acabados resinosos. Los sustratos de metal, cerámica y composite siguen siendo nichos especializados que, no obstante, exigen imprimaciones adaptadas a superficies de alta energía.
Por industria de uso final: las instalaciones industriales lideran la demanda
Los edificios industriales e institucionales representaron el 52.90 % de las ventas totales en 2025, y su tasa de crecimiento anual compuesta (TCAC) del 4.42 % hasta 2031 indica que la sofisticación de las especificaciones está aumentando a un ritmo mayor que en otros sectores. Las líneas de fabricación de procesos limpios en los sectores de la electrónica, la industria aeroespacial y la biofarmacéutica exigen recubrimientos que integren el control de descargas electrostáticas (ESD), la resistencia química y la funcionalidad antimicrobiana. El tamaño del mercado estadounidense de recubrimientos para suelos, vinculado a los corredores de centros de datos en Texas y el Medio Oeste, se está acelerando a medida que los operadores implementan campus a gran escala que requieren suelos elevados conductores.
Los locales comerciales se benefician del aumento del 8.6% en el inicio de obras, y las renovaciones en centros de salud y oficinas motivan la instalación de revestimientos antimicrobianos y decorativos. La remodelación residencial se retrasa, pero mantiene un potencial alcista latente una vez que se normalicen las tasas hipotecarias, especialmente en el caso de garajes y sótanos rehabilitados con resinas epóxicas a base de agua o sistemas poliaspárticos de escamas. Los presupuestos institucionales para escuelas y edificios municipales siguen siendo sensibles a los ciclos de inversión; no obstante, el mantenimiento diferido se traduce en proyectos de repavimentación que priorizan los paquetes de resina llave en mano compatibles con plazos de proyecto rápidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Panorama regulatorio
Los revestimientos para suelos que se venden en Estados Unidos operan bajo un régimen estratificado de emisiones atmosféricas que combina las normas federales de COV (compuestos orgánicos volátiles) con límites estatales y locales más estrictos. Según la Norma de Revestimientos Arquitectónicos de la Agencia de Protección Ambiental de EE. UU. (EPA) (40 CFR Parte 59, Subparte D), los límites de COV se establecen mediante definiciones de categorías de productos (medidas con el Método 24 de la EPA) en lugar de nombres comerciales, con un límite máximo de 400 g/L para los revestimientos de suelos y de 450 g/L para los revestimientos de mantenimiento industrial. California y distritos locales como el Distrito de Gestión de la Calidad del Aire de la Costa Sur (SCAQMD) aplican límites aún más estrictos, incluyendo la Norma 1113 de 50 g/L para ciertas categorías. Este conjunto de normativas impulsa a los proveedores nacionales hacia productos químicos con alto contenido de sólidos y base acuosa para que una sola referencia pueda cumplir con las jurisdicciones más restrictivas.
La fabricación e instalación también están sujetas a requisitos de cumplimiento operativo. Los fabricantes de recubrimientos pueden estar sujetos a las Normas Nacionales de Emisión de Contaminantes Atmosféricos Peligrosos (NESHAP) de la EPA para la Fabricación de Recubrimientos Diversos (40 CFR Parte 63), lo que refuerza los controles sobre contaminantes atmosféricos peligrosos a nivel de planta. Los requisitos de OSHA para el lugar de trabajo impulsan aún más las Hojas de Datos de Seguridad, la ventilación y las prácticas de EPI durante la mezcla y la aplicación. En conjunto, estas normas aumentan el valor de los paquetes de sistemas que cumplen con la normativa, los procedimientos de aplicación documentados y la capacitación de los contratistas, particularmente para sitios industriales e institucionales que especifican el rendimiento ESD y antimicrobiano junto con credenciales de bajo contenido de COV.
Análisis de la cadena de valor
La cadena de valor comienza con insumos petroquímicos y químicos especializados, como resinas epoxi, polioles e isocianatos para uretanos y poliaspárticos, además de aditivos, pigmentos y cargas que ajustan la velocidad de curado, la resistencia al deslizamiento y la durabilidad química. Estos insumos se incorporan a la formulación y composición en multinacionales integradas y fabricantes especializados en revestimientos de resina para pisos, donde las restricciones normativas (categorías de recubrimientos arquitectónicos de la EPA y límites más estrictos de COV estatales) influyen cada vez más en la elección de disolventes, el contenido de sólidos y los formatos de envasado.
En la fase posterior, la estrategia de comercialización generalmente combina la venta directa a propietarios industriales e institucionales, la distribución a través de canales de pintura y construcción, y alianzas que presentan los sistemas de resina a los especificadores de pisos. La ejecución en obra se centra en el servicio, con instaladores certificados que se encargan de las pruebas del sustrato, la preparación de la superficie (incluida la mitigación de la humedad), la aplicación multicapa y la puesta en marcha para cumplir con los requisitos de rendimiento, como el control ESD y la resistencia antimicrobiana o química. La disponibilidad de contratistas y los programas de certificación crean un cuello de botella práctico que influye en la calidad de la instalación, el tiempo del ciclo del proyecto y los resultados de la garantía.
Panorama competitivo
El mercado estadounidense de recubrimientos para pisos está moderadamente consolidado, con la presencia de importantes actores como Sherwin-Williams Company, BASF, PPG Industries Inc., Sika AG y RPM International Inc. Sherwin-Williams registró ingresos globales por recubrimientos de USD 18.44 millones en 2023 y consolidó aún más su portafolio de pisos resinosos con la adquisición de Dur-A-Flex. PPG implementó una estrategia de canal, asociándose con la marca Patcraft de Shaw Industries para conectar con especificadores de pisos comerciales consolidados. RPM International, a través de sus unidades Carboline y Stonhard, aprovecha sus productos químicos diferenciados para atender nichos industriales. La competencia de precios se intensifica durante los picos de costos de las resinas; sin embargo, las grandes empresas se cubren con acuerdos de suministro plurianuales. La capacidad de los instaladores es una herramienta cada vez más estratégica. Los tres proveedores líderes cuentan con academias de certificación que enseñan preparación de superficies, mitigación de humedad e instalación multicapa, consolidando así la fidelidad a la marca entre los contratistas.
Líderes de la industria de recubrimientos para pisos en Estados Unidos
La compañía Sherwin-Williams
Sika AG
BASF
Industrias PPG Inc.
RPM Internacional Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: SIKA AG publicó su comunicado de prensa y actualización estratégica del primer trimestre de 2026. El comunicado señala la revisión continua del desempeño y los planes de expansión de mercado que afectan las decisiones sobre la cadena de suministro y la capacidad. La actualización indica que SIKA AG mantiene su enfoque en la expansión de su presencia en el sector de recubrimientos y adhesivos en diversas regiones.
- Febrero de 2026: SIKA amplía su presencia manufacturera global con nuevas plantas. La compañía aumenta su capacidad de producción de recubrimientos y adhesivos para satisfacer la demanda regional y optimizar la planificación de la producción. Esta expansión fortalece su capacidad de producción global para respaldar la demanda regional y su poder de fijación de precios.
- Febrero de 2026: Sika AG inauguró una nueva planta de aditivos para concreto de última generación en Haines City, Florida, que utiliza automatización avanzada para producir tecnologías de alto rendimiento para el concreto. Esta expansión fortalece la capacidad de producción regional de aditivos especiales y permite una entrega más rápida a los proyectos de construcción. El desarrollo mejora la capacidad de Sika para satisfacer la creciente demanda de soluciones de concreto de alto rendimiento.
Alcance del informe de mercado de revestimientos para pisos en Estados Unidos
Los revestimientos para pisos son capas protectoras duraderas que se aplican a superficies sujetas a desgaste o corrosión extremos. Los almacenes, las plantas químicas y los pisos de producción son aplicaciones típicas del mercado: tipo de resina, material del piso, industria del usuario final y geografía. Por tipo de resina, el mercado se segmenta en epoxi, poliaspártico, acrílico, poliuretano y otros tipos de resina (poliéster, viniléster). Por material de suelo, el mercado se segmenta en madera, hormigón y otros materiales para suelos. Por industria de usuarios finales segmenta el mercado en industriales, decorativos y aparcamientos. El informe ofrece el tamaño del mercado y previsiones de ingresos (millones de dólares) para todos los detalles anteriores.
Por tipo de producto
| Epoxy |
| Poliuretano |
| Poliaspártico |
| Acrílico |
| Otros |
Por material del piso
| Concreto |
| Madera |
| Otros |
Por industria de uso final
| Industrial/Institucional |
| Comercial |
| Residencial |
| Por tipo de producto | Epoxy |
| Poliuretano | |
| Poliaspártico | |
| Acrílico | |
| Otros | |
| Por material del piso | Concreto |
| Madera | |
| Otros | |
| Por industria de uso final | Industrial/Institucional |
| Comercial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor estimado de las ventas de revestimientos para pisos en Estados Unidos en 2026?
Las ventas se estiman en 1.99 millones de dólares y se proyecta una expansión hasta 2031.
¿Qué tasa de crecimiento anual compuesta se pronostica entre 2026 y 2031?
Se proyecta que las ventas totales aumenten a una tasa de crecimiento anual compuesta (CAGR) del 4.12 % durante el período de cinco años.
¿Qué tipo de resina muestra el impulso de crecimiento más rápido?
Las formulaciones poliaspárticas tienen una tasa de crecimiento anual compuesta (CAGR) del 5.52 %, impulsada por tiempos de curado rápidos y perfiles bajos en COV.
¿Qué hace que los sistemas poliaspárticos sean atractivos para proyectos comerciales?
Estos recubrimientos se curan y aceptan el tráfico en cuestión de horas, lo que minimiza el tiempo de inactividad de las instalaciones y cumple con estrictos límites ambientales.
¿Cómo afectan los límites estatales de COV a las estrategias de formulación?
Estados como California limitan el contenido de COV a 100 g/L o 50 g/L según la Norma 1113 de la Costa Sur, lo que obliga a los proveedores a invertir en productos químicos con alto contenido de sólidos y a base de agua.


