

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 22.25 mil millones |
| Tamaño del mercado (2031) | USD 28.63 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.18% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado estadounidense de muebles tapizados por Mordor Intelligence
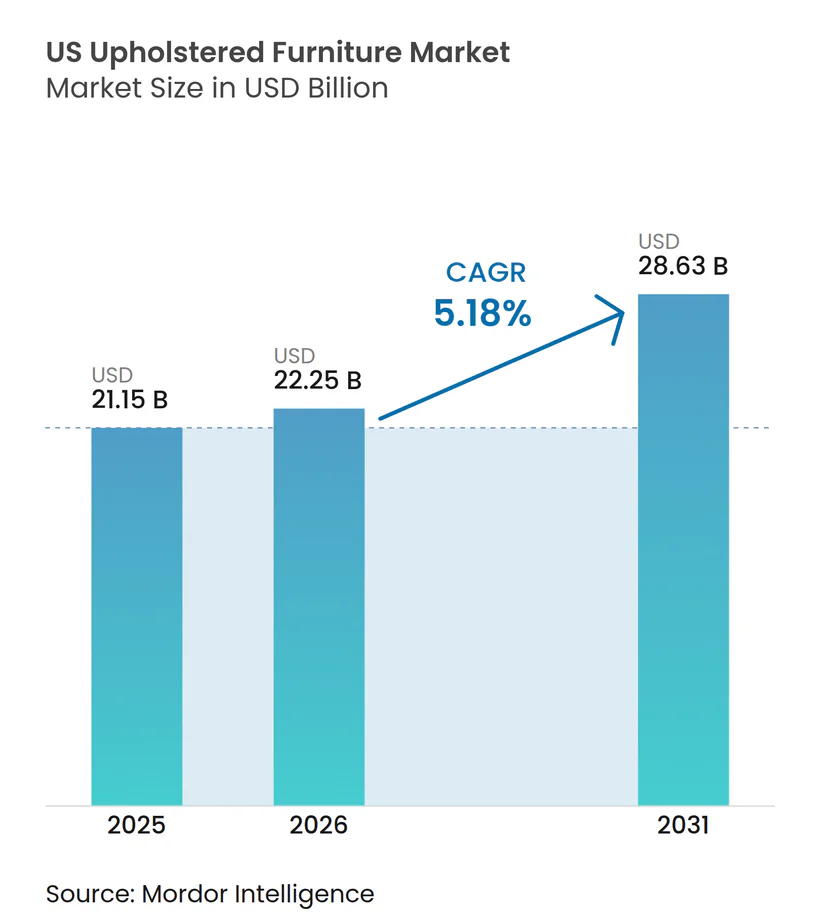
El tamaño del mercado estadounidense de muebles tapizados en 2026 se estima en USD 22.25 millones, creciendo desde el valor de 2025 de USD 21.15 millones, con proyecciones para 2031 de USD 28.63 millones, con un crecimiento del 5.18% CAGR entre 2026 y 2031. Esta recuperación refleja la estabilidad del gasto de los consumidores, la relocalización que reduce la brecha del costo final de las importaciones y la penetración del comercio electrónico que reduce la fricción en la distribución. Los aranceles introducidos a principios de 2025 (10% sobre todos los muebles importados y 145% sobre los envíos chinos) han reducido las ventajas de precio de los proveedores asiáticos, fomentando la producción nacional y preservando la elección de los compradores que buscan valor. La demanda también se beneficia de la migración a la región del Cinturón del Sol, los programas de envío rápido que atraen a los millennials y una mayor inversión en piezas premium que se alinean con los valores de sostenibilidad y bienestar. La intensidad competitiva se mantiene baja, lo que deja espacio para que los participantes de nicho y los nativos digitales ganen visibilidad a través de modelos de venta directa al consumidor.
Conclusiones clave del informe
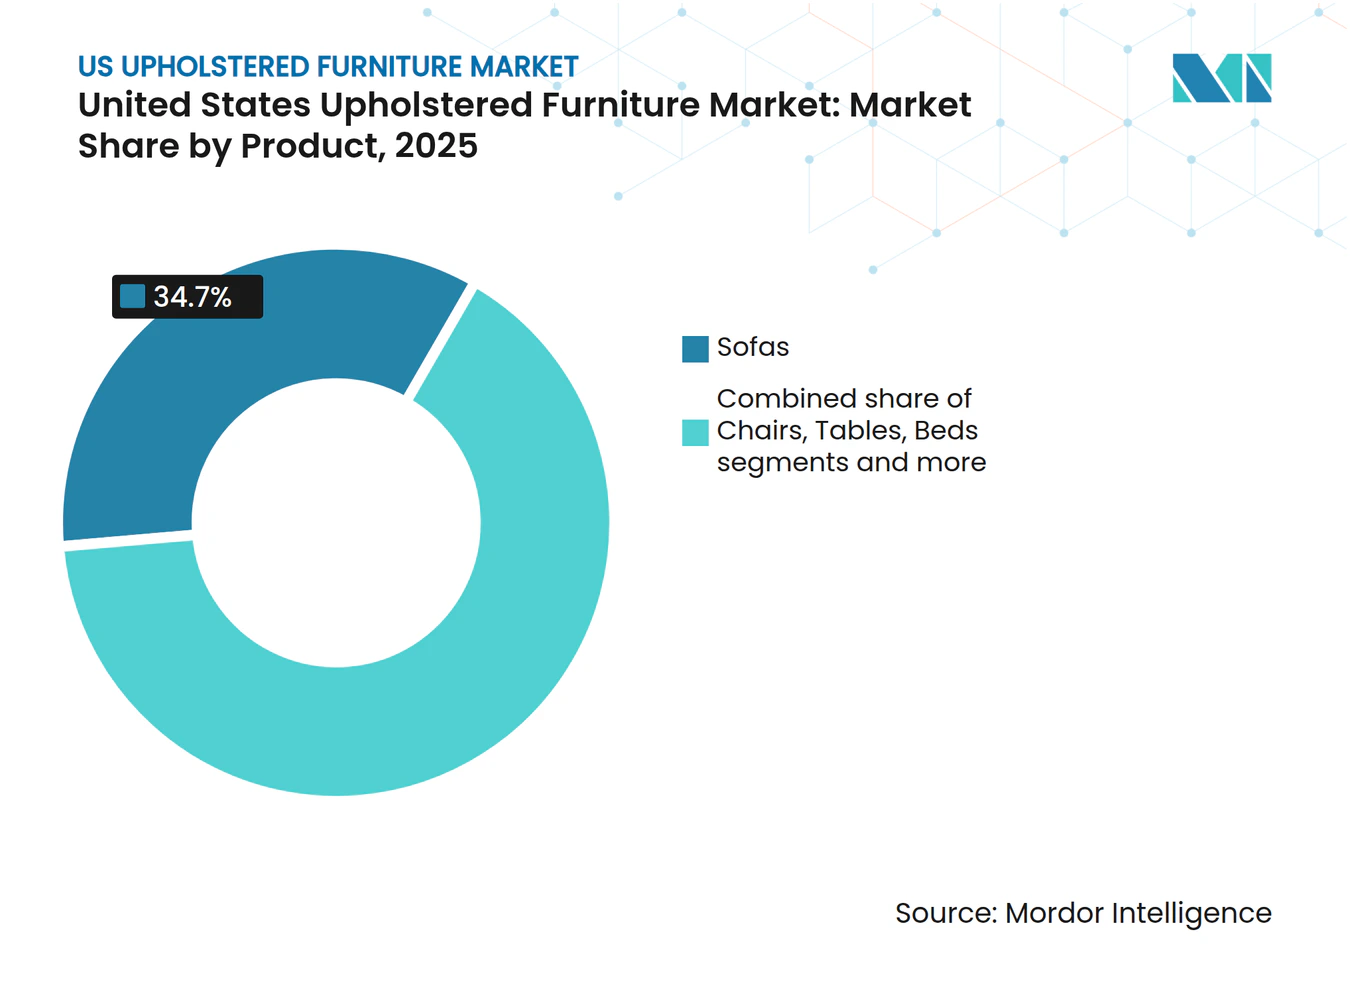
- Por producto, los sofás lideraron con una participación de ingresos del 34.70% en 2025, mientras que se proyecta que las sillas crecerán más rápido a una CAGR del 6.23% hasta 2031.
- Por material, la tela tuvo una participación del 54.60% en 2025; se prevé que el cuero se expanda a una CAGR del 5.78% hasta 2031.
- Por rango de precios, el rango medio representó el 49.30% del tamaño del mercado de muebles tapizados de EE. UU. en 2025; se proyecta que el rango premium avance a una CAGR del 5.55%.
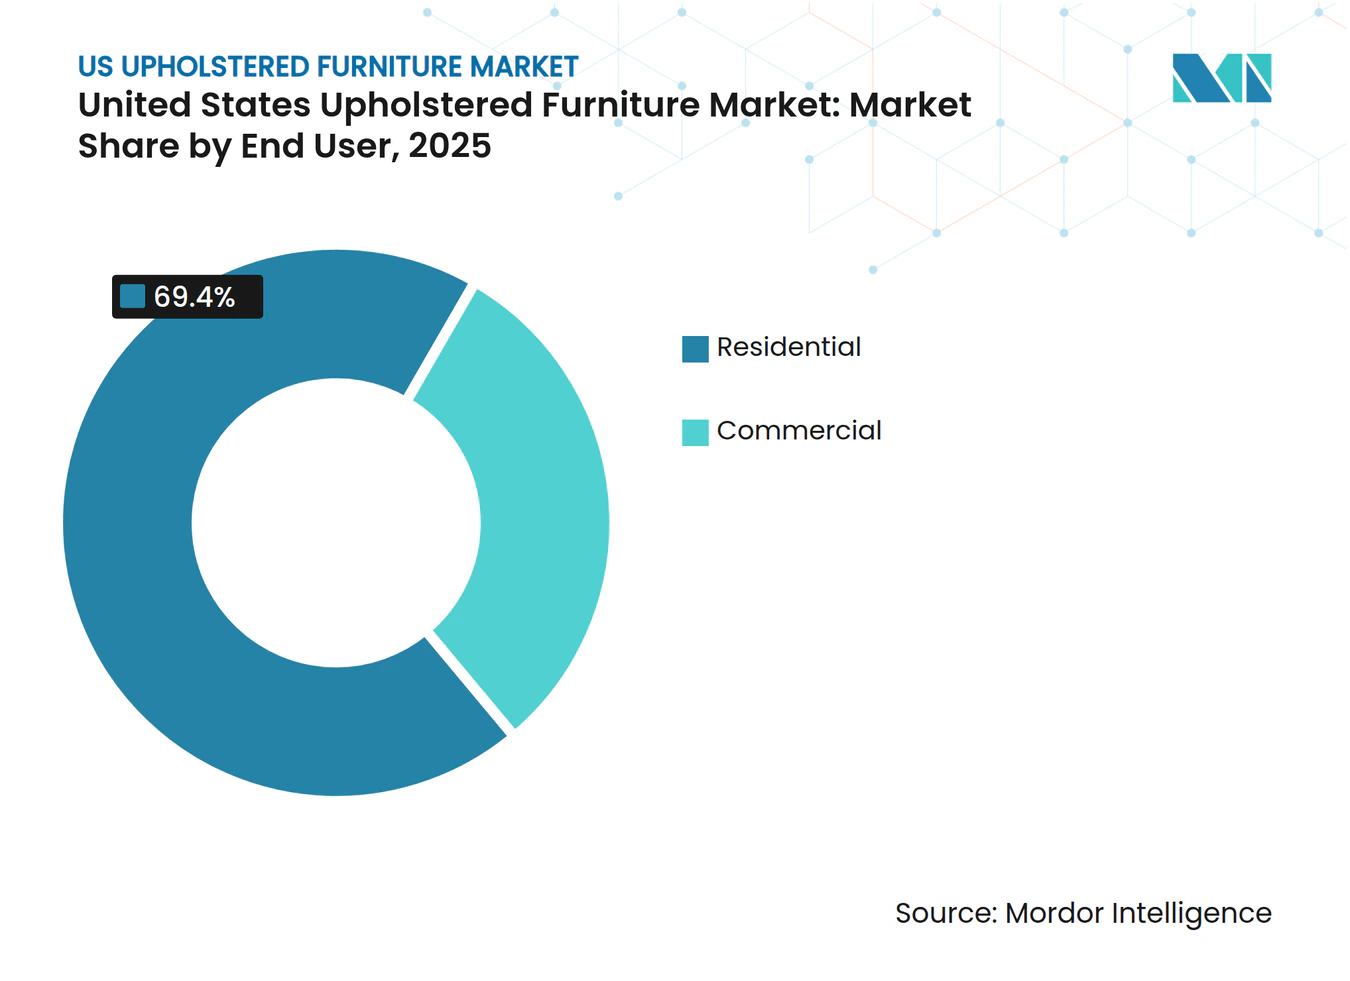
- Por usuario final, el sector residencial capturó el 69.40% de la participación de mercado de muebles tapizados de EE. UU. en 2025; se espera que las aplicaciones comerciales crezcan a una CAGR del 6.05%.
- Por canal de distribución, las tiendas de muebles especializados tuvieron una participación del 39.20% en 2025, mientras que se prevé que las ventas en línea aumenten a una CAGR del 6.38%.
- Por regiones, el Sur contribuyó con el 39.60% de las ventas en 2025, mientras que el Oeste está en camino de lograr la CAGR regional más alta, del 5.95%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de muebles tapizados en EE. UU.
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Penetración directa al consumidor impulsada por el comercio electrónico | + 1.2% | A nivel nacional, avances tempranos en los centros urbanos | Mediano plazo (2-4 años) |
| Programas de personalización masiva y envío rápido | + 0.8% | Centros nacionales y milenarios | Mediano plazo (2-4 años) |
| Auge de las renovaciones y el inicio de las obras de construcción de viviendas en el Sun Belt | + 1.5% | Sur y Oeste | Largo plazo (≥ 4 años) |
| Iniciativas de relocalización «Made in USA» | + 1.0% | Clústeres nacionales de fabricación | Largo plazo (≥ 4 años) |
| Aumento del gasto en muebles de lujo | + 0.7% | Costa Noreste y Oeste | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La penetración directa al consumidor impulsada por el comercio electrónico acelera las ventas de tapicería
Los ingresos por muebles para el hogar en línea están transformando el mercado estadounidense de muebles tapizados a medida que los millennials se inclinan por los canales digitales. Los compradores más jóvenes prefieren los sofás modulares, lo que impulsa las búsquedas de sofás en línea, mientras que la visualización 3D y las recomendaciones de IA abordan la brecha táctil que antes obstaculizaba el comercio electrónico de artículos de alta gama. La fragmentación de las marcas anima a las marcas nativas digitales a establecer relaciones directas que evitan las costosas salas de exposición. Si bien las opciones de personalización siguen disponibles, muchos compradores priorizan ahora una entrega más rápida sobre las características a medida, lo que impulsa a los proveedores a refinar los SKU configurables en lugar de diseños totalmente personalizados.
Programas de personalización masiva y envío rápido que atraen a compradores millennials
Las fábricas nacionales aprovechan la proximidad para ofrecer plazos de envío de dos semanas, una ventaja que se ve reforzada por los retrasos en las importaciones derivados de los aranceles. Si bien las herramientas de personalización permiten elegir telas y acabados, su adopción se ha ralentizado, ya que los consumidores priorizan la rapidez de entrega sobre la variedad. La integración vertical y la producción ajustada ayudan a los fabricantes a cumplir con los plazos de entrega prometidos sin necesidad de grandes inventarios. Las expectativas de sostenibilidad también influyen en las preferencias, y la Generación Z premia a las marcas que divulgan la procedencia de los materiales y su huella de carbono. Los proveedores que combinan una personalización moderada con atributos ecológicos claros están bien posicionados para aumentar su cuota de mercado.
Iniciativas de relocalización "Hecho en EE. UU." que acortan los plazos de entrega e impulsan los pedidos nacionales
Una disminución en las importaciones provenientes de países asiáticos de bajo costo indicó un impulso hacia el abastecimiento local. Los aranceles impuestos en 2025 redujeron aún más la diferencia de costos, e inversiones destacadas, como la expansión de 80 millones de dólares de Ashley Furniture en Misisipi, refuerzan la confianza en el mercado estadounidense de muebles tapizados. Los desafíos persisten: los talleres de tapicería aún enfrentan escasez de mano de obra calificada que podría ralentizar el aumento de capacidad, y las mejoras de infraestructura serán esenciales si continúa la relocalización.
El aumento del gasto en muebles de lujo impulsa el mercado
Se prevé que las piezas premium superen al mercado estadounidense de muebles tapizados en general, con un crecimiento anual compuesto (CAGR) del 5.8 %. Los consumidores, tras haber revalorizado la comodidad del hogar durante la pandemia, ahora buscan la durabilidad de las reliquias familiares y la expresión de un estilo personal. Las previsiones de diseño para 2025-2026 destacan la estética artesanal, el minimalismo discreto y la fusión de espacios digitales y físicos, lo que motiva a los compradores a aceptar precios más altos por pieles de origen ético y estructuras acabadas a mano. Las marcas con control vertical sobre fábricas de telas, curtidurías o insumos para acolchados protegen los márgenes a la vez que ofrecen una transparencia que los compradores de lujo valoran.
Análisis del impacto de las restricciones
| Dominación | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de tapiceros cualificados | -1.8% | Nacional, agudo en centros heredados | Largo plazo (≥ 4 años) |
| Los precios volátiles de las materias primas están comprimiendo los márgenes | -1.2% | Nacional | Corto plazo (≤ 2 años) |
| Importaciones de bajo costo de Vietnam y China | -0.9% | Nichos nacionales sensibles a los precios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de las materias primas comprimen los márgenes
Las fluctuaciones de los precios de las materias primas, como el algodón, el acero y la espuma de poliuretano, siguen afectando los presupuestos de insumos. Si bien los precios de la madera se estabilizaron, el acero y el algodón se mantienen por encima de los promedios anteriores a 2020, y el IPC para muebles del hogar aumentó un 0.4 % en febrero de 2025 [1] Oficina de Estadísticas Laborales de EE. UU., “Índice de Precios al Consumidor: Muebles y Operaciones del Hogar”, bls.gov . Los minoristas mitigan la exposición mediante recargos en los artículos o promociones relámpago. Algunas marcas globales han implementado tres reducciones de precios en 12 meses para mantener el flujo de clientes, aceptando márgenes más reducidos a corto plazo. Los fabricantes responden con estrategias de abastecimiento múltiple e I+D en espumas de base biológica que reducen la dependencia de los productos petroquímicos.
Las importaciones de bajo costo de Vietnam y China erosionan la participación nacional
La participación de Vietnam en las importaciones estadounidenses de muebles aumentó a medida que los proveedores trasladaron su capacidad desde China. Incluso con los nuevos aranceles, los canales de descuento siguen favoreciendo los programas de importación para defender los precios de entrada. Las plantas nacionales deben mejorar la automatización y la escala para ajustarse a las expectativas de costos, especialmente en el segmento económico. La vigilancia continua sobre las medidas antidumping y la evolución de la política comercial determinarán el equilibrio final entre las existencias importadas y las locales.
Análisis de segmento
Por producto: los sofás lideran la cuota de mercado, mientras que las sillas impulsan la aceleración del crecimiento
Los sofás generaron el 34.70% de las ventas en 2025, lo que los convierte en la categoría estrella del mercado estadounidense de muebles tapizados. Las opciones de tela dominan la compra de sofás; los compradores prefieren la comodidad y la variedad. Se prevé que las sillas, incluyendo sillones reclinables y asientos decorativos, se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.23% a medida que el trabajo híbrido normaliza el uso de asientos secundarios en las oficinas en casa. Se proyecta que el tamaño del mercado estadounidense de muebles tapizados para sillas se amplíe en términos absolutos de dólares, ya que los consumidores compran piezas orientadas a tareas específicas junto con conjuntos para la sala de estar.
La demanda de sofás seccionales por parte de los millennials impulsa las ventas de sofás y favorece los diseños modulares que se adaptan desde apartamentos hasta viviendas unifamiliares. Al mismo tiempo, formatos especializados como pufs y otomanas ganan popularidad como complementos que ahorran espacio. Las aplicaciones comerciales también contribuyen al auge de las sillas, con marcas de hostelería renovando sus zonas de descanso para fomentar estancias más largas. La diversificación de la gama de productos reduce la dependencia de una sola categoría y permite a los fabricantes equilibrar los sofás de alta gama con líneas de productos complementarios de gran volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: el predominio de las telas se enfrenta a la trayectoria de crecimiento premium del cuero
Las telas mantuvieron una cuota de mercado del 54.60% en 2025 gracias a sus acabados antimanchas y a sus paletas de colores adaptables. Las mezclas de lino sintético y poliéster reciclado ayudan a los proveedores a cumplir con sus promesas de sostenibilidad sin imponer precios elevados. Se proyecta que el cuero supere el crecimiento general del mercado, con una tasa de crecimiento anual compuesta (TCAC) del 5.78%, beneficiándose de la percepción del consumidor sobre la longevidad y la estética de lujo. Las pieles flor, combinadas con espuma de alta resiliencia, satisfacen a los compradores premium que valoran peso y durabilidad.
La cuota de mercado de telas para muebles tapizados en EE. UU. se mantiene estable, pero el auge del cuero eleva los precios promedio de venta y los márgenes de beneficio. El cuero ecológico y las alternativas de origen vegetal satisfacen las necesidades de los compradores que buscan un aspecto visual sin contenido animal, lo que refleja prioridades ecológicas más amplias. Los proveedores que mantienen estrategias de doble material pueden cubrir el riesgo de las materias primas y atender tanto a los segmentos sensibles al precio como a los de alta gama.
Por rango de precio: La estabilidad de rango medio contrasta con la aceleración premium
Las piezas de gama media representaron el 49.30% del mercado estadounidense de muebles tapizados en 2025, lo que subraya la importancia de un equilibrio entre precio y calidad. La eficiente producción nacional y las importaciones en contenedores permiten cubrir este límite de precios, manteniendo el periodo de consumo promedio atractivo para los millennials. Las promociones en torno a eventos festivos estabilizan la producción y liquidan el inventario estacional.
Los artículos premium registran una tasa de crecimiento anual compuesta (TCAC) del 5.55 % hasta 2031, ya que los compradores premian la artesanía, las marcas tradicionales y el abastecimiento sostenible. La integración vertical (poseer curtidurías, fábricas de tejidos o plantas de espuma) ayuda a las marcas de lujo a controlar los costes a pesar de la volatilidad de los insumos. Los productos económicos siguen siendo esenciales para quienes compran por primera vez, pero se enfrentan a la mayor exposición arancelaria, lo que obliga a los proveedores a diseñar SKU con menor contenido de materiales, preservando al mismo tiempo la calidad percibida.
Por el usuario final: El dominio residencial se encuentra con el potencial de crecimiento comercial
Las compras de viviendas representaron el 69.40% de los ingresos de 2025 y siguen siendo el pilar del mercado estadounidense de muebles tapizados. Las transacciones de viviendas existentes históricamente impulsan la demanda de muebles nuevos; un aumento previsto del 3.7% en las reventas hasta 2025 mantiene estable la producción de sofás y seccionales. La actividad de renovación, impulsada por el teletrabajo y la convivencia multigeneracional, amplía el ciclo de reemplazo y fomenta las mejoras de mayor calidad.
Se proyecta que la demanda comercial alcance una tasa de crecimiento anual compuesta (TCAC) del 6.05 %, impulsada por las renovaciones en el sector hotelero y la reconfiguración de oficinas que priorizan las zonas de colaboración. El cumplimiento normativo, en particular la norma CAL 133 sobre inflamabilidad, influye en la elección de materiales y los costos de los espacios de uso público. Los salones de restaurantes y los espacios de coworking también priorizan los asientos cómodos, ampliando las especificaciones más allá de los entornos corporativos tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las tiendas especializadas se enfrentan a la disrupción digital
Los minoristas de muebles especializados obtuvieron una participación del 39.20 % en 2025 gracias a salas de exposición seleccionadas, entregas con guantes blancos y ofertas de financiación que simplifican las decisiones de compra de alto valor. Este modelo sigue siendo fundamental para las compras de alto nivel de participación, pero la investigación basada en la web implica que muchos compradores visitan las salas de exposición solo después de haber formado un conjunto de preferencias en línea. Las inversiones omnicanal ahora incluyen aplicaciones de realidad aumentada que superponen telas en fotos de hogares, fusionando la validación física con la comodidad digital. Las ventas minoristas en tiendas de muebles y artículos para el hogar alcanzaron los 11 000 millones de dólares en marzo de 2024, frente a los 10 300 millones de dólares de febrero, lo que indica un repunte del tráfico en tiendas físicas, incluso con el aumento de la penetración del comercio electrónico.
Se prevé que las ventas en línea crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.38 % y ya generan ganancias de dos dígitos para las marcas híbridas. La mejora de la logística de última milla y las devoluciones gratuitas reducen la percepción de riesgo. El mercado estadounidense de muebles tapizados se beneficia de este modelo de doble canal: las marcas captan el aumento de márgenes en línea y utilizan las tiendas físicas para interacciones con un alto componente de servicio. Los grandes almacenes y las tiendas departamentales mantienen su relevancia en las zonas suburbanas, pero compiten por tráfico en lugar de por profundidad, lo que presiona a los surtidos para que mantengan precios competitivos.
Análisis geográfico
El Sur representó el 39.60% de los ingresos de 2025, impulsado por un crecimiento del PIB del 4.3% entre 2020 y 2024 y una inmigración sostenida que elevó el volumen de permisos de residencia a más de la mitad del total nacional. El menor precio medio de la vivienda proporciona a los hogares mayores recursos discrecionales, lo que se traduce en un precio promedio más alto para muebles de sala. Los estados del Sur representaron el 52% de todos los nuevos permisos de construcción residencial emitidos a nivel nacional en 2024, lo que subraya por qué el Sur sigue siendo el mayor motor regional de demanda de muebles de sala y otros muebles tapizados.
Se proyecta que Occidente registre la tasa de crecimiento anual compuesta (TCAC) regional más rápida, con un 5.95%, hasta 2031, gracias a la expansión de la nómina en los centros tecnológicos y al interés de los consumidores por los muebles premium con etiqueta ecológica. Los altos costos de la vivienda reducen el gasto de los consumidores de nivel básico, pero aumentan la demanda de versatilidad de módulos modulares y muebles multifuncionales entre las personas adineradas. La adopción temprana de herramientas de comercio electrónico en la región acelera aún más las ventas de muebles en línea, lo que permite a los nativos digitales probar innovaciones antes de expandirse a nivel nacional.
El Medio Oeste y el Noreste se mantienen como contribuyentes maduros pero estables. Fábricas históricas, centros de artesanía especializada y campus corporativos consolidados sustentan la demanda base de plazas residenciales y comerciales. El envejecimiento de la población modera el crecimiento del volumen, pero los mayores ingresos disponibles en el Noreste sustentan precios unitarios superiores a la media. Los pedidos institucionales de los complejos educativos y sanitarios compensan la menor formación de hogares, asegurando una curva de crecimiento equilibrada, aunque más lenta, en estas regiones.
Análisis de la cadena de valor
La cadena de valor del mobiliario tapizado en Estados Unidos comienza con las materias primas y los componentes, incluidos los productores de espuma de poliuretano y las fábricas textiles, además de los armazones, los resortes, los sujetadores, los adhesivos y el embalaje. Las medidas comerciales han reducido la ventaja de los costos de importación, lo que ha llevado a fabricantes e importadores a reequilibrar el abastecimiento entre proveedores nacionales y ubicaciones alternativas en el extranjero, priorizando la reposición rápida de productos de entrega inmediata.
La fase intermedia de la producción abarca el corte y la costura, la fabricación de armazones, el moldeado de espuma, el tapizado y el ensamblaje final. Los clústeres de producción nacional se concentran en el sureste, particularmente en Carolina del Norte y Misisipi. En la fase final, los productos se distribuyen a través de una combinación de tiendas propias y minoristas independientes, tiendas de muebles especializadas, comercio electrónico/venta directa al consumidor y canales B2B/proyectos, con centros de distribución regionales, entregas premium y capacidades de logística inversa para gestionar devoluciones y reclamaciones por daños. La escasez de tapiceros cualificados y la volatilidad de los precios de las materias primas son cuellos de botella clave, lo que impulsa a los fabricantes hacia SKU configurables más estandarizados, el abastecimiento múltiple de telas y espuma, y una mayor automatización y planificación digital de la producción para proteger los plazos de entrega y los rendimientos.
Panorama competitivo
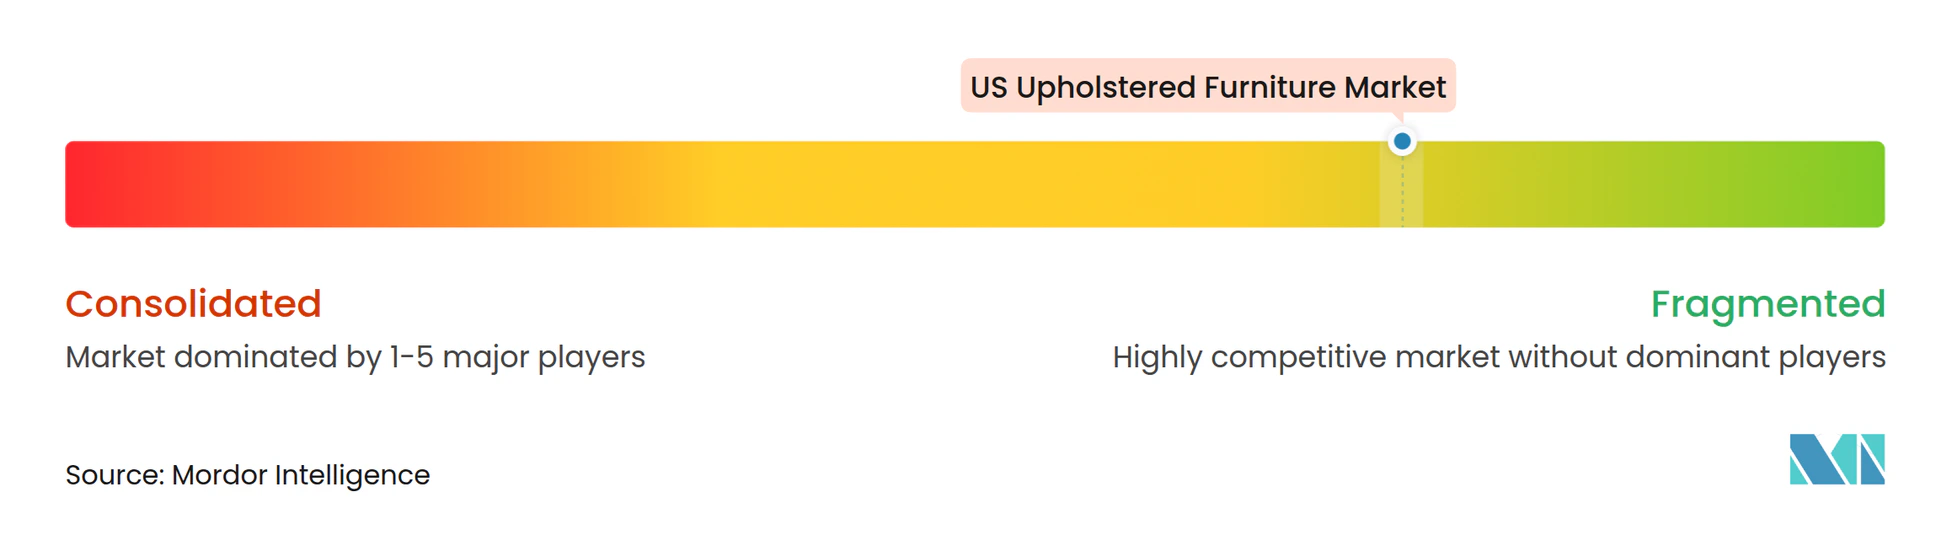
El mercado estadounidense de muebles tapizados sigue fragmentado. Esta dispersión indica costos de cambio limitados y fomenta la oportunidad para nuevos participantes capaces de contar historias de marca y alcanzar un rápido cumplimiento. Las startups de venta directa al consumidor aprovechan la interacción en redes sociales y la transparencia en los precios para ganar impulso sin la carga de capital que suponen las grandes salas de exposición.
Las marcas consolidadas buscan la integración vertical para defender sus márgenes y la consistencia. American Leather mantiene el control interno del corte de armazones y el moldeado de espuma para garantizar la calidad de sus SKU premium. Las estrategias de expansión se centran en la apertura de tiendas en corredores de crecimiento y centros de I+D que prototipan armazones modulares y líneas de tela reciclada. La-Z-Boy inauguró recientemente diez tiendas en Arizona y Massachusetts y abrió un centro de innovación para acelerar el lanzamiento de productos.
La adopción de tecnología se convierte en el nuevo campo de batalla. La previsión de la demanda basada en IA, las plataformas de comercio 3D y los planificadores de salas basados en chat mejoran la interacción con el cliente y reducen el riesgo de inventario. Las marcas que integran estas herramientas reportan una mayor conversión y menores devoluciones. La fragmentación del mercado implica que la competencia digital, las afirmaciones de sostenibilidad y las cadenas de suministro ágiles serán los factores decisivos para aumentar la cuota de mercado en los próximos cinco años.
Líderes de la industria de muebles tapizados de EE. UU.
Industrias de muebles Ashley
La-Z-Boy Incorporado
Industrias de muebles de Bassett
Industrias de acero flexible
Corporación de muebles Hooker
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Lovesac Company anunció que está en camino de comenzar la fabricación nacional de su línea Sactionals en el verano de 2026, trasladando así los productos clave que generan mayores ingresos de la producción en el extranjero. Esta medida refuerza la mitigación de riesgos arancelarios y de transporte, al tiempo que acorta los ciclos de reabastecimiento para los programas de tapicería modular.
- Noviembre de 2025: Universal Furniture trasladó sus operaciones de tapicería de una planta arrendada en Conover, Carolina del Norte, a instalaciones propias en Hildebran, Carolina del Norte. La consolidación en capacidad propia permite un mayor control de la producción, mejoras en la capacidad de los procesos y una mayor fiabilidad en los plazos de entrega para los programas de pedidos nacionales.
- Abril de 2024: Prepac Manufacturing anunció el cierre de su planta en Delta, Columbia Británica, y el traslado de la producción a Carolina del Norte. Este cambio refleja una estrategia más amplia para ubicar la producción de muebles tapizados y otros productos relacionados más cerca de la demanda estadounidense, con el fin de reducir las dificultades logísticas transfronterizas y gestionar mejor los costos de importación.
Alcance y metodología
La tapicería es un segmento del mercado mundial del mueble que está creciendo a un ritmo rápido. El término tapicería se refiere a los productos donde la tela de la tapicería está en contacto directo con los materiales de acolchado utilizados en la tapicería, como los asientos y otras superficies interiores.
El mercado de muebles tapizados de Estados Unidos está segmentado por tipo (sillas, sofás, mesas, camas y otros tipos), por usuario final (residencial y comercial) y por canal de distribución (fuera de línea y en línea). El informe ofrece el tamaño del mercado y el pronóstico en valor (USD) para todos los segmentos anteriores.
Por producto
| Sillas |
| canapés |
| Mesas |
| Dormitorios |
| Taburetes |
| Otros productos (pufs, otomanas, etc.) |
Por material
| Telas |
| Cuero |
| Otros materiales |
Por rango de precios
| Economía |
| Rango medio |
| Premium |
Por usuario final
| Residencial |
| Comercial |
Por canal de distribución
| B2C/minorista | Centros de origen |
| Tiendas de muebles especializados (incluidas tiendas de marcas exclusivas) | |
| Online | |
| Otros canales de distribución (incluye hipermercados, supermercados, televenta, grandes almacenes, tiendas departamentales, etc.) | |
| B2B/Proyectos (directamente a empresas) |
Por geografía
| Sur |
| Midwest |
| West |
| Nordeste |
| Por producto | Sillas | |
| canapés | ||
| Mesas | ||
| Dormitorios | ||
| Taburetes | ||
| Otros productos (pufs, otomanas, etc.) | ||
| Por material | Telas | |
| Cuero | ||
| Otros materiales | ||
| Por rango de precios | Economía | |
| Rango medio | ||
| Premium | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C/minorista | Centros de origen |
| Tiendas de muebles especializados (incluidas tiendas de marcas exclusivas) | ||
| Online | ||
| Otros canales de distribución (incluye hipermercados, supermercados, televenta, grandes almacenes, tiendas departamentales, etc.) | ||
| B2B/Proyectos (directamente a empresas) | ||
| Por geografía | Sur | |
| Midwest | ||
| West | ||
| Nordeste | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de muebles tapizados en EE.UU.?
El mercado estadounidense de muebles tapizados se valoró en 22.25 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado?
Se prevé que el mercado se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 5.18% y alcanzará los 28.63 millones de dólares en 2031.
¿Qué categoría de productos tiene la mayor participación?
Los sofás lideran con el 34.70% de las ventas de 2025, mientras que las sillas son el segmento de más rápido crecimiento con una CAGR del 6.23%.
¿Por qué es importante la relocalización para los productores estadounidenses?
Los aranceles y los mayores costos de transporte han reducido la ventaja en los costos de importación, haciendo que la manufactura nacional sea más competitiva y reduciendo los tiempos de entrega.
¿Qué canal de ventas se está expandiendo más rápidamente?
Se prevé que los canales en línea crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.38 %, respaldados por el comercio 3D y las estrategias directas al consumidor.


