

Tamaño y cuota de mercado de los préstamos comerciales sin garantía
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.81 billones |
| Tamaño del mercado (2031) | USD 7.04 billones |
| Tasa de crecimiento (2026 - 2031) | 7.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
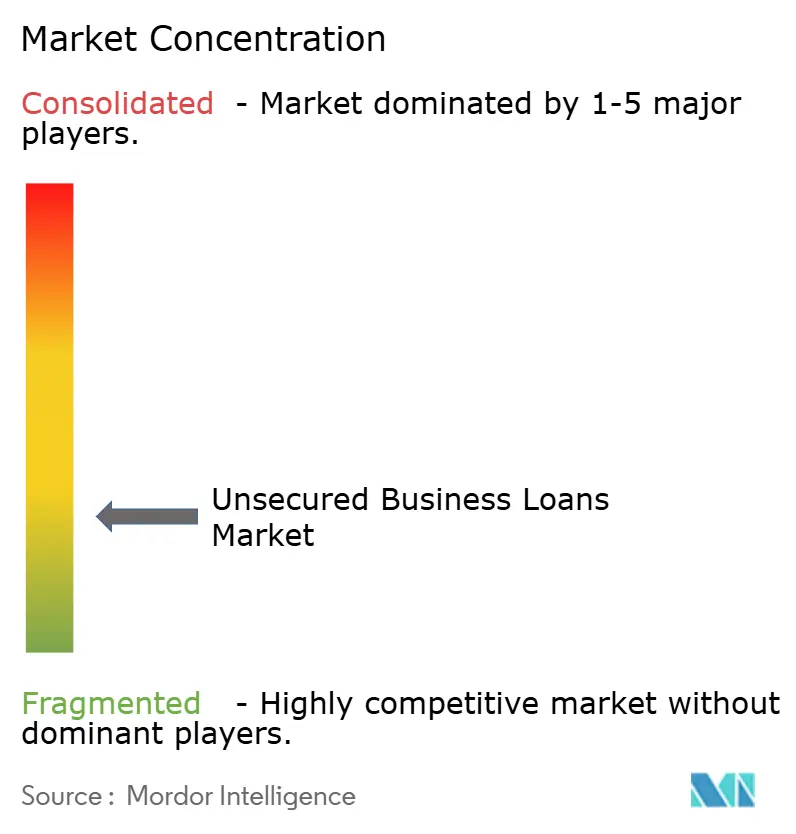
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de préstamos comerciales sin garantía realizado por Mordor Intelligence
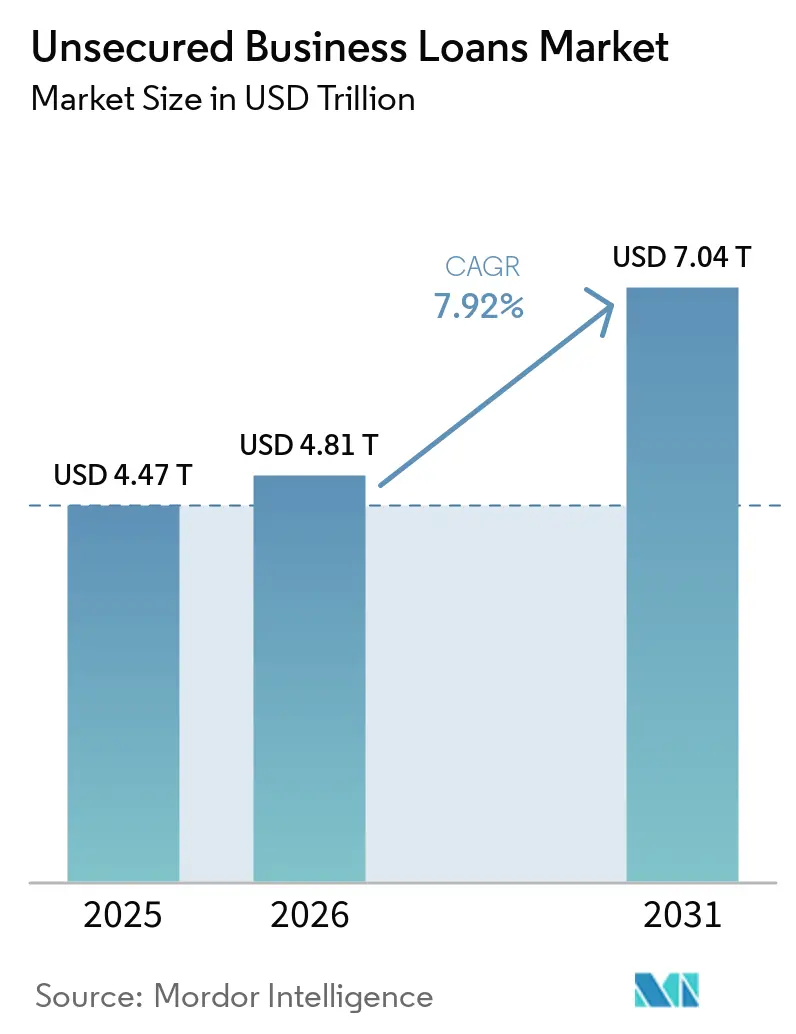
Se prevé que el tamaño del mercado de préstamos comerciales sin garantía se expanda de 4.47 billones de dólares en 2025 y 4.81 billones de dólares en 2026 a 7.04 billones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 7.92 % entre 2026 y 2031.
La situación actual del mercado refleja una brecha persistente entre la demanda de préstamos empresariales y la capacidad de muchos prestamistas para otorgar crédito garantizado a empresas con garantías limitadas. Esta brecha sigue siendo especialmente importante para las pequeñas y medianas empresas (PYME), dado que la Corporación Financiera Internacional (CFI) estima que el déficit de financiación para las MIPYME en los mercados emergentes y las economías en desarrollo asciende a 5.7 billones de dólares. Los modelos de financiación integrados y los sistemas de evaluación crediticia basados en inteligencia artificial también están transformando la economía de la originación de préstamos, lo que permite a más prestamistas atender a prestatarios más pequeños sin depender en la misma medida de los activos físicos. Los cambios en la regulación del capital están impulsando a parte del sistema bancario hacia préstamos corporativos de menor riesgo, lo que abre una mayor oportunidad para los prestamistas no bancarios y los proveedores de crédito basados en plataformas en el mercado de préstamos comerciales sin garantía. Los grandes bancos siguen respondiendo con decisión, y el compromiso de JPMorgan Chase en marzo de 2026 de prestar casi 80 millones de dólares a pequeñas empresas durante la próxima década demuestra que las instituciones tradicionales están entrando de forma más directa en este conjunto de oportunidades.
Conclusiones clave del informe
- En cuanto a la finalidad del préstamo, las líneas de crédito para capital circulante (rotativas) representaron el 59.24% de la cuota de mercado de los préstamos comerciales sin garantía en 2025, mientras que se prevé que la financiación basada en cuentas por cobrar crezca a una tasa de crecimiento anual compuesta (CAGR) del 11.43% hasta 2031.
- Por tamaño de prestatario, las pequeñas empresas representaron el 36.57% de la cuota de mercado de préstamos comerciales sin garantía en 2025, mientras que se prevé que las microempresas crezcan a una tasa de crecimiento anual compuesta del 10.12% hasta 2031.
- En cuanto al canal de distribución, los bancos acapararon el 63.83% de la cuota de mercado de préstamos comerciales sin garantía en 2025, mientras que se prevé que los prestamistas digitales y alternativos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 13.77% hasta 2031.
- En cuanto a la estructura de los tipos de interés, los préstamos a tipo variable y flotante representaron el 57.46% de la cuota de mercado de los préstamos comerciales sin garantía en 2025, mientras que se prevé que los préstamos a tipo fijo crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.93% hasta 2031.
- Por sector de uso final, el comercio mayorista y minorista acaparó el 21.69% de la cuota de mercado de los préstamos comerciales sin garantía en 2025, mientras que se prevé que las tecnologías de la información y las telecomunicaciones crezcan a una tasa de crecimiento anual compuesta del 9.68% hasta 2031.
- Geográficamente, la región de Asia-Pacífico acaparó el 41.92% de la cuota de mercado de préstamos comerciales sin garantía en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.03% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de préstamos comerciales sin garantía
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brecha de capital de trabajo de las PYME | + 1.8% | Global, más aguda en la región central de Asia-Pacífico, con repercusiones en Oriente Medio, África y Sudamérica. | Mediano plazo (2-4 años) |
| Expansión de la distribución de financiación integrada | + 1.5% | Global, liderada por Norteamérica y Asia-Pacífico, con continua expansión en Europa. | Corto plazo (≤ 2 años) |
| Compresión de suscripción habilitada por IA | + 1.3% | Global, con avances iniciales en Estados Unidos, India y China. | Mediano plazo (2-4 años) |
| Adopción de sistemas alternativos de calificación crediticia basados en datos | + 1.0% | Asia-Pacífico, Sudamérica y Oriente Medio y África, donde el historial crediticio formal es limitado. | Mediano plazo (2-4 años) |
| Venta cruzada desde ecosistemas de pagos y software | + 0.9% | América del Norte y Europa, con expansión hacia el sudeste asiático. | Corto plazo (≤ 2 años) |
| Programas de acceso al crédito con apoyo gubernamental | + 0.7% | Europa, India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La brecha de capital de trabajo de las PYME sigue siendo el principal motor de la demanda.
El principal motor de la demanda en el mercado de préstamos comerciales sin garantía sigue siendo la persistente escasez de financiación que enfrentan las pequeñas y medianas empresas. La Corporación Financiera Internacional (CFI) continuó estimando la brecha de financiación de las MIPYME en los mercados emergentes y las economías en desarrollo en 5.7 billones de dólares, lo que mantiene elevada la demanda base de crédito sin garantía en muchos sistemas de préstamos [1] Corporación Financiera Internacional, “Plan de Acción GPFI para la Financiación de las MIPYME”, IFC, ifc.org . Esta brecha es importante porque muchas empresas viables aún no pueden cumplir con los umbrales de garantía, incluso cuando sus flujos de efectivo operativos justifican la financiación. En ese contexto, el mercado de préstamos comerciales sin garantía se convierte en la vía práctica para las empresas que necesitan liquidez para inventario, nómina y gestión del ciclo comercial, en lugar de para la expansión respaldada por activos. La OCDE también señaló que los ingresos globales de las fintech aumentaron un 21 % en 2024, siendo las PYME el segmento de clientes más grande, lo que demuestra que los proveedores de capital continúan desarrollando soluciones en torno a la demanda insatisfecha de crédito empresarial. El resultado es que la demanda de préstamos comerciales sin garantía se mantiene sólida incluso cuando los canales de crédito tradicionales parecen más estables a nivel general.
La expansión de la distribución de financiación integrada transforma el panorama de la originación.
La financiación integrada está cambiando la forma en que el mercado de préstamos comerciales sin garantía llega a los prestatarios, ya que los préstamos se ofrecen cada vez más dentro de los flujos de trabajo de software, pago y comercio, en lugar de a través de canales separados de sucursales o intermediarios. Este modelo reduce la fricción en el proceso de préstamo, ya que muchas empresas encuentran opciones de financiación mientras ya utilizan plataformas operativas que almacenan sus datos de pago o ventas. La solicitud de PayPal de diciembre de 2025 para establecer una compañía de préstamos industriales en Utah refleja este cambio, porque la originación directa le permitiría prestar sin depender de bancos asociados para el mismo recorrido del prestatario [2] PayPal Holdings, “PayPal Submits Applications to Establish an Industrial Bank to Expand Access to Financial Services for US Small Businesses”, PayPal Newsroom, newsroom.paypal-corp.com . El efecto estratégico es que el poder de distribución se está acercando a las plataformas que ya están integradas en la actividad comercial diaria. Este cambio también ayuda a explicar por qué los bancos tradicionales están respondiendo de manera más activa, ya que la originación liderada por la plataforma puede influir en la selección de crédito, la disciplina de precios y la retención de prestatarios mucho antes de que un cliente se acerque a un prestamista tradicional.
La compresión de la suscripción habilitada por IA acelera la velocidad del crédito.
La evaluación crediticia basada en IA se está convirtiendo en un factor operativo clave en el mercado de préstamos comerciales sin garantía, ya que acorta los ciclos de aprobación y amplía el número de prestatarios que pueden evaluarse a un costo razonable. El Banco de Pagos Internacionales ha señalado que la calificación crediticia mediante aprendizaje automático y el seguimiento digital de datos pueden reducir la dependencia de las garantías y mejorar el acceso al crédito para las pequeñas empresas, especialmente en los mercados emergentes. La Reserva Federal también destacó en mayo de 2026 que las agencias bancarias de Estados Unidos modificaron las directrices sobre gestión del riesgo de los modelos y aclararon que no se aplican a la IA generativa o automatizada, lo que reduce parte de la incertidumbre en torno a su adopción. Los resultados de Funding Circle de 2025 mostraron cómo esto se desarrolla comercialmente, ya que la empresa se expandió más allá de los préstamos a plazo tradicionales y logró cerca del 50% del crédito de 2025 extendido a través de productos de préstamos sin plazo, mientras adelantaba su guía de ingresos para el año fiscal 2026 [3] Funding Circle Holdings, “Resultados del año fiscal 2025, logra la guía de ingresos para el año fiscal 2026 un año antes”, GlobeNewswire, globenewswire.com . A medida que crece la adopción, es probable que la mayor ventaja provenga menos del modelo en sí y más del acceso a datos de transacciones y reembolsos profundos y propios.
La adopción de sistemas alternativos de calificación crediticia amplía el grupo de pymes elegibles.
Los datos alternativos están ampliando el grupo de prestatarios para el mercado de préstamos comerciales sin garantía porque muchas empresas que carecen de garantías formales aún dejan claros rastros digitales de ingresos, pagos y actividad operativa. El Banco de Pagos Internacionales ya ha demostrado que la innovación digital puede mejorar el acceso al crédito para las pequeñas empresas al depender más del flujo de caja y los datos de la plataforma que de las garantías tradicionales. El cuadro de mando de financiación de la OCDE de 2026 también señaló una adopción más rápida de la IA entre las empresas fintech que atienden a las pymes, lo que respalda un uso más amplio de herramientas de originación y cobro basadas en datos. En términos de política, el aumento de febrero de 2026 del Banco de la Reserva de la India en el límite de préstamos sin garantía para pymes apoya directamente un entorno crediticio donde las empresas más pequeñas pueden ser atendidas con requisitos de activos más ligeros [4] Banco de la Reserva de la India, “Directrices de enmienda del sector de préstamos a micro, pequeñas y medianas empresas, 2026”, RBI, rbi.org.in. El cambio es importante para el mercado de préstamos comerciales sin garantía porque mejora la economía de los préstamos de pequeño importe al tiempo que mantiene la evaluación crediticia anclada en un comportamiento operativo verificado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor riesgo de impago en carteras sin garantía | -1.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Carga regulatoria y de cumplimiento | -1.2% | Global, con una actividad cada vez mayor en Estados Unidos y Europa. | Mediano plazo (2-4 años) |
| Fraude, identidad y riesgo de prestatarios sintéticos | -0.9% | A nivel mundial, con un fuerte aumento en Norteamérica y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Presión sobre los costes de financiación para las entidades de crédito no bancarias | -0.7% | Global, especialmente para las plataformas de originación de tecnología financiera de Estados Unidos y Europa. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El elevado riesgo de impago en las carteras no garantizadas limita el crecimiento de las mismas.
El riesgo de impago sigue siendo la principal limitación operativa en el mercado de préstamos comerciales sin garantía, ya que los prestamistas carecen de recuperación de garantías cuando los prestatarios se debilitan. La FDIC informó que la tasa de morosidad y morosidad en los bancos comunitarios comerciales e industriales aumentó al 1.81 % en el cuarto trimestre de 2025, por encima del promedio prepandémico del 1.62 %, lo que indica que la tensión crediticia empresarial sigue siendo visible en el sistema bancario. El Consejo de Estabilidad Financiera también señaló en mayo de 2026 que los prestatarios de crédito privado están mostrando una creciente incidencia de impagos selectivos, y que esta tasa puede alcanzar el 5 % cuando se incluyen las operaciones de reestructuración. Estas condiciones son importantes porque incluso los modelos de originación eficientes pueden tener dificultades si el análisis de la cartera revela una menor calidad de pago a largo plazo. En consecuencia, los prestamistas en el mercado de préstamos comerciales sin garantía aún necesitan equilibrar el crecimiento con precios más ajustados, plazos más cortos y una supervisión de cuentas más estricta.
La carga regulatoria y de cumplimiento eleva los costos para los prestamistas no bancarios.
La regulación se está convirtiendo en una restricción cada vez más significativa en el mercado de préstamos comerciales sin garantía, ya que las obligaciones de cumplimiento no aumentan de manera uniforme entre los distintos tipos de prestamistas. Los bancos tradicionales ya operan con una infraestructura consolidada de información, riesgo y gobernanza, mientras que muchas empresas fintech y prestamistas alternativos deben desarrollar estas capacidades a medida que crecen. El debate de la Reserva Federal de mayo de 2026 sobre el tratamiento revisado del capital para los préstamos corporativos con grado de inversión también demostró cómo la regulación puede redirigir la capacidad crediticia de los bancos hacia prestatarios de menor riesgo en lugar de hacia empresas más pequeñas. En Europa, el BCE ha descrito cómo los requisitos de capital más estrictos afectan la distribución de las exposiciones crediticias entre bancos y entidades no bancarias, lo que añade otra capa de complejidad a las estructuras de crédito para pymes. Como resultado, los costes de cumplimiento, el diseño de productos y las estructuras de financiación están ahora más estrechamente vinculados en el mercado de préstamos comerciales sin garantía que hace unos años.
Análisis de segmento
Por finalidad del préstamo: La financiación de cuentas por cobrar gana terreno en el capital de trabajo básico.
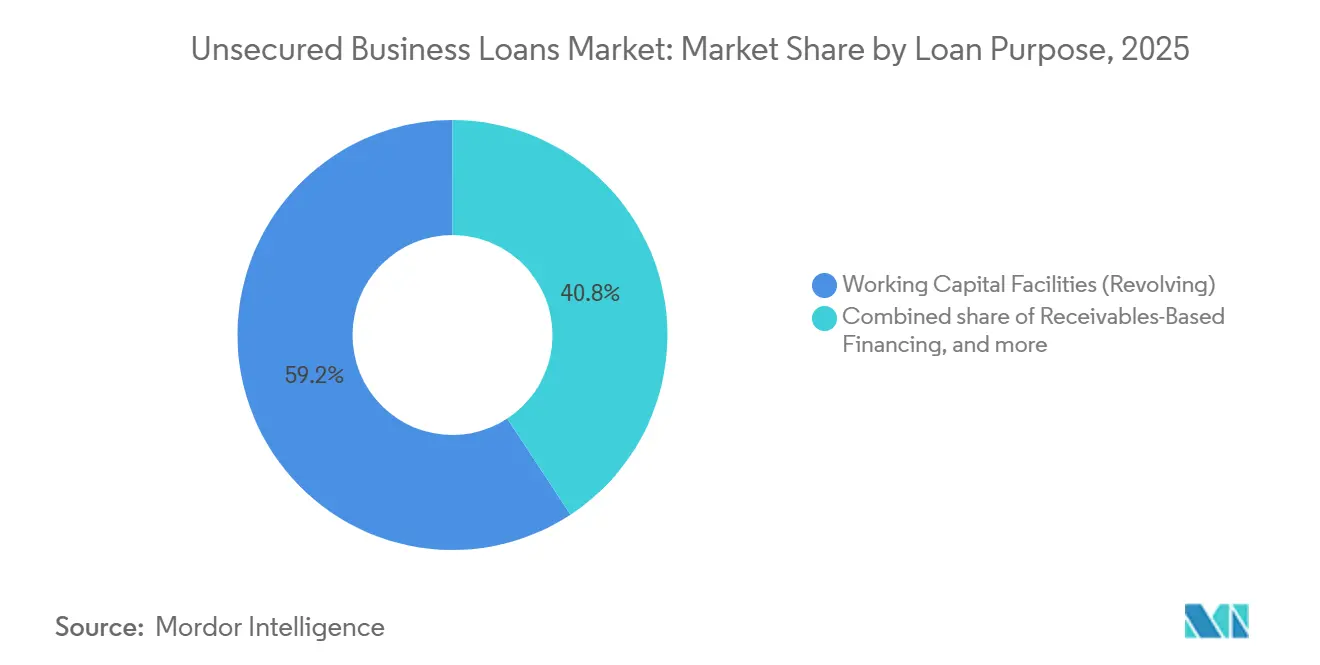
Las líneas de crédito para capital de trabajo (rotativas) representaron el 59.24 % de la cuota de mercado de préstamos comerciales sin garantía en 2025, convirtiéndose en la categoría más importante del mercado de préstamos comerciales sin garantía según la finalidad del préstamo. Este segmento incluye líneas de crédito comerciales, sobregiros y tarjetas de crédito comerciales, que se utilizan principalmente para gestionar la liquidez diaria en lugar de para inversiones de capital a largo plazo. Su posición se mantiene sólida porque muchas empresas necesitan una capacidad de endeudamiento flexible que pueda fluctuar según los ciclos de inventario, las fechas de pago a proveedores y los plazos de cobro a clientes. Este segmento es especialmente relevante en modelos operativos donde los ciclos de conversión de efectivo son irregulares y las empresas necesitan un colchón de liquidez constante. Los préstamos a plazo (no rotativos) siguen siendo un segmento intermedio importante, ya que se adaptan a los prestatarios que necesitan certeza en el desembolso para la expansión planificada, la adquisición de equipos o el crecimiento estructurado del negocio.
Se prevé que la financiación basada en cuentas por cobrar crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.43 % hasta 2031, convirtiéndose en el segmento de préstamos de mayor crecimiento en el mercado de préstamos comerciales sin garantía. Este crecimiento refleja un modelo de préstamo que se basa más directamente en los flujos de ventas, el comportamiento de las facturas y la visibilidad de los pagos que en garantías físicas. Este cambio es importante porque los datos de las cuentas por cobrar suelen permitir decisiones de evaluación crediticia más rápidas que la revisión tradicional del balance, especialmente para pequeñas empresas con escasos activos. Otras líneas de crédito sin garantía siguen siendo una categoría menor, pero aún son relevantes para los prestatarios con necesidades de financiación a corto plazo o déficits de liquidez temporales que no se ajustan a los productos estándar de crédito rotatorio o a plazos. Con el tiempo, esta combinación sugiere que el mercado de préstamos comerciales sin garantía mantiene su núcleo de capital de trabajo, al tiempo que avanza hacia estructuras más vinculadas al flujo de caja operativo.
Por tamaño del prestatario: las microempresas crecen más rápido, mientras que las pequeñas empresas lideran.
Las pequeñas empresas representaron el 36.57 % de la cuota de mercado de préstamos comerciales sin garantía en 2025, lo que las convirtió en el mayor grupo de prestatarios en este mercado. Esta posición refleja un equilibrio práctico, ya que estas empresas suelen ser lo suficientemente grandes como para cumplir con los plazos de pago regulares, pero aún tienen activos fijos limitados para obtener préstamos tradicionales con garantía a gran escala. Además, es más probable que tengan cuentas formales, relaciones estables con sus clientes y necesidades de financiación recurrentes, lo que mejora la confianza de los prestamistas. Las medianas y grandes empresas siguen participando activamente, pero generalmente tienen mayor acceso a facilidades bancarias formales, préstamos sindicados o líneas de crédito garantizadas. Las grandes empresas utilizan estructuras sin garantía de forma más selectiva, principalmente cuando la rapidez, la flexibilidad y la eficiencia de la tesorería son más importantes que la fijación de precios basada en activos.
Se prevé que las microempresas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.12 % hasta 2031, lo que las convierte en la categoría de prestatarios de más rápido crecimiento en el mercado de préstamos comerciales sin garantía. La enmienda del Banco de la Reserva de la India de febrero de 2026 elevó el límite de los préstamos sin garantía para las PYMES de 10 lakh de rupias a 20 lakh de rupias (12 000-24 000 dólares), ampliando así la base de prestatarios formales más pequeños. En Francia, Bpifrance continúa ofreciendo préstamos sin garantía de 5 000 a 75 000 euros (5 400-81 000 dólares), bajo su programa Prêt Boost, con desembolso rápido y sin requisito de garantía personal. Estos marcos normativos e institucionales son importantes porque reducen las barreras para las empresas muy pequeñas que antes no resultaban rentables de atender mediante la evaluación manual de riesgos. Por lo tanto, el mercado de préstamos comerciales sin garantía se está ampliando hacia montos más bajos, incluso mientras los prestamistas siguen siendo selectivos en cuanto a la verificación, el control del fraude y la previsibilidad de los reembolsos.
Por canal de distribución: las entidades de crédito digitales crecen más rápido, pero los bancos siguen a la cabeza.
En 2025, los bancos mantuvieron una cuota de mercado del 63.83 % en préstamos comerciales sin garantía, lo que los convierte en el principal canal de este tipo de préstamos. Su liderazgo se sustenta en menores costes de financiación, relaciones consolidadas con pymes, capacidad de servicio a nivel nacional y un marco regulatorio más claro que el de la mayoría de sus competidores no bancarios. Este canal también se beneficia de la familiaridad de los prestatarios, ya que muchas empresas prefieren trabajar con sus bancos operativos habituales al buscar capital circulante o crédito a plazo. Las entidades financieras no bancarias y las compañías financieras siguen siendo importantes en varios mercados emergentes, puesto que pueden atender a grupos de prestatarios con escasa cobertura por parte de las redes bancarias tradicionales. Las plataformas de préstamos entre particulares (peer-to-peer) siguen presentes, pero desempeñan un papel menor que los bancos, las compañías financieras y las plataformas de préstamos en el mercado global de préstamos comerciales sin garantía.
Se prevé que los prestamistas digitales y alternativos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.77 % hasta 2031, lo que los convierte en el segmento de distribución de más rápido crecimiento en el mercado de préstamos comerciales sin garantía. Funding Circle informó que la originación de préstamos a plazo en el Reino Unido aumentó a 1.6 millones de libras esterlinas (2.16 millones de dólares) en el año fiscal 2025 desde 1.4 millones de libras esterlinas (1.89 millones de dólares) en el año fiscal 2024, mientras que cerca del 70 % de los ingresos de FlexiPay provino de clientes de préstamos a plazo existentes, lo que demuestra la solidez de la participación recurrente en los ecosistemas de préstamos gestionados digitalmente. La ventaja de escalabilidad proviene de interfaces más rápidas, un uso más eficiente de los datos de transacciones y la capacidad de integrar ofertas de crédito en flujos de trabajo comerciales más amplios. Al mismo tiempo, el Banco de Pagos Internacionales ha señalado que los prestamistas fintech no tienen acceso a depósitos asegurados de bajo costo, lo que significa que la presión sobre los costos de financiación puede reducir los márgenes a medida que aumentan los volúmenes de originación. Por lo tanto, el canal está ganando cuota de mercado rápidamente, pero su viabilidad económica a largo plazo aún depende de una gestión de riesgos disciplinada, la obtención recurrente de préstamos y un acceso estable al mercado de capitales.
Por estructura de tipos de interés: los productos de tipo fijo ganan relevancia a medida que los tipos se normalizan.
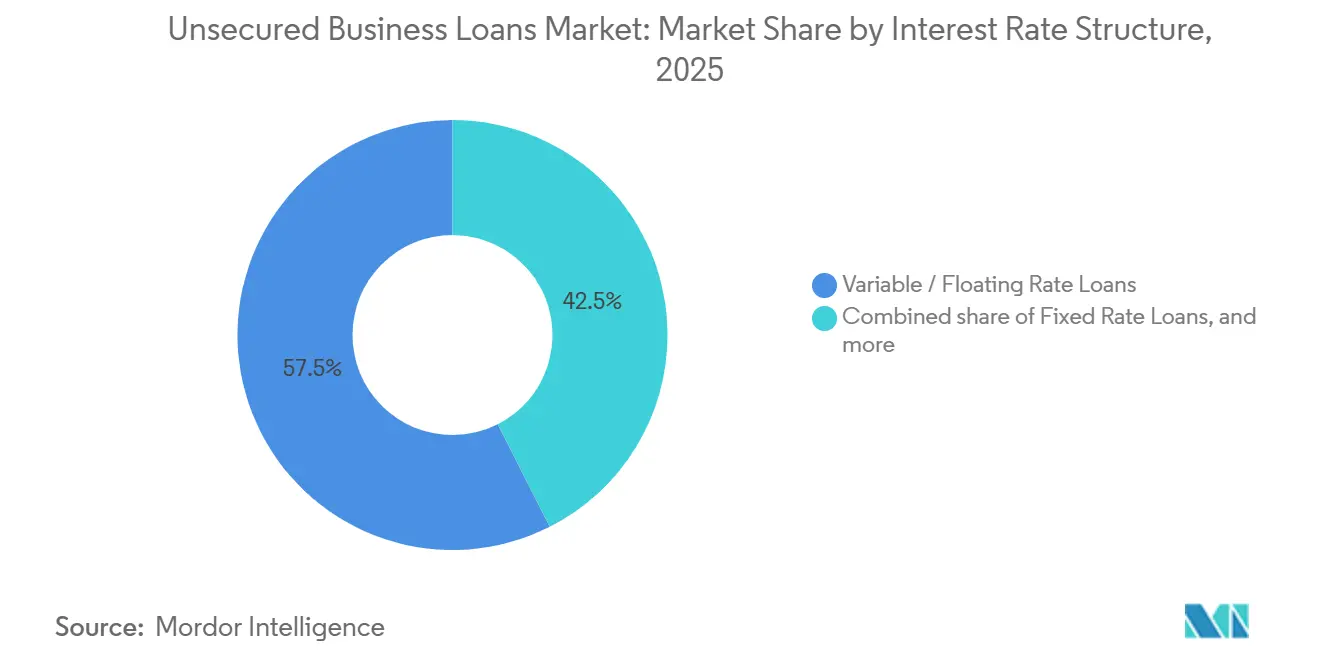
Los préstamos a tipo variable y flotante representaron el 57.46 % de la cuota de mercado de préstamos comerciales sin garantía en 2025, convirtiéndose en la categoría de tipos de interés más importante del mercado. Esta estructura ha resultado atractiva para los prestamistas históricamente, ya que traslada una mayor parte del riesgo de tipo de interés a los prestatarios, lo que resulta especialmente útil para las instituciones que dependen de la financiación mayorista a tipo flotante. Además, ofrece flexibilidad a algunos prestatarios cuando prevén una bajada de tipos o cuando prefieren no fijar el precio durante un periodo prolongado. Los productos de tipo híbrido siguen siendo relevantes como opción transitoria, ya que combinan la certeza del pago inicial con la flexibilidad de una posterior revisión del tipo de interés. En conjunto, estas estructuras demuestran que el mercado de préstamos comerciales sin garantía sigue priorizando el equilibrio entre la capacidad de pago del prestatario y el riesgo del balance del prestamista.
Se prevé que los préstamos a tipo fijo crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.93 % hasta 2031, lo que los convierte en la estructura de tipos de interés de mayor crecimiento en el mercado de préstamos comerciales sin garantía. El programa ERP-Förderkredit KMU de KfW ofreció tipos fijos a partir del 3.57 % para prestatarios pymes elegibles a partir de mayo de 2026, con precios fijados en el momento del compromiso, lo que respalda la demanda de certeza en los tipos de interés en un entorno de tipos de interés más bajos. La FDIC también confirmó que los tipos de interés bajaron durante 2025, con una disminución mayor en los tipos a corto plazo que en los de largo plazo, lo que mejoró el atractivo de fijar los costes de los préstamos para una parte de la base de prestatarios. Desde la perspectiva de los prestamistas, el Banco de Pagos Internacionales ha advertido que una mayor originación de préstamos a tipo fijo puede generar riesgos de desajuste de plazos si las estructuras de pasivos no se ajustan en paralelo. Esto significa que el crecimiento de los tipos fijos debería continuar, pero su rentabilidad dependerá de la eficacia con la que los prestamistas gestionen los plazos de financiación y la sensibilidad de sus balances.
Por sector de uso final: El comercio lidera mientras que las tecnologías de la información y las telecomunicaciones crecen más rápido.
El comercio mayorista y minorista mantuvo la mayor cuota de uso final con un 21.69 % de la cuota de mercado de préstamos comerciales sin garantía en 2025, lo que lo convierte en el sector vertical líder en el mercado de préstamos comerciales sin garantía. Este segmento depende en gran medida de la liquidez a corto plazo, ya que las empresas suelen pagar a los proveedores en plazos fijos mientras esperan los cobros a los clientes, la rotación estacional o el cobro de ventas a crédito. Esta estructura operativa hace que las líneas de crédito rotatorias y la financiación sin garantía a corto plazo sean particularmente útiles para la gestión de inventarios y la gestión del flujo de caja. El sector sanitario y de ciencias de la vida también representa una importante oportunidad de nivel medio, ya que los proveedores y las empresas de servicios suelen necesitar capital para equipos, herramientas digitales y apoyo al capital circulante. La fabricación y la logística siguen dependiendo de los préstamos sin garantía para el apoyo selectivo de la capacidad, mientras que los servicios de construcción e inmobiliarios utilizan líneas de crédito a corto plazo para necesidades vinculadas a proyectos.
Se prevé que el sector de tecnología de la información y telecomunicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.68 % hasta 2031, lo que lo convierte en la categoría de uso final de más rápido crecimiento en el mercado de préstamos comerciales sin garantía. Las empresas de este segmento suelen necesitar financiación para suscripciones de software, nóminas, expansión de talento y ejecución de proyectos, en lugar de para activos físicos de gran valor, lo que se ajusta bien a las estructuras de préstamos sin garantía. Sus modelos operativos también generan flujos de ingresos recurrentes u observables que son más fáciles de interpretar mediante métodos de evaluación crediticia basados en transacciones. Esto hace que el segmento sea idóneo para productos de crédito basados en cuentas por cobrar y en datos, que pueden responder rápidamente a los cambios en los ingresos contractuales o el uso de la plataforma. El sector de energía y servicios públicos sigue siendo un área de oportunidad más pequeña pero emergente en el mercado de préstamos comerciales sin garantía, especialmente donde las empresas más pequeñas necesitan financiación puente antes de las entradas de efectivo vinculadas a programas o proyectos.
Análisis geográfico
Mercado de préstamos comerciales sin garantía en la región Asia-Pacífico
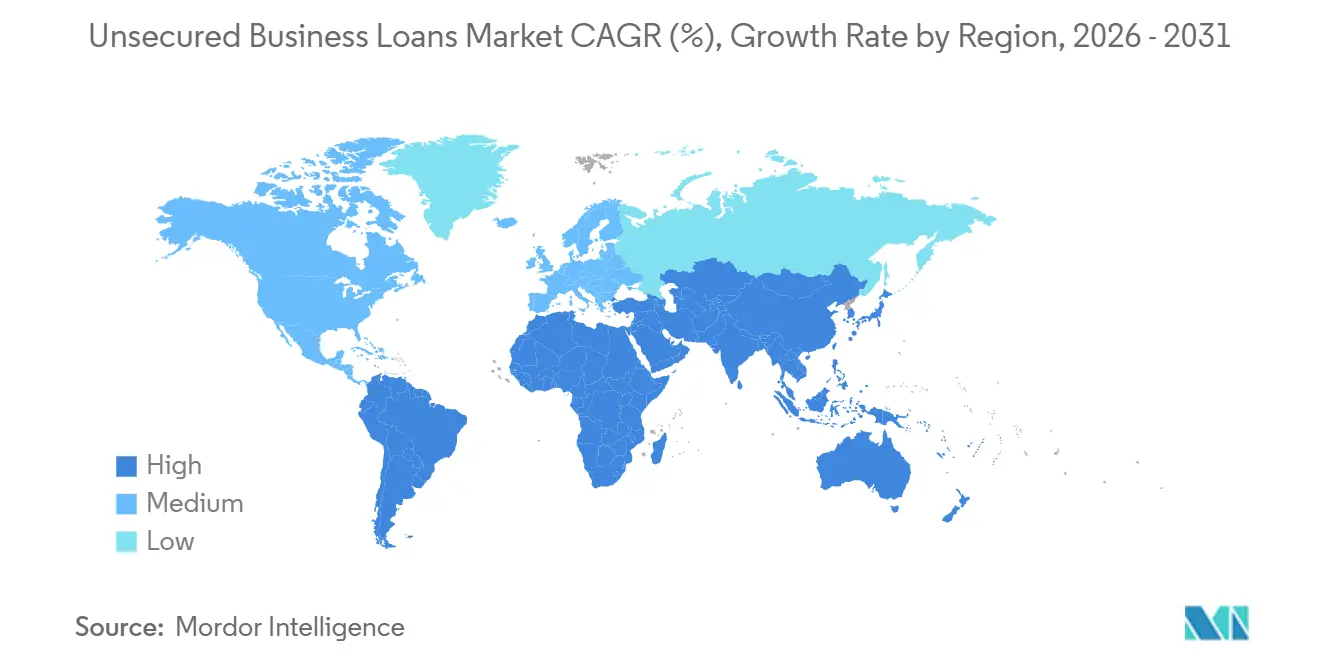
La región de Asia-Pacífico representó el 41.92 % de la cuota de mercado de préstamos comerciales sin garantía en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.03 % hasta 2031, lo que la convierte en el componente regional más grande y de mayor crecimiento de este mercado. La demanda regional sigue estando impulsada por una gran población de pymes, elevadas necesidades de capital circulante y un amplio conjunto de empresas que aún operan con una cobertura de garantías limitada. India sigue siendo especialmente importante, ya que el apoyo político formal a las pequeñas empresas continúa ampliando el acceso a préstamos sin garantía mediante las directrices de la enmienda de 2026 a la Ley de Micro, Pequeñas y Medianas Empresas (MIPYME). La región también se beneficia de una mayor adopción de pagos digitales y modelos de negocio basados en transacciones, lo que mejora la base operativa para la originación de préstamos sin garantía. Para el mercado de préstamos comerciales sin garantía, esto significa que Asia-Pacífico combina escala, apoyo político y adopción de tecnología de una manera que pocas otras regiones pueden igualar actualmente.
Mercado de préstamos comerciales sin garantía en Norteamérica y Europa
América del Norte sigue siendo el segundo mercado regional más grande en el mercado de préstamos comerciales sin garantía, con Estados Unidos marcando la pauta a través de su amplio ecosistema de préstamos no bancarios y en línea. El informe de la Reserva Federal de 2026 sobre empresas empleadoras mostró que los prestamistas en línea representaron el 29% de las solicitudes de financiamiento para pequeñas empresas en 2025, frente al 17% en 2020, lo que confirma la continua migración de los prestatarios hacia los canales digitales. La FDIC también informó que los bancos comunitarios tenían USD 717 mil millones en préstamos para pequeñas empresas en 2025, lo que representa el 37% del volumen total de préstamos para pequeñas empresas de la industria, pero solo el 14% del total de activos de la industria, lo que destaca su papel desproporcionado en la provisión de crédito a las pymes. En Europa, el KfW de Alemania apoya los préstamos a las pymes con programas de hasta 25 millones de euros (USD 29.4 millones) y transferencia de riesgo del 50% a tasas a partir del 3.57%, mientras que el Bpifrance de Francia continúa facilitando préstamos sin garantía para empresas más pequeñas. El FMI y el BCE también señalan un entorno crediticio regional en el que unas condiciones prudenciales más estrictas pueden desviar parte de la actividad de financiación de las pymes hacia canales no bancarios, lo que favorece la continua diversificación del mercado de préstamos comerciales sin garantía.
Mercado de préstamos comerciales sin garantía en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África siguen siendo regiones de menor tamaño en términos absolutos, pero constituyen importantes zonas fronterizas para el mercado de préstamos comerciales sin garantía. Brasil continúa destacándose en Sudamérica debido a la creciente formalización de los préstamos comerciales impulsados por la tecnología financiera, mientras que Argentina aún presenta una mayor volatilidad macroeconómica que puede limitar la penetración del crédito y el plazo de los préstamos. En Oriente Medio y África, la demanda se mantiene sólida, ya que muchas pymes permanecen al margen de la financiación convencional con garantías, incluso cuando sus necesidades de capital de trabajo son evidentes. El lanzamiento por parte de la CFI en febrero de 2026 de un mecanismo de seguro de crédito de 6 millones de dólares, respaldado por 19 aseguradoras globales y diseñado para movilizar hasta 10 millones de dólares en nueva capacidad de préstamo, apoya directamente la expansión en estos entornos de financiación de mercados emergentes. Esto ofrece al mercado de préstamos comerciales sin garantía una importante oportunidad a largo plazo en regiones donde las estructuras de crédito institucionales aún se están adaptando a la demanda empresarial subyacente.
Panorama competitivo
El mercado de préstamos comerciales sin garantía opera a través de una estructura competitiva de dos niveles que combina grandes bancos universales con un grupo fragmentado pero en rápido crecimiento de empresas fintech, instituciones financieras no bancarias y prestamistas basados en plataformas. Los principales bancos, como JPMorgan Chase, HSBC, Bank of America, Wells Fargo, Barclays y Deutsche Bank, mantienen ventajas en cuanto a coste de financiación, capacidad de balance y profundidad de relaciones. Su posición sigue siendo más sólida en los préstamos a pymes de mayor importe y en los segmentos de prestatarios donde la selección de riesgos, la disciplina de precios y la venta cruzada de tesorería son más importantes que la mera rapidez. El nivel de los nuevos competidores se está expandiendo de forma más visible en los préstamos de menor importe y con plazos de respuesta más cortos, donde la velocidad de evaluación crediticia y la integración de datos son factores más decisivos. Esto significa que el mercado de préstamos comerciales sin garantía no se está alejando por completo de los bancos. Sin embargo, se está volviendo más competitivo en los segmentos de prestatarios donde la distribución y los datos se han convertido en herramientas competitivas fundamentales.
Las estrategias adoptadas en 2025 y 2026 demuestran cómo tanto las empresas consolidadas como las emergentes se están adaptando al mercado de préstamos comerciales sin garantía. JPMorgan Chase lanzó la Iniciativa Sueño Americano en marzo de 2026 y se comprometió a prestar cerca de 80 millones de dólares a pequeñas empresas durante la próxima década y a contratar a 1,000 banqueros adicionales especializados en pequeñas empresas. La solicitud de PayPal en diciembre de 2025 para establecer una empresa de préstamos industriales en Utah siguió un camino diferente, buscando la capacidad de originación directa en lugar de seguir dependiendo de las estructuras de bancos asociados. Por su parte, Funding Circle amplió su gama de productos y su respaldo en el mercado de capitales, y sus resultados de marzo de 2026 indicaron que cerca del 50 % del crédito otorgado en 2025 provino de productos de préstamos sin plazo fijo. Estas iniciativas demuestran que la competencia en el mercado de préstamos comerciales sin garantía se centra ahora en el control de la distribución, la proximidad de los productos y una captación más rápida de prestatarios, en lugar de basarse únicamente en el precio.
La tecnología sigue siendo el principal factor diferenciador en el mercado de préstamos comerciales sin garantía, ya que determina la rapidez con la que los prestamistas pueden evaluar el riesgo, presentar ofertas y fidelizar clientes a través de diversos productos. El Banco de Pagos Internacionales ha señalado que las entidades de crédito fintech pueden mejorar el acceso aprovechando los datos digitales de forma más eficaz, aunque aún enfrentan desventajas estructurales en su financiación en comparación con los bancos que se financian mediante depósitos. Los cambios en el capital regulatorio también son relevantes, dado que el debate de la Reserva Federal sobre la reducción de la ponderación de riesgo para las empresas con grado de inversión sugiere que los bancos podrían seguir priorizando a los prestatarios más grandes y de menor riesgo en la asignación de sus carteras. En conjunto, estas condiciones hacen que el mercado de préstamos comerciales sin garantía sea competitivo en la gama alta, pero aún lo suficientemente fragmentado como para que los prestamistas especializados y nativos de plataformas sigan ganando terreno en segmentos de prestatarios específicos.
Líderes del sector en préstamos comerciales sin garantía
Bank of America Corporation
JPMorgan Chase y compañía.
Wells Fargo y compañía.
empresa american express
Funding Circle Holdings Plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: La Corporación Financiera Internacional (IFC) y Santander Bank, NA, lanzaron un mecanismo de financiación de la cadena de suministro con riesgo compartido de 500 millones de dólares dirigido a pymes de mercados emergentes. Se prevé que esta estructura respalde transacciones de financiación de la cadena de suministro por valor de 1.5 millones de dólares en un plazo de 3 años, ampliando directamente el acceso a capital circulante sin garantía para los proveedores de mercados emergentes de la red de Santander.
- Marzo de 2026: JPMorgan Chase lanzó la Iniciativa Sueño Americano, comprometiéndose a prestar cerca de 80 mil millones de dólares a pequeñas empresas durante la próxima década mediante la originación directa de préstamos y alianzas con instituciones financieras de desarrollo comunitario. El plan incluye la contratación de 1,000 banqueros adicionales especializados en pequeñas empresas y la ampliación de su cartera de clientes pymes de 7 millones a 10 millones.
- Febrero de 2026: La IFC lanzó una póliza de seguro de crédito de 6 millones de dólares, suscrita por un consorcio de 19 compañías de seguros globales, para respaldar hasta 10 millones de dólares en nuevos préstamos de la IFC a las PYME en los mercados emergentes.
- Febrero de 2026: El Banco de la Reserva de la India emitió las Directrices de Enmienda del Sector de las MIPYME de 2026, aumentando el límite de préstamos sin garantía para prestatarios de MIPYME de 10 lakh de rupias a 20 lakh de rupias (12,000-24,000 dólares estadounidenses), con vigencia a partir del 1 de abril de 2026.
Alcance del informe del mercado global de préstamos comerciales sin garantía
| Líneas de crédito para capital de trabajo (rotativas) | Líneas de crédito comerciales |
| Sobregiros | |
| Facilidades para tarjetas de crédito empresariales | |
| Préstamos a plazo (sin crédito rotatorio / con plazos de amortización fijos) | |
| Financiamiento basado en cuentas por cobrar | Descuento de facturas y factoring |
| Anticipos de efectivo para comerciantes (cuentas por cobrar futuras) | |
| Otras instalaciones no seguras |
| Microempresas |
| Pequeñas Empresas |
| Empresas medianas |
| Grandes empresas |
| Bancos |
| Compañías financieras no bancarias (NBFC) y compañías financieras |
| Prestamistas digitales y alternativos (plataformas fintech, proveedores de financiación integrada) |
| Plataformas de préstamos peer-to-peer (P2P) |
| Préstamos a tasa fija |
| Préstamos a tasa variable / flotante |
| Préstamos con tasa de interés híbrida |
| Comercio al por mayor y al por menor |
| Tecnologías de la información y telecomunicaciones |
| Salud y Ciencias de la Vida |
| Manufactura |
| Energía y servicios Públicos |
| Logística, transporte y almacenamiento |
| Hostelería, turismo y ocio |
| Servicios de construcción e inmobiliarios |
| Otras industrias finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por propósito del préstamo | Líneas de crédito para capital de trabajo (rotativas) | Líneas de crédito comerciales |
| Sobregiros | ||
| Facilidades para tarjetas de crédito empresariales | ||
| Préstamos a plazo (sin crédito rotatorio / con plazos de amortización fijos) | ||
| Financiamiento basado en cuentas por cobrar | Descuento de facturas y factoring | |
| Anticipos de efectivo para comerciantes (cuentas por cobrar futuras) | ||
| Otras instalaciones no seguras | ||
| Por tamaño del prestatario | Microempresas | |
| Pequeñas Empresas | ||
| Empresas medianas | ||
| Grandes empresas | ||
| Por canal de distribución | Bancos | |
| Compañías financieras no bancarias (NBFC) y compañías financieras | ||
| Prestamistas digitales y alternativos (plataformas fintech, proveedores de financiación integrada) | ||
| Plataformas de préstamos peer-to-peer (P2P) | ||
| Por estructura de tipos de interés | Préstamos a tasa fija | |
| Préstamos a tasa variable / flotante | ||
| Préstamos con tasa de interés híbrida | ||
| Por industria de uso final | Comercio al por mayor y al por menor | |
| Tecnologías de la información y telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Manufactura | ||
| Energía y servicios Públicos | ||
| Logística, transporte y almacenamiento | ||
| Hostelería, turismo y ocio | ||
| Servicios de construcción e inmobiliarios | ||
| Otras industrias finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen actual de préstamos comerciales sin garantía a nivel mundial?
El mercado de préstamos comerciales sin garantía ascenderá a 4.8 billones de dólares en 2026 y se prevé que alcance los 7.0 billones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.9 %.
¿Qué región lidera la demanda mundial de préstamos comerciales sin garantía?
La región de Asia-Pacífico lidera con una cuota del 41.92% en 2025 y es también la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 9.03% hasta 2031.
¿Qué tipo de préstamo genera mayores ingresos en el sector de préstamos comerciales sin garantía?
Las líneas de crédito para capital circulante (rotativas) lideraron la combinación con una participación del 59.24 % en 2025, debido a que las empresas siguen dependiendo de una liquidez flexible a corto plazo.
¿Qué grupo de prestatarios está creciendo más rápidamente?
Se prevé que las microempresas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.12 % hasta 2031, a medida que el apoyo político y la evaluación crediticia digital mejoren la rentabilidad de los préstamos de pequeño importe.
¿Por qué las entidades de crédito digitales están ganando terreno frente a los bancos?
Las entidades de crédito digitales y alternativas están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 13.77% porque combinan interfaces más rápidas, un mayor uso de los datos de las transacciones y una distribución integrada.
¿Qué sector de uso final presenta las perspectivas de crecimiento más sólidas?
Se prevé que el sector de Tecnologías de la Información y Telecomunicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.68% hasta 2031, ya que muchas empresas de este segmento necesitan financiación sin garantía para los gastos operativos recurrentes en lugar de préstamos con garantía de activos.


