

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
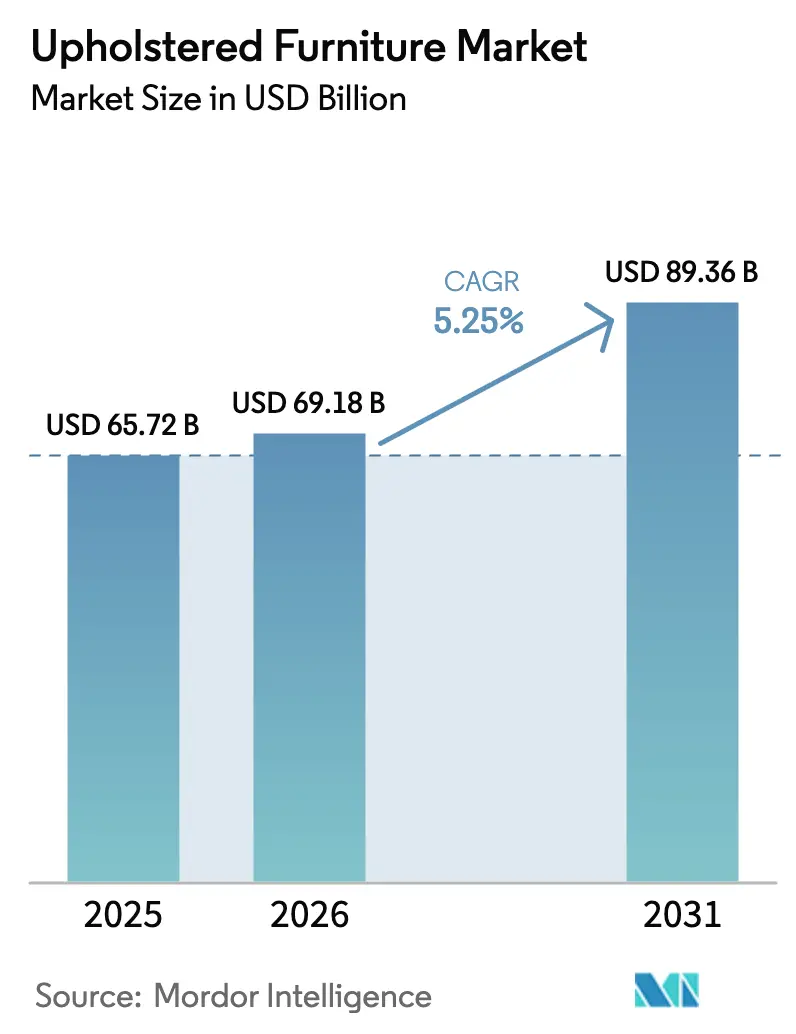
| Tamaño del mercado (2026) | USD 69.18 mil millones |
| Tamaño del mercado (2031) | USD 89.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.25% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
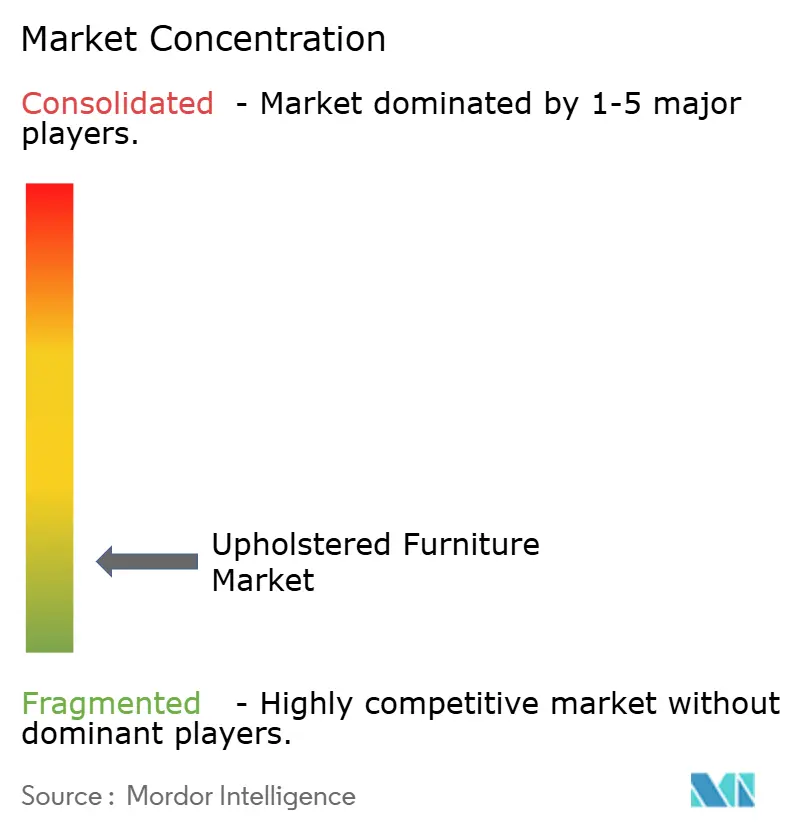
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de muebles tapizados por Mordor Intelligence
Se espera que el tamaño del mercado de muebles tapizados aumente de USD 65.72 mil millones en 2025 a USD 69.18 mil millones en 2026 y alcance los USD 89.36 mil millones para 2031, creciendo a una CAGR del 5.25% durante 2026-2031. El crecimiento está impulsado por la urbanización en las economías emergentes y por la adopción del comercio minorista omnicanal, respaldado por herramientas de visualización digital. La demanda de la hostelería y las configuraciones de oficina híbridas, que enfatizan los asientos ergonómicos y los diseños flexibles, es un factor clave. Los consumidores priorizan la comodidad, la durabilidad y la sostenibilidad, y los textiles con certificación ecológica influyen en las decisiones de compra. Las presiones sobre los márgenes impulsadas por la volatilidad de las materias primas, particularmente en espuma de poliuretano, subrayan la necesidad de adquisiciones ágiles y cadenas de suministro eficientes. Las regulaciones de la UE, incluidas las normas de deforestación y los mandatos de circularidad, están dando forma al diseño, el abastecimiento y la trazabilidad de los productos, así como a las estrategias de posventa y fin de vida útil. Norteamérica posee la mayor cuota de mercado gracias a su infraestructura consolidada, mientras que Asia-Pacífico es la región de mayor crecimiento, impulsada por el aumento del consumo interno y una sólida industria manufacturera local. La evolución de las preferencias, el cumplimiento normativo y las inversiones en soluciones sostenibles y flexibles sustentan el crecimiento.
Conclusiones clave del informe
- Por producto, los sofás representaron el 31.37% de la cuota de mercado de muebles tapizados en 2025, mientras que se proyecta que las sillas crezcan a una CAGR del 7.26% hasta 2031.
- Por material, la tela tuvo el 59.33% de la participación de mercado en 2025, mientras que se proyecta que los materiales de cuero crecerán a una CAGR del 5.53% hasta 2031.
- Por rango de precio, el nivel medio representó el 51.39% de la participación de mercado en 2025, mientras que se proyecta que las ofertas premium crezcan a una CAGR del 6.16% hasta 2031.
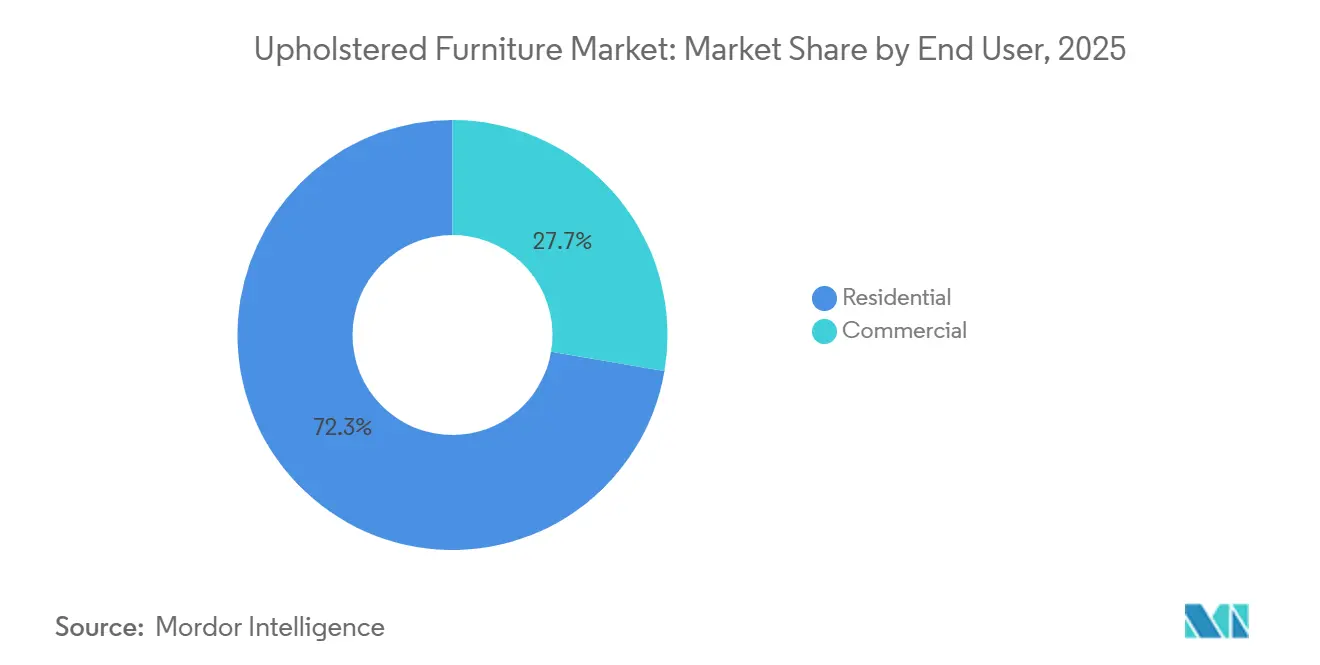
- Por usuario final, las aplicaciones residenciales capturaron el 72.33% de la participación de mercado en 2025, mientras que se proyecta que las aplicaciones comerciales crecerán a una CAGR del 5.87% hasta 2031.
- Por canal de distribución, las tiendas especializadas representaron el 45.84% de la participación de mercado en 2025, mientras que se proyecta que los canales en línea crezcan a una CAGR del 7.28% hasta 2031.
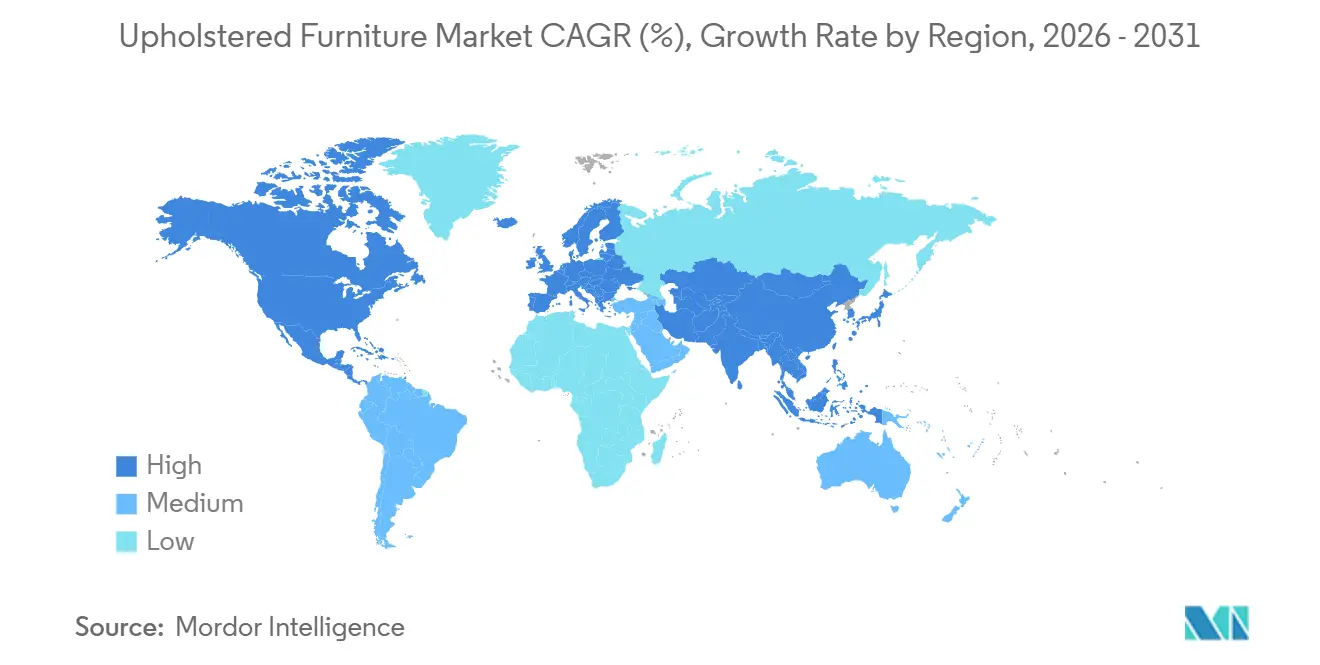
- Por geografía, América del Norte tenía el 38.35% de la participación de mercado en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 7.17% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de muebles tapizados
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecientes poblaciones urbanas y demanda de soluciones de vivienda compactas | + 1.2% | Ganancias globales tempranas en Asia-Pacífico con repercusión en los núcleos urbanos de América del Norte | Mediano plazo (2-4 años) |
| Rápida expansión de los canales minoristas en línea | + 0.9% | Global, más fuerte en América del Norte y Europa, emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de los proyectos de construcción hotelera y comercial | + 0.8% | Oriente Medio y África, seguidos de Asia-Pacífico y algunas ciudades europeas | Mediano plazo (2-4 años) |
| Creciente preferencia por textiles sostenibles y con certificación ecológica entre los millennials | + 0.7% | Europa y América del Norte, emergiendo en América Latina | Largo plazo (≥ 4 años) |
| Adopción de modelos de trabajo híbridos y rediseño de áreas de descanso en las oficinas | + 0.6% | Centros corporativos de América del Norte y Europa, centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de la integración de funciones de hogares inteligentes y muebles conectados | + 0.5% | América del Norte y Europa son los primeros en adoptar esta tecnología y se están expandiendo en los mercados urbanos de Asia y el Pacífico. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecientes poblaciones urbanas y demanda de soluciones de vivienda compactas
La rápida urbanización está transformando la forma en que los hogares utilizan el espacio para sentarse, dormir y almacenar, impulsando la demanda de muebles tapizados modulares y convertibles. Los apartamentos más pequeños y la vida urbana densa están aumentando la popularidad de los sofás cama, los pufs con almacenamiento y los sillones apilables que optimizan la utilidad sin sacrificar la comodidad. La ingeniería avanzada, que incluye mecanismos duraderos y densidades de espuma cuidadosamente calibradas, garantiza un rendimiento duradero para los muebles de doble función. Los textiles de alto rendimiento con propiedades antimanchas y antimicrobianas ayudan a mantener la higiene y la durabilidad en hogares compactos de uso intensivo. Las herramientas digitales, como los planificadores de habitaciones y las vistas previas de realidad aumentada, reducen las dudas del consumidor al permitir una fácil personalización de los módulos y las telas. Las Naciones Unidas proyectan que la proporción de la población mundial que vive en áreas urbanas aumentará de alrededor del 55% actual a aproximadamente el 68% para mediados de siglo, agregando aproximadamente 2.5 millones de residentes urbanos, principalmente en Asia y África [1] Departamento de Asuntos Económicos y Sociales de las Naciones Unidas, Población mundial proyectada para vivir en áreas urbanas para 2050, un.org/en/desa/68‑world‑population‑projected‑live‑urban‑areas‑2050‑says‑un . A medida que los espacios habitables se reducen, los muebles multifuncionales y que optimizan el espacio se vuelven esenciales para los hogares urbanos, reflejando las cambiantes necesidades de estilo de vida. Los fabricantes y minoristas están respondiendo diseñando muebles que combinan adaptabilidad, comodidad y durabilidad a largo plazo para satisfacer esta creciente demanda urbana.
Rápida expansión de los canales minoristas en línea
La transformación digital está reconfigurando el mercado de muebles tapizados, permitiendo que las marcas de venta directa al consumidor crezcan sin depender de las salas de exposición tradicionales. Herramientas como visualizadores de realidad aumentada, visualización 3D y planificadores de ambientes ofrecen a los compradores vistas realistas de proporciones, colores y distribuciones, lo que aumenta la confianza en la compra y reduce la necesidad de visitar varias tiendas. La entrega más rápida se logra mediante inventarios integrados verticalmente y centros de distribución regionales, lo que resulta atractivo para quienes se mudan recientemente y para los compradores que valoran la rapidez, la variedad y el precio. Si bien las tasas de devolución en línea para tapicería siguen siendo más altas que en las tiendas físicas, las marcas están desarrollando sólidos canales de logística inversa, reventa o reacondicionamiento para proteger los márgenes. El cumplimiento normativo, incluyendo el manejo de datos, la trazabilidad del producto y los requisitos de etiquetado en Europa, se ha convertido en un estándar para las operaciones de tapicería en línea. En todas las regiones, el impulso de las ventas en línea se mantiene fuerte, ya que las herramientas digitales y los configuradores son ahora parte integral del proceso de compra de muebles del consumidor. Los minoristas reportan un crecimiento del 65% en las ventas en línea, el 78% utiliza herramientas digitales para mejorar la experiencia del cliente y el 72% de los ejecutivos espera que los canales digitales impulsen los ingresos futuros [2] ZipDo Education Reports, “Digital Transformation in the Furniture Industry Statistics”, ZipDo.co.
Aumento de los proyectos de construcción hotelera y comercial
Los ciclos de inversión y renovación hotelera continúan renovando los asientos de los salones y habitaciones, lo que favorece un flujo constante de pedidos de sofás y sillas de alta gama en el mercado de muebles tapizados. Los compradores comerciales priorizan la alta resistencia a la abrasión, la carpintería reforzada y el cumplimiento de las normas de seguridad contra incendios para que la tapicería rinda mejor ante un uso intensivo y estándares operativos más estrictos en espacios hoteleros. El lenguaje de diseño tiende a ser más cálido y residencial, pero debe cumplir con la durabilidad comercial, una combinación que ha incrementado la demanda de telas de alto rendimiento y acabados avanzados en cuero. Si bien los costos de los insumos para la espuma y los textiles han aumentado, los proveedores están mitigando el riesgo diversificando las fuentes, alineando las especificaciones con alternativas rentables y mejorando las previsiones para respaldar los calendarios de renovación. Los centros de producción con sede en Asia siguen siendo fundamentales para escalar rápidamente los pedidos grandes para las cadenas globales que ejecutan mejoras graduales en las propiedades. El nivel de cumplimiento se mantiene activo en todos los envíos, con la documentación de materiales, acabados y rendimiento de seguridad integrada en las tarjetas de puntuación de los proveedores que se utilizan en las adquisiciones del sector hotelero.
Creciente preferencia por textiles sostenibles y con certificación ecológica entre los millennials
Los compradores más jóvenes y muchos equipos de compras institucionales ahora evalúan las credenciales ambientales, lo que impulsa directamente la demanda de textiles con certificación ecológica y acolchados de bajas emisiones en el mercado de muebles tapizados. La adopción incluye algodón orgánico, lino, cáñamo y Tencel, así como telas de poliéster reciclado que cumplen con estándares reconocidos de prueba y etiquetado para un uso seguro en hogares y espacios públicos. Las telas de alto rendimiento se han adaptado a este cambio, ofreciendo durabilidad y resistencia a las manchas, a la vez que se inclinan hacia productos químicos libres de PFAS para cumplir con las nuevas políticas corporativas y regionales. Las espumas con contenido de origen biológico reducen la dependencia de las materias primas derivadas del petróleo y contribuyen al cumplimiento de los objetivos de calidad del aire interior cuando se combinan con adhesivos y acabados con bajo contenido de COV. Los mercados europeos siguen marcando el ritmo de las expectativas de circularidad, con los mandatos de REP y la transparencia de los datos de producto que impulsan a las marcas a publicar información sobre el origen y a establecer vías de recuperación para los textiles. Ante estas señales de los compradores y las políticas, las marcas que publican datos de trazabilidad fiables y alinean los materiales con estándares reconocidos están observando una diferenciación más clara en el punto de venta y en las licitaciones.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles de la espuma y el cuero comprimen los márgenes | -1.2% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Eliminación rápida de importaciones de bajo costo y control de residuos | -0.9% | Europa y América del Norte, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la presión regulatoria sobre el abastecimiento sostenible | -0.7% | Europa y América del Norte, afectando gradualmente a Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente competencia de fabricantes de muebles locales no organizados | -0.6% | Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de la espuma y el cuero comprimen los márgenes
Los costos de la espuma de poliuretano siguen siendo sensibles a los precios de la energía y los insumos petroquímicos, lo que ha provocado fluctuaciones pronunciadas en los costos de los cojines y ha afectado los márgenes en todo el mercado de muebles tapizados. El Índice de Precios al Productor de EE. UU. para el stock de espuma de poliuretano moldeada y en planchas alcanzó 159.343 en septiembre de 2025 con base en 2005, lo que subraya la presión inflacionaria sostenida que los fabricantes han tenido que gestionar a través de acciones de abastecimiento y precios [3] Junta de Gobernadores, “Índice de Precios al Productor por Materia Prima: Espuma de Poliuretano”, Banco de la Reserva Federal de St. Louis, fred.stlouisfed.org . Los precios del cuero también han estado bajo presión debido a la disponibilidad de pieles y las limitaciones de acabado, mientras que las alternativas de cuero sintético reflejan la volatilidad petroquímica. Los escenarios arancelarios y los cambios de origen han añadido complejidad, lo que ha llevado a muchos proveedores a revisar opciones de nearshoring, inventarios de reserva y estrategias de cobertura para gestionar los costos totales de entrega y el riesgo de plazos de entrega. Las normas de seguridad contra incendios siguen limitando la sustitución de espuma en los mercados regulados y refuerzan la necesidad de una documentación de calidad consistente en los envíos. El efecto neto ha sido una mayor demanda de capital circulante y márgenes de precios más ajustados, lo que ha amplificado el papel de la gestión proactiva de categorías en el sector de la tapicería.
Eliminación rápida de importaciones de bajo costo y control de residuos
La reducción de los ciclos de vida de los muebles, impulsada en parte por las importaciones de bajo coste y la rápida rotación de los modelos, ha generado un mayor volumen de asientos desechados en muchos mercados, lo que aumenta la atención regulatoria a la circularidad en el mercado del mueble tapizado. El impulso europeo para reducir los residuos textiles y de muebles ya está generando nuevas obligaciones para los productores en materia de recogida, clasificación y recuperación de materiales en el marco de los programas de REP. El marco legal francés ha reforzado las medidas que prohíben la destrucción de productos no vendidos y favorecen los programas estructurados de recogida financiados por productores e importadores. La economía de la logística inversa para la tapicería sigue siendo compleja debido a los costes de recogida, inspección y separación, por lo que las principales marcas están probando soluciones a escala en unas pocas ciudades antes de una implantación más amplia. Los compradores comerciales están incorporando criterios de circularidad en sus solicitudes de propuestas (RFP), lo que aumenta el umbral para los proveedores que no han adaptado sus capacidades de almacenamiento y reacondicionamiento a las expectativas regulatorias. A medida que estas políticas se consolidan, los diseños fáciles de desmontar, las piezas monomaterial y los componentes modulares se están convirtiendo en elementos útiles para la recuperación, la reparación y la reutilización a escala.
Análisis de segmento
Por producto: Los sofás impulsan la demanda, las sillas impulsan el crecimiento mediante la innovación ergonómica
Los sofás capturaron el 31.37 % del tamaño total del mercado de productos en 2025, lo que refleja patrones de vida híbridos y la creciente adopción de diseños convertibles y modulares que integran almacenamiento, funciones de cama y reconfiguración rápida.
Las sillas muestran el crecimiento proyectado más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.26 % hasta 2031, a medida que los mandatos ergonómicos corporativos y las inversiones en oficinas en casa favorecen las soluciones de soporte ajustables. Los híbridos de malla y tela de alto rendimiento ganaron terreno por su ventilación y durabilidad, en línea con las tendencias residenciales y de espacios de trabajo. Las funciones inteligentes, como la detección de postura y los ajustes basados en aplicaciones, se expandieron desde los modelos insignia hasta rangos de precio más bajos a medida que los equipos de compras incorporaron tecnología en las especificaciones. Se prevé que el mercado de asientos ergonómicos tapizados con telas suaves al tacto crezca a medida que las políticas de trabajo híbrido se estabilicen durante la década. Marcos de cumplimiento como la ISO 9001 y la Norma 100 de OEKO-TEX consolidan las certificaciones de seguridad y calidad, lo que respalda un proceso de compras consistente a nivel mundial.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: la tela mantiene su dominio, el cuero se vuelve premium en medio de innovaciones en el curtido
Las telas representaron una participación de mercado del 59.33 % en 2025, gracias a su variedad de texturas, colores y composiciones químicas de alto rendimiento que equilibran costo y durabilidad. Los segmentos de uso doméstico y de contrato prefieren telas de alto rendimiento resistentes a las manchas y lavables con lejía, lo que reduce los costos de mantenimiento en entornos de hostelería y trabajo. La demanda residencial de texturas de terciopelo y bouclé está en aumento debido a su comodidad y apariencia, en consonancia con las construcciones de tejido duradero de marcas líderes. Las tendencias de sostenibilidad incluyen poliéster reciclado, algodón orgánico con certificación GOTS y fibras celulósicas como Tencel, que cumplen con estrictas normas de prueba y etiquetado. Las herramientas digitales de selección de telas refuerzan aún más la participación de mercado de las telas al simplificar la personalización y las decisiones sobre combinaciones de colores sin necesidad de visitas presenciales.
Se proyecta que el cuero crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.53 % hasta 2031, impulsado por su atractivo premium, que enfatiza la pátina, la longevidad y su prestigio. Las limitaciones de suministro y la evolución de los estándares de acabado, incluyendo las restricciones de sustancias, están fomentando la innovación en procesos a base de agua y derivados de vegetales, manteniendo al mismo tiempo el rendimiento. Los proyectos residenciales de alta gama y de obra civil suelen combinar materiales, utilizando cuero para paneles de alta resistencia y telas de alto rendimiento para cojines, con el fin de equilibrar los costos y el mantenimiento. Las espumas de mezcla de soja y los adhesivos con bajo contenido de COV se combinan cada vez más con el cuero en gamas de especificaciones más altas para mejorar la calidad del aire interior. La industria alinea la elección de materiales con las certificaciones y los estándares de cumplimiento, garantizando señales consistentes para compradores y reguladores durante la especificación.
Por rango de precio: el rango medio equilibra la accesibilidad, el premium se centra en la personalización
El nivel medio tuvo una participación de mercado del 51.39 % en 2025, dirigido a hogares que buscan una construcción duradera, personalización y precios competitivos.
Se prevé que el segmento premium crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.16 % hasta 2031, impulsado por acabados a medida, un abastecimiento transparente y tecnología integrada que justifica precios más altos. Los configuradores con inteligencia artificial, la visualización de tejidos en tiempo real y los indicadores de plazos de entrega en tiempo real agilizan los procesos de fabricación a medida, reduciendo los tiempos de ciclo. Las marcas adoptan principios de diseño circular, incluyendo programas de reemplazo y recompra de componentes, para aumentar el valor del producto y minimizar los riesgos de eliminación. Las funciones inteligentes, como la carga inalámbrica y el control por voz, amplían los usos más allá de los asientos informales, adaptándose a salas de estar y oficinas de alta gama. El segmento premium se beneficia de la demanda residencial de alto nivel y de proyectos de hostelería y espacios de trabajo basados en especificaciones que requieren alto rendimiento y un diseño sofisticado.
Por el usuario final: el sector residencial domina, el comercial se acelera mediante espacios de trabajo basados en actividades
El segmento residencial representó el 72.33% del mercado de muebles tapizados en 2025, impulsado por la formación de hogares y la vida híbrida que combina trabajo y ocio en espacios compartidos.
Las aplicaciones comerciales, con una tasa de crecimiento anual compuesta (TCAC) del 5.87 % hasta 2031, están cobrando impulso a medida que las oficinas adoptan zonas de trabajo basadas en actividades y el sector hotelero sigue ciclos de renovación definidos. Los asientos lounge, los muebles acústicos de respaldo alto y los bancos modulares son fundamentales para las zonas de colaboración, mientras que la integración de energía y las superficies de carga son características estándar. Los compradores corporativos e institucionales priorizan los tejidos de alto rendimiento, clasificados para uso intensivo y que cumplen con las normas de seguridad y medioambientales. La distribución de las oficinas se está rediseñando para fomentar la presencia activa, lo que mantiene la demanda de asientos mullidos en las zonas comunes en lugar de escritorios asignados. Estas tendencias posicionan el mobiliario lounge como un elemento central del diseño de oficinas, impulsando el crecimiento del mercado del mobiliario tapizado.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las tiendas especializadas lideran, el comercio en línea crece gracias a la conversión habilitada para RA
Las tiendas especializadas representaron una cuota de mercado del 45.84 % en 2025, ofreciendo experiencias táctiles que permiten a los clientes evaluar la comodidad, las telas y los colores antes de comprar. Las salas de exposición ofrecen consultas de diseño, recogida en el mismo día para artículos seleccionados y servicios combinados para compras de mayor valor, como soluciones para toda la habitación. A medida que las compras omnicanal se generalizan, los minoristas invierten en aplicaciones de realidad aumentada (RA), citas virtuales y recogida en tienda para optimizar la selección y el cumplimiento. La mayor estructura de costes del comercio minorista físico en comparación con los modelos online impulsa la inversión en herramientas digitales para mejorar las tasas de conversión y el valor del ciclo de vida del cliente. Para los consumidores que prefieren probar productos como sofás o sillones, las salas de exposición siguen siendo esenciales en el mercado de muebles tapizados.
Se proyecta que los canales en línea crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.28 % hasta 2031, gracias a herramientas de realidad aumentada (RA), contenido mejorado y entregas más rápidas, lo que reduce las barreras para comprar tapicería sin necesidad de visitar la tienda. Las marcas DTC optimizan las cadenas de suministro eliminando intermediarios y aprovechando el inventario regional para agilizar las entregas. A medida que aumentan los volúmenes, la logística inversa para devoluciones y cambios mejora mediante centros consolidados y programas de renovación, lo que protege los márgenes. Los vendedores europeos se están preparando para los Pasaportes Digitales de Productos (DTP), lo que influye en la arquitectura de contenido y el etiquetado. El mercado de muebles tapizados en línea se beneficia a medida que las herramientas de visualización y configuración se convierten en estándar en la investigación de mercado y las compras corporativas.
Análisis geográfico
Mercado de muebles tapizados de Norteamérica
Norteamérica representó el 38.35 % del mercado de muebles tapizados en 2025, impulsada por mayores ingresos disponibles, una sólida actividad inmobiliaria en zonas de crecimiento y una sólida red de empresas especializadas y de venta directa al consumidor (DTC). Los mecanismos arancelarios impulsaron a los proveedores a reevaluar sus estrategias de abastecimiento y la capacidad de producción nacional, complementando así la capacidad existente en los centros de tapicería que atienden a compradores residenciales y contratistas. Las limitaciones laborales en la tapicería afectaron los plazos de entrega, lo que fomentó la automatización selectiva de los procesos de corte y costura, mientras que las marcas ampliaron sus programas de aprendizaje para aumentar la capacidad. Los ciclos de renovación de oficinas corporativas y los proyectos de hostelería impulsaron la demanda de sillería, ya que los espacios flexibles se convirtieron en distribuciones estándar. El mercado también se benefició del valor de marca basado en telas de alto rendimiento y acabados duraderos diseñados para uso familiar y en espacios públicos.
Mercado de muebles tapizados de Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.17 %, impulsada por la urbanización, el aumento de los ingresos y la capacidad de fabricación en China, India y Vietnam. Los proveedores regionales atendieron tanto el mercado de exportación como el nacional, reduciendo los plazos de entrega y ofreciendo una gama de productos más amplia para los consumidores de gama media y alta. A medida que crecía el consumo nacional, las marcas personalizaron las opciones de telas y colores para adecuarse a las preferencias locales, manteniendo al mismo tiempo las especificaciones internacionales para la exportación. Japón y Corea del Sur experimentaron una mayor adopción de asientos con tecnología integrada, mientras que el crecimiento de la India se vio impulsado por los hogares urbanos de clase media que crearon espacios habitables flexibles. El mercado atendió tanto a compradores por contrato como residenciales, a medida que las cadenas de suministro se adaptaron a la fabricación de doble vía para clientes locales e internacionales.
Mercado de muebles tapizados de EMEA y Sudamérica
Europa, Sudamérica, Oriente Medio y África siguieron trayectorias de crecimiento diversas, influenciadas por la regulación, el turismo y los ciclos de la construcción. El enfoque de Europa en la circularidad impulsó requisitos más estrictos para la reducción de residuos textiles y de muebles, y los programas de recogida y reciclaje financiados por los productores cobraron impulso en el marco de las medidas de Responsabilidad Extendida del Productor (REP). El Reglamento sobre Deforestación de la UE, vigente desde finales de 2024, exigió datos detallados sobre el abastecimiento de madera y cuero, lo que incrementó los costes de diligencia debida para los proveedores. En Oriente Medio, los proyectos hoteleros a gran escala impulsaron la demanda de asientos de alta durabilidad y materiales de alta gama para espacios públicos, lo que impulsó los pedidos de tapicería por contrato. La demanda en Sudamérica se mantuvo irregular debido a las fluctuaciones monetarias, pero la formación de hogares urbanos mantuvo las compras de asientos de gama media, donde el valor y la calidad se cruzaban. El mercado creció a medida que los proveedores alineaban las preferencias locales con los estándares globales de cumplimiento y rendimiento.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La presión regulatoria para los muebles tapizados se centra cada vez más en el rendimiento de seguridad contra incendios, la gestión de productos químicos y la transparencia del producto, lo que eleva los requisitos de cumplimiento en las principales regiones consumidoras. En el Reino Unido, la Oficina de Seguridad y Normas de Productos (OPSS) llevó a cabo una consulta pública final en marzo de 2026 sobre la reforma integral del Reglamento de Muebles y Tapicería (Incendio) (Seguridad) de 1988. Las propuestas incluyen nuevos requisitos de prueba de combustión lenta y la eliminación de las pruebas obligatorias de llama abierta. Esto se produce tras la entrada en vigor del Reglamento de Muebles y Tapicería (Incendio) (Seguridad) (Enmienda) de 2025 (SI 2025/531) en abril de 2025, que eliminó los requisitos de etiquetado y actualizó los plazos de aplicación.
En la Unión Europea, los requisitos de sostenibilidad y trazabilidad se están ampliando mediante el Reglamento de Diseño Ecológico para Productos Sostenibles (ESPR, Reglamento 2024/1781). El mobiliario se considera una categoría de producto prioritaria en el plan de trabajo de la Comisión Europea, que contempla medidas como los Pasaportes Digitales de Producto y los parámetros de diseño ecológico. En Estados Unidos, los requisitos y directrices federales sobre inflamabilidad se rigen por los marcos de la Comisión de Seguridad de Productos de Consumo (CPSC). Esto afecta a la elección de espumas y materiales de revestimiento, así como a la documentación necesaria para el cumplimiento normativo en envíos residenciales y comerciales, especialmente para fabricantes que operan en distintas jurisdicciones con diferentes métodos de ensayo y requisitos de etiquetado.
Análisis de la cadena de valor
La cadena de valor del mobiliario tapizado abarca desde las materias primas (estructuras, espuma, textiles o cuero, adhesivos y acabados, y herrajes) hasta las operaciones intermedias (corte y confección, acolchado, montaje del tapizado, pruebas y control de calidad, y embalaje). La demanda se satisface a través de tiendas especializadas, grandes almacenes de bricolaje, canales online o de venta directa al consumidor (DTC) y proyectos B2B. El poder de negociación de los proveedores se ve influenciado por los costes de la espuma de poliuretano, vinculados a los productos petroquímicos, y por los precios de los textiles de alto rendimiento, además de las especificaciones que exigen cumplimiento normativo, como los materiales de bajas emisiones y la seguridad contra incendios para los asientos en el sector de la hostelería y los lugares de trabajo. Los requisitos de trazabilidad y documentación, especialmente para los productos destinados a la UE, se reflejan cada vez más en las evaluaciones de los proveedores y en el contenido de los productos utilizados en las ventas omnicanal.
Los patrones comerciales y el riesgo de abastecimiento también influyen en la huella de la fabricación. Fuentes de la industria citadas en el informe señalan que el comercio mundial de muebles tapizados asciende a unos 33 millones de dólares, con aproximadamente el 35 % de la producción comercializada internacionalmente. Asimismo, indican que Vietnam ha superado a China como principal proveedor de muebles tapizados para Estados Unidos desde 2023, en consonancia con las estrategias de abastecimiento multinacionales. Los fabricantes y proveedores están respondiendo a la exposición a los aranceles y a la variabilidad logística mediante la cualificación de fuentes alternativas de materiales de cobertura (incluidos Turquía, India y Vietnam, cuando corresponda), el mantenimiento de mayores existencias de materiales libres de aranceles para agilizar los plazos de entrega y la inversión en automatización, como el mecanizado CNC y el corte automatizado, para reducir las limitaciones laborales y mejorar la uniformidad en la producción bajo pedido y en lotes pequeños.
Panorama competitivo
El mercado de muebles tapizados sigue fragmentado, sin una sola marca dominante. La competencia abarca actores de nivel medio, regionales y globales. Las empresas más grandes utilizan la integración vertical, mientras que las empresas de venta directa al consumidor se centran en la velocidad, la personalización y el precio. Las marcas están mejorando la espuma, las estructuras y las telas para estabilizar las cadenas de suministro y reducir los plazos de entrega. Los canales especializados y por contrato impulsan las ventas personalizadas y por proyecto. Las herramientas digitales, como la visualización y configuración con RA, son esenciales para reducir el tiempo de decisión y minimizar los errores de selección.
El cumplimiento normativo y la sostenibilidad son fundamentales, con normativas de circularidad y deforestación integradas en los sistemas de abastecimiento y trazabilidad para evitar retrasos en los envíos. Las telas de alto rendimiento que ofrecen resistencia a las manchas, flexibilidad de limpieza y texturas atractivas están ganando terreno en los segmentos residencial y comercial. Las inversiones en corte automatizado, ensamblaje eficiente y habilitación de ventas digitales abordan las limitaciones laborales, a la vez que mantienen la artesanía en tapicería de alta calidad. Los programas de renovación de espacios de trabajo corporativos y las configuraciones modulares sustentan la cartera de contratos en Norteamérica y Europa. Las empresas de venta directa al consumidor priorizan la entrega rápida y la configuración simplificada, lo que presiona a los canales de distribución tradicionales para que mejoren la velocidad sin mermar los márgenes.
La tecnología, los materiales y el cumplimiento normativo son factores clave de diferenciación. Las herramientas de RA e IA agilizan los flujos de trabajo de diseño y aprobación, reduciendo los plazos de los proyectos en aplicaciones residenciales y de contrato. La trazabilidad del cuero y la madera, mediante la información y el etiquetado de los proveedores, garantiza el acceso a los mercados regulados, especialmente en Europa. Los tejidos de bajo contenido en COV y alto rendimiento respaldan las prioridades de calidad del aire interior, a la vez que preservan el atractivo visual en todos los rangos de precio. Los proveedores que integran velocidad, cumplimiento normativo y experiencia de usuario en una estrategia unificada están posicionados para tener éxito en este mercado en constante evolución.
Líderes de la industria de muebles tapizados
La-Z-Boy Incorporado
Industrias de muebles Ashley
PLC de muebles DFS
Natuzzi SpA
MillerKnoll, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: La-Z-Boy Incorporated amplió su red de tiendas propias a 230 establecimientos en Norteamérica, alcanzando el 61 % de su red total. Esta mayor proporción de tiendas propias refuerza el control sobre la comercialización, los precios y el servicio de los asientos tapizados, y facilita una comunicación más fluida entre el punto de venta, la fabricación y el abastecimiento.
- Abril de 2026: La-Z-Boy Incorporated lanzó AudioLuxe, una línea de muebles de audio de alta gama desarrollada en colaboración con Klipsch. Esta colaboración añade características diferenciadas a los muebles tapizados y fomenta la premiumización mediante alianzas estratégicas y configuraciones de sala de estar de mayor valor.
- Abril de 2025: Kuka Home inauguró una planta de 624 000 pies cuadrados en Binh Duong, Vietnam, ampliando así su capacidad de fabricación de tapicería reclinable. Esta inversión refuerza el papel de Vietnam en el suministro global de muebles tapizados y proporciona una mayor escala para la producción orientada a la exportación y la gestión de los plazos de entrega.
Alcance y metodología
Los muebles tapizados se refieren a productos en los que la tela de la tapicería está en contacto directo con materiales de acolchado, como asientos y superficies interiores.
El mercado de muebles tapizados está segmentado por tipo, aplicación, canal de distribución y geografía. Por tipos, el mercado se segmenta en sillas, sofás, mesas, camas y otros tipos. Por aplicación, el mercado se segmenta en residencial y comercial. Por canal de distribución, el mercado está segmentado en venta minorista en línea y venta minorista fuera de línea, y por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África.
El informe ofrece el tamaño del mercado y previsiones para el mercado de muebles tapizados en valor (USD) para todos los segmentos anteriores.
Por producto
| Sillas |
| canapés |
| Mesas |
| Dormitorios |
| Taburetes |
| Otros productos (pufs, otomanas, etc.) |
Por material
| Telas |
| Cuero |
| Otros materiales |
Por rango de precios
| Economía |
| Rango medio |
| Premium |
Por usuario final
| Residencial |
| Comercial |
Por canal de distribución
| B2C/minorista | Centros de origen |
| Tiendas de muebles especializados (incluidas tiendas de marcas exclusivas) | |
| Online | |
| Otros canales de distribución (incluye hipermercados, supermercados, televenta, grandes almacenes, tiendas departamentales, etc.) | |
| B2B/Proyectos (directamente a empresas) |
Por geografía
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por producto | Sillas | |
| canapés | ||
| Mesas | ||
| Dormitorios | ||
| Taburetes | ||
| Otros productos (pufs, otomanas, etc.) | ||
| Por material | Telas | |
| Cuero | ||
| Otros materiales | ||
| Por rango de precios | Economía | |
| Rango medio | ||
| Premium | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C/minorista | Centros de origen |
| Tiendas de muebles especializados (incluidas tiendas de marcas exclusivas) | ||
| Online | ||
| Otros canales de distribución (incluye hipermercados, supermercados, televenta, grandes almacenes, tiendas departamentales, etc.) | ||
| B2B/Proyectos (directamente a empresas) | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva de valor y la tasa de crecimiento de los muebles tapizados de 2026 a 2031?
Se estima que el tamaño del mercado de muebles tapizados será de USD 69.18 mil millones en 2026 y se proyecta que alcance los USD 89.36 mil millones para 2031 con una CAGR del 5.25 %, impulsado por la venta minorista omnicanal, el equipamiento de hoteles y la demanda de asientos de oficina híbridos.
¿Qué categorías de productos lideran el crecimiento y por qué en asientos tapizados?
Los sofás capturaron el 31.37 % del tamaño total del mercado de productos en 2025 debido a la creciente adopción de diseños convertibles y modulares que integran almacenamiento, funciones de cama y reconfiguración rápida.
¿Cómo influyen las regulaciones en el abastecimiento y el diseño en tapicería?
La EPR de la UE para textiles y el Reglamento de deforestación de la UE impulsan a las marcas a incorporar trazabilidad, materiales de bajas emisiones y diseños fáciles de desmontar, lo que afecta a las etiquetas, las auditorías y los procesos posventa.
¿Cuáles son las tendencias de canales más importantes para la venta de sofás y sillas?
Las tiendas especializadas siguen liderando con una participación del 45.84 % en evaluación táctil y asesoramiento de diseño, mientras que se espera que el mercado en línea crezca a una CAGR del 7.28 % hasta 2031, ya que los configuradores de RA, la entrega más rápida y el mejor contenido reducen la fricción de compra.
¿Cuáles son las regiones más grandes y de más rápido crecimiento en cuanto a asientos tapizados?
América del Norte tendrá la mayor participación en 2025, con un 38.35%, y Asia-Pacífico será la región con mayor crecimiento, con una CAGR del 7.17% hasta 2031, a medida que la urbanización, la manufactura local y el aumento de los ingresos expandan la demanda residencial y contractual.
¿Qué materiales están ganando terreno en la tapicería y por qué?
La tela conserva el 59.33% de participación debido a los acabados de alto rendimiento, la gama de colores y el precio, mientras que se espera que el cuero crezca a una CAGR del 5.53% hasta 2031.


