

Tamaño y participación en el mercado de enriquecimiento de uranio
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 14.24 mil millones |
| Tamaño del mercado (2030) | USD 22.16 mil millones |
| Tasa de crecimiento (2025 - 2030) | 9.25% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de enriquecimiento de uranio por Mordor Intelligence
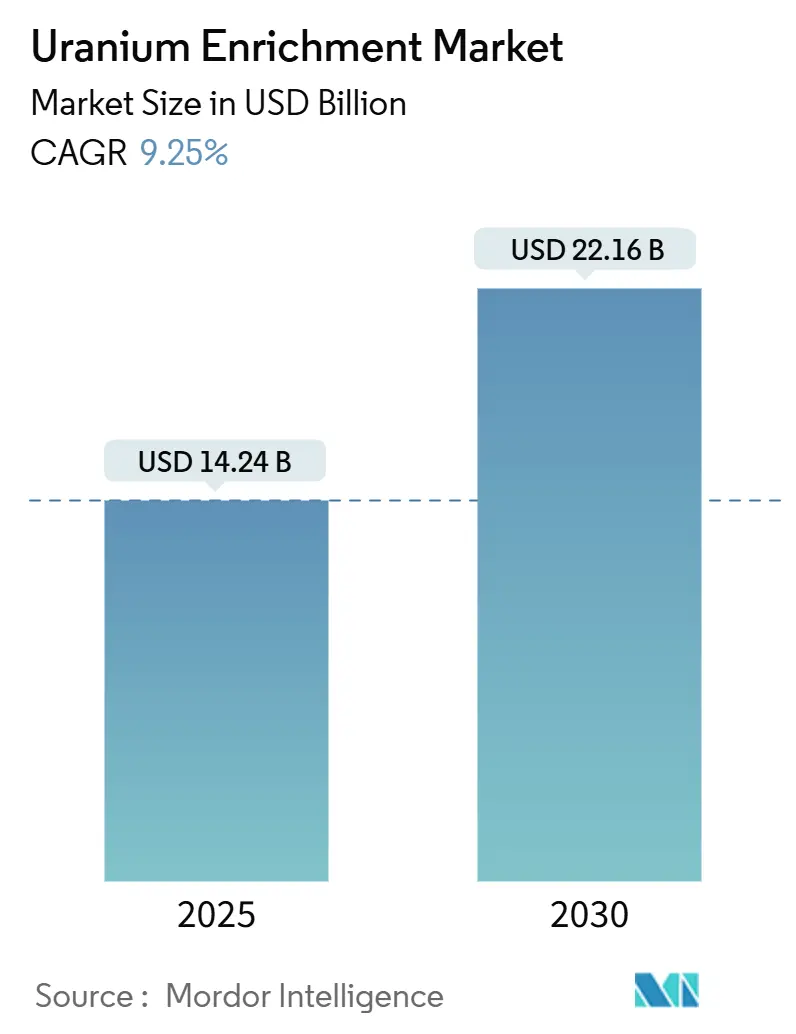
Se estima que el tamaño del mercado de enriquecimiento de uranio será de USD 14.24 mil millones en 2025, y se espera que alcance los USD 22.16 mil millones para 2030, con una CAGR del 9.25 % durante el período de pronóstico (2025-2030).
La creciente demanda de uranio poco enriquecido de alto ensayo (HALEU), que contiene entre un 5 % y un 20 % de U-235, la rápida construcción de pequeños reactores modulares (SMR) y las ampliaciones de capacidad financiadas por el gobierno sustentan esta trayectoria de crecimiento. El reajuste geopolítico, que se aleja de los servicios de enriquecimiento rusos, que cubrían el 27 % de las necesidades de Estados Unidos en 2024, está canalizando 4.2 millones de dólares de inversión occidental hacia cadenas de suministro alternativas. Asia-Pacífico lideró el mercado, impulsada por los 56 reactores operativos de China y el programa de reinicio de Japón. Las empresas estatales de Rusia y China controlaban el 62 % de la capacidad mundial en 2024, lo que genera un riesgo de concentración que ahora impulsa la expansión de la capacidad occidental.
Conclusiones clave del informe
- Por método de enriquecimiento, la centrífuga de gas tenía el 58.9% de la participación de mercado de enriquecimiento de uranio en 2024, mientras que se proyecta que la separación de isótopos por láser se expandirá a una CAGR del 11.2% hasta 2030.
- Por tipo de uranio, el uranio poco enriquecido (LEU) representó el 88.1% del tamaño del mercado de enriquecimiento de uranio en 2024, y se prevé que el uranio poco enriquecido de alto ensayo (HALEU) registre una CAGR del 12.3% durante 2025-2030.
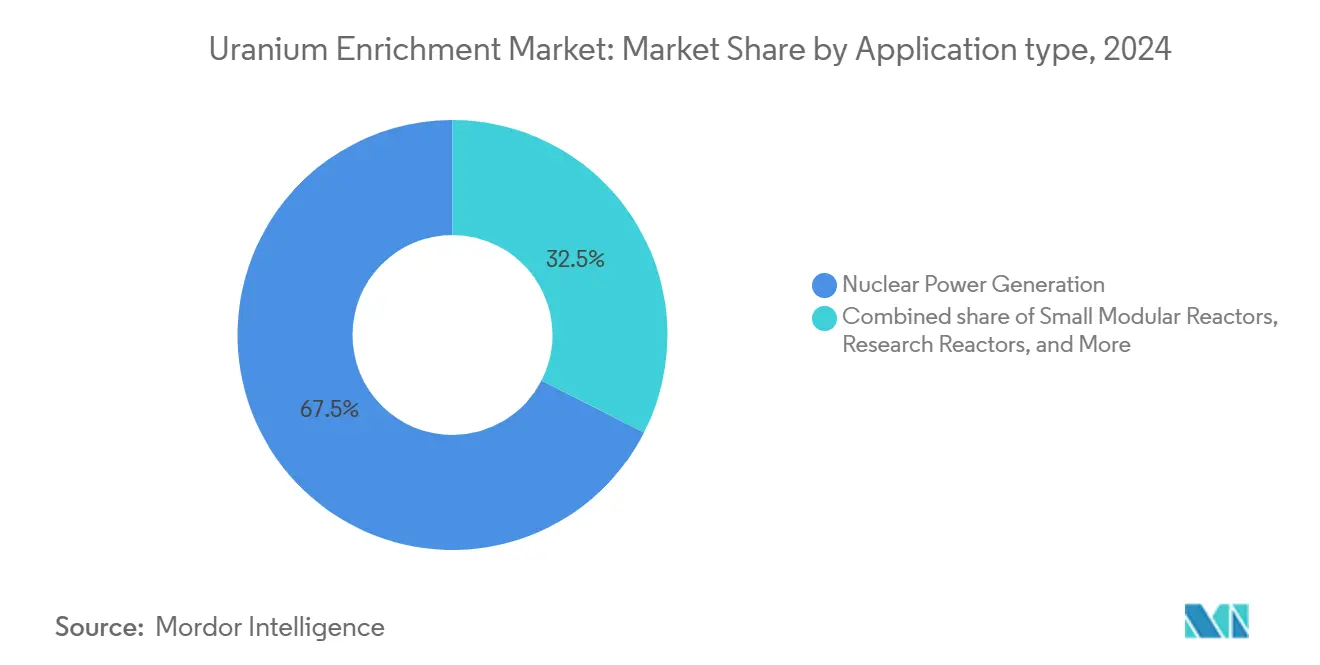
- Por aplicación, la generación de energía nuclear representó una participación del 67.5% del tamaño del mercado de enriquecimiento de uranio en 2024, mientras que Pequeños reactores modulares (SMR) están avanzando a una tasa compuesta anual del 11.8% hasta 2030.
- Por usuario final, las empresas de servicios públicos y las plantas de energía nuclear capturaron una participación del 60.4% en 2024, mientras que se prevé que los desarrolladores privados de SMR registren la CAGR más alta del 12.6% hasta 2030.
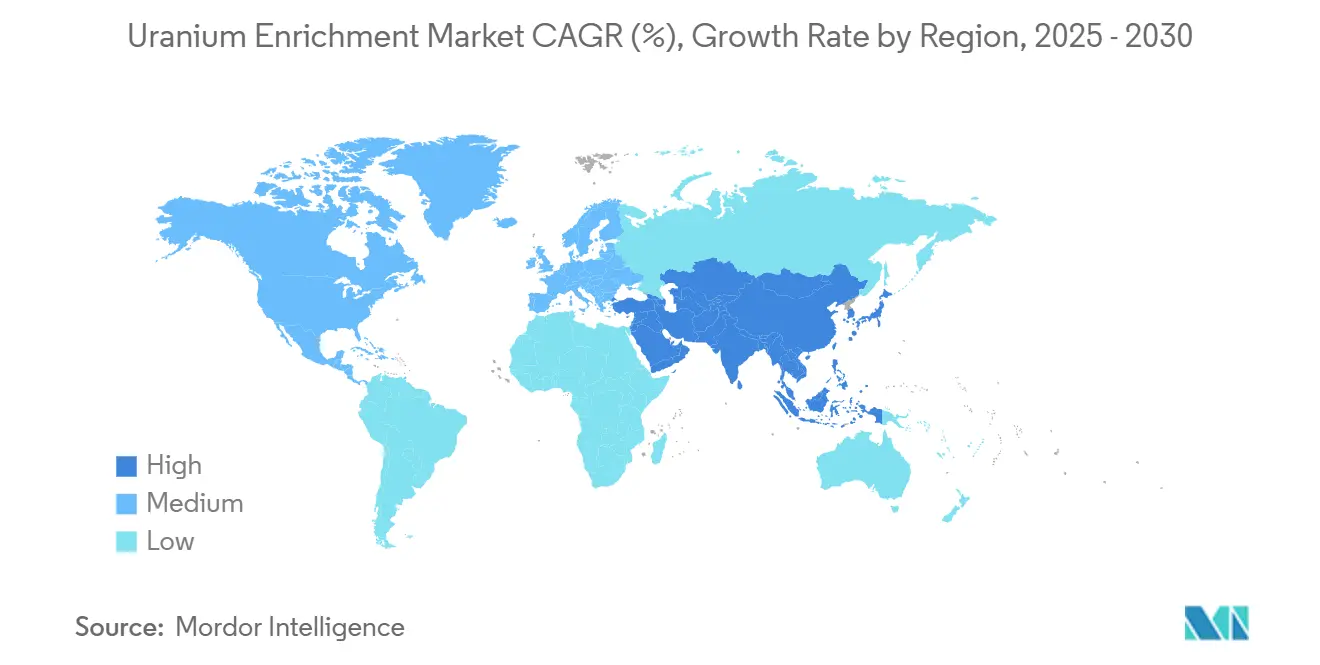
- Por geografía, Asia-Pacífico lideró con una participación de mercado de enriquecimiento de uranio del 33.7 % en 2024 y se proyecta que mantendrá una CAGR del 9.9 % entre 2025 y 2030.
Tendencias y perspectivas del mercado mundial de enriquecimiento de uranio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración del desarrollo de SMR después de 2030 | + 1.80% | Global, enfoque inicial en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aumento de la demanda de reactores avanzados HALEU | + 2.10% | Estados Unidos, Reino Unido, UE | Mediano plazo (2-4 años) |
| Ampliación de la capacidad de enriquecimiento respaldada por el Gobierno | + 1.60% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Reingreso de la flota nuclear de Japón | + 0.90% | Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de combustible para propulsión naval en el sector de defensa | + 0.70% | EE. UU., Reino Unido, Francia, India | Largo plazo (≥ 4 años) |
| Diversificación del suministro de uranio más allá de Rusia | + 1.40% | Global excepto Rusia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Desarrollo acelerado de SMR después de 2030
El despliegue de SMR está transformando el mercado del enriquecimiento de uranio. El Departamento de Energía de los Estados Unidos (DOE) proyecta una demanda acumulada de HALEU que superará las 40 toneladas métricas para 2030 y aumentará hasta alcanzar las 600 toneladas métricas anuales a partir de entonces. (1) Fuente: Departamento de Energía de los Estados Unidos, “Requisitos proyectados de HALEU para reactores avanzados”, energy.gov Los SMR suelen operar con combustible de U-235 al 15-20%, que actualmente solo Rusia y China suministran a escala comercial. Las empresas occidentales están invirtiendo fuertemente para cubrir esta brecha; por ejemplo, Urenco está invirtiendo 196 millones de libras esterlinas en su línea de HALEU de Capenhurst, que tiene como objetivo una producción anual de 10 toneladas para 2031. Los niveles de enriquecimiento más altos pueden extender la vida útil del núcleo, reduciendo los costos de combustible para un SMR de 12 módulos en aproximadamente 5.84 millones de dólares anuales. Proveedores de tecnología como ASP Isotopes están probando métodos de enriquecimiento cuántico para hacer frente a un déficit proyectado de 3,000 toneladas métricas de HALEU para 2035.
Aumento de la demanda de reactores avanzados HALEU
Los diseñadores de reactores avanzados están convergiendo en el HALEU, lo que genera una urgencia inmediata en el suministro. El Organismo Internacional de Energía Atómica (OIEA) tiene registrados unos 40 diseños de reactores modulares pequeños (SMR) en desarrollo activo, lo que intensifica el escrutinio sobre la proliferación a medida que el enriquecimiento se acerca a los umbrales necesarios para la fabricación de armas nucleares. Centrus Energy produjo 900 kg de HALEU en 2024 para el Departamento de Energía de EE. UU. (DOE), mientras que Washington comprometió 2.7 millones de dólares para acelerar el suministro nacional. Orano planea un enriquecimiento superior al 6 % después de 2025, sujeto a los compromisos de sus clientes, y solo los reactores de investigación de la UE necesitarán hasta 1 tonelada anual de HALEU para 2035. (2) Fuente: Orano, “Strategic Enrichment Roadmap”, orano.group
Expansión de la capacidad de enriquecimiento respaldada por el gobierno (EE. UU., UE, India)
Las preocupaciones de seguridad superan las puramente económicas, ya que los gobiernos occidentales financian cadenas de suministro paralelas. El Departamento de Energía otorgó a seis proveedores contratos de uranio poco enriquecido (LEU) a largo plazo por valor de 3.4 millones de dólares, lo que garantiza una demanda base para nuevas instalaciones. Urenco está ampliando su capacidad en un 15 % en los Países Bajos, Alemania y Nuevo México, totalizando más de 1.45 millones de unidades de trabajo de separación (SWU) anuales. India está duplicando la producción de enriquecimiento en Mysore y construyendo una planta adicional en Karnataka para atender programas civiles y estratégicos. Los subsidios, los acuerdos de compra y el apoyo regulatorio amortiguan el aumento de los costos internos y reducen la diferencia de precios con la producción rusa, de menor costo.
Reingreso de la flota nuclear de Japón
El objetivo de Japón de alcanzar el 20% de electricidad nuclear para 2040 reabre un importante mercado de enriquecimiento tras una década de estancamiento. Catorce reactores produjeron 93.48 TWh en el año fiscal 2024, mientras que las nuevas normas obligan a los reactores con más de 30 años de antigüedad a presentar planes a largo plazo cada década. Tokio se ha unido a un consorcio de cinco países que destina 4.2 millones de dólares al suministro diversificado de uranio, lo que indica su alineación con las iniciativas occidentales de enriquecimiento. Las mejoras nacionales de enriquecimiento, cuya finalización está prevista para 2027, impulsarán la autosuficiencia y respaldarán los calendarios de reinicio. La adquisición de LEU a Centrus por parte de Korea Hydro & Nuclear Power a 10 años refleja un mayor interés asiático en el suministro norteamericano.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sanciones geopolíticas que interrumpen las cadenas de suministro | -1.20% | Global excepto Rusia y China | Corto plazo (≤ 2 años) |
| Alto CAPEX y largos plazos de obtención de permisos | -0.80% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Oposición pública en mercados de crecimiento clave | -0.40% | Europa, seleccione Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad en los precios al contado del uranio | -0.60% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Sanciones geopolíticas que interrumpen las cadenas de suministro
Las sanciones a Rosatom fracturan la logística establecida. La prohibición de importación de EE. UU. elimina una cuarta parte de los servicios nacionales de enriquecimiento, mientras que las empresas de servicios públicos de la UE gastaron 700 millones de euros en uranio ruso en 2024, que ahora necesita ser reemplazado. (3) Fuente: Bruegel, “EU Reliance on Russian Nuclear Fuel”, bruegel.org Los precios se han disparado un 506 % desde que comenzó el conflicto de Ucrania, y las tarifas de los contratos SWU subieron por encima de los 99 USD. Los reactores VVER en Eslovaquia y Hungría todavía dependen de conjuntos de combustible rusos, lo que obliga a costosas modificaciones de diseño o exenciones de sanciones, lo que ilustra el impacto desigual en las flotas de reactores. Las brechas de capacidad occidentales tardarán al menos cinco años en cubrirse, lo que prolonga la escasez del mercado.
Altos gastos de capital y plazos de tramitación de permisos prolongados
Las nuevas plantas de enriquecimiento superan los mil millones de dólares y requieren revisiones plurianuales de la Comisión Reguladora Nuclear (NRC). Global Laser Enrichment prevé que las operaciones en Paducah comiencen a partir de 1. Incluso antes de que comience la fabricación, el coste de capital de la Rook I de NexGen Energy ascendió a 2030 millones de dólares canadienses (2.2 millones de dólares estadounidenses). Los complejos casos de seguridad disuaden el capital privado, a menos que cuenten con el respaldo de contratos gubernamentales. La inflación de los costes del hormigón, el acero y las aleaciones especiales sobrecarga aún más los presupuestos, haciendo casi obligatoria la participación estatal.
Análisis de segmento
Por método de enriquecimiento: la disrupción láser cobra impulso
La tecnología de centrifugación de gas representó el 58.9% del mercado de enriquecimiento de uranio en 2024, gracias a su demostrada escalabilidad y una favorable eficiencia energética. Las plantas tricontinentales de Urenco aumentaron en conjunto un 15% su capacidad durante el período 2024-2025, lo que demuestra la continua inversión en la modernización de las cascadas de centrifugación. Sin embargo, se proyecta que la separación de isótopos por láser alcance la mayor tasa de crecimiento anual compuesta (TCAC) del 11.2% hasta 2030, a medida que Global Laser Enrichment comercializa la tecnología SILEX. El tamaño del mercado de enriquecimiento de uranio mediante métodos láser podría alcanzar valores multimillonarios para 2030, una vez que la planta de Paducah comience a producir 5 millones de libras de equivalente de U₃O₃ al año.
La difusión gaseosa de segunda generación es ahora marginal debido al alto consumo de energía, y los conceptos de plasma o intercambio químico permanecen en fases piloto. Sin embargo, las agendas de seguridad gubernamentales se alinean con la menor huella y el menor perfil energético del láser, lo que convierte a los métodos avanzados en una protección estratégica contra el dominio ruso de las centrífugas. Las empresas de servicios públicos occidentales ya están incluyendo volúmenes opcionales en los contratos, siempre que SILEX alcance los hitos técnicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de uranio: HALEU altera la economía del combustible
El LEU mantuvo una cuota de mercado del 88.1 % en 2024, gracias a que los reactores de agua ligera convencionales continuaron con sus ciclos de recarga rutinarios. Sin embargo, el HALEU está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 12.3 % y ejercerá presión sobre las cadenas de suministro a medida que se expandan las flotas de SMR. El tamaño del mercado de enriquecimiento de uranio dedicado al HALEU podría superar los 4 2030 millones de dólares para 600 si se materializan las previsiones del Departamento de Energía (DOE) de una demanda anual de XNUMX toneladas métricas.
La producción de 900 kg de Centrus en 2024 demuestra su capacidad inicial; sin embargo, solo Estados Unidos requerirá aproximadamente 15 veces ese volumen para 2028 para satisfacer los proyectos piloto de SMR. Se prevé que los reactores de investigación europeos produzcan 700 kg anuales para 2035, lo que subraya su adopción global. El UME sigue restringido a los reactores de defensa y a ciertos reactores de isótopos médicos, sujetos a estrictas salvaguardias. La mayor supervisión de la proliferación para enriquecimientos superiores al 12 % de U-235 incrementa los costos de cumplimiento e incentiva la producción nacional en jurisdicciones aliadas.
Por aplicación: los SMR transforman los patrones de demanda
La generación de energía nuclear representó el 67.5 % del tamaño del mercado de enriquecimiento de uranio en 2024, con más de 440 reactores operativos en todo el mundo. Se prevé que los reactores SMR experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.8 %, lo que otorgará mayor valor a niveles de enriquecimiento más altos y estructuras contractuales flexibles. Los reactores Natrium de TerraPower y Xe-100 de X-energy requieren HALEU y han cerrado acuerdos preliminares de suministro con Centrus y Urenco.
Los reactores de investigación y las instalaciones de isótopos médicos presentan requisitos de volumen modestos pero constantes, con niveles de enriquecimiento superiores a la media. La demanda de propulsión naval también es estable, aunque con precios elevados, lo que genera ingresos anticíclicos cuando disminuyen los pedidos comerciales. La convergencia de la generación de energía y las aplicaciones de calor de proceso en diseños avanzados difumina las fronteras entre segmentos, pero los proveedores de combustible están respondiendo ofreciendo contratos integrales desde el enriquecimiento hasta la fabricación.
Por el usuario final: los desarrolladores privados aceleran la innovación
Las empresas de servicios públicos y las centrales nucleares aún absorbieron el 60.4 % de la demanda de uranio enriquecido en 2024, debido a los programas de recarga de combustible multiciclo. Sin embargo, se prevé que los desarrolladores privados de SMR registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 12.6 %, hasta 2030, lo que refleja los nuevos modelos de financiación que superan las estructuras tradicionales basadas en tarifas. X-Energy, NuScale y Terrestrial Energy negocian paquetes de enriquecimiento a largo plazo años antes del despliegue de reactores pioneros, lo que proporciona a los proveedores una visibilidad temprana de los ingresos.
Los fabricantes de combustible impulsan la integración upstream para asegurar el HALEU, mientras que los ministerios de defensa consolidan volúmenes plurianuales. Las instituciones de investigación, con el apoyo de subvenciones gubernamentales, amplían los programas de pruebas de isótopos y materiales, ofreciendo oportunidades específicas para servicios de alto enriquecimiento.
Análisis geográfico
Asia-Pacífico mantuvo una cuota de mercado del 33.7% en el enriquecimiento de uranio en 2024, gracias a la producción nuclear china de 242.2 TWh y a la construcción de 29 unidades en cola, lo que reforzó la demanda regional tanto de uranio poco enriquecido (LEU) como de uranio altamente enriquecido (HALEU). La perspectiva de una tasa de crecimiento anual compuesta (TCAC) del 9.9% para la región refleja las ampliaciones de capacidad de China, los reinicios de producción en Japón y la iniciativa de la India para duplicar el enriquecimiento en las plantas de Mysore y Karnataka. La flota de Corea del Sur opera actualmente por encima del 80% de su capacidad, y actores emergentes como Indonesia y Filipinas están evaluando la construcción de SMR.
Norteamérica es la región de mayor crecimiento, ya que Washington destina 3.4 millones de dólares a la adquisición nacional de LEU y financia múltiples contratos de demostración de HALEU. La ampliación del 15 % de la capacidad de Urenco USA añade 700,000 SWU anuales, y el proyecto Paducah de Global Laser Enrichment aspira a comercializar el enriquecimiento por láser para 2030. Canadá, el principal productor de uranio fuera de Kazajistán, evalúa opciones de enriquecimiento para la construcción nacional de BWRX-300, lo que podría crear un clúster continental del ciclo del combustible.
Europa se enfrenta a señales contradictorias. La salida de Alemania de la energía nuclear después de 2023 eliminó la demanda de uranio poco enriquecido (LEU) a corto plazo, pero Francia, el Reino Unido y los países de Europa Central y Oriental están modernizando sus flotas e invirtiendo en plantas de uranio altamente enriquecido (HALEU). Las expansiones simultáneas de Urenco en los Países Bajos y Alemania añadirán 750 toneladas de uranio enriquecido (SWU) al año, y el proyecto Capenhurst del Reino Unido aspira a alcanzar 10 toneladas de HALEU al año para 2031. La dependencia de la UE del uranio enriquecido ruso, con un valor de 700 millones de euros en 2024, acelera estos proyectos, mientras que las nuevas colaboraciones en Mongolia y Uzbekistán diversifican el suministro primario.
Panorama competitivo
El mercado de enriquecimiento de uranio sigue estando altamente concentrado. Tenex, de Rosatom, y la Corporación Nacional Nuclear de China controlaban más del 62 % de la capacidad mundial de SWU en 2024, lo que refuerza el riesgo geopolítico para las empresas de servicios públicos occidentales. Urenco es el principal competidor occidental, operando en tres continentes con aproximadamente 10 millones de SWU anuales y un enriquecimiento del 10 % recientemente autorizado en su planta de Nuevo México.
La contratación pública está transformando la competencia. Los contratos multimillonarios del Departamento de Energía (DOE) garantizan la compra de nuevos productos a los participantes nacionales, mientras que el Reino Unido y la UE subvencionan los proyectos HALEU para desincentivar la dependencia del suministro ruso. La diferenciación tecnológica se perfila como un campo de batalla crucial. El proceso SILEX de Global Laser Enrichment promete un menor consumo de energía, y ASP Isotopes está probando métodos cuánticos. Las empresas que obtienen procesos patentados pueden obtener precios superiores, especialmente para volúmenes HALEU vinculados a la implementación de SMR.
Las alianzas estratégicas están profundizando la integración vertical. La empresa conjunta de Orano en Uzbekistán garantiza la materia prima para las plantas de enriquecimiento francesas. BWX Technologies está construyendo una planta de fabricación de centrífugas en Tennessee para respaldar la autonomía del combustible de defensa, y Centrus ha firmado un acuerdo de suministro de uranio enriquecido de 10 años con Korea Hydro & Nuclear Power. La consolidación parece probable, ya que la intensidad de capital y las barreras tecnológicas favorecen a las empresas establecidas con buena financiación y aliadas con los gobiernos nacionales.
Líderes de la industria del enriquecimiento de uranio
Grupo URENCO
Tenex (Rosatom)
Oran
CNNC (SWU/LES)
corporación centrus energy
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2025: Global Laser Enrichment presentó una solicitud de licencia completa para la instalación de enriquecimiento láser de Paducah, destinada a procesar 200,000 toneladas métricas de relaves, con operaciones comerciales previstas para 2030.
- Junio de 2025: el DOE extendió el contrato de suministro de HALEU de Centrus Energy después de que Centrus alcanzara el hito de producción de 900 kg en Piketon, Ohio.
- Mayo de 2025: Urenco USA inició la producción de su nueva cascada de centrífugas en Nuevo México, la primera fase de una expansión anual de 700,000 SWU que finalizará en 2027.
- Abril de 2025: BWX Technologies adquirió un terreno en Oak Ridge, Tennessee, para la fabricación de centrífugas avanzadas vinculadas al programa de Experimento de Centrífugas de Enriquecimiento de Uranio Doméstico del DOE.
- Marzo de 2025: Orano y Navoiyuran de Uzbekistán formaron Nurlikum Mining para desarrollar South Djengeldi, con el objetivo de producir 700 toneladas de uranio al año.
Alcance del informe sobre el mercado mundial de enriquecimiento de uranio
| Difusión gaseosa |
| Centrifugadora de gas |
| Separación de isótopos por láser |
| Separación de plasma |
| Intercambio químico |
| Uranio poco enriquecido (LEU) |
| Uranio poco enriquecido de alto ensayo (HALEU) |
| Uranio altamente enriquecido (HEU) |
| Generación de energía nuclear |
| Reactores modulares pequeños (SMR) |
| Reactores de investigación |
| Producción de isótopos médicos |
| Propulsión naval |
| Servicios públicos y centrales nucleares |
| Gobierno y Defensa |
| Fabricantes de combustible |
| Instituciones de investigación |
| Desarrolladores privados de SMR |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por método de enriquecimiento | Difusión gaseosa | |
| Centrifugadora de gas | ||
| Separación de isótopos por láser | ||
| Separación de plasma | ||
| Intercambio químico | ||
| Por tipo de uranio | Uranio poco enriquecido (LEU) | |
| Uranio poco enriquecido de alto ensayo (HALEU) | ||
| Uranio altamente enriquecido (HEU) | ||
| por Aplicación | Generación de energía nuclear | |
| Reactores modulares pequeños (SMR) | ||
| Reactores de investigación | ||
| Producción de isótopos médicos | ||
| Propulsión naval | ||
| Por usuario final | Servicios públicos y centrales nucleares | |
| Gobierno y Defensa | ||
| Fabricantes de combustible | ||
| Instituciones de investigación | ||
| Desarrolladores privados de SMR | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué CAGR se proyecta para el mercado de enriquecimiento de uranio durante 2025-2030?
Se pronostica que el mercado registrará una CAGR del 9.25%, aumentando de USD 12.98 mil millones en 2024 a USD 22.16 mil millones en 2030.
¿Por qué HALEU está adquiriendo importancia para el suministro de combustible nuclear?
Los reactores modulares pequeños y otros reactores avanzados funcionan con un 15-20% de combustible U-235, lo que aumenta la demanda de HALEU un 12.3% CAGR e impulsa nuevos proyectos de enriquecimiento occidentales.
¿Qué región lidera actualmente la demanda de uranio enriquecido?
Asia-Pacífico tuvo una participación del 33.7% en 2024, respaldada por la construcción de reactores de China y el programa de reinicio de Japón.
¿Qué tan concentrada está la capacidad de enriquecimiento global?
Los cinco principales productores, encabezados por Rosatom y CNNC, controlan más del 80% de la capacidad mundial de SWU, lo que indica un mercado altamente concentrado.
¿Qué tecnología está alterando el enriquecimiento centrífugo tradicional?
Se espera que la separación de isótopos por láser, en particular a través de la tecnología SILEX en el proyecto Paducah de Global Laser Enrichment, crezca a una tasa compuesta anual del 11.2 % hasta 2030.
¿Cómo están abordando los gobiernos occidentales la dependencia del enriquecimiento ruso?
Estados Unidos asignó 3.4 millones de dólares para contratos nacionales de uranio poco enriquecido, la UE está financiando instalaciones de uranio poco enriquecido y varias empresas occidentales están ampliando o construyendo plantas de centrifugación y láser.


