

Tamaño y participación en el mercado de vehículos autónomos de EE. UU.
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Tamaño del mercado (2025) | USD 31.54 mil millones |
| Tamaño del mercado (2030) | USD 67.51 mil millones |
| Tasa de crecimiento (2025 - 2030) | 16.44% CAGR |
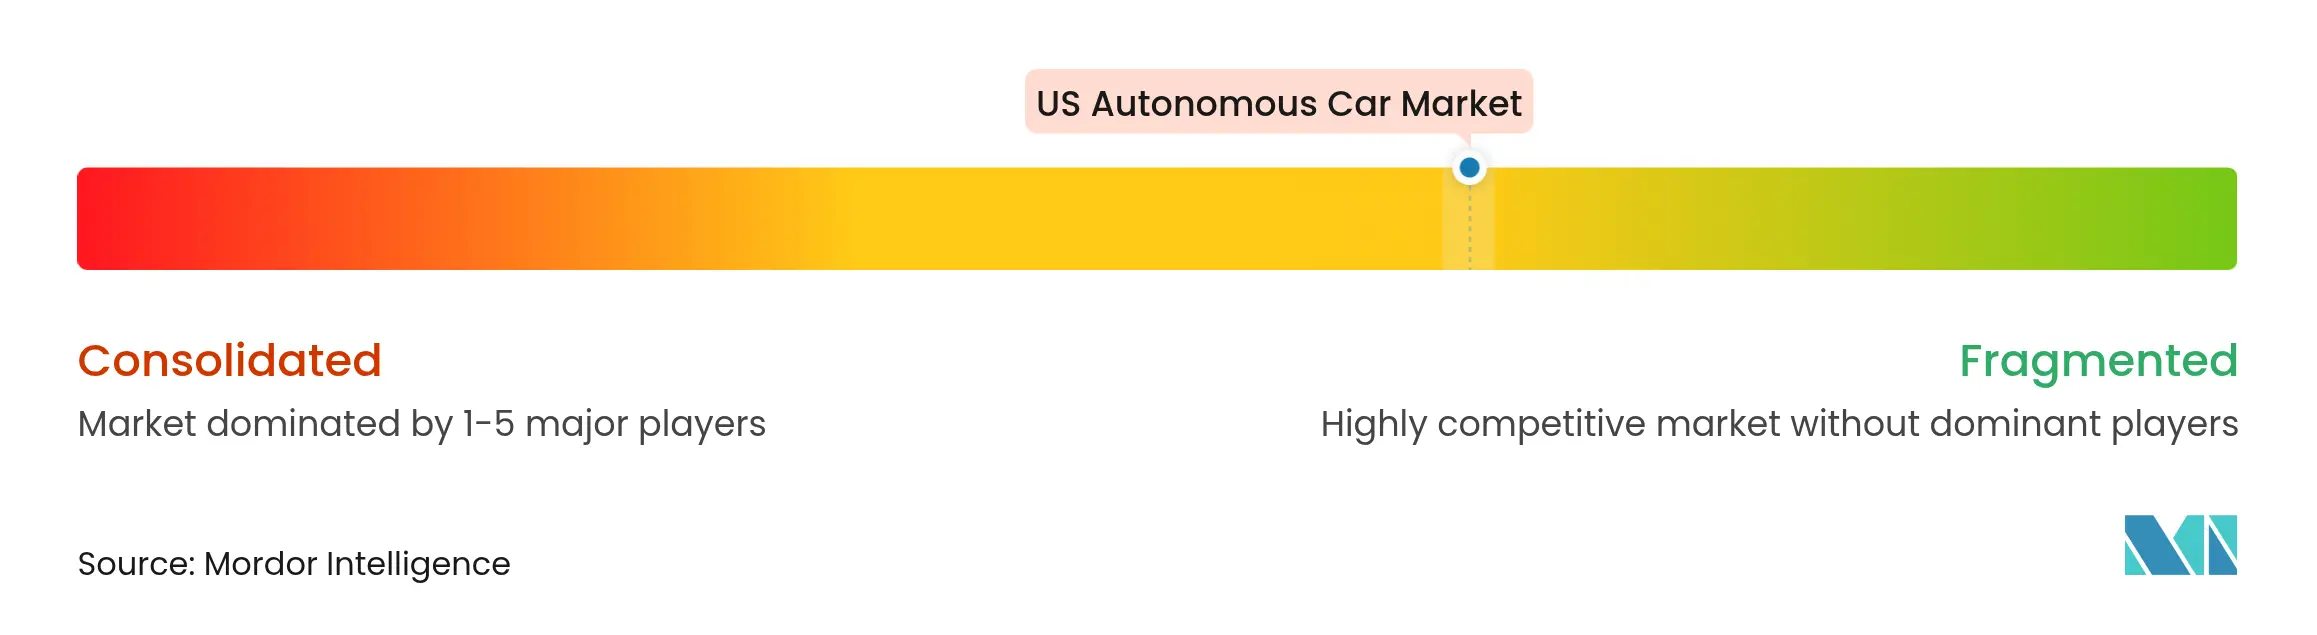
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado estadounidense de vehículos autónomos realizado por Mordor Intelligence
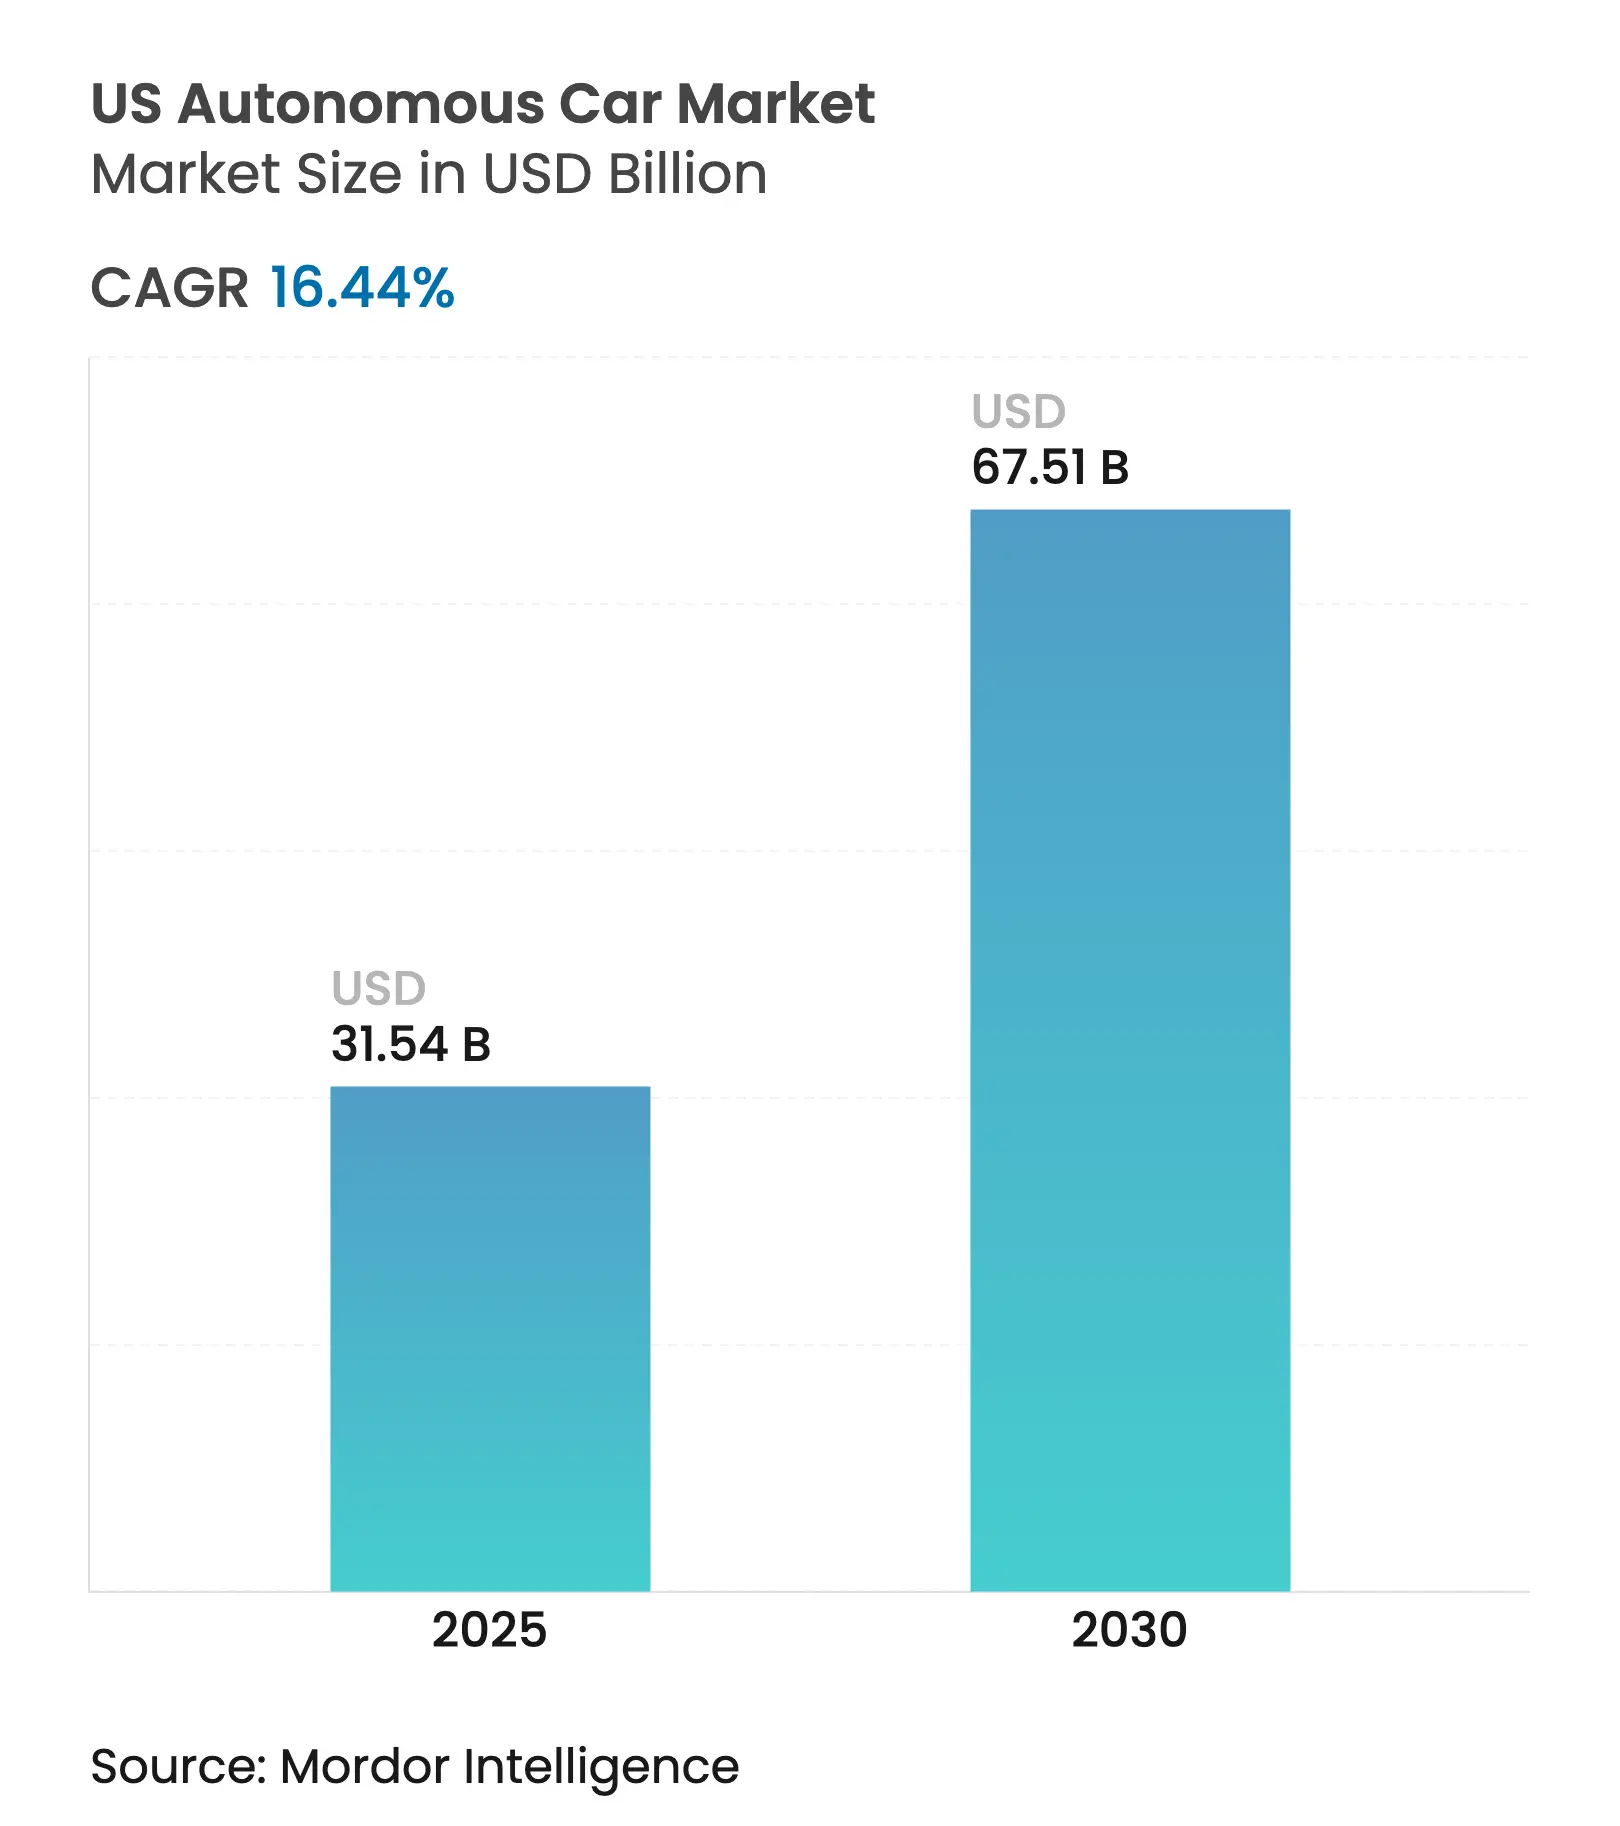
Se estima que el tamaño del mercado estadounidense de vehículos autónomos será de 31.54 millones de dólares en 2025 y se espera que alcance los 67.51 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 16.44 % durante el período de pronóstico (2025-2030). La claridad regulatoria federal, la pronunciada disminución del coste de los sensores y las sólidas alianzas entre fabricantes de equipos originales (OEM) y tecnología convergen ahora para acortar los plazos de implementación, mejorar la economía de las unidades y ampliar el alcance geográfico. El marco AV STEP de la Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA), finalizado en diciembre de 2024, redujo los ciclos de exención en unos 18 meses, lo que permitió a las empresas desviar capital del cumplimiento normativo al escalamiento de la flota. Simultáneamente, la guía del Departamento de Transporte (DOT) de abril de 2025 estandarizó los informes interestatales, lo que permitió a las flotas autónomas cruzar las fronteras estatales sin aprobaciones duplicadas. La rápida reducción de costos impulsó los precios del LiDAR de estado sólido por debajo de los 500 USD por unidad en 2025, ampliando la banda de precios accesible para los vehículos de gama media y fortaleciendo la propuesta de valor del mercado estadounidense de vehículos autónomos. Como lo ilustran la colaboración informática entre General Motors y NVIDIA en marzo de 2025 y el acuerdo de plataforma entre Hyundai y Waymo en enero de 2025, las alianzas estratégicas compensan las cargas individuales de I+D, liberando a los fabricantes de equipos originales (OEM) para reasignar una gran cantidad de recursos por socio a la comercialización.
Conclusiones clave del informe
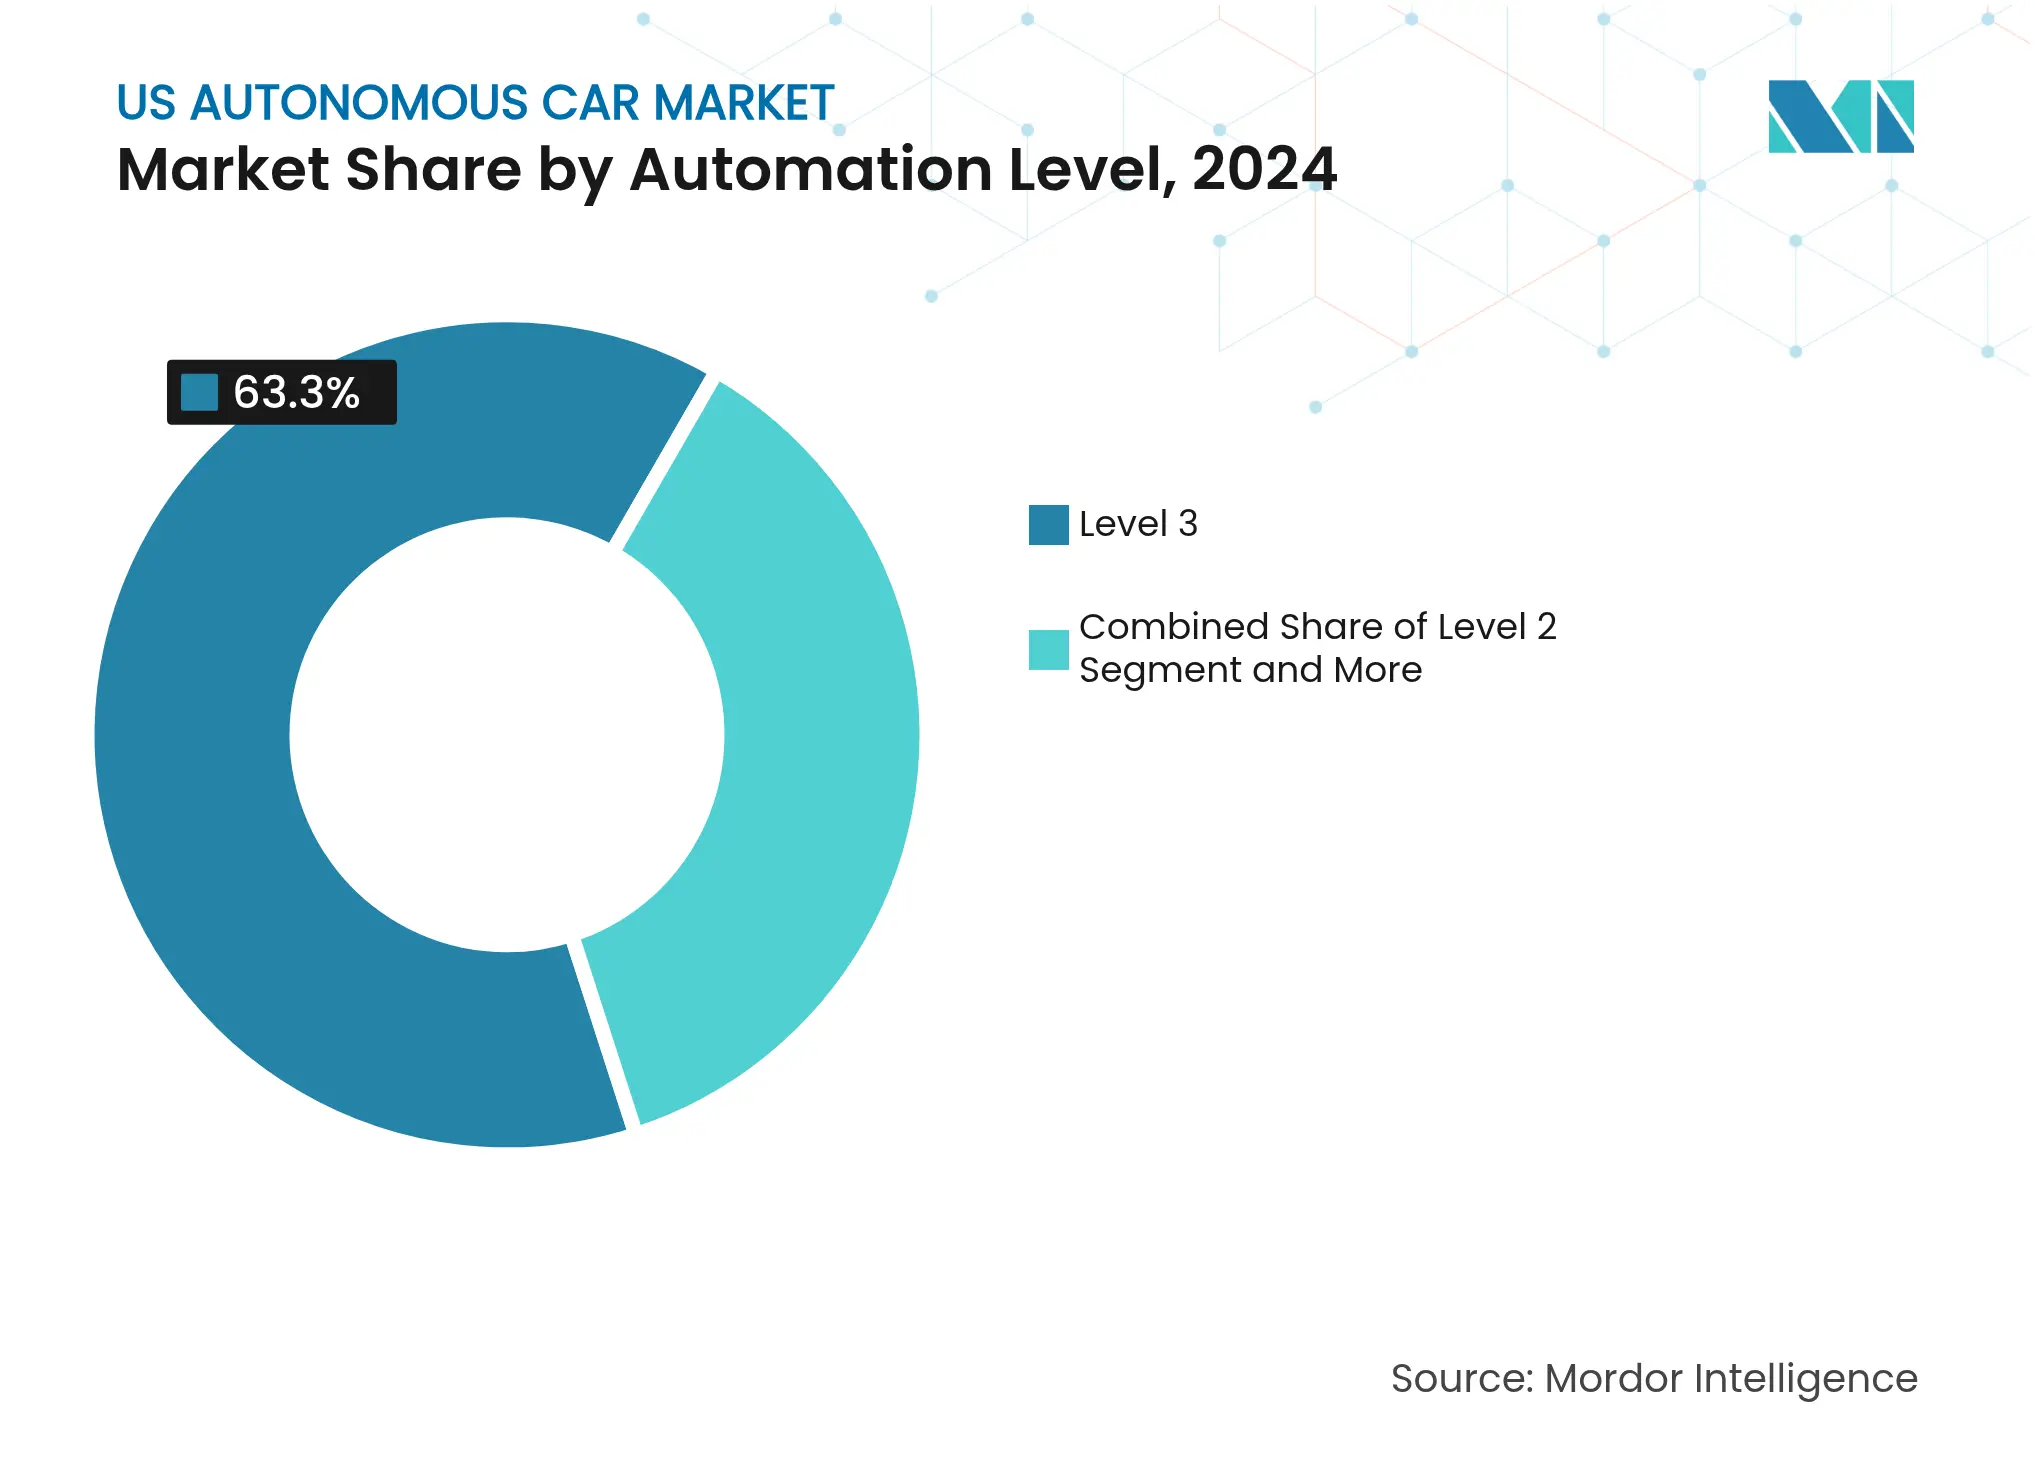
- Por nivel de automatización, los sistemas de Nivel 3 lideraron con el 63.27% de la participación de mercado de automóviles autónomos de Estados Unidos en 2024, mientras que se proyecta que la autonomía de Nivel 5 se expandirá a una CAGR del 16.47% hasta 2030.
- Por conjunto de sensores, las configuraciones centradas en radar dominaron los ingresos con un 38.71 % en 2024, aunque se prevé que las configuraciones centradas en LiDAR crezcan más rápido con una CAGR del 16.55 % hasta 2030.
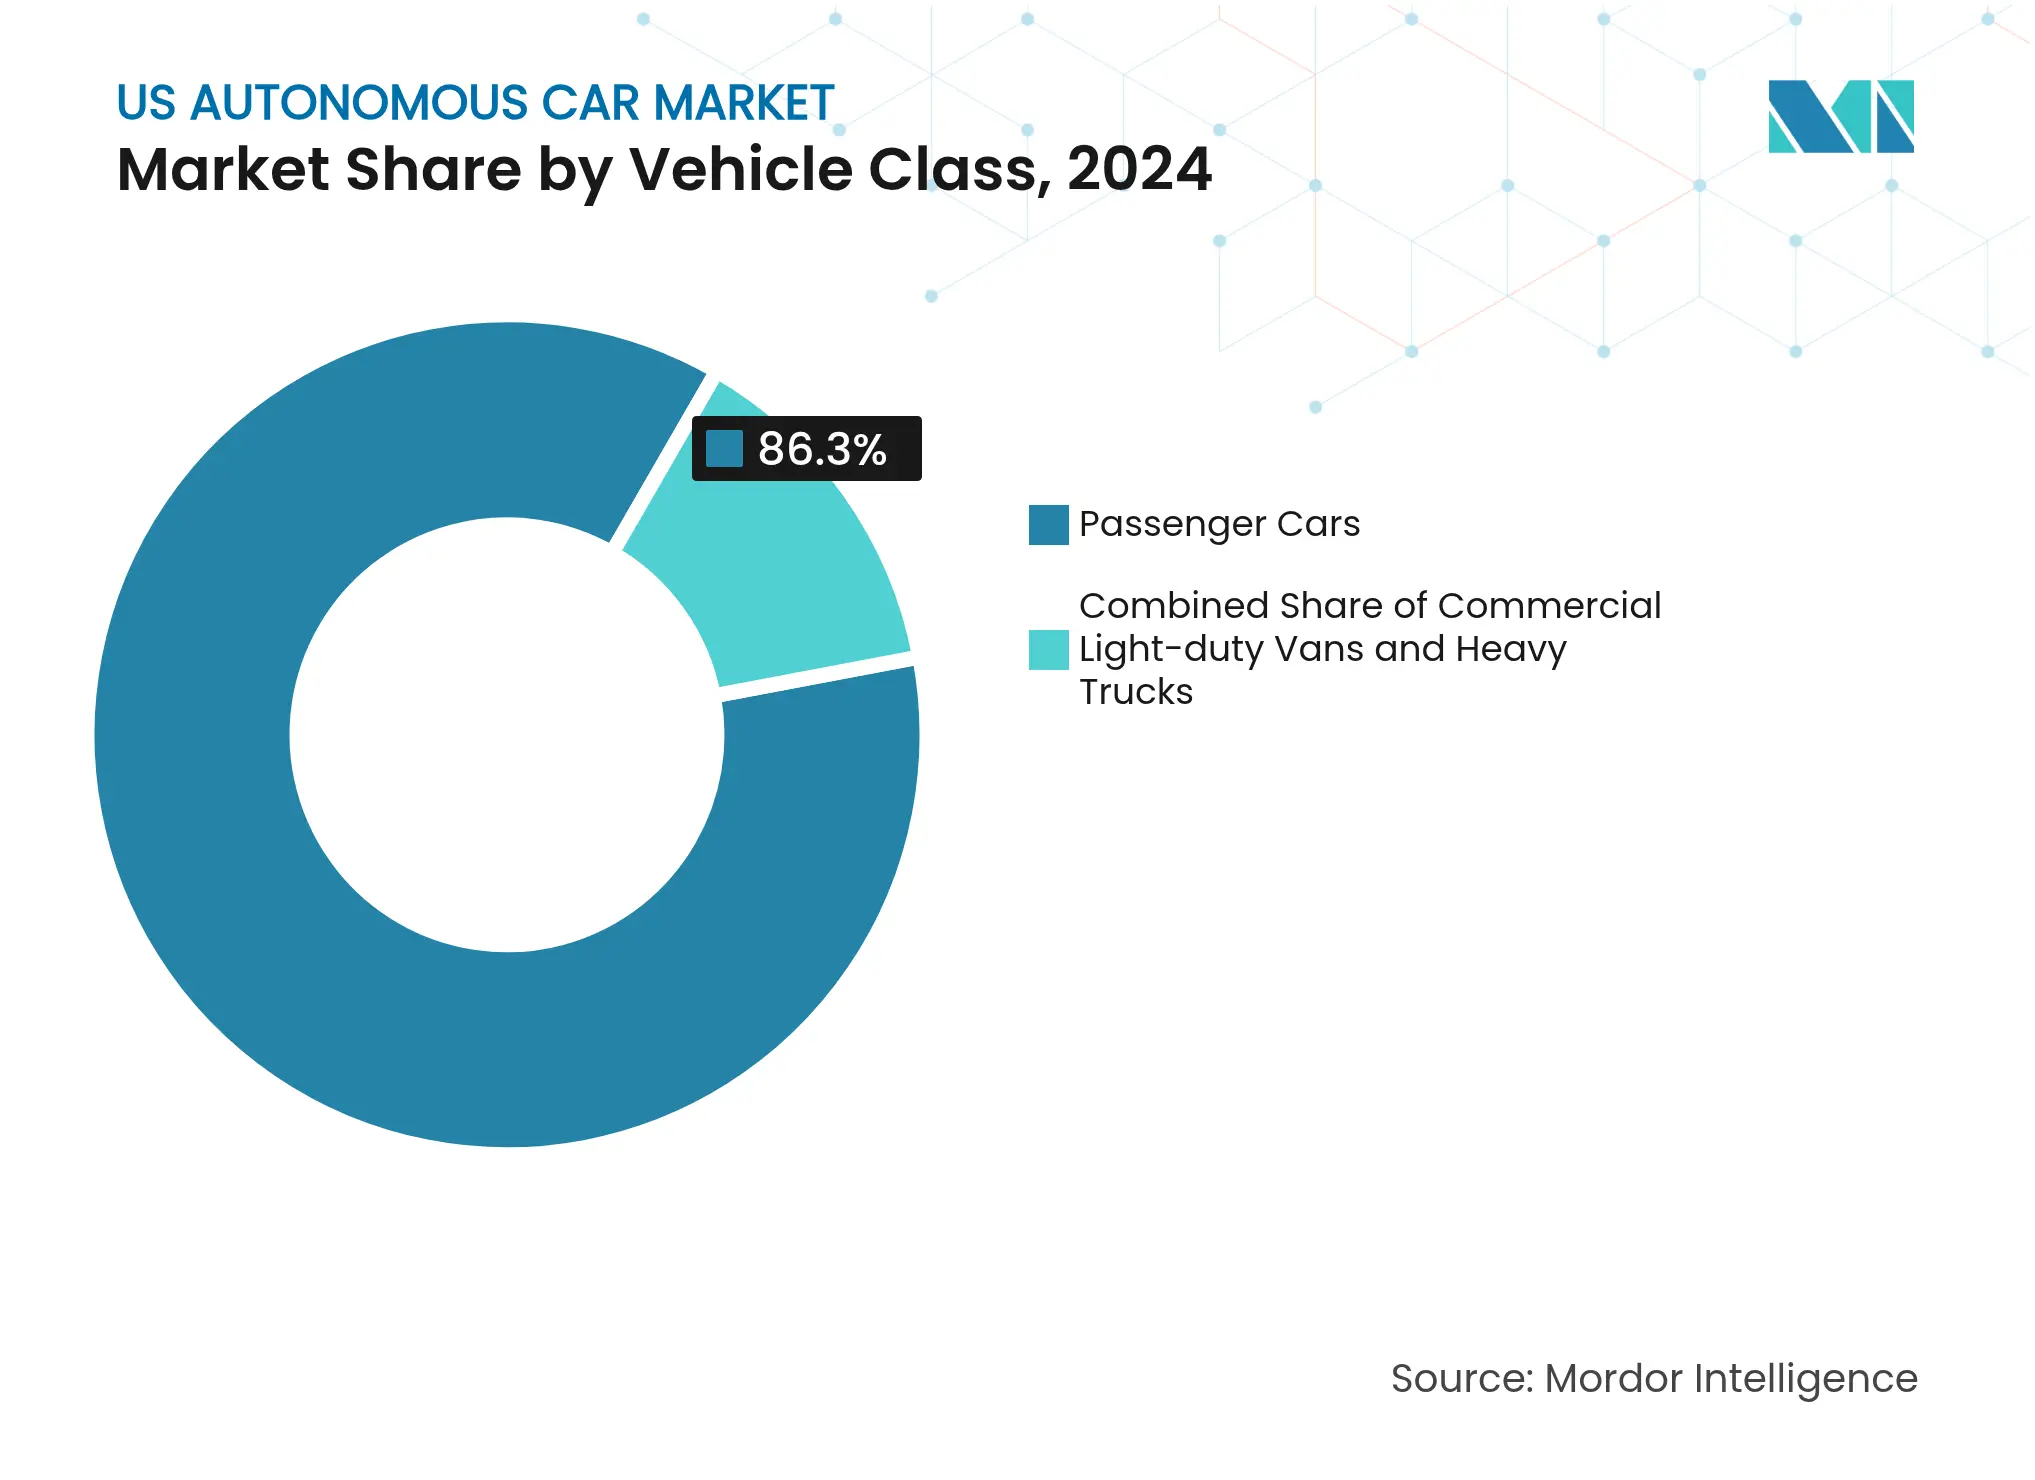
- Por clase de vehículo, los automóviles de pasajeros representaron el 86.25% de la participación en 2024, mientras que se prevé que los camiones medianos y pesados registren la CAGR más fuerte del 16.49% durante el período de perspectiva.
- Por propulsión, las plataformas eléctricas a batería generaron el 61.24 % de los ingresos en 2024 y se anticipa que registrarán la CAGR más alta del 16.51 % hasta 2030.
Tendencias y perspectivas del mercado de vehículos autónomos en EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Compresión rápida del coste del sensor | + 3.1% | Nacional, con centros de fabricación en MI, CA | Mediano plazo (2-4 años) |
| Unidad de viajes compartidos en crecimiento | + 2.9% | Mercados urbanos: SF, Phoenix, Nashville, Atlanta | Corto plazo (≤ 2 años) |
| Exenciones federales para pruebas de vehículos autónomos | + 2.8% | Nacional, concentrado en AZ, TX, CA | Corto plazo (≤ 2 años) |
| Las megaalianzas entre fabricantes de equipos originales y tecnología reducen el riesgo de gastos en I+D | + 2.4% | Nacional, con sede en Detroit, Silicon Valley | Mediano plazo (2-4 años) |
| Corredores de mercancías autónomos dedicados | + 1.8% | Corredores interestatales de TX, AZ y NV | Largo plazo (≥ 4 años) |
| Subvenciones bipartidistas para infraestructura V2X facilitan la implementación | + 1.6% | Despliegue nacional temprano en Arizona, Texas y Utah | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Se superan los umbrales clave a medida que se desploman los costos de los sensores
Las arquitecturas de estado sólido redujeron los precios de LiDAR en tres quintos año tras año, lo que hizo que las unidades de grado automotriz cayeran por debajo del umbral clave de USD 500 a principios de 2025 [1] “Investor Relations”, Luminar Technologies, luminar.com . La eliminación de las piezas móviles redujo las tasas de falla en cuatro quintos, lo que permitió a los programas de mercado masivo especificar LiDAR sin inflar el MSRP. Simultáneamente, los precios de las cámaras de alta resolución se desplomaron y las compras al por mayor de módulos de radar avanzados se volvieron significativamente más baratas. Esta caída de precios hizo que todo el conjunto de sensores fuera mucho más asequible. Al actualizar su sistema de visión únicamente con estos sensores económicos, Tesla señala un cambio en el panorama financiero de la tecnología autónoma. Las tendencias actuales de la industria indican una disminución continua en los costos de los sensores, allanando el camino para que las funciones autónomas se vuelvan comunes en los vehículos de gama media. Estos avances refuerzan la ventaja competitiva de la industria de automóviles autónomos de Estados Unidos.
Crecimiento de la unidad de transporte compartido: ventajas económicas
Las operaciones de Waymo en Phoenix han superado a los servicios de taxi tradicionales, en gran parte gracias al uso constante de los vehículos y a la eliminación de los costos asociados al conductor. Los vehículos de flota bajo demanda registran tasas de utilización mucho más altas que los vehículos privados, lo que los convierte de activos inactivos en valiosas inversiones. En septiembre de 2025, Lyft amplió su colaboración con Waymo, presentándolo en Nashville, lo que demostró la versatilidad de las flotas autónomas en diversos entornos de tráfico. A principios de ese mismo año, el lanzamiento de Uber en Atlanta validó el potencial de escalar los servicios autónomos en diferentes plataformas con solo pequeños ajustes técnicos. Sin embargo, persiste un obstáculo importante: lograr la densidad de flota necesaria, agravado por los altos costos de los seguros que persistirán hasta que datos más sólidos puedan mitigar los riesgos percibidos.
Las exenciones federales para las pruebas de vehículos autónomos aceleran los pilotos comerciales
El programa AV STEP de la NHTSA redujo los plazos de aprobación de 24 meses a aproximadamente seis, lo que permitió que los lanzamientos de vehículos autónomos pasaran del concepto al servicio comercial en un solo ciclo presupuestario [2] “Automated Vehicles; Exemption Guidance,” NHTSA, nhtsa.gov . Los protocolos interestatales del DOT para 2025 ahora permiten que los vehículos de prueba con licencia en Arizona operen sin problemas en Texas, lo que reduce los gastos administrativos en casi dos quintas partes. Aurora utilizó la exención para abrir su carril de carga Houston-Dallas ocho meses antes de lo previsto, lo que ilustra cómo la certeza de las políticas moldea directamente el mercado de automóviles autónomos de Estados Unidos. El financiamiento de capital de riesgo fluyó en gran medida hacia proyectos elegibles para la exención durante el primer semestre de 2025, lo que subraya la confianza de los inversores en una gobernanza predecible a nivel nacional. La eficacia continua depende de la coordinación interinstitucional; las interpretaciones divergentes podrían revivir el panorama regulatorio fragmentado que anteriormente impedía la escala.
Las megaalianzas entre fabricantes de equipos originales y tecnología reducen el riesgo de gastos en I+D
El acuerdo de computación de GM con NVIDIA integra el hardware DRIVE Hyperion con plataformas basadas en Ultium, lo que permite a cada empresa reducir la duplicación de I+D. Hyundai proporciona el chasis del IONIQ 5. Al mismo tiempo, Waymo suministra software en virtud de un acuerdo con vencimiento en enero de 2025 que acorta los plazos de lanzamiento en 18 meses. La alianza de Uber con Volkswagen amplía las flotas de robotaxi sin inversión directa en propiedad intelectual, lo que indica una fase de maduración donde la orquestación del ecosistema supera la integración vertical. Dado que los sistemas de Nivel 4 son los más costosos, las alianzas actúan como moderadores de capital y aceleran la expansión del mercado de vehículos autónomos en Estados Unidos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Lidar de alta gama y bomba de computación | -2.1% | Nacional, afectando a los segmentos de vehículos premium | Corto plazo (≤ 2 años) |
| La responsabilidad en materia de seguridad pública sigue sin resolverse | -1.9% | Nacional, agudo en las jurisdicciones regulatorias de CA y NY | Mediano plazo (2-4 años) |
| Moratorias de robotaxi a nivel de ciudad | -1.5% | Mercados urbanos, particularmente San Francisco, Nueva York y Chicago | Corto plazo (≤ 2 años) |
| Cuellos de botella en el suministro de GPU de grado automotriz | -1.4% | Nacional, concentrado en centros de fabricación de automóviles | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
A pesar de las caídas de la industria, los costos de computación y LiDAR premium se mantienen altos
Las configuraciones de vehículos autónomos de alto rendimiento, que combinan múltiples unidades LiDAR con plataformas informáticas avanzadas, se enfrentan a altos costos de hardware, lo que limita su uso a aplicaciones comerciales como robotaxis y servicios de transporte de mercancías. Los retrasos en los chips de nueva generación han incrementado el consumo energético y han requerido rediseños de la gestión térmica. Los bajos volúmenes de producción dificultan la reducción de costos en semiconductores de grado automotriz, lo que mantiene estrechos los márgenes de beneficio en la industria estadounidense de vehículos autónomos para el mercado masivo hasta que la producción se amplíe o las tecnologías de fusión de sensores reduzcan la redundancia de hardware.
La responsabilidad en materia de seguridad pública sigue sin resolverse
En 2025, legisladores de varios estados debatieron diferentes enfoques sobre la responsabilidad en la legislación sobre vehículos autónomos. Esto generó inquietud sobre un panorama regulatorio fragmentado que podría obstaculizar los planes de implementación a nivel nacional. Un ejemplo de ello fue la suspensión temporal de los permisos de operación de Cruise en California, lo que puso de relieve un punto crucial: tener la tecnología lista no garantiza la claridad legal. Las aseguradoras consideran esta incertidumbre un riesgo significativo, lo que resulta en primas más altas que las de las pólizas de vehículos tradicionales. Ante la ausencia de directrices federales unificadas, las situaciones que implican autonomía parcial (donde el control se alterna entre humanos y máquinas) siguen siendo legalmente turbias. Esta ambigüedad socava la confianza pública y frena el despliegue más amplio de flotas autónomas en el mercado estadounidense.
Análisis de segmento
Por nivel de automatización: Máscaras de dominancia de nivel 3 Aceleración de nivel 5
Los sistemas de Nivel 3 capturaron el 63.27% de las implementaciones de 2024, impulsados por Mercedes-Benz Drive Pilot, BMW Highway Assistant y Honda Traffic Jam Pilot. Estas funciones de autonomía condicional permiten la conducción con manos libres, pero exigen la preparación del conductor, un compromiso alineado con las normas de responsabilidad civil vigentes. Los informes estandarizados de la NHTSA, lanzados en 2025, reducen el papeleo, impulsando la implementación de OEM en más estados. Los sistemas ADAS de Nivel 2, liderados por Tesla y Ford, mantienen el volumen, pero enfrentan un escrutinio creciente tras incidentes de alto perfil. Por el contrario, los robotaxis de Nivel 5, aunque numéricamente pequeños, registran una tasa de crecimiento anual compuesta (TCAC) del 16.47% hasta 2030, a medida que Waymo se expande a Nashville, Atlanta y un lanzamiento planificado en Los Ángeles. Corredores comerciales como el carril de carga de Aurora muestran la viabilidad del Nivel 4 cuando los dominios de diseño operativo permanecen estrechamente delimitados. Las trayectorias divergentes revelan cómo las aplicaciones de consumo avanzan secuencialmente, mientras que los programas de carga comercial saltan directamente a niveles de autonomía justificados por el ahorro de costos.
Los efectos de segundo orden refuerzan esta bifurcación. Las aseguradoras premium están desarrollando productos específicos para el Nivel 5, reduciendo la fricción en la suscripción e impulsando a los gestores de flotas hacia configuraciones totalmente autónomas. Mientras tanto, la ambigüedad en la responsabilidad en torno a las transferencias del Nivel 3 obliga a los fabricantes de equipos originales (OEM) a integrar sensores redundantes y parches de seguridad inalámbricos, lo que añade 1,200 USD por coche. La flexibilización regulatoria en los estados con exención modera el coste. Aun así, hasta que la política federal madure, el mercado estadounidense de coches autónomos seguirá una curva de madurez de dos vías, donde el transporte de mercancías y los servicios de transporte compartido liderarán una mayor difusión entre los consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Sensor Suite: El pragmatismo centrado en el radar da paso a la innovación LiDAR
Las arquitecturas con radar avanzado representaron el 38.71 % de los ingresos del mercado en 2024, favorecidas por su resistencia a la niebla, la nieve y las lluvias intensas. Los radares modernos, ahora más asequibles que los sistemas LiDAR mecánicos, están impulsando capacidades de detección avanzadas en aplicaciones con presupuestos ajustados, lo que refleja las tendencias más amplias de reducción de costes en el sector de los vehículos autónomos. Sin embargo, las configuraciones centradas en LiDAR registraron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 16.55 %, hasta 2030, después de que los avances en el estado sólido redujeran el coste unitario por debajo de los 500 USD en 2025. Las estrategias basadas únicamente en cámaras alcanzan los límites de escalado de las redes neuronales a medida que aumenta la complejidad de las ciudades, lo que impulsó a Tesla a probar el LiDAR frontal en prototipos de nueva generación. Los modelos híbridos de fusión de sensores combinan radar de corto alcance, LiDAR de alcance medio y cámaras estereoscópicas para lograr una localización centimétrica sin depender de un solo sensor.
Los operadores de flotas en centros urbanos congestionados priorizan el rendimiento sobre el coste, al comprender que invertir en tecnología LiDAR mejora la seguridad y la fiabilidad operativa. Simultáneamente, los avances en fotónica de silicio anticipan un futuro con sistemas LiDAR más económicos, acortando la brecha de precios con las configuraciones solo de radar. A medida que bajan los precios, las empresas con propiedad intelectual clave en LiDAR obtienen una ventaja estratégica, lo que altera la dinámica de los proveedores y complica las negociaciones en el sector de los vehículos autónomos en EE. UU.
Por clase de vehículo: el volumen de turismos permite la innovación comercial
Los vehículos de pasajeros dominaron el volumen con un 86.25 % en 2024, gracias a la popularidad de los sistemas ADAS y la temprana penetración de los robotaxis. La activación inalámbrica de funciones permite a los fabricantes de equipos originales (OEM) monetizar la autonomía posventa, lo que extiende los ingresos de por vida y amplía los márgenes de software. Los camiones medianos y pesados, si bien tienen una base reducida en la actualidad, registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 16.49 %, ya que la economía del transporte de mercancías favorece la utilización 24/7. La ruta Houston-Dallas de Aurora demuestra que la eliminación de los descansos obligatorios añade dos ciclos diarios adicionales, lo que eleva el potencial de ingresos por activos en dos quintas partes. Las furgonetas comerciales disfrutan de la demanda de los minoristas para la entrega de última milla, pero las normas de operación no tripulada aún limitan su escala a corto plazo.
Surgen efectos secundarios en el ecosistema: los corredores de transporte generan nodos V2X que los servicios de pasajeros reutilizan posteriormente, acortando así los plazos de recuperación de la inversión en infraestructura pública. Por otro lado, los flujos de datos de vehículos de pasajeros enriquecen los modelos de percepción de camiones pesados, acelerando la validación de casos de seguridad. Estas simbiosis aceleran la maduración del mercado, reforzando la diversificación dentro del mercado estadounidense de vehículos autónomos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por propulsión: la integración de baterías y electricidad crea una ventaja autónoma
Los vehículos eléctricos de batería (VEB) representaron el 61.24 % de los despliegues autónomos en 2024 y se prevé que alcancen una tasa de crecimiento anual compuesta (TCAC) del 16.51 % hasta 2030, ya que las arquitecturas compartidas de alto voltaje impulsan tanto los motores de propulsión como la computación de IA. Los circuitos de refrigeración coubicados reducen el peso del sistema y los costes de lista de materiales en comparación con las plataformas de combustión interna. Si bien los sistemas de propulsión híbridos dominan las rutas de larga distancia, especialmente donde hay pocas estaciones de carga, la aparición de corredores de carga rápida en la I-10 y la I-35 está reduciendo constantemente esa ventaja. Los operadores de flotas están capitalizando los ingresos de la conexión vehículo-red, lo que sesga aún más el coste total de propiedad a favor de la autonomía electrificada.
La menor complejidad mecánica se traduce en menos tiempo de inactividad, lo que permite a las flotas lograr una mayor disponibilidad, superando a sus homólogas diésel. Las ventajas de la reducción del ruido permiten realizar entregas nocturnas en centros urbanos sensibles al ruido e insinúan modelos de servicio innovadores, lo que refuerza la importancia de las opciones de propulsión en el panorama de los vehículos autónomos en EE. UU.
Análisis geográfico
California, Arizona, Texas y Florida capturaron aproximadamente tres quintas partes de los despliegues de 2024 gracias a reglas permisivas, abundantes datos de mapeo y programas piloto público-privados. California fomenta la densidad de robotaxis en San Francisco, aunque la postura cautelosa de la Comisión de Servicios Públicos introduce incertidumbre episódica [3] “Acciones de permisos para vehículos autónomos”, Comisión de Servicios Públicos de California, cpuc.ca.gov . El marco consistente y pro-innovación de Arizona posiciona a Phoenix como la primera zona de robotaxis de ingresos a gran escala, generando datos en vivo esenciales para el refinamiento de la red neuronal. Texas aprovecha una red de autopistas inteligentes de 680 millas más las luces verdes legislativas para el transporte de carga sin conductor, anclando el corredor emblemático de Aurora.
La previsibilidad climática en los estados del Cinturón del Sol reduce la frecuencia de los casos límite percibidos, simplificando la compilación de casos de seguridad. Las primeras licencias de prueba de Nevada atrajeron I+D inicial, pero su menor base metropolitana limita la escala comercial en comparación con Arizona. La guía interestatal del Departamento de Transporte (DOT) de abril de 2025 reduce la fricción para las flotas multiestatales, pero las discrepancias en seguros e impuestos aún fragmentan la economía transfronteriza. El programa federal V2X otorga una gran cantidad a Arizona, Texas y Utah para instalar una red troncal a la que otros estados puedan unirse, lo que sugiere que la concentración geográfica se mantendrá pronunciada hasta que concluyan las implementaciones en 2029.
Los centros emergentes del sureste y la región montañosa del oeste buscan replicar el impulso del Cinturón del Sol, redactando legislación que imita el modelo de Arizona, a la vez que buscan programas piloto. El lanzamiento de Waymo-Lyft en Nashville en septiembre de 2025 y el debut de Waymo-Uber en Atlanta en junio de 2025 subrayan el patrón: las alianzas de transporte lideran la entrada, seguidas por los servicios de carga y reparto una vez que la densidad de datos justifica la expansión. Los estados que se retrasan en la reforma de la responsabilidad civil se arriesgan a una fuga de capitales, ya que los inversores se concentran en las jurisdicciones que sincronizan los marcos legales y técnicos, lo que refuerza el desarrollo regional desigual del mercado de vehículos autónomos de Estados Unidos.
Panorama competitivo
Ninguna empresa superó una quinta parte de sus ingresos en 2024, lo que mantiene el mercado estadounidense de vehículos autónomos altamente fragmentado. Waymo y Cruise buscan la propiedad de una pila profunda, aprovechando los efectos de la red de datos para superar a sus competidores a nivel de componentes. El ascenso de Waymo en octubre de 2024 ofrece una cartera de expansión sin precedentes en el sector. Los fabricantes de equipos originales (OEM) tradicionales, que carecían de autonomía interna, ahora se asocian agresivamente; Hyundai y Waymo, GM y NVIDIA, además del flujo de acuerdos de Ford con equipos heredados de Argo, ejemplifican la transición de marca a aliado. El acceso oportuno a kilómetros de prueba urbanos supera la diferenciación pura del hardware, ya que la aptitud del algoritmo se convierte en la principal ventaja.
Los especialistas cubren nichos rentables. Nuro se centra en rutas de entrega a menos de 35 km/h, evitando escenarios complejos en carreteras. Aurora se centra en el transporte de mercancías interestatales, aprovechando dominios de diseño limitados para un lanzamiento comercial más rápido. Proveedores de sensores como Luminar cierran acuerdos vinculantes con múltiples fabricantes de equipos originales (OEM), protegiéndose contra la suerte de cualquier integrador y aprovechando la escalabilidad multiplataforma. El panorama de patentes tiende a la fusión de percepciones y la redundancia operativa ante fallos; sin embargo, los ciclos de iteración rápidos limitan el valor defensivo a largo plazo, favoreciendo a los actores con un flujo continuo de datos en lugar de reservas estáticas de IP.
Las presiones de consolidación aumentan a medida que se acelera la quema de capital. Las empresas que no consiguen permisos municipales o franjas horarias en los corredores corren el riesgo de ser relegadas a roles de proveedores de segundo nivel. Los inversores valoran cada vez más la competencia en relaciones políticas junto con las credenciales de ingeniería, dado que las fricciones municipales de San Francisco demostraron que el liderazgo técnico era insuficiente para acceder al mercado. En consecuencia, la diplomacia regulatoria, junto con el rendimiento computacional, es un factor decisivo en la clasificación de liderazgo para 2030 en el mercado de vehículos autónomos de Estados Unidos.
Líderes de la industria de vehículos autónomos en EE. UU.
Waymo LLC
Cruise LLC (GM)
Tesla Inc.
Mobileye Global Inc.
aurora innovación inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2025: Lyft se asoció con Waymo para lanzar servicios de robotaxi en Nashville, extendiendo el transporte autónomo al sudeste.
- Junio de 2025: Uber inicia el servicio de robotaxi de Waymo en Atlanta, lo que marca el mayor despliegue metropolitano fuera de la Costa Oeste.
- Mayo de 2025: Aurora Innovation comenzó a operar totalmente sin conductor en el corredor de carga Houston-Dallas, la primera ruta de transporte autónomo comercial de larga distancia en los Estados Unidos.
Alcance del informe sobre el mercado de vehículos autónomos en EE. UU.
Un coche autónomo puede percibir su entorno y moverse con poca o ninguna intervención humana. Los coches autónomos están compuestos por numerosos sensores, como sistemas lidar y radar, que trabajan simultáneamente para realizar operaciones de forma automática o sin la intervención del conductor. El informe sobre el mercado estadounidense de coches autónomos abarca las últimas tendencias y el impacto de la COVID-19, además de los avances tecnológicos.
El alcance del informe está segmentado por tipo, sensores y nivel de automatización. El mercado está segmentado por tipo en vehículos totalmente autónomos y semiautónomos. Por sensores, el mercado está segmentado en sensores de imagen, lidar, radar, ultrasónicos y otros.
Por nivel de automatización, el mercado se segmenta en automatización condicional (Nivel 3), alta automatización (Nivel 4) y automatización total (Nivel 5). Para cada segmento, el tamaño del mercado y las previsiones se basan en el valor (USD).
| Nivel 2 (Asistencia avanzada al conductor) |
| Nivel 3 (Autonomía condicional) |
| Nivel 4 (Alta Autonomía) |
| Nivel 5 (Autonomía total) |
| Centrado en el radar |
| Centrado en LiDAR |
| Solo cámara |
| Ultrasónico y otros |
| Carros pasajeros |
| Furgonetas comerciales ligeras |
| Camiones medianos y pesados |
| Batería eléctrica |
| Híbrido |
| Combustión interna |
| Por nivel de automatización | Nivel 2 (Asistencia avanzada al conductor) |
| Nivel 3 (Autonomía condicional) | |
| Nivel 4 (Alta Autonomía) | |
| Nivel 5 (Autonomía total) | |
| Por Sensor Suite | Centrado en el radar |
| Centrado en LiDAR | |
| Solo cámara | |
| Ultrasónico y otros | |
| Por clase de vehículo | Carros pasajeros |
| Furgonetas comerciales ligeras | |
| Camiones medianos y pesados | |
| Por propulsión | Batería eléctrica |
| Híbrido | |
| Combustión interna |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de vehículos autónomos en Estados Unidos en 2025?
El tamaño del mercado de automóviles autónomos de Estados Unidos será de 31.54 millones de dólares en 2025 y se proyecta que superará los 67 millones de dólares en 2030.
¿Qué impulsa el rápido crecimiento de las implementaciones de autonomía total (Nivel 5)?
Las exenciones de pruebas federales, la caída de los costos de LiDAR y la economía viable del transporte compartido impulsan los sistemas de Nivel 5 hacia una CAGR del 16.47 % hasta 2030.
¿Qué clase de vehículo se está expandiendo más rápidamente?
Los camiones pesados muestran la CAGR más fuerte del 16.49 %, ya que los corredores de carga aprovechan el tiempo de actividad 24 horas al día, 7 días a la semana y resuelven la escasez de conductores.
¿Por qué se prefieren las plataformas eléctricas de batería para la autonomía?
La arquitectura compartida de alto voltaje impulsa la propulsión y el procesamiento, reduciendo los costos del sistema en un 12% y permitiendo ingresos de vehículo a red de hasta USD 4,000 anuales por unidad.
¿Qué regiones representan la mayor parte de los despliegues autónomos en EE. UU.?
California, Arizona, Texas y Florida albergan aproximadamente el 75% de las flotas autónomas debido a regulaciones permisivas e infraestructura de apoyo.
¿Cuál es la barrera más importante para la implementación a nivel nacional?
Las leyes de responsabilidad civil en materia de seguridad pública no resueltas en 17 estados elevan los costos del seguro y generan incertidumbre sobre el cumplimiento para los operadores de flotas.


