

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 0.72 mil millones |
| Tamaño del mercado (2031) | USD 1.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.64% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de biofertilizantes en Estados Unidos por Mordor Intelligence
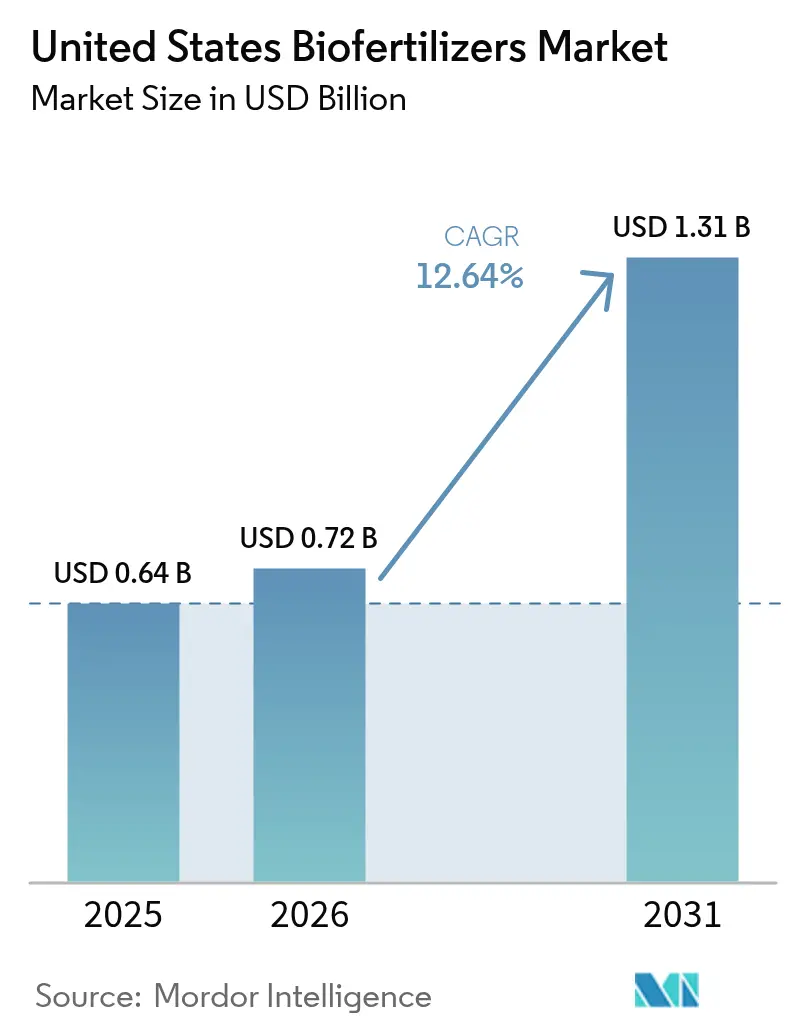
Se espera que el mercado de biofertilizantes en Estados Unidos crezca de 0.64 mil millones de dólares en 2025 a 0.72 mil millones de dólares en 2026, y se prevé que alcance los 1.31 mil millones de dólares para 2031, con una tasa de crecimiento anual compuesta (CAGR) del 12.64% durante el período 2026-2031. Los incentivos federales constantes, la volatilidad de los precios de los fertilizantes sintéticos y la creciente demanda de alimentos cultivados de forma sostenible están transformando las estrategias de insumos agrícolas en las principales regiones productoras. Los productores de cultivos en hileras están integrando soluciones microbianas para reducir los costos de nitrógeno, mientras que los productores especializados adoptan insumos biológicos certificados para proteger sus precios premium. Las mejoras tecnológicas en consorcios microbianos, la administración de tratamientos de semillas y la encapsulación están ampliando la funcionalidad de los productos, y las empresas respaldadas por capital de riesgo están acelerando el tiempo de comercialización mediante agresivas alianzas para la expansión. Si bien prevalece la fragmentación competitiva, las empresas líderes aprovechan la capacidad de fermentación, el alcance de la distribución y la experiencia regulatoria para defender su cuota de mercado en este sector en expansión.
Conclusiones clave del informe
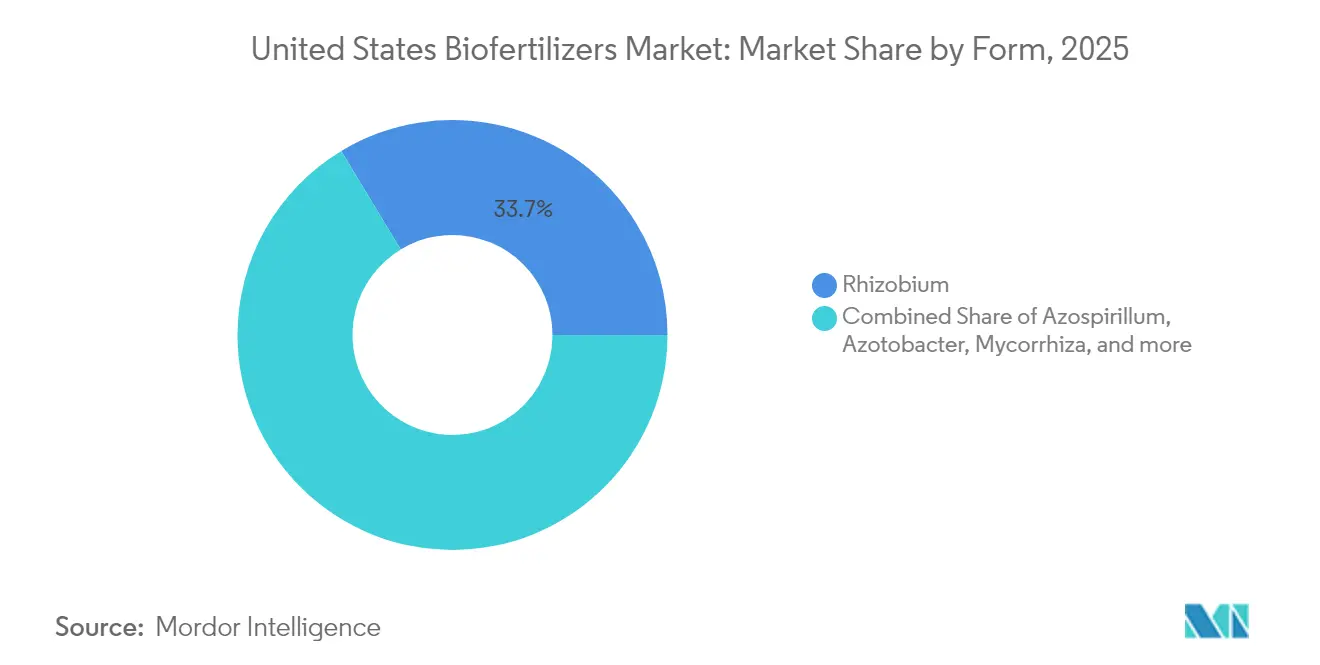
- Por su forma, las formulaciones de Rhizobium lideraron con el 33.65% de la cuota de mercado de biofertilizantes de Estados Unidos en 2025, y se prevé que registren la tasa de crecimiento anual compuesto (TCAC) más rápida del 12.98% hasta 2031.
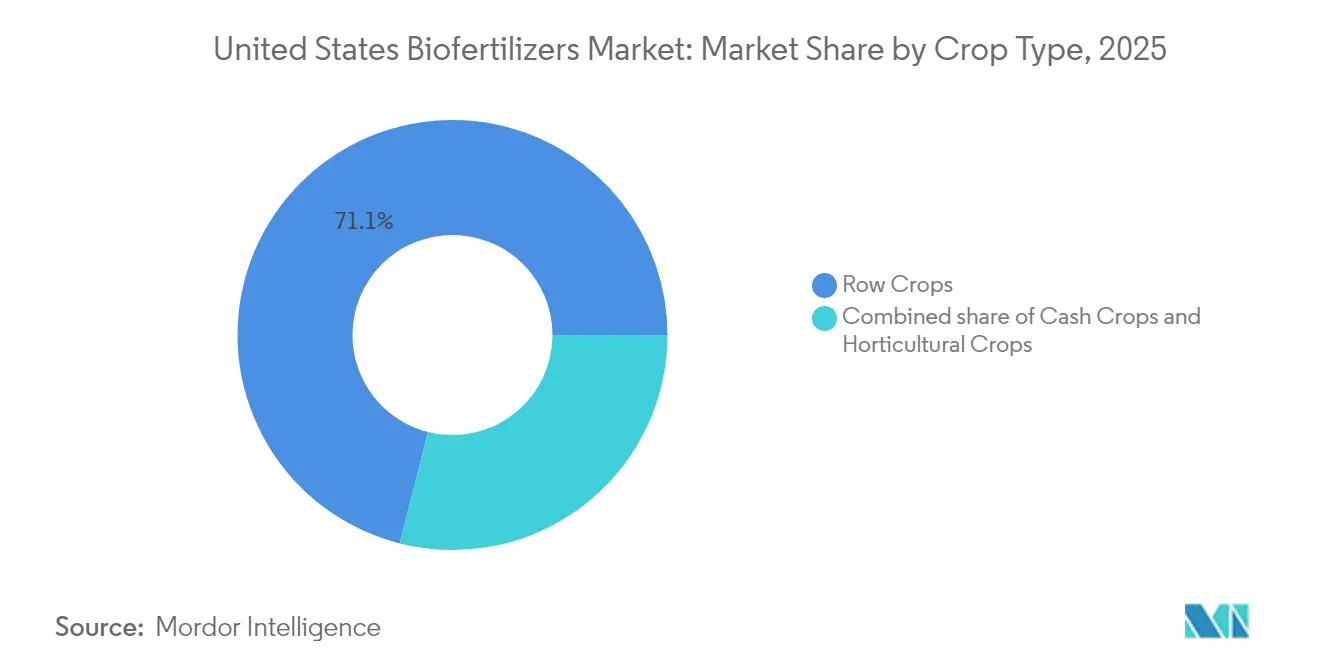
- Por tipo de cultivo, los cultivos en hileras representaron el 71.05% del tamaño del mercado de biofertilizantes de Estados Unidos en 2025, y se prevé que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 13.44% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de biofertilizantes en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de la agricultura regenerativa | + 2.1% | Cinturón del maíz del medio oeste, que se expande a los estados de las Grandes Llanuras | Mediano plazo (2-4 años) |
| Incentivos federales estadounidenses para la agricultura inteligente en carbono | + 1.8% | Nacional, con beneficios concentrados en regiones de productos básicos | Corto plazo (≤ 2 años) |
| Ventaja de costos sobre los fertilizantes sintéticos | + 1.5% | Nacional, con el mayor impacto en sistemas de cultivo de alto insumo | Corto plazo (≤ 2 años) |
| Crecimiento rápido de la demanda de alimentos orgánicos envasados | + 1.3% | California, Noroeste del Pacífico, regiones especializadas del noreste | Mediano plazo (2-4 años) |
| Tecnologías emergentes de consorcios microbianos | + 1.1% | Nacional, con adopción temprana en regiones con alta actividad investigadora. | Largo plazo (≥ 4 años) |
| Financiación de capital riesgo en empresas emergentes de agrobio | + 0.9% | Nacional, concentrado en centros de innovación | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de la agricultura regenerativa
Los programas de conservación del Departamento de Agricultura de los Estados Unidos (USDA) ahora inscriben 15.4 millones de acres en esquemas de cultivos de cobertura, labranza reducida y manejo de nutrientes que recompensan el uso de insumos microbianos [1] Fuente: DEPARTAMENTO DE AGRICULTURA DE LOS ESTADOS UNIDOS, “Lista de financiamiento de asociaciones para productos básicos climáticamente inteligentes”, usda.gov . Un metaanálisis independiente de 47 ensayos en fincas muestra que los inoculantes biológicos aumentan las ganancias del sistema maíz-soja USD 34 por acre cuando se combinan con rotaciones diversificadas. Los agregadores de créditos de carbono como Indigo Ag, Inc. pagan a los agricultores USD 15–20 por tonelada verificada de carbono del suelo, y los protocolos regenerativos a menudo especifican los microbios fijadores de nitrógeno como prácticas elegibles. Estos canales de ingresos acumulados acortan los períodos de recuperación del producto a una sola temporada para muchos agricultores. Las redes entre pares, como Practical Farmers of Iowa, difunden historias de éxito mediante 90 jornadas de campo para agricultores cada verano, lo que refuerza el ciclo de retroalimentación que convierte a los primeros usuarios en promotores regionales. A medida que la licencia social para operar se convierte en un requisito de marca para los comerciantes de granos, los estándares regenerativos consolidan aún más la inclusión de los biofertilizantes en los sistemas de puntuación de abastecimiento corporativo.
Crecimiento rápido de la demanda de alimentos orgánicos envasados
Las ventas de alimentos orgánicos en Estados Unidos aumentaron a USD 61.9 mil millones en 2024, y los segmentos envasados registraron un crecimiento del 8.4%, superando a los productos agrícolas por primera vez [2] Fuente: ORGANIC TRADE ASSOCIATION, “US Organic Industry Survey 2025”, ota.co. Los supermercados agregaron 3,400 SKU orgánicos de marca propia durante 2024, vinculando a los minoristas a acuerdos de suministro que garantizan expansiones de superficie certificadas orgánicamente. Las reglas del Programa Nacional Orgánico prohíben el nitrógeno sintético y la mayor parte del fósforo extraído, lo que hace que los biofertilizantes sean un elemento obligatorio para el cumplimiento. Los procesadores orgánicos ahora ofrecen primas de precio de USD 0.40 por libra para tomates documentados con planes de nutrición microbiana, lo que brinda a los productores un escalador económico para compensar los costos unitarios de producto más altos. Los compromisos de sostenibilidad de las cadenas de restaurantes, en particular por Chipotle Mexican Grill, Inc., amplifican aún más el impulso al vincular las huellas de carbono del menú con las prácticas de los proveedores que privilegian los fertilizantes de base biológica.
Incentivos federales estadounidenses para la agricultura inteligente en carbono
La Ley de Reducción de la Inflación canaliza 19.5 millones de dólares hacia los programas del Departamento de Agricultura de los Estados Unidos (USDA) que subsidian insumos biológicos mediante mejoras del Programa de Administración de la Conservación, con aportaciones de entre 40 y 60 dólares por acre en campos que cumplen los requisitos. La iniciativa Alianzas para Productos Básicos Inteligentes con el Clima destinó 3.1 millones de dólares a 141 proyectos, y el 67% de ellos incluyen fertilizantes microbianos como una intervención clave que documenta la reducción de gases de efecto invernadero. Los primeros resultados de un programa piloto de la Universidad Estatal de Iowa, financiado por el USDA, indican una reducción en los equivalentes de óxido nitroso por acre cuando los tratamientos de semillas con rizobios sustituyen un tercio del nitrógeno sintético. Dado que los contratos de costos compartidos tienen una duración de cinco años, los proveedores de biofertilizantes garantizan una demanda recurrente, mientras que los agricultores reducen el riesgo de los ensayos. Los programas estatales refuerzan este incentivo; el Programa de Asistencia Financiera para la Salud del Suelo de Minnesota añade 15 dólares por acre a los fondos federales para la adopción de prácticas microbianas en condados con cuencas hidrográficas deterioradas. En conjunto, estos incentivos crean una red de seguridad multicapa que acelera el crecimiento del volumen mucho antes de que las señales de los precios de las materias primas por sí solas justifiquen el cambio.
Ventaja de costos sobre los fertilizantes sintéticos
La volatilidad del gas natural mantuvo el amoníaco anhidro por encima de los 1,100 USD por tonelada métrica corta durante nueve de los últimos 18 meses, la tercera racha más alta del siglo. Los presupuestos de las universidades con concesión de tierras muestran que cada aumento de 100 USD en el precio del amoníaco eleva los costos directos de insumos en 12 USD por acre de maíz, lo que reduce los márgenes con tasas de alquiler fijas. El riesgo en la cadena de suministro añade una prima oculta; los retrasos en el transporte fluvial en el río Misisipi en la primavera de 2025 impulsaron el precio de la urea al contado un 18 %, mientras que los inoculantes almacenados en las explotaciones agrícolas protegieron a los productores participantes de las alzas repentinas de precios. Las herramientas de fijación de precios a futuro que ofrecen las cooperativas ahora combinan los biofertilizantes con contratos de combustible y herbicidas, lo que distribuye el riesgo entre una gama más amplia de insumos que los directores financieros pueden cubrir con mayor facilidad. A medida que los prestamistas endurecen las cláusulas de capital de trabajo, la capacidad de reducir las facturas de fertilizantes prepagadas se convierte en un factor decisivo para la aprobación de préstamos operativos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Conciencia limitada de los agricultores en los estados del cinturón de maíz | -1.4% | regiones productoras del medio oeste, comunidades agrícolas rurales | Mediano plazo (2-4 años) |
| Rendimiento inconsistente en campo según el clima | -1.1% | Nacional, con mayor impacto en zonas climáticas extremas | Corto plazo (≤ 2 años) |
| Corta vida útil del producto en formulaciones líquidas | -0.8% | Estados del sur, rutas de distribución de larga distancia | Corto plazo (≤ 2 años) |
| Incertidumbre regulatoria en torno a las cepas microbianas | -0.6% | Nacional, que afecta el desarrollo de la línea de innovación | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Conciencia limitada de los agricultores en los estados del cinturón de maíz
Las encuestas de Stratovation Group muestran que solo el 24 % de los productores de maíz y soja en Iowa, Illinois e Indiana han probado productos biológicos, y el 41 % de quienes no los utilizan citan la falta de datos locales confiables como principal obstáculo. La proporción de personal de extensión agrícola por agricultor se redujo a 1:1,750 en 2024, lo que limitó las demostraciones prácticas que históricamente aceleraban la transferencia de tecnología. Los estudios de rendimiento revisados por pares suelen referirse a entornos costeros o de regadío, lo que aumenta el escepticismo en los sistemas agrícolas de secano del interior del país. Los instaladores de drenaje subterráneo y los asesores agrícolas, que influyen considerablemente en las decisiones sobre insumos, reciben poca capacitación formal en microbiología, por lo que sus recomendaciones tienden a favorecer los fertilizantes convencionales. Los incentivos para los minoristas agravan la inercia; las cooperativas obtienen mayores márgenes con el amoníaco anhidro a granel que con los inoculantes envasados, lo que influye sutilmente en las conversaciones de venta. Ante la falta de testimonios sólidos de vecinos de confianza, muchos productores posponen la adopción de productos biológicos hasta que los pagos compartidos superen el riesgo percibido.
Rendimiento inconsistente en campo según el clima
La variabilidad en la materia orgánica del suelo, el pH y la humedad provoca una fluctuación del 15-30 % en la eficacia medida en ensayos regionales, lo que reduce la confianza en las afirmaciones sobre los productos. Las altas temperaturas superiores a 38 °C (100 °F) en las Grandes Llanuras de Texas pueden elevar la mortalidad de rizobios hasta un 60 % a los dos días de la aplicación, a menos que se protejan con tecnología de recubrimiento de esporas. Por otro lado, los suelos saturados de primavera en el Valle del Río Rojo limitan la difusión de oxígeno, lo que detiene la actividad bacteriana aeróbica durante semanas. Los fabricantes buscan cepas adaptadas a las zonas climáticas, pero el catálogo sigue siendo escaso para las condiciones áridas y alcalinas predominantes en el suroeste. Los productos que garantizan los resultados de rendimiento aún están en fase inicial, lo que obliga a los agricultores a asumir el riesgo. Hasta que los repositorios de datos cataloguen los resultados multianuales y en múltiples suelos a escala de condado, los agrónomos seguirán recomendando una adopción gradual, en lugar de una aplicación completa.
Análisis de segmento
Por forma: el predominio del rizobio impulsa la innovación en nitrógeno
En 2025, Rhizobium capturó el 33.65 % de la cuota de mercado de biofertilizantes en Estados Unidos, lo que refleja décadas de eficacia comprobada en la fijación de nitrógeno en soja y leguminosas. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.98 % hasta 2031, a medida que aumenten las tasas de inoculación entre los productores de maíz que buscan reducir su exposición a los fertilizantes. El tamaño del mercado estadounidense de biofertilizantes se beneficia de la compatibilidad con el tratamiento de semillas, lo que posiciona a los productos de Rhizobium como una solución integral para la siembra de precisión. La diferenciación competitiva depende cada vez más de la tolerancia al calor de las cepas, la estabilidad durante el proceso de peletización y las garantías de vida útil.
Las categorías Azospirillum y Azotobacter mantienen una relevancia específica en cereales no leguminosos, aportando hasta 20 kg de nitrógeno atmosférico por hectárea en regímenes de aplicación fraccionada. Las formulaciones micorrícicas aumentan la eficiencia de absorción de nutrientes en cultivos hortícolas de alto valor, donde la salud radicular influye en la calidad de la fruta. Las bacterias solubilizadoras de fosfato presentan un crecimiento de dos dígitos en suelos calcáreos con limitación de fósforo del sur de Estados Unidos. Los consorcios multiorganismos se perfilan como la vanguardia, combinando cepas de Rhizobium, Bacillus y Trichoderma para lograr resultados integrales en la salud del suelo que les permiten obtener certificaciones orgánicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cultivo: Cultivos en hileras Escala Cumple con la prima hortícola
Los cultivos extensivos representaron el 71.05 % del mercado de biofertilizantes de Estados Unidos en 2025 y, al mismo tiempo, crecieron a una tasa anual compuesta (TCAC) del 13.44 % hasta 2031, impulsados por la superficie cultivada de maíz y soja. La intensidad de uso está aumentando debido a que los aplicadores de tasa variable reducen los costos laborales por hectárea y facilitan una integración fluida con los programas de producción de grandes extensiones. Los programas piloto nacionales de créditos de carbono fomentan aún más la adopción de biofertilizantes al monetizar las reducciones en el uso de nitrógeno a nivel de las explotaciones agrícolas.
El uso de biofertilizantes en cultivos hortícolas está en aumento debido a las estrictas normas del Programa Nacional Orgánico del Departamento de Agricultura de los Estados Unidos (USDA), que prohíben la mayoría de los productos sintéticos. Los productores orgánicos de fresas y hortalizas de hoja verde en California y Arizona deben documentar la procedencia de los insumos, lo que impulsa la demanda de inoculantes certificados por OMRI. Los cultivos comerciales, como el algodón y la remolacha azucarera, se sitúan entre los paradigmas de producción a gran escala y de productos premium, y representan un mercado emergente para las empresas que desarrollan mezclas microbianas adaptadas al clima. Se prevé que la cuota de mercado de biofertilizantes en cultivos comerciales en Estados Unidos aumente a medida que los resultados de los proyectos piloto se traduzcan en mejoras en la calidad de las cosechas, lo que permitirá obtener bonificaciones en los contratos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
California sigue siendo el mayor comprador a nivel estatal, respaldado por el sector de productos orgánicos que exige soluciones de nutrientes biológicos. Los viñedos, huertos y granjas de hortalizas especiales priorizan la gestión del microbioma del suelo para salvaguardar los atributos del terroir, y la clara vía regulatoria del estado bajo el Proyecto de Ley del Senado 1522 acelera los lanzamientos comerciales.
El impulso de adopción en el Medio Oeste se debe a la combinación de incentivos del Programa de Gestión de la Conservación y al mayor riesgo del precio del nitrógeno. Los productores de Iowa e Illinois integran cada vez más inóculos aplicados a la semilla, lo que simplifica la logística y permite un establecimiento consistente de los cultivos. La nueva planta de Alltech, Inc. en Nicholasville, Kentucky, producirá 66,000 litros de biofertilizante líquido por turno para acortar los plazos de entrega en la región y garantizar la frescura del producto en camino a los minoristas agrícolas.
Los agricultores del sur y el oeste del país equilibran el estrés climático con diversos patrones de cultivo, y la industria de hortalizas de invierno prefiere formulaciones granuladas adaptadas al clima que resisten temperaturas de hasta 110 °C en el campo. Por su parte, los productores de algodón de Texas experimentan con fijadores de nitrógeno encapsulados para compensar los altos costos de la urea. Los huertos de manzanas del noroeste del Pacífico recurren a inoculantes micorrícicos que promueven la absorción de fósforo en suelos volcánicos, y las redes de ensayos de la Universidad Estatal de Washington proporcionan datos de eficacia localizados que refuerzan la confianza de compra entre las explotaciones familiares.
Panorama competitivo
El mercado estadounidense de biofertilizantes sigue fragmentado; los cinco principales fabricantes poseen una cuota de mercado conjunta reducida. Novozymes A/S lidera el sector gracias a su sistema de fermentación retrointegrada y a la fusión, en febrero de 2024, con Chr. Hansen Holding A/S para formar Novonesis A/S, un grupo de biosoluciones. Otros actores importantes son Rizobacter Argentina SA, Symborg Inc., Kula Bio, Inc. y Sustane Natural Fertilizer, Inc.
Las empresas que ingresan al mercado se diferencian mediante la ciencia de la encapsulación, como lo demuestra AgroSpheres, Inc., cuya tecnología AgriCell protege a los microorganismos de la degradación ultravioleta y las fuerzas de cizallamiento en la mezcla en tanque. Otra empresa disruptiva, MustGrow Biologics Corp., aplica compuestos bioactivos derivados de la mostaza a un soporte rico en carbono que cumple con los criterios del Programa Nacional Orgánico del USDA y extiende la vida útil a 30 meses a temperatura ambiente. La presencia en el mercado de la propiedad intelectual se está expandiendo; BioConsortia, Inc. ahora posee 40 patentes estadounidenses que cubren consorcios microbianos con múltiples características.
Las alianzas estratégicas aceleran la comercialización. Indigo Ag, Inc. lanzó el aplicador automático de polvo seco CLIPS en septiembre de 2024, facilitando el tratamiento de las semillas en las cajas de siembra para los minoristas. DPH Biologicals LLC presentó Envelix Prime para superar la brecha entre fertilizantes líquidos y granulados en la compatibilidad de fertilizantes mezclados, y Syngenta Crop Protection, LLC se asoció con Intrinsyx Bio, Inc. para desarrollar conjuntamente tratamientos de semillas a base de endófitos que reducen el aporte de fósforo hasta en un 20 % en cereales de grano pequeño. El interés de los fondos de capital privado está creciendo a medida que buscan oportunidades de descarbonización que cumplan con las normas de divulgación climática de la Comisión de Bolsa y Valores de Estados Unidos (SEC).
Líderes de la industria de biofertilizantes de Estados Unidos
Novonesis A/S
Rizobacter Argentina SA
Symborg Inc.
Kula Bio, Inc.
Fertilizantes naturales Sustane, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Nitricity (Estados Unidos) obtuvo 50 millones de dólares en financiación de Serie B para expandir su producción de biofertilizante nitrogenado orgánico (Ash Tea), que utiliza residuos de almendra como materia prima. La empresa planea establecer una nueva planta en Delhi, California, para abastecer los mercados estadounidense e internacional, con el inicio de operaciones previsto para 2026.
- Julio de 2025: La división Crop Science de Alltech Inc. recibió una subvención de 2.34 millones de dólares del Programa de Expansión de la Producción de Fertilizantes (FPEP) del USDA. Esta subvención financiará la construcción de una planta de fabricación de biofertilizantes de 4.6 millones de dólares en Nicholasville, Kentucky, Estados Unidos, con una superficie de 15,000 pies cuadrados.
- Noviembre de 2024: Las operaciones de Innovafeed en Estados Unidos recibieron una subvención de 11 millones de dólares del Departamento de Agricultura de los Estados Unidos (USDA) para producir fertilizante orgánico a base de insectos (excremento de insectos) para la nutrición de plantas en Illinois.
Alcance del informe sobre el mercado de biofertilizantes en Estados Unidos
El informe sobre el mercado de biofertilizantes en Estados Unidos se segmenta por forma (Azospirillum, Azotobacter, micorrizas, bacterias solubilizadoras de fosfato, Rhizobium y otros biofertilizantes) y tipo de cultivo (cultivos comerciales, hortícolas y extensivos). Las previsiones de mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Formulario
| azospirillum |
| Azotobacter |
| Micorriza |
| Bacterias solubilizadoras de fosfato |
| Rizobio |
| Otro biofertilizante |
Tipo de cultivo
| Cultivos de efectivo |
| Cultivos Hortícolas |
| cultivos en hileras |
| Formulario | azospirillum |
| Azotobacter | |
| Micorriza | |
| Bacterias solubilizadoras de fosfato | |
| Rizobio | |
| Otro biofertilizante | |
| Tipo de cultivo | Cultivos de efectivo |
| Cultivos Hortícolas | |
| cultivos en hileras |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- TASA DE DOSIS PROMEDIO - La tasa de aplicación promedio es el volumen promedio de biofertilizantes aplicados por hectárea de tierra agrícola en la región/país respectivo.
- TIPO DE CULTIVO - El tipo de cultivo incluye cultivos en hileras (cereales, legumbres, semillas oleaginosas), cultivos hortícolas (frutas y hortalizas) y cultivos comerciales (cultivos de plantación, cultivos de fibra y otros cultivos industriales).
- FUNCIÓN - La función de nutrición de los cultivos de los productos biológicos agrícolas consiste en varios productos que proporcionan nutrientes esenciales para las plantas y mejoran la calidad del suelo.
- TIPO - Los biofertilizantes mejoran la calidad del suelo al aumentar la población de microorganismos beneficiosos. Ayudan a los cultivos a absorber nutrientes del medio ambiente.
| Palabra clave | Definición |
|---|---|
| Cultivos comerciales | Los cultivos comerciales son cultivos no consumibles que se venden en su totalidad o en parte para fabricar productos finales y obtener ganancias. |
| Manejo Integrado de Plagas (MIP) | El MIP es un enfoque sostenible y respetuoso con el medio ambiente para controlar las plagas en diversos cultivos. Implica una combinación de métodos, incluidos controles biológicos, prácticas culturales y uso selectivo de pesticidas. |
| Agentes de biocontrol bacteriano | Bacterias utilizadas para controlar plagas y enfermedades en los cultivos. Actúan produciendo toxinas dañinas para las plagas objetivo o compitiendo con ellas por nutrientes y espacio en el entorno de cultivo. Algunos ejemplos de agentes de biocontrol bacteriano comúnmente utilizados incluyen Bacillus thuringiensis (Bt), Pseudomonas fluorescens y Streptomyces spp. |
| Producto fitosanitario (PPP) | Un producto fitosanitario es una formulación que se aplica a los cultivos para protegerlos de plagas, como malezas, enfermedades o insectos. Contienen una o más sustancias activas con otros coformulantes como disolventes, vehículos, material inerte, agentes humectantes o adyuvantes formulados para brindar una eficacia óptima del producto. |
| patógeno | Un patógeno es un organismo que causa una enfermedad a su huésped, con la gravedad de los síntomas de la enfermedad. |
| Parasitoides | Los parasitoides son insectos que ponen sus huevos sobre o dentro del insecto huésped, y sus larvas se alimentan del insecto huésped. En la agricultura, los parasitoides se pueden utilizar como una forma de control biológico de plagas, ya que ayudan a controlar el daño de las plagas a los cultivos y disminuyen la necesidad de pesticidas químicos. |
| Nematodos Entomopatógenos (EPN) | Los nematodos entomopatógenos son gusanos redondos parásitos que infectan y matan plagas liberando bacterias de su intestino. Los nematodos entomopatógenos son una forma de agentes de biocontrol utilizados en la agricultura. |
| Micorriza vesicular-arbuscular (VAM) | Los hongos VAM son especies de hongos micorrízicos. Viven en las raíces de diferentes plantas de orden superior. Desarrollan una relación simbiótica con las plantas en las raíces de estas plantas. |
| Agentes de biocontrol de hongos | Los agentes de biocontrol de hongos son los hongos beneficiosos que controlan las plagas y enfermedades de las plantas. Son una alternativa a los pesticidas químicos. Infectan y matan las plagas o compiten con hongos patógenos por nutrientes y espacio. |
| Biofertilizantes | Los biofertilizantes contienen microorganismos beneficiosos que mejoran la fertilidad del suelo y promueven el crecimiento de las plantas. |
| Biopesticidas | Los biopesticidas son compuestos naturales/de base biológica que se utilizan para controlar las plagas agrícolas mediante efectos biológicos específicos. |
| Depredadores | Los depredadores en la agricultura son los organismos que se alimentan de plagas y ayudan a controlar los daños causados por las plagas a los cultivos. Algunas especies de depredadores comunes utilizadas en la agricultura incluyen mariquitas, crisopas y ácaros depredadores. |
| Agentes de biocontrol | Los agentes de biocontrol son organismos vivos que se utilizan para controlar plagas y enfermedades en la agricultura. Son alternativas a los pesticidas químicos y son conocidos por su menor impacto en el medio ambiente y la salud humana. |
| Fertilizantes orgánicos | El fertilizante orgánico está compuesto de materia animal o vegetal utilizada sola o en combinación con uno o más elementos o compuestos derivados no sintéticos utilizados para la fertilidad del suelo y el crecimiento de las plantas. |
| Hidrolizados de proteínas (PH) | Los bioestimulantes a base de hidrolizados de proteínas contienen aminoácidos, oligopéptidos y polipéptidos libres producidos por hidrólisis enzimática o química de proteínas, principalmente de fuentes vegetales o animales. |
| Bioestimulantes/Reguladores del Crecimiento Vegetal (PGR) | Los bioestimulantes/reguladores del crecimiento vegetal (PGR) son sustancias derivadas de recursos naturales para mejorar el crecimiento y la salud de las plantas mediante la estimulación de los procesos vegetales (metabolismo). |
| Enmiendas del suelo | Las enmiendas del suelo son sustancias aplicadas al suelo que mejoran la salud del suelo, como la fertilidad y la estructura del suelo. |
| Extracto de algas | Los extractos de algas son ricos en micro y macronutrientes, proteínas, polisacáridos, polifenoles, fitohormonas y osmolitos. Estas sustancias estimulan la germinación de las semillas y el establecimiento de cultivos, el crecimiento total de las plantas y la productividad. |
| Compuestos relacionados con el biocontrol y/o la promoción del crecimiento (CRBPG) | Los compuestos relacionados con el biocontrol o la promoción del crecimiento (CRBPG) son la capacidad de una bacteria de producir compuestos para el biocontrol de fitopatógenos y la promoción del crecimiento de las plantas. |
| Bacterias fijadoras de nitrógeno simbióticas | Las bacterias simbióticas fijadoras de nitrógeno, como Rhizobium, obtienen alimento y refugio del huésped y, a cambio, ayudan proporcionando nitrógeno fijo a las plantas. |
| Fijación de nitrógeno | La fijación de nitrógeno es un proceso químico en el suelo que convierte el nitrógeno molecular en amoníaco o compuestos nitrogenados relacionados. |
| ARS (Servicio de Investigación Agrícola) | ARS es la principal agencia de investigación científica interna del Departamento de Agricultura de EE.UU. Su objetivo es encontrar soluciones a los problemas agrícolas que enfrentan los agricultores del país. |
| Regulaciones fitosanitarias | Las regulaciones fitosanitarias impuestas por los respectivos organismos gubernamentales controlan o prohíben la importación y comercialización de ciertos insectos, especies de plantas o productos de estas plantas para evitar la introducción o propagación de nuevas plagas o patógenos de plantas. |
| Ectomicorrizas (ECM) | La ectomicorriza (ECM) es una interacción simbiótica de hongos con las raíces alimentadoras de plantas superiores en la que tanto la planta como los hongos se benefician a través de la asociación para la supervivencia. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




