

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 47.19 mil millones |
| Tamaño del mercado (2031) | USD 64.24 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.36% CAGR |
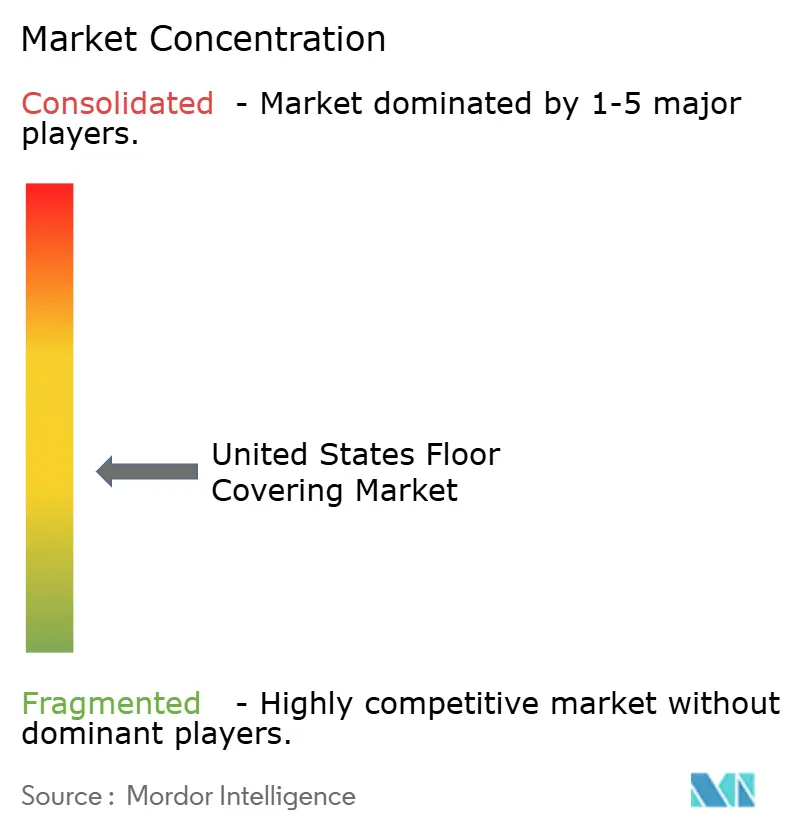
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de revestimientos de suelos en Estados Unidos realizado por Mordor Intelligence
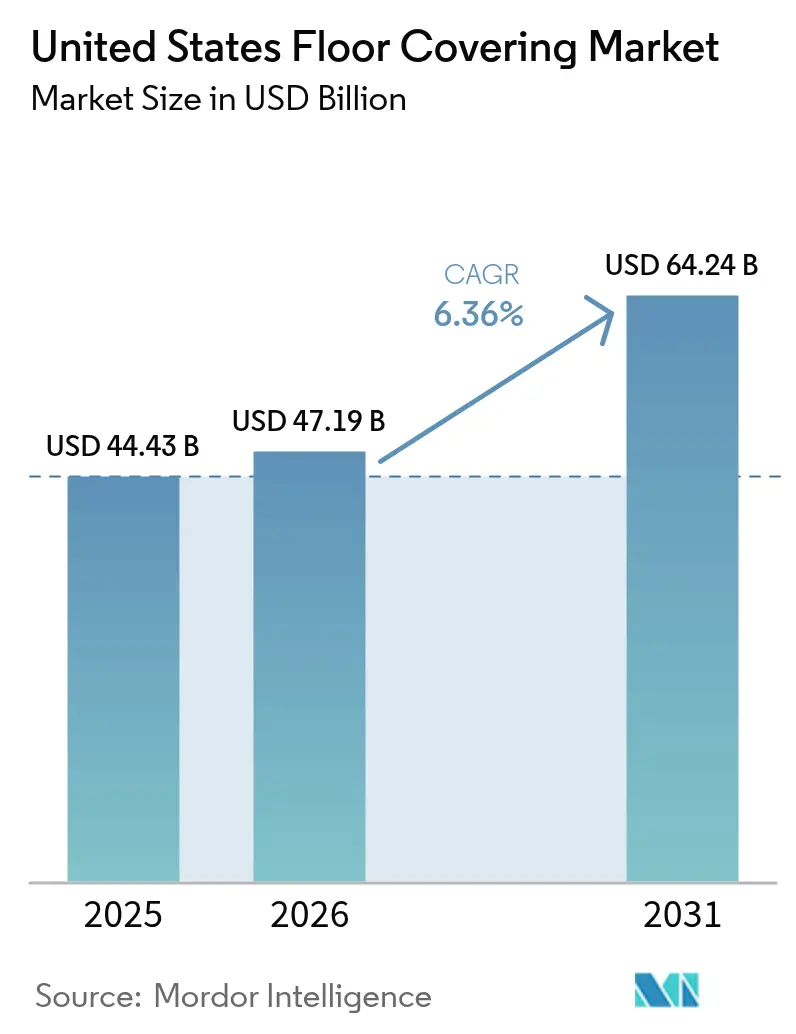
El tamaño del mercado de revestimientos para pisos en Estados Unidos fue de USD 44.43 mil millones en 2025, se espera que alcance USD 47.19 mil millones en 2026, y se prevé que aumente a USD 64.24 mil millones para 2031, lo que refleja una CAGR del 6.36% durante 2026-2031. El impulso principal en el mercado de revestimientos para pisos en Estados Unidos proviene de formatos resilientes, con el piso de vinilo de lujo expandiéndose a una CAGR del 7.72% basado en la demanda sostenida tanto en los segmentos premium como en los económicos. La actividad residencial sigue siendo la base principal para los volúmenes instalados con una participación del 62.31% en 2025, mientras que las instalaciones de atención médica lideran el crecimiento no residencial con una CAGR del 6.75% respaldada por la expansión de la atención ambulatoria y los ciclos de renovación rápidos. Regionalmente, el sureste representa el 26.41% de la demanda de 2025, mientras que el suroeste supera a todas las regiones con una CAGR del 7.12%, ayudado por la migración del Cinturón del Sol y los nuevos proyectos de construcción. Las acciones arancelarias sobre los productos LVT y de ingeniería importados, combinadas con las inversiones en capacidad nacional de los principales proveedores, están desplazando las estrategias de abastecimiento hacia las plantas de Estados Unidos, lo que reduce el riesgo logístico y la volatilidad del tiempo de entrega a medida que madura el mercado de revestimientos para pisos de Estados Unidos [1] Oficina del Representante Comercial de Estados Unidos, “Investigaciones de la Sección 301: China”, Oficina Ejecutiva del Presidente, ustr.gov.
Conclusiones clave del informe
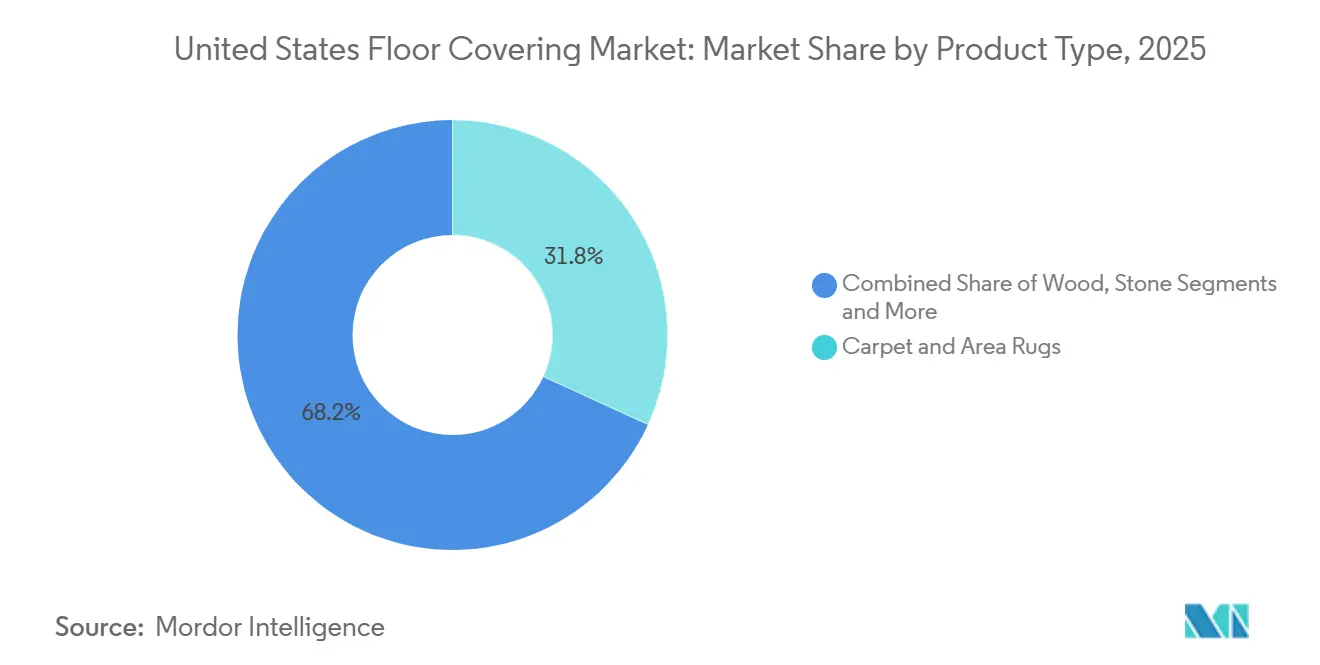
- Por tipo de producto, las alfombras y tapetes lideraron con el 31.83% de la participación de mercado de revestimientos para pisos de Estados Unidos en 2025, mientras que se proyecta que los pisos de vinilo se expandan a una CAGR del 7.72% hasta 2031.
- Por usuario final, el sector residencial representó el 62.31 % de la participación de mercado de revestimientos de pisos de los Estados Unidos en 2025, mientras que los centros de atención médica comerciales registraron la CAGR proyectada más rápida, con un 6.75 % hasta 2031.
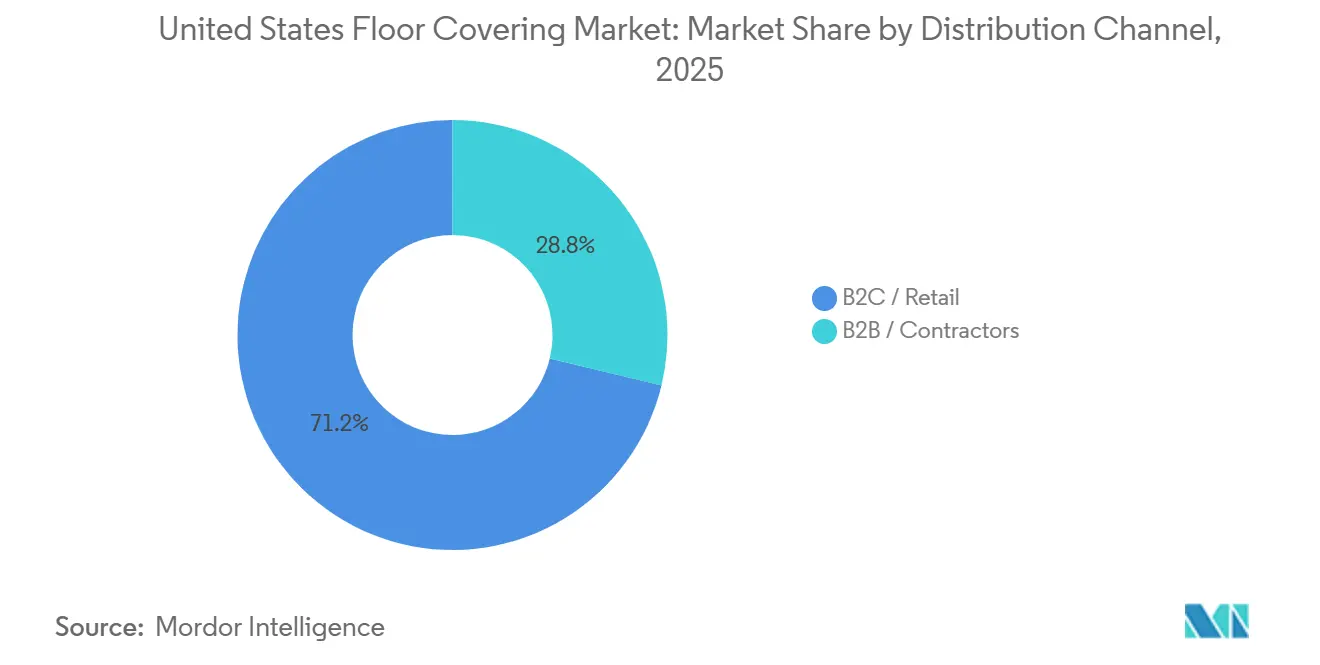
- Por canal de distribución, B2C/Retail tenía el 71.23% de la participación de mercado de revestimientos de suelos de Estados Unidos en 2025, mientras que el canal online registró la CAGR proyectada más alta, un 6.97% hasta 2031.
- Por geografía, el Sudeste controlaba una participación de mercado de revestimientos de pisos del 26.41% de los Estados Unidos en 2025, mientras que el Sudoeste registraba la CAGR proyectada más alta con un 7.12% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de revestimientos de suelos en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de LVT/Resilient en todos los niveles de precios y formatos | + 2.1% | Nacional, más fuerte en los mercados del Sureste y Suroeste del Sun Belt | Mediano plazo (2-4 años) |
| Resiliencia del ciclo de remodelación y reemplazo residencial | + 1.8% | Nacional, con el mayor gasto per cápita en el Noreste, Oeste | Largo plazo (≥ 4 años) |
| Reformas comerciales en sanidad, educación y hostelería | + 1.3% | Corredores urbanos/suburbanos nacionales concentrados | Mediano plazo (2-4 años) |
| Cambio a especificaciones libres de PVC, bajas en COV y bajas en carbono | + 0.6% | Nacional, adopción temprana en los mercados institucionales de California y el noreste | Largo plazo (≥ 4 años) |
| Especificación digital/selección de productos basada en BIM | + 0.3% | Nacional, liderado por proyectos comerciales metropolitanos | Corto plazo (≤ 2 años) |
| Las ampliaciones de capacidad interna acortan los plazos de entrega y reducen el riesgo de importación | + 0.7% | Concentración manufacturera nacional en Georgia y Tennessee | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de LVT/Resilient en todos los niveles de precios y formatos
Los avances en la construcción con núcleo rígido amplían el papel del LVT, desde el reemplazo económico hasta las especificaciones generales en obra nueva y remodelaciones de alta gama. El compuesto de polímero de piedra ofrece resistencia a las abolladuras y estabilidad a la humedad para zonas de alto tráfico o húmedas, mientras que el compuesto de polímero de madera recupera terreno donde el confort térmico y la acústica son fundamentales en la experiencia de vida multifamiliar. Diversas opciones de instalación, como el sistema de clic, la instalación autoportante y el preencolado, ayudan a los contratistas a afrontar la escasez de instaladores al reducir el tiempo de trabajo, un factor clave cuando los salarios en la construcción aumentaron a USD 40.55 por hora en enero de 2026. Los mercados del Cinturón del Sol priorizan las superficies impermeables y resilientes debido a los riesgos de humedad e inundaciones, en consonancia con la participación del 26.41 % del sureste en 2025 y la tasa de crecimiento del 7.12 % del suroeste. El programa de rehabilitación 203(k) de la Administración Federal de Vivienda (FHA) apoya la modernización de materiales en propiedades en dificultades, lo que amplía el acceso a suelos resilientes en las renovaciones de viviendas asequibles a medida que las agencias estandarizan las especificaciones y el cumplimiento normativo.
Resiliencia del ciclo de remodelación y reemplazo residencial
El bloqueo de tasas desalienta las mudanzas, pero canaliza el capital y los ahorros hacia la renovación, lo que estabiliza los pedidos pendientes de los distribuidores e instaladores de pisos. La investigación muestra que el bloqueo de tasas redujo la movilidad durante 2021-2022, lo que suprimió las transacciones mientras preservaba los presupuestos de mejora entre los propietarios que preferían quedarse [2] Economistas del personal, “Finance And Economics Discussion Series 2024-088r1”, Junta de Gobernadores del Sistema de la Reserva Federal, federalreserve.gov . Los propietarios de viviendas informan que las restricciones de asequibilidad no disuaden las renovaciones planificadas, y los gastos de remodelación de 2024 se mantuvieron fuertes en comparación con los estándares históricos a pesar de los mayores costos de financiamiento. En la construcción nueva, las preferencias de superficies duras en cocinas y salas de estar redefinen las expectativas de los compradores, que luego se extienden a las actualizaciones de viviendas existentes que reemplazan las superficies textiles con alternativas resilientes o laminadas. Este contexto mantiene al mercado de revestimientos de pisos de los Estados Unidos estrechamente vinculado a los ciclos de reparación y remodelación, que tienden a ser menos volátiles que el ritmo de las ventas de viviendas existentes.
Reformas Comerciales en Sanidad, Educación y Hostelería
El gasto en construcción en el sector salud alcanzó los 68.700 millones de dólares anuales en diciembre de 2025, con la expansión de las instalaciones para pacientes ambulatorios y consultorios médicos, que especifican vinilo laminado sin costuras en zonas clínicas y LVT o moqueta modular en espacios administrativos. El gasto en educación totalizó 140.200 millones de dólares, con la educación primaria y secundaria representando la mayor parte de la actividad, que financia la sustitución de VCT obsoletos por LVT y moqueta modular de bajas emisiones para cumplir con estándares como LEED y CHPS. El sector hotelero avanzó hasta los 24.800 millones de dólares, con un aumento interanual del 2.0 %, a medida que las propiedades pasan por intervalos de renovación de 5 a 7 años que priorizan superficies duraderas y de fácil limpieza, alineadas con los esquemas de la marca. La actividad de renovación y conversión de entre 300,000 y 400,000 habitaciones en 2025 subraya la naturaleza recurrente de la sustitución de suelos en esta clase de activos. Esta combinación de trabajo en los sectores de atención médica, educación y hotelería agrega una base no residencial estable para el mercado de revestimientos de pisos de los Estados Unidos, ya que los gerentes buscan opciones resistentes, modulares y de bajo contenido de COV con una instalación rápida.
Cambie a especificaciones sin PVC, bajas en COV y bajas en carbono
Los equipos de compras ahora dan mucha importancia a las credenciales de calidad del aire interior, y FloorScore es ampliamente aceptado para las solicitudes LEED v4.1, WELL, BREEAM, CHPS y Green Globes. GREENGUARD Gold se ha convertido en un requisito frecuente en escuelas y centros de salud, reforzando los umbrales de bajas emisiones para entornos de uso sensible. Los fabricantes responden con líneas de productos que reducen o eliminan el contenido de PVC y los aglutinantes con formaldehído, con medidas documentadas como los núcleos de óxido de magnesio en núcleos rígidos premium para evitar las resinas a base de cloro. Las etiquetas Declare del International Living Future Institute están ganando terreno entre los propietarios públicos, promoviendo la divulgación completa de ingredientes y evitando las sustancias químicas de la Lista Roja en las licitaciones competitivas. Señales políticas como los estándares de emisión de formaldehído de la EPA y la aplicación de la Proposición 65 en California han reforzado la transición a adhesivos a base de agua y soportes de bajas emisiones, lo que eleva el estándar de sostenibilidad en el mercado estadounidense de revestimientos para pisos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La asequibilidad de la vivienda y las altas tasas hipotecarias frenan la rotación de personal | - 1.4% | Nacional, agudo en las áreas metropolitanas de alto costo del noreste y la costa oeste | Mediano plazo (2-4 años) |
| Las medidas comerciales y los aranceles sobre los LVT y los insumos elevan los costos | - 0.9% | Distribuidores nacionales que dependen de las importaciones, puertos del sudeste | Corto plazo (≤ 2 años) |
| Las limitaciones de mano de obra del instalador aumentan los costos de instalación y los plazos de entrega | - 0.7% | Nacional, más severo en el Medio Oeste, mercados rurales | Largo plazo (≥ 4 años) |
| El cumplimiento de las normas EPR/devolución añade costos y complejidad | - 0.3% | California, Oregón, Maine, Washington, Colorado, Minnesota, Maryland | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La asequibilidad de la vivienda y las altas tasas hipotecarias frenan la rotación de personal
El mantenimiento de tasas hipotecarias elevadas a treinta años reduce las ventas de viviendas existentes, lo que elimina un catalizador histórico para la sustitución de pisos, impulsada por la mudanza. La fijación de tasas deja a la mayoría de los prestatarios por debajo de los niveles actuales, lo que inmoviliza las propiedades en venta y prolonga la tenencia, incluso cuando los propietarios invierten en renovaciones específicas. Un estudio de la Reserva Federal atribuye gran parte de la disminución de la movilidad a la fijación de tasas, que reduce el inventario de viviendas en venta y mantiene los niveles de precios a pesar del aumento de los costos de financiamiento. Las ventas de viviendas existentes se desaceleraron a mínimos cíclicos, lo que crea un obstáculo para las compras de viviendas de nivel básico y medio que suelen acompañar a las reubicaciones. Los hogares que permanecen en sus hogares aún realizan mejoras selectivas, pero la menor cantidad de mudanzas frena el volumen de sustituciones completas de viviendas que suelen acompañar a los cambios de propiedad en el mercado estadounidense de revestimientos para pisos.
Las medidas comerciales y los aranceles sobre los LVT y los insumos elevan los costos
Los aranceles de la Sección 301 sobre el LVT de origen chino y los insumos relacionados siguen afectando las estructuras de costos, mientras que los importadores trasladan su abastecimiento a centros asiáticos alternativos o a la capacidad nacional para mitigar la exposición. Los cambios introducidos a finales de 2025 ampliaron el alcance arancelario a las categorías de madera de ingeniería y laminados, lo que agravó la presión sobre los precios y provocó múltiples ajustes de precios a nivel de distribuidor. Las directrices aduaneras y las resoluciones de clasificación de productos influyen en las estrategias de abastecimiento y los costos de descarga, lo que añade complejidad a la planificación de las compras y los plazos de entrega. Los programas de expansión de la capacidad nacional de Shaw, Mohawk y AHF buscan reducir la dependencia de las importaciones y estabilizar la oferta, pero las nuevas líneas requieren períodos de aceleración antes de que alivien las restricciones a corto plazo. Este entorno mantiene al mercado estadounidense de revestimientos para pisos sensible a las actualizaciones de políticas y los ciclos de cumplimiento comercial que pueden alterar la paridad de precios entre categorías.
Análisis de segmento
Por tipo de producto: Formatos resilientes Ciclos de reemplazo de remodelación
Las alfombras y tapetes tuvieron una participación del 31.83 % en 2025, mientras que los pisos de vinilo registraron el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.72 %, debido a que los propietarios y administradores de instalaciones favorecieron las superficies impermeables y de bajo mantenimiento en espacios de uso frecuente. Este cambio refleja una amplia preferencia por las superficies duras en las áreas principales de la vivienda, ya que las normas de las viviendas nuevas establecen expectativas que se trasladan a las especificaciones de remodelación. Las plataformas de núcleo rígido, junto con una mejor impresión digital y resistencia a la abrasión, posicionan al LVT como la solución predeterminada en habitaciones propensas a la humedad, donde históricamente la cerámica habría dominado. Los núcleos mejorados de resistencia al agua y el realismo de la superficie del laminado ofrecen una alternativa de valor donde los precios premium del LVT son una barrera, lo que amplía los presupuestos accesibles. La madera mantiene un nicho premium respaldado por la estética aspiracional y la dinámica de reventa, aunque las recientes actualizaciones arancelarias están aumentando el atractivo de las opciones de ingeniería de fabricación nacional en el mercado de revestimientos de pisos de Estados Unidos.
Los azulejos de cerámica y porcelana mantienen su relevancia en cocinas comerciales y baños húmedos gracias a los requisitos de saneamiento establecidos por la normativa y a su resistencia a los impactos. La piedra se mantiene como un elemento clave en entornos residenciales de alta gama y hoteles de lujo, donde su larga vida útil y prestigio justifican una instalación y un mantenimiento especializados. Otros productos, como el caucho, el linóleo y las líneas de base biológica, ganan terreno en instituciones que priorizan la reducción de carbono incorporada y la transparencia de los ingredientes. Como resultado, los formatos resilientes presentan la trayectoria de crecimiento más sólida entre los tipos de producto, y los líderes de la categoría continúan invirtiendo en líneas nacionales para estabilizar la oferta y ofrecer un servicio más rápido en el mercado estadounidense de revestimientos para suelos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: Los centros de salud impulsan el crecimiento comercial
El sector residencial representó el 62.31 % del volumen y valor de 2025, impulsado por inversiones constantes en remodelación, incluso con la desaceleración de la movilidad debido al aumento de las tasas. Los centros de salud comerciales representan el segmento no residencial de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.75 %, debido a la migración de pacientes ambulatorios, la expansión de la atención de urgencias y la adaptación de los edificios de consultorios médicos a la infraestructura de atención aguda. Los espacios clínicos priorizan las láminas homogéneas para el control de infecciones, mientras que las áreas administrativas y de pacientes suelen optar por LVT y losetas de moqueta para mayor comodidad y atenuación del ruido. El sector de la hostelería y el ocio se renueva cada 5-7 años, lo que consolida la sustitución de suelos como un gasto operativo en lugar de una actualización única y mantiene a los contratistas activos durante los periodos de inactividad cíclicos. El sector educativo continúa sustituyendo los sistemas de vinilo y baldosas (VCT) tradicionales por alternativas de bajo COV para cumplir con los objetivos LEED y CHPS en corredores y espacios de aprendizaje con alto tráfico.
Las oficinas minoristas y corporativas se mantienen mixtas a medida que el teletrabajo reduce la densidad, aunque las superficies que permanecen en uso aún se renuevan selectivamente para alinearse con los estándares de marca y bienestar. Las instalaciones gubernamentales priorizan los materiales de bajas emisiones que cumplen con los estándares y los criterios de "Comprar en Estados Unidos" cuando corresponde, lo que beneficia a los proveedores con declaraciones de producto verificadas, certificaciones y líneas nacionales. Los usuarios comerciales especializados, como los de logística y los centros de datos, exigen superficies que resistan cargas pesadas y exposición a productos químicos, lo que conserva su importancia para el VCT, el epoxi y el hormigón pulido fuera de las categorías decorativas tradicionales. Esta distribución de usos finales respalda un perfil de crecimiento equilibrado para el mercado estadounidense de revestimientos de suelos gracias a la demanda multicanal.
Por canal de distribución: en línea acelera el cumplimiento directo
El mercado B2C/minorista controlaba el 71.23 % de la cuota de mercado en 2025 a través de centros para el hogar y distribuidores especializados, donde las experiencias digitales se han convertido en un elemento central para la evaluación y la compra. El mercado online es la vía de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.97 %, ya que las herramientas de visualización y los kits de muestreo ayudan a los compradores a finalizar sus decisiones y completar sus pedidos sin necesidad de visitar la sala de exposición. Los minoristas especializados siguen ganando terreno en instalaciones complejas y selecciones a medida, y dependen de los descuentos de los proveedores y de los grupos de compra para mantener el ritmo de precios de las grandes superficies. Los canales B2B/contratistas ofrecen servicios en obra, crédito y logística que la mayoría de las redes minoristas no ofrecen, y su influencia crece con la escasez de instaladores y la complejidad de los proyectos. El mercado estadounidense de revestimientos de suelos continúa combinando flujos de trabajo digitales y presenciales, con herramientas de configuración online que acortan el tiempo de selección y reducen las devoluciones en proyectos tanto residenciales como comerciales.
Los instaladores dirigen selectivamente a los clientes hacia formatos que se ajustan a la disponibilidad de mano de obra y la tolerancia al riesgo, lo que influye en la combinación de canales y la selección de inventario. Los minoristas amplían sus colaboraciones con equipos certificados, y los propietarios de proyectos prefieren a los proveedores que se comprometen a cumplir con los plazos de entrega en plazos ajustados. Las opciones de cumplimiento directo al consumidor reducen la fricción para instalaciones sencillas, y varias marcas ahora ofrecen programas de envío rápido para los principales vendedores para adaptarse a las temporadas de mayor demanda. Con el tiempo, los canales convergen en torno al servicio, la velocidad y los resultados predecibles, en lugar de la tradicional división entre la sala de exposición y el mostrador profesional en el mercado estadounidense de revestimientos de suelos. Estos patrones fortalecen la adopción de la tecnología en línea, a la vez que preservan el rol de los especialistas para proyectos complejos que requieren una supervisión directa.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El sureste lideró con una participación del 26.41 % en 2025 gracias a la inmigración y la actividad de construcción durante todo el año que respalda una alta cadencia de instalaciones nuevas y de reemplazo. La región también registró el mayor número anualizado de inicios de vivienda en 741,000 en diciembre de 2025, un nivel que supera a otras regiones y se alinea con la demanda resiliente de formatos impermeables en climas húmedos. Se prevé que el suroeste crezca más rápido con una CAGR del 7.12 % hasta 2031, impulsado por el aumento de la población alrededor de Phoenix, Las Vegas y Albuquerque, y por prácticas de construcción que favorecen las superficies duras de bajo mantenimiento. El oeste registró 334,000 inicios de vivienda anualizados con regulaciones ambientales que favorecen los materiales de baja emisión y eficiencia energética, lo que impulsa la demanda hacia productos resilientes y de baldosas certificados [3] Oficina de la Proposición 65, “Ley de Agua Potable Segura y Aplicación de Sustancias Tóxicas de 1986”, OEHHA de California, oehha.ca.gov . Estas condiciones siguen influyendo en la variedad de productos y las especificaciones del mercado de revestimientos para suelos en Estados Unidos, según la región.
El Medio Oeste registró 177,000 inicios de obra anualizados, con un crecimiento poblacional más lento, pero una demanda constante de remodelación en el parque de viviendas antiguas que se reemplaza en plazos predecibles. La adopción de los códigos energéticos de 2024 orienta las especificaciones hacia conjuntos que se combinan eficientemente con subsuelos aislantes, lo que refuerza la defensa de los suelos resilientes y laminados en ciertos climas. El Noreste fue el mercado con menos inicios de obra nueva, con 152,000 inicios de obra anualizados, pero sigue siendo un mercado premium con presupuestos de proyecto más altos por pie cuadrado y códigos de construcción estrictos. Políticas locales como la Ley Local 97 de la Ciudad de Nueva York y el Código de Energía Stretch de Massachusetts intensifican el enfoque en suelos bajos en carbono y bajas emisiones en proyectos públicos y privados. En todas las regiones, la disponibilidad de instaladores es más limitada en las zonas rurales, mientras que las áreas metropolitanas más grandes del Cinturón del Sol se benefician de una mano de obra más fluida que puede absorber los aumentos repentinos de la demanda con mayor facilidad en el mercado estadounidense de revestimientos para suelos.
Los estados costeros suelen ser pioneros en marcos de especificaciones y estándares de adquisición, lo que fomenta una adopción más amplia de las mejores prácticas con el tiempo. Las agencias también incorporan requisitos de EPR y de devolución en las licitaciones, lo que recompensa a los proveedores que invierten en logística y sistemas de datos para gestionar la recuperación. A medida que evoluciona el proceso de adquisición, los proveedores con fabricación en EE. UU. y declaraciones verificadas suelen obtener una ventaja en las adjudicaciones locales gracias a la fiabilidad percibida y al cumplimiento normativo. Estas particularidades regionales, en conjunto, crean una base sólida para el mercado estadounidense de revestimientos para suelos, a la vez que refuerzan la importancia de la agilidad de la cadena de suministro y la cobertura de las certificaciones.
Panorama competitivo
La base de proveedores está moderadamente fragmentada, sin que ninguna empresa domine una cuota de mercado desproporcionada en todas las categorías. El nivel superior se centra en la ampliación de capacidad y la innovación de productos para proteger sus posiciones. Mohawk, Shaw, Tarkett, Mannington y AHF representan en conjunto una parte considerable de las ventas, y esta concentración determina los precios de referencia y los programas de distribución en alfombras, resilientes y laminados. Las empresas informan sobre programas de inversión plurianuales orientados a las líneas nacionales de LVT y SPC, además de la modernización de los activos de alfombras y laminados para mejorar el rendimiento y acortar los plazos de entrega. Estas medidas buscan compensar la exposición arancelaria y los riesgos logísticos transpacíficos, a la vez que mejoran la capacidad de respuesta a las necesidades de minoristas y contratistas en el mercado estadounidense de revestimientos para suelos.
Shaw completó una expansión de USD 90 millones en su sitio de Ringgold, Georgia y reporta una fuerte utilización que respalda los requisitos de LVT y WPC mientras reduce la dependencia de inventario importado [4] Oficina de prensa de Shaw, “Shaw invierte USD 90 millones para expandir la fabricación en Georgia”, Shaw Industries, shawinc.com . Mohawk reportó USD 450 millones en gastos de capital en 2024 y planea USD 520 millones para 2025, con gasto dirigido a los sitios de Dalton y Mexicali para capacidad de LVT, laminado y alfombra. AHF aseguró una presencia significativa de SPC a través de adquisición, colocando a la compañía entre los mayores productores nacionales de núcleo rígido y reforzando las opciones de suministro bajo la cambiante política comercial. Las plataformas de especificación digital y las inversiones en contenido BIM por parte de marcas líderes ayudan a optimizar los flujos de trabajo de diseño y diferenciar la experiencia del cliente en categorías que corren el riesgo de convertirse en productos básicos.
El crecimiento del espacio blanco se centra en sistemas de losetas de moqueta sin PVC, resistentes y con bajo contenido de COV, y adhesivos con emisiones reducidas, que cumplen con los premios del sector público y los estándares de atención médica. Las marcas han lanzado líneas nacionales de SPC bajo la política de compra estadounidense y otros requisitos relacionados, lo que genera oportunidades en proyectos institucionales y vinculados a infraestructuras. Las empresas también están explorando soluciones de circularidad y recuperación a gran escala, con pilotos vinculados a la preparación para la EPR y los objetivos de sostenibilidad de los clientes. Estas estrategias sustentan un entorno competitivo definido por la fiabilidad, el cumplimiento normativo y la rapidez de comercialización en el mercado estadounidense de revestimientos de suelos.
Líderes de la industria de revestimientos de suelos de Estados Unidos
industrias mohawk, inc.
grupo de industrias shaw, inc.
Tarkett (Norteamérica)
Mannington Mills, Inc.
Productos AHF (marca Bruce, Armstrong Flooring)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: la resistente planta de Shaw Industries en Ringgold, Georgia, operó con alta utilización luego de completarse la expansión de USD 90 millones, lo que aumentó la capacidad interna para LVT y WPC y redujo la dependencia de las importaciones.
- Noviembre de 2025: MSI Surfaces presentó Studio Adlar, una colección SPC LVP fabricada en EE. UU. con una capa de desgaste de 30 milésimas que apunta al rendimiento comercial y admite proyectos que cumplen con BAA y BABA.
- Diciembre de 2025: Mohawk Industries informó gastos de capital por USD 450 millones en 2024 y USD 520 millones planificados para 2025 para mejorar la capacidad de producción de LVT, laminados y alfombras en América del Norte.
Alcance y metodología
Los pisos y las alfombras desempeñan un papel fundamental en los hogares y se utilizan en diversos entornos. Los pisos y las alfombras están hechos de madera, fibras cortas de polímero, alfombras y tapetes, láminas de vinilo y baldosas de cerámica.
El mercado de revestimientos para pisos de EE. UU. está segmentado por producto, usuario final y canal de distribución. Por producto, el mercado está segmentado en alfombras y tapetes, pisos flexibles y pisos no flexibles. Por canal de distribución, el mercado está segmentado en centros para el hogar, tiendas especializadas, tiendas insignia y tiendas en línea. Por usuario final, el mercado está segmentado en comercial y residencial. El informe también ofrece el tamaño del mercado y pronósticos en valor (USD) para todos los segmentos anteriores.
Por tipo de producto
| Alfombras y tapetes |
| Wood Flooring |
| Azulejos de cerámica y porcelana |
| Suelos Laminados |
| Pisos de vinilo (LVT, láminas, VCT) |
| Suelo de piedra |
| Otros Productos |
Por usuario final
| Residencial | |
| Comercial | Hostelería y ocio |
| Comercios y centros comerciales | |
| Centros médicos | |
| Educación | |
| Oficinas Corporativas | |
| Edificios públicos y gubernamentales | |
| Otros usuarios comerciales |
Por canal de distribución
| B2C / Minorista | Centros de origen |
| Tiendas de pisos especializados | |
| Online | |
| Otros Canales de Distribución | |
| B2B / Contratistas |
Por región
| Nordeste |
| Sudeste |
| Midwest |
| Southwest |
| West |
| Por tipo de producto | Alfombras y tapetes | |
| Wood Flooring | ||
| Azulejos de cerámica y porcelana | ||
| Suelos Laminados | ||
| Pisos de vinilo (LVT, láminas, VCT) | ||
| Suelo de piedra | ||
| Otros Productos | ||
| Por usuario final | Residencial | |
| Comercial | Hostelería y ocio | |
| Comercios y centros comerciales | ||
| Centros médicos | ||
| Educación | ||
| Oficinas Corporativas | ||
| Edificios públicos y gubernamentales | ||
| Otros usuarios comerciales | ||
| Por canal de distribución | B2C / Minorista | Centros de origen |
| Tiendas de pisos especializados | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B / Contratistas | ||
| Por región | Nordeste | |
| Sudeste | ||
| Midwest | ||
| Southwest | ||
| West | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de revestimientos de pisos en Estados Unidos?
El tamaño del mercado de revestimientos de pisos de los Estados Unidos fue de USD 44.43 mil millones en 2025 y se proyecta que alcance los USD 64.24 mil millones para 2031 con una CAGR del 6.36%.
¿Qué categoría de productos está creciendo más rápido en el mercado de revestimientos de pisos de Estados Unidos?
Los pisos de vinilo lideraron el crecimiento con una CAGR proyectada del 7.72 % debido a su rendimiento a prueba de agua, diversidad de formatos y ventajas de instalación más rápida.
¿Qué segmento de uso final se expandirá más rápidamente hasta 2031?
Se proyecta que los centros de atención sanitaria comerciales avancen a una tasa de crecimiento anual compuesta (CAGR) del 6.75 % a medida que los espacios ambulatorios y clínicos se expandan a través de corredores urbanos y suburbanos.
¿Qué dinámicas regionales son más importantes para la planificación de la demanda?
El sudeste tuvo una participación del 26.41 % en 2025, mientras que el suroeste registra la trayectoria más rápida con una CAGR del 7.12 %, lo que refleja la migración del Sun Belt y especificaciones resilientes.
¿Cómo afectan las tarifas y la capacidad doméstica a la oferta?
Los aranceles de la Sección 301 y las medidas recíprocas sobre las categorías diseñadas aumentaron los costos de importación, lo que aceleró las inversiones nacionales de Shaw, Mohawk y AHF para acortar los plazos de entrega y cubrir el riesgo de las políticas.
¿Qué certificaciones están marcando las especificaciones en los proyectos institucionales?
FloorScore y GREENGUARD Gold lideran los estándares de bajas emisiones, mientras que las etiquetas Declare y las normas de formaldehído de la EPA impulsan la transparencia de los materiales y las químicas con bajo contenido de COV.


