

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
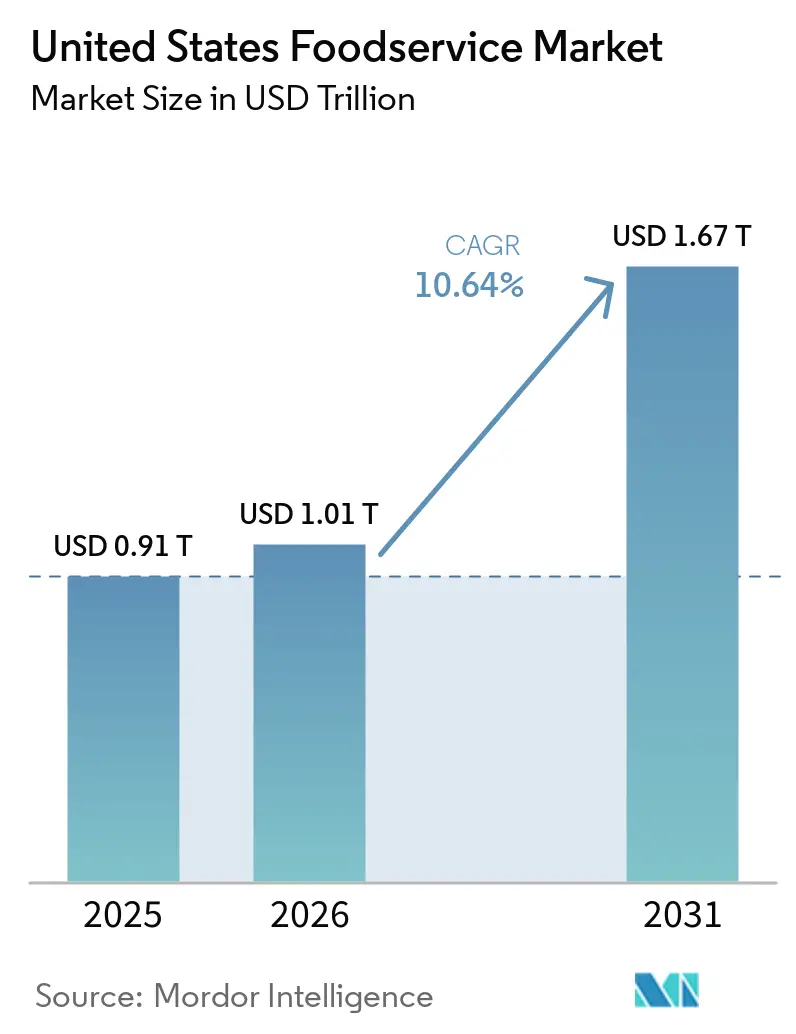
| Tamaño del mercado (2026) | USD 1.01 billones |
| Tamaño del mercado (2031) | USD 1.67 billones |
| Tasa de crecimiento (2026 - 2031) | 10.64% CAGR |
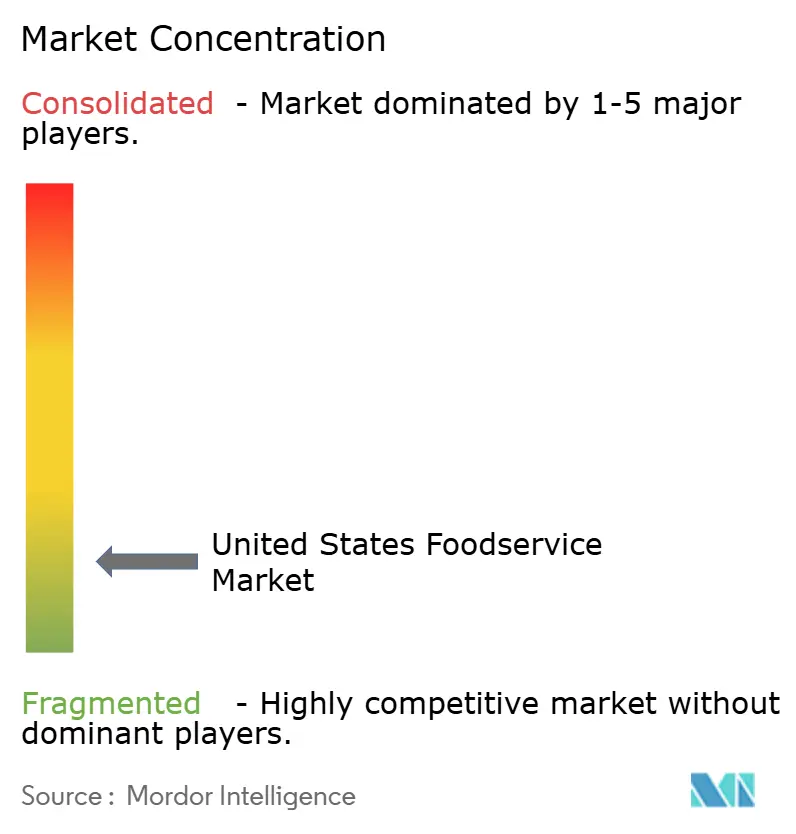
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de alimentación en Estados Unidos por Mordor Intelligence
Se prevé que el tamaño del mercado de servicios de alimentación en Estados Unidos se expanda de 0.91 billones de dólares en 2025 y 1.01 billones de dólares en 2026 a 1.67 billones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 10.64 % entre 2026 y 2031.
Impulsado por la rápida adopción de los pedidos digitales, las innovaciones en menús centrados en la salud y el aumento de la inversión en formatos de entrega con bajos costos operativos, el mercado de restaurantes de servicio de alimentos en EE. UU. está experimentando una notable expansión. Si bien los operadores se enfrentan al aumento de los costos salariales y la fluctuación de los precios de las materias primas, el gasto de los consumidores en comer fuera supera la inflación general, lo que pone de manifiesto la resiliencia del sector. Las grandes cadenas recurren cada vez más a la automatización y al análisis de datos, mientras que los establecimientos independientes se centran en el abastecimiento local y en ofrecer experiencias únicas para atraer clientes. Las perspectivas del mercado de restaurantes de servicio de alimentos en EE. UU. se ven reforzadas además por las franquicias estratégicas, el auge de los centros de entrega suburbanos y la amplia aceptación de los pagos sin contacto.
Conclusiones clave del informe
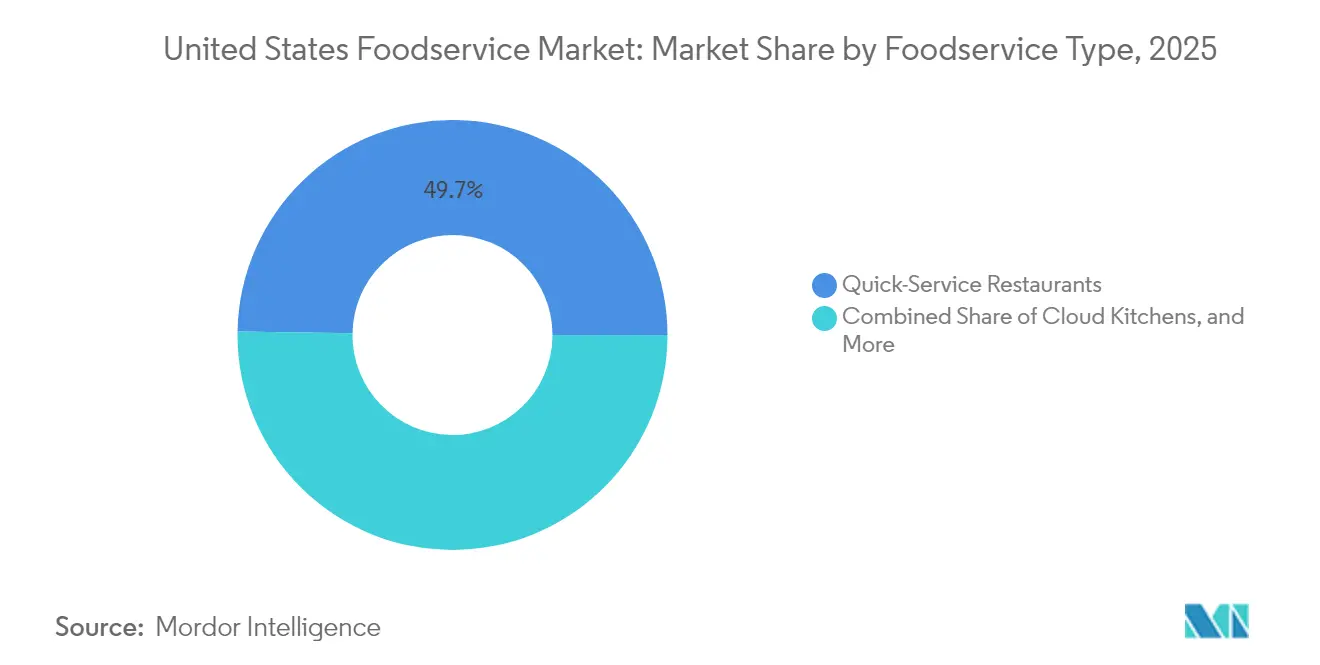
- Por tipo de servicio de alimentos, los restaurantes de servicio rápido lideraron con el 49.74% de la cuota de mercado de restaurantes de servicio de alimentos de Estados Unidos en 2025, mientras que se prevé que las cocinas fantasma registren la tasa de crecimiento anual compuesto (CAGR) más rápida, del 12.35%, hasta 2031.
- Por tipo de establecimiento, los locales independientes representaron el 63.58% de los ingresos en 2025, mientras que se espera que las cadenas registren la mayor tasa de crecimiento anual compuesto (CAGR) del 11.21% entre 2025 y 2031.
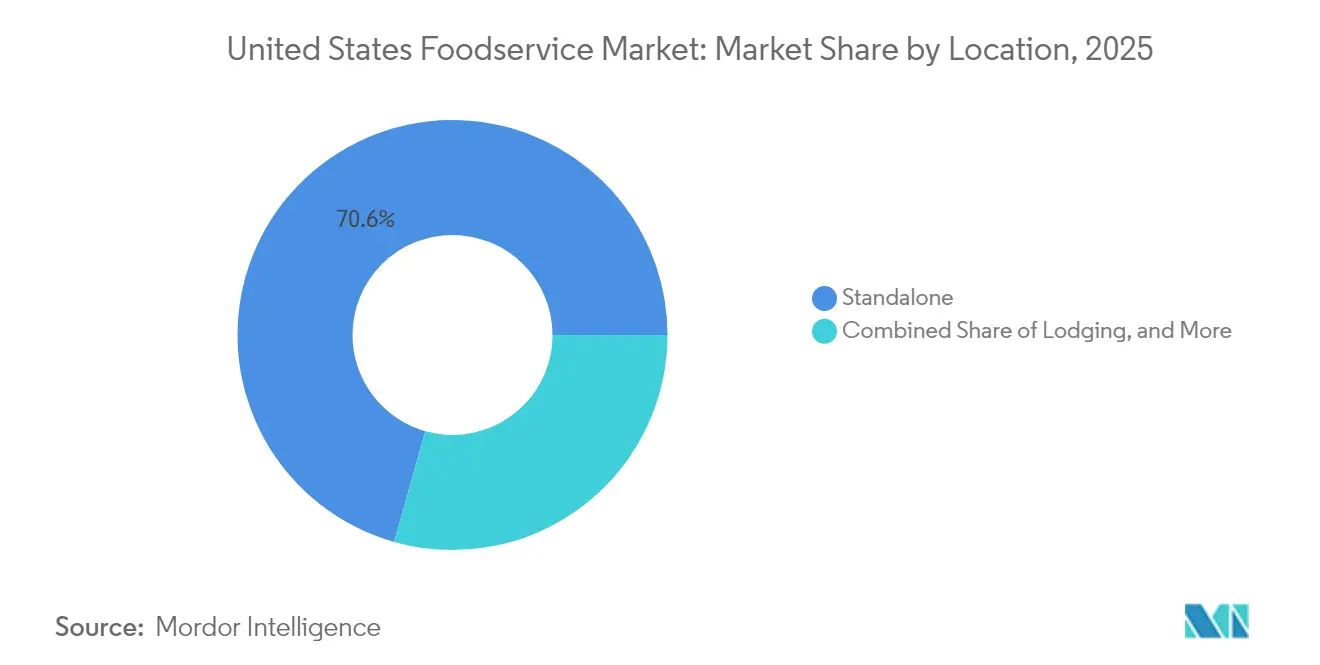
- Por ubicación, las unidades independientes controlaron el 70.62% de las ventas de 2025, pero se prevé que los establecimientos con alojamiento crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.02% hasta 2031.
- Por servicio, el consumo en el local capturó el 55.71% del gasto en 2025; se proyecta que los canales de entrega avancen a una tasa de crecimiento anual compuesta (TCAC) del 11.05% durante el mismo horizonte.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de alimentación en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de restaurantes centrados en la experiencia | + 1.8% | Nacional, concentrado en las metrópolis urbanas | Mediano plazo (2-4 años) |
| Expansión de los servicios de entrega de comida en línea y sin contacto | + 2.1% | Nacional, con mayor penetración en los mercados suburbanos | Corto plazo (≤ 2 años) |
| Mejoras en los quioscos de autoservicio y de servicio desde el coche | + 1.4% | Nacional, particularmente en los segmentos de restaurantes de servicio rápido. | Mediano plazo (2-4 años) |
| Expansión de modelos de servicio innovadores como las cocinas fantasma | + 2.3% | Áreas metropolitanas, expandiéndose hacia ciudades secundarias | Largo plazo (≥ 4 años) |
| Innovación y personalización del menú | + 1.2% | Nacional, con preferencias de sabor regionales | Corto plazo (≤ 2 años) |
| Expansión estratégica de franquicias y presencia | + 1.6% | Nacional, con especial atención a los mercados desatendidos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Demanda de restaurantes centrados en la experiencia
Impulsados por la demanda de los consumidores de experiencias gastronómicas inmersivas, los operadores de restaurantes están invirtiendo fuertemente en ambiente, integración tecnológica y modelos de servicio personalizados. Esta evolución subraya un cambio pospandémico: salir a comer ha pasado de ser una necesidad básica a una plataforma para la reconexión social y experiencias enriquecedoras. En 2024, Starbucks Corporation destinó la considerable suma de 750 millones de dólares para renovar sus tiendas, mejorando las experiencias con características como asientos ampliados y espacios comunitarios, como lo destacó Starbucks Investor Relations [1] Fuente: Starbucks Corporation, “Q4 FY 2024 Results”, starbucks.com . El análisis de datos se está convirtiendo en un elemento fundamental para los operadores de restaurantes, con un 67 % de los establecimientos de servicio completo que aprovechan la tecnología de personalización para adaptar las sugerencias del menú y el servicio. Los restaurantes informales y especializados, en particular, están cosechando los frutos, utilizando ambientes distintivos y experiencias cuidadosamente seleccionadas para diferenciarse. Mientras tanto, los protocolos de saneamiento y seguridad alimentaria exigidos por la FDA, que alguna vez se consideraron necesidades de la era de la pandemia, ahora se han convertido en expectativas estándar. Este cambio permite a los operadores canalizar sus recursos hacia la creación de experiencias únicas, en lugar de limitarse a garantizar la seguridad básica.
Expansión de los servicios de entrega de comida a domicilio y sin contacto
Las plataformas de pedidos digitales y los sistemas de pago sin contacto se transformaron de necesidades pandémicas en infraestructura operativa permanente, alterando fundamentalmente la economía de los restaurantes y las estrategias de adquisición de clientes. Los servicios de entrega de terceros ahora representan el 13.4 % de las ventas totales de los restaurantes, con tasas de comisión promedio del 15-30 % que crean tanto oportunidades de ingresos como presiones sobre los márgenes National Restaurant Association [2] Fuente: National Restaurant Association, “State of the Restaurant Industry 2024”, restaurant.org . McDonald's Corporation informó que los canales digitales, incluidos los pedidos y entregas a través de aplicaciones móviles, comprendieron el 40 % de las ventas de todo el sistema en 2024, generando valores promedio de pedidos más altos y capacidades mejoradas de recopilación de datos de clientes. Los operadores de cocinas en la nube se benefician particularmente de esta tendencia, con instalaciones dedicadas exclusivamente a la entrega que logran márgenes de ganancia entre un 20 % y un 25 % más altos en comparación con los establecimientos tradicionales con servicio de mesa. La adopción del pago sin contacto alcanzó el 78 % de las transacciones de restaurantes en 2024, impulsada por la preferencia de los consumidores por la rapidez y las consideraciones de higiene. La integración de la inteligencia artificial en la predicción de pedidos y la gestión de inventario permite a los restaurantes optimizar las operaciones de la cocina y reducir el desperdicio de alimentos entre un 15 % y un 20 %.
Mejoras en los quioscos de autoservicio y de servicio desde el coche
En 2024, los restaurantes de comida rápida invirtieron 3.2 millones de dólares en tecnologías de automatización, destinando un notable 45 % de esa inversión a la mejora de los servicios de autoservicio. McDonald's Corporation, por ejemplo, implementó sus sistemas automatizados de toma de pedidos en 1,200 establecimientos, logrando una impresionante precisión del 85 %, frente al 75 % alcanzado por los operadores humanos, y reduciendo el tiempo promedio de servicio en medio minuto. Por otro lado, los quioscos de autoservicio, con sus ingeniosas sugerencias de venta adicional y atractivos menús visuales, están incrementando el valor promedio de los pedidos entre un 15 % y un 20 %. Dado que los salarios en los restaurantes aumentaron un 4.2 % interanual, la presión sobre los costos laborales ha acelerado el impulso hacia la automatización. Además, en un gesto de inclusión, los diseños de los quioscos se están adaptando a las normas de la Ley de Estadounidenses con Discapacidades (ADA), garantizando características que satisfagan las necesidades de una clientela más amplia. Este cambio tecnológico se aprecia especialmente en los locales con gran afluencia de público, donde la interacción entre la eficiencia laboral, la rentabilidad y la satisfacción del cliente se siente con mayor intensidad.
Expansión de modelos de servicio innovadores como las cocinas fantasma
Las cocinas fantasma se están consolidando rápidamente como el segmento líder en la industria de la restauración, aprovechando las operaciones centradas en el reparto a domicilio para mejorar la rentabilidad y ampliar su presencia en el mercado. Estos establecimientos, dedicados exclusivamente al reparto, reducen los gastos inmobiliarios entre un 40 % y un 60 % en comparación con los restaurantes tradicionales, a la vez que permiten a los operadores experimentar con nuevos conceptos con una fracción de la inversión inicial habitual. En 2024, CloudKitchens. Wonder obtuvo una importante financiación de 950 millones de dólares en su ronda de financiación Serie C, con el objetivo de expandir su red de cocinas fantasma multimarca, especialmente en zonas suburbanas donde los restaurantes tradicionales son escasos. Este modelo innovador permite a las marcas consolidadas incursionar en nuevas regiones sin la elevada inversión que supone un restaurante completo. Por ejemplo, Chipotle Mexican Grill ha inaugurado con éxito 50 locales exclusivos para reparto a domicilio, alcanzando cifras de ventas similares a las de sus establecimientos tradicionales. Las cocinas fantasma tienen un éxito particular en los centros urbanos, donde el alza vertiginosa de los precios inmobiliarios y la alta demanda de reparto a domicilio crean un entorno operativo ideal. Mientras tanto, los departamentos de salud locales y las directrices de la FDA supervisan el marco regulatorio de las cocinas comerciales, garantizando operaciones estandarizadas pero también creando obstáculos para los participantes con menos capital que pretenden entrar en el mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambios en las preferencias de los consumidores y tendencias dietéticas | -0.9% | Nacional, con variaciones regionales | Mediano plazo (2-4 años) |
| Incertidumbre económica y presiones inflacionarias | -1.4% | Nacional, con mayor impacto en segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de materias primas clave | -1.1% | Nacional, con variaciones regionales en el suministro. | Corto plazo (≤ 2 años) |
| Aumento de los costos de los alimentos y la mano de obra | -1.6% | Nacional, con mayor impacto en los mercados de salarios altos. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambios en las preferencias de los consumidores y tendencias dietéticas
En 2024, se observó un cambio notable en las preferencias gastronómicas: el 23 % de los comensales buscaba activamente opciones vegetarianas o veganas, según la Asociación Nacional de Restaurantes. Este aumento en la demanda de proteínas vegetales plantea desafíos para los establecimientos tradicionales centrados en la carne, como hamburgueserías y asadores, impulsándolos a diversificar sus menús y replantear sus cadenas de suministro. Además, los consumidores más jóvenes, que representan el 40 % del gasto en restaurantes, valoran enormemente la sostenibilidad y el abastecimiento ético. Esta mayor conciencia está llevando a los restaurantes a ser más transparentes en cuanto al origen de sus ingredientes y sus prácticas ambientales. Sin embargo, este compromiso con la sostenibilidad tiene un costo. Los operadores se enfrentan al aumento de los gastos en ingredientes orgánicos, de origen local y para dietas especiales. Estos precios elevados pueden restringir el acceso al mercado para algunos consumidores. Asimismo, la creciente complejidad de atender las diversas preferencias y restricciones dietéticas no solo supone un reto para las operaciones de los restaurantes, sino que también exige una capacitación más exhaustiva del personal.
Incertidumbre económica y presiones inflacionarias
En 2024, la inflación en el gasto en comida fuera del hogar alcanzó el 3.9% interanual, superando la inflación general y reduciendo los presupuestos de los consumidores, según el Servicio de Investigación Económica del USDA. La inflación persistente y la incertidumbre económica han limitado el gasto discrecional de los consumidores en comer fuera, afectando principalmente a los restaurantes informales y de servicio completo. Los hogares de bajos ingresos, que representan el 35% de los comensales, redujeron la frecuencia de sus salidas a comer en un 12% con respecto a 2023, optando en cambio por alternativas de comida rápida más económicas. Los restauradores se enfrentan a la reducción de márgenes; si bien aumentan los precios de sus menús, existe el riesgo inminente de perder clientes. Un notable 68% de los establecimientos tienen dificultades para repercutir completamente el aumento de costos en los comensales. La incertidumbre económica ha disminuido la celebración de eventos gastronómicos no esenciales, como celebraciones y comidas de negocios, lo que ha provocado una reducción en el importe promedio de las cuentas y una menor frecuencia de visitas. Además, las tasas de morosidad en las tarjetas de crédito en el sector de la restauración aumentaron hasta el 3.2% en 2024, lo que subraya la presión financiera sobre los consumidores y sus repercusiones en la gestión del flujo de caja de los restaurantes.
Análisis de segmento
Por tipo de servicio de alimentación: Las cocinas fantasma aceleran la transformación digital
Se prevé que las cocinas fantasma crezcan a un ritmo acelerado del 12.35 % anual compuesto hasta 2031, incluso cuando los restaurantes de comida rápida (QSR) dominen el mercado con una considerable cuota del 49.74 % en 2025. Esta tendencia al alza subraya un cambio en la forma en que los consumidores piden comida y en cómo operan los restaurantes. Los restaurantes con servicio completo, que ofrecen experiencias gastronómicas tradicionales, se enfrentan a márgenes cada vez más reducidos debido al aumento de los costes laborales y a la preferencia de los consumidores por la comodidad. Sin embargo, los conceptos de cocina asiática en estos establecimientos con servicio completo se mantienen firmes, impulsados por un creciente interés en sabores diversos y auténticos.
Las cocinas fantasma se están expandiendo rápidamente, aprovechando su modelo único de servicio a múltiples marcas desde una sola ubicación, manteniendo bajo control los costos inmobiliarios y laborales. Prueba de ello es la impresionante ronda de financiación de 950 millones de dólares que Wonder obtuvo en 2024, lo que demuestra la gran confianza de los inversores en los modelos centrados en el reparto a domicilio, que ofrecen márgenes de beneficio entre un 20 % y un 25 % superiores a los de sus contrapartes tradicionales, como señala PitchBook. Mientras tanto, las cafeterías y bares, especialmente las especializadas, prosperan con modelos híbridos que combinan a la perfección el servicio tradicional y el reparto a domicilio. Las panaderías, que operan bajo el paraguas de la comida rápida, están aprovechando la automatización para garantizar una calidad constante, atendiendo tanto a los clientes que consumen en el local como a los que realizan pedidos a domicilio. Esta evolución del sector refleja una tendencia más amplia de la industria hacia la digitalización, lo que subraya el papel fundamental de la tecnología para mantener una ventaja competitiva en todos los ámbitos de la restauración.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de establecimiento: Los modelos de franquicia impulsan el crecimiento en cadena
En 2025, los establecimientos independientes ostentan una cuota de mercado del 63.58%, mientras que las cadenas experimentan un sólido crecimiento anual compuesto (CAGR) del 11.21%. Este crecimiento subraya las ventajas de los sistemas estandarizados y el reconocimiento de marca. La disparidad en las tasas de crecimiento destaca la escalabilidad de los modelos de franquicia, especialmente en mercados donde la coherencia de marca y la eficiencia operativa son fundamentales para los consumidores. Las cadenas se benefician de las economías de escala en áreas como compras, marketing y tecnología, lo que les proporciona una ventaja competitiva difícil de igualar para los operadores independientes.
La expansión mediante franquicias es una gran ventaja para las marcas consolidadas que buscan alcanzar una mayor presencia geográfica sin grandes inversiones de capital. En 2024, McDonald's Corporation inauguró 1,100 nuevos restaurantes en todo el mundo, de los cuales un impresionante 95 % eran gestionados por franquiciados, aprovechando el conocimiento del mercado local y la experiencia en gestión, como destacó el departamento de Relaciones con Inversores de McDonald's. Si bien los restaurantes independientes destacan por la flexibilidad de su menú, la adaptación a las necesidades locales y sus vínculos con la comunidad, se enfrentan a desafíos en la adopción de tecnología y la eficiencia de la cadena de suministro. El cumplimiento de la normativa, desde el Código Alimentario de la FDA hasta las normativas sanitarias locales, añade complejidad. Es aquí donde las cadenas, con sus equipos especializados en cumplimiento normativo, encuentran una ventaja. Además, las tendencias del mercado laboral favorecen a las cadenas, gracias a su formación estandarizada y las oportunidades de desarrollo profesional, lo que se traduce en una mayor retención de empleados.
Por ubicación: La integración del alojamiento crea oportunidades de crecimiento
En 2025, los establecimientos independientes dominan el mercado con una cuota del 70.62 %. Mientras tanto, los alojamientos están experimentando un fuerte crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 13.02 %. Este repunte se atribuye principalmente a la recuperación del sector hotelero y al impulso hacia experiencias de hospitalidad integradas. Dicho crecimiento subraya la importancia estratégica de fidelizar a los clientes y ampliar las oportunidades gastronómicas en estos entornos. Los restaurantes vinculados a los viajes se benefician del resurgimiento tanto de los viajes de negocios como de los de ocio. Cabe destacar que los establecimientos ubicados en aeropuertos y a lo largo de las autopistas se están recuperando con fuerza de las crisis provocadas por la pandemia.
Al integrar conceptos de restauración en las instalaciones hoteleras, ambos sectores están optimizando la eficiencia operativa y diversificando sus fuentes de ingresos. Como muestra de esta tendencia, Marriott International reforzó sus colaboraciones en el sector de la alimentación y las bebidas en 2024. El gigante hotelero ahora integra a la perfección marcas de restauración de terceros en sus propiedades, con el objetivo de mejorar la experiencia de los huéspedes y optimizar las operaciones. Sin embargo, los establecimientos minoristas ubicados en centros comerciales y centros de ocio se enfrentan a cambios en los hábitos de compra de los consumidores y a una disminución del tráfico peatonal. Para contrarrestar estos desafíos, existe una necesidad apremiante de conceptos innovadores y experiencias gastronómicas inmersivas que atraigan a los clientes. Los restaurantes ubicados en zonas de ocio, ya sean distritos de ocio o centros recreativos, se están sumando a las tendencias de la gastronomía experiencial. Sin embargo, deben navegar por las turbulentas fluctuaciones estacionales y los ingresos vinculados a eventos específicos. Además, los establecimientos de restauración en entornos hoteleros se enfrentan a las exigencias de cumplimiento de la FDA. Estas regulaciones se vuelven aún más críticas para los establecimientos que atienden a grupos vulnerables o aquellos ubicados en instalaciones multiusos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de servicio: Los canales de entrega transforman las operaciones
En 2025, los restaurantes con servicio en mesa dominaban el 55.71 % del mercado, pero el servicio a domicilio estaba en auge, con una tasa de crecimiento anual compuesto (TCAC) del 11.05 %. Este crecimiento está transformando el diseño de los restaurantes, sus estrategias de menú y la forma en que interactúan con sus clientes. Estos cambios evidencian una transformación duradera en el comportamiento del consumidor, con un creciente énfasis en la comodidad y la flexibilidad. Por otro lado, los servicios de comida para llevar ofrecen un equilibrio, brindando rapidez y comodidad sin las comisiones asociadas a las plataformas de reparto de terceros. A medida que el auge de los servicios a domicilio presenta tanto oportunidades como desafíos para los restaurantes. Cabe destacar que el valor promedio de los pedidos a domicilio es entre un 15 % y un 20 % superior al de los pedidos en mesa. Esta diferencia suele ayudar a los establecimientos a compensar las comisiones y los gastos de embalaje, como señala la Asociación Nacional de Restaurantes.
En consecuencia, el diseño de los restaurantes está evolucionando, y muchos ahora cuentan con zonas de recogida específicas y cocinas adaptadas tanto para el servicio en el local como para el reparto a domicilio. Para enfatizar este cambio, un significativo 78 % de los restaurantes ha adoptado sistemas de pedidos digitales para optimizar sus operaciones multicanal. Sin embargo, el sector del reparto a domicilio no está exento de desafíos. Las autoridades locales están influyendo activamente en el panorama, introduciendo límites a las comisiones y normativas operativas que afectan tanto a la economía de las plataformas como a la participación de los restaurantes. Además, a medida que los restaurantes se adaptan, se observa un cambio notable en el enfoque laboral. Se está poniendo mayor énfasis en las operaciones de cocina y la coordinación de las entregas, lo que impulsa a los establecimientos a desarrollar nuevas habilidades y perfeccionar sus procedimientos operativos para seguir siendo competitivos.
Análisis geográfico
En Estados Unidos, los restaurantes de comida rápida presentan notables diferencias regionales, moldeadas por las tendencias demográficas, las condiciones económicas y las regulaciones estatales. Los centros urbanos, especialmente en el noreste y la costa oeste, se inclinan cada vez más por los servicios de entrega a domicilio y la alta gastronomía, con un gasto promedio entre un 25 % y un 30 % superior a la media nacional. Ciudades como Nueva York, Los Ángeles y Chicago lideran la adopción de cocinas fantasma, donde los establecimientos exclusivamente de entrega a domicilio prosperan en zonas densamente pobladas. Mientras tanto, la expansión de las franquicias avanza en los mercados rurales y suburbanos, ya que las cadenas se centran en estas zonas menos saturadas, beneficiándose de precios inmobiliarios más bajos y una menor competencia.
Las disparidades económicas entre estados generan dinámicas de mercado diversas. Por ejemplo, estados como California (USD 20.00 para trabajadores de restaurantes de comida rápida) y Nueva York (USD 15.00 a nivel estatal), con sus mandatos de salario mínimo elevado, están experimentando una rápida transición hacia la automatización y ajustes en los precios de los menús, según lo señalado por la Oficina de Estadísticas Laborales. En contraste, los mercados del sur y del medio oeste están experimentando un auge en la oferta gastronómica orientada al valor, una tendencia que refleja los niveles de ingresos locales y la sensibilidad del consumidor a los precios. Estados como Florida, Nevada y Hawái, con una fuerte dependencia del turismo, experimentan volatilidad en el mercado, pero también se benefician del impulso de la demanda estacional y el gasto turístico internacional. Además, las estrictas regulaciones laborales y ambientales de California están transformando los costos operativos y el panorama competitivo del estado.
A medida que cambia la demografía, los operadores de restaurantes se enfrentan a oportunidades únicas. La llegada de poblaciones jóvenes a ciudades como Austin, Nashville y Denver impulsa la demanda de experiencias gastronómicas diversas. En estados como Texas, Arizona y Florida, el creciente número de hispanos está abriendo camino a cocinas étnicas auténticas y menús adaptados a la cultura local. Mientras tanto, el envejecimiento de la población en ciertas áreas está transformando las opciones de menú y las necesidades de accesibilidad. Las ciudades universitarias, con su afluencia de estudiantes, buscan constantemente opciones gastronómicas asequibles y convenientes. Geográficamente, los desafíos de la cadena de suministro varían: las zonas costeras lidian con altos costos de transporte, mientras que los centros agrícolas disfrutan de productos frescos y precios competitivos. Finalmente, si bien la mayoría de las regulaciones sanitarias estatales y locales se alinean con el Código Alimentario de la FDA, los operadores con presencia en varios estados deben sortear con destreza estas variaciones, recurriendo a menudo a programas de cumplimiento estandarizados y estrategias localizadas.
Panorama competitivo
El mercado de restaurantes de servicio de alimentos en Estados Unidos se caracteriza por una concentración moderada, lo que revela un panorama de competencia fragmentada en diversos segmentos y modelos de servicio. Esta fragmentación no solo presenta desafíos, sino que también abre oportunidades para que tanto las empresas consolidadas como los nuevos participantes ganen su cuota de mercado, principalmente a través de la diferenciación y la excelencia operativa. Si bien gigantes como McDonald's Corporation, Starbucks Corporation y Yum! Brands Inc. aprovechan el reconocimiento de marca, la gran escala operativa y una creciente red de franquicias para consolidar su dominio, se enfrentan cada vez más a la competencia de conceptos de nicho y operadores con conocimientos tecnológicos avanzados.
Los operadores que integran con éxito los pedidos digitales, los servicios de entrega y el análisis de datos en sus operaciones están ganando terreno en este competitivo mercado, especialmente en lo que respecta a la captación y fidelización de clientes. La adopción de tecnología se destaca como un factor diferenciador clave. Las empresas líderes están invirtiendo considerablemente en automatización, inteligencia artificial y plataformas que mejoran la experiencia del cliente. Como prueba de esta tendencia, Restaurant365 obtuvo 175 millones de dólares en financiación de Serie C en 2024, lo que subraya el papel fundamental de la tecnología operativa en la configuración de su posición competitiva.
Las empresas innovadoras de cocinas fantasma, como Wonder y Kitchen United, están transformando el panorama competitivo. Al reunir múltiples conceptos de marca bajo un mismo techo, no solo están redefiniendo la economía tradicional de los restaurantes, sino también reduciendo las barreras de entrada al mercado. Sin embargo, el camino no está exento de desafíos. El marco regulatorio, impulsado por las normativas del Código Alimentario de la FDA y las estipulaciones de los departamentos de salud locales, impone costos de cumplimiento. Estos costos tienden a favorecer a los operadores más grandes, que cuentan con recursos especializados, mientras que representan obstáculos para los competidores más pequeños que buscan ingresar al mercado o expandirse. Además, a medida que la sostenibilidad cobra mayor importancia, los operadores se ven presionados. Con las crecientes expectativas de los consumidores en cuanto a la responsabilidad ambiental, muchos están optando por herramientas de eficiencia energética, empaques sostenibles e iniciativas sólidas de reducción de residuos, no solo para adecuarse a las demandas del mercado, sino también para cumplir con las regulaciones.
Líderes de la industria de servicios de alimentación de Estados Unidos
Darden Restaurants, Inc.
Doctor's Associates, Inc.
inspirar marcas, inc.
Starbucks Corporation
¡Mmm! Brands, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2024: Wonder completó una ronda de financiación Serie C de 950 millones de dólares liderada por Bain Capital Ventures para expandir su red de cocinas fantasma multimarca en los mercados suburbanos, con el objetivo de alcanzar 1,000 ubicaciones para 2026.
- Octubre de 2024: McDonald's Corporation anunció planes para abrir 10 000 nuevos restaurantes a nivel mundial para 2027. El 50 % de estos se ubicarán en mercados internacionales, y se prevé una expansión significativa en comunidades estadounidenses con acceso limitado a la cadena. Esta expansión incluye una mayor automatización del servicio para autos y cocinas con diseños optimizados para el reparto a domicilio, con el fin de mejorar la eficiencia operativa.
- Septiembre de 2024: Starbucks Corporation lanzó la mayor innovación de menú en la historia de la compañía, presentando 20 nuevas bebidas y alimentos diseñados para satisfacer las preferencias de personalización y dietéticas. El lanzamiento incluye opciones de proteínas vegetales y sabores inspirados en regiones específicas para responder a las preferencias cambiantes de los consumidores.
- Julio de 2024: Yum! Brands Inc. completó la adquisición de Heartstyles, un concepto de restaurante de Oriente Medio, por 200 millones de dólares para diversificar su cartera más allá de la comida rápida estadounidense tradicional y captar la creciente demanda de auténtica cocina étnica.
Alcance del informe sobre el mercado de servicios de alimentación en Estados Unidos
Cafeterías y bares, cocinas en la nube, restaurantes de servicio completo y restaurantes de servicio rápido se segmentan por tipo de servicio de comida. Cadenas de establecimientos y establecimientos independientes se segmentan por tipo de establecimiento. Ocio, alojamiento, comercio minorista, negocios independientes y viajes se segmentan por ubicación.Por tipo de servicio de alimentos
| Cafés y bares | Bares y Pubs |
| Cafés | |
| Barras de jugos, batidos y postres | |
| Tiendas especializadas en café y té | |
| Cocinas en la nube | |
| Restaurantes de servicio completo | Asiático |
| Europea | |
| Latinoamérica | |
| Del Medio Oriente | |
| Norteamérica | |
| Otras cocinas FSR | |
| Restaurantes de servicio rápido | Panaderías |
| Burger | |
| Helados y postres congelados | |
| Conceptos basados en la carne | |
| Pizzería | |
| Otras cocinas QSR |
Por salida
| Puntos de venta encadenados |
| Puntos de venta independientes |
Por locación
| Ocio |
| Alojamiento |
| Venta al Por Menor |
| Standalone |
| Viajes |
Tipo de servicio
| Cenar en |
| Lo que aprendiste |
| Entrega |
| Por tipo de servicio de alimentos | Cafés y bares | Bares y Pubs |
| Cafés | ||
| Barras de jugos, batidos y postres | ||
| Tiendas especializadas en café y té | ||
| Cocinas en la nube | ||
| Restaurantes de servicio completo | Asiático | |
| Europea | ||
| Latinoamérica | ||
| Del Medio Oriente | ||
| Norteamérica | ||
| Otras cocinas FSR | ||
| Restaurantes de servicio rápido | Panaderías | |
| Burger | ||
| Helados y postres congelados | ||
| Conceptos basados en la carne | ||
| Pizzería | ||
| Otras cocinas QSR | ||
| Por salida | Puntos de venta encadenados | |
| Puntos de venta independientes | ||
| Por locación | Ocio | |
| Alojamiento | ||
| Venta al Por Menor | ||
| Standalone | ||
| Viajes | ||
| Tipo de servicio | Cenar en | |
| Lo que aprendiste | ||
| Entrega | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- RESTAURANTES DE SERVICIO COMPLETO - Un establecimiento de restauración donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa.
- SERVICIOS RÁPIDOS RESTAURANTES - Un establecimiento de foodservice que brinda a los clientes comodidad, rapidez y oferta de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa.
- CAFÉS Y BARES - Un tipo de negocio de servicios de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos.
- COCINA EN LA NUBE - Una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes que cenen en el restaurante.
| Palabra clave | Definición |
|---|---|
| El atún blanco | Es una de las especies de atún más pequeñas que se encuentran en las seis poblaciones distintas conocidas a nivel mundial en los océanos Atlántico, Pacífico e Índico, así como en el Mar Mediterráneo. |
| carne de res Angus | Es carne vacuna derivada de una raza específica de ganado autóctono de Escocia. Requiere certificación de la American Angus Association para recibir la marca de calidad "Certified Angus Beef". |
| cocina asiática | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la china, india, coreana, japonesa, bengalí, del sudeste asiático, etc. |
| Valor promedio de la orden | Es el valor medio de todos los pedidos realizados por los clientes en un establecimiento de restauración. |
| Tocino | Es carne salada o ahumada que procede del lomo o costados de un cerdo. |
| Bares y Pubs | Es un establecimiento de bebidas que tiene licencia para servir bebidas alcohólicas para su consumo en el local. |
| Black angus | Es carne derivada de una raza de vacas de piel negra que no tienen cuernos. |
| BRC | Consorcio Británico de venta al público |
| Burger | Es un sándwich que consiste en una o más hamburguesas de carne de res cocida, colocadas dentro de un panecillo o bollo de pan rebanado. |
| Café | Es un establecimiento de restauración que sirve diversos refrescos (principalmente café) y comidas ligeras. |
| Cafés y bares | Es un tipo de negocio de servicio de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para el consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos. |
| Cappuccino | Es una bebida de café italiana que se prepara tradicionalmente con partes iguales de espresso doble, leche al vapor y espuma de leche al vapor. |
| ACIA | Agencia Canadiense de Inspección de Alimentos |
| Salida encadenada | Se refiere a un establecimiento de servicios de alimentos que comparte marcas, opera en varias ubicaciones, tiene una administración central y prácticas comerciales estandarizadas. |
| Tierno de pollo | Se refiere a la carne de pollo preparada a partir de los músculos pectorales menores de un ave de corral. |
| Cocina en la nube | Es una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes para cenar. |
| Cocktail | Es una bebida alcohólica mixta elaborada con un solo aguardiente o una combinación de aguardientes, mezclado con otros ingredientes como jugos, jarabes aromatizados, agua tónica, arbustos y amargos. |
| Edamame | Es un plato japonés preparado con soja (cosechada antes de que madure o endurezca) y cocida en su vaina. |
| EFSA | Autoridad Europea de Seguridad Alimentaria |
| ERS | Servicio de Investigación Económica del USDA |
| Espresso | Es una forma concentrada de café que se sirve en tragos. |
| cocina europea | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la italiana, francesa, alemana, inglesa, holandesa, danesa, etc. |
| FDA | Food and Drug Administration |
| Filete mignon | Es un corte de carne que se extrae del extremo más pequeño del lomo. |
| Filete de flanco | Es un corte de filete de res tomado del costado, que se encuentra delante del cuarto trasero de una vaca. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Franks | También conocida como frankfurt o Würstchen, es un tipo de salchicha ahumada muy condimentada popular en Austria y Alemania. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| restaurante de servicio completo | Se refiere a un establecimiento de servicio de alimentos donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa. |
| cocina fantasma | Se refiere a una cocina en la nube. |
| GLA | Superficie bruta alquilable |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Carne de res alimentada con cereales | Se trata de carne vacuna derivada de ganado que ha sido alimentado con una dieta suplementada con soja y maíz y otros aditivos. A las vacas alimentadas con cereales también se les pueden administrar antibióticos y hormonas de crecimiento para engordarlas más rápidamente. |
| Carne de vacuno alimentado a hierba | Es carne vacuna derivada de ganado que únicamente ha sido alimentado con pasto como alimento. |
| jamón | Se refiere a la carne de cerdo extraída de la pierna de un cerdo. |
| HoReCa | Hoteles, Restaurantes y Cafés |
| Salida Independiente | Se refiere a un establecimiento de servicios de alimentos que opera con un solo punto de venta o está estructurado como una pequeña cadena con no más de tres locales. |
| Jugo | Es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Latinoamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la mexicana, brasileña, argentina, colombiana, etc. |
| Café con Leche | Es un café a base de leche que se compone de uno o dos tragos de espresso, leche al vapor y una fina capa de leche espumosa. |
| Ocio | Se refiere al servicio de alimentos ofrecido como parte de un negocio recreativo, como estadios deportivos, zoológicos, cines y museos. |
| Alojamiento | Se refiere a la oferta de servicios de alimentación en hoteles, moteles, casas de huéspedes, casas de vacaciones, etc. |
| Macchiato | Es una bebida de café espresso con una pequeña cantidad de leche, normalmente espumosa. |
| Cocinas a base de carne | Esto incluye alimentos como pollo frito, bistec, costillas, etc. donde la carne es el ingrediente principal del plato. |
| Cocina del Medio Oriente | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la árabe, libanesa, iraní, israelí, etc. |
| Cóctel sin alcohol | Es una bebida mixta sin alcohol. |
| Mortadela | Es una salchicha italiana grande o fiambre elaborado con carne de cerdo curada al calor finamente picada o molida, que incorpora al menos un 15% de cubos pequeños de grasa de cerdo. |
| Norteamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la estadounidense, canadiense, caribeña, etc. |
| Pastrami | Se refiere a una carne de res ahumada muy condimentada, que generalmente se sirve en rodajas finas. |
| PDO | Denominación de Origen Protegida: Es el nombre de una región geográfica o zona específica que está reconocida por normas oficiales para producir determinados alimentos con características especiales relacionadas con su localización. |
| Pepperoni | Es una variedad americana de salami picante elaborado a partir de carnes curadas. |
| Pizzería | Es un plato hecho típicamente con masa de pan aplanada untada con una mezcla sabrosa que generalmente incluye tomates y queso y, a menudo, otros aderezos y horneado. |
| cortes primarios | Se refiere a las secciones principales de la canal. |
| Restaurante de servicio rapido | Se refiere a un establecimiento de servicio de alimentos que brinda a los clientes comodidad, rapidez y ofertas de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa. |
| Venta al Por Menor | Se refiere a un establecimiento de servicio de comidas dentro de un centro comercial. complejo comercial o un edificio inmobiliario comercial, donde también operan otros negocios. |
| Salchichón | Es un embutido curado formado por carne fermentada y secada al aire. |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Vieira | Es un marisco comestible que es un molusco con una concha acanalada en dos partes. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| Quiosco de autoservicio | Se refiere a un sistema de punto de venta (POS) de auto-pedido a través del cual los clientes realizan y pagan sus propios pedidos en los quioscos, lo que permite un servicio totalmente sin contacto y sin fricciones. |
| Zalamero | Es una bebida que se elabora colocando todos los ingredientes en un recipiente y procesándolos juntos, sin quitar la pulpa. |
| Cafeterías y teterías especializadas | Se refiere a un establecimiento de servicio de comidas que sirve únicamente varios tipos de té o café. |
| Standalone | Se refiere a restaurantes que cuentan con una infraestructura independiente y no conectada a ningún otro negocio. |
| Sushi | Es un plato japonés de arroz preparado con vinagre, generalmente con un poco de azúcar y sal, acompañado de una variedad de ingredientes, como mariscos, a menudo crudos, y verduras. |
| Viajes | Se refiere a ofertas de servicios de alimentos, como comida en aviones, comidas en trenes de larga distancia y servicios de alimentos en cruceros. |
| Cocina virtual | Se refiere a una cocina en la nube. |
| Carne Wagyu | Es carne vacuna derivada de cualquiera de las cuatro cepas de una raza de ganado japonés negro o rojo que es valorada por su carne muy veteada. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera para el valor promedio de los pedidos y se pronostica según las tasas de inflación previstas en los países.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




