

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 220.38 mil millones |
| Tamaño del mercado (2031) | USD 300.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.42% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado estadounidense de tarjetas de regalo y de incentivos realizado por Mordor Intelligence
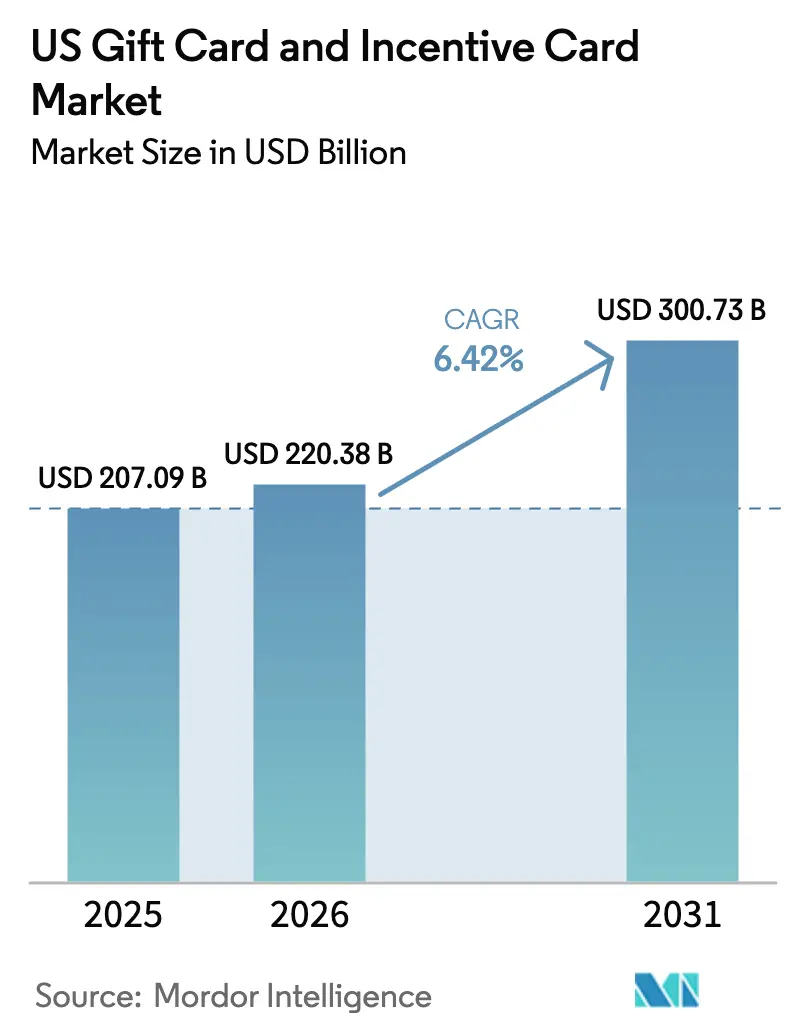
El mercado estadounidense de tarjetas de regalo y de incentivos alcanzó un valor de 207.09 millones de dólares en 2025 y se estima que crecerá desde los 220.38 millones de dólares en 2026 hasta los 300.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.42% durante el período de previsión (2026-2031). Las compras corporativas a granel, la integración de monederos digitales y la adopción del comercio minorista omnicanal impulsan colectivamente el volumen de recargas de tarjetas, ya que las empresas las integran en los flujos de trabajo de fidelización, nóminas y reconocimiento de recursos humanos. Los formatos digitales avanzan a un ritmo vertiginoso, mientras que las leyes estatales de prevención del fraude elevan los costes de cumplimiento, lo que favorece a los emisores más grandes y centrados en la tecnología. La consolidación de plataformas se acelera porque la escala reduce las pérdidas por fraude por tarjeta y simplifica la presentación de informes regulatorios en varios estados. La continua resiliencia económica, la fuerte demanda de los consumidores por experiencias de gasto y la proliferación de soluciones SaaS de marca blanca mantienen una amplia participación entre marcas y sectores verticales.
Conclusiones clave del informe
- Por tipo de tarjeta, las tarjetas de circuito cerrado representaron el 61.75 % de la participación de mercado de tarjetas de regalo y tarjetas de incentivo de EE. UU. en 2025, mientras que se proyecta que las tarjetas de circuito abierto crecerán a una CAGR del 8.62 % hasta 2031.
- Por formato, las tarjetas digitales capturaron el 58.35% de la participación en los ingresos del mercado de tarjetas de regalo y tarjetas de incentivo de EE. UU. en 2025; se espera que el segmento registre una CAGR del 11.86% hasta 2031.
- Por tipo de consumidor, las compras corporativas B2B representaron el 64.85 % del tamaño del mercado de tarjetas de regalo y tarjetas de incentivo de EE. UU. en 2025 y se prevé que se expandan a una CAGR del 8.74 % hasta 2031.
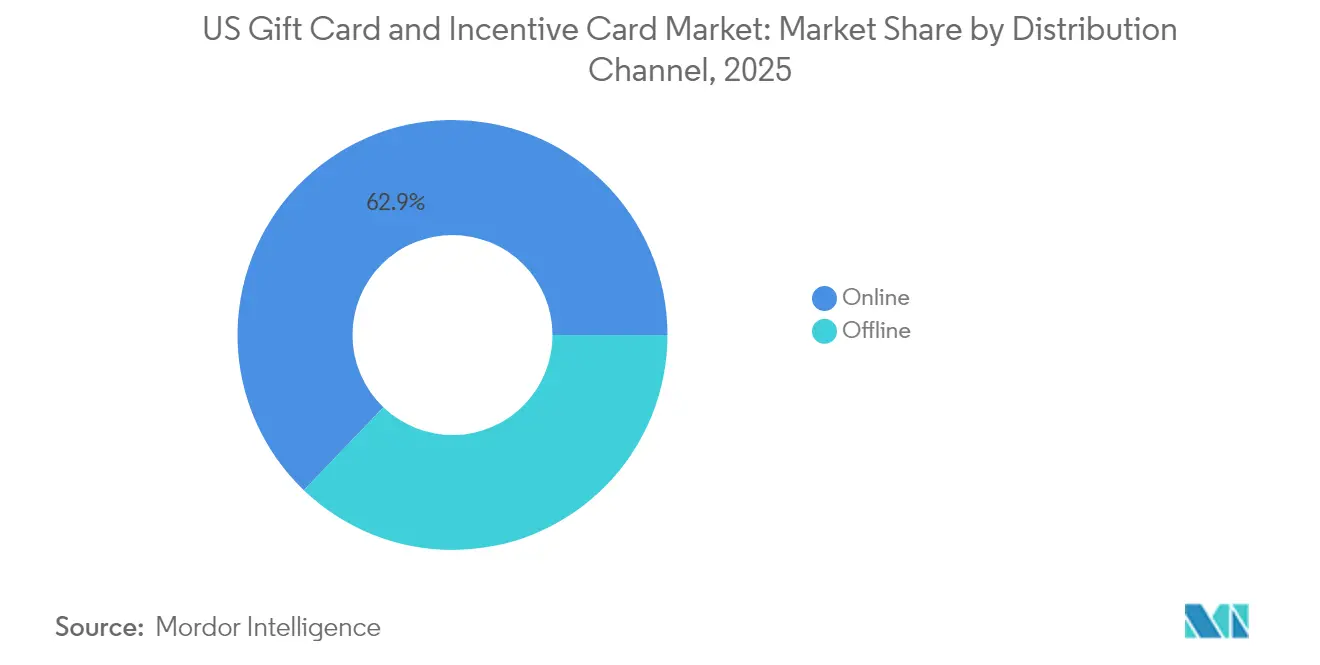
- Por canal de distribución, las plataformas en línea lideraron con una participación del 62.85% del tamaño del mercado de tarjetas de regalo y tarjetas de incentivo de EE. UU. en 2025, mientras que se espera que el mismo canal avance a una CAGR del 10.78% hasta 2031.
- Por industria de aplicación, los alimentos y bebidas dominaron con una participación del 26.15 % del tamaño del mercado de tarjetas de regalo y tarjetas de incentivo de EE. UU. en 2025; la salud, el bienestar y la belleza es la vertical de más rápido crecimiento con una CAGR del 9.32 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tarjetas de regalo y de incentivos de EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio rápido hacia tarjetas de regalo digitales y de billetera móvil | + 1.8% | Concentración urbana nacional | Mediano plazo (2-4 años) |
| Demanda corporativa de tarjetas de incentivo en RR.HH. y programas de fidelización | + 2.1% | Centros nacionales y corporativos | Largo plazo (≥ 4 años) |
| La expansión minorista omnicanal impulsa los volúmenes de carga de tarjetas | + 1.2% | Áreas nacionales con alta densidad comercial | Corto plazo (≤ 2 años) |
| Tendencia de presupuesto con tarjetas de regalo de "autoconsumo" de la Generación Z | + 0.9% | Mercados nacionales con alta densidad de jóvenes | Mediano plazo (2-4 años) |
| Los cambios en la ley estatal de reversión impulsan la emisión masiva de B2B | + 0.7% | Efectos indirectos a nivel estatal y nacional | Largo plazo (≥ 4 años) |
| El auge de las plataformas SaaS de marca blanca para marcas del mercado medio | + 0.6% | Mercados nacionales basados en la tecnología | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio rápido hacia tarjetas de regalo digitales y de billetera móvil
Las billeteras móviles se han convertido en el método de canje predeterminado, ya que la aceptación de Apple Pay y Google Pay elimina la fricción de las tarjetas de plástico en el pago. La regla de grandes participantes de 2024 de la Oficina de Protección Financiera del Consumidor formalizó la supervisión de las aplicaciones de pago que procesan al menos 50 millones de transacciones, lo que subraya el papel sistémico de las tarjetas de regalo digitales [1] Oficina de Protección Financiera del Consumidor, “CFPB Finaliza la Regla para Asegurar que las Grandes Empresas Tecnológicas Cumplan con las Protecciones Financieras del Consumidor”, consumerfinance.gov . Los minoristas obtienen una mayor participación al incorporar tarjetas específicas de marca en sus propias aplicaciones, mientras que los compradores corporativos aprecian el cumplimiento instantáneo y los registros de auditoría que proporciona la entrega digital. Esta interacción impulsa una CAGR del 12.34 % para los formatos digitales y anima a los emisores a priorizar las actualizaciones de saldo en tiempo real, las herramientas de canje parcial y las funciones de integración de fidelización.
Demanda corporativa de tarjetas de incentivo en RR.HH. y programas de fidelización
Las empresas consideran las tarjetas como beneficios flexibles y fiscalmente eficientes que evitan las complejidades de la nómina. Las bonificaciones puntuales y las recompensas por hitos cobran cada vez más relevancia para el personal remoto, y los gestores de fidelización cambian cada vez más los productos físicos por el canje de tarjetas de regalo digitales. La renovación del programa de fidelización de Target, que cuadriplicó la membresía y generó 350 millones de viajes adicionales de clientes en comparación con 2019, ilustra cómo la integración de tarjetas aumenta la frecuencia de visitas. Los contratos corporativos de alto volumen proporcionan ingresos predecibles y reducen la estacionalidad para los emisores.
Tendencia de presupuesto con tarjetas de regalo de "autoconsumo" de la Generación Z
Los consumidores más jóvenes destinan tarjetas digitales a gastos específicos de cada categoría, como comidas, entretenimiento y bienestar. La encuesta navideña de PwC de 2024 reveló que el 65 % de los compradores aún planeaba comprar tarjetas de regalo; sin embargo, la Generación Z prefería las experiencias a los bienes tangibles. Los minoristas responden promocionando las tarjetas para la gestión de presupuestos en lugar de para regalos, lo que aplana los picos estacionales y mejora la previsibilidad del flujo de caja.
Los cambios en la ley estatal de reversión impulsan la emisión masiva de B2B
La derogación de la exención de minimis en Idaho en 2024 y los mandatos de empaquetado de Maryland en 2025 ilustran el endurecimiento de la supervisión estatal. Las corporaciones cargan tarjetas en masa y luego contactan a los destinatarios antes de que expiren los períodos de inactividad para minimizar los saldos no reclamados. Un sofisticado software de seguimiento alerta a los equipos de RR. HH. antes de las fechas límite de reversión, lo que beneficia a los proveedores que ofrecen paneles de control de cumplimiento integrados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las pérdidas por fraude y estafas con tarjetas de regalo | -1.4% | Regiones nacionales propensas al fraude | Corto plazo (≤ 2 años) |
| Ley CARD y costos de cumplimiento en varios estados | -0.8% | Variación nacional y estatal | Mediano plazo (2-4 años) |
| Riesgo contable de los ingresos por rotura de los minoristas | -0.6% | Nacional, grandes minoristas | Largo plazo (≥ 4 años) |
| Debate sobre el límite de las tasas de intercambio en las tarjetas prepago de circuito abierto | -0.4% | Nacional, dependiente de la red | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las pérdidas por fraude y estafas con tarjetas de regalo
Las redes de fraude organizadas roban USD 5.7 mil millones cada año a través de tácticas de vaciado de tarjetas que explotan el anonimato de circuito abierto [2] Jenna McLaughlin, “El robo de tarjetas de regalo está aumentando”, propublica.org . La Ley de Prevención de Estafas con Tarjetas de Regalo de Maryland ahora exige empaques a prueba de manipulaciones y capacitación del personal a partir de junio de 2025, y otros estados están elaborando reglas similares. El cumplimiento aumenta los costos para los minoristas, pero estándares de seguridad más estrictos también mejoran la confianza del consumidor, especialmente para formatos digitales que evitan la exposición en los estantes.
Ley CARD y costos de cumplimiento en varios estados
Los límites federales sobre tarifas y vencimientos se combinan con una diversidad de leyes estatales que abarcan la divulgación de información, el empaquetado y la capacitación de los empleados. Iowa, Nebraska y Virginia Occidental introdujeron leyes que exigen la inclusión de advertencias de fraude en los estantes, lo que aumenta los gastos de capacitación para las cadenas del mercado medio. Los emisores deben compaginar protocolos de registro divergentes, lo que lleva a muchos a externalizar la gestión del cumplimiento normativo.
Análisis de segmento
Por tipo de carta: El crecimiento de circuito abierto desafía el dominio de circuito cerrado
Los programas de circuito cerrado mantuvieron una participación del 61.75 % en el mercado estadounidense de tarjetas de regalo y de incentivo en 2025, ya que los emisores de marca controlan los precios y recopilan datos de los clientes. Se basan en saldos basados en aplicaciones que generan interacción directa, y la economía unitaria mejora sin comisiones de red. No obstante, los competidores de circuito abierto superan el crecimiento general, con una tasa de crecimiento anual compuesta (TCAC) del 8.62 %, impulsada por la demanda de incentivos corporativos para una aceptación universal. Las normas de seguridad de Maryland para 2025, que distinguen a los plásticos de marca de la red, plantean obstáculos de ejecución; sin embargo, la red troncal de transacciones de Visa, con un valor de 15.7 billones de dólares, garantiza la escalabilidad.
Los compradores corporativos al por mayor combinan cada vez más ambos formatos, enviando tarjetas de circuito abierto para una flexibilidad similar a la del efectivo y tarjetas de circuito cerrado para fomentar el gasto con proveedores preferentes. Los emisores calibran las inversiones contra el fraude, ya que los diseños de circuito abierto asumen un mayor riesgo de ataque. Mientras tanto, líderes en sistemas de fidelización como Starbucks profundizan la integración para aumentar la frecuencia de recarga. La coexistencia de formatos garantiza que el mercado estadounidense de tarjetas de regalo y tarjetas de incentivo se mantenga segmentado por caso de uso, en lugar de un escenario donde el ganador se lo lleva todo.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de formato: La transformación digital se acelera
Las tarjetas digitales representaron el 58.35 % del mercado estadounidense de tarjetas de regalo y de incentivo en 2025 y se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 11.86 %, muy por encima del mercado general de tarjetas de regalo y de incentivo de EE. UU. Los bajos costos de producción, la entrega inmediata y la compatibilidad con billeteras móviles impulsan su adopción. Los consumidores valoran los reembolsos parciales que registran el valor residual, y los administradores corporativos prefieren informes CSV descargables que simplifican la declaración de impuestos.
Las tarjetas físicas siguen siendo un elemento clave en los rituales de regalo en los pasillos de los supermercados, donde la presentación táctil sigue siendo importante. Abundan los casos de uso híbrido, por ejemplo, las tarjetas navideñas con código QR que se convierten en saldos basados en aplicaciones. La mitigación del fraude beneficia a los productos digitales, ya que la activación se realiza en el servidor, en lugar de en los estantes de las tiendas, vulnerables a la falsificación de códigos de barras. Los reguladores ahora supervisan a los grandes facilitadores de pagos digitales, lo que reduce el riesgo percibido y estabiliza el crecimiento.
Por tipo de consumidor: el dominio corporativo transforma la dinámica del mercado
Los compradores corporativos controlaron el 64.85 % de la cuota de mercado de tarjetas de regalo y tarjetas de incentivo en EE. UU. en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.74 % hasta 2031. Los departamentos de RR. HH. consideran las tarjetas como un estímulo moral que evita los impuestos sobre la nómina, y los equipos de fidelización valoran el canje universal que amplía el atractivo. Las API de compras centralizadas se conectan directamente con las suites de gestión de gastos, lo que facilita la distribución en el mismo día para el personal remoto.
Los regalos B2C siguen prosperando en épocas festivas, pero el nuevo comportamiento de presupuesto para uso personal entre la Generación Z se centra en el gasto discrecional con recargas específicas de marca. Por lo tanto, los emisores personalizan el marketing según el tipo de destinatario, ofreciendo paneles corporativos para compradores masivos y herramientas de ahorro gamificadas para usuarios individuales.
Por canal de distribución: las plataformas en línea dominan el crecimiento
Los puntos de venta en línea captaron el 62.85 % del mercado estadounidense de tarjetas de regalo y tarjetas de incentivo en 2025 y su tasa de crecimiento anual compuesta (TCAC) será del 10.78 %. El comercio electrónico integra opciones de tarjetas al finalizar la compra, ventas adicionales por suscripción y canjes de programas de fidelización. Estas ubicaciones digitales requieren un espacio de almacenamiento adicional prácticamente nulo y permiten realizar pruebas A/B de textos promocionales en tiempo real.
Las tiendas físicas siguen siendo relevantes para las compras impulsivas, especialmente en supermercados donde los expositores de terceros ofrecen tarjetas multimarca. Los minoristas experimentan con quioscos interactivos que imprimen códigos bajo demanda, combinando la presencia física con la gestión digital. El canje omnicanal facilita la compra online y la recogida en tienda, estrechando el vínculo entre el comercio físico y el virtual.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de aplicación: El liderazgo en servicios de alimentación se enfrenta al desafío del bienestar
Las aplicaciones de alimentos y bebidas representaron el 26.15 % del mercado estadounidense de tarjetas de regalo y de incentivo en 2025. Solo Starbucks generó 3.6 millones de dólares en el primer trimestre de 1, lo que consolidó su posición en el sector. Los ciclos de compra frecuentes y los programas de fidelización hacen que las tarjetas de restaurante sean atractivas.
Se espera que el segmento de salud, bienestar y belleza registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.32 %, a medida que los consumidores priorizan las experiencias de autocuidado. Spas, gimnasios y marcas de cuidado de la piel utilizan sistemas SaaS de marca blanca para implementar tarjetas recargables conectadas a aplicaciones de reserva. Los minoristas de electrónica, ropa y mejoras para el hogar mantienen una emisión constante, pero las categorías experienciales se apropian de la cuota de mercado a medida que la Generación Z se centra en servicios de estilo de vida.
Análisis geográfico
Las regiones metropolitanas lideran la adopción digital gracias a la omnipresencia de los pagos con smartphones y los TPV sin contacto. Ciudades como Nueva York, San Francisco y Chicago registran un alto porcentaje de uso de billeteras móviles, mientras que las zonas rurales y suburbanas muestran una preferencia persistente por los comercios físicos. Los estados costeros presentan la mayor penetración del sector del bienestar, en relación con los niveles de ingresos y las prioridades de salud de los consumidores. Los compradores del Medio Oeste y del Sur siguen prefiriendo las tarjetas de servicios de alimentación y productos generales que se venden en los supermercados.
Las agrupaciones de sedes corporativas impulsan picos de volumen B2B. Los corredores tecnológicos de Silicon Valley y Seattle ofrecen amplios paquetes de incentivos de ciclo abierto para ingenieros de software, mientras que centros bancarios como Nueva York favorecen catálogos digitales multimarca que cumplen con los requisitos de cumplimiento. La legislación estatal también define las estructuras de costos específicas de cada geografía. El mandato de empaquetado de Maryland y las revisiones de la reversión de Idaho generan curvas de adopción temprana para diseños seguros, y los estados vecinos monitorean los resultados antes de implementar leyes similares.
Las fuerzas de trabajo transestatales requieren que los emisores permitan el canje en los 50 estados y gestionen las complejidades del nexo fiscal. Minoristas nacionales, como Walmart y Amazon, aprovechan su red de distribución para mantener una disponibilidad uniforme de tarjetas de regalo, compensando así la variabilidad económica regional. Las tendencias regionales de empleo influyen en la estacionalidad; los mercados del sur, con un alto consumo de energía, fluctúan con los precios del petróleo, mientras que las economías costeras diversificadas muestran un rendimiento más estable.
Panorama regulatorio
En Estados Unidos, los certificados de regalo, las tarjetas de regalo de tiendas y las tarjetas prepago de uso general se rigen principalmente por la Ley CARD, implementada a través del Reglamento E (12 CFR 1005.20), que establece protecciones básicas como un período mínimo de vencimiento de cinco años para los fondos subyacentes y límites a la inactividad o las comisiones por servicio, a menos que se cumplan ciertas condiciones. Los reguladores también examinan detenidamente la publicidad y las divulgaciones para detectar posibles perjuicios al consumidor, y la Comisión Federal de Comercio (FTC) mantiene directrices de protección al consumidor sobre prácticas engañosas relacionadas con las tarjetas de regalo.
Además de las normas federales de protección al consumidor, el cumplimiento de las normas contra el lavado de dinero y los pagos influye en los modelos operativos. Las directrices de FinCEN sobre el acceso prepago pueden incluir ciertos programas con marca de red o con funciones avanzadas en las obligaciones de la Ley de Secreto Bancario (incluidas las consideraciones relativas a los servicios monetarios), mientras que muchos programas de circuito cerrado quedan fuera del régimen básico de acceso prepago, a menos que su funcionalidad o ciertos umbrales activen su cobertura. Esta división, junto con las licencias estatales para la transmisión de dinero y los requisitos estatales sobre fraude y bienes vacantes, impulsa el diseño de cumplimiento normativo en múltiples jurisdicciones, especialmente para la distribución digital a gran escala y los programas de compras corporativas.
Análisis de la cadena de valor
La cadena de valor abarca desde (1) los patrocinadores del programa (minoristas y compradores corporativos), pasando por (2) los emisores y procesadores que gestionan los registros de valor almacenado y los controles del programa, hasta (3) los socios de distribución, incluidos los operadores de puntos de venta y los mercados de comercio electrónico, y finalmente (4) los sistemas de canje en los puntos de venta de los comercios y dentro de las aplicaciones y billeteras digitales. En el caso de las tarjetas de incentivos de circuito abierto, las redes de pago y los bancos emisores añaden capas adicionales, como el procesamiento de la red, la economía de intercambio y controles KYC/AML mejorados que son menos frecuentes en los programas de circuito cerrado.
La emisión digital refuerza el vínculo entre los procesadores y los puntos de distribución mediante API que permiten realizar pedidos al por mayor, entregas instantáneas, consultar saldos y generar informes para usuarios corporativos. Los requisitos de cumplimiento de la Regulación E (12 CFR 1005.20) y las normativas estatales similares influyen en el diseño de los productos, las divulgaciones y las estructuras de tarifas, mientras que la presión contra el fraude impulsa la inversión en herramientas de seguridad, monitoreo y capacitación de minoristas. Esta dinámica fomenta la consolidación entre procesadores y plataformas, lo que permite distribuir las inversiones en cumplimiento y prevención del fraude entre grandes volúmenes de transacciones y programas multiestatales.
Panorama competitivo
El mercado competitivo está moderadamente concentrado. Blackhawk Network procesó 28 220 millones de dólares en transacciones y cuenta con una presencia en XNUMX países que pocos rivales pueden igualar. InComm Payments, Fiserv y PayPal ofrecen emisión de marca blanca o API-first a miles de marcas, mientras que las redes de tarjetas Visa, Mastercard y American Express monetizan flujos de circuito abierto. Los altos costes de cumplimiento normativo y las sofisticadas herramientas antifraude aumentan las barreras de entrada, lo que fomenta las fusiones y adquisiciones a medida que los procesadores más pequeños buscan refugio en plataformas más grandes.
El enfoque estratégico se centra en la integración de billeteras móviles, el análisis en tiempo real y la detección de fraude multicapa. Visa y Mastercard se asocian con empresas fintech especializadas en inteligencia de fraude, y los emisores implementan un sistema piloto de puntuación de transacciones basado en IA para reducir los intentos de vaciado. Digimarc estima una oportunidad de ingresos recurrentes anuales de entre 900 y 1.5 millones de dólares en el código de barras seguro para tarjetas, lo que ilustra la diversificación de proveedores hacia capas de seguridad.
Minoristas con importantes programas de circuito cerrado, como Starbucks, Target y Walmart, explotan la fidelidad a la marca y la presencia de sus tiendas para mantener su ventaja negociadora con los procesadores. Mientras tanto, empresas de nicho de SaaS como Tango Card y Factor4 se centran en API fáciles de usar para desarrolladores, dirigidas a ecosistemas tecnológicos de RR. HH. La carga regulatoria probablemente reducirá los márgenes, pero también reducirá la competencia efímera, inclinando el poder hacia las empresas establecidas que pueden distribuir los gastos de cumplimiento a un volumen masivo.
Líderes de la industria de tarjetas de regalo y tarjetas de incentivo de EE. UU.
Red Blackhawk
Pagos InComm
Fiserv
Participaciones de PayPal
Mastercard Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Blackhawk Network (BHN) lanzó una experiencia de tarjetas de regalo digitales integrada en TikTok Shop, que permite a los usuarios comprar tarjetas de regalo de marcas directamente dentro del flujo de compra. Esta actualización impulsa las tarjetas de regalo hacia una mayor integración en el comercio social y añade un nuevo canal de adquisición para las marcas que dependen de la distribución digital y el canje prioritario a través de dispositivos móviles.
- Mayo de 2025: Maryland implementó los requisitos de la SB 760 para la prevención del fraude con tarjetas de regalo, incluyendo avisos de advertencia y capacitación para los empleados de los comercios que las venden. Esto aumentó la importancia operativa del empaquetado conforme a la normativa, los procesos de punto de venta y la capacitación del personal, especialmente para los programas expuestos a la manipulación en los estantes y a las pérdidas por estafas.
- Noviembre de 2024: La Oficina de Protección Financiera del Consumidor (CFPB) emitió una norma definitiva que define a los principales participantes en el mercado de aplicaciones de pago digital, abarcando a las empresas que facilitan al menos 50 millones de transacciones anuales de consumidores. Esta norma amplió el alcance de la supervisión sobre los principales ecosistemas de aplicaciones de pago, que funcionan cada vez más como puntos de distribución y almacenamiento de tarjetas de regalo e incentivos digitales.
Alcance y metodología
Una tarjeta de regalo es una tarjeta de débito prepaga con una cantidad predeterminada de dinero que se puede usar para una variedad de compras. Una tarjeta de fidelidad, de premio, de incentivo o promocional que está financiada por una empresa y que no está disponible para que la compre el público en general se denomina tarjeta de incentivo. Este informe tiene como objetivo proporcionar un análisis detallado del mercado de tarjetas de regalo e incentivos de EE. UU. Se centra en la dinámica del mercado, las tendencias emergentes en los segmentos, el futuro de los mercados y los conocimientos sobre varios impulsores y restricciones. Además, analiza los jugadores clave y el panorama competitivo en el mercado. El mercado de tarjetas de regalo y tarjetas de incentivos de EE. UU. se puede segmentar por tipo de tarjeta (tarjeta de regalo electrónica, tarjeta física), por tipo de consumidor (consumidor minorista, consumidor corporativo) y por canal de distribución (en línea, fuera de línea).
Por tipo de tarjeta
| Tarjeta de circuito abierto |
| Tarjeta de circuito cerrado |
Por tipo de formato
| Tarjeta digital |
| Tarjeta Física |
Por tipo de consumidor
| Individual (B2C) |
| Corporativo (B2B) |
Por canal de distribución
| Online |
| Sin publicar |
Por industria de aplicación
| Alimentos y Bebidas |
| Salud, bienestar y belleza |
| Ropa, calzado y accesorios |
| Electrónica de Consumo: |
| Otras Industrias |
| Por tipo de tarjeta | Tarjeta de circuito abierto |
| Tarjeta de circuito cerrado | |
| Por tipo de formato | Tarjeta digital |
| Tarjeta Física | |
| Por tipo de consumidor | Individual (B2C) |
| Corporativo (B2B) | |
| Por canal de distribución | Online |
| Sin publicar | |
| Por industria de aplicación | Alimentos y Bebidas |
| Salud, bienestar y belleza | |
| Ropa, calzado y accesorios | |
| Electrónica de Consumo: | |
| Otras Industrias |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de tarjetas de regalo y tarjetas de incentivo de EE. UU.?
El mercado ascenderá a USD 220.38 mil millones en 2026 y se prevé que aumente a USD 300.73 mil millones en 2031, lo que refleja una CAGR del 6.42%.
¿Por qué son tan importantes las compras corporativas para este mercado?
Las empresas representan el 64.85 % del tamaño del mercado en 2025 porque los equipos de RR. HH. y fidelización utilizan tarjetas para obtener recompensas fiscalmente eficientes que evitan la complejidad de la nómina y permiten la entrega digital.
¿Qué tan rápido está creciendo el segmento de tarjetas de regalo digitales?
Los formatos digitales ya tienen una participación del 58.35% y se proyecta que se expandirán a una CAGR del 11.86%, beneficiándose de la integración de billeteras móviles y menores costos de cumplimiento.
¿Qué sector industrial vertical muestra el impulso más rápido?
Se espera que el segmento de salud, bienestar y belleza lidere el crecimiento a una CAGR del 9.32% a medida que los consumidores canalizan sus presupuestos discrecionales hacia experiencias de cuidado personal.
¿Cuáles son los principales retos regulatorios que enfrentan los emisores?
Las crecientes pérdidas por fraude, los gastos de cumplimiento en varios estados bajo la Ley CARD y las nuevas reglas de confiscación estatales elevan los costos operativos y favorecen a los proveedores grandes y expertos en tecnología.
¿Cómo afecta la legislación antifraude de forma diferente a las tarjetas de circuito abierto y de circuito cerrado?
La ley de Maryland de 2025 impone plazos más tempranos para los cambios de paquetes de circuito abierto, lo que refleja superficies de ataque mayores, mientras que los programas de circuito cerrado enfrentan las mismas reglas cuatro meses después.


