

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
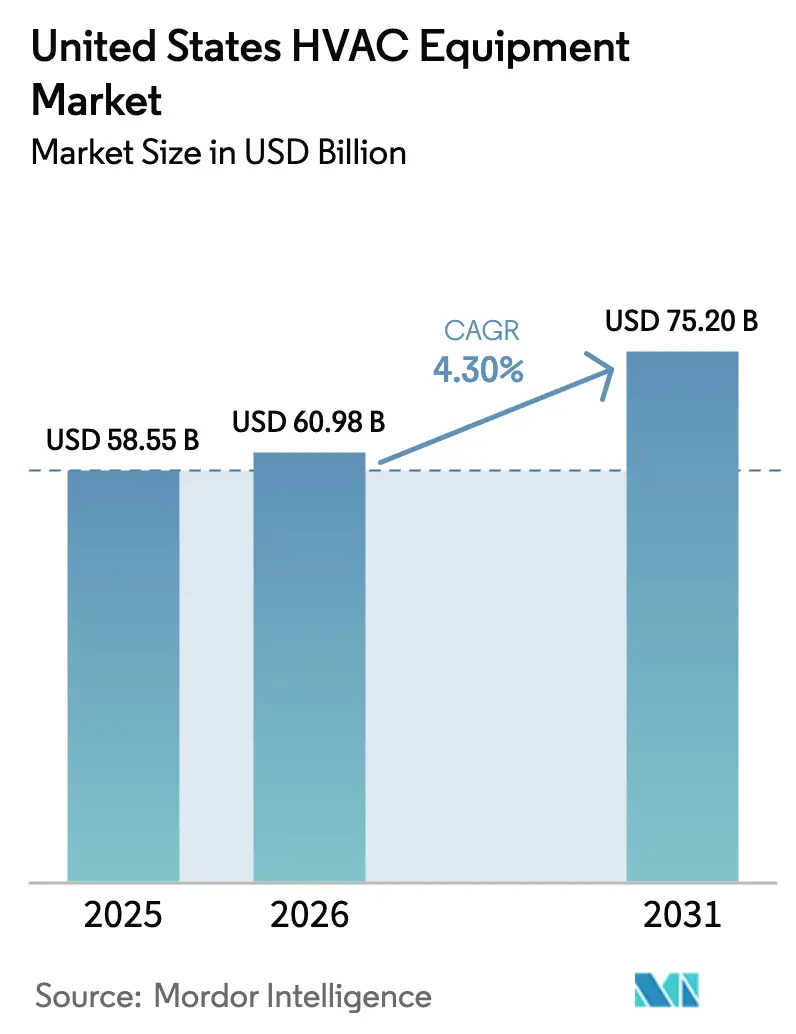
| Tamaño del mercado (2026) | USD 60.98 mil millones |
| Tamaño del mercado (2031) | USD 75.20 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.30% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos HVAC de Estados Unidos realizado por Mordor Intelligence
El tamaño del mercado de equipos HVAC de los Estados Unidos se valoró en USD 58.55 mil millones en 2025 y se estima que crecerá de USD 60.98 mil millones en 2026 para alcanzar USD 75.20 mil millones en 2031, a una CAGR de 4.30% durante el período de pronóstico (2026-2031).
Las sólidas políticas federales de electrificación, el rápido envejecimiento de los sistemas instalados y la generalización de la automatización de edificios están convergiendo para aumentar la demanda tanto en entornos residenciales como comerciales. Los incentivos para bombas de calor creados por la Ley de Reducción de la Inflación (IRA) han comenzado a redirigir las ventas de hornos de gas en regiones que antes estaban dominadas por la calefacción con combustibles fósiles. [1] Departamento de Energía de EE. UU., “Tecnologías de bombas de calor”, energy.gov Simultáneamente, la reducción gradual nacional de refrigerantes está acelerando la obsolescencia de los equipos y colocando plataformas de alta eficiencia y bajo GWP en la vanguardia de las hojas de ruta de los fabricantes. Los controles interactivos con la red, el software de mantenimiento predictivo y los reembolsos de las empresas de servicios públicos continúan reforzando las tendencias de premiumización, mientras que la escasez de mano de obra calificada impone un tope natural a la tasa de conversión anual de la base instalada.
Conclusiones clave del informe
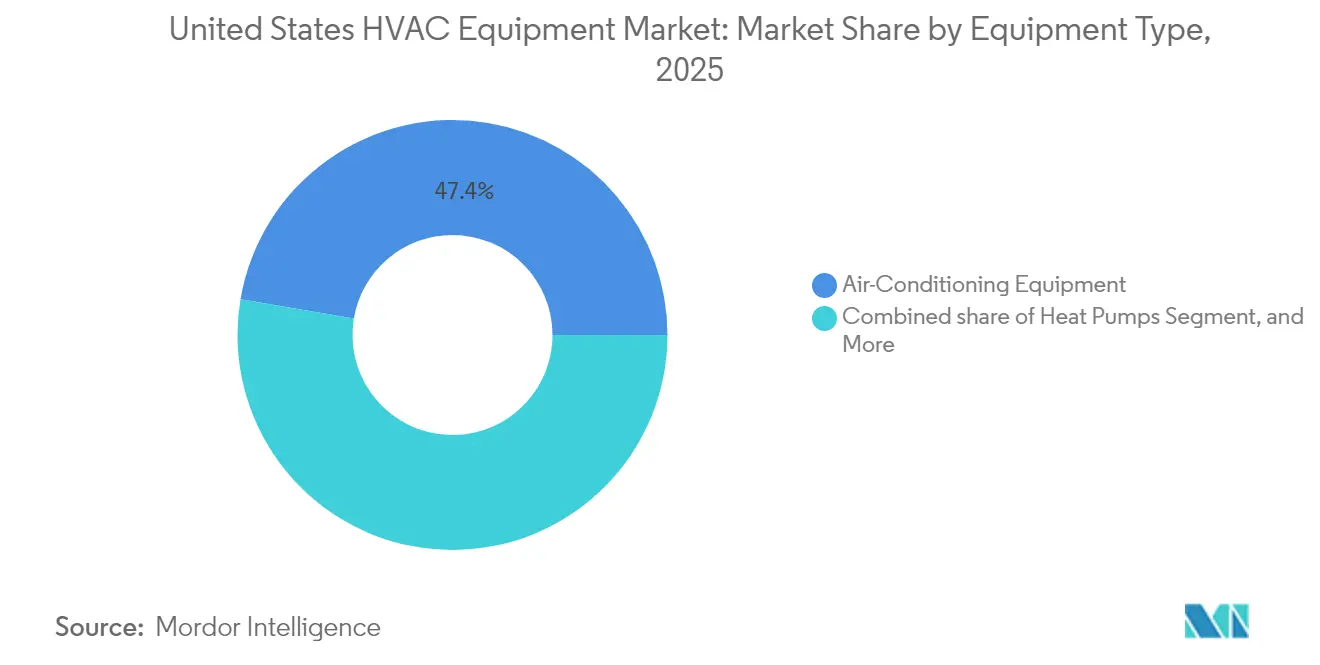
- Por tipo de equipo, los dispositivos de aire acondicionado capturaron el 47.35% de la participación de mercado de equipos HVAC de los Estados Unidos en 2025; se proyecta que las bombas de calor se expandirán a una CAGR del 6.21% hasta 2031.
- Por usuario final, el segmento residencial representó el 45.68% del tamaño del mercado de equipos HVAC de Estados Unidos en 2025, mientras que las aplicaciones comerciales están avanzando a una CAGR del 5.84% hasta 2031.
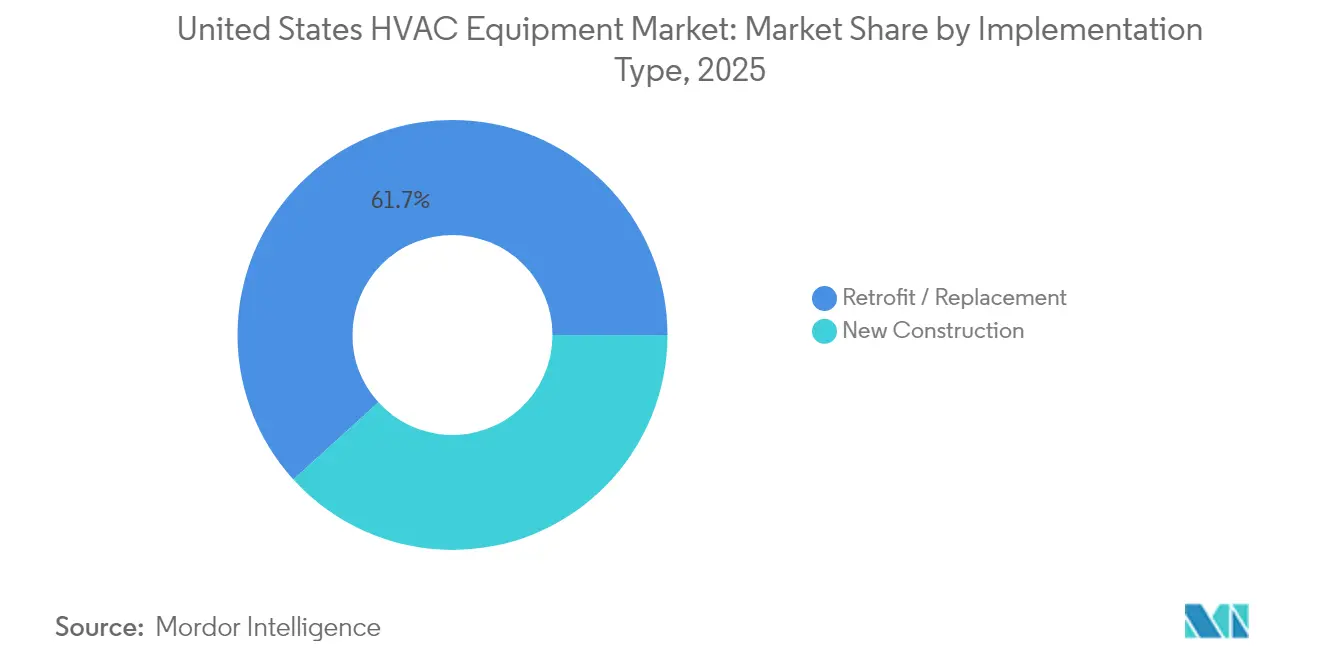
- Por tipo de implementación, los proyectos de modernización y reemplazo representaron el 61.74 % del tamaño del mercado de equipos HVAC de los Estados Unidos en 2025 y están creciendo a una CAGR del 6.78 % hasta 2031.
- Según la clasificación de eficiencia, los productos de baja eficiencia mantuvieron una participación del 66.12 % del tamaño del mercado de equipos HVAC de los Estados Unidos en 2025; el nivel de alta eficiencia se está acelerando a una CAGR del 7.02 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de equipos HVAC en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de sistemas de automatización de hogares y edificios | + 0.80% | Nacional, con ganancias tempranas en California, Nueva York y Texas | Mediano plazo (2-4 años) |
| Creciente demanda de equipos HVAC energéticamente eficientes | + 1.20% | Nacional, más fuerte en el noreste y la costa oeste | Largo plazo (≥ 4 años) |
| Estrictas regulaciones federales y estatales de eficiencia energética | + 0.90% | Nacional, con variaciones estatales en California, Nueva York | Largo plazo (≥ 4 años) |
| Ciclos acelerados de reemplazo de equipos en parques inmobiliarios antiguos | + 1.10% | Nacional, concentrado en el noreste y el medio oeste | Corto plazo (≤ 2 años) |
| Incentivos para la electrificación de bombas de calor impulsados por el IRA | + 0.70% | Nacional, mayor impacto en zonas de clima frío | Mediano plazo (2-4 años) |
| El auge de los microcentros logísticos impulsa la demanda de sistemas HVAC compactos | + 0.30% | Centros urbanos, centros de distribución de comercio electrónico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de sistemas de automatización de viviendas y edificios
Los promotores comerciales y los grandes propietarios de viviendas ahora evalúan las nuevas unidades tanto por su conectividad nativa como por su eficiencia. Los sistemas con API abiertas se integran a la perfección con las plataformas de gestión de instalaciones, lo que permite la optimización de la programación y el mantenimiento predictivo, reduciendo el consumo energético entre un 15 y un 20 %. Los termostatos y kits de zonificación compatibles con IoT se están convirtiendo en productos básicos, lo que acorta los ciclos de reemplazo debido a la incapacidad de las unidades antiguas para comunicarse con el software moderno. Las empresas que persiguen objetivos ESG consideran que la climatización conectada es una opción fácil para lograr reducciones de carbono mensurables, lo que impulsa la adquisición a gran escala durante los ciclos de planificación de capital. Los integradores se benefician de las suscripciones de software de larga duración, un modelo que transforma la forma en que se generan ingresos a lo largo del ciclo de vida del equipo.
Creciente demanda de equipos HVAC energéticamente eficientes
Las actualizaciones del Título 24, los aumentos mínimos del SEER y las normas de interoperabilidad de las redes inteligentes han impulsado cambios en las especificaciones de campo hacia equipos premium. Si bien las unidades de alta eficiencia tienen un sobreprecio del 15-25%, el aumento de las tarifas eléctricas y la facturación por tiempo de uso inclinan la economía del ciclo de vida a su favor. Las compañías eléctricas ahora combinan los pagos por respuesta a la demanda con descuentos en equipos, lo que impulsa a los propietarios hacia compresores de velocidad variable y bombas de calor para climas fríos. A medida que avanza la electrificación, las tarifas por demanda máxima se vuelven más elevadas, lo que centra la atención en el rendimiento a nivel de kilovatio durante el diseño. En respuesta, los fabricantes incorporan el flujo de refrigerante variable en fase (VRF) en las líneas de productos principales para cumplir simultáneamente con los códigos y las métricas financieras.
Estrictas regulaciones federales y estatales de eficiencia energética
La reducción gradual de HFC requiere una reducción de producción del 85 % en R-410A para 2036, lo que obliga a los fabricantes de equipos originales a rediseñar todos los enfriadores, sistemas de techo y sistemas divididos de alto volumen en torno a R-32, R-454B o mezclas equivalentes. [2] Agencia de Protección Ambiental, “Reducción gradual de hidrofluorocarbonos”, epa.gov Los estados superponen estas reglas federales con cronogramas independientes La Ley de Liderazgo Climático y Protección Comunitaria de Nueva York exige la electrificación para edificios de más de 25,000 ft², adelantando el gasto de capital. [3] Ley de Liderazgo Climático y Protección Comunitaria, climate.ny.gov El cumplimiento agrega entre un 10 % y un 15 % al costo del equipo, incentivando la escala y potencialmente asfixiando a las marcas más pequeñas que no pueden financiar carteras de refrigerantes duales. Para los propietarios, la certeza regulatoria aclara el costo de la postergación, reforzando las decisiones de reemplazo a corto plazo.
Ciclos acelerados de reemplazo de equipos en edificios antiguos
Aproximadamente el 40% de la superficie comercial tiene más de cuatro décadas, lo que significa que los enfriadores, calderas y climatizadores originales están llegando simultáneamente al final de su vida útil. Las fallas masivas han ampliado los plazos de entrega de las unidades grandes a 16-24 semanas, muy por encima de los estándares históricos. Dado que los propietarios desean conectividad y alta eficiencia en sus próximos sistemas, los simples cambios de componentes ya no son suficientes. En su lugar, se especifican revisiones completas del sistema, lo que genera un cambio radical tanto en el volumen de los tickets como en la complejidad tecnológica. Los contratistas se enfrentan a colas de proyectos que se extienden trimestralmente, lo que prolonga el reconocimiento de ingresos, pero reduce el cronograma de entrega una vez que llegan los productos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial de sistemas HVAC avanzados | -0.90% | Nacional, mayor impacto en segmento residencial sensible al precio | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para instalación y servicio | -1.10% | Nacional, agudo en mercados rurales y secundarios | Largo plazo (≥ 4 años) |
| Restricciones de capacidad de la red eléctrica para modernizaciones totalmente eléctricas | -0.60% | Centros urbanos, regiones con infraestructura de red envejecida | Mediano plazo (2-4 años) |
| Costos de cumplimiento inciertos debido a la reducción gradual del uso de refrigerantes | -0.40% | Nacional, mayor impacto en segmento comercial | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial de los sistemas HVAC avanzados
Las bombas de calor conectadas con alto SEER cuestan entre un 30 % y un 50 % más que los hornos tradicionales, y la incorporación de controles en red eleva los presupuestos de los proyectos entre un 15 % y un 20 %. Para los propietarios de viviendas unifamiliares, la ausencia de financiación subvencionada mantiene los plazos de amortización fuera del umbral psicológico de tres años. Los operadores inmobiliarios comerciales han acortado los requisitos de retorno de la inversión a cinco años o menos, excluyendo muchas ofertas de vanguardia. Si bien los reembolsos alivian algunas dificultades, los límites de financiación introducen incertidumbre en la planificación a largo plazo. En consecuencia, muchos compradores posponen las mejoras, aferrándose a soluciones deficientes para otra temporada.
Escasez de mano de obra calificada para instalación y servicio
Un déficit previsto de 115,000 técnicos de HVAC para 2030 amenaza con limitar la tasa de conversión anual que el mercado estadounidense de equipos de HVAC puede sostener. La puesta en marcha de sistemas inteligentes exige ahora conocimientos de ciberseguridad, además de certificación en el manejo de refrigerantes, lo que amplía la brecha de habilidades. Los retrasos en la instalación añaden de 4 a 6 semanas a los ciclos residenciales y duplican esa cifra en los trabajos comerciales complejos, obligando a los propietarios a utilizar unidades ineficientes durante otra temporada alta. Los programas de capacitación laboral van a la zaga de la evolución tecnológica, lo que mantiene la capacidad laboral estructuralmente limitada incluso con el crecimiento de la demanda.
Análisis de segmento
Por tipo de equipo: Bombas de calor Impulsan el cambio de electrificación
El tamaño del mercado estadounidense de equipos de climatización (HVAC) para productos de aire acondicionado alcanzó su máximo en 2025, cuando representó el 47.35 % del valor total. La refrigeración sigue siendo la principal necesidad en los climas estadounidenses, especialmente en los estados del Cinturón del Sol, con un rápido crecimiento. Sin embargo, se prevé que las bombas de calor, con el apoyo de créditos federales, registren una tasa de crecimiento anual compuesta (TCAC) del 6.21 % hasta 2031, la más alta de todas las categorías. A medida que mejora el rendimiento en climas fríos, estas unidades superan a las calderas de gas y a los sistemas split de refrigeración directa.
Las prohibiciones regulatorias de refrigerantes acelerarán la sustitución de enfriadores, y se prevé que los proveedores compatibles con R-32 o R-454B aumenten su volumen al inicio del ciclo. Mientras tanto, los equipos de ventilación cobran mayor prioridad a medida que evolucionan las normas de calidad del aire, y la filtración UV-C o MERV-13 se integra cada vez más en unidades compactas para proyectos de hostelería y atención médica. La transición holística hacia la calidad ambiental interior mantiene la demanda resiliente incluso cuando se ralentiza la construcción de nuevas instalaciones, lo que respalda la trayectoria a largo plazo del mercado estadounidense de equipos de climatización (HVAC).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: El segmento residencial lidera la adopción de tecnología inteligente
Los compradores residenciales mantuvieron una participación del 45.68 % en el mercado de equipos de climatización (HVAC) en Estados Unidos en 2025 y están adoptando controles inteligentes a un ritmo excepcional. Más de un tercio de las viviendas unifamiliares nuevas se entregaron con termostatos conectados que se conectan perfectamente a las bombas de calor, lo que permite obtener créditos IRA de hasta USD 8,000. Si bien la sensibilidad al costo inicial persiste, los préstamos para servicios públicos con bajo interés mejoran la asequibilidad de equipos premium.
La demanda comercial se centra en la automatización de edificios, la ventilación basada en la ocupación y los informes energéticos alineados con los criterios ESG. Las oficinas y tiendas minoristas se orientan hacia estrategias de operación adaptativas que reducen el consumo de energía en reposo. Los usuarios industriales requieren ventanas de temperatura y humedad más ajustadas para lograr una producción consistente, lo que refuerza la demanda de diseños especializados de alta capacidad. Si bien los ciclos de decisión se alargan, cada transacción es de mayor envergadura, lo que aporta estabilidad al perfil general de ingresos del mercado estadounidense de equipos de climatización (HVAC).
Por tipo de implementación: el mercado de modernización domina la demanda de equipos
Los proyectos de modernización y reemplazo generaron el 61.74 % del valor de mercado en 2025, superando con creces el gasto de capital vinculado a la nueva construcción. Ante el fracaso masivo de equipos de la década de 1990, los propietarios prefieren la sustitución de sistemas completos para garantizar una conectividad a largo plazo y el cumplimiento de las normas de bajo PCA. El IRA optimiza la economía, impulsando el segmento hacia una tasa de crecimiento anual compuesta (TCAC) del 6.78 % hasta 2031.
Las nuevas construcciones, que representan el 38.26% restante, se enfrentan a altas tasas de interés y escasez de mano de obra cualificada. Sin embargo, cada nueva obra hoy en día especifica controles avanzados y valores de referencia SEER más altos, lo que garantiza una lista de materiales más completa por metro cuadrado. Los diseños de sistemas modulares son cada vez más populares cuando los plazos de los proyectos son ajustados, lo que reduce el trabajo en obra y el riesgo de instalación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por calificación de eficiencia: el nivel de alta eficiencia acelera la premiumización del mercado
Las unidades de eficiencia estándar aún representan el 66.12% del mercado estadounidense de equipos de climatización (HVAC) en 2025, lo que refleja los hábitos de los contratistas y las consideraciones de precio. Sin embargo, el segmento de alta eficiencia, con un crecimiento anual compuesto (CAGR) del 7.02%, está erosionando constantemente esa base. El etiquetado ENERGY STAR y la tecnología de velocidad variable migran a niveles inferiores de la curva de precios, gracias a los umbrales obligatorios SEER-2 que eliminan del catálogo los productos de gama más baja.
Los avances en bombas de calor para climas fríos inclinan aún más la balanza hacia la electrificación eficiente en los estados del norte. Los especificadores comerciales, presionados para publicar datos de carbono de Alcance 2, optan cada vez más por sistemas VRF de alta eficiencia o sistemas dedicados de aire exterior con módulos de recuperación de energía que cumplen con las normativas de ventilación y energía de una sola vez.
Análisis geográfico
La diversidad climática y la heterogeneidad regulatoria configuran los perfiles de demanda local en el mercado estadounidense de equipos de climatización (HVAC). El noreste lidera la adopción de equipos de alta eficiencia, ya que las elevadas tarifas eléctricas y las estrictas leyes estatales hacen que los equipos premium sean económicamente viables. Massachusetts y Nueva York imponen estándares de rendimiento en edificios que implícitamente favorecen las bombas de calor con inversor y los controles avanzados. Los avances en climas fríos permiten ahora que la calefacción electrificada sustituya los sistemas fósiles sin comprometer la comodidad, lo que impulsa una oleada de conversiones de petróleo a bombas de calor.
El sureste registra un crecimiento significativo en el sector de refrigeración. Florida y Texas absorben la inmigración y las expansiones comerciales, lo que sitúa a los equipos de aire acondicionado en el centro de los planes de energía. Los problemas de humedad impulsan la demanda de unidades con control de carga latente, y las características de prevención de moho se especifican habitualmente en edificios hoteleros y multifamiliares. Las tarifas horarias en las empresas de servicios públicos del sur fomentan la adopción de termostatos adaptables a la demanda tanto en el mercado residencial como en el comercial ligero, consolidando el impulso de las redes inteligentes en la región.
En la Costa Oeste, California marca el ritmo regulatorio bajo su código Título 24, un modelo que otros estados suelen copiar. Los altos niveles de reembolso, que cubren hasta el 60% de las instalaciones de bombas de calor, hacen que la electrificación sea competitiva en costos con el gas, incluso antes de considerar los ahorros a lo largo de la vida útil. La densa presencia del sector tecnológico impulsa la demanda de refrigeración especializada para centros de datos, impulsando las ventas de sistemas de control ambiental de precisión. La preocupación por la escasez de agua desplaza la preferencia hacia los enfriadores de aire, consolidando una combinación de equipos a largo plazo diferente a la de otras zonas climáticas.
Panorama regulatorio
La demanda de equipos de climatización y las hojas de ruta de productos en Estados Unidos están siendo moldeadas por las normativas federales superpuestas sobre refrigerantes y rendimiento energético, lideradas por la Agencia de Protección Ambiental (EPA) y el Departamento de Energía (DOE) de Estados Unidos. En cuanto a los refrigerantes, la eliminación gradual de los HFC a nivel nacional está impulsando a los fabricantes de equipos originales (OEM) a rediseñar las plataformas de alto volumen, alejándose de las mezclas tradicionales. Las disposiciones de cumplimiento de la EPA también incluyen extensiones limitadas de instalación hasta el 1 de enero de 2027 para ciertos sistemas VRF que utilizan componentes fabricados o importados antes del 1 de enero de 2026, lo que crea un período de transición definido para la planificación de proyectos comerciales y la reducción de inventario.
En cuanto a la eficiencia y la infraestructura de cumplimiento, los estándares de eficiencia mínima del Departamento de Energía (DOE) y los procedimientos de prueba asociados siguen rigiendo los sistemas de aire acondicionado central y las bombas de calor, mientras que los mecanismos de cumplimiento también están evolucionando. El DOE pospuso la implementación de las disposiciones del Procedimiento de Verificación de Controles (CVP) en 10 CFR 429.134 hasta el 7 de julio de 2026, lo que facilita el cumplimiento a corto plazo de los requisitos relacionados con los controles. Las obligaciones de certificación y presentación de informes de modelos aún determinan la rapidez con la que los fabricantes pueden lanzar familias de productos actualizadas y alineadas con la normativa.
Panorama competitivo
El mercado estadounidense de equipos de climatización (HVAC) presenta una concentración moderada. Las marcas líderes Carrier Global Corporation, Trane Technologies y Daikin Industries aprovechan su escala para distribuir los gastos de I+D relacionados con la sustitución de refrigerantes y la integración del IoT. Carrier, por sí sola, destina aproximadamente 200 millones de dólares anuales a futuras plataformas y ha destinado gastos de capital adicionales para aumentar la capacidad de bombas de calor en su planta de Indiana. La consolidación completa de la empresa Mitsubishi Electric Trane HVAC US por parte de Trane le otorga el control directo sobre la tecnología VRF, fundamental para las agendas de electrificación comercial.
Mientras que las empresas consolidan sus fosos con densas redes de distribuidores y operaciones posventa a nivel nacional, las startups centradas en software interrumpen la captura de valor. Empresas como Nest Labs y Ecobee monetizan la analítica y la agregación de respuesta a la demanda en lugar de los márgenes de hardware, lo que obliga a los fabricantes de equipos originales (OEM) a adoptar filosofías de API abiertas. Las solicitudes de patente sobre algoritmos de mantenimiento predictivo señalan un giro hacia modelos de ingresos recurrentes basados en el servicio, un cambio notable respecto a la competencia históricamente centrada en el producto.
Surgen oportunidades de nicho donde los diseños convencionales se quedan cortos: los centros de microdistribución requieren unidades compactas de alto rendimiento energético por pie cúbico, y los operadores de centros de datos periféricos buscan sistemas híbridos de refrigeración líquida. Los fabricantes medianos implementan equipos de ingeniería ágiles para adaptar soluciones rápidamente, priorizando la profundidad sobre la amplitud. Como resultado, el mercado estadounidense de equipos de climatización mantiene una competencia equilibrada: las ventajas de escala perduran, pero las oportunidades de innovación siguen abiertas. [4] Carrier Global Corporation, “Corporate Responsibility and Innovation”, corporate.carrier.com
Líderes de la industria de equipos HVAC de Estados Unidos
Industrias Daikin Ltd.
Lennox Internacional Inc.
Compañía de fabricación Rheem
Trane Inc. (PLC de Trane Technologies)
Sistemas de refrigeración de TI e hidrónicos de Mitsubishi Electric (Mitsubishi Electric Corporation)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Daikin Comfort Technologies North America, Inc. lanzó la bomba de calor para techos NEXIO Max, con tecnología inverter, para aplicaciones comerciales ligeras que utilizan refrigerante R-32. Este lanzamiento amplía la oferta de sistemas de climatización de alta eficiencia para techos en el mercado estadounidense y fortalece la cartera de Daikin en proyectos de modernización y construcción de edificios comerciales, lo que contribuye a la mejora de la calidad y al cumplimiento de la normativa.
- Junio de 2026: Daikin Industries, Ltd. amplió su cartera de sistemas VRV con refrigerante R-32 con la solución de ventilación VKM-JM para edificios comerciales. Esto impacta directamente la demanda estadounidense de soluciones VRV en el sector comercial y mejora las capacidades descentralizadas de Daikin en sistemas RSU/VRV, lo que permite una mayor eficiencia energética e integración de ventilación en proyectos en Estados Unidos.
- Mayo de 2026: Daikin Comfort Technologies North America, Inc. presentó los sistemas comerciales de bomba de calor y recuperación de calor Daikin VRV EMERION, que utilizan refrigerante R-32. Esto amplía la oferta de bombas de calor VRV de alta eficiencia en el segmento comercial de EE. UU. e impulsa la estrategia de premiumización y transición de refrigerantes, en consonancia con los objetivos de la IRA y las normativas de bajo GWP.
Alcance del informe del mercado de equipos HVAC de Estados Unidos
Los equipos de climatización garantizan el confort térmico y mantienen una calidad del aire interior aceptable en entornos interiores y vehiculares. Esta tecnología desempeña un papel crucial en diversos entornos, incluidas las estructuras residenciales como viviendas unifamiliares, complejos de apartamentos, hoteles y residencias para personas mayores. Además, es vital para edificios industriales y de oficinas de tamaño mediano a grande, como hospitales, donde las condiciones como la temperatura y la humedad se regulan meticulosamente utilizando aire fresco del exterior para garantizar la seguridad y la salud.
El mercado se define por los ingresos obtenidos de las ventas de equipos de climatización de distintos tipos por parte de los principales actores del mercado en Estados Unidos. El estudio también hace un seguimiento de los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico.
El mercado de equipos de climatización de EE. UU. está segmentado por tipo de equipo (equipo de aire acondicionado [aires acondicionados unitarios, aires acondicionados de habitación, aires acondicionados de terminal empaquetados y enfriadores], equipo de calefacción [horno de aire caliente [gas y petróleo], calderas, equipo de calefacción de habitación y zona, bombas de calor [de fuente de aire y geotérmicas] y equipo de ventilación [unidades de manejo de aire, unidades fan coil, humidificadores de edificios y deshumidificadores]), usuario final (residencial, comercial e industrial), región (Oeste, Sur, Medio Oeste y Noreste). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por tipo de equipo
| Equipos de aire acondicionado | Aires acondicionados unitarios |
| Acondicionadores de aire para habitaciones | |
| Aires acondicionados de terminal empaquetados | |
| Enfriadores | |
| Equipo de calefacción | Hornos de aire caliente (gas y petróleo) |
| Calderas | |
| Equipos de calefacción por zonas y estancias | |
| Bombas de calor (de aire y geotérmicas) | |
| Equipo de Ventilación | Unidades de tratamiento de aire |
| Unidades Fan Coil | |
| Humidificadores y deshumidificadores para edificios |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
Por tipo de implementación
| Nueva construcción |
| Modernización/Reemplazo |
Por calificación de eficiencia
| Nivel de baja eficiencia |
| Nivel de alta eficiencia |
| Por tipo de equipo | Equipos de aire acondicionado | Aires acondicionados unitarios |
| Acondicionadores de aire para habitaciones | ||
| Aires acondicionados de terminal empaquetados | ||
| Enfriadores | ||
| Equipo de calefacción | Hornos de aire caliente (gas y petróleo) | |
| Calderas | ||
| Equipos de calefacción por zonas y estancias | ||
| Bombas de calor (de aire y geotérmicas) | ||
| Equipo de Ventilación | Unidades de tratamiento de aire | |
| Unidades Fan Coil | ||
| Humidificadores y deshumidificadores para edificios | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por tipo de implementación | Nueva construcción | |
| Modernización/Reemplazo | ||
| Por calificación de eficiencia | Nivel de baja eficiencia | |
| Nivel de alta eficiencia | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de equipos HVAC de Estados Unidos en 2026?
Está valorado en 60.98 millones de dólares en 2026 y se prevé que alcance los 75.20 millones de dólares en 2031.
¿Qué CAGR se espera para las bombas de calor hasta 2031?
Se proyecta que las bombas de calor registren una CAGR del 6.21 %, la más rápida entre todas las categorías de equipos.
¿Qué segmento concentra la mayor participación en la demanda de reemplazo?
Los proyectos de modernización y reemplazo representan el 61.74% del valor de mercado en 2025 y mantienen una perspectiva de CAGR del 6.78%.
¿Cómo influyen los incentivos federales en la adopción residencial?
Los créditos fiscales del IRA de hasta USD 8,000 hacen que las bombas de calor sean competitivas en costos, lo que acelera su adopción residencial.
¿Qué regiones están adoptando sistemas de alta eficiencia más rápidamente?
El noreste lidera, impulsado por códigos estatales estrictos y precios de electricidad más altos que favorecen a los equipos premium.
¿Por qué la escasez de mano de obra calificada constituye un obstáculo crítico?
Un déficit proyectado de 115,000 técnicos para 2030 extiende los plazos de instalación y limita la tasa de reemplazo anual.


