

Tamaño y participación en el mercado de MLCC en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
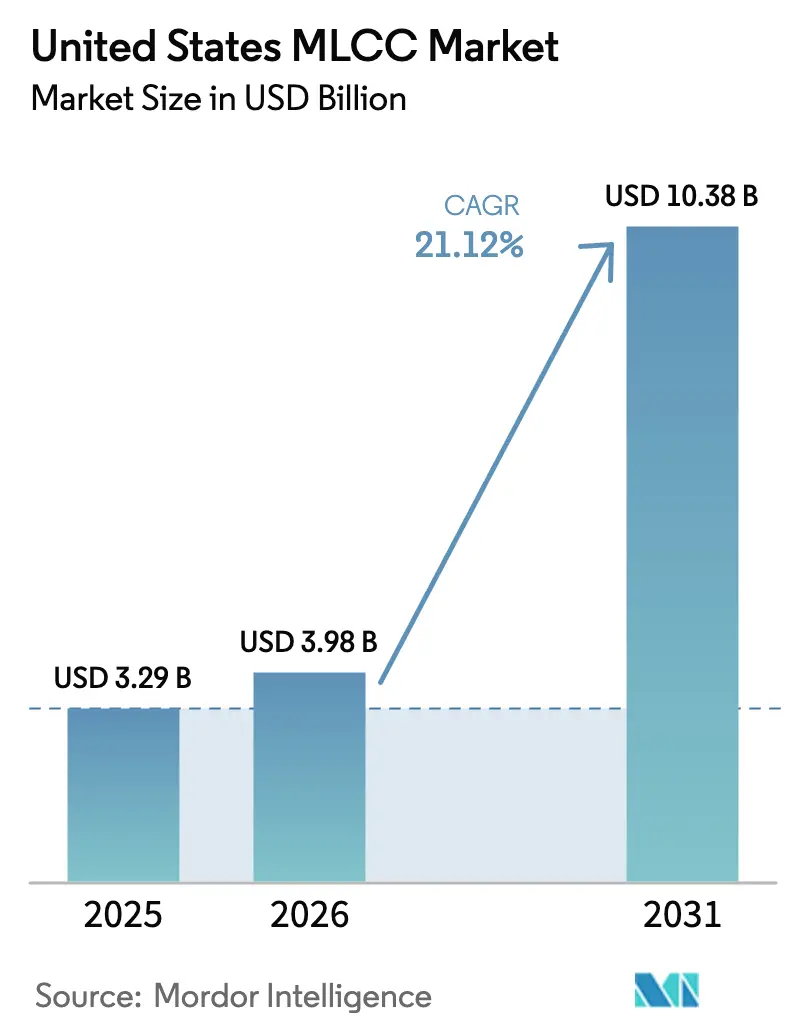
| Tamaño del mercado (2026) | USD 3.98 mil millones |
| Tamaño del mercado (2031) | USD 10.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 21.12% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de MLCC en Estados Unidos realizado por Mordor Intelligence
El mercado estadounidense de condensadores cerámicos multicapa (MLCC) alcanzó un valor de 3290 millones de dólares en 2025 y se estima que crecerá desde los 3980 millones de dólares en 2026 hasta los 10 380 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 21.12 % durante el período de pronóstico (2026-2031). La electrificación del transporte, la construcción de redes 5G multigigabit y el auge de los proyectos de centros de datos hiperescalables convergen para impulsar el mercado de MLCC en todas las aplicaciones de alta fiabilidad. La expansión de la capacidad de producción nacional de semiconductores, respaldada por la Ley CHIPS, proporciona visibilidad de pedidos a largo plazo a los proveedores estadounidenses de componentes pasivos. Al mismo tiempo, la miniaturización de los teléfonos inteligentes y los dispositivos portátiles mantiene altos los requisitos de densidad, lo que sustenta los precios premium para los encapsulados sub-0201. Los avances en la ciencia de los materiales, como las cerámicas de alta permitividad y los diseños de electrodos ESL ultrabajos, diferencian aún más a los proveedores capaces de satisfacer la creciente demanda de diseños de alta frecuencia, alta temperatura y alto voltaje.
Conclusiones clave del informe
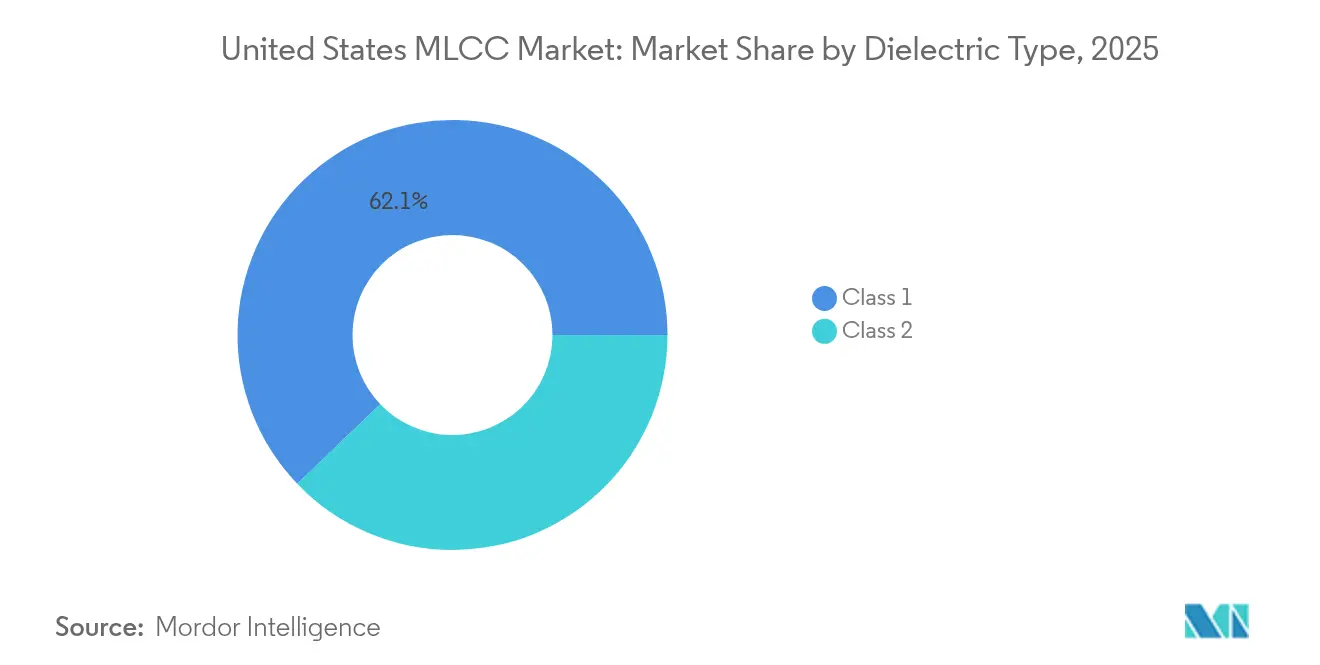
- Por tipo de dieléctrico, las piezas de Clase 1 tenían el 62.15 % de la participación de mercado de MLCC en 2025; se proyecta que el mismo grupo dieléctrico se expandirá a una CAGR del 22.65 % hasta 2031.
- Por tamaño de caja, el paquete 201 representó el 55.92% del tamaño del mercado de MLCC en 2025, mientras que se proyecta que el paquete 402 registre una CAGR del 22.10% hasta 2031.
- Por clasificación de voltaje, los dispositivos de bajo voltaje (≤100 V) capturaron el 58.77 % de la base de 2025 y se prevé que crezcan a una CAGR del 21.95 % hasta 2031.
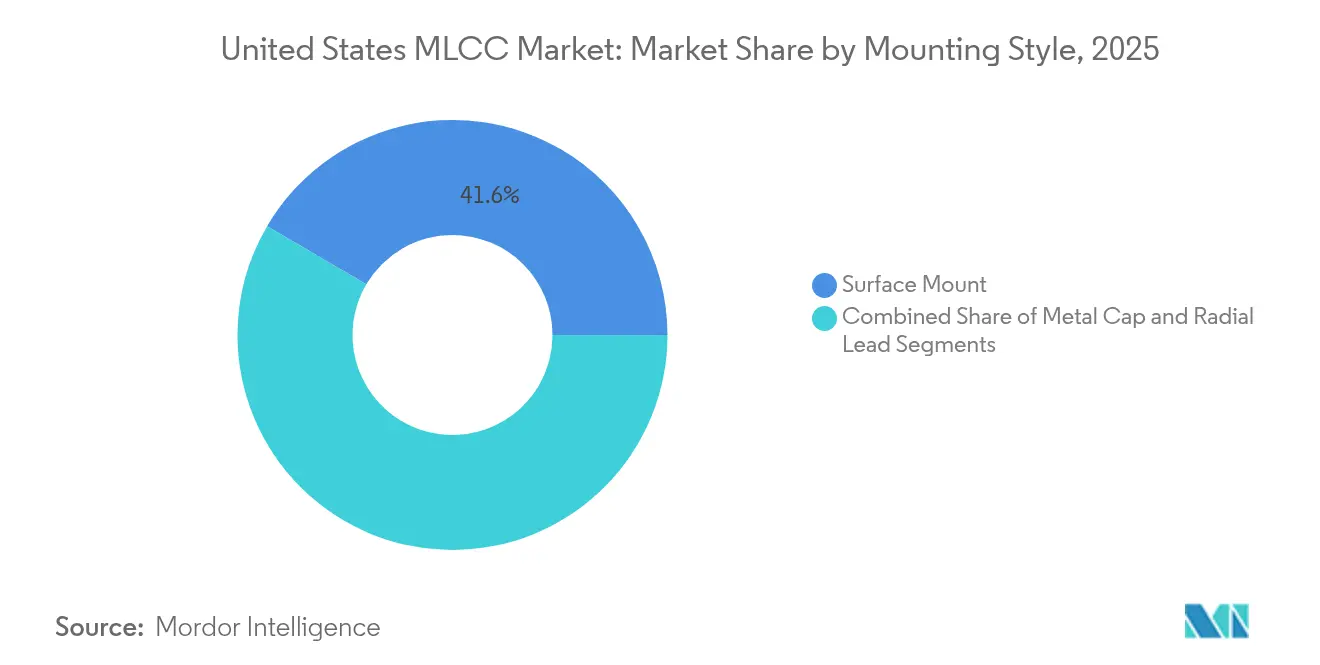
- Por estilo de montaje, las piezas de montaje superficial obtuvieron una participación del 41.55 % en 2025; se proyecta que los dispositivos con tapa de metal muestren el mayor crecimiento con una CAGR del 21.80 %.
- Por uso final, la electrónica de consumo representó el 50.88% de la demanda de 2025, mientras que se espera que las aplicaciones automotrices crezcan a una CAGR del 22.90% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de MLCC en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento rápido en la producción de vehículos eléctricos y híbridos eléctricos | + 4.2% | Global, con fuerte concentración en América del Norte | Mediano plazo (2-4 años) |
| Miniaturización de teléfonos inteligentes y wearables | + 3.8% | Global, con énfasis en América del Norte y Asia | Corto plazo (≤ 2 años) |
| Despliegue de infraestructura 5G/6G | + 3.5% | América del Norte, con repercusiones en los mercados aliados | Mediano plazo (2-4 años) |
| Explosión de nodos IoT en el mercado estadounidense de hogares inteligentes | + 2.9% | Nacional, con avances tempranos en áreas metropolitanas | Corto plazo (≤ 2 años) |
| Desarrollo de servidores de IA a gran escala | + 4.1% | América del Norte, concentrada en centros de datos | Largo plazo (≥ 4 años) |
| Adopción de módulos de potencia de carga rápida de SiC/GaN | + 3.2% | Global, con liderazgo norteamericano en automoción | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento rápido en la producción de vehículos eléctricos y híbridos eléctricos
La electrificación de vehículos está impulsando un aumento en el contenido de MLCC, ya que las plataformas de baterías eléctricas e híbridas enchufables dependen de rieles de conversión de energía de alta densidad y extensas redes de sensores. Las arquitecturas definidas por software en los vehículos de próxima generación requieren una regulación de voltaje de grano fino, lo que requiere condensadores premium con certificación AEC-Q200. Los grandes ciclos de diseño automotriz generan flujos de ingresos duraderos para los proveedores que superan rigurosos controles de fiabilidad. Los anuncios de plantas de baterías nacionales en Georgia, Tennessee y Kentucky refuerzan las preferencias de abastecimiento local. Junto con estas tendencias, los inversores de banda ancha que operan a velocidades de conmutación elevadas están impulsando el uso de MLCC especializados de Clase 1 con coeficientes térmicos más ajustados.
Miniaturización de teléfonos inteligentes y wearables
Los teléfonos insignia ahora integran más de 1,000 condensadores cerámicos, y el creciente número de antenas bajo 5G añade más presión a la cadena de suministro. El componente de 0.1 µF de Murata en un contorno de 0.25 × 0.125 mm reduce el área de montaje a la mitad y reduce el volumen en un 80 % en comparación con la generación anterior 0402, lo que permite a los diseñadores recuperar valioso espacio en la placa para baterías más grandes y módulos de cámara avanzados. [1] Murata Manufacturing, “Instalación de circuitos electrónicos de tamaño considerablemente mayor en dispositivos compactos: MLCC de Murata para teléfonos inteligentes 5G”, murata.com Las estrictas tolerancias de colocación requieren capas dieléctricas ultrafinas, a menudo por debajo de 0.5 µm, para que permanezcan libres de grietas durante el reflujo. Las herramientas de modelado de elementos finitos permiten el codiseño de pilas MLCC con front-ends de RF, acelerando así el tiempo de comercialización para los fabricantes de teléfonos.
Despliegue de infraestructura 5G/6G
Los operadores estadounidenses están densificando sus redes de macro y pequeñas celdas, cada una de las cuales requiere bancos de MLCC optimizados para la coexistencia con frecuencias de ondas milimétricas y sub-6 GHz. Los módulos de antena encapsulados utilizan condensadores integrados para mantener la impedancia de banda ancha, mientras que las cabezas de radio MIMO masivas aprovechan el desacoplamiento de baja ESR para mejorar la eficiencia del amplificador de potencia (PA). A medida que los primeros bancos de pruebas 6G se desplazan hacia enlaces de 140 GHz, aumenta la demanda de dieléctricos NP0 de clase 1 con tangentes de pérdida casi nulas. La conformidad del hardware con las normas de ciclo térmico de la FCC refuerza la preferencia por los pasivos de alta fiabilidad fabricados en EE. UU.
Explosión de nodos IoT en el mercado estadounidense de hogares inteligentes
Los termostatos inteligentes, las cerraduras conectadas y los timbres con visión integran múltiples matrices MLCC para estabilizar los procesadores de IA de borde y los SoC inalámbricos. El volumen de dispositivos Wi-Fi 6E y Thread instalados en hogares urbanos está incrementando la demanda recurrente de rangos de capacitancia media y baja fuga. Los requisitos de corriente de espera ultrabaja orientan la lista de materiales hacia materiales X7R de Clase 2, equilibrados para una alta permitividad y una deriva de temperatura aceptable. Los proveedores nacionales de EMS están calificando a proveedores de MLCC de segunda fuente para mitigar los riesgos de la cadena de suministro centrada en Asia para las marcas de IoT de consumo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Concentración de la cadena de suministro fuera de EE. UU. | -2.8% | Nacional, con especial incidencia en los sectores de defensa y automoción | Mediano plazo (2-4 años) |
| Volatilidad de los precios del níquel y el cobre | -1.9% | Global, con los fabricantes norteamericanos enfrentando presión sobre los márgenes | Corto plazo (≤ 2 años) |
| Largos ciclos de calificación automotriz | -1.5% | Global, con énfasis en los fabricantes de equipos originales (OEM) automotrices de América del Norte | Largo plazo (≥ 4 años) |
| Régimen de control de exportaciones más estricto en EE.UU. | -1.2% | Nacional, con efectos indirectos en los mercados aliados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Concentración de la cadena de suministro fuera de EE. UU.
Aproximadamente el 90% del volumen mundial de MLCC proviene del este de Asia, lo que expone a los compradores nacionales a incertidumbres geopolíticas y logísticas. Estados Unidos representa actualmente menos del 5% de la capacidad mundial de ensamblaje y prueba de componentes pasivos cerámicos. Si bien la Ley CHIPS establece incentivos para los proveedores de materiales, las líneas de apilado multicapa requieren un alto consumo de capital y un suministro local de polvos de titanato de bario de alta pureza. Por lo tanto, los contratistas de defensa están recurriendo a dos fuentes de abastecimiento para obtener valores críticos y acumulando mayores existencias de seguridad; sin embargo, estas medidas añaden costos de capital circulante que lastran la expansión del mercado de MLCC.
Volatilidad de los precios del níquel y el cobre
La producción de electrodos depende del níquel de clase 1 y de polvos de cobre de alta conductividad, ambos con fluctuaciones de precios de dos dígitos en los últimos dos años. Los picos en los precios al contado se traducen rápidamente en renegociaciones de contratos, lo que ejerce presión sobre los márgenes de los proveedores de MLCC de nivel medio que carecen de fuentes de metal propias. Si bien algunos proveedores de cerámica están optando por químicas de electrodos de metales base que reducen el uso de níquel, las desventajas técnicas incluyen una mayor resistencia superficial y ventanas de sinterización más complejas. A largo plazo, los procesos de recubrimiento a escala nanométrica ofrecen una vía para minimizar la intensidad de metales críticos; sin embargo, su implementación comercial aún tardará varios años, según [2] TTI MarketEye (Dennis M. Zogbi), “Dielectric Raw Materials: Mapping the Complex Landscape of Electrical and Electronic Ores and Concentrates,” tti.com
Análisis de segmento
Por tipo dieléctrico: la estabilidad impulsa el liderazgo de la clase 1
Los dispositivos de Clase 1 representaron el 62.15 % de la cuota de mercado de MLCC en 2025, gracias a su deriva de capacitancia prácticamente nula con respecto a la temperatura. Los avances en diseño en front-ends analógicos de precisión y cadenas de RF de alta frecuencia mantienen una demanda sólidamente positiva. Se prevé que el tamaño del mercado de MLCC vinculado a componentes de Clase 1 crezca a una tasa de crecimiento anual compuesta (TCAC) del 22.65 %, significativamente más rápido que el de las alternativas de Clase 2 de mayor capacitancia. El precio superior es sostenible, ya que las cerámicas de dióxido de titanio termoestables siguen siendo difíciles de miniaturizar sin pérdida de rendimiento. Los integradores militares y aeroespaciales, desde sistemas de guiado de misiles hasta satélites de órbita baja, priorizan las envolventes de rendimiento de Clase 1 cuando los choques térmicos superan las oscilaciones de 150 °C.
Las innovaciones en el número de capas permiten ahora más de 500 interfaces dieléctricas en huellas sub-0402, lo que reduce la brecha de capacitancia-densidad con las ofertas de Clase 2 basadas en titanato de bario. El aumento en la implementación de celdas pequeñas 5G también impulsa una mayor demanda de Clase 1, gracias a su factor Q superior en frecuencias de microondas. Durante el período de pronóstico, se espera que las adjudicaciones de fábricas estadounidenses por un total de 52.7 millones de dólares impulsen pedidos adicionales de osciladores de cristal de corte AT y amplificadores de potencia, cada uno de los cuales incorporará docenas de condensadores de Clase 1.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de caja: la miniaturización aumenta la adopción del modelo 402
El modelo 201 conservó el 55.92 % de los envíos unitarios en 2025, lo que subraya su papel como plataforma principal para la producción masiva de teléfonos móviles. Sin embargo, se prevé que el modelo 402 alcance una tasa de crecimiento anual compuesta (TCAC) del 22.10 % hasta 2031, a medida que los wearables y las gafas de realidad virtual (VR) reducen las asignaciones de superficie de la placa. Los fabricantes de equipos originales (OEM) de hardware informático valoran las piezas del modelo 402 por su equilibrio entre la compatibilidad con la selección y colocación automatizadas y el margen térmico. La introducción por parte de Murata de un dispositivo 0201 de 0.1 µF confirma la continua optimización de la física, pero sigue limitada a las referencias de teléfonos premium.
Las capas cerámicas extremadamente delgadas, de hasta 0.4 µm, hacen que los contornos más grandes sean ventajosos para la reducción de potencia y voltaje en inversores de tracción de vehículos eléctricos. Por otro lado, los cargadores de baterías médicas están migrando hacia el 402 para controladores de dispositivos implantables, donde la eficiencia volumétrica es primordial. Con el tiempo, las tecnologías pasivas integradas en encapsulado a nivel de oblea con distribución en abanico podrían obviar por completo los contornos discretos; sin embargo, los 402 discretos seguirán siendo la opción más rentable para decenas de miles de millones de placas de electrónica de consumo al año.
Por clasificación de voltaje: el dominio del bajo voltaje continúa
Los MLCC de bajo voltaje (≤100 V) representaron el 58.77 % de los envíos en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 21.95 %. Los teléfonos inteligentes, relojes inteligentes y portátiles especifican valores reducidos de 6.3 V o 10 V, lo que absorbe grandes volúmenes de producción. Por lo tanto, el tamaño del mercado de MLCC para los grados de bajo voltaje aumentará en consonancia con los ciclos globales de actualización de teléfonos móviles. En cambio, las piezas de voltaje medio (100-500 V) experimentan una demanda concentrada en los subsistemas automotrices de 48 V y los variadores de motores industriales, mientras que las ventas de alto voltaje (>500 V) se ven impulsadas por la penetración de las plataformas de vehículos eléctricos de 800 V.
Los factores de crecimiento de la conexión incluyen plantas nacionales de inversores solares en Texas y Arizona que especifican bancos de MLCC de 1,000 V para inversores de cadena. Los diseños de referencia de carburo de silicio publicados por los fabricantes de chips recomiendan dieléctricos X7T de clase 2 capaces de operar a 150 °C de forma continua, lo que genera una nueva categoría premium para condensadores de alta tensión. Sin embargo, la relativa escasez de hornos de sublimación para obleas de SiC en EE. UU. limita el rápido crecimiento de la demanda localizada de MLCC en ese nicho.
Por estilo de montaje: prevalece la tecnología de montaje superficial
Las piezas de montaje superficial representaron una participación del 41.55 % en 2025, impulsadas por la adopción del flujo completo de SMT en electrónica de consumo e industrial. Las líneas de colocación automatizadas en México y el Medio Oeste de EE. UU. operan a 85 000 CPH, lo que favorece las entradas SMD de cinta y carrete. Por lo tanto, el mercado de MLCC se basa en avances en el empaquetado que reducen los defectos de colocación y los huecos. Los tipos con tapa metálica, aunque de nicho, liderarán el mercado con una tasa de crecimiento anual compuesta (TCAC) del 21.80 %, ya que los diseños para entornos hostiles requieren una mayor protección de las juntas de soldadura sin plomo.
Los MLCC de conductores radiales mantienen una alta demanda en las fuentes de alimentación militares, donde los procesos de recubrimiento conformado favorecen los anclajes de orificio pasante. De cara al futuro, el encapsulado en abanico y a nivel de panel podría integrar matrices de MLCC dentro de las capas de construcción, pero las huellas discretas de SMD siguen siendo la opción predominante en cuanto a costo durante al menos los próximos cinco años.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación de usuario final: el sector automotriz lidera el auge
La electrónica de consumo representó el 50.88 % de la demanda unitaria de 2025, impulsada por las actualizaciones de móviles y portátiles. Sin embargo, el sector automovilístico se encamina a alcanzar la tasa de crecimiento anual compuesta (TCAC) más rápida, del 22.90 %, gracias a los sistemas de gestión de baterías para vehículos eléctricos, el radar ADAS y la consolidación de controladores de dominio. Cada nueva plataforma de vehículos eléctricos introducida por los fabricantes de equipos originales (OEM) de Detroit y Silicon Valley requiere más de 10 000 MLCC por vehículo. La creciente adopción de arquitecturas de 800 V multiplica aún más la necesidad de conectores MLCC de alto voltaje.
La automatización industrial, la infraestructura de telecomunicaciones y la defensa aeroespacial conforman el resto de la demanda. Las modernizaciones de fábricas inteligentes resultan en constantes solicitudes de condensadores de gama media utilizados en servoaccionamientos y PLC. Los principales fabricantes de equipos aeroespaciales buscan dieléctricos de Clase 1 resistentes a la radiación, certificados según MIL-PRF-123, lo que permite a los proveedores con experiencia militar defender sus precios premium. La convergencia de la electrificación y la conectividad en todos los sectores verticales consolida un auge sostenido en el mercado general de MLCC.
Análisis geográfico
La demanda estadounidense está fuertemente influenciada por la Ley CHIPS de 52.7 millones de dólares, que financia la construcción de nuevas fábricas para Intel, TSMC, Samsung, Micron y Texas Instruments. Estas plantas generan una demanda concentrada de envíos de MLCC a Arizona, Texas, Ohio y Nueva York. La expansión de fabricantes de equipos originales (OEM) de automóviles en Michigan, Tennessee y Kentucky consolida aún más los centros regionales de distribución de condensadores.
Los proveedores de nube de la Costa Oeste continúan poniendo en marcha nuevos centros de datos en Oregón, Utah y el norte de Virginia, utilizando racks de GPU que consumen densos conjuntos de MLCC para la conversión de 48 V a 1.2 V. Los contratos de defensa de California y Massachusetts estipulan la adquisición de componentes pasivos nacionales o de países aliados para el guiado de misiles y las comunicaciones seguras. Como resultado, las líneas de MLCC especializadas en Illinois y Pensilvania están operando a un nivel de utilización récord.
Aunque actualmente menos del 5% de la capacidad de apilamiento de cerámica reside en suelo estadounidense, varios proveedores han anunciado públicamente proyectos en terrenos nuevos en Indiana y Carolina del Norte. La intensidad de capital, que oscila entre 750 millones de dólares y 1.5 millones de dólares por línea avanzada, sigue siendo el principal obstáculo; sin embargo, los créditos fiscales federales y las reducciones estatales están reduciendo la brecha del retorno de la inversión (ROI). Durante el horizonte de pronóstico, la participación nacional en la producción mundial de MLCC podría duplicarse, pero la mayor parte del volumen seguirá llegando por mar o aire desde Japón, Taiwán y Corea del Sur.
Panorama competitivo
La innovación y la especialización impulsan el éxito futuro
Las empresas japonesas tradicionales, Murata, TDK y Taiyo Yuden, mantienen su liderazgo tecnológico gracias al apilamiento multicapa de precisión, el control dieléctrico submicrónico y el refinamiento interno de materiales. El Centro de Innovación Moriyama de Murata, con un valor de 46 2 millones de yenes y cuya inauguración está prevista para 2026, subraya su compromiso con las formulaciones de última generación. Sin embargo, la competencia de precios de los proveedores chinos, en rápida expansión, ha reducido los márgenes de los productos básicos, lo que ha reducido el beneficio operativo de Murata en un 7.2 % interanual en el segundo trimestre de 2025.
Las empresas estadounidenses especializadas se centran en híbridos HTCC de película delgada y diseños resistentes a la radiación, creando nichos de mercado defendibles en los sectores de defensa y espacio. Varias están formando empresas conjuntas con operadores nacionales de fabricación de obleas para integrar matrices MLCC en el sustrato del encapsulado, evitando por completo las etapas de montaje en placa. La cobertura de costos de materiales mediante el niquelado cautivo y la calcinación con carbonato de bario se ha convertido en un factor diferenciador competitivo.
La barrera de entrada sigue siendo alta: los costos de capital, la riqueza de la propiedad intelectual y los ciclos plurianuales de calificación automotriz disuaden a los nuevos participantes. Sin embargo, las innovaciones emergentes en procesos, como la sinterización de nanogranos y la fabricación aditiva de tintas cerámicas, podrían abrir camino para que las empresas ágiles revolucionen segmentos nicho durante la próxima década.
Líderes de la industria de MLCC en Estados Unidos
Murata Manufacturing Co.,Ltd.
Samsung Electromecánica Co., Ltd.
Corporación de componentes AVX de Kyocera
Corporación TDK
Corporación Yageo (incluida KEMET Corp.)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2025: Murata reportó una ganancia operativa consolidada para el segundo trimestre de 2025 de JPY 61.6 mil millones (USD 414.5 millones), una disminución del 7.2 % interanual, al tiempo que mantuvo sólidos volúmenes de envío de MLCC en Taiwán a pesar de la competencia de precios de los fabricantes chinos.
- Julio de 2025: Los envíos de MLCC de Murata siguen siendo fuertes en Taiwán a pesar de las guerras de precios con los fabricantes chinos.
- Enero de 2025: la Oficina del Programa CHIPS informó que se firmaron premios por USD 34 mil millones y se desembolsaron USD 4 mil millones, lo que representa una asignación del 95 % de los fondos disponibles en 17 nuevas fábricas y 8 instalaciones de la cadena de suministro.
- Enero de 2025: Murata registró una ganancia operativa en el segundo trimestre de 2025 de JPY 61.6 mil millones (USD 414.5 millones), un 7.2 % menos año tras año en medio de una compresión de precios del segmento de materias primas y manteniendo altos volúmenes de envío.
Alcance del informe del mercado de MLCC en Estados Unidos
Clase 1, Clase 2 están cubiertas como segmentos por Tipo Dieléctrico. 0 201, 0 402, 0 603, 1 005, 1 210, Otros están cubiertos como segmentos por Tamaño de Caja. 500V a 1000V, Menos de 500V, Más de 1000V están cubiertos como segmentos por Voltaje. 100µF a 1000µF, Menos de 100µF, Más de 1000µF están cubiertos como segmentos por Capacitancia. Tapa Metálica, Cable Radial, Montaje en Superficie están cubiertos como segmentos por Tipo de Montaje Mlcc. Aeroespacial y Defensa, Automotriz, Electrónica de Consumo, Industrial, Dispositivos Médicos, Energía y Servicios Públicos, Telecomunicaciones, Otros están cubiertos como segmentos por Usuario Final.| Clase 1 |
| Clase 2 |
| 201 |
| 402 |
| 603 |
| 1005 |
| 1210 |
| Otros tamaños de caja |
| Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 ? 500 V) |
| Alto voltaje (por encima de 500 V) |
| Tapa de metal |
| Plomo radial |
| Montaje superficial |
| Aeroespacial y defensa |
| Motorium |
| Electrónica de Consumo: |
| Industrial |
| Dispositivos médicos |
| Energía y utilidades |
| Telecomunicación |
| Otras aplicaciones de usuario final |
| Por tipo de dieléctrico | Clase 1 |
| Clase 2 | |
| Por tamaño de caja | 201 |
| 402 | |
| 603 | |
| 1005 | |
| 1210 | |
| Otros tamaños de caja | |
| Por voltaje | Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 ? 500 V) | |
| Alto voltaje (por encima de 500 V) | |
| Por tipo de montaje MLCC | Tapa de metal |
| Plomo radial | |
| Montaje superficial | |
| Por aplicación de usuario final | Aeroespacial y defensa |
| Motorium | |
| Electrónica de Consumo: | |
| Industrial | |
| Dispositivos médicos | |
| Energía y utilidades | |
| Telecomunicación | |
| Otras aplicaciones de usuario final |
Definición de mercado
- MLCC (Condensador cerámico multicapa) - Un tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, utilizadas para el almacenamiento y filtrado de energía en circuitos electrónicos.
- VOLTIOS - El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V).
- Capacidad - La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador.
- Diametro - Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto.
| Palabra clave | Definición |
|---|---|
| MLCC (Condensador cerámico multicapa) | Tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, que se utiliza para el almacenamiento y filtrado de energía en circuitos electrónicos. |
| Capacidad | La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador. |
| Voltaje | El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V). |
| ESR (resistencia de serie equivalente) | La resistencia total de un condensador, incluida su resistencia interna y sus resistencias parásitas. Afecta la capacidad del condensador para filtrar el ruido de alta frecuencia y mantener la estabilidad en un circuito. |
| Material dieléctrico | El material aislante utilizado entre las capas conductoras de un condensador. En los MLCC, los materiales dieléctricos comúnmente utilizados incluyen materiales cerámicos como titanato de bario y materiales ferroeléctricos. |
| SMT (tecnología de montaje en superficie) | Un método de ensamblaje de componentes electrónicos que implica montar componentes directamente sobre la superficie de una placa de circuito impreso (PCB) en lugar de montarlos mediante orificios pasantes. |
| Solderabilidad | La capacidad de un componente, como un MLCC, de formar una unión de soldadura confiable y duradera cuando se somete a procesos de soldadura. Una buena soldabilidad es crucial para el ensamblaje y la funcionalidad adecuados de los MLCC en PCB. |
| RoHS (Restricción de Sustancias Peligrosas) | Directiva que restringe el uso de ciertos materiales peligrosos, como plomo, mercurio y cadmio, en equipos eléctricos y electrónicos. El cumplimiento de RoHS es esencial para los MLCC de automoción debido a las normativas medioambientales |
| Diametro | Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto. |
| Agrietamiento flexible | Un fenómeno en el que los MLCC pueden desarrollar grietas o fracturas debido a la tensión mecánica causada por la flexión o flexión de la PCB. El agrietamiento por flexión puede provocar fallas eléctricas y debe evitarse durante el ensamblaje y manipulación de PCB. |
| Envejecimiento | Los MLCC pueden experimentar cambios en sus propiedades eléctricas con el tiempo debido a factores como la temperatura, la humedad y el voltaje aplicado. El envejecimiento se refiere a la alteración gradual de las características de MLCC, que puede afectar el rendimiento de los circuitos electrónicos. |
| ASP (precios de venta promedio) | El precio promedio al que se venden las MLCC en el mercado, expresado en millones de dólares. Refleja el precio medio por unidad. |
| VOLTIOS | La diferencia de potencial eléctrico a través de un MLCC, a menudo categorizada en voltaje de rango bajo, voltaje de rango medio y voltaje de rango alto, indica diferentes niveles de voltaje. |
| Cumplimiento de MLCC RoHS | Cumplimiento de la directiva de Restricción de Sustancias Peligrosas (RoHS), que restringe el uso de ciertas sustancias peligrosas, como plomo, mercurio, cadmio y otras, en la fabricación de MLCC, promoviendo la protección y seguridad ambiental. |
| Tipo de montaje | El método utilizado para conectar MLCC a una placa de circuito, como montaje en superficie, tapa metálica y cable radial, que indica las diferentes configuraciones de montaje. |
| Tipo dieléctrico | El tipo de material dieléctrico utilizado en los MLCC, a menudo clasificado en Clase 1 y Clase 2, que representa diferentes características dieléctricas y rendimiento. |
| Voltaje de rango bajo | MLCC diseñados para aplicaciones que requieren niveles de voltaje más bajos, generalmente en el rango de bajo voltaje |
| Voltaje de rango medio | MLCC diseñados para aplicaciones que requieren niveles de voltaje moderados, generalmente en el rango medio de requisitos de voltaje |
| Voltaje de alto rango | MLCC diseñados para aplicaciones que requieren niveles de voltaje más altos, generalmente en el rango de alto voltaje |
| Capacitancia de rango bajo | MLCC con valores de capacitancia más bajos, adecuados para aplicaciones que requieren un almacenamiento de energía más pequeño |
| Capacitancia de rango medio | MLCC con valores de capacitancia moderados, adecuados para aplicaciones que requieren almacenamiento de energía intermedio |
| Capacitancia de alto rango | MLCC con valores de capacitancia más altos, adecuados para aplicaciones que requieren un mayor almacenamiento de energía |
| Montaje en superficie | MLCC diseñados para montaje directo en superficie en una placa de circuito impreso (PCB), lo que permite una utilización eficiente del espacio y un montaje automatizado. |
| Dieléctrico Clase 1 | MLCC con material dieléctrico Clase 1, caracterizados por un alto nivel de estabilidad, bajo factor de disipación y bajo cambio de capacitancia con respecto a la temperatura. Son adecuados para aplicaciones que requieren estabilidad y valores de capacitancia precisos. |
| Dieléctrico Clase 2 | MLCC con material dieléctrico Clase 2, caracterizados por un alto valor de capacitancia, alta eficiencia volumétrica y estabilidad moderada. Son adecuados para aplicaciones que requieren valores de capacitancia más altos y son menos sensibles a los cambios de capacitancia a través de la temperatura. |
| RF (radiofrecuencia) | Se refiere al rango de frecuencias electromagnéticas utilizadas en comunicaciones inalámbricas y otras aplicaciones, generalmente de 3 kHz a 300 GHz, que permiten la transmisión y recepción de señales de radio para diversos dispositivos y sistemas inalámbricos. |
| Tapa de metal | Una cubierta metálica protectora utilizada en ciertos MLCC (condensadores cerámicos multicapa) para mejorar la durabilidad y proteger contra factores externos como la humedad y el estrés mecánico. |
| Plomo radial | Una configuración de terminal en MLCC específicos donde los cables eléctricos se extienden radialmente desde el cuerpo cerámico, lo que facilita la inserción y soldadura en aplicaciones de montaje con orificios pasantes. |
| Estabilidad de la temperatura | La capacidad de los MLCC para mantener sus valores de capacitancia y características de rendimiento en un rango de temperaturas, lo que garantiza un funcionamiento confiable en diferentes condiciones ambientales. |
| ESR baja (resistencia en serie equivalente) | Los MLCC con valores bajos de ESR tienen una resistencia mínima al flujo de señales de CA, lo que permite una transferencia de energía eficiente y pérdidas de energía reducidas en aplicaciones de alta frecuencia. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes MLCC.
- Paso 1: identificar puntos de datos: En este paso, identificamos puntos de datos clave cruciales para comprender el mercado de MLCC. Esto incluía cifras de producción históricas y actuales, así como métricas críticas de dispositivos como la tasa de conexión, las ventas, el volumen de producción y el precio de venta promedio. Además, estimamos los volúmenes de producción futuros y las tasas de conexión de MLCC en cada categoría de dispositivo. También se determinaron los plazos de entrega, lo que ayudó a pronosticar la dinámica del mercado al comprender el tiempo requerido para la producción y la entrega, mejorando así la precisión de nuestras proyecciones.
- Paso 2: Identificar variables clave: En este paso, nos centramos en identificar variables cruciales esenciales para construir un modelo de pronóstico sólido para el mercado MLCC. Estas variables incluyen plazos de entrega, tendencias en los precios de las materias primas utilizadas en la fabricación de MLCC, datos de ventas de automóviles, cifras de ventas de electrónica de consumo y estadísticas de ventas de vehículos eléctricos (EV). A través de un proceso iterativo, determinamos las variables necesarias para un pronóstico de mercado preciso y procedimos a desarrollar el modelo de pronóstico basado en estas variables identificadas.
- Paso 3: construir un modelo de mercado: En este paso, utilizamos datos de producción y variables clave de tendencias de la industria, como el precio promedio, la tasa de embargos y los datos de producción pronosticados, para construir un modelo integral de estimación del mercado. Al integrar estas variables críticas, desarrollamos un marco sólido para pronosticar con precisión las tendencias y dinámicas del mercado, facilitando así la toma de decisiones informadas dentro del panorama del mercado de MLCC.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataforma de suscripción




