

Tamaño y participación del mercado de administración de propiedades en EE. UU.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
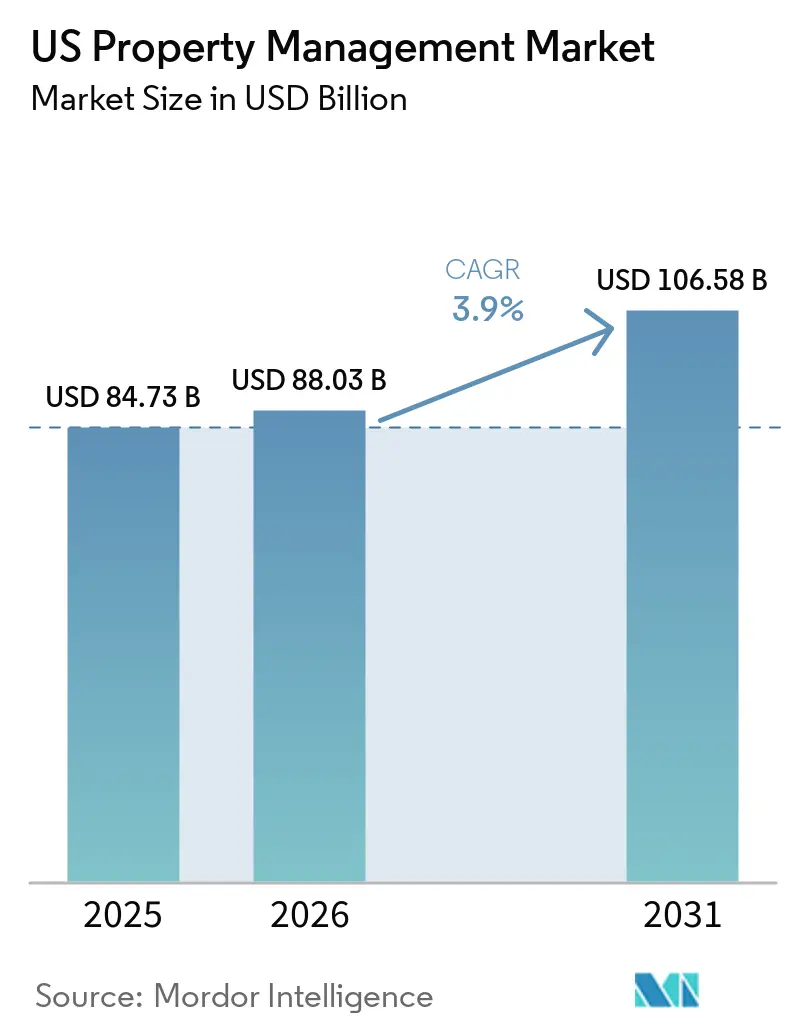
| Tamaño del mercado (2026) | USD 88.03 mil millones |
| Tamaño del mercado (2031) | USD 106.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.90% CAGR |
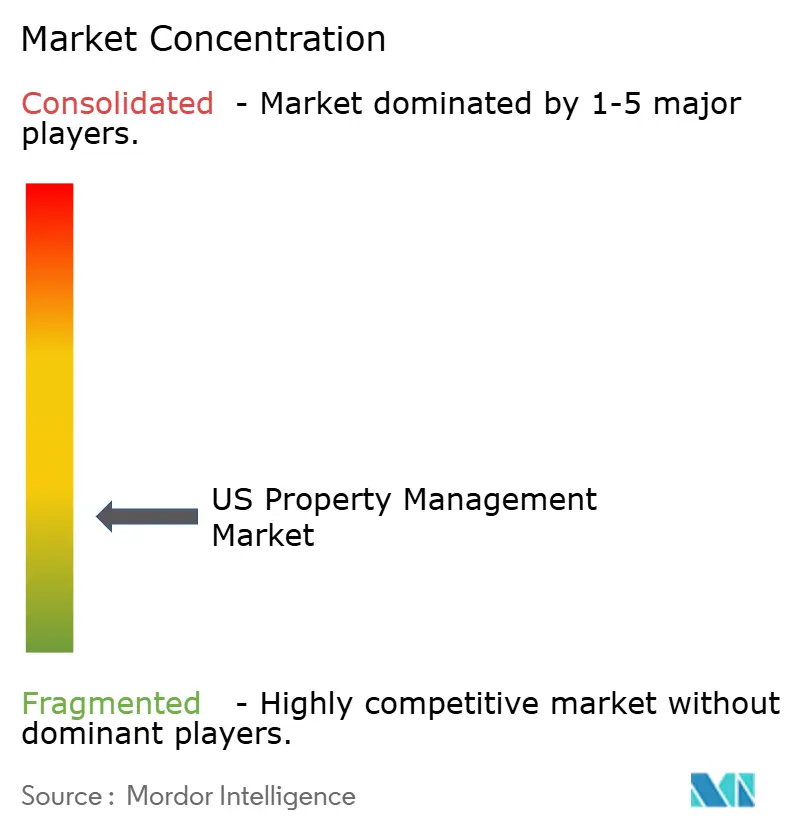
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gestión inmobiliaria en EE. UU. por Mordor Intelligence
El mercado estadounidense de servicios de administración de propiedades alcanzó un valor de 84.73 millones de dólares en 2025 y se estima que crecerá de 88.03 millones de dólares en 2026 a 106.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.9% durante el período de pronóstico (2026-2031). Este crecimiento se basa en una demanda de alquileres sólida, la propiedad institucional de activos tanto unifamiliares como multifamiliares y la reactivación de la actividad de arrendamiento en edificios de oficinas de primera categoría. Las encuestas de la Reserva Federal muestran que el 27% de los adultos estadounidenses alquilan sus viviendas, lo que respalda una amplia base de inquilinos que requiere supervisión profesional. Los inversores institucionales utilizan la escala para impulsar la administración profesional, mientras que las regulaciones ambientales, sociales y de gobernanza (ESG) aceleran la demanda de servicios orientados al cumplimiento. La adopción de tecnología, especialmente las herramientas de inteligencia artificial que automatizan el arrendamiento, el mantenimiento y la interacción con los residentes, contribuye aún más a la eficiencia y la retención de inquilinos. La intensidad competitiva está aumentando a medida que las empresas nacionales compran especialistas habilitados por la tecnología para ampliar la amplitud del servicio y el alcance geográfico [1] Junta de Gobernadores, “Informe sobre el bienestar económico de los hogares estadounidenses”, federalreserve.gov.
Conclusiones clave del informe
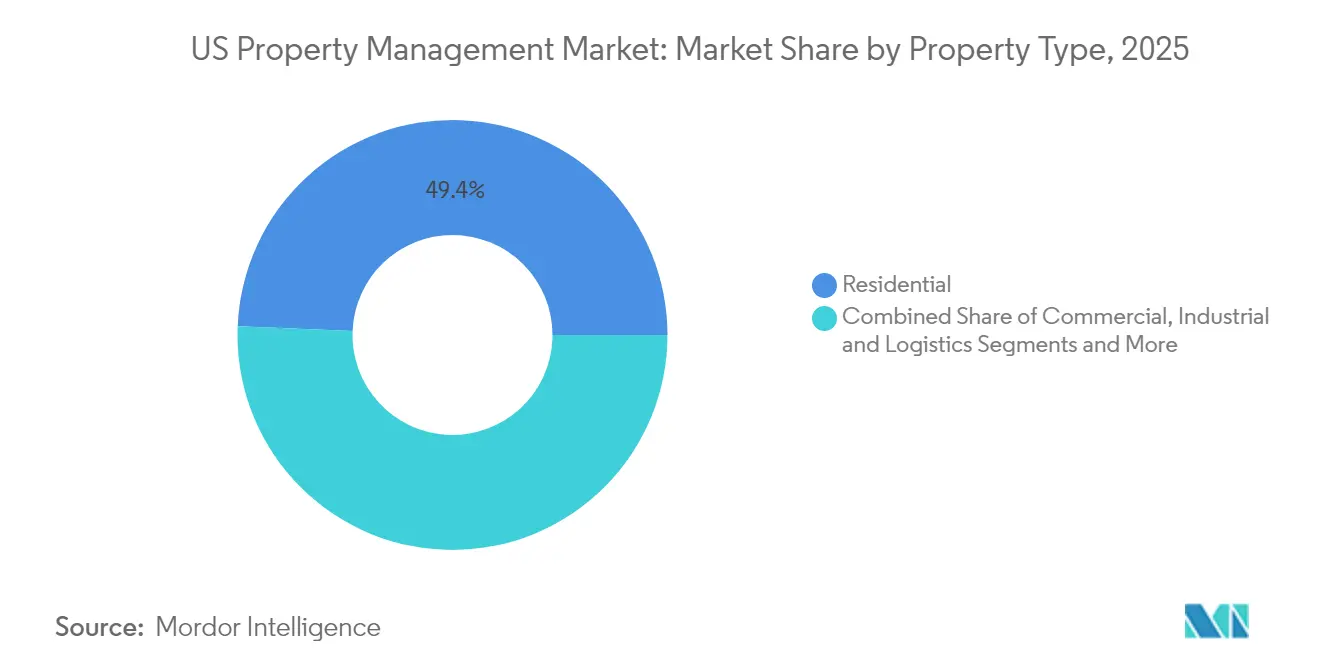
- Por tipo de propiedad, los activos residenciales representaron el 49.35 % de la participación de mercado de servicios de administración de propiedades en EE. UU. en 2025. Se proyecta que las propiedades comerciales registrarán la CAGR más rápida del 4.82 % hasta 2031.
- Por tipo de servicio, los servicios para inquilinos y residentes capturaron el 34.12 % de los ingresos en 2025. Se prevé que otros servicios, liderados por el trabajo legal y de cumplimiento, crezcan a una tasa compuesta anual del 4.6 % hasta 2031.
- Por geografía, el sudeste representó el 20.10% de los ingresos de 2025, mientras que se prevé que el oeste se expanda a una CAGR del 4.93%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de gestión de propiedades en EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de las carteras de alquiler de viviendas unifamiliares | + 1.2% | Estados del Cinturón del Sol, Oeste de EE. UU., Sudeste | Largo plazo (≥4 años) |
| Creciente demanda de bienes raíces comerciales de clase A | + 0.8% | Las principales áreas metropolitanas de California, Nueva York y Texas | Mediano plazo (2-4 años) |
| El parque inmobiliario envejecido de EE. UU. necesita mantenimiento | + 0.7% | Mercados tradicionales del noreste y medio oeste | Largo plazo (≥4 años) |
| Creciente externalización institucional por parte de inversores de pensiones y fondos soberanos | + 0.6% | Nacional, principales áreas metropolitanas | Largo plazo (≥4 años) |
| Adopción de tecnología de arrendamiento y servicio basada en IA | + 0.4% | Mercados de tecnología avanzada, centros urbanos | Corto plazo (≤2 años) |
| Presión por el cumplimiento de ESG y arrendamientos verdes | + 0.3% | California, Nueva York y propiedades federales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de las carteras de alquiler de viviendas unifamiliares (SFR)
La propiedad institucional de viviendas unifamiliares pasó de compras masivas de ejecuciones hipotecarias a principios de la década de 2010 a sofisticados programas de construcción para alquiler para 2024. La GAO rastreó tenencias de 170,000 a 300,000 viviendas para 2015, con una presencia mayor en la actualidad a medida que los fondos aceleran las adquisiciones. American Homes 4 Rent, por ejemplo, administró 61,336 viviendas y generó 1.729 millones de dólares en ingresos por alquiler en 2024. La escala impulsa la demanda de procesos estandarizados de arrendamiento, mantenimiento y cumplimiento que los propietarios individuales rara vez proporcionan. En consecuencia, los especialistas residenciales y las plataformas REIT integradas obtienen poder de fijación de precios e ingresos recurrentes dentro del mercado de servicios de administración de propiedades de EE. UU. [2] Oficina de Responsabilidad Gubernamental de EE. UU., “Vivienda de alquiler: inversores institucionales en el mercado de viviendas unifamiliares”, gao.gov.
Creciente demanda de bienes raíces comerciales de clase A
Los activos de oficinas premium están recuperando la atención de los inquilinos, ya que las empresas buscan espacios con excelentes servicios para impulsar modelos de trabajo híbridos. CBRE registró un crecimiento del 18% en los ingresos por arrendamiento en 2024, incluyendo un aumento del 28% en el arrendamiento de oficinas en Nueva York. Los propietarios de edificios emblemáticos implementan equipos de conserjería, plataformas de edificios inteligentes y experiencias de inquilinos personalizadas para diferenciar la oferta. Estos servicios de valor añadido suelen requerir grandes presupuestos de gestión, lo que permite a las firmas profesionales cobrar honorarios más elevados. La evaluación comparativa del rendimiento y las mejoras en los servicios también generan potencial de venta cruzada para la gestión energética y la consultoría de espacios de trabajo. El resultado es un crecimiento sostenido de los ingresos para los gestores centrados en carteras de clase A dentro del mercado estadounidense de servicios de administración de propiedades.
El parque inmobiliario envejecido de EE. UU. necesita mantenimiento profesional
La edad media de las viviendas ocupadas superó los 41 años en 2024, según datos de la Oficina del Censo. Las propiedades más antiguas requieren un mantenimiento sistemático para mantenerse habitables y cumplir con la normativa. La escasez regional de profesionales cualificados aumenta la necesidad de redes coordinadas de proveedores y programas de mantenimiento preventivo. Los gestores profesionales ofrecen servicios de reparación integrales, herramientas de planificación de capital y un poder de compra que los propietarios individuales no pueden replicar. Esta necesidad de mantenimiento es especialmente acuciante en las ciudades del noreste y el medio oeste, donde el parque inmobiliario data de mediados del siglo XX, lo que refuerza el crecimiento constante de las tarifas en el mercado estadounidense de servicios de administración de propiedades.
Creciente subcontratación institucional por parte de inversores de pensiones y fondos soberanos
Los sistemas públicos de pensiones y los fondos soberanos de inversión han ampliado las asignaciones inmobiliarias estadounidenses por encima del 10% de sus carteras desde 2023. Muchos carecen de recursos internos para gestionar las operaciones inmobiliarias diarias en varias ciudades. La externalización ofrece informes estandarizados, conocimiento del cumplimiento normativo local y plataformas tecnológicas que mejoran el control de riesgos. Los contratos de gestión suelen tener una duración de cinco años, lo que genera ingresos por comisiones persistentes. A medida que se mantiene el impulso de la asignación, se espera que los mandatos externalizados sumen varios puntos básicos al crecimiento general del mercado estadounidense de servicios de gestión inmobiliaria.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desaceleración de las transacciones impulsada por los tipos de interés | -0.9% | Nacional, concentrado en mercados de alto valor | Corto plazo (≤ 2 años) |
| Legislación de control de alquileres a nivel estatal y municipal | -0.5% | California, Nueva York, mercados urbanos selectos | Mediano plazo (2-4 años) |
| La escasez de mano de obra calificada aumenta los gastos operativos | -0.4% | Nacional, agudo en Texas, Florida, California | Mediano plazo (2-4 años) |
| Los propietarios cambian a plataformas de tecnología inmobiliaria DIY | -0.3% | Mercados suburbanos, carteras de propiedades más pequeñas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Desaceleración de las transacciones impulsada por las tasas de interés
Los elevados costes de financiación desde finales de 2023 han provocado una pausa en la venta de propiedades y en la construcción de nuevas viviendas. CBRE señaló que el volumen de inversión se redujo drásticamente, incluso cuando las carteras existentes se mantuvieron relativamente estables. Una menor actividad comercial implica menos adquisiciones de propiedades y encargos de obra nueva para gestores que perciben comisiones por incorporación y gestión de la construcción. Las empresas más pequeñas que dependen del flujo de operaciones se enfrentan a una presión sobre los ingresos a corto plazo. No obstante, los contratos de gestión recurrentes amortiguan el impacto, permitiendo que el mercado estadounidense de servicios de gestión de propiedades en general continúe expandiéndose, aunque a un ritmo más lento hasta que se normalicen las tasas.
Legislación de control de alquileres a nivel estatal y municipal
Las revisiones a las leyes de estabilización de alquileres en California, Nueva York y otras áreas metropolitanas limitan los aumentos anuales de alquiler y amplían los plazos de desalojo. AvalonBay destacó estas normas como un riesgo comercial importante que limita los ingresos por alquiler y complica los algoritmos de fijación de precios. Las empresas de gestión deben invertir en personal de cumplimiento normativo y sistemas de informes, lo que aumenta los gastos generales. Las estructuras de tarifas vinculadas al alquiler bruto podrían reducirse, especialmente para los operadores con una alta exposición a unidades reguladas. Con el tiempo, una capacidad de cumplimiento sofisticada se convierte en un factor diferenciador competitivo; sin embargo, la presión sobre los márgenes a corto plazo lastra el crecimiento del segmento dentro del mercado estadounidense de servicios de gestión de propiedades.
Análisis de segmento
Por tipo de propiedad: el predominio residencial impulsa la escala institucional
Las propiedades residenciales representaron el 49.35 % de los ingresos en 2025, lo que las convierte en la mayor porción del mercado estadounidense de servicios de administración de propiedades. Los alquileres institucionales de viviendas unifamiliares y multifamiliares generan comisiones predecibles y recurrentes basadas en el historial de alquileres, mientras que las comunidades con abundantes servicios generan ingresos adicionales por estacionamiento, almacenamiento y suscripciones a hogares inteligentes. Se proyecta que las propiedades comerciales registren una tasa de crecimiento anual compuesta (TCAC) del 4.82 % y reducirán la brecha a medida que repunte el alquiler en oficinas de clase A y comercios experienciales.
El segmento residencial se beneficia de la concentración de participaciones de REIT como Invitation Homes, que invirtió 425.2 millones de dólares en mejoras de propiedades en 2024. La escalabilidad mejora los precios de los proveedores, la adopción de tecnología y los tiempos de respuesta, lo que refuerza la gestión profesional como una apuesta segura para los propietarios institucionales. El crecimiento comercial se ve impulsado por la migración corporativa hacia la calidad y los nuevos modelos de espacios de trabajo flexibles integrados en edificios tradicionales. Los activos industriales y logísticos aportan un mayor potencial a medida que las empresas de comercio electrónico buscan la proximidad a los consumidores y recurren a protocolos especializados de mantenimiento y seguridad. En conjunto, estas dinámicas sustentan un impulso equilibrado en el mercado estadounidense de servicios de administración de propiedades.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: Los servicios de cumplimiento aceleran el crecimiento
Los servicios para inquilinos y residentes generaron el 34.12 % de los ingresos del segmento en 2025 y siguen siendo el núcleo del mercado estadounidense de servicios de administración de propiedades. Entre sus actividades se incluyen el marketing, el arrendamiento, el cobro de alquileres y la interacción con los residentes. Se prevé que otros servicios, como servicios legales, de cumplimiento normativo y de renovación, experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.6 %.
La expansión regulatoria impulsa este rendimiento superior. Los estándares de rendimiento de edificios de la EPA ahora exigen evaluación comparativa, divulgación pública y planificación de renovaciones en más de 40 jurisdicciones. Los administradores con equipos internos de cumplimiento y paneles de control digitales captan la creciente demanda de informes especializados. Los servicios de mantenimiento e instalaciones también están aprovechando los sensores del Internet de las Cosas para el análisis predictivo, lo que genera oportunidades de venta cruzada. A medida que aumenta la complejidad, los proveedores de servicios integrales ganan cuota de mercado a expensas de los operadores especializados en el mercado estadounidense de servicios de administración de propiedades.
Análisis geográfico
El sureste representó el 20.10 % de los ingresos de la industria en 2025, impulsado por la inmigración sostenida, las reubicaciones corporativas y una normativa relativamente flexible que atrae al capital institucional. Florida, Georgia, Carolina del Norte y Carolina del Sur se encuentran en el centro de esta tendencia, ofreciendo una amplia cartera de viviendas unifamiliares de alquiler y proyectos multifamiliares con jardín que requieren supervisión profesional. Los inversores valoran los menores costos operativos de la región y la creciente base de inquilinos, lo que, en conjunto, genera ingresos por comisiones predecibles para los gestores que operan en el mercado estadounidense de servicios de administración de propiedades.
Se proyecta que el Oeste de Estados Unidos presente la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.93 %, hasta 2031, impulsada por la expansión del sector tecnológico y los altos valores inmobiliarios en California, Washington y Nevada. Los propietarios se enfrentan a complejas normas de rendimiento de los edificios y a la obligación de divulgar información ESG, lo que impulsa la demanda de gestores con sólidas capacidades de cumplimiento normativo y PropTech. Los altos valores de los activos también se traducen en comisiones de gestión elevadas, lo que consolida al Oeste como una atractiva frontera de crecimiento a pesar de sus obstáculos regulatorios.
El Noreste, el Medio Oeste y el Suroeste conforman un núcleo equilibrado de mercados maduros. Los altos valores inmobiliarios y los complejos regímenes de control de alquileres en el Noreste favorecen a los grandes operadores con solidez legal. Las ciudades del Medio Oeste presentan un parque inmobiliario envejecido que requiere un mantenimiento rentable y una planificación de mejoras de capital. El Suroeste, con Texas y Arizona a la cabeza, continúa atrayendo flujos de población y fondos institucionales que establecen plataformas regionales que abarcan activos residenciales, comerciales e industriales. En conjunto, estas dinámicas sustentan el impulso nacional del mercado estadounidense de servicios de administración de propiedades, a la vez que destacan las diversas estrategias regionales de crecimiento.
Panorama regulatorio
El mercado estadounidense de servicios de administración de propiedades opera bajo un marco normativo complejo que abarca la supervisión federal de la vivienda, la protección al consumidor y las regulaciones estatales y municipales sobre arrendamiento. En 2025, la Comisión Federal de Comercio (FTC) intensificó el escrutinio sobre la transparencia de las tarifas de alquiler, incluyendo el envío de cartas de advertencia a 13 proveedores de software de administración de propiedades por publicitar tarifas obligatorias y la conclusión de un caso contra Greystar relacionado con supuestos cargos ocultos y declaraciones de precios engañosas. Estas acciones elevan las expectativas de divulgación clara y auditable de alquileres y tarifas en los anuncios, los procesos de arrendamiento y las comunicaciones con los residentes, impulsando a los administradores y a sus proveedores de software hacia controles más estrictos y prácticas de datos estandarizadas.
Las normas de los programas federales de vivienda también influyen en los estándares operativos de los administradores de viviendas subvencionadas. Las Normas Nacionales para la Inspección Física de Bienes Inmuebles (NSPIRE) del HUD proporcionan un marco unificado para las inspecciones del estado físico en diversos programas del HUD, haciendo mayor hincapié en el mantenimiento preventivo, la documentación y la supervisión de los contratistas. En 2026, la mayor atención política prestada a los arrendadores institucionales y a las prácticas de cobro de tarifas, incluida la normativa federal sobre alquileres, refuerza la necesidad de informes que cumplan con la normativa, una gobernanza de precios rigurosa y una divulgación coherente a los inquilinos en todas las carteras.
Análisis de la cadena de valor
La cadena de valor de la administración de propiedades en Estados Unidos comienza con la captación e incorporación de propietarios (configuración de cuentas, selección de mandatos y debida diligencia), continúa con la prestación de servicios operativos (marketing y arrendamiento, servicios para residentes, cobro de alquileres, mantenimiento y administración de instalaciones, y cumplimiento normativo), y finaliza con la presentación de informes y la renovación de contratos para los propietarios. Los insumos clave incluyen software de administración de propiedades (contabilidad, arrendamiento, gestión de incidencias de mantenimiento y portales para residentes), servicios de pago y verificación, y una base de proveedores distribuidos de oficios, seguridad, limpieza y contratistas de sistemas de edificios. A medida que la subcontratación se expande entre los propietarios institucionales y las carteras más grandes, las empresas de administración utilizan modelos operativos centralizados, manuales de procedimientos estandarizados y plataformas tecnológicas integradas para mantener los costos por unidad controlados y los niveles de servicio consistentes.
Los cuellos de botella se encuentran cada vez más en la mano de obra y el suministro de sistemas de construcción, donde las limitaciones de personal y los mayores costos de servicio de campo aumentan el riesgo de ejecución para las reformas, reparaciones y trabajos de cumplimiento normativo. Este cambio incrementa el valor de las redes de proveedores preferenciales, las compras a nivel de cartera y la planificación del mantenimiento basada en datos, al tiempo que aumenta la dependencia de plataformas que consolidan los datos de las propiedades para la elaboración de informes institucionales. La consolidación y la inversión en plataformas siguen siendo vínculos visibles en toda la cadena, incluyendo la adquisición de Cherre por parte de RealPage para fortalecer la inteligencia de datos para las operaciones inmobiliarias y la visibilidad de la cartera, y la creación de plataformas operativas más grandes mediante combinaciones como la fusión de PURE Property Management y HomeRiver Group para expandir su presencia nacional.
Panorama competitivo
Gerentes nacionales, especialistas regionales y empresas emergentes con enfoque tecnológico compiten por una participación en un sector fragmentado pero en consolidación. La compra de Industrious por parte de CBRE por USD 400 millones en enero de 2025 creó un segmento de Operaciones y Experiencia de Edificios con más de 7 mil millones de pies cuadrados bajo supervisión, lo que ilustra cómo la escalabilidad y las capacidades de espacio de trabajo flexible diferencian a las plataformas de servicio completo.
Las adquisiciones estratégicas siguen siendo una estrategia predilecta. Las empresas buscan carteras ricas en datos, prácticas de asesoramiento ESG y suites de aplicaciones de IA que agilicen la atención a los inquilinos y reduzcan los costos operativos. La integración de estas capacidades suele generar nuevos fondos de honorarios, como consultoría de cumplimiento normativo y renovaciones de edificios inteligentes, lo que dificulta el cambio de propietario.
Las empresas tecnológicas disruptivas se centran en el arrendamiento en la nube, los mercados de mantenimiento y el análisis predictivo, que prometen menores costos y una mayor satisfacción de los inquilinos. Si bien muchas startups se dirigen a pequeños propietarios, las grandes empresas ya establecidas han comenzado a comercializar herramientas similares con marca blanca, difuminando las fronteras competitivas. Los gestores especializados de instalaciones sanitarias y logísticas, como Medical Properties Trust, con 439 hospitales en EE. UU., se abren camino en nichos donde la experiencia en el sector supera la escalabilidad. Estas diversas estrategias impulsan en conjunto la innovación continua en el mercado estadounidense de servicios de administración de propiedades.
Líderes de la industria de administración de propiedades en EE. UU.
Socios inmobiliarios de Greystar
Grupo CBRE, Inc.
compañía inmobiliaria lincoln
Jones Lang La Salle (JLL)
Cushman y Wakefield plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Lincoln Property Company adquirió The Spectrum Companies, expandiendo así su plataforma en las Carolinas. Esta operación fortalece la cobertura local de arrendamiento y operaciones, y aporta una mayor escala que permite gestionar mandatos de administración de propiedades para terceros más amplios en los mercados de rápido crecimiento del sureste.
- Febrero de 2026: Greystar anunció una alianza estratégica con Lantower Residential para asumir la gestión de una cartera de 7,895 viviendas multifamiliares en Estados Unidos. Esta transferencia consolida la gestión bajo un operador de mayor tamaño y pone de manifiesto cómo los propietarios utilizan plataformas nacionales para estandarizar los servicios a los residentes, la ejecución del mantenimiento y la elaboración de informes en todos los mercados.
- Diciembre de 2024: UDR reportó ingresos por alquileres de USD 1.664 millones, manteniendo una cartera de 60,000 apartamentos en 21 mercados de EE. UU. La magnitud de estas carteras operativas estabilizadas refuerza la demanda recurrente, basada en contratos, de servicios profesionales de administración de propiedades y para residentes, en lugar de ingresos que dependan de transacciones puntuales.
Alcance y metodología
Una empresa de administración de propiedades trata directamente con los inquilinos o prospectos, ahorrando tiempo al dueño de la propiedad, ya que no tiene que preocuparse por comercializar los alquileres, negociar con los inquilinos, manejar problemas de mantenimiento y reparación, cobrar el alquiler, responder a las quejas de los inquilinos y incluso persiguiendo desalojos. Una empresa de administración de propiedades aporta experiencia en términos de manejo de propiedades y brinda al propietario soluciones óptimas.
El mercado de administración de propiedades de EE. UU. está segmentado por usuario final (comercial y residencial) y servicio (marketing, evaluación de propiedades, servicios para inquilinos, mantenimiento y otros servicios). El informe ofrece el tamaño del mercado y previsiones para el mercado estadounidense en valor (USD) para todos los segmentos anteriores.
| Comercial |
| Residencial |
| Industrial y Logística |
| Institucional y de uso mixto |
| Marketing y arrendamiento |
| Evaluación de la propiedad y diligencia debida |
| Servicios para inquilinos y residentes (alquiler, arrendamiento, etc.) |
| Administración y cumplimiento de arrendamientos |
| Otros Servicios |
| Nordeste |
| Midwest |
| Sudeste |
| West |
| Southwest |
| Por tipo de propiedad | Comercial |
| Residencial | |
| Industrial y Logística | |
| Institucional y de uso mixto | |
| Por tipo de servicio | Marketing y arrendamiento |
| Evaluación de la propiedad y diligencia debida | |
| Servicios para inquilinos y residentes (alquiler, arrendamiento, etc.) | |
| Administración y cumplimiento de arrendamientos | |
| Otros Servicios | |
| Por geografía | Nordeste |
| Midwest | |
| Sudeste | |
| West | |
| Southwest |
Preguntas clave respondidas en el informe
¿Cuál era el tamaño del mercado de servicios de administración de propiedades en EE. UU. en 2026?
Alcanzó los USD 88.03 mil millones, con una previsión de CAGR del 3.9% hasta 2031.
¿Qué tipo de propiedad generó ingresos en 2025?
Los activos residenciales ocuparon la primera posición con una participación de mercado del 49.35%.
¿Qué categoría de servicios se está expandiendo más rápidamente?
Se proyecta que los servicios de cumplimiento, legales y de renovación crecerán a una tasa compuesta anual del 4.6 % hasta 2031.
¿Por qué California es tan importante para los administradores de propiedades?
Los altos valores de las propiedades, los estrictos mandatos ESG y las amplias leyes de protección de los inquilinos respaldan las oportunidades de tarifas premium.
¿Cómo afectan los tipos de interés al sector?
Los mayores costos de financiamiento han retrasado las ventas de propiedades, reduciendo los costos de incorporación y administración del desarrollo en el corto plazo.
¿Qué papel juega la tecnología en el crecimiento del mercado?
El arrendamiento basado en IA, el mantenimiento predictivo y las integraciones de hogares inteligentes mejoran la eficiencia y la experiencia de los inquilinos, lo que respalda la expansión del margen.


