

Tamaño y participación del mercado de corretaje de bienes raíces en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 217.43 mil millones |
| Tamaño del mercado (2031) | USD 281.80 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.32% CAGR |
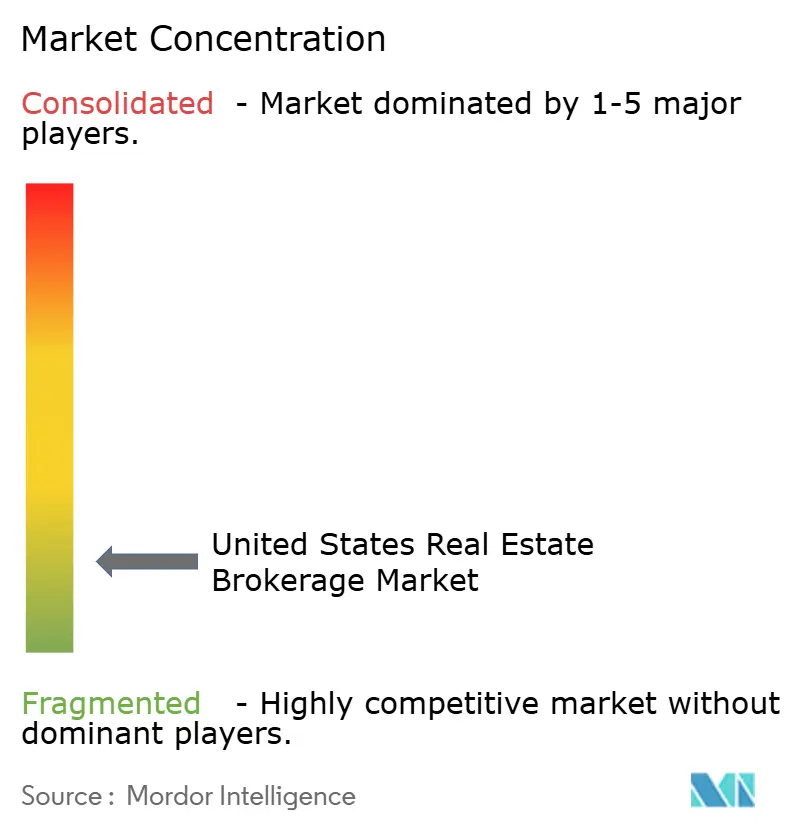
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario estadounidense realizado por Mordor Intelligence
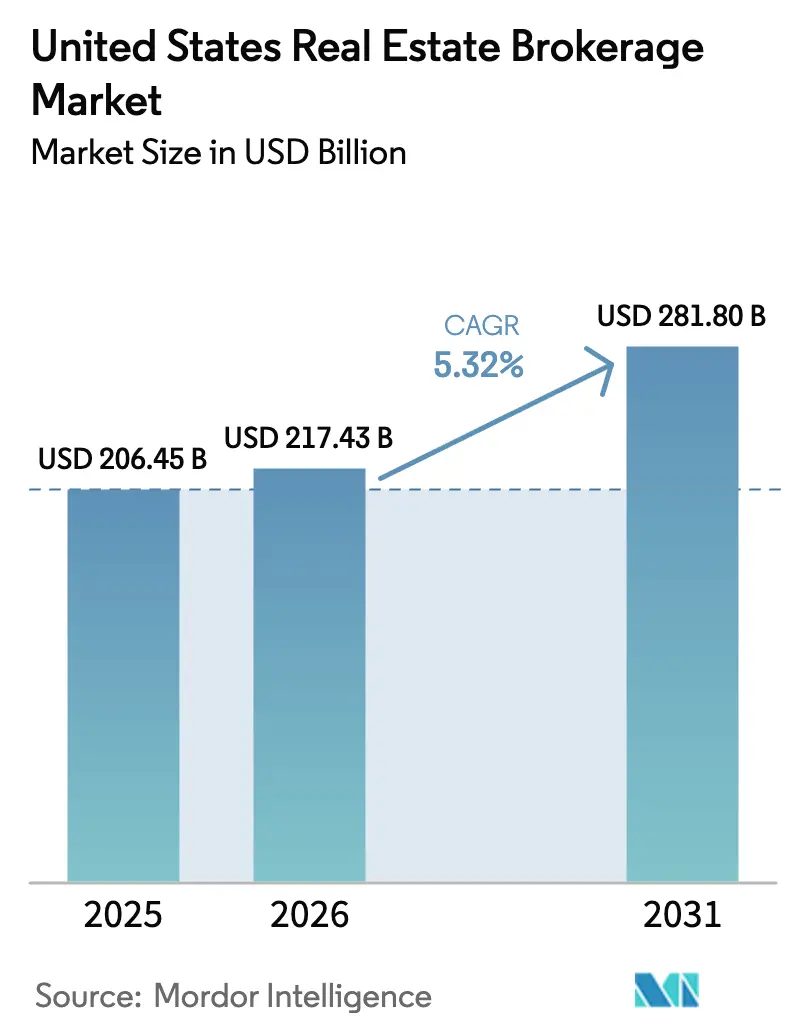
El tamaño del mercado de corretaje de bienes raíces de los Estados Unidos se valoró en USD 206.45 mil millones en 2025 y se estima que crecerá de USD 217.43 mil millones en 2026 para alcanzar USD 281.80 mil millones en 2031, a una CAGR de 5.32% durante el período de pronóstico (2026-2031).
Las tasas hipotecarias, que rondan el 6.8% a principios de 2026, están reduciendo el poder adquisitivo. Sin embargo, la elevada formación de hogares y la constante inmigración mantienen activos los canales de transacciones. Los cambios regulatorios tras el acuerdo de la Asociación Nacional de Agentes Inmobiliarios (NAR) de noviembre de 2024 obligan a las agencias inmobiliarias a desvincular las comisiones entre compradores y agentes de las visualizaciones del Servicio de Listado Múltiple (MLS), lo que acelera la experimentación con modelos de tarifa plana y reembolsos. Al mismo tiempo, el Departamento de Justicia (DOJ) continúa con el escrutinio antimonopolio, lo que impulsa al sector hacia una fijación de precios transparente y basada en el valor. Las agencias inmobiliarias basadas en la nube y las herramientas de valoración basadas en inteligencia artificial (IA) están acortando los ciclos desde la publicación hasta el cierre, lo que ayuda a las empresas a compensar la presión de las comisiones mediante un mayor volumen y la agrupación de servicios complementarios.
Conclusiones clave del informe
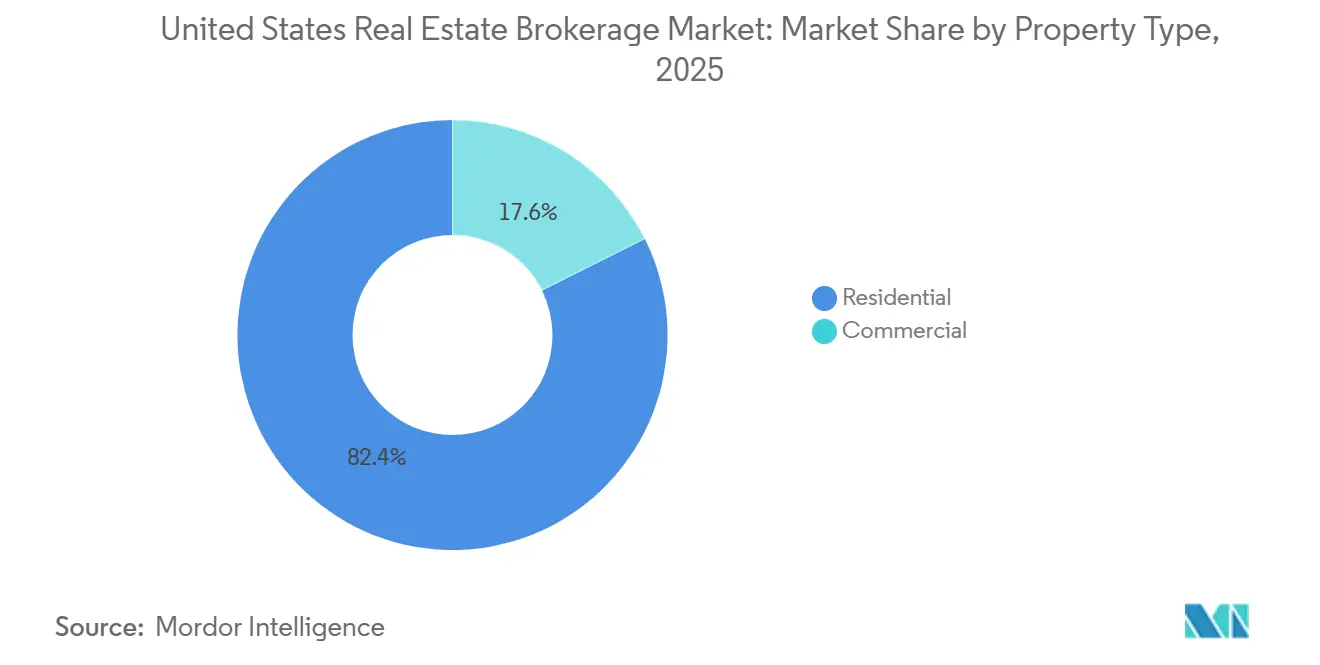
- Por tipo de propiedad, el corretaje residencial representó el 82.40% de la participación de mercado de corretaje de bienes raíces de los Estados Unidos en 2025, mientras que se pronostica que las transacciones comerciales se expandirán a una CAGR del 4.77% hasta 2031.
- Por servicio, las ventas retuvieron el 65.20 % del tamaño del mercado de corretaje de bienes raíces de los Estados Unidos en 2025, aunque se prevé que los servicios de arrendamiento y alquiler crezcan a una CAGR del 5.09 % hasta 2031.
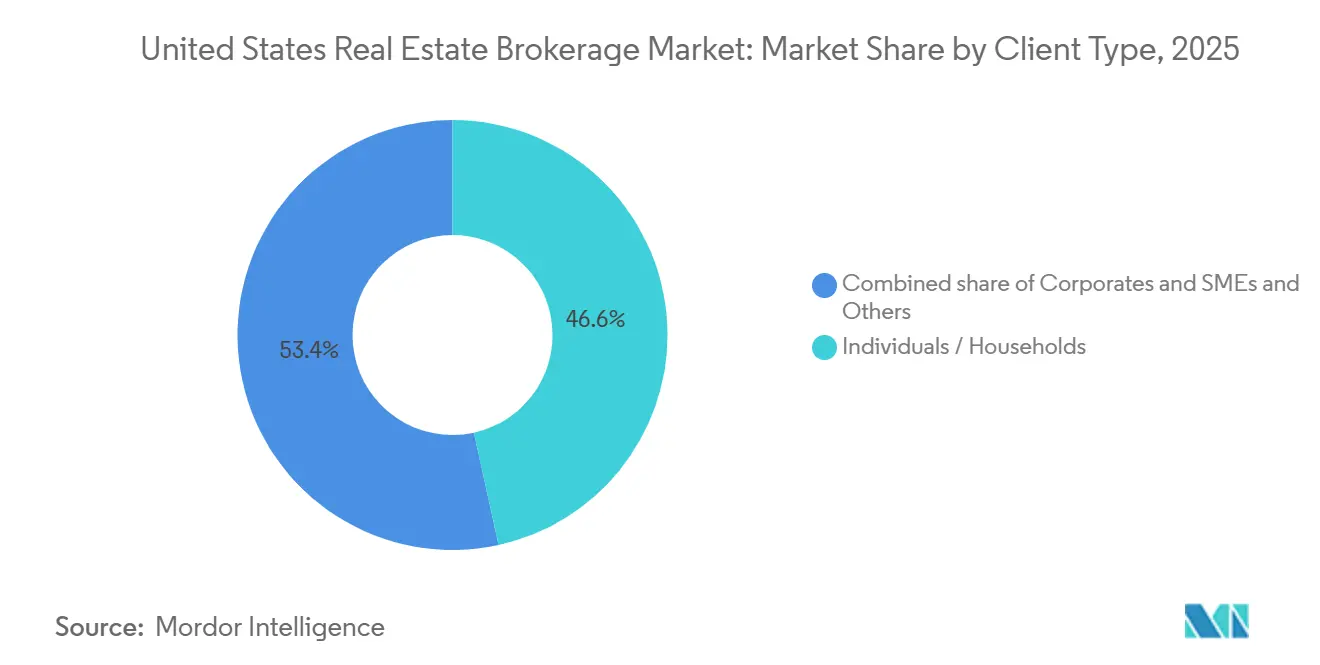
- Por tipo de cliente, los individuos/hogares contribuyeron con el 46.56% de la participación de mercado de corretaje de bienes raíces de los Estados Unidos en 2025, pero los clientes corporativos y PYMES están avanzando a una CAGR del 4.92% hasta 2031.
- Por estado, Texas capturó el 11.90% del tamaño del mercado de corretaje de bienes raíces de los Estados Unidos en 2025, mientras que se proyecta que Illinois registre el crecimiento más rápido con una CAGR del 4.83% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario en Estados Unidos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente demanda de vivienda y la formación de hogares incrementan los volúmenes de transacciones de propiedades residenciales | + 1.2% | Nacional, con ganancias tempranas en Texas, Florida y Arizona | Mediano plazo (2-4 años) |
| La recuperación del inventario de viviendas y de las nuevas construcciones respaldan una mayor actividad de intermediación | + 1.1% | Nacional, más fuerte en los estados del Sunbelt (Texas, Florida, Georgia, Carolina del Norte) | Mediano plazo (2-4 años) |
| La creciente adopción de plataformas de generación de clientes potenciales digitales y sistemas CRM mejora la eficiencia de la intermediación | + 0.9% | Nacional, concentrado en áreas metropolitanas con tecnología avanzada (California, Nueva York, Washington) | Corto plazo (≤ 2 años) |
| La expansión de modelos de corretaje basados en la nube y con bajos costos operativos atrae a nuevos agentes y empresas | + 0.7% | Nacional, con rápida adopción en mercados suburbanos y exurbanos | Corto plazo (≤ 2 años) |
| Las herramientas de valoración de propiedades basadas en IA acortan el ciclo de transacción desde la publicación hasta el cierre | + 0.6% | Nacional, liderado por los mercados urbanos y de alto volumen de transacciones | Corto plazo (≤ 2 años) |
| Las transacciones inmobiliarias tokenizadas generan nuevos flujos de ingresos de corretaje y fondos de comisiones | + 0.3% | Mercados piloto (Nueva York, California, Florida) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente demanda de vivienda y la formación de hogares incrementan los volúmenes de transacciones de propiedades residenciales
La entrada de los millennials en la edad de máxima compra de vivienda y el crecimiento demográfico impulsado por la inmigración generaron 1.4 millones de nuevos hogares en EE. UU. en 2024, la cifra más alta desde 2020. La sólida formación de hogares sustenta la participación del 82.40 % en los ingresos del segmento residencial; sin embargo, los altos precios empujan a muchos compradores primerizos hacia el alquiler, lo que alarga los ciclos de arrendamiento. El patrimonio neto medio de los hogares aumentó un 23 % entre 2019 y 2025, consolidando la riqueza entre los propietarios e intensificando las aspiraciones de los inquilinos. Los nuevos inicios de construcción alcanzaron una cifra anualizada de 1.56 millones de unidades en el cuarto trimestre de 2025, lo que indica una futura reducción del inventario que debería estabilizar los precios y mantener los volúmenes para el mercado de corretaje inmobiliario de EE. UU. Las agencias que ofrecen paquetes que incluyen preaprobaciones hipotecarias, servicios de titulación y mudanzas están obteniendo mayores ingresos por comisiones por transacción, lo que amortigua la compresión de las comisiones. [1] Oficina del Censo de EE. UU., “Vacantes residenciales trimestrales y propiedad de vivienda”, census.gov
La recuperación del inventario de viviendas y de las nuevas construcciones impulsa una mayor actividad de intermediación
Las propiedades en venta activas aumentaron un 14% interanual (YoY) hasta alcanzar los 1.08 millones en diciembre de 2025, lo que marca la oferta de fin de año más saludable desde 2019. La confianza de los constructores, monitoreada por la Asociación Nacional de Constructores de Viviendas (NCHA), mejoró hasta un nivel de índice de 47 en diciembre de 2025 desde 31 dos años antes, lo que animó a los promotores a acelerar la actividad de viviendas especulativas. Los permisos de construcción de viviendas unifamiliares superaron los 1.02 millones en 2025, con Texas, Florida y Carolina del Norte representando las mayores cuotas. Una afluencia de propiedades en venta impulsa el número de transacciones tanto para los agentes compradores como vendedores en el mercado inmobiliario estadounidense, aunque la presión competitiva puede comprimir los porcentajes de comisión del vendedor cuando la oferta supera la demanda. Las agencias que aprovechan los recorridos virtuales y la fijación de precios basada en IA se diferencian al mover el inventario con mayor rapidez en entornos con altos índices de propiedades en venta.
La creciente adopción de plataformas digitales de generación de clientes potenciales y sistemas CRM mejora la eficiencia de las agencias de corretaje.
Las plataformas de captación de clientes potenciales por suscripción, como Zillow Premier Agent, cobran entre 350 y 1,500 dólares por código postal, canalizando prospectos exclusivos a los agentes y mejorando las tasas de conversión. ReadyConnect Concierge de Realtor.com aumentó las ventas exitosas en aproximadamente un 20 % al basarse en la verificación del centro de llamadas para ofrecer clientes potenciales de mayor calidad. Las suites de CRM como Follow Up Boss integran feeds de MLS, marketing automatizado y gestión de tareas, lo que permite a los agentes independientes escalar su productividad a un nivel comparable al de pequeños equipos. La Asociación Nacional de Agentes Inmobiliarios (NAR) señaló que la adopción de CRM aumentó al 78 % entre los agentes en 2025, frente al 62 % en 2022. Las empresas rezagadas en la implementación tecnológica se enfrentan a una mayor rotación de agentes, ya que los profesionales migran hacia agencias que ofrecen herramientas digitales más sólidas. [2] Asociación Nacional de Agentes Inmobiliarios, “Perfil de miembros 2025”, nar.realtor
La expansión de los modelos de corretaje basados en la nube y con bajos costos generales atrae a nuevos agentes y empresas
La rápida expansión de los modelos de corretaje basados en la nube y con bajos costos operativos es un factor clave que está transformando el mercado inmobiliario estadounidense. Al eliminar la pesada carga financiera de las oficinas físicas, las corredurías virtuales pueden ofrecer paquetes de compensación altamente competitivos, que a menudo incluyen atractivas comisiones y oportunidades de participación en el capital. Esta lucrativa estructura está atrayendo agresivamente a los agentes más productivos y a los nuevos equipos de las firmas tradicionales. Además, la infraestructura digital avanzada, que proporciona soporte virtual centralizado, colaboración global y una gestión optimizada de transacciones, permite a los agentes escalar sus negocios de manera eficiente. En consecuencia, este modelo con pocos activos está acelerando la fragmentación del mercado, a la vez que impulsa la modernización operativa general.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de las tasas hipotecarias reduce la capacidad de pago de los compradores y ralentiza las transacciones inmobiliarias. | -0.8% | Nacional, más agudo en los mercados costeros de alto costo (California, Nueva York, Massachusetts) | Corto plazo (≤ 2 años) |
| Los cambios en los acuerdos de la NAR activan estructuras donde el comprador paga e intensifican la competencia por descuentos en las comisiones | -0.6% | Nacional, adopción temprana en mercados competitivos (Texas, Florida, Arizona) | Corto plazo (≤ 2 años) |
| El escrutinio del Departamento de Justicia sobre las comisiones entre compradores y agentes presiona los modelos de corretaje tradicionales | -0.5% | Nacional, con mayor control en las principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Las plataformas iBuyer sin comisiones evitan a los corredores tradicionales y reducen la participación de los intermediarios | -0.3% | Mercados urbanos y suburbanos con alta penetración de iBuyer (Phoenix, Atlanta, Charlotte) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de las tasas hipotecarias reduce la capacidad de pago de los compradores y ralentiza las transacciones inmobiliarias
La tasa hipotecaria fija promedio a 30 años se estableció en 6.82% en enero de 2026, muy por debajo del máximo de octubre de 2023 de 7.79%, pero el doble de los mínimos de la era de la pandemia. Los elevados costos de financiamiento están reduciendo el poder adquisitivo, ya que un hogar con un presupuesto de USD 3,000 por mes ahora puede permitirse una vivienda de USD 350,000 en comparación con USD 450,000 con una tasa hipotecaria del 3.5%, reduciendo el grupo de compradores elegibles en un 22%. La Reserva Federal señaló posibles recortes de tasas más adelante en 2026, pero la inflación persistente podría mantener las tasas por encima del 6.0% hasta mediados de 2027. Los compradores primerizos, solo el 26% de los compradores en 2025 en comparación con un 40% histórico, sienten el impacto más agudo. Por lo tanto, los volúmenes de transacciones en el mercado de corretaje inmobiliario de Estados Unidos se inclinan hacia compradores en efectivo o con alto capital, erosionando los modelos de ingresos impulsados por el volumen.
Los cambios en los acuerdos de la NAR impulsan estructuras de pago por parte del comprador e intensifican la competencia por descuentos en las comisiones
A partir del 17 de agosto de 2024, los sistemas MLS eliminaron la visualización de las comisiones entre compradores y agentes y exigieron la firma de acuerdos por escrito entre compradores y corredores antes de las visitas a las propiedades. Las primeras evidencias muestran que las comisiones medias entre compradores y agentes se mantuvieron entre el 2.37 % y el 2.43 % hasta 2025, lo que refleja la persistencia de los vendedores en cubrir las comisiones. Sin embargo, en 2026, más compradores negociaron descuentos en las comisiones o contratos de servicios limitados, lo que presionó la norma del 2.5 % al 3.0 %, especialmente en las competitivas áreas metropolitanas del Sunbelt. Los modelos de descuento que ofrecen listados con tarifa plana desde USD 3,000 cobraron fuerza tras el lanzamiento nacional de Redfin en octubre de 2024. A medida que aumenta la transparencia de precios, las agencias inmobiliarias en el mercado inmobiliario estadounidense deben articular un valor diferenciado, experiencia local, servicios combinados o tecnología propia para obtener precios premium.
Análisis de segmento
Por tipo de propiedad: El predominio residencial se enfrenta a una aceleración comercial
La intermediación residencial generó el 82.40 % de los ingresos del mercado inmobiliario estadounidense en 2025, impulsado por las transacciones de viviendas unifamiliares, condominios y apartamentos. Los espacios industriales, los centros de datos y los activos minoristas de uso mixto, impulsados por la logística, sustentan la previsión de una tasa de crecimiento anual compuesta (TCAC) del 4.77 % para el sector comercial hasta 2031, superando la trayectoria del sector residencial maduro. El arrendamiento de oficinas se estabilizó a finales de 2025, pero la tasa de desocupación nacional cercana al 18.2 % limita el aumento de las comisiones. Por el contrario, la absorción de almacenes de 400 millones de pies cuadrados en 2024 demostró las ventajas del comercio electrónico y la deslocalización. Las agencias especializadas en colocaciones industriales cobran comisiones más altas por operación y, a menudo, obtienen contratos con proveedores externos de logística.
Las ventas residenciales mantienen su impulso gracias al aumento de la formación de hogares, pero las brechas de asequibilidad incentivan a muchos clientes a migrar a comunidades de construcción para alquiler, lo que aumenta las comisiones de arrendamiento. Se espera que el tamaño del mercado de corretaje inmobiliario para el arrendamiento residencial en Estados Unidos se amplíe a medida que los inversores institucionales profundizan en las carteras de alquiler de viviendas unifamiliares, lo que genera contratos estables para las agencias con divisiones de administración de propiedades. Los especialistas comerciales se diferencian mediante asesoría en mercados de capitales, servicios de representación de inquilinos y estructuración de contratos de venta con arrendamiento posterior. Mientras tanto, los proyectos de uso mixto que combinan espacios residenciales, comerciales y de oficinas flexibles fomentan oportunidades de venta cruzada que aumentan la participación de las agencias en la cartera de inversiones. A medida que se amplían los mandatos de sostenibilidad, las renovaciones energéticamente eficientes y las cláusulas de arrendamiento ecológico introducen nichos de asesoría que diversifican aún más los fondos de comisiones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por servicio: las ventas lideran, pero el arrendamiento gana terreno
Las transacciones de venta representaron el 65.20% de los ingresos de corretaje en 2025, lo que confirma su importancia en el mercado inmobiliario estadounidense. Sin embargo, los servicios de arrendamiento y alquiler están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.09% hasta 2031, gracias a la ocupación prolongada de los inquilinos, la reubicación corporativa y la rápida expansión de la oferta de construcción para alquiler. La finalización de proyectos de construcción para alquiler alcanzó las 75,000 unidades en 2024, lo que generó una cartera de comisiones de arrendamiento continuas. Las agencias que ofrecen servicios de arrendamiento llave en mano, selección de inquilinos y cobro de alquileres consolidan relaciones de ingresos recurrentes, en comparación con las comisiones de venta puntuales.
La venta cruzada de servicios de coordinación de mantenimiento y asistencia en casos de desalojo estabiliza aún más el flujo de caja en medio de la volatilidad del ciclo de ventas. El tamaño del mercado de corretaje inmobiliario de Estados Unidos vinculado al arrendamiento también se ve amortiguado por los aumentos repentinos de las tasas hipotecarias, ya que los hogares que no pueden acceder a la compra de una vivienda extienden los plazos de alquiler. Las cuentas corporativas utilizan socios de corretaje para gestionar la reducción de espacio, las soluciones de oficinas flexibles y las estructuras de arrendamiento alineadas con los criterios ESG. Durante el período de pronóstico, se espera que los portales automatizados de pago de alquiler y la calificación crediticia de los inquilinos basada en IA aumenten los márgenes operativos de las divisiones de arrendamiento de servicio completo, incluso a medida que los porcentajes de comisión nominales disminuyen ligeramente. [3] Asociación Nacional de Constructores de Viviendas, “Informe de Construcción para Alquiler 2025”, nahb.org
Por tipo de cliente: los hogares dominan, las empresas aceleran
Los particulares y los hogares aportaron el 46.56 % de los ingresos por intermediación inmobiliaria en 2025, lo que los convierte en la mayor parte del mercado de intermediación inmobiliaria en Estados Unidos. Sin embargo, se prevé que el segmento de empresas y pymes se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.92 % hasta 2031, a medida que las empresas optimicen sus operaciones distribuidas y se reubiquen en jurisdicciones con impuestos más bajos. Los fondos institucionales de alquiler de viviendas unifamiliares canalizan un flujo de operaciones significativo a través de oficinas de intermediación especializadas, lo que recompensa a las empresas con presencia nacional y capacidad de análisis de datos. Los compradores de segundas residencias de lujo con un alto patrimonio neto demandan cada vez más paquetes de servicios de conserjería, desde recomendaciones de diseño de interiores hasta la supervisión de la administración de la propiedad, lo que mejora los ingresos por transacción.
Las agencias gubernamentales, las fundaciones y los fideicomisos de inversión inmobiliaria (REIT) conforman el otro segmento de clientes, que se expande a medida que las asociaciones público-privadas impulsan el desarrollo de viviendas asequibles e infraestructura. Las agencias inmobiliarias que buscan atraer a estos sofisticados clientes despliegan equipos de investigación capaces de realizar análisis de zonificación, asesoramiento en finanzas públicas y colocación de deuda estructurada. La integración tecnológica, que incluye salas de negociación virtuales y bóvedas de documentos protegidas por blockchain, refuerza el cumplimiento normativo y agiliza los cierres. A medida que se refuerza la transparencia de las comisiones, la profundidad de la asesoría diferenciada se convierte en el factor decisivo para mantener los precios premium en el mercado de corretaje inmobiliario estadounidense.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Texas generó el 11.90 % de los ingresos nacionales por intermediación inmobiliaria en 2025, impulsado por una afluencia de 470 000 personas en 2024 y un crecimiento de dos dígitos en los permisos de obra nueva en áreas metropolitanas como Houston y Dallas-Fort Worth. Si bien Austin enfrentó un exceso de oferta local que prolongó los días de venta, el atractivo de la región del Sunbelt impulsó una migración sostenida. El atractivo de Florida para la jubilación y el teletrabajo impulsó un sólido volumen de intermediación inmobiliaria en Tampa, Orlando y Miami, incluso cuando la inflación de las primas de seguros moderó la demanda de lujo. California continuó registrando los precios medios más altos del país, pero el número de transacciones disminuyó a medida que los compradores se desplazaban a estados con costos más bajos; no obstante, los compradores al contado de Silicon Valley mantuvieron la facturación del segmento de lujo.
Se prevé que Illinois registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.83 %, hasta 2031, impulsada por el renacimiento de Chicago como centro logístico y de innovación tecnológica. Los desarrollos industriales a lo largo de la Interestatal 55 impulsan la demanda de servicios de intermediación de almacenes, mientras que la renovación de oficinas en los suburbios se adapta a configuraciones de trabajo híbrido. La ciudad de Nueva York recuperó el impulso en los alquileres en 2025 gracias a la obligación de devolver parcialmente las oficinas, lo que elevó las comisiones de arrendamiento de las agencias. En el mercado inmobiliario estadounidense, las pequeñas áreas metropolitanas y las zonas rurales concentran la mayor parte de las comisiones totales; sin embargo, su crecimiento es más lento debido a la menor densidad de población y a la menor velocidad de las transacciones.
La variación regulatoria influye en la competencia: Texas ofrece procesos de depósito en garantía simplificados, mientras que California exige cierres con gran cantidad de información, lo que impulsa a las agencias inmobiliarias multiestatales a desarrollar experiencia en cumplimiento normativo local. El mayor uso de recorridos virtuales en mercados de rápido crecimiento también pone de manifiesto una brecha tecnológica que beneficia a las empresas digitalmente avanzadas. Las franquicias nacionales aprovechan la escala para armonizar el cumplimiento normativo y el gasto en tecnología, pero los especialistas regionales consolidados prosperan gracias al conocimiento hiperlocal, especialmente en estados con códigos de zonificación particulares, como las aprobaciones de cooperativas de Nueva York. Los cambios en los mercados de seguros, por ejemplo, la retirada de aseguradoras de condados expuestos a huracanes, añaden una variable más que los corredores experimentados deben gestionar para preservar la integridad de las transacciones. [4] Oficina del Censo de EE. UU., “Flujos migratorios interestatales de 2025”, census.gov
Panorama competitivo
La competencia en el mercado estadounidense de corretaje inmobiliario sigue fragmentada. Franquicias tradicionales como Keller Williams, RE/MAX y Coldwell Banker se basan en el valor de marca y la asesoría interna, pero la creciente división de agentes y el gasto en tecnología reducen los márgenes. La oficina en la nube de eXp Realty impulsó una rápida captación de participación al prometer divisiones del 80% más participación accionaria, lo que revela la vulnerabilidad de las redes físicas ante los insurgentes digitales. Compass invierte fuertemente en CRM propietario, pero mantener el crecimiento exigió pérdidas de USD 270 millones en 2024, lo que pone de relieve el coste de la entrada al mercado impulsada por la tecnología.
Las agencias inmobiliarias de descuento como Redfin y Clever Real Estate anuncian comisiones de venta del 1.0% al 1.5% o tarifas fijas de USD 3,000, lo que presiona el rango habitual del 2.5% al 3.0%. Sin embargo, la cautela de los consumidores ante la reducción del servicio mantiene su cuota agregada por debajo del 5%. Mientras tanto, gigantes de iBuyer como Opendoor, Offerpad y el relanzado Zillow Offers ofrecen liquidez instantánea, aunque con márgenes que dependen de la rápida reventa en mercados en alza. Las agencias inmobiliarias contrarrestan esta situación mediante canales de colaboración o ofreciendo programas de financiación puente que replican la certeza, preservando la participación de las agencias.
El cumplimiento normativo y la seguridad de los datos emergen como nuevos ejes competitivos. Las empresas que implementaron rápidamente las herramientas de informes de propiedad de FinCEN y revisaron los flujos de trabajo entre compradores y corredores, en consonancia con el acuerdo de la NAR, evitaron multas y se ganaron la confianza de los consumidores. Las plataformas de reclutamiento optimizadas con IA ayudan a las principales agencias inmobiliarias a captar a los mejores productores con simulaciones de compensación personalizadas, lo que aumenta los costos de cambio una vez que se consolida el capital. Los especialistas en nichos de mercado se centran en alquileres vacacionales de lujo, transiciones de viviendas para personas mayores o servicios de conserjería para inversores extranjeros, áreas donde las franquicias nacionales a menudo carecen de experiencia a medida. Con una cuota de mercado concentrada aún limitada, tanto las empresas emergentes regionales como las tecnológicas emergentes conservan un amplio margen de crecimiento orgánico y adquisitivo.
Líderes de la industria del corretaje inmobiliario en Estados Unidos
Keller Williams Realty
RE / MAX
Servicios a domicilio de Berkshire Hathaway
eXp Realty
Inmobiliaria en cualquier lugar
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: eXp Realty lanzó eXp New Homes, una división especializada y un programa de certificación para equipar a sus agentes para asociarse directamente con los desarrolladores, capturando una mayor participación del mercado de nueva construcción.
- Marzo de 2026: La consultora global Savills anunció un acuerdo por 1.2 millones de dólares para adquirir Eastdil Secured. Esta estrategia busca impulsar significativamente el posicionamiento global y la liquidez de Savills en los mercados de capital inmobiliario comercial.
- Septiembre de 2025: Compass completó una adquisición de Anywhere Real Estate por USD 1.6 millones, fusionando su tecnología patentada con marcas tradicionales como Coldwell Banker para crear la plataforma de corretaje residencial más grande de EE. UU.
- Febrero de 2025: Compass integró la plataforma de programación ShowingTime+ de Zillow en su panel de agentes, reduciendo los tiempos de programación de citas para más de 30 000 asociados.
Alcance del informe sobre el mercado de corretaje de bienes raíces en Estados Unidos
| Residencial | Apartamentos y condominios |
| Villas y Fincas | |
| Comercial | Oficina |
| Venta al Por Menor | |
| Logística | |
| Otros |
| Ventas |
| Alquiler/arrendamiento |
| Individuos/Hogares |
| Empresas y PYMES |
| Otros |
| Texas |
| California |
| confían en nosotros |
| New York |
| Illinois |
| Resto de los Estados Unidos |
| Por tipo de propiedad | Residencial | Apartamentos y condominios |
| Villas y Fincas | ||
| Comercial | Oficina | |
| Venta al Por Menor | ||
| Logística | ||
| Otros | ||
| Por servicio | Ventas | |
| Alquiler/arrendamiento | ||
| Por tipo de cliente | Individuos/Hogares | |
| Empresas y PYMES | ||
| Otros | ||
| por Estado | Texas | |
| California | ||
| confían en nosotros | ||
| New York | ||
| Illinois | ||
| Resto de los Estados Unidos | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el negocio de corretaje inmobiliario en Estados Unidos en 2026?
El mercado de corretaje inmobiliario de Estados Unidos ascendió a USD 217.43 mil millones en 2026 y está en camino de alcanzar los USD 281.80 mil millones en 2031.
¿Cuál es la perspectiva actual de la tasa de crecimiento?
Se proyecta que entre 2026 y 2031, el mercado crecerá a una tasa compuesta anual del 5.32 %, impulsado por la formación de hogares y las ganancias de eficiencia impulsadas por la tecnología.
¿Qué segmento inmobiliario genera los mayores ingresos por intermediación?
Las transacciones residenciales siguen siendo dominantes, capturando el 82.40% de los ingresos de 2025, aunque los activos comerciales se están expandiendo más rápido a una CAGR del 4.77%.
¿Cómo están cambiando las nuevas reglas sobre comisiones los modelos de corretaje?
El acuerdo de la NAR de 2024 y el escrutinio en curso del Departamento de Justicia impulsan a las empresas a separar las tarifas del agente comprador de los precios de lista, lo que provoca la adopción de estructuras de tarifa fija, reembolso y pago por parte del comprador.
¿Qué estados están impulsando el crecimiento del corretaje?
Texas lidera en participación de ingresos absolutos con 11.90%, mientras que se pronostica que Illinois registrará la CAGR más rápida, 4.83%, hasta 2031 gracias a la expansión industrial y tecnológica.
¿Las plataformas tecnológicas están erosionando los roles tradicionales de los agentes?
Las valoraciones de IA, los modelos de oficina en la nube y las plataformas iBuyer reducen la fricción, pero no han desplazado a los agentes; en cambio, recompensan a los corredores que integran herramientas digitales para mejorar el servicio al cliente.


