

Tamaño y participación del mercado de alojamiento para estudiantes en EE. UU.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 24.56 mil millones |
| Tamaño del mercado (2031) | USD 35.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.74% CAGR |
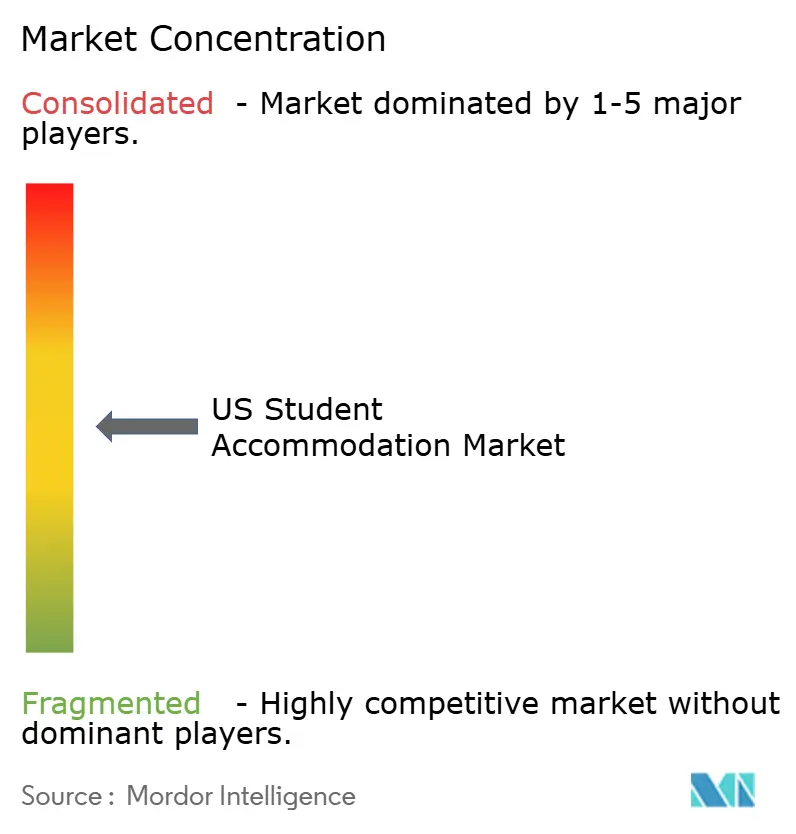
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
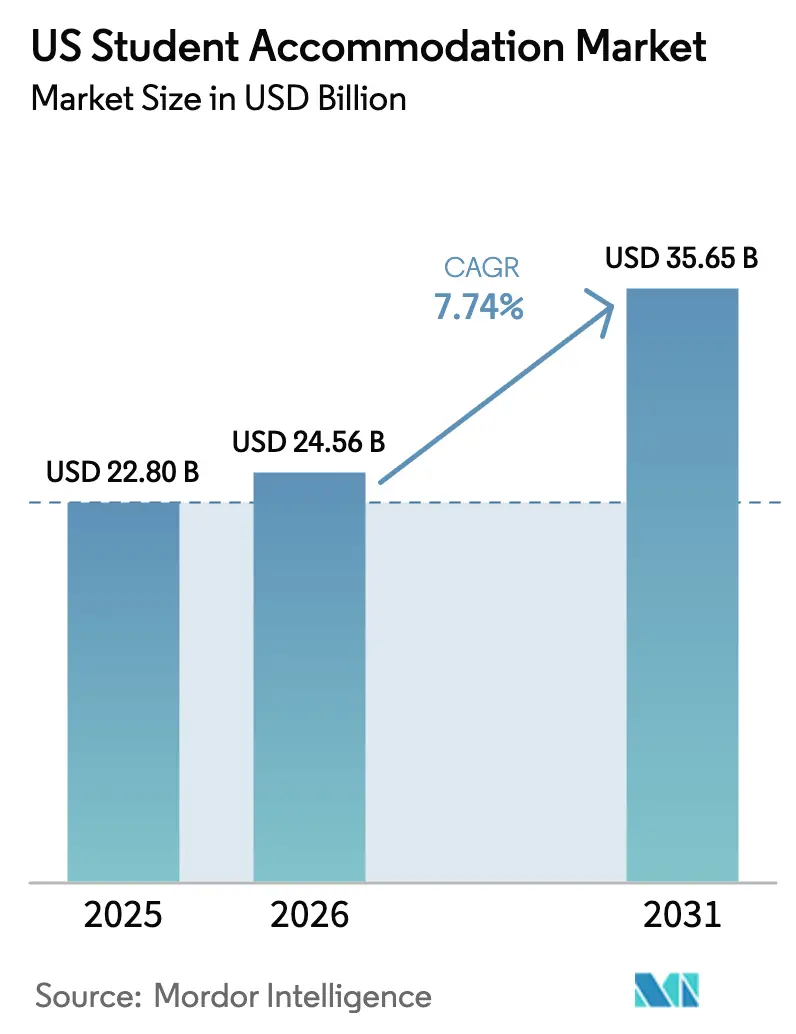
Análisis del mercado de alojamiento para estudiantes en EE. UU. realizado por Mordor Intelligence
Se espera que el tamaño del mercado de alojamiento estudiantil de EE. UU. crezca de USD 22.80 mil millones en 2025 a USD 24.56 mil millones en 2026 y se pronostica que alcance USD 35.65 mil millones para 2031 con una CAGR del 7.74% durante 2026-2031. La expansión continúa a pesar de la incertidumbre macroeconómica porque la matrícula internacional ya se ha recuperado por encima de 1.057 millones de estudiantes, lo que marca el mayor aumento en un solo año en cuatro décadas. Una ola de refinanciamiento por valor de más de USD 8 mil millones en vencimientos de préstamos hasta 2025 está desbloqueando nuevo capital, lo que impulsa el reposicionamiento de activos en ciudades universitarias de nivel 1. Una oferta ajustada de camas nuevas de solo 26,000 adiciones hasta 2025 da a los propietarios poder de fijación de precios ya que la ocupación se sitúa por encima del 94% costar.com. Los operadores están adoptando marcos de asociación público-privada (P3) que transfieren el riesgo de entrega al tiempo que aceleran los plazos; El programa de UC Merced, con un presupuesto de 1300 millones de dólares, ahora atiende a hasta 10 000 estudiantes cumpliendo con los plazos y el presupuesto. Plataformas tecnológicas como las herramientas de arrendamiento predictivo están reduciendo las solicitudes de cambio de habitación en un 35 % y elevando la ocupación por encima del 90 %.
Conclusiones clave del informe
- Por tipo de estudiante, los estudiantes internacionales capturaron el 77.22% de la participación del mercado de vivienda para estudiantes de EE. UU. en 2025; los estudiantes nacionales se quedan atrás, pero su segmento se expande a la siguiente tasa de crecimiento anual compuesta (CAGR) del 8.74% hasta 2031.
- Por tipo de habitación, las habitaciones privadas representaron el 59.12% de los ingresos en 2025; se prevé que las habitaciones compartidas se expandan a una tasa compuesta anual del 11.18% hasta 2031.
- Por tipo de institución, “Otros” (propietarios privados) controlaban el 71.66 % de las acciones en 2025, mientras que las viviendas administradas por universidades registran la CAGR proyectada más rápida del 8.58 % hasta 2031.
- Por región, el resto de EE. UU. representó el 37.62 % del tamaño del mercado de vivienda para estudiantes de EE. UU. en 2025; Illinois registra la perspectiva de CAGR del 10.01 % más rápida hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alojamiento para estudiantes en EE. UU.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del número de estudiantes internacionales | + 2.1% | California, Nueva York, Texas, Massachusetts, Illinois | Corto plazo (≤ 2 años) |
| Aumento de las entradas de capital institucional y privado | + 1.8% | Nacional, con foco en los mercados universitarios de primer nivel | Mediano plazo (2-4 años) |
| Continua expansión de la matrícula en la educación superior | + 1.2% | Nacional, con concentración en Texas, California, Florida | Mediano plazo (2-4 años) |
| Ampliación de los modelos de asociación público-privada | + 0.9% | Nacional, con adopción temprana en California, Indiana y Carolina del Norte | Largo plazo (≥ 4 años) |
| Los mandatos estatales de descarbonización impulsan las modernizaciones ecológicas | + 0.7% | California, Nueva York, Illinois, con propagación a otros estados | Largo plazo (≥ 4 años) |
| Crecimiento de los programas de credenciales de ciclo corto que requieren estadías flexibles | + 0.5% | Nacional, con concentración en áreas metropolitanas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del número de estudiantes internacionales
El mercado de estudiantes internacionales en Estados Unidos continúa mostrando un sólido crecimiento, impulsado por el aumento de las matrículas y la evolución de las preferencias estudiantiles. En 2023, el número de estudiantes internacionales superó los 1.057 millones, y los analistas proyectan que las matrículas de estudiantes indios superarán los 500,000 para 2030. Si bien California y Nueva York representan una cuarta parte de todos los estudiantes extranjeros, estados como Texas, Illinois y Florida están experimentando el crecimiento más significativo. En respuesta, los proveedores de servicios están introduciendo habitaciones inclusivas en cuanto al género, servicios adaptados culturalmente y condiciones de arrendamiento flexibles que se sincronizan con los ciclos de visas. Cabe destacar que el 73% de los campus estadounidenses ahora ofrecen alojamiento inclusivo en cuanto al género, y el 83% permite animales de apoyo emocional. Esta demanda constante, particularmente de instituciones centradas en STEM, garantiza flujos de ingresos estables y aumenta la ocupación en mercados secundarios con sólidas reputaciones académicas [1] Mirka Martel, “Open Doors 2024 Report on International Educational Exchange,” Institute of International Education, iie.org.
Aumento de las entradas de capital institucional y privado
El mercado estadounidense de alojamiento para estudiantes está experimentando una importante actividad inversora, impulsada por la alta rentabilidad y la evolución de la dinámica del mercado. A principios de 2024, KKR invirtió 1.64 millones de dólares en la adquisición de una cartera de Blackstone, mientras que Greystar comprometió 600 millones de dólares en tres proyectos de campus de uso mixto. Inversores globales, como CapitaLand Ascott Trust, se ven atraídos por la rentabilidad en efectivo, que a menudo supera el 7% del EBITDA. CapitaLand Ascott Trust registró una tasa de prealquiler del 99% en Standard at Columbia, según indica hospitalitynet.org. Walker & Dunlop proyecta entre 8 y 10 millones de dólares en refinanciaciones para 2025, lo que genera oportunidades para que nuevos participantes escalen. La liquidez está reduciendo las tasas de capitalización y fomentando la agregación de carteras, acercando el mercado a los estándares institucionales. Estas tendencias subrayan la creciente madurez y atractivo del sector estadounidense de alojamiento para estudiantes.
Expansión continua de la matrícula en la educación superior
Las cifras récord de matrícula están transformando la dinámica de la vivienda en las grandes universidades públicas. Instituciones como la Universidad de Michigan se enfrentan a una proporción crítica de estudiantes por cama, con un total reportado de 1.99 estudiantes por cama (costar.com). Para abordar los desafíos de capacidad, Georgia Tech está invirtiendo 117 millones de dólares en una residencia de 860 camas, cuya inauguración está prevista para 2026. El crecimiento de la matrícula se debe a las tendencias demográficas y a la expansión de los programas de posgrado, que amplían la estancia media de los estudiantes. Las universidades están adoptando cada vez más acuerdos de colaboración público-privada (P3) para ampliar la oferta de alojamiento sin sobrecargar sus balances; por ejemplo, el plan de 117 millones de dólares de la Universidad Atlántica de Florida recibió una rápida aprobación estatal. Estos avances están impulsando colectivamente la demanda base en los campus de primer y segundo nivel, lo que indica un período de transformación para las estrategias de alojamiento universitario.
Expansión de los modelos de asociación público-privada
Las alianzas público-privadas (APP) están surgiendo como un enfoque transformador en el desarrollo de infraestructura para la educación superior. La APP de UC Merced, con un presupuesto de 3 millones de dólares, entregó con éxito 1.3 3 nuevas camas a tiempo y dentro del presupuesto, lo que demuestra la viabilidad de los proyectos a gran escala. La iniciativa de 10,000 camas de Purdue emplea una estructura de pago por disponibilidad de 1,300 años, lo que permite a la universidad supervisar la vida en las residencias mientras los socios privados gestionan la ejecución. American Campus Communities, a través de su modelo de financiación ACE, limita los alquileres por debajo de los precios del mercado y desplaza los riesgos del proyecto fuera de los balances generales de la universidad. Con la estabilidad prevista en los tipos de interés para 65, la rentabilidad de los acuerdos está mejorando, impulsando una cartera acelerada de APP en todo el país. A medida que las universidades emblemáticas integran cada vez más las APP en sus planes estratégicos, este modelo está transformando el futuro del desarrollo de los campus.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crisis de asequibilidad y persistente brecha de suministro | -1.5% | Nacional, con agudo impacto en California, Nueva York, Massachusetts | Corto plazo (≤ 2 años) |
| Aumento de los costos de construcción y financiación | -1.1% | Nacional, con variaciones regionales según los mercados laborales | Mediano plazo (2-4 años) |
| Alta carga de costos para los estudiantes internacionales | -0.8% | California, Nueva York, Texas, Massachusetts, Illinois | Mediano plazo (2-4 años) |
| Aumentos repentinos en las primas de seguros provocados por el riesgo climático | -0.6% | Estados del Cinturón del Sol: Florida, Texas, Arizona, California | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crisis de asequibilidad y persistente brecha de suministro
El mercado de vivienda estudiantil estadounidense se enfrenta a importantes desafíos en 2024. Más del 40 % de los estudiantes de cuatro años reportaron inseguridad habitacional, ya que la oferta se encuentra decenas de miles de camas por debajo de las nuevas matriculaciones. Los altos precios del suelo en las áreas metropolitanas costeras impiden el desarrollo asequible, obligando a los estudiantes a optar por opciones de vivienda distantes o precarias. Las universidades están revisando los códigos de zonificación para permitir edificios más altos, pero los retrasos en el ciclo de prestaciones sociales ralentizan el progreso. Este déficit ha impulsado una tasa de crecimiento anual compuesta (TCAC) del 11.40 % en habitaciones compartidas, ya que los estudiantes sensibles a los precios priorizan la asequibilidad sobre la privacidad. Si no se acelera la construcción, se espera que los aumentos de alquiler superen la inflación, lo que presionará aún más el mercado.
Aumento de los costos de construcción y financiación
La industria de la construcción continúa enfrentando desafíos significativos mientras navega por un panorama económico complejo. En 2024, los precios de los materiales se dispararon y muchas regiones se enfrentaron a la escasez de mano de obra calificada. Si bien las tasas de interés se estabilizaron en 2025, aún se mantuvieron por encima de los niveles observados antes de 2023. Esta situación ha reducido los rendimientos proforma y retrasado el inicio de proyectos. Los promotores, en un intento por controlar los costos, están recurriendo a la ingeniería de valor y a los diseños modulares. Sin embargo, numerosos proyectos, listos para la acción, permanecen en suspenso a la espera de una visión más clara de los costos. Estas dinámicas están moldeando la trayectoria de la industria, moderando el crecimiento de la oferta a corto plazo, a la vez que prolongan la escasez de ocupación y ralentizan la diversificación de la cartera de proyectos.
Análisis de segmento
Por tipo de habitación: Las habitaciones privadas impulsan el posicionamiento premium
Las habitaciones privadas representaron el 59.12 % de los ingresos del mercado de alojamiento estudiantil estadounidense en 2025, lo que subraya la continua disposición de los estudiantes a pagar por privacidad y espacio de estudio personal. Los promotores mejoran este formato con la igualdad de habitación y baño, escritorios empotrados y acceso con cerradura inteligente, lo que permite tarifas premium que amortiguan los márgenes operativos. Las habitaciones compartidas, aunque actualmente más pequeñas, registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 11.18 %, hasta 2031, impulsada por la preocupación por la asequibilidad entre los estudiantes internacionales y de primera generación. Los operadores utilizan la tecnología para optimizar la búsqueda de compañeros de habitación, lo que redujo las solicitudes de cambio de habitación en un 35 % en las últimas implementaciones, haciendo que las distribuciones compartidas sean más aceptables.
Se proyecta que el tamaño del mercado de alojamiento estudiantil estadounidense para habitaciones compartidas se expandirá drásticamente, ya que las universidades fomentan la densidad para reducir las listas de espera. Los propietarios con visión de futuro diseñan unidades convertibles que alternan entre ocupación doble y triple para aprovechar los aumentos estacionales. Los productos de alojamiento completo/estudio se dirigen a estudiantes de posgrado y estudiantes de grado mayores que valoran la independencia; su demanda se concentra en las grandes áreas metropolitanas donde los apartamentos fuera del campus compiten directamente. Cabe destacar que las encuestas de la NAA indican que la paridad entre dormitorio y baño es ahora estándar en más del 70% de las entregas posteriores a 2023, lo que indica el aumento del nivel de exigencia para las comodidades en habitaciones privadas.
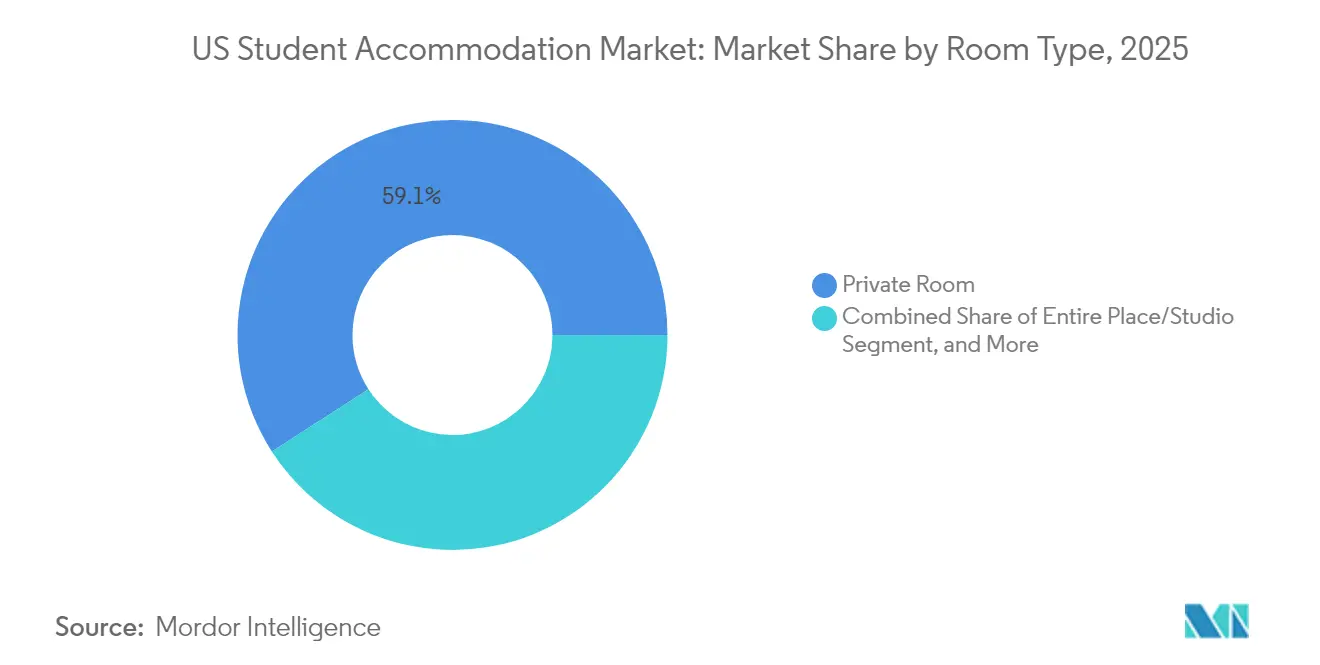
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Estudiante: El dominio internacional transforma la dinámica del mercado
Los estudiantes internacionales representaron el 77.22 % de la cuota de mercado de alojamiento estudiantil en EE. UU. en 2025, lo que redefinió la oferta de productos y las expectativas de servicio. Además, impulsan la mayor proyección de CAGR del 8.86 % hasta 2031, a medida que se estabilizan las políticas de visas de EE. UU. y aumentan los ingresos del extranjero. La concentración de estudiantes en torno a las escuelas de la Costa Oeste y el Noreste impulsa la ocupación y el aumento de precios en esos corredores. Los operadores integran portales de alquiler multilingües, opciones de alquiler mediante transferencia bancaria y programación cultural para mejorar la retención. La demanda interna se mantiene estable, pero se enfrenta a una asequibilidad más limitada; muchos estudiantes locales emigran a suburbios periféricos u optan por habitaciones compartidas para gestionar los costos.
Las instituciones estadounidenses segmentan cada vez más su marketing por nacionalidad, ya que las cohortes india, china y latinoamericana muestran preferencias diferenciadas en cuanto a la duración de los contratos de alquiler y las comodidades. El tamaño del mercado inmobiliario estudiantil estadounidense para activos con enfoque internacional suele conllevar una prima de alquiler del 10 % al 15 % en comparación con las propiedades mixtas. Las universidades responden añadiendo servicio de recogida en el aeropuerto, almacenamiento durante las vacaciones de verano y asesoramiento sobre el estado de la visa directamente en las residencias universitarias, lo que amplía la propuesta de valor general.
Por tipo de institución: las entidades no universitarias lideran la participación de mercado
Los propietarios no universitarios poseían el 71.66 % de las acciones en 2025, manteniendo su dominio gracias a su experiencia operativa y acceso a capital institucional. Sin embargo, las acciones gestionadas por universidades muestran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.58 %, hasta 2031, a medida que los campus reconocen la relación entre la experiencia residencial y el éxito académico. Proyectos de alto perfil como la residencia universitaria de Georgia Tech, valorada en 117 millones de dólares, indican un renovado énfasis en los proyectos internos. Las empresas privadas responden ofreciendo modelos P3 llave en mano que permiten a las universidades mantener el control del programa y externalizar el riesgo.
El tamaño del mercado estadounidense de vivienda estudiantil para propiedades administradas por universidades crecerá a medida que las agencias de calificación de bonos premien a las instituciones que mejoren sus índices de retención mediante mejores viviendas. La convergencia surge con estructuras híbridas en las que las universidades poseen terrenos mientras que los socios privados operan con contratos de arrendamiento a largo plazo. Estas alianzas distribuyen el riesgo y fomentan las mejoras tecnológicas, como la entrada móvil y la monitorización energética mediante IoT. La competencia entre las carteras dentro y fuera del campus impulsa la evolución continua de los servicios, lo que beneficia a los residentes.
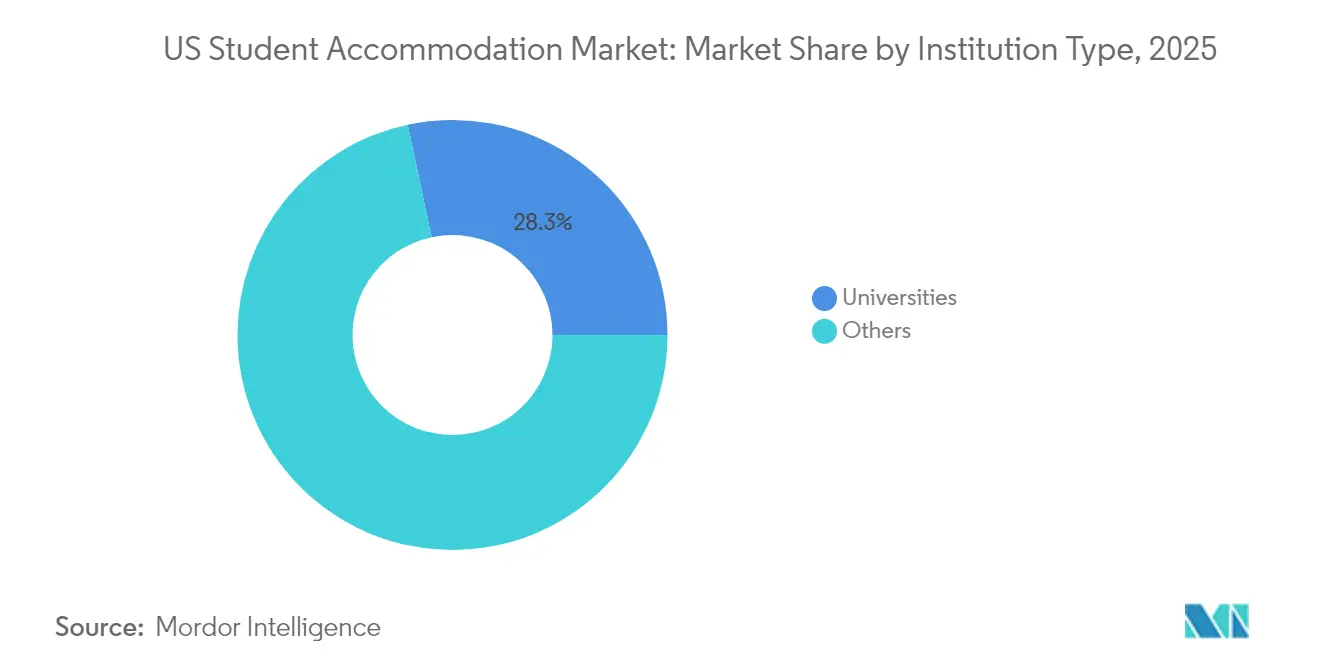
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El bloque Resto de EE. UU. sigue siendo el mayor contribuyente, con un 37.62 % en 2025, impulsado por cientos de universidades públicas repartidas por los estados del interior. La bajada de los precios de los terrenos y la zonificación simplificada atraen a promotores que aún pueden obtener alquileres sólidos gracias a la limitada oferta de viviendas construidas específicamente para este fin. La entrada de Core Spaces en Carolina del Norte y el proyecto College Park de 299 unidades de LV Collective ejemplifican el interés continuo en estos mercados diversificados. Las legislaturas estatales aprobaron 50 proyectos de ley de reforma en 2024 que flexibilizan las restricciones de densidad y aceleran las aprobaciones, impulsando aún más el crecimiento.
Illinois es la zona geográfica con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.01 % hasta 2031. Tan solo la Universidad de Illinois en Urbana-Champaign apoya a más de 56,000 XNUMX estudiantes, mientras que Chicago alberga instituciones de investigación que atraen a importantes cohortes de graduados. Los precios moderados del terreno permiten proyectos tipo jardín con servicios que rivalizan con sus pares costeros, lo que permite mantener las primas de alquiler sin sobrepasar los umbrales de asequibilidad. Los inversores destacan el fácil acceso al Medio Oeste y las opciones de transporte multimodal que atraen a familias internacionales. El programa de seis propiedades de Gilbane y CBRE demuestra cómo las estrategias de cartera pueden escalar fácilmente en esta zona.
Los pesos pesados de la costa, California, Texas, Florida y Nueva York, siguen registrando máximos absolutos de demanda. Los códigos sísmicos de California y las prolongadas revisiones de la CEQA inflan los presupuestos; el proyecto Cal Poly de 4,200 camas refleja el enfoque de megaproyecto necesario para su viabilidad. Texas se beneficia de la afluencia de población y la flexibilización de políticas como la ley de "residencias universitarias" que elimina los límites de ocupación; esta reforma amplía las posibilidades de densidad en College Station y Austin. Florida aprovecha los calendarios académicos anuales y el fuerte impulso de la matrícula indígena, mientras que los mandatos de neutralidad de carbono de Nueva York impulsan reformas energéticas profundas que añaden atractivo ESG. Cada región madura se centra ahora en la rehabilitación de viviendas obsoletas, la superposición de servicios de estilo hotelero y la incorporación de diseño resiliente al clima para mantener una ventaja competitiva en el mercado de la vivienda estudiantil estadounidense.
Panorama regulatorio
El alojamiento estudiantil en Estados Unidos se rige principalmente por las normas estatales y locales de uso del suelo, los códigos de construcción y los regímenes de evaluación ambiental, y los permisos y las autorizaciones de densidad influyen en los plazos de entrega en torno a los campus. Los mercados costeros, como California, se enfrentan a mayores cargas de cumplimiento vinculadas a los requisitos sísmicos y a largas revisiones al estilo de la CEQA, lo que ha impulsado un cambio en el mercado hacia expansiones más grandes en un solo emplazamiento, como el proyecto de Cal Poly de 4,200 camas anunciado en febrero de 2025.
En el aspecto operativo, los propietarios deben cumplir con las expectativas federales de vivienda justa y accesibilidad, incluidos los procesos de adaptación razonable que se relacionan con la aceptación de animales de apoyo emocional en el campus. La actividad de modernización también se ve impulsada por los mandatos estatales de descarbonización y rendimiento de edificios en estados como California, Nueva York e Illinois. El Consejo Nacional de Vivienda Multifamiliar (NMHC) suele realizar análisis comparativos y promover el sector, incluida su Encuesta de Ingresos y Gastos de Vivienda Estudiantil de 2025, que sirve de base para las estimaciones de costos y el ingreso operativo neto (NOI).
Análisis de la cadena de valor
La cadena de valor abarca desde el control de terrenos (a menudo mediante arrendamientos universitarios en estructuras de colaboración público-privada) hasta el desarrollo y diseño, la ejecución de la construcción, la financiación, el arrendamiento y la comercialización, la gestión de la propiedad y, finalmente, la recapitalización o venta. El capital suele provenir de una combinación de inversores institucionales y prestamistas, junto con un ciclo de refinanciación y recapitalización que se extiende hasta 2025, como se menciona en los análisis de mercado. Las universidades utilizan modelos de pago por disponibilidad o de arrendamiento a largo plazo en el marco de las colaboraciones público-privadas para aumentar el número de plazas sin transferir todo el riesgo de construcción y ejecución a sus balances.
Cada vez más, los operadores combinan múltiples etapas a lo largo de la cadena, integrando el desarrollo, la gestión de activos, el arrendamiento y la gestión de la vida de los residentes en sus carteras. Grandes plataformas como American Campus Communities, Greystar, The Scion Group, Landmark Properties y Core Spaces aprovechan su escala para estandarizar la contratación, implementar aplicaciones y análisis para residentes con el fin de optimizar el arrendamiento y la retención, y llevar a cabo proyectos conjuntos con capital institucional. Se utilizan indicadores de referencia del sector, como la encuesta de ingresos y gastos de residencias estudiantiles de NMHC, a lo largo de toda la cadena para normalizar los datos de costos operativos para propietarios, prestamistas e inversores.
Panorama competitivo
El mercado de alojamiento estudiantil de EE. UU. muestra una fragmentación moderada, con los principales operadores controlando menos de la mitad del total de camas. American Campus Communities, Greystar y The Scion Group aprovechan la escala para negociar menores costos de adquisición y desplegar análisis de datos que aumentan los alquileres efectivos. La compra de KKR por USD 1.64 mil millones a Blackstone la catapultó a los diez principales propietarios, lo que ilustra cómo las grandes transacciones pueden remodelar rápidamente la participación. El liderazgo en ocupación depende cada vez más de portales de interacción digital y mantenimiento predictivo que reducen el tiempo de inactividad y mejoran los índices de satisfacción de los residentes [3] Evelyn Rossi, “Institutional Ownership Trends in Student Housing,” Journal of Real Estate Finance and Economics, springer.com.
Las estrategias priorizan los proyectos P3 y las adquisiciones de activos core-plus en mercados secundarios. La venta de 893 camas por parte de Harrison Street a Scion Group por 8,724 millones de dólares realineó ambas carteras y liberó capital para nuevos desarrollos. La diversificación global de Greystar, que incluye una compra australiana por 1.01 millones de dólares en 2024, proporciona información operativa que se incorpora a sus activos estadounidenses. Los competidores tecnológicos utilizan la IA para ajustar los precios diariamente y automatizar el arrendamiento, lo que reduce los márgenes de los operadores tradicionales.
El interés por las fusiones y adquisiciones probablemente persistirá debido a que muchos propietarios de tamaño mediano carecen de la escala o las credenciales ESG que exigen actualmente las entidades crediticias y las universidades. Los operadores capaces de integrar la previsión de ocupación con los paneles de sostenibilidad poseen una ventaja competitiva a medida que aumentan los costes de cumplimiento. Mientras tanto, especialistas en P3 como Plenary y Provident Resources Group cubren un nicho para las universidades que buscan soluciones fuera de balance. Esta combinación de consolidación y entrada de especialistas mantiene el dinamismo del sector de la vivienda estudiantil estadounidense, a la vez que impulsa la mejora de los niveles de servicio.
Líderes de la industria del alojamiento para estudiantes en EE. UU.
Comunidades americanas del campus
Residencia para estudiantes Greystar
El Grupo Scion
Propiedades de referencia
Espacios centrales
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Greystar formalizó una alianza con la Universidad de Pensilvania para el proyecto de remodelación de 493 camas en 3650 Chestnut Street, lo que marca la segunda fase de la remodelación de Sansom Place. Esta remodelación, liderada mediante una asociación público-privada (APP), amplía la oferta de alojamiento universitario, fortalece la capacidad de alojamiento de la universidad con activos modernos arrendados y mejora la cartera de Greystar en el campus.
- Mayo de 2026: Greystar cerró su financiación e inició la construcción del Law School Village, un complejo residencial de 340 camas en la Universidad de Texas en Austin. Esto representa una ampliación de la oferta de alojamiento para estudiantes de posgrado y derecho en el campus. El proyecto, integrado en el entorno universitario, incrementa la oferta de alojamiento en un mercado clave, reforzando la ocupación y la capacidad de fijación de precios.
- Marzo de 2026: Greystar cerró su financiación e inició la construcción de la Fase I de una asociación público-privada con la Universidad de Mississippi para ofrecer 1,282 camas para el año académico 2027-2028. Este gran proyecto de asociación público-privada permite un aumento sustancial de camas en el campus. Acelera el crecimiento de la capacidad y los ingresos por alquiler gracias a una destacada colaboración con la universidad.
Alcance del informe sobre el mercado de alojamiento para estudiantes en EE. UU.
Un alojamiento para estudiantes es una residencia para estudiantes bien mantenida y administrada profesionalmente. Por lo general, incluyen áreas comunes como sala de estar, comedor, cocina y baños. El alojamiento se proporciona por día o por semana.
El mercado de alojamiento para estudiantes de EE. UU. está segmentado por tipo (casas de familia, apartamentos para estudiantes, alojamiento en el campus, alojamiento fuera del campus, dormitorios, otros tipos), por tipo de servicio (Wi-Fi, lavandería, servicios públicos, lavavajillas, aparcamiento) y por solicitud (graduados, estudiantes de segundo año, posgrados, otras aplicaciones).
El informe ofrece tamaños de mercado y previsiones para el mercado de alojamiento para estudiantes de EE. UU. en USD para todos los segmentos anteriores.
| Todo el lugar/estudio |
| Habitación privada |
| Habitación compartida |
| Nacional |
| Conferencia |
| Universidades |
| Otros |
| Texas |
| California |
| confían en nosotros |
| New York |
| Illinois |
| El resto de nosotros |
| Por tipo de habitación | Todo el lugar/estudio |
| Habitación privada | |
| Habitación compartida | |
| Por estudiante | Nacional |
| Conferencia | |
| Por tipo de institución | Universidades |
| Otros | |
| Por región | Texas |
| California | |
| confían en nosotros | |
| New York | |
| Illinois | |
| El resto de nosotros |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de vivienda para estudiantes en Estados Unidos?
El tamaño del mercado de vivienda para estudiantes de EE. UU. alcanzó los 24.56 millones de dólares en 2026 y se proyecta que crezca a 35.65 millones de dólares para 2031 a una CAGR del 7.74 %.
¿Por qué es tan importante demandar estudiantes internacionales?
La matrícula internacional aumentó un 12% en 2023 y los extranjeros ahora representan el 77.22% de la demanda del mercado, lo que genera plazos de alquiler más largos y pagos de alquiler premium que estabilizan la ocupación.
¿Dónde se espera el crecimiento regional más rápido?
Illinois lidera con una tasa de crecimiento anual compuesta (CAGR) prevista del 10.01 % hasta 2031 gracias a la expansión de sus campus insignia y a unos costes de desarrollo relativamente bajos.
¿Cómo financian las universidades nuevas camas?
Muchas instituciones recurren a asociaciones público-privadas, como el proyecto UC Merced de 1.3 millones de dólares, que permite ampliar la capacidad sin aumentar la deuda en el balance.
¿Qué desafíos amenazan el crecimiento futuro?
Las brechas de asequibilidad, la inflación de los costos de construcción y los aumentos de los seguros relacionados con el clima podrían reducir la CAGR nacional hasta en 4.0 puntos porcentuales, según las estimaciones de restricciones actuales.
¿Qué tipo de habitación muestra el crecimiento más rápido?
Las habitaciones compartidas registran una tasa de crecimiento anual compuesta (CAGR) del 11.18 % hasta 2031 porque los estudiantes sensibles a los costos buscan alquileres más bajos en medio de persistentes restricciones de oferta.


