

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
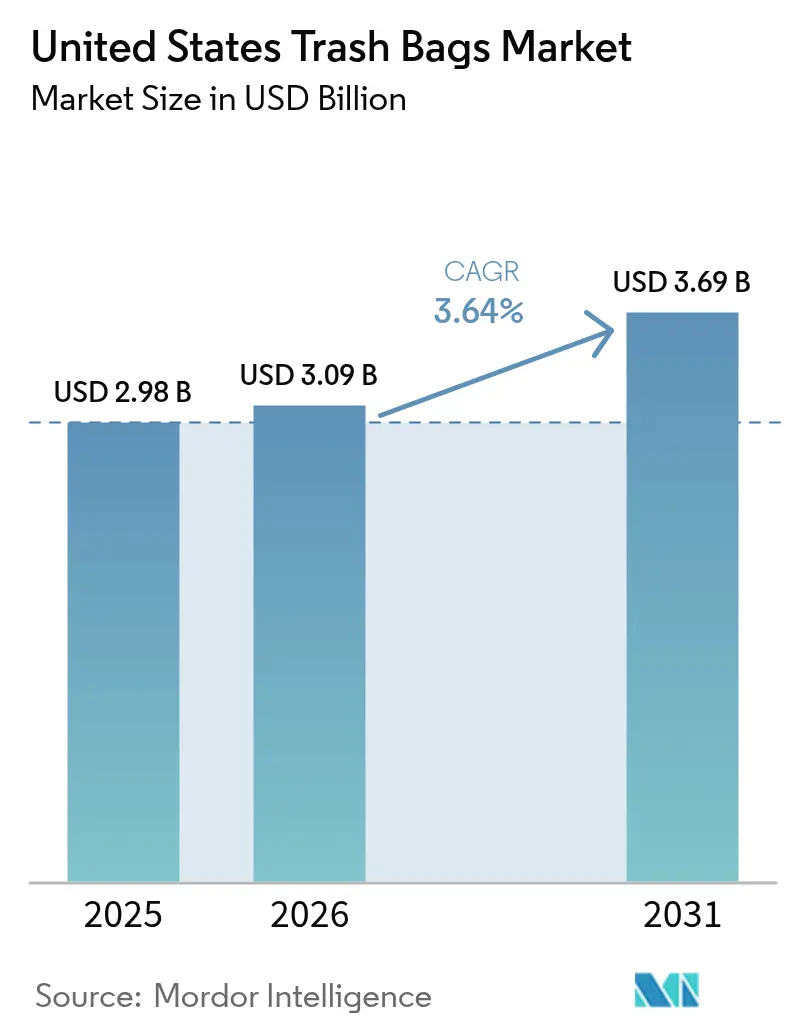
| Tamaño del mercado (2026) | USD 3.09 mil millones |
| Tamaño del mercado (2031) | USD 3.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.64% CAGR |
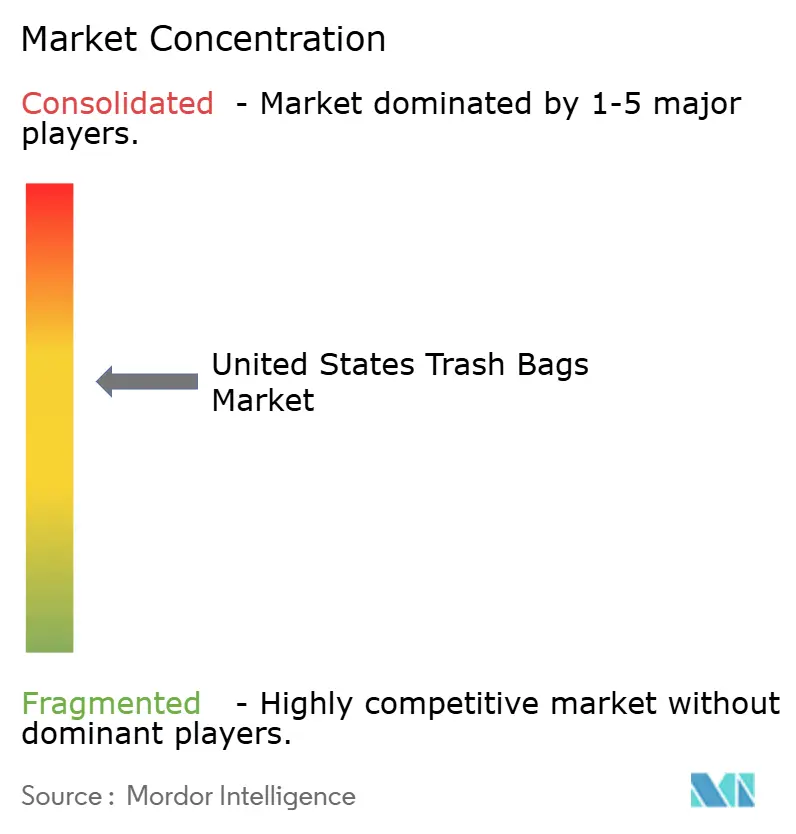
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bolsas de basura en Estados Unidos realizado por Mordor Intelligence
El tamaño del mercado de bolsas de basura de Estados Unidos en 2026 se estima en USD 3.09 mil millones, creciendo desde el valor de USD 2.98 mil millones en 2025 con proyecciones para 2031 que muestran USD 3.69 mil millones, creciendo a 3.64% CAGR durante 2026-2031. Los mandatos de separación de residuos de los sectores de atención médica, servicio de alimentos y municipal son el principal motor de crecimiento, mientras que los residuos de envases -28.1% del flujo de 292.4 millones de toneladas de residuos sólidos municipales (RSM) en 2024- refuerzan la demanda constante de hogares y comercios. [1] “Advancing Sustainable Materials Management: 2018 Fact Sheet”, US Environmental Protection Agency, epa.gov Las fluctuaciones de precios de resina vinculadas a las restricciones de producción de la Costa del Golfo agregan volatilidad de costos, sin embargo, la innovación de materiales en películas compostables y polietileno con contenido reciclado mantiene la defensa del margen. Los compradores institucionales aceleran la adopción de soluciones de contención antimicrobianas y codificadas por colores para cumplir con los protocolos de control de infecciones de los Centros para el Control y la Prevención de Enfermedades (CDC). Mientras tanto, los canales de comercio electrónico basados en suscripciones reconfiguran los patrones de adquisición, lo que permite la compra al por mayor y el reabastecimiento automatizado para las instalaciones comerciales.
Conclusiones clave del informe
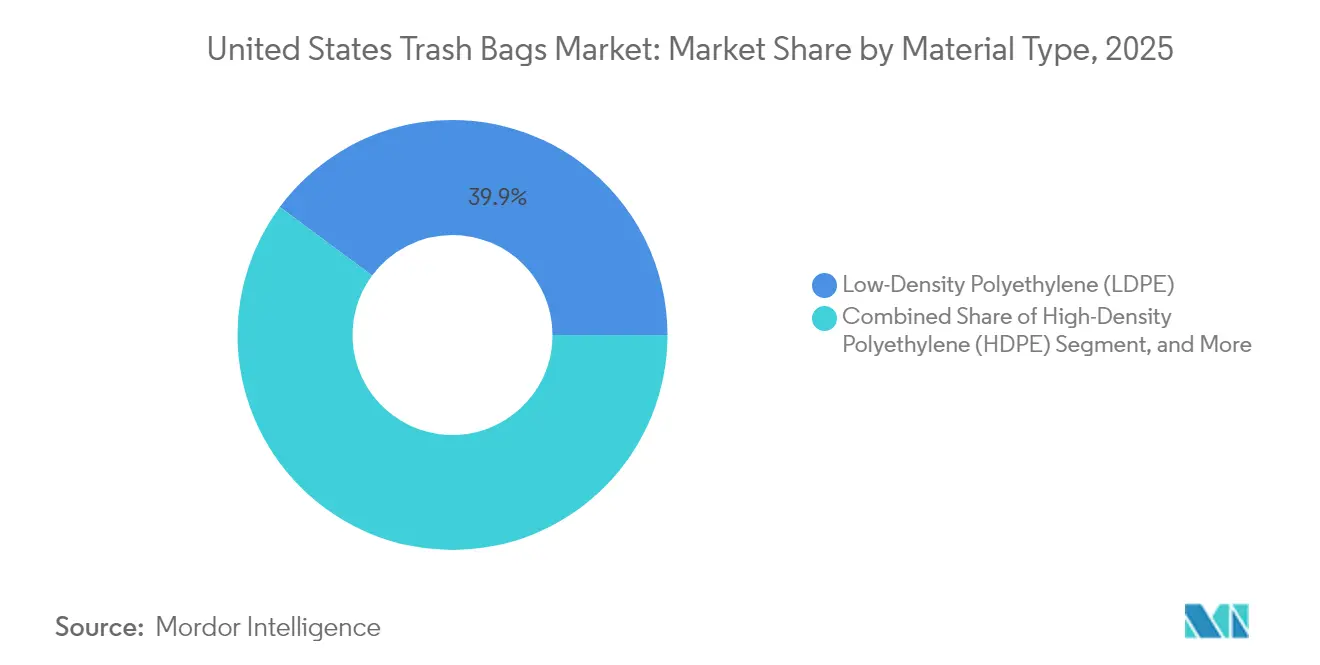
- Por tipo de material, el polietileno de baja densidad (LDPE) tenía el 39.85 % de la participación de mercado de bolsas de basura de los Estados Unidos en 2025. Se proyecta que los plásticos de origen biológico/biodegradables se expandirán a una CAGR del 4.52 % hasta 2031, la tasa de crecimiento más rápida entre todos los materiales.
- En términos de capacidad, el segmento de más de 30 galones avanza a una CAGR del 4.91 % entre 2026 y 2031.
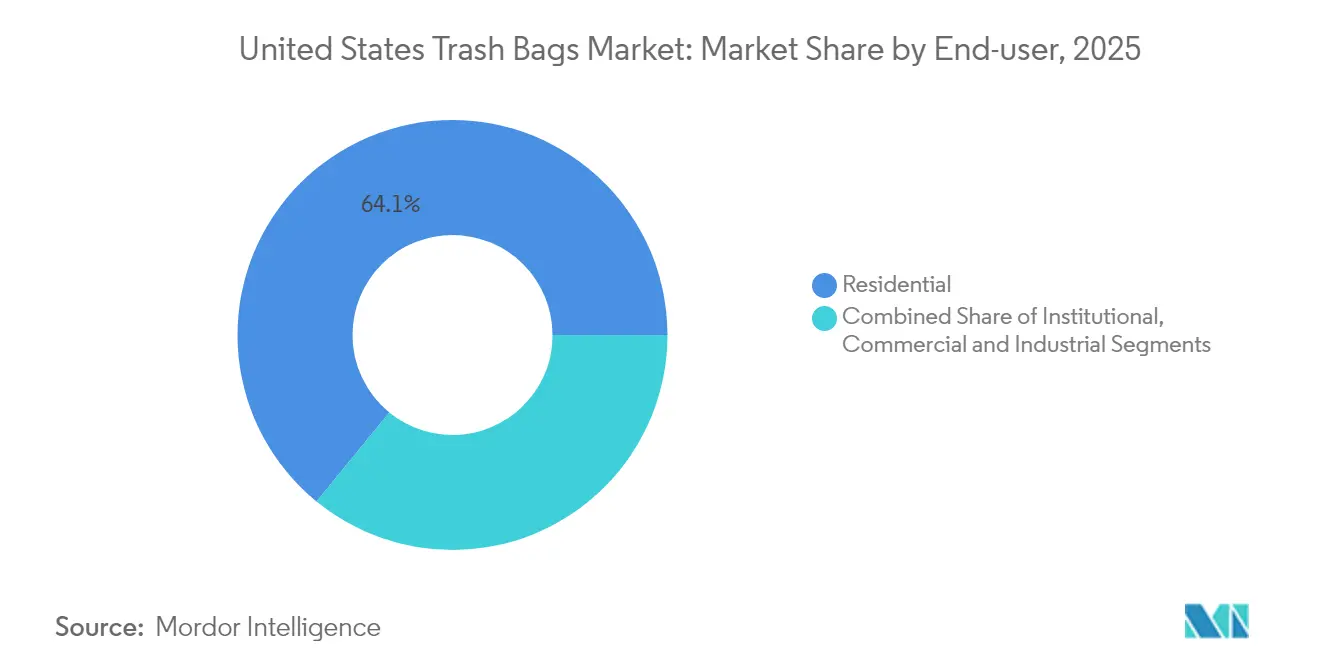
- Por usuario final, se prevé que las aplicaciones institucionales crezcan a una CAGR del 4.74 %, mientras que la demanda residencial retuvo el 64.10 % del tamaño del mercado de bolsas de basura de Estados Unidos en 2025.
- Por canal de distribución, el comercio minorista en línea registró la CAGR más alta con un 5.05%, en contraste con la participación de ingresos del comercio minorista fuera de línea del 54.10% en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bolsas de basura en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de bolsas compostables y oxobiodegradables | + 0.9% | Nacional, concentrado en CA, OR, WA, VT | Mediano plazo (2-4 años) |
| Aumento de los mandatos de higiene y segregación de residuos | + 0.7% | Nacional, énfasis en atención sanitaria/institucional | Corto plazo (≤ 2 años) |
| El auge de los productos de alimentación electrónicos aumenta el consumo de bolsas en los hogares | + 0.6% | Concentración urbana nacional | Corto plazo (≤ 2 años) |
| Adopción de bolsas con aditivos antimicrobianos | + 0.4% | Enfoque nacional en atención médica y servicios de alimentación | Mediano plazo (2-4 años) |
| La EPR a nivel estatal impulsa el uso de bolsas reciclables más gruesas | + 0.5% | CA, CO, ME, OR, MN, MD | Largo plazo (≥ 4 años) |
| Suscripciones a dispensadores inteligentes para bolsas de recarga | + 0.3% | Instalaciones comerciales nacionales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Creciente demanda de bolsas compostables y oxobiodegradables
Los mandatos municipales de desviación de residuos orgánicos crean una base de clientes verificada para los revestimientos certificados según ASTM D6400. La Ley de Reciclaje Universal de Vermont, por ejemplo, obliga a las empresas que generan más de 26 galones de residuos de alimentos semanalmente a adoptar contenedores compostables certificados, mientras que los 32 millones de dólares en subvenciones federales para infraestructura otorgadas en 2024 están ampliando la capacidad de compostaje industrial de 185 a una proyección de 275 instalaciones para 2027. [2] “Guía de implementación de la Ley de Reciclaje Universal”, Agencia de Recursos Naturales de Vermont, anr.vermont.gov A pesar de la fuerte presión política, los revestimientos de ácido poliláctico (PLA) todavía requieren temperaturas de compostaje industrial ≥ 140 °F y experimentan sensibilidad a la humedad durante el transporte; los estudios de laboratorio muestran ventanas de degradación que van desde 90 días en instalaciones optimizadas hasta 180 días en entornos menos controlados.
Aumento de los mandatos de higiene y segregación de residuos
Las directrices de control de infecciones de los CDC instruyen a los profesionales sanitarios a diferenciar los flujos de residuos médicos generales, regulados y farmacéuticos, lo que fomenta la compra de bolsas con código de color o antimicrobianas certificadas según el título 21 del CFR 178.3297 de la FDA. Un hospital de 500 camas genera entre 25 y 30 kg de residuos por cama ocupada al día, el 85 % de los cuales se consideran residuos sólidos urbanos generales, pero no pueden mezclarse con los residuos de comercio minorista debido al riesgo de contaminación cruzada. La Comisión Conjunta exige a los 6,090 hospitales acreditados en EE. UU. que documenten sus protocolos de gestión de residuos, lo que aumenta el volumen institucional abordable.
El auge de los productos de alimentación electrónicos aumenta el consumo de bolsas en los hogares
Las ventas de alimentos a través del comercio electrónico alcanzaron los 9.3 millones de dólares en 2024, y cada pedido entregado introduce entre 4 y 7 componentes de embalaje en el flujo de residuos domésticos. Las investigaciones muestran que los hogares desechan entre un 23 % y un 35 % más de material que quienes compran en tiendas físicas, y el 78 % deposita todos los embalajes de entrega en bolsas de basura convencionales en lugar de en programas de reciclaje especializados. La ciudad de Nueva York registró un aumento del 12 % en el tonelaje de residuos sólidos urbanos (RSU) residenciales, en correlación directa con la adopción de la compra de comestibles a la carta, lo que demuestra la intensidad regional en los mercados urbanos.
Adopción de bolsas con aditivos antimicrobianos
Las formulaciones de nanopartículas de plata o cobre logran una reducción bacteriana del 99.9 % en 24 horas, según las pruebas ISO 22196, lo que cumple con los requisitos de control de patógenos en hospitales y operaciones de cocina de restaurantes. La patente estadounidense 11 234 567 codifica un método de dispersión que conserva la resistencia a la tracción, lo que permite la fabricación de películas compatibles con la industria sanitaria sin sacrificar la capacidad de carga. La encuesta de 2024 de la Asociación Nacional de Restaurantes reveló que el 67 % de los establecimientos priorizan el envasado antimicrobiano para cumplir con los estándares ServSafe revisados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Restricciones a los plásticos de un solo uso | -0.8% | CA, OR, WA, NY, expandiéndose a nivel nacional | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de la resina virgen | -0.5% | Centros de producción nacionales de la Costa del Golfo | Corto plazo (≤ 2 años) |
| Infraestructura de compostaje que frena las bolsas convencionales | -0.4% | Regional, en expansión con infraestructura | Mediano plazo (2-4 años) |
| Compactadores de basura que reducen el consumo de bolsas | -0.3% | Instalaciones comerciales/industriales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Restricciones a los plásticos de un solo uso
La SB 54 de California impone tarifas escalonadas a los productores y limitaciones de acceso al mercado que añaden costos de cumplimiento equivalentes al 8-12% de los ingresos del producto, mientras que 127 proyectos de ley de regulación del plástico presentados en 35 estados en 2024 indican un riesgo de política cada vez mayor. [3] “Seguimiento de la legislación sobre plásticos de 2024”, Conferencia Nacional de Legislaturas Estatales, ncsl.org Los productores que no cumplan con los objetivos de contenido reciclado o reducción pueden enfrentar prohibiciones de espacio en los estantes.
Volatilidad en los precios de la resina virgen
Los precios de las películas de LDPE fluctuaron entre un 18 % y un 25 % trimestral en 2024, debido a que el huracán Francine paralizó temporalmente seis complejos petroquímicos, lo que redujo la producción nacional en un 15 %. Las materias primas representan entre el 65 % y el 75 % de los costos totales de fabricación; por lo tanto, la protección del margen depende de cláusulas de precios dinámicos, instrumentos de cobertura o diversificación de las materias primas.
Análisis de segmento
Por tipo de material: Las películas de base biológica cobran impulso
El polietileno de baja densidad (PBAT) representó el 39.85 % del mercado de bolsas de basura en Estados Unidos en 2025, gracias a su bajo coste y a una amplia infraestructura de procesamiento. Sin embargo, los plásticos de origen biológico/biodegradables se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 4.52 %, la más alta entre todos los materiales, impulsada por las normativas municipales de compostaje. Dentro de este segmento, las mezclas de PBAT y PLA que cumplen con la norma ASTM D6400 pueden alcanzar la compostabilidad industrial en noventa días y funcionar en las líneas de película soplada existentes, lo que reduce la inversión de capital para los convertidores. Una patente derivada, la US 11,456,789, detalla aditivos que extienden la cadena y mejoran la resistencia al desgarro para igualar la del PEBD. El polietileno reciclado posconsumo (PCR) es otro subgrupo en rápido crecimiento, ya que las normativas de EPR especifican los umbrales mínimos de PCR para las bolsas utilizadas en los programas de recogida en la acera.
La supervisión regulatoria guía las decisiones de formulación. La norma 21 CFR 174.5 de la FDA regula los materiales reciclados en artículos en contacto indirecto con alimentos, mientras que la certificación ASTM D6400 es vital para acceder a licitaciones de desvío de materia orgánica. Los productores que combinan la inclusión de PCR y las credenciales de compostabilidad gozan de una posición privilegiada, especialmente en California, Oregón y Vermont, donde las políticas de compras otorgan puntos de cumplimiento por cada atributo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad/tamaño de bolsa: formatos grandes para eficiencia comercial
La categoría de más de 30 galones es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.91 %, impulsada por el diseño de estaciones de tratamiento de residuos centrales en hospitales, aeropuertos y centros educativos. Los revestimientos de mayor tamaño amplían los intervalos de recolección y reducen la mano de obra de limpieza entre un 25 % y un 40 %, resultados respaldados por estudios de los CDC sobre la mitigación del riesgo de infección. La fabricación de estos grandes formatos requiere cabezales de troquelado multicapa y sistemas de control de calibre más estrictos para evitar paredes laterales débiles; solo los convertidores de primer nivel poseen actualmente estas capacidades, lo que refuerza las barreras competitivas.
El rango de 13 a 30 galones representó el 38.20 % del mercado estadounidense de bolsas de basura en 2025, favorecido por su versatilidad en cocinas residenciales y baños comerciales. Las bolsas de hasta 3 galones y de 3 a 13 galones siguen siendo de nicho, pero indispensables para las zonas de preparación de alimentos y el transporte de muestras biomédicas. Mientras tanto, las bolsas para compactadores de basura de calibre 2.0 a 3.0 milésimas de pulgada tienen precios más altos, pero se venden menos unidades, lo que diluye ligeramente el crecimiento general del volumen de los calibres estándar.
Por el usuario final: los hospitales impulsan la adopción institucional
El consumo residencial representó el 64.10 % de los ingresos de 2025, impulsado por la eliminación rutinaria de residuos domésticos. Sin embargo, se prevé que los centros institucionales (hospitales, centros de atención a largo plazo y edificios gubernamentales) crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.74 %, considerablemente superior al mercado global. Un hospital de 500 camas puede segregar quince fracciones de residuos, cada una con un color de revestimiento, eficacia antimicrobiana o especificación de carga distintos. Los protocolos de control de infecciones de los CDC y las auditorías de cumplimiento de la Comisión Conjunta incorporan estos requisitos en los contratos de adquisición plurianuales, lo que genera una demanda sólida. Los usuarios comerciales e industriales (C&I) se centran en programas de reducción de costes; las estructuras de película microcapa que ofrecen espesores más delgados sin pérdida de tracción resultan muy atractivas para las grandes superficies y las cadenas de restaurantes de comida rápida.
Estudios académicos confirman que los revestimientos antimicrobianos pueden reducir la contaminación cruzada de superficies entre un 45 % y un 60 %, lo que ayuda a los hospitales a justificar primas de entre un 8 % y un 15 % en comparación con los productos convencionales. Esta diferencia de costo a menudo se recupera mediante la reducción de las sanciones por infecciones asociadas a la atención médica (IAAS).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las plataformas digitales reescriben la logística
El comercio minorista en línea, que abarca tanto la venta directa al consumidor como los portales B2B, registra una tasa de crecimiento anual compuesta (TCAC) del 5.05 % hasta 2031 gracias a la oferta de paquetes de suscripción por niveles, descuentos por pedidos al por mayor y seguimiento en tiempo real. Los hospitales que adoptan la adquisición electrónica centralizada redujeron entre un 30 % y un 40 % los gastos administrativos generales mediante la automatización de las aprobaciones y la consolidación de los envíos en varios campus. La integración con dispensadores inteligentes amplifica el ahorro al sincronizar los activadores de reordenamiento con los datos de consumo.
Incluso con estas ganancias, el comercio minorista offline aún controla el 54.10 % de los ingresos de 2025 gracias a la inmediatez de la tienda y la venta de merchandising en las góndolas. Las grandes superficies de venta al por menor se encargan de la reposición de productos domésticos de emergencia, especialmente durante fenómenos meteorológicos, cuando los plazos de entrega online se alargan. Los distribuidores que atienden a cuentas comerciales e industriales añaden valor mediante formación técnica y auditorías de ajuste de revestimientos, un paquete de servicios difícil de replicar por las empresas que se dedican exclusivamente al comercio electrónico.
Análisis geográfico
Los estados de la Costa Oeste son el epicentro de la regulación de envases sostenibles. La ley SB 54 de California estipula una tasa de reciclaje del 65 % y un 25 % de contenido reciclado en todos los envases de plástico para 2032, lo que impulsa a los compradores locales a especificar películas más gruesas y de mayor calidad con contenido de PCR. Oregón y Washington han adoptado marcos similares, acelerando la transición hacia revestimientos de origen biológico. La Ley de Reciclaje Universal de Vermont impulsa la demanda de revestimientos compostables en Nueva Inglaterra, aunque estas ventas siguen siendo menores en términos absolutos.
El noreste equilibra una sólida política ambiental con una infraestructura de reciclaje consolidada; más de 175 municipios de Massachusetts ya ofrecen un sistema de recolección de residuos orgánicos en la acera que acepta bolsas con certificación ASTM D6400. La generación de residuos domésticos promedia 4.2 libras per cápita al día, por debajo de la norma nacional de 4.9 libras, lo que refleja mayores tasas de desvío. Si bien los volúmenes son modestos, los márgenes unitarios son mayores debido a la disposición de los consumidores a pagar por productos certificados.
El sureste y la costa del Golfo constituyen la columna vertebral de polímeros del país, y solo Luisiana alberga el 45 % de la capacidad de LDPE de Estados Unidos. Los precios competitivos de la resina reducen los costos de conversión, pero las interrupciones recurrentes causadas por huracanes requieren sólidos inventarios de contingencia. Los corredores de crecimiento en Texas, Florida y Carolina del Norte, impulsados por la migración y el turismo, están incrementando el tonelaje de RSU, pero la fragmentación de la regulación local frena la adopción de buques de revestimiento sostenibles premium.
Panorama regulatorio
La política sobre bolsas de basura en Estados Unidos está influenciada por las normas federales de gestión de residuos y las restricciones estatales sobre envases y bolsas. A nivel federal, la Agencia de Protección Ambiental de EE. UU. (EPA) administra los requisitos sobre residuos peligrosos conforme a la Ley de Conservación y Recuperación de Recursos (RCRA). En marzo de 2026, la EPA propuso eliminar los manifiestos de residuos peligrosos en papel y, en su lugar, implementar el sistema federal de manifiestos electrónicos (e-Manifest) en un plazo de 24 meses a partir de la aprobación de la norma definitiva. Esta propuesta reforzaría la trazabilidad digital para el manejo de residuos regulados, a la que deben adaptarse los generadores de residuos institucionales y los proveedores de servicios.
Las medidas estatales relativas a las tarifas y restricciones de las bolsas de plástico en los puntos de venta se endurecieron en 2026, incluyendo California (SB 1053), Nuevo México (Ley de Bolsas de Plástico de Un Solo Uso) y Washington (requisitos de tarifas para las bolsas de compra). Illinois promulgó la Ley de Reducción de Bolsas de Plástico de Un Solo Uso, que entró en vigor en julio de 2026 y prohíbe las bolsas de plástico de un solo uso en los puntos de venta. Si bien estas medidas se centran en las bolsas de compra y no en las bolsas de basura, influyen en la demanda de películas de polímero, el escrutinio del etiquetado y las expectativas sobre el contenido reciclado en todas las categorías de bolsas, especialmente en mercados como California, donde las normas sobre el contenido reciclado para las bolsas de basura de plástico se aplican en grandes ciclos de adquisición.
Análisis de la cadena de valor
La cadena de valor de las bolsas de basura comienza con las materias primas y la producción de resina (LDPE, LLDPE, HDPE y polímeros de base biológica como PLA/PBAT), para luego pasar a la composición, que incluye colorantes, aditivos antimicrobianos y la mezcla con contenido reciclado. A continuación, se realiza la extrusión y la conversión de la película soplada, seguida de la fabricación de las bolsas (sellado, fuelle y formatos con cordón o cierre) y, finalmente, el empaquetado para canales minoristas o institucionales. Muchos de los principales participantes estadounidenses operan con integración vertical, y fabricantes como Poly-America y Aluf Plastics combinan la composición interna, la extrusión de la película y la conversión para gestionar la volatilidad de la resina y cumplir con los requisitos específicos de calibre, resistencia y atributos reglamentarios.
En cuanto a la demanda, la distribución se realiza a través de canales de venta minorista masiva y clubes, distribuidores de suministros de limpieza y B2B, y un creciente comercio electrónico para las instalaciones. Las compras están condicionadas por las normas municipales e institucionales de separación de residuos y el cumplimiento de las normativas estatales de sostenibilidad. Los requisitos reglamentarios, incluida la adopción de la Responsabilidad Extendida del Productor (REP) para envases en varios estados (incluidos California, Oregón, Colorado, Maine, Minnesota, Maryland y Washington, según lo previsto para 2025) y las obligaciones de contenido reciclado en California para las bolsas de basura reguladas, añaden pasos de informes y trazabilidad de materiales a la adquisición y la cualificación de proveedores. Como resultado, el suministro de resina reciclada, la certificación y la documentación de la cadena de custodia han cobrado mayor importancia junto con las especificaciones de rendimiento de las películas convencionales.
Panorama competitivo
El mercado estadounidense de bolsas de basura está moderadamente consolidado. Reynolds Consumer Products y The Clorox Company (Glad) controlan conjuntamente una parte significativa de los pasillos de productos de marca en tiendas minoristas, mientras que Novolex, Inteplast y Heritage Bag dominan los contratos de marcas blancas e institucionales. Reynolds invierte 15 millones de dólares en un centro de Illinois dedicado a la I+D de materiales compostables y reciclados, con el objetivo de mantener a Hefty a la vanguardia del rendimiento. The Clorox Company presentó recientemente las bolsas Glad ForceFlex Plus con 50 % de PCR y certificación ASTM D6400, lo que posiciona a la marca como líder en dos aspectos.
La adquisición de Advanced Plastics Manufacturing por parte de Novolex amplía la producción de PBAT-PLA en un 40%, lo que indica una intención estratégica de atender programas de desvío de materia orgánica. La inversión de 45 millones de dólares de Inteplast en líneas de contenido reciclado en Texas permite una rápida respuesta a las exigencias de PCR en California, Colorado y Maine. Los análisis de patentes revelan un crecimiento interanual del 25% en las solicitudes relacionadas con polímeros antimicrobianos y dispensación inteligente, con empresas innovadoras más pequeñas como Crown Poly y Aluf Plastics abriéndose paso en nichos de mercado gracias a su ventaja tecnológica.
En general, los cinco principales actores controlan aproximadamente entre el 60 % y el 65 % de los ingresos, lo que genera una intensidad competitiva que apoya la inversión de marca pero deja espacio para participantes de nicho con propuestas de valor diferenciadas en materia de sustentabilidad o IoT.
Líderes de la industria de bolsas de basura en Estados Unidos
amcor plc
reynolds productos de consumo inc.
Novolex Holdings, LLC
Corporación del Grupo Inteplast
Compañía de papel Riverside, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Novolex anunció el cierre de una planta de fabricación de bolsas de plástico Hilex Poly en el norte de Virginia, lo que afectó a más de 100 empleados. El cierre reduce la capacidad de producción regional y redirige el volumen a otras instalaciones, lo que puede afectar los plazos de entrega y la selección de proveedores para programas de bolsas de marca propia e institucionales.
- Febrero de 2026: Reynolds Consumer Products llegó a un acuerdo en una demanda por fraude al consumidor relacionada con el etiquetado de "reciclable" en ciertas bolsas Hefty. El acuerdo se comprometió a eliminar la afirmación y añadir una declaración explícita de que las bolsas no son reciclables. Esta resolución eleva los estándares de comunicación en los envases y aumenta la presión sobre los fabricantes de bolsas de basura para que justifiquen sus afirmaciones de sostenibilidad en todos los canales de venta.
- Diciembre de 2024: Novolex anunció un acuerdo para adquirir Pactiv Evergreen por 6.7 millones de dólares. Esta operación amplía la escala y la variedad de su cartera de envases, fortaleciendo su poder de negociación y su cobertura de clientes en diversas categorías para los compradores de envases estadounidenses que adquieren bolsas de basura junto con otros formatos de envases para el sector de la restauración y el comercio minorista.
Alcance del informe del mercado de bolsas de basura en Estados Unidos
El informe sobre el mercado de bolsas de basura de EE. UU. proporciona el valor de la demanda de bolsas de basura ofrecidas por varios proveedores que operan en el mercado. El mercado ha sido seguido desde la perspectiva del consumo. Este informe analiza factores como el impacto de las materias primas, los impulsores y los desafíos en el mercado en función de los escenarios base predominantes, los temas clave y los ciclos de demanda relacionados con la vertical del usuario final.
El mercado de bolsas de basura en los Estados Unidos se divide en tres subsegmentos según el usuario final: residencial, comercial e industrial. Los tamaños de mercado y los pronósticos para todos los segmentos anteriores se proporcionan en términos de valor (USD).
Por tipo de material
| Polietileno de Alta Densidad (HDPE) |
| Polietileno de baja densidad (LDPE) |
| Polietileno lineal de baja densidad (LLDPE) |
| Plásticos de origen biológico/biodegradables (PLA, PBAT, PHA) |
| Otros tipos de materiales |
Por capacidad / tamaño de la bolsa
| Hasta 3 Galones |
| 3–13 galones |
| 13–30 galones |
| Más de 30 galones |
Por usuario final
| Residencial |
| Institucional (HoReCa, Salud, Educación) |
| Comercial e Industrial |
Por canal de distribución
| Comercio minorista offline (supermercados, grandes almacenes, tiendas de conveniencia) |
| Ventas en línea |
| Ventas B2B / Institucionales |
| Por tipo de material | Polietileno de Alta Densidad (HDPE) |
| Polietileno de baja densidad (LDPE) | |
| Polietileno lineal de baja densidad (LLDPE) | |
| Plásticos de origen biológico/biodegradables (PLA, PBAT, PHA) | |
| Otros tipos de materiales | |
| Por capacidad / tamaño de la bolsa | Hasta 3 Galones |
| 3–13 galones | |
| 13–30 galones | |
| Más de 30 galones | |
| Por usuario final | Residencial |
| Institucional (HoReCa, Salud, Educación) | |
| Comercial e Industrial | |
| Por canal de distribución | Comercio minorista offline (supermercados, grandes almacenes, tiendas de conveniencia) |
| Ventas en línea | |
| Ventas B2B / Institucionales |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande será el mercado de bolsas de basura de Estados Unidos en 2026?
El mercado está valorado en USD 3.09 mil millones en 2026 con una CAGR prevista del 3.64 % hasta 2031.
¿Qué material predomina en la producción de revestimientos?
El LDPE representa el 39.85% de la cuota de mercado de bolsas de basura de Estados Unidos, aunque las alternativas de base biológica son el segmento de más rápido crecimiento.
¿Por qué las bolsas de más de 30 galones están creciendo rápidamente?
Los hospitales, aeropuertos y otras instituciones prefieren los grandes transatlánticos por su eficiencia laboral, lo que le da a este segmento un pronóstico de CAGR del 4.91%.
¿Cómo afectan las leyes de responsabilidad extendida del productor (REP) a la estrategia de los proveedores?
Los mandatos de EPR presionan a los fabricantes para que integren contenido de PCR y produzcan películas más gruesas y reciclables mecánicamente para mantener el acceso al mercado.
¿Qué ventajas ofrecen los sistemas dispensadores inteligentes?
Automatizan el reordenamiento, reducen la mano de obra de inventario hasta en un 80% y alinean el tipo de revestimiento con las reglas de segregación del flujo de residuos.
¿Qué canal de distribución se está expandiendo más rápidamente?
El comercio minorista en línea está avanzando a una tasa compuesta anual del 5.05 % debido a los modelos de suscripción y las compras masivas basadas en plataformas.


