

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 13.57 mil millones |
| Tamaño del mercado (2031) | USD 19.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.97% CAGR |
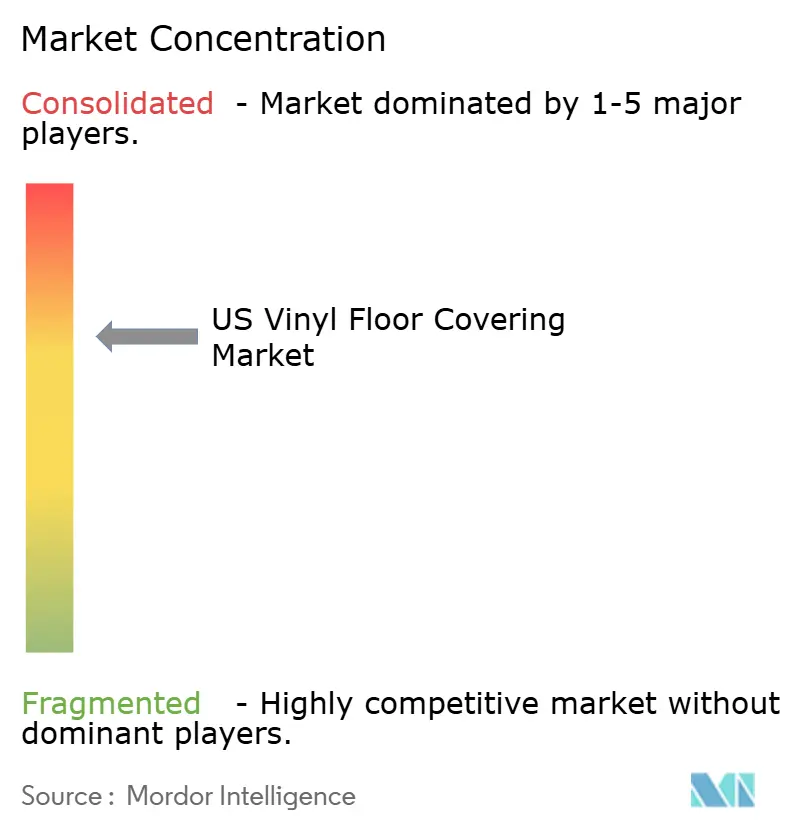
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de revestimientos de suelo de vinilo en Estados Unidos realizado por Mordor Intelligence
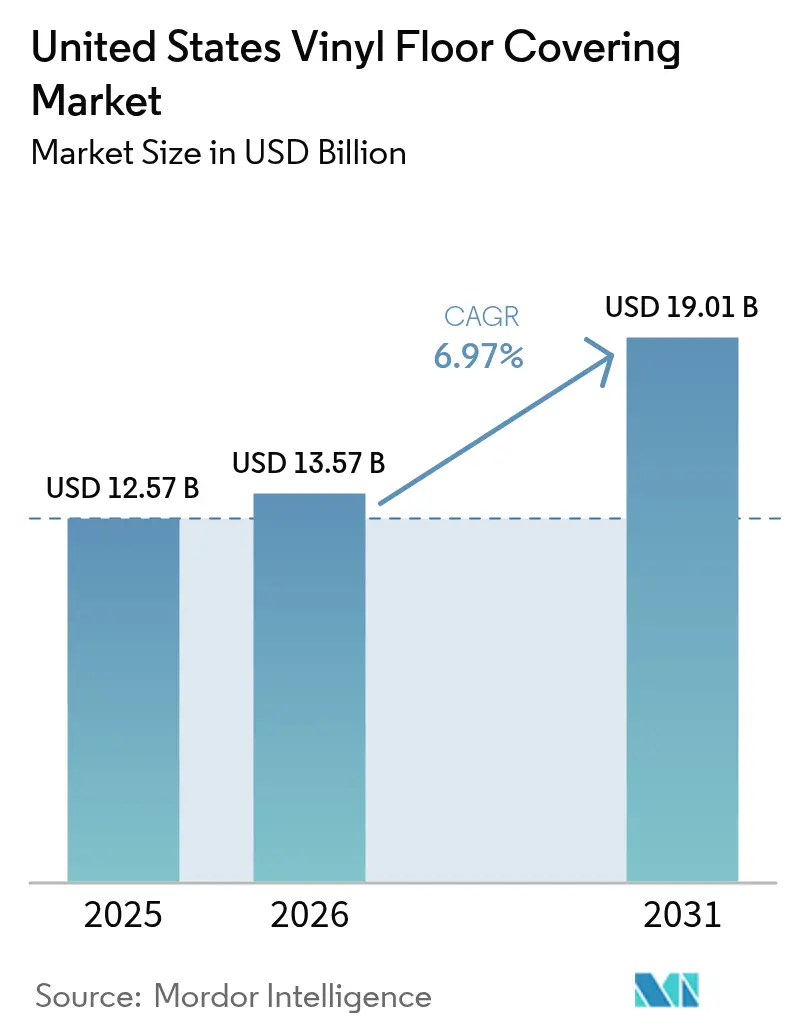
Se proyecta que el tamaño del mercado de revestimientos de pisos de vinilo en Estados Unidos será de USD 12.57 mil millones en 2025, USD 13.57 mil millones en 2026 y alcanzará los USD 19.01 mil millones para 2031, con un crecimiento anual compuesto (CAGR) del 6.97% entre 2026 y 2031. La demanda continúa cambiando hacia formatos premium de núcleo rígido porque combinan rendimiento impermeable, fuerte estabilidad dimensional e instalación de clic, lo que reduce el tiempo de mano de obra. Las expansiones de la fabricación nacional de los principales productores respaldan ciclos de reposición más rápidos y reducen la exposición arancelaria en el núcleo rígido proveniente de China. Los compradores institucionales en el cuidado de la salud y la educación prefieren el vinilo por su higiene, acústica y control de costos del ciclo de vida, lo que refuerza el impulso no residencial. Los patrones de crecimiento regional favorecen al sureste gracias a la actividad multifamiliar, mientras que el oeste se beneficia de las políticas de sostenibilidad y las necesidades de modernización.
Conclusiones clave del informe
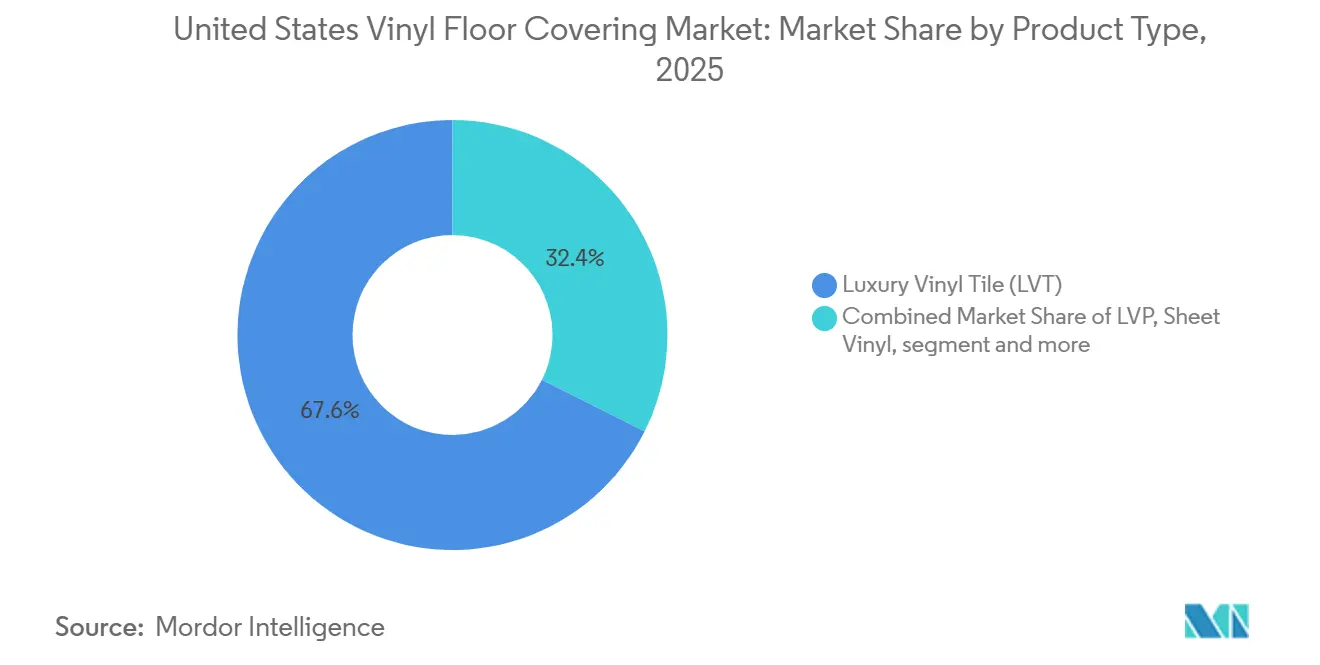
- Por tipo de producto, los mosaicos de vinilo de lujo lideraron con una participación en los ingresos del 67.62 % en 2025, mientras que se prevé que los LVT se expandan a una CAGR del 8.64 % hasta 2031.
- Por método de instalación, los tablones entrelazados representaron el 53.65 % de los envíos en 2025, y se proyecta que los formatos encolados registren una CAGR del 7.62 % hasta 2031.
- Por usuario final, el sector residencial representó el 70.92 % del mercado de revestimientos de pisos de vinilo de los Estados Unidos en 2025, mientras que se proyecta que las aplicaciones comerciales crecerán a una CAGR del 9.28 % hasta 2031.
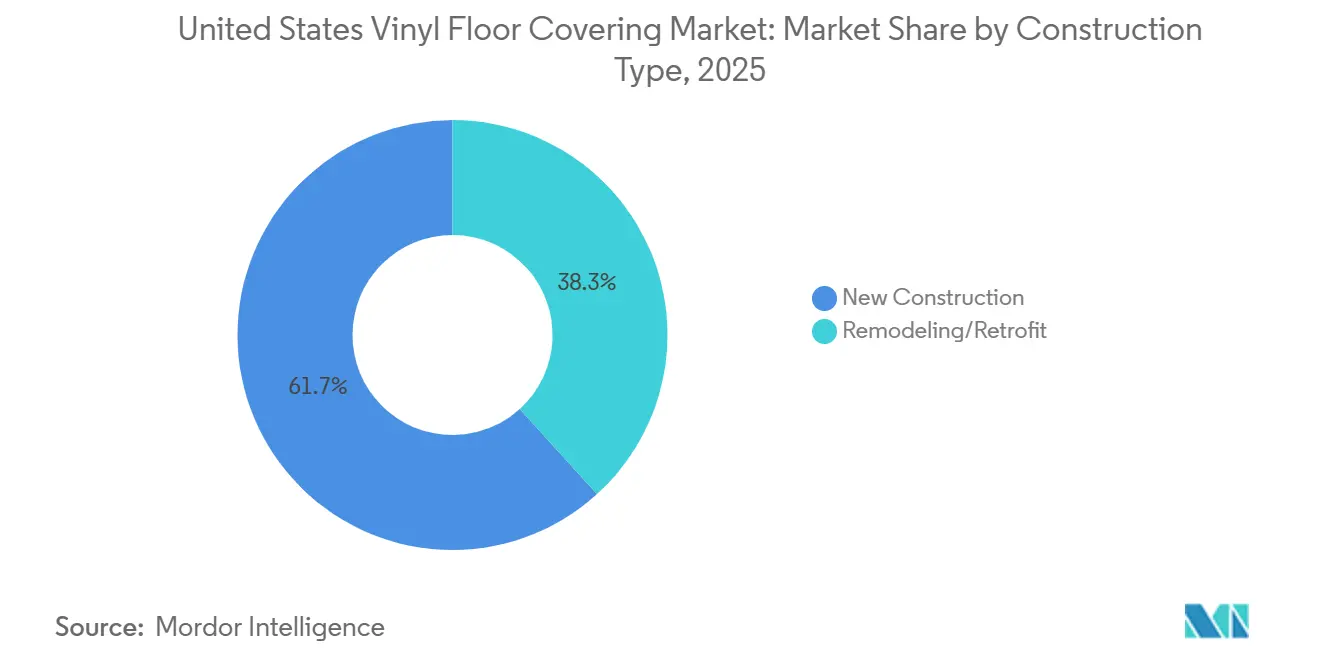
- Por tipo de construcción, la nueva construcción representó el 61.74% del volumen en 2025, mientras que se proyecta que la remodelación y la modernización se expandan a una CAGR del 7.76% hasta 2031.
- Por geografía, el Sudeste tuvo la mayor participación con un 23.85% en 2025, mientras que se proyecta que la región Oeste crecerá a una CAGR del 7.94% hasta 2031.
- Por canal de distribución, el comercio minorista B2C representó el 69.40 % en 2025, mientras que se proyecta que los canales de contratistas y constructores B2B registren la CAGR más alta del 8.53 % hasta 2031.
- Por concentración de empresas, Mohawk, Shaw, AHF Products, Tarkett y Mannington representaron el 73% de los ingresos en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de revestimientos de suelos de vinilo en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Remodelación de recuperación 2025-2027, levantamiento de ciclos de reemplazo LVP/LVT | + 1.8% | Nacional, con avances tempranos en corredores de viviendas antiguas, el Medio Oeste y el Noreste | Mediano plazo (2-4 años) |
| Rendimiento SPC de núcleo rígido e impermeabilización que desplaza al laminado y la madera | + 2.1% | Nacional, más fuerte en zonas multifamiliares del sureste y de sostenibilidad del oeste | Corto plazo (≤ 2 años) |
| Las preferencias en materia de higiene y costos del ciclo de vida de la atención sanitaria y la educación impulsan el vinilo | + 1.3% | Nacional, concentrado en la atención médica del Medio Oeste y la expansión de la educación en el Sudeste. | Mediano plazo (2-4 años) |
| Escala de distribución omnicanal a través de centros para el hogar, tiendas minoristas especializadas y comercio electrónico | + 0.9% | Nacional, acelerado en los mercados metropolitanos con la adopción D2C | Corto plazo (≤ 2 años) |
| Las ampliaciones de capacidad de SPC/LVT nacionales acortan los plazos de entrega y mejoran el servicio | + 1.5% | Nacional, anclado en los clústeres manufactureros de Georgia y Tennessee | Mediano plazo (2-4 años) |
| La impresión digital/estética EIR acelera la mezcla premium y reduce la canibalización | + 1.2% | Adopción nacional de primas en las áreas metropolitanas costeras con repercusión en el Cinturón del Sol | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Remodelación Rebote 2025-2027 Elevación de los ciclos de reemplazo LVP/LVT
La actividad de remodelación sigue siendo un impulso duradero para los ciclos de reemplazo de pisos, y beneficia al vinilo debido a su impermeabilidad, instalaciones más sencillas y una gran variedad de opciones de diseño. El efecto de bloqueo de hipotecas anteriores aumenta la probabilidad de que los propietarios renueven los pisos de sus viviendas en lugar de mudarse, y esta dinámica mantiene los proyectos de renovación de cocinas y baños como prioridad. En este entorno, los sistemas de clic permiten una entrega de proyectos más rápida en comparación con los formatos adhesivos, y esta eficiencia refuerza el papel del vinilo en las instalaciones "hazlo tú mismo". Las perspectivas del sector siguen indicando un crecimiento constante en las remodelaciones hasta 2027, lo que se alinea con la migración de la mezcla premium hacia LVT de núcleo rígido en viviendas ocupadas por sus propietarios y unidades de alquiler. En edificios institucionales que se renuevan por fases, las ventajas de higiene y mantenimiento del vinilo le ayudan a captar una mayor parte de las mejoras planificadas durante su ciclo de vida. Este patrón respalda el mercado estadounidense de revestimientos de pisos de vinilo, ya que los productores amplían su capacidad nacional para satisfacer la demanda recurrente de reemplazo.
Rendimiento e impermeabilización de SPC de núcleo rígido que desplaza laminados y maderas
El núcleo rígido SPC ha redefinido las expectativas de rendimiento, combinando estabilidad dimensional, resistencia a las abolladuras e impermeabilidad total, lo que le permite arrebatarle cuota de mercado a los laminados y la madera de ingeniería en proyectos residenciales y comerciales. El núcleo de polímero de piedra caliza limita la expansión y la contracción, lo que reduce la separación de las juntas bajo las fluctuaciones estacionales de temperatura y ayuda a lograr una apariencia más limpia al instalarse bajo cargas rodantes pesadas. Los especificadores valoran que SPC permita instalaciones de gran formato con menos transiciones y diseños de clic, lo que reduce las horas de trabajo en espacios ocupados donde se debe minimizar el tiempo de inactividad. En el sector de los pisos de vinilo para pisos (LVT), los formatos rígidos alcanzaron una gran penetración y siguen creciendo gracias a que satisfacen las necesidades de rendimiento y comodidad a precios competitivos. La innovación de productos de marcas líderes combina la impresión de alta definición con texturas en relieve a registro que reducen la diferencia con la estética de la madera dura y la piedra, permitiendo una sustitución premium sin sacrificar la humedad. Esta amplia adopción impulsa un mayor rendimiento en el mercado estadounidense de revestimientos de suelos de vinilo, a medida que los proyectos de comercio minorista, sanidad, educación y hostelería convergen hacia los núcleos impermeables.
La atención médica, la educación, la higiene y las preferencias en cuanto a costos del ciclo de vida impulsan el vinilo
Los hospitales, las clínicas ambulatorias y los centros de atención a largo plazo priorizan el control de infecciones, la acústica y la facilidad de limpieza, condiciones donde el vinilo resiliente ofrece ventajas prácticas. Las superficies no porosas del vinilo y las juntas termoselladas en formatos de láminas simplifican los flujos de trabajo de saneamiento, y las nuevas opciones de núcleo rígido ofrecen una resistencia al desgaste que soporta sillas de ruedas, camas y tráfico intenso. Las instalaciones educativas enfrentan limitaciones similares, y muchas optan por LVT en pasillos, cafeterías y aulas para reducir el mantenimiento y las interrupciones relacionadas con los reemplazos frecuentes. Los fabricantes ahora ofrecen líneas resilientes enfocadas en el cuidado de la salud con tratamientos superficiales antimicrobianos y apariencias robustas de madera y piedra para apoyar entornos de curación. En la adquisición, el modelado del ciclo de vida muestra que un menor mantenimiento y una mayor vida útil reducen el costo total de propiedad en comparación con la alfombra en áreas de alto tráfico. Estos atributos refuerzan la especificación recurrente en instituciones públicas y privadas, lo que mantiene el impulso no residencial en el mercado de revestimientos de pisos de vinilo de los Estados Unidos [1] Mohawk Industries, “Investor Update and 2026 Outlook,” Mohawk Industries Investor Relations, mohawkind.com.
Las ampliaciones de capacidad de SPC/LVT nacionales acortan los plazos de entrega y mejoran el servicio
Las nuevas y ampliadas instalaciones en Estados Unidos están reduciendo los plazos de entrega a menos de cuatro semanas para los surtidos comunes, mejorando los niveles de servicio para distribuidores y cuentas nacionales. Shaw amplió la producción de SPC y LVT en Ringgold, Georgia, con una inversión de 90 millones de dólares que duplica con creces la capacidad nacional y admite texturas de relieve avanzadas y estabilidad para aplicaciones de colocación suelta para 2026. AHF Products compró una instalación de 328 000 pies cuadrados en Cartersville, Georgia, en noviembre de 2025, elevando su red de fabricación en Estados Unidos a 12 plantas y agregando automatización para admitir una gama de capas de desgaste y sistemas de bloqueo [2] AHF Products, “AHF Products Acquires Cartersville, Georgia Facility”, AHF Products News, ahfproducts.com . Mohawk informa sobre inversiones continuas en Estados Unidos y acciones de reestructuración para optimizar el costo y el rendimiento, lo que posiciona a la empresa para satisfacer las necesidades de envío rápido a medida que se recupera la demanda. Estas expansiones se alinean con las preferencias entre minoristas, contratistas y compradores institucionales de obtener núcleo rígido de fabricación nacional y libre de aranceles siempre que sea posible. La producción local también mitiga los retrasos portuarios y la variabilidad del transporte, lo que reduce el riesgo de inventario en colecciones estacionales o de diseños que cambian rápidamente. En consecuencia, la capacidad de producción nacional actúa como un factor determinante para el mercado estadounidense de revestimientos de suelos de vinilo a medio plazo.
Análisis del impacto de las restricciones
| Conductor/Restricción (según corresponda en el caso del título) | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las tarifas de la Sección 301 y los riesgos de incumplimiento aumentan los costos de aterrizaje para los SPC/LVT de origen chino | -1.4% | Nacional, grave para los importadores que dependen de las cadenas de suministro asiáticas | Corto plazo (≤ 2 años) |
| Las políticas de los minoristas de productos químicos refuerzan las formulaciones y el cumplimiento | -0.6% | Estados OTC de la costa oeste y noreste, especialmente CA, NY, WA | Largo plazo (≥ 4 años) |
| La volatilidad de los precios de la resina/plastificante de PVC comprime los márgenes | -0.9% | Las regiones nacionales que dependen de las materias primas enfrentan una presión aguda | Corto plazo (≤ 2 años) |
| La debilidad de la construcción nueva y la demanda de vivienda sensible a las tasas limitan el crecimiento a corto plazo | -1.1% | Nacional, más severo en áreas metropolitanas de alto costo con desafíos de asequibilidad | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las tarifas de la Sección 301 y los riesgos de cumplimiento aumentan los costos de entrega para los SPC/LVT de origen chino
Un arancel del 25% de la Sección 301 sigue vigente para muchos productos chinos de baldosas y tablones de vinilo, lo que aumenta los costos de importación y la complejidad del cumplimiento para las empresas que dependen de las importaciones. La medida abarca una amplia gama de revestimientos de suelo de vinilo, y las revisiones de políticas han mantenido el arancel vigente, lo que altera la economía del abastecimiento en comparación con la producción nacional libre de aranceles. Las autoridades comerciales de Estados Unidos y las presentaciones de la industria han documentado el fuerte aumento de las importaciones de núcleos rígidos antes del arancel y una respuesta de inversión posterior en la capacidad de Estados Unidos [3] Representante Comercial de EE. UU., “Acciones arancelarias de la Sección 301: Estado y revisiones”, Oficina del Representante Comercial de Estados Unidos, ustr.gov . La aplicación de la Ley de Prevención del Trabajo Forzoso Uigur añade cargas de documentación y riesgos de detención para los envíos vinculados a regiones restringidas, y muchos importadores continúan adaptando los protocolos de cumplimiento. En la práctica, la ventaja arancelaria respalda el posicionamiento “Hecho en EE. UU.” y diversifica la base de suministro, aunque algunos SKU de nivel básico siguen siendo competitivos en costos desde Asia después de las fluctuaciones del flete. Estas fuerzas en conjunto moderan los volúmenes de importación a corto plazo al tiempo que aceleran la escala nacional en el mercado de revestimientos de pisos de vinilo de los Estados Unidos [4] US Customs and Border Protection, “Uyghur Forced Labor Prevention Act Operational Guidance”, US Customs and Border Protection, cbp.gov.
Las políticas de productos químicos para minoristas (ftalatos/PFAS) refuerzan las formulaciones y el cumplimiento
Grandes centros comerciales para el hogar adoptaron políticas químicas que eliminan gradualmente los ortoftalatos en los pisos de vinilo, lo que aceleró la transición de la industria hacia plastificantes alternativos y nuevos tratamientos de superficies. Home Depot comunicó su compromiso de eliminar los ortoftalatos añadidos en los pisos de vinilo y categorías relacionadas, y esa decisión sentó un precedente para otros minoristas y proveedores. Lowe's adoptó restricciones similares en su surtido de pisos, lo que refleja expectativas consistentes para los productos de consumo. Paralelamente, las regulaciones del estado de Washington imponen límites de 1,000 ppm para los ortoftalatos a partir del 1 de enero de 2025, con informes estructurados para los productos cubiertos. Estas políticas fomentan una mayor adopción de alternativas sin ftalatos y opciones sin PVC en proyectos impulsados por estándares de construcción sostenible. Las inversiones en cumplimiento aumentan los costos a corto plazo, pero apoyan la diferenciación de productos para líneas con bajo contenido de COV y certificación externa en proyectos de salud, educación y públicos. El resultado es un estándar más claro para las formulaciones aceptables que define los surtidos en todo el mercado de revestimientos de pisos de vinilo de Estados Unidos.
Análisis de segmento
Por tipo de producto: Dominio del núcleo rígido y migración LVT premium
Las baldosas vinílicas de lujo ocuparon la posición más importante en 2025, con una participación del 67.62 % y una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.64 % hasta 2031, a medida que continúa la migración a acabados premium tanto en usos residenciales como institucionales. Dentro del sector LVT, los formatos de núcleo rígido, como SPC y WPC, alcanzaron una fuerte penetración para 2025, gracias a su estabilidad dimensional y a sus núcleos impermeables que abordan las deficiencias de rendimiento en cocinas, baños, pasillos y mejoras en la rotación de inquilinos. Los sistemas de clic-lock reducen el tiempo de trabajo, impulsando su adopción en canales de "hágalo usted mismo" y contratistas profesionales con plazos ajustados. La impresión digital mejorada y las texturas en relieve a registro mejoran el realismo visual, reduciendo la diferencia con la madera noble y la cerámica, lo que favorece la sustitución de acabados de mayor calidad en vinilo en lugar de otros acabados. La combinación de rendimiento y mejoras estéticas ayuda al LVT a desplazar al LVT flexible y a las láminas en muchas renovaciones. Estos patrones refuerzan el liderazgo del LVT, ya que los compradores priorizan el coste del ciclo de vida y la facilidad de mantenimiento en el mercado estadounidense de revestimientos de suelos vinílicos.
La amplia gama de construcciones de LVT admite distintos casos de uso, y el SPC permite el uso de núcleos rígidos en espacios con alta humedad gracias a su equilibrio entre perfiles delgados, resistencia a las abolladuras y núcleos térmicamente estables. Las plataformas WPC siguen siendo relevantes donde la comodidad al pisar y la atenuación acústica son prioritarias, lo que aporta profundidad en viviendas unifamiliares y aplicaciones específicas para hostelería o residencias para personas mayores. Los procesos de impresión digital permiten actualizaciones visuales más rápidas que pueden adaptarse a los surtidos de temporada y a los reajustes de los minoristas sin largos plazos de entrega en el extranjero. Esta capacidad de respuesta ayuda a las cuentas nacionales y a los minoristas especializados a mantener conjuntos de referencias ajustados con una alta rotación. Los constructores y remodeladores se inclinan por líneas con garantías de rendimiento en cuanto a capas de desgaste y resistencia a las manchas, y esta nueva garantía reduce el riesgo percibido en instalaciones rápidas. El resultado general es una hoja de ruta de productos duraderos para el mercado estadounidense de revestimientos de suelos de vinilo, a medida que los líderes de la categoría invierten en líneas LVT nacionales, núcleos rígidos premium y ofertas flexibles para necesidades clínicas o multifamiliares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por método de instalación: los tablones entrelazados son más fáciles de instalar y el encolado acelera su instalación en espacios comerciales.
Las baldosas y lamas entrelazadas lideraron el mercado estadounidense de revestimientos de suelos de vinilo con el 53.65 % de la cuota de mercado en 2025, gracias a que el método flotante se adaptaba tanto a proyectos de bricolaje como de bricolaje, con mínimas interrupciones en los espacios ocupados. Este formato permite una instalación más rápida, facilita la sustitución de lamas tras daños localizados y evita los vapores del adhesivo in situ o los tiempos de curado. Los diseños de fijación mecánica han mejorado con las sucesivas generaciones de productos y ahora ofrecen uniones estables, mayor tolerancia a las variaciones del subsuelo y una mayor retención de los bordes. Los minoristas e instaladores posicionan el núcleo rígido flotante como una solución fiable para reformas rápidas, lo que reduce las horas de trabajo totales y permite que los espacios vuelvan a estar en uso antes. En viviendas multifamiliares, los sistemas de clic se utilizan ampliamente en salas de estar y dormitorios gracias a su facilidad de reparación entre inquilinos. Esta dinámica se alinea con las preferencias de consumidores y contratistas en el mercado estadounidense de revestimientos de suelos de vinilo.
Los formatos encolados están creciendo a una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.62 % hasta 2031, ganando terreno en pasillos, pasillos de tiendas y otras zonas con carga rodante pesada donde los adhesivos de aplicación completa ofrecen mayor estabilidad. Los contratistas comerciales prefieren los LVT con respaldo seco en programas de modernización porque equilibran el precio y el rendimiento a largo plazo cuando se mantienen según los cronogramas habituales. Para el trabajo institucional, una lámina encolada sigue siendo esencial en espacios clínicos estériles que requieren juntas soldadas y transiciones de zócalos. Los sistemas autoportantes e híbridos también se destacan en nichos donde se priorizan los programas rápidos de instalación y reemplazo, aunque son más efectivos en condiciones específicas del subsuelo. La elección del método de instalación refleja un equilibrio entre la velocidad, la permanencia y los criterios de rendimiento, y la combinación resultante apoya el crecimiento en todos los tipos de proyecto. Estas tendencias de instalación ayudan a distribuir la demanda entre las líneas flotantes y con respaldo adhesivo en el mercado estadounidense de revestimientos de suelos de vinilo.
Por usuario final: predomina el sector residencial, aumentan las instalaciones comerciales
Las aplicaciones residenciales representaron el 70.92 % del volumen en 2025, impulsadas por los ciclos de reemplazo y la necesidad de superficies impermeables y de fácil mantenimiento para cocinas, baños y zonas familiares activas. Los propietarios y administradores de propiedades valoran el núcleo rígido con sistema de clic para realizar reparaciones y mejoras sencillas sin necesidad de grandes demoliciones, lo que impulsa las ventas en centros de mejoras para el hogar y tiendas especializadas. La calidad del diseño ha mejorado con texturas en relieve, lo que aumenta la disposición del consumidor a mejorar su gama de vinilo para lograr un aspecto más natural. Para hogares con mascotas y niños, la resistencia a los arañazos, la protección contra las manchas y las certificaciones de bajo contenido de COV son ahora criterios de compra habituales que se alinean con las principales líneas de LVT residenciales. Estas características respaldan la frecuente especificación de vinilo en las renovaciones multifamiliares, donde la durabilidad y la planificación son sin duda primordiales. En conjunto, estos factores sustentan el liderazgo residencial en el mercado de revestimientos de suelos de vinilo de Estados Unidos.
Las instalaciones comerciales son el segmento de usuario final de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.28 % hasta 2031. Los sectores de la salud, la educación, el comercio minorista y la hostelería priorizan la higiene, la durabilidad y el valor general. Los centros sanitarios establecen estrictos requisitos de rendimiento en cuanto a limpieza y desgaste bajo cargas rodantes, y el vinilo resiliente satisface estas necesidades, a la vez que ofrece un aspecto visual de madera y piedra para espacios más cálidos. Las escuelas priorizan el bajo mantenimiento y la larga vida útil en pasillos, cafeterías y aulas, lo que favorece capas de desgaste más gruesas y métodos de instalación repetibles. Los entornos minoristas priorizan la durabilidad y la apariencia uniforme en todas sus ubicaciones, lo que se alinea con el núcleo impermeable y la resistencia a los arañazos de SPC. Las marcas hoteleras adoptan el vinilo en baños y áreas de servicio para el control de la humedad, y los nuevos acabados premium se están incorporando a las habitaciones para lograr una apariencia uniforme y una renovación rápida. Estas especificaciones fortalecen la oferta no residencial dentro del mercado estadounidense de revestimientos de suelos de vinilo.
Por tipo de construcción: Nuevas oportunidades de construcción, Remodelación/modernización fuera de plazo
Las nuevas construcciones representaron el 61.74 % del volumen en 2025, ya que los constructores valoran el equilibrio entre coste, rapidez y rendimiento en viviendas unifamiliares, multifamiliares y proyectos comerciales seleccionados. La gama de productos para constructores suele incluir opciones de LVT con respaldo seco y láminas, donde el mantenimiento sencillo y los diseños estandarizados ayudan a gestionar los costes. En oficinas, sanidad y educación, los formatos de núcleo rígido se han consolidado en áreas que no requieren instalaciones completamente integradas y contribuyen a la diversidad de especificaciones. Los proyectos públicos suelen requerir productos de baja emisión con certificaciones independientes, y existen líneas de vinilo resiliente disponibles para satisfacer estos requisitos. Las nuevas construcciones también se benefician de la simplicidad de planificar según las ventanas de curado del adhesivo o de elegir opciones flotantes para mayor rapidez. Esta combinación sustenta la mayor cuota de mercado de revestimientos de suelos de vinilo para nuevas construcciones en Estados Unidos.
Se proyecta que las remodelaciones y renovaciones crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.76 % hasta 2031, superando la tasa de crecimiento de la nueva construcción, ya que los hogares e instituciones invierten en espacios existentes. En las viviendas, la dinámica de las hipotecas con restricciones aumenta la intensidad de las renovaciones, y la impermeabilidad del LVT lo convierte en la opción predilecta para cocinas y baños. Las renovaciones multifamiliares se basan en opciones de encolado con sistema de clic y encolado selectivo para reducir el tiempo de inactividad entre inquilinos, a la vez que se preserva la consistencia del diseño en todas las unidades. El sector público y los programas de resiliencia en zonas propensas a inundaciones también favorecen los suelos resilientes, donde la impermeabilidad y la rápida puesta en servicio son fundamentales. Las renovaciones institucionales en los sectores de la salud y la educación equilibran la estética con la higiene y la simplificación de los programas de mantenimiento. En conjunto, estas necesidades impulsan la cuota de mercado de las renovaciones en el mercado estadounidense de revestimientos de suelos de vinilo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio minorista B2C predomina, las carteras de contratistas B2B se aceleran
El comercio minorista B2C dominó con una participación del 69.40 % en 2025, ya que los centros de decoración y las tiendas especializadas en suelos combinan el acceso a nivel nacional con surtidos seleccionados y expositores en tienda. Las grandes superficies refuerzan los estándares de seguridad y sostenibilidad mediante políticas químicas que excluyen los ortoftalatos añadidos, lo que influye en las formulaciones de los proveedores y fortalece la confianza del consumidor. Las tiendas especializadas se diferencian con catálogos de muestras más completos, asesoramiento de diseño e instalación en paquetes, que incluyen líneas de WPC de alta gama y LVT con mejoras digitales. Las herramientas de descubrimiento y visualización en línea ayudan a los consumidores a previsualizar los acabados de madera y piedra, y los programas de muestras reducen la fricción a la hora de elegir el estilo. En conjunto, estas iniciativas mantienen la fortaleza del B2C en el mercado estadounidense de suelos de vinilo en los segmentos de bricolaje y "hazlo tú mismo".
Se proyecta que la cartera de contratistas y constructores B2B crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.53 % hasta 2031, a medida que instituciones, promotores y minoristas nacionales planifican renovaciones continuas y nuevos calendarios. Los fabricantes respaldan este canal con documentos de especificaciones, certificaciones de bajas emisiones y programas de inventario local que facilitan la entrega rápida. Las ampliaciones de capacidad nacional en Shaw, AHF Products y otras empresas acortan los plazos de entrega, lo que reduce el capital circulante inmovilizado en inventario para los distribuidores. El comercio electrónico también se expande en las compras comerciales, con una TCAC proyectada del 9.64 % hasta 2031, a medida que los compradores adoptan herramientas digitales para agilizar el muestreo y los pedidos. Estas dinámicas de canal amplían el acceso a los surtidos y ayudan a alinear el suministro a los ciclos de proyectos regionales en todo el mercado estadounidense de revestimientos de suelos de vinilo.
Análisis geográfico
El sureste de Estados Unidos poseía el 23.85 % del mercado estadounidense de revestimientos de suelos de vinilo en 2025, gracias a la finalización de viviendas multifamiliares, la inmigración y unas estructuras de costes favorables que impulsan el desarrollo de nuevas construcciones y renovaciones. La región también alberga un sector de fabricación de suelos resilientes, que incluye la expansión de Shaw en Ringgold y las instalaciones de AHF Products en Cartersville, lo que consolida las cadenas de suministro y reduce los plazos de entrega para distribuidores y constructores. Los mercados turísticos se inclinan por los LVT impermeables para las áreas de servicio y las zonas húmedas de recepción de huéspedes en hostelería, y el gasto en educación y sanidad en estados como Carolina del Norte y Tennessee sustenta las líneas de instalación comercial. La proximidad a la producción también facilita los programas de envío rápido para centros de mejoras para el hogar y minoristas especializados que atienden a áreas metropolitanas de rápido crecimiento. Estas características refuerzan el liderazgo del sureste en el mercado estadounidense de revestimientos de suelos de vinilo.
Se prevé que el oeste se expanda a una tasa de crecimiento anual compuesta (TCAC) del 7.94 % hasta 2031, gracias a mandatos de sostenibilidad más estrictos y a la actividad de modernización comercial en centros tecnológicos. Los límites de ftalatos de 1,000 ppm en suelos de vinilo del estado de Washington, vigentes a partir del 1 de enero de 2025, establecen umbrales de cumplimiento claros que ayudan a impulsar las formulaciones para reducir las emisiones. Los proyectos del sector público y la modernización de oficinas privadas en California requieren opciones certificadas con bajo contenido de COV y plataformas resilientes más nuevas sin PVC de grandes proveedores que se ajusten a estas prioridades. Los mercados comerciales del oeste también se basan en ciclos de reemplazo rápidos en el comercio minorista y la hostelería para mantener el espacio actualizado y en funcionamiento. Esta política y el entorno de modernización favorecen los LVT premium y los productos resilientes de alta gama en el mercado estadounidense de revestimientos de suelos de vinilo.
El Medio Oeste y el Noreste combinan importantes infraestructuras institucionales con una elevada edad media de las viviendas, lo que favorece ciclos de reemplazo constantes. En el Medio Oeste, los grandes sistemas de salud y las redes educativas sustentan la demanda no residencial básica, y los contratistas prefieren los pisos de vinilo laminados encolados para pasillos y zonas de mucho tráfico. El Noreste se beneficia de las continuas remodelaciones de viviendas antiguas, donde la impermeabilidad del vinilo es valiosa en cocinas y baños. Las renovaciones de oficinas y usos mixtos siguen moldeando los mercados urbanos, y los ajustes para el regreso a las oficinas añaden oleadas periódicas de proyectos. Los minoristas y distribuidores especializados de estas regiones dependen de programas de inventario nacional para responder a los picos estacionales de la demanda. Estos fundamentos regionales respaldan la diversidad de tipos de proyectos en el mercado estadounidense de revestimientos de suelos de vinilo.
Panorama competitivo
El mercado estadounidense de revestimientos de suelos de vinilo está moderadamente concentrado, con los cinco principales productores representando más de la mitad de los ingresos en 2025, mientras que numerosas marcas medianas y especializadas compiten en nichos específicos. Las empresas líderes han priorizado la fabricación nacional para reducir los plazos de entrega, gestionar los costes y protegerse de los riesgos arancelarios y de cumplimiento normativo de las importaciones. La expansión de Shaw, valorada en 90 millones de dólares, en Ringgold (Georgia), duplica con creces su capacidad resiliente en Estados Unidos para 2026 y admite nuevas texturas de relieve y una mayor estabilidad, ampliando así los formatos de aplicación. La adquisición por parte de AHF Products de una planta en Cartersville (Georgia) en noviembre de 2025 incorpora la automatización de núcleo rígido y amplía su presencia en Estados Unidos a 12 plantas. Las medidas de reestructuración e inversiones de capital de Mohawk apuntan a una mejora en la productividad y la posición en costes a medida que se recuperan las categorías relacionadas con la vivienda.
Las estrategias de producto se centran en una estética premium y un rendimiento mejorado. Las marcas utilizan la impresión digital de alta definición combinada con texturas en relieve para ofrecer acabados de madera y piedra que compiten en espacios de gama media y alta sin riesgos de humedad. Las principales carteras también priorizan las certificaciones de bajas emisiones para proyectos del sector público, sanitario y educativo. En la gama residencial, la resistencia a los arañazos, la protección contra las manchas y las características de rendimiento adaptadas a las mascotas conforman una línea consistente en las líneas premium de núcleo rígido. Estas medidas protegen la cuota de mercado frente a la cerámica y la madera en áreas donde la impermeabilidad y el mantenimiento del vinilo son atractivos. Como resultado, el LVT sigue siendo el pilar de los ciclos de innovación en el mercado estadounidense de revestimientos de suelos de vinilo.
Las estrategias de comercialización combinan la presencia en centros de hogar, servicios de venta minorista especializada y programas para contratistas B2B. Los minoristas ofrecen surtidos seleccionados con visualizadores y programas de muestra que reducen la fricción en la toma de decisiones del consumidor, mientras que las tiendas especializadas ofrecen asesoramiento de diseño para proyectos de alta gama. La cartera de contratistas B2B crece con la programación institucional y multifamiliar, y los fabricantes apoyan estos canales con documentación de especificaciones, capacitación e inventario local. Las empresas también priorizan las iniciativas circulares y los programas de recuperación cuando es posible, en consonancia con los objetivos de sostenibilidad de los clientes en los segmentos comerciales. Estas estrategias de canal ayudan a las marcas a equilibrar el volumen con una mezcla premium en el mercado estadounidense de revestimientos de suelos de vinilo.
Líderes de la industria de revestimientos de suelos de vinilo en Estados Unidos
industrias mohawk inc.
Pisos de Armstrong
grupo de industrias shaw inc.
Mannington Mills Inc.
Tarkett NA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Noviembre de 2025: AHF Products completó la compra de la antigua planta de fabricación de Well-made en Cartersville, Georgia, expandiendo su red nacional a 12 plantas de fabricación y mejorando las capacidades de producción de núcleo rígido con automatización avanzada para varios formatos de productos y capas de desgaste.
- Julio de 2025: Mohawk Industries publicó su 16.° informe de impacto anual, en el que se destacan los desarrollos resilientes sin PVC, las reducciones en la intensidad de las emisiones y el aumento del consumo de energía renovable.
- Abril de 2025: Shaw Industries publicó su Informe de sostenibilidad corporativa de 2024, en el que se describe su plataforma EcoWorx Resilient y sus programas ampliados de recuperación de productos.


Alcance del informe sobre el mercado de revestimientos de suelos de vinilo en Estados Unidos
El revestimiento de suelo de vinilo es un tipo de revestimiento de suelo resistente fabricado combinando materiales poliméricos naturales y sintéticos colocados en unidades estructurales repetidas. Es un material para pisos sintético resistente al agua y a las manchas. El informe cubre un análisis completo de los antecedentes del mercado de revestimientos para pisos de vinilo. Incluye tendencias emergentes por segmentos y mercados regionales, cambios significativos en la dinámica del mercado y una descripción general del mercado. El informe también presenta una evaluación cualitativa y cuantitativa mediante el análisis de datos recopilados de analistas de la industria y participantes del mercado en puntos clave de la cadena de valor de la industria. El mercado de revestimientos de pisos de vinilo de EE. UU. está segmentado por producto (láminas de vinilo, losetas compuestas de vinilo y losetas de vinilo de lujo), usuario final (contratistas, tiendas especializadas, centros para el hogar y otros) y canal de distribución (reemplazo residencial, comercial y de construcción). ). El informe ofrece el tamaño del mercado y pronósticos para el mercado de revestimientos de pisos de vinilo de EE. UU. en términos de volumen de transacciones y/o ingresos (USD) para todos los segmentos anteriores.
Por tipo de producto
| Azulejos de vinilo de lujo (LVT) | Compuesto de piedra y plástico (SPC) |
| Compuesto Plástico Madera (WPC) | |
| Tablón de vinilo de lujo (LVP) | |
| Hoja de vinilo | |
| Otros (VCT, híbrido de caucho resistente con respaldo de vinilo) |
Por método de instalación
| Azulejos de vinilo autoadhesivos |
| Pegado |
| Azulejos de vinilo entrelazados |
| Otros |
Por usuario final
| Residencial | |
| Comercial | Hostelería y ocio |
| Comercios y centros comerciales | |
| Centros médicos | |
| Educación | |
| Oficinas Corporativas | |
| Edificios públicos y gubernamentales | |
| Otros usuarios comerciales |
Por tipo de construcción
| Nueva construcción |
| Remodelación / Modernización |
Por canal de distribución
| B2C / Minorista | Centros de origen |
| Tiendas de pisos especializados | |
| Online | |
| Otros Canales de Distribución | |
| B2B / Contratistas / Constructores |
Por geografía
| Nordeste |
| Midwest |
| Sudeste |
| Southwest |
| West |
| Por tipo de producto | Azulejos de vinilo de lujo (LVT) | Compuesto de piedra y plástico (SPC) |
| Compuesto Plástico Madera (WPC) | ||
| Tablón de vinilo de lujo (LVP) | ||
| Hoja de vinilo | ||
| Otros (VCT, híbrido de caucho resistente con respaldo de vinilo) | ||
| Por método de instalación | Azulejos de vinilo autoadhesivos | |
| Pegado | ||
| Azulejos de vinilo entrelazados | ||
| Otros | ||
| Por usuario final | Residencial | |
| Comercial | Hostelería y ocio | |
| Comercios y centros comerciales | ||
| Centros médicos | ||
| Educación | ||
| Oficinas Corporativas | ||
| Edificios públicos y gubernamentales | ||
| Otros usuarios comerciales | ||
| Por tipo de construcción | Nueva construcción | |
| Remodelación / Modernización | ||
| Por canal de distribución | B2C / Minorista | Centros de origen |
| Tiendas de pisos especializados | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B / Contratistas / Constructores | ||
| Por geografía | Nordeste | |
| Midwest | ||
| Sudeste | ||
| Southwest | ||
| West | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de revestimientos de pisos de vinilo en Estados Unidos?
El tamaño del mercado de revestimientos de pisos de vinilo de los Estados Unidos es de USD 13.57 mil millones en 2026 y se proyecta que alcance los USD 19.01 mil millones para 2031 con una CAGR del 6.97%.
¿Qué categoría de producto lidera la demanda en el mercado de revestimientos de pisos de vinilo en Estados Unidos?
Las baldosas de vinilo de lujo lideraron con una participación del 67.62 % en 2025 y también son el producto de más rápido crecimiento con una CAGR proyectada del 8.64 % hasta 2031.
¿Qué método de instalación es el más común en el mercado de revestimientos de pisos de vinilo de Estados Unidos?
Los tablones entrelazados fueron el método más utilizado, con un 53.65 % de los envíos en 2025, mientras que se prevé que los formatos encolados crezcan a una tasa compuesta anual del 7.62 %.
¿Qué segmento de usuarios finales se está expandiendo más rápidamente dentro del mercado de revestimientos de pisos de vinilo de los Estados Unidos?
Se proyecta que las aplicaciones comerciales crecerán a una tasa compuesta anual del 9.28 % hasta 2031, impulsadas por las especificaciones de atención médica, educación, comercio minorista y hotelería.
¿Qué región está preparada para el mayor crecimiento en el mercado de revestimientos de pisos de vinilo de Estados Unidos?
Se prevé que la región Oeste crezca a una tasa compuesta anual del 7.94 % hasta 2031, respaldada por mandatos de sostenibilidad y actividades de modernización.
¿Cómo influyen los aranceles en el abastecimiento en el mercado de revestimientos de suelos de vinilo de Estados Unidos?
Un arancel del 25% de la Sección 301 sobre muchos productos de pisos de vinilo chinos y la aplicación de la UFLPA aumentan los costos de aterrizaje y las necesidades de documentación, lo que fomenta un mayor abastecimiento y una mayor inversión nacional.
Última actualización de la página:



