

Tamaño y cuota de mercado de consumibles de soldadura en Estados Unidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
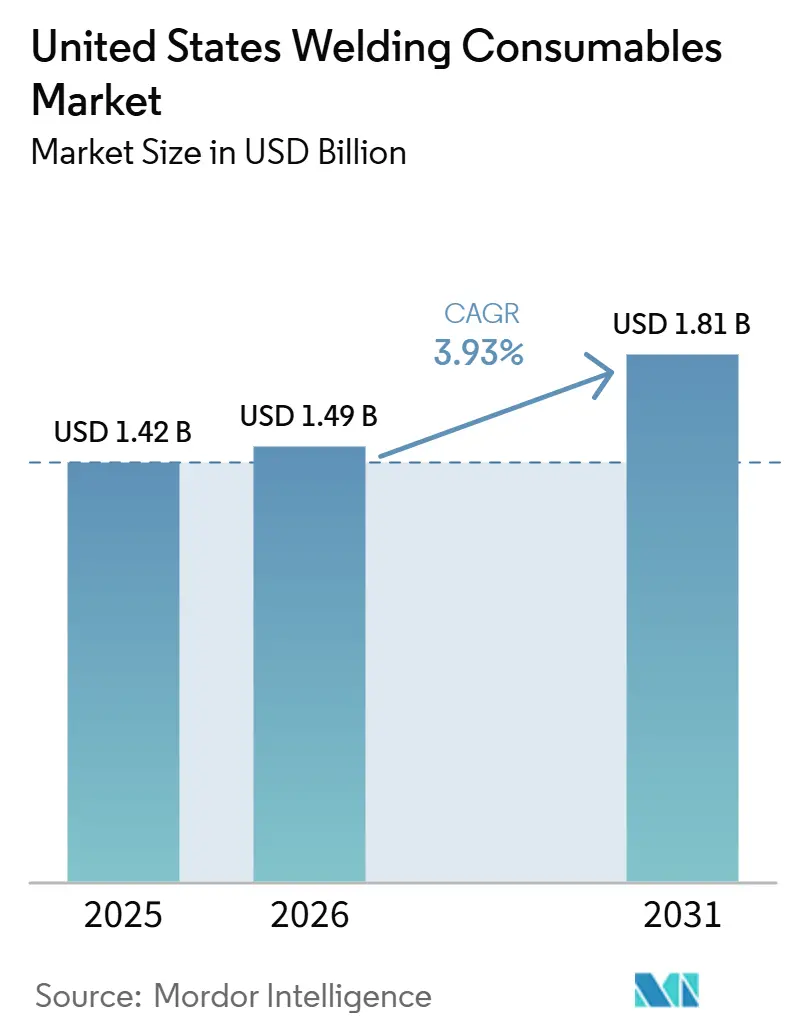
| Tamaño del mercado (2026) | USD 1.49 mil millones |
| Tamaño del mercado (2031) | USD 1.81 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.93% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de consumibles para soldadura en Estados Unidos realizado por Mordor Intelligence
Se espera que el tamaño del mercado de consumibles para soldadura en Estados Unidos crezca de 1.42 millones de dólares en 2025 a 1.49 millones de dólares en 2026, y se prevé que alcance los 1.81 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.93 % durante el período 2026-2031.
Las políticas de desarrollo de infraestructuras, una nueva ola de producción nacional y los proyectos de infraestructura energética a gran escala siguen influyendo en la demanda de electrodos, alambres y fundentes. El mercado estadounidense de consumibles para soldadura también se beneficia de las adquisiciones de defensa vinculadas a la construcción naval y el mantenimiento naval, lo que impulsa la adopción constante de grados certificados que cumplen con los estándares navales y nucleares. Al mismo tiempo, este mercado se enfrenta a la escasez de mano de obra entre los soldadores experimentados, lo que fomenta una mayor adopción de la automatización y cambios en los procesos que mejoran la productividad por operario. El desarrollo del sector energético, incluyendo nuevos gasoductos para abastecer la demanda de GNL y electricidad, acelera la compra de consumibles cualificados en plazos cada vez más ajustados. El equilibrio entre las políticas favorables y los obstáculos estructurales posiciona al mercado estadounidense de consumibles para soldadura para un crecimiento sostenido, donde la fiabilidad del suministro, la garantía de calidad y la preparación para la automatización se convierten en factores diferenciadores clave.
Conclusiones clave del informe
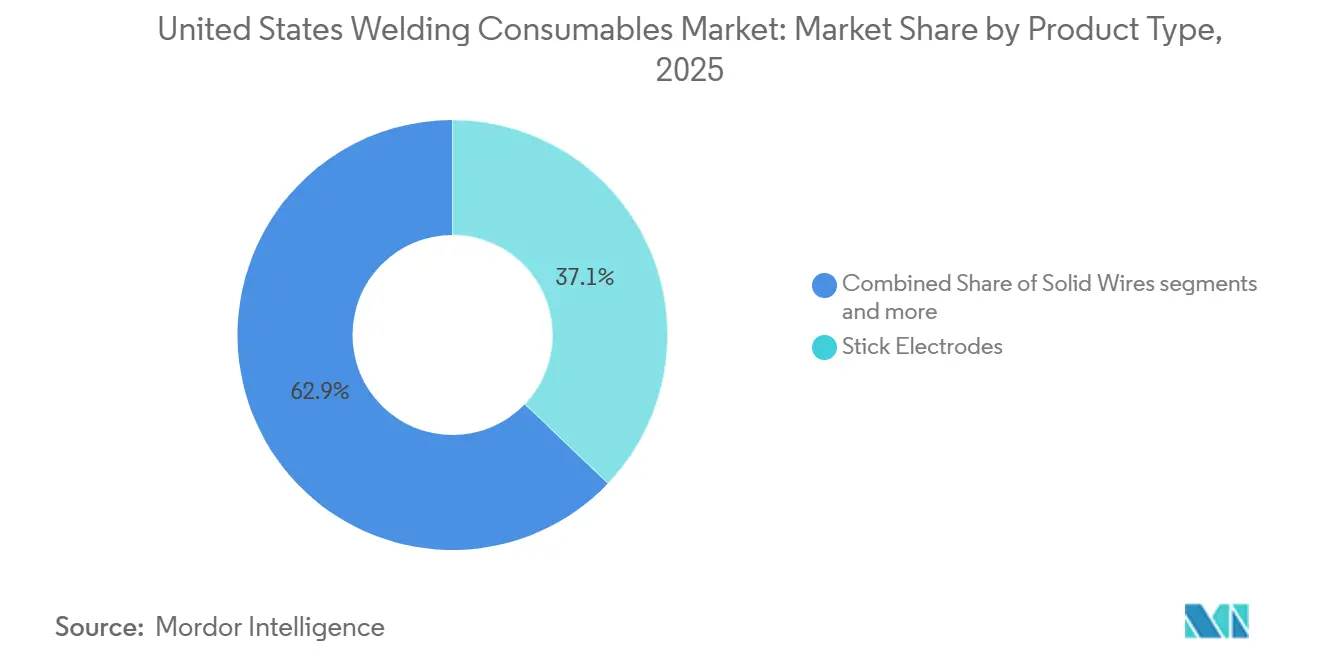
- Por tipo de producto, los electrodos revestidos lideraron con una cuota de mercado del 37.12 % en consumibles de soldadura en Estados Unidos en 2025, mientras que se prevé que los alambres con núcleo fundente crezcan a una tasa de crecimiento anual compuesta del 5.76 % hasta 2031.
- En lo que respecta al proceso de soldadura, los procesos de arco representaron el 46.87% del mercado de consumibles de soldadura en Estados Unidos en 2025, y se prevé que los métodos láser e híbridos registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.34%, hasta 2031.
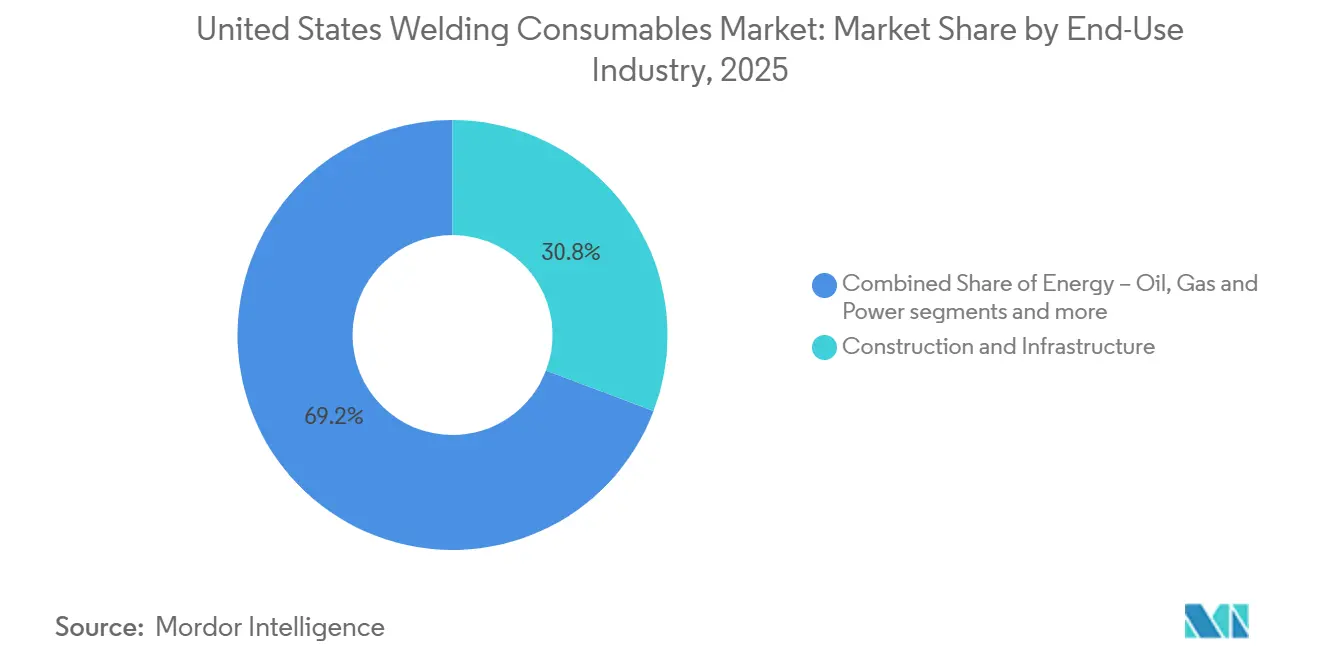
- Por sector de uso final, la construcción representó el 30.76 % de la cuota de mercado de consumibles de soldadura en Estados Unidos en 2025, mientras que la construcción naval y las operaciones en alta mar avanzarán a una tasa de crecimiento anual compuesta (CAGR) del 6.78 % hasta 2031.
- Geográficamente, el Medio Oeste acaparó el 34.12% del mercado en 2025, y se espera que el Oeste crezca a una tasa de crecimiento anual compuesta del 5.23% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de consumibles para soldadura en Estados Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Implementación de inversiones en infraestructura | + 0.8% | A nivel nacional, con avances iniciales en los corredores de puentes de Texas, Florida y Pensilvania. | Mediano plazo (2-4 años) |
| Reubicación en el país de la industria pesada y la fabricación de metales. | + 1.2% | Sur (TX, SC, MS, KY), Medio Oeste (OH, IN), Suroeste (AZ) | Largo plazo (≥ 4 años) |
| Ampliación y sustitución de gasoductos de gas natural | + 0.7% | Costa del Golfo, Cuenca Pérmica, Apalaches, centros energéticos del sureste | Mediano plazo (2-4 años) |
| Auge de la construcción comercial en los estados del Cinturón del Sol | + 0.6% | Sur (TX, FL, GA, NC), Oeste (AZ), con Texas a la cabeza | Mediano plazo (2-4 años) |
| Aumento de la construcción naval y de buques | + 0.4% | Astilleros de la Costa del Golfo, astilleros modulares de los Grandes Lagos, centros logísticos del Noreste | Largo plazo (≥ 4 años) |
| Actividades de mantenimiento, reparación y revisión (MRO) en la industria del petróleo y el gas | + 0.3% | Refinerías de la Costa del Golfo, infraestructura de transporte y almacenamiento de hidrocarburos en la cuenca Pérmica, plataformas del Golfo de México | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Implementación de la Ley de Inversión y Modernización de Infraestructuras
El gasto federal en infraestructura ha elevado el mínimo para trabajos intensivos en acero en puentes y carreteras, lo que respalda la demanda constante de consumibles de soldadura estructural que cumplen con los códigos de puentes y estructuras. La Ley de Inversión en Infraestructura y Empleos continúa canalizando asignaciones plurianuales a través de la Administración Federal de Carreteras, que proporciona visibilidad de los programas de puentes a nivel estatal y las necesidades relacionadas de fabricación de acero [1] Administración Federal de Carreteras, “Ley de Inversión en Infraestructura y Empleos, Financiamiento de Puentes por Estado”, FHWA, fhwa.dot.gov . Si bien la inflación en los insumos de construcción ha moderado la entrega física inmediata, el horizonte de financiamiento sigue siendo sólido, lo que respalda las cargas de trabajo hasta 2026. Esto es particularmente pertinente para electrodos de varilla de bajo hidrógeno, alambres sólidos y alambres con núcleo fundente, todos esenciales para puentes y proyectos de acero civil pesado. El mercado de consumibles de soldadura de los Estados Unidos se beneficia cuando la presión de los plazos impulsa a los contratistas hacia consumibles listos para la automatización que respaldan la repetibilidad y la calidad constante del cordón. Los planes de transporte estatales, sumados a las asignaciones federales, mantienen estables los retrasos en la fabricación de vigas de acero y el ensamblaje en obra, lo que respalda la demanda de consumibles durante todo el período de previsión.
Reubicación en el país de la industria pesada y la fabricación de metales.
Los fabricantes están aumentando la capacidad de producción nacional en semiconductores, baterías y equipos avanzados, lo que refuerza la demanda a medio plazo de metales de aporte especializados en grados de acero inoxidable, níquel y aluminio. El mercado estadounidense de consumibles de soldadura está experimentando un aumento en las especificaciones que exigen trazabilidad y consumibles compatibles con salas blancas en fábricas y plantas de baterías, a medida que los fabricantes de equipos originales (OEM) localizan los pasos de alto valor. En las cadenas de suministro del sector automotriz, las nuevas instalaciones en el sur y suroeste del país están alineando la selección de equipos con cables compatibles con la automatización y controles de procesos que reducen el retrabajo y ayudan a subsanar las deficiencias de cualificación en grandes proyectos. El mercado estadounidense de consumibles de soldadura también se beneficia de marcos de calidad de proveedores más amplios que fomentan la doble certificación y la cualificación de procedimientos documentados, lo que refuerza el papel de los grados premium en entornos regulados. A medida que más proyectos de inversión pasan de la fase de anuncio a la de instalación, los ciclos de compra de consumibles de soldadura se vuelven más predecibles y favorecen a los proveedores con inventarios locales y soporte técnico.
Ampliación y sustitución de la red de gasoductos.
La gran capacidad de gas natural de nueva construcción programada para 2026 está impulsando la adquisición de acero para tuberías, consumibles SAW y electrodos celulósicos utilizados en la construcción de campo. Fuentes de la industria indican que hasta 22 Bcf/d de nueva capacidad de gasoducto podrían entrar en servicio en 2026, la mayor adición anual desde 2008, lo que agudiza la demanda de consumibles calificados en cronogramas acelerados [2] Chris Newman, “US Natural Gas Pipeline Capacity Set for Biggest Buildout Since 2008,” Natural Gas Intelligence, naturalgasintel.com . Los anuncios de proyectos de los principales operadores de transporte y distribución apuntan a flujos de trabajo sostenidos que conectan las cuencas de suministro con terminales de exportación de GNL y generación de gas, lo que es relevante para el alambre SAW y el fundente en soldadura de costura espiral y longitudinal. Los programas de reemplazo en líneas más antiguas mantienen un canal paralelo de demanda para instalaciones de manguitos, reemplazos de válvulas y reparación de corrosión, lo que mantiene los electrodos de varilla y los alambres de bajo hidrógeno en uso en trabajos de mantenimiento. El mercado estadounidense de consumibles para soldadura registra una demanda constante cuando se garantiza claridad y visibilidad de la demanda, se reducen los plazos de entrega de los proyectos y se mantiene la alta utilización de los talleres de fabricación.
Auge de la construcción comercial en los estados del Cinturón del Sol
A principios de 2025, el gasto en construcción comercial e industrial alcanzó uno de los niveles más altos de las últimas décadas, con los estados del Cinturón del Sol superando la tendencia nacional. Texas lideró el gasto comercial total, mientras que Arizona ocupó el primer lugar per cápita con 5,980 USD, lo que refleja los grandes proyectos de semiconductores, baterías y afines que intensifican el trabajo con acero estructural. El mercado estadounidense de consumibles para soldadura se beneficia cuando las soluciones de alta deposición, incluidos los alambres tubulares y los alambres sólidos optimizados, ayudan a los fabricantes a cumplir con los plazos ajustados en centros de datos, centros logísticos y plantas de procesamiento. El crecimiento demográfico del Cinturón del Sol y la concesión de permisos de construcción favorables siguen impulsando proyectos plurianuales de oficinas, edificios multifamiliares y estructuras de uso mixto, lo que garantiza una demanda estable de consumibles para el montaje y el acondicionamiento. Esta orientación regional mantiene a los distribuidores de Texas, Florida, Georgia, Carolina del Norte y Arizona enfocados en mantener en stock grados aprobados y alinear los modelos de servicio con los ciclos de trabajo rápidos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fuerza laboral de soldadores envejecida y escasa oferta de reemplazos | -0.9% | Nacional, con especial atención a los astilleros del Cinturón Industrial y la Costa del Golfo. | Largo plazo (≥ 4 años) |
| Volatilidad de los precios de las materias primas para el alambre de acero y el fundente. | -0.5% | Nacional, concentrada en las fábricas de alambrón del Medio Oeste. | Corto plazo (≤ 2 años) |
| Cambio hacia la incorporación alternativa en el sector automotriz | -0.3% | Corredor automovilístico del Medio Oeste, plantas de vehículos eléctricos del Sureste | Mediano plazo (2-4 años) |
| Sensibilidad económica a la construcción y la manufactura | -0.4% | Nacional, con los estados del Cinturón del Sol y los estados industriales más expuestos. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mano de obra de soldadores envejecida con escasas opciones de reemplazo.
La edad media de los soldadores es superior a la de la población activa en general, lo que reduce la disponibilidad de mano de obra y aumenta la carga de formación para los empleadores. Muchos fabricantes responden adoptando la automatización, las células robóticas y los procedimientos estandarizados que reducen la variabilidad de las habilidades, lo que a su vez orienta la selección de consumibles hacia productos que faciliten arranques de arco consistentes y una geometría de cordón repetible. Por consiguiente, el mercado estadounidense de consumibles para soldadura muestra un mayor interés en alambres y fundentes con tolerancias estrictas y un rendimiento documentado para procesos automatizados. Los programas de formación también están evolucionando, con un mayor énfasis en las certificaciones que se alinean con la soldadura por arco robótica y la soldadura por resistencia para ampliar las capacidades de los operarios en plazos más cortos. Durante el periodo previsto, esta presión demográfica fomenta la sustitución de procesos en algunas aplicaciones, al tiempo que respalda el uso de consumibles de alta calidad en otras que siguen basándose en el arco.
Volatilidad de los precios de las materias primas para el alambre de acero y el fundente
Los costos de los insumos para el alambrón de acero y ciertos minerales fundentes pueden variar rápidamente cuando la oferta regional se reduce o los flujos de importación cambian, lo que complica la fijación de precios para licitaciones plurianuales. Los fabricantes de electrodos más pequeños enfrentan presión sobre los márgenes cuando los costos al contado aumentan más rápido que los precios contractuales, lo que lleva a una adquisición cautelosa y a inventarios más reducidos. El mercado de consumibles de soldadura de Estados Unidos refleja esta volatilidad en plazos de cotización más cortos, un mayor uso de recargos y ajustes más frecuentes en las listas de precios de los distribuidores. Los componentes fundentes provenientes de minas nacionales limitadas o sujetos a regímenes arancelarios agregan otra capa de variabilidad que afecta la disponibilidad del producto y los plazos de entrega. Los proveedores con fuentes de suministro diversificadas, estrategias de cobertura e inventarios locales están mejor posicionados para mantener los niveles de servicio durante picos cortos en los costos de las materias primas.
Análisis de segmento
Por tipo de producto: Los electrodos en barra impulsan la demanda del mercado.
Los electrodos revestidos representaron la mayor parte de los ingresos del mercado de consumibles de soldadura en Estados Unidos, con un 37.12% en 2025. Se prevé que los alambres tubulares crezcan a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.76% hasta 2031. Los electrodos revestidos siguen siendo fundamentales en reparaciones de campo, proyectos estructurales y tareas de mantenimiento, donde la portabilidad, la velocidad de instalación y la tolerancia a las condiciones de la superficie superan las ventajas de productividad de los procesos de alambre continuo. El mercado de consumibles de soldadura en Estados Unidos continúa dependiendo de electrodos revestidos de bajo hidrógeno y celulósicos para conexiones de tuberías, construcción remota y trabajos de reparación en instalaciones energéticas y civiles. Paralelamente, los alambres tubulares están ganando terreno gracias a sus altas tasas de deposición en posiciones verticales y elevadas, ideales para la construcción de puentes, rascacielos y construcción naval modular, donde el coste de mano de obra por metro lineal es crucial. Las actualizaciones de códigos y los marcos de calidad en el acero estructural mantienen la necesidad de consumibles certificados, tanto en formato revestido como tubular, lo que favorece una combinación de productos equilibrada para usos en taller y en campo. [3] American Welding Society, “AWS D1.1/D1.1M:2025 introduce un nuevo grado de acero estructural para soldadura precalificada”, AWS Welding Digest, aws.org
Los alambres tubulares con fundente se integran con la automatización en grandes proyectos y en celdas robóticas que priorizan la repetibilidad y el rendimiento, lo que impulsa su crecimiento líder hasta 2031. Los alambres sólidos siguen siendo una opción estable en el mercado medio para la industria automotriz, maquinaria pesada y fabricación en general, debido a sus características de arco estables y su compatibilidad con los sistemas GMAW estándar. El fundente y el alambre SAW mantienen un nicho duradero en recipientes a presión, fábricas de tuberías y secciones estructurales pesadas, ya que sus propiedades mecánicas consistentes y el aporte de calor controlado justifican la inversión de capital en el manejo del fundente y los controles de proceso. Las varillas TIG y las aleaciones de soldadura fuerte se utilizan en aplicaciones de alta pureza o de pared delgada en la industria aeroespacial, tuberías farmacéuticas y trabajos con acero inoxidable de grado alimenticio, que tienen precios premium y exigen documentación estricta. Se espera que la industria de consumibles de soldadura de Estados Unidos continúe optimizando la selección de productos según el contexto del trabajo, lo que mantiene los volúmenes de varillas en el trabajo de campo y respalda un crecimiento superior al del mercado para los productos tubulares con fundente en construcciones estructurales y modulares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso de soldadura: La demanda de anclajes para soldadura por arco aumenta con los cambios tecnológicos.
Los procesos de soldadura por arco representaron una cuota del 46.87 % del mercado de consumibles de soldadura de Estados Unidos en 2025, mientras que se prevé que los métodos láser e híbridos registren una tasa de crecimiento anual compuesta (CAGR) del 6.34 % hasta 2031. Dentro de la soldadura por arco, la GMAW/MIG domina la fabricación de alto volumen porque equilibra la productividad con requisitos de habilidad moderados, mientras que la FCAW es la técnica principal en la construcción de acero estructural y naval debido a su alta deposición y capacidad en todas las posiciones. La GTAW/TIG sigue siendo el estándar para uniones críticas en sistemas aeroespaciales y sanitarios donde la integridad y el aspecto de la soldadura son factores clave para su aceptación, y la SMAW/electrodo revestido sigue siendo esencial en trabajos de campo donde la energía del generador y la portabilidad son fundamentales. El mercado de consumibles de soldadura de Estados Unidos continúa experimentando un crecimiento en los procesos de arco por volumen a medida que se expande el trabajo en infraestructura y energía, incluso cuando algunas líneas de fabricación de alto volumen adoptan alternativas.
Los sistemas láser y de arco láser híbrido están ganando terreno en la fabricación de carrocerías y carcasas de baterías, donde la velocidad, la precisión y la tolerancia de ajuste reducen el tiempo de ciclo y el retrabajo. Este cambio reduce la intensidad de los consumibles en ciertas aplicaciones, aunque muchas líneas de producción aún requieren procesos de arco para la tolerancia de separación, la geometría de múltiples pasadas o las herramientas heredadas. La soldadura por resistencia mantiene su papel en la industria automotriz y de electrodomésticos, si bien su huella de consumibles se limita a las puntas de los electrodos y los componentes conductores, en lugar de los metales de aporte. Durante el período de pronóstico, el mercado estadounidense de consumibles para soldadura equilibrará la sustitución gradual por láser y resistencia en la industria automotriz con una demanda de arco estable o creciente en la construcción, la energía y la defensa, lo que respalda volúmenes constantes para alambres sólidos, alambres tubulares, electrodos revestidos y consumibles para soldadura por arco sumergido (SAW).
Por sector de uso final: la construcción lidera el volumen, la construcción naval supera el crecimiento.
La construcción y la infraestructura captaron el 30.76 % de los ingresos de 2025 en el mercado estadounidense de consumibles de soldadura, mientras que se proyecta que la construcción naval y las operaciones en alta mar crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.78 % hasta 2031. Los programas federales de carreteras y puentes siguen respaldando las obras civiles con uso intensivo de acero, y los códigos estructurales mantienen la demanda de productos calificados de electrodo revestido, sólido y con núcleo fundente utilizados en la fabricación y el montaje. Los proyectos de construcción de edificios comerciales y plantas de fabricación son sólidos en los estados del Cinturón del Sol, lo que respalda los volúmenes de producción de vigas, columnas, entrepisos y sistemas de estanterías que dependen de soluciones de alta deposición. Los proyectos relacionados con la energía añaden trabajos constantes de mantenimiento y modernización, lo que mantiene el mercado estadounidense de consumibles de soldadura ampliamente diversificado entre nuevas construcciones y MRO.
La construcción naval y las operaciones en alta mar muestran la trayectoria más rápida en apoyo a la defensa y prácticas de construcción modular que distribuyen las tareas de soldadura entre más proveedores. Los requisitos navales favorecen los consumibles con rendimiento documentado según los códigos MIL y ASME, lo que justifica precios elevados y la recalificación periódica en listas de proveedores aprobados. El sector automotriz y del transporte sigue siendo importante para los alambres en arcos robóticos, aunque ciertas estructuras de carrocería de vehículos eléctricos y aplicaciones de baterías se inclinan hacia métodos de unión alternativos que pueden reducir el uso de metal de aporte. La maquinaria pesada mantiene ciclos regulares de reemplazo y actualizaciones en minería, agricultura y procesamiento, lo que sustenta un nivel base de pedidos de consumibles por parte de fabricantes de equipos originales y empresas de reacondicionamiento. La industria estadounidense de consumibles de soldadura continúa adaptando sus carteras de productos y modelos de servicio a las necesidades de los proyectos civiles, energéticos y de defensa que dominan el crecimiento a corto plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En 2025, la región del Medio Oeste representó la mayor cuota de mercado, con un 34.12%, dentro del mercado estadounidense de consumibles para soldadura. Se prevé que la región Oeste experimente el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.23% hasta 2031. La base de la región del Medio Oeste refleja una densa red de fabricación de automóviles, maquinaria pesada y producción de acero, lo que mantiene una demanda constante de alambres sólidos, alambres tubulares y electrodos revestidos, tanto en talleres como en campo. Los proveedores de esta región priorizan la fiabilidad, los procedimientos homologados y la calidad constante en sus principales clientes (OEM y Tier 1), lo que contribuye a estabilizar los volúmenes en el mercado estadounidense de consumibles para soldadura.
El Sur ocupa el segundo lugar en participación y se beneficia de una concentración de infraestructura energética, petroquímica y una construcción comercial e industrial de rápido crecimiento. Texas y los estados vecinos siguen impulsando pedidos relacionados con oleoductos, activos de apoyo de GNL, centros de datos y centros logísticos, todos los cuales consumen acero estructural e impulsan el montaje en campo que depende de consumibles de alta deposición. Las constructoras en Florida y Georgia aumentan la capacidad de almacenamiento, puertos y desarrollos de uso mixto, lo que favorece a los distribuidores que pueden entregar consumibles aprobados con poca antelación. Durante el período de pronóstico, el mercado de consumibles de soldadura en el Sur de Estados Unidos se mantiene respaldado por la actividad de MRO (mantenimiento, reparación y operaciones) del sector energético y la construcción, que resiste las fluctuaciones en la producción manufacturera.
El Oeste lidera por tasa de crecimiento y se ve impulsado por los semiconductores, las baterías, las energías renovables y los programas aeroespaciales que mantienen la demanda concentrada en consumibles de alta especificación. El gasto comercial per cápita de Arizona subraya la magnitud de los proyectos de manufactura avanzada en curso, que recurren a fabricantes familiarizados con el cumplimiento de los códigos estructurales y de salas limpias. California y el Noroeste del Pacífico añaden demanda proveniente de la fabricación para la defensa y la industria aeroespacial, así como de la actividad especializada de astilleros, donde los procesos TIG y de resistencia complementan la producción basada en arco. El Noreste sigue siendo la menor participación regional, pero mantiene una fortaleza en nichos específicos como el mantenimiento nuclear, la rehabilitación de puentes y los trabajos navales que dependen de consumibles con doble certificación y una documentación estricta. En todas las regiones, el perfil de participación de mercado de consumibles de soldadura en Estados Unidos refleja dónde la infraestructura energética, los proyectos civiles y la manufactura avanzada exigen en mayor medida grados certificados y un suministro confiable.
Panorama competitivo
El mercado estadounidense de consumibles para soldadura presenta una concentración moderada. Lincoln Electric, ESAB Corporation, Hobart Brothers (de Illinois Tool Works), voestalpine Böhler Welding USA y Kobelco mantienen una presencia nacional gracias a su oferta integrada de equipos y consumibles, su amplia gama de aleaciones especiales y sus sólidas redes de distribución. Su enfoque estratégico se centra en la automatización, el soporte para la cualificación rápida y la cobertura de inventario local, lo que permite cumplir con plazos ajustados en proyectos de defensa, energía y obras civiles. El mercado estadounidense de consumibles para soldadura valora cada vez más a los proveedores que ofrecen soporte para aplicaciones, cumplimiento normativo y garantía de suministro.
Las fusiones y adquisiciones están alineando las carteras de productos con los mercados finales regulados y de alto crecimiento. ESAB acordó adquirir EWM GmbH en junio de 2025 por aproximadamente 275 millones de euros (298 millones de dólares), incorporando equipos industriales pesados y capacidades avanzadas de automatización que fortalecen su posición con los grandes fabricantes. En febrero de 2026, ESAB finalizó la compra de Eddyfi Technologies por 1.45 millones de dólares, expandiéndose en soluciones de inspección y monitorización que complementan los flujos de trabajo de soldadura en los sectores aeroespacial, de defensa, nuclear y de infraestructura civil. La adquisición de Alloy Steel Australia por parte de Lincoln Electric en agosto de 2025 amplió su presencia en soluciones de placas de desgaste y servicios de ingeniería que dan soporte a sectores con alta exigencia de mantenimiento, lo que le permitió aprovechar la demanda de consumibles orientados al mantenimiento, reparación y operaciones (MRO).
Las estrategias de producto hacen hincapié en grados certificados, tolerancias estrictas y características preparadas para la automatización que reducen la variabilidad y aceleran la calificación. Los proveedores están ampliando su capacidad de servicio técnico para ayudar a los clientes a cumplir con los requisitos de AWS, ASME y los específicos del cliente, especialmente en aplicaciones de defensa y sanitarias que exigen una documentación rigurosa. En nichos como las plantas de alimentos, bebidas y productos farmacéuticos, la soldadura TIG orbital de tubos de acero inoxidable se alinea con los estándares de diseño higiénico e impulsa la demanda de varillas de alta pureza y trazabilidad documentada del lote de soldadura. En todos los segmentos, el mercado de consumibles de soldadura de Estados Unidos favorece a los proveedores que combinan la tecnología de materiales con la ingeniería de aplicaciones, el inventario local y la entrega puntual y constante.
Líderes de la industria de consumibles para soldadura en Estados Unidos
lincoln electric holdings inc.
Corporación ESAB
Illinois Tool Works Inc. (Hermanos Hobart)
Kobe Steel Ltd. (Kobelco Welding of America)
voestalpine Böhler Welding EE. UU.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: ESAB Corporation cerró la adquisición de Eddyfi Technologies por 1.45 millones de dólares, ampliando su presencia en el sector de la inspección y el monitoreo con soluciones integradas para los sectores aeroespacial, de defensa, nuclear y de infraestructura civil.
- Enero de 2026: Kinder Morgan adelantó 7 millones de dólares en proyectos de gasoductos, incluidos Trident y Mississippi Crossing, para abastecer los mercados de GNL y electricidad en un contexto de plazos regulatorios más ajustados.
- Agosto de 2025: Lincoln Electric completó la adquisición de la participación restante en Alloy Steel Australia, ampliando así su cartera de soluciones de placas antidesgaste y servicios de ingeniería para sectores que requieren un alto nivel de mantenimiento.
Alcance del informe del mercado de consumibles de soldadura en Estados Unidos
El informe del mercado de consumibles de soldadura de Estados Unidos está segmentado por tipo de producto (electrodos revestidos, alambres sólidos, alambres con núcleo fundente, fundente y alambre SAW, varillas TIG y aleaciones para soldadura fuerte), por proceso de soldadura (arco [SMAW/electrodo revestido, GMAW/MIG, GTAW/TIG, FCAW], soldadura por resistencia, soldadura láser e híbrida), por industria de uso final (construcción e infraestructura, automoción y transporte, energía (petróleo, gas y electricidad), construcción naval y plataformas marinas, maquinaria pesada e industrial, otros) y por geografía (noreste, medio oeste, sur, oeste). Las previsiones del mercado se proporcionan en términos de valor (miles de millones de USD).
| Electrodos de varilla |
| Alambres Sólidos |
| Alambres con núcleo fundente |
| Flujo y alambre SAW |
| Varillas TIG y aleaciones para soldadura fuerte |
| Arco | SMAW (Palo) |
| Soldadura GMAW/MIG | |
| GTAW/TIG | |
| FCAW | |
| Soldadura por resistencia | |
| Soldadura láser e híbrida |
| Construcción e Infraestructura |
| Automoción y transporte |
| Energía (petróleo, gas y electricidad) |
| Construcción naval y en alta mar |
| Equipos pesados y maquinaria industrial |
| Otros |
| Nordeste |
| Midwest |
| Sur |
| West |
| Por tipo de producto | Electrodos de varilla | |
| Alambres Sólidos | ||
| Alambres con núcleo fundente | ||
| Flujo y alambre SAW | ||
| Varillas TIG y aleaciones para soldadura fuerte | ||
| Por proceso de soldadura | Arco | SMAW (Palo) |
| Soldadura GMAW/MIG | ||
| GTAW/TIG | ||
| FCAW | ||
| Soldadura por resistencia | ||
| Soldadura láser e híbrida | ||
| Por industria de uso final | Construcción e Infraestructura | |
| Automoción y transporte | ||
| Energía (petróleo, gas y electricidad) | ||
| Construcción naval y en alta mar | ||
| Equipos pesados y maquinaria industrial | ||
| Otros | ||
| Por región | Nordeste | |
| Midwest | ||
| Sur | ||
| West | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva de crecimiento del mercado de consumibles para soldadura en Estados Unidos para 2031?
Se prevé que el mercado estadounidense de consumibles para soldadura alcance los 1.81 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.93% entre 2026 y 2031, impulsado por el desarrollo de infraestructuras, la expansión energética y la fabricación nacional.
¿Qué tipo de producto genera demanda en el mercado estadounidense de consumibles para soldadura?
Los electrodos en barra lideraron el mercado con una cuota del 37.12 % en 2025, mientras que los alambres con núcleo fundente son los de mayor crecimiento en aplicaciones de alta deposición y compatibles con la automatización.
¿Qué procesos de soldadura experimentarán el mayor crecimiento en el mercado estadounidense de consumibles para soldadura?
Se prevé que los métodos láser e híbridos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.34 % hasta 2031, mientras que los procesos de arco seguirán siendo los más utilizados en la construcción, la fabricación y el mantenimiento.
¿Qué segmento de uso final genera el mayor volumen en el mercado de consumibles para soldadura en Estados Unidos?
La construcción y las infraestructuras representaron el 30.76% de los ingresos de 2025, mientras que la construcción naval y las operaciones en alta mar mostraron el crecimiento más rápido hasta 2031.
¿Qué región experimentará el mayor crecimiento en el mercado estadounidense de consumibles para soldadura hasta 2031?
Se prevé que el Oeste crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.23%, impulsado por los semiconductores, las baterías, las energías renovables y la actividad aeroespacial, mientras que el Medio Oeste ostenta actualmente la mayor cuota de mercado.
¿Cómo están afectando las limitaciones laborales al mercado de consumibles para soldadura en Estados Unidos?
La creciente importancia de las soldaduras precisas en las tuberías está impulsando la adopción de la automatización y la estandarización de los procesos, lo que a su vez desplaza la demanda hacia cables preparados para la automatización y consumibles certificados que garanticen una calidad constante.


