

Tamaño y participación en el mercado de equipos de construcción usados
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
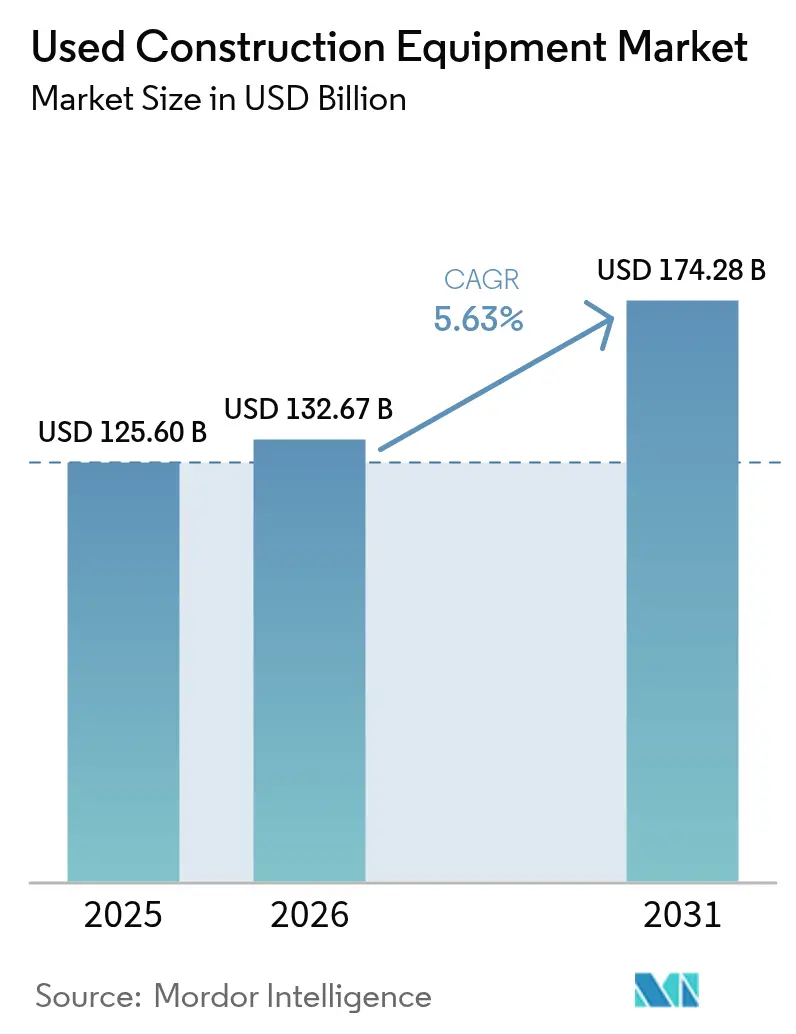
| Tamaño del mercado (2026) | USD 132.67 mil millones |
| Tamaño del mercado (2031) | USD 174.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.63% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de construcción usados por Mordor Intelligence
El tamaño del mercado de equipos de construcción usados en 2026 se estima en USD 132.67 millones, creciendo desde el valor de 2025 de USD 125.60 millones, con proyecciones para 2031 de USD 174.28 millones, con un crecimiento del 5.63% CAGR entre 2026 y 2031. La robusta infraestructura en Asia-Pacífico, la aceleración de los valores residuales y las interrupciones en la cadena de suministro que extienden los plazos de entrega de los equipos originales están recalibrando las decisiones de compra hacia activos de despliegue inmediato. Los operadores de flotas, tanto en regiones maduras como emergentes, ahora tratan las máquinas usadas como capacidad principal, reduciendo las ventanas de reemplazo tradicionales y redefiniendo los modelos de valor residual. La creciente brecha entre las fechas de inicio de los proyectos y la entrega de equipos nuevos también está estimulando los flujos transfronterizos, ya que los distribuidores envían inventario de regiones de crecimiento más lento a regiones de crecimiento más rápido para arbitrar las diferencias de precios. Mientras tanto, los mandatos de electrificación en los centros urbanos están creando dos curvas de valor distintas: las unidades eléctricas que cumplen con las normas tienen primas, mientras que las máquinas diésel más antiguas mantienen la demanda en territorios sin restricciones.
Conclusiones clave del informe
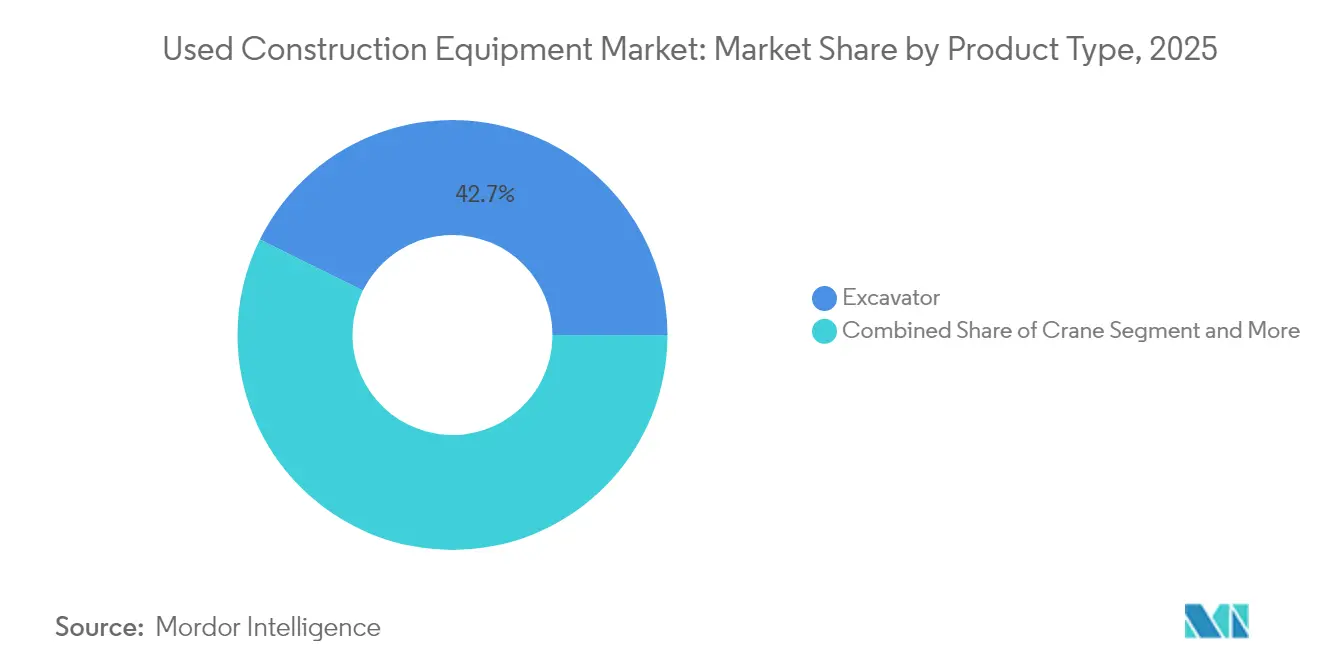
- Por tipo de producto, las excavadoras representaron el 42.68% de la participación de mercado de equipos de construcción usados en 2025; las grúas registraron la CAGR más alta prevista para 2031, del 6.42%.
- Por tipo de propulsión, los motores de combustión interna dominaron con un 90.92 % de la participación de mercado de equipos de construcción usados en 2025, mientras que los sistemas de propulsión eléctricos se están expandiendo a una CAGR del 8.08 % hasta 2031.
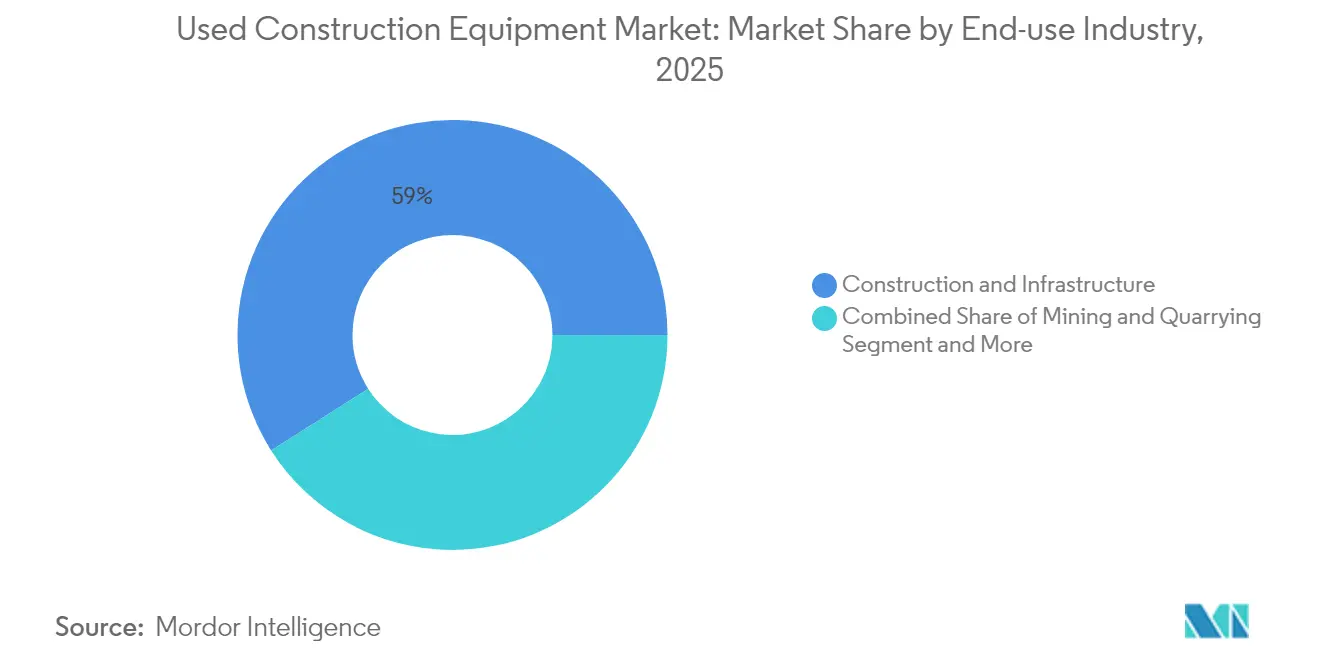
- Por industria de uso final, la construcción y la infraestructura representaron el 59.02% de la participación de mercado de equipos de construcción usados en 2025 y están avanzando a una CAGR del 6.15% hasta 2031.
- Por canal de ventas, los distribuidores y corredores tenían una participación de mercado del 53.78% de equipos de construcción usados en 2025; las plataformas de subastas registraron el pronóstico CAGR más alto del 7.03% hasta 2031.
- Por geografía, Asia-Pacífico controló el 47.62 % de la participación de mercado de equipos de construcción usados en 2025 y lidera el crecimiento a una CAGR del 6.74 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de equipos de construcción usados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Renovaciones de flotas impulsadas por la cadena de suministro | + 1.2% | Global con máximo impacto en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Estímulo a la infraestructura en los mercados emergentes | + 1.1% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y América del Sur | Largo plazo (≥ 4 años) |
| Aumento del valor residual y retorno de la inversión (ROI) en reventas | + 0.9% | Global, especialmente Europa y América del Norte | Mediano plazo (2-4 años) |
| Mandatos de electrificación para lugares de trabajo urbanos | + 0.8% | Europa y ciudades seleccionadas de América del Norte, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Plataformas de subastas de digitalización rápida | + 0.7% | Global con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Programas de recompra y certificación de OEM | + 0.6% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Renovaciones de flotas impulsadas por la cadena de suministro
Los plazos de entrega de los fabricantes de equipos originales (OEM), que se extienden de 12 a 18 meses, han convertido los activos usados en soluciones puente que, con frecuencia, se convierten en partes permanentes de la flota. Los contratistas ahora pagan primas elevadas sobre los índices de valoración anteriores a 2024 por la entrega inmediata, especialmente en categorías especializadas donde la producción de las fábricas sigue siendo limitada. La demanda ya no sigue los ciclos económicos tradicionales, sino que depende de las fechas de inicio de la construcción, lo que crea una fuerza estructural que sustenta el mercado de equipos de construcción usados a corto plazo. Los distribuidores informan que los modelos estandarizados, como las excavadoras de 20 a 30 toneladas y las cargadoras de ruedas medianas, se negocian más rápido, ya que la disponibilidad de piezas y la familiaridad del operador reducen el riesgo de adopción. La dinámica es especialmente intensa en Norteamérica y Asia-Pacífico, donde los megaproyectos se solapan con la escasez de viviendas. Estas condiciones mantienen precios superiores a la tendencia y animan a los gestores de flotas a cubrir la disponibilidad futura bloqueando la capacidad del mercado secundario con antelación.
Estímulo a la infraestructura en los mercados emergentes
Los gobiernos de Asia-Pacífico necesitan aproximadamente 43 billones de USD en gasto de capital hasta 2035, con el Plan Nacional de Infraestructura de la India de 1.4 billones de USD y los planes de renovación urbana de China como ejemplos destacados [1] “Satisfacer las necesidades de infraestructura de Asia”, Banco Asiático de Desarrollo, adb.org . La producción nacional no puede cubrir completamente la demanda a corto plazo de equipos estandarizados, por lo que las importaciones de máquinas de 3 a 5 años llenan el vacío. Los distribuidores en Japón, Europa y América del Norte envían cada vez más unidades que cumplen con los estándares a India, Indonesia y Filipinas, creando un aumento en los flujos transfronterizos desde 2024. El arbitraje de precios se reduce a medida que los compradores en los mercados emergentes obtienen visibilidad en tiempo real de los listados globales, lo que obliga a los vendedores a alinear los precios de venta con los puntos de referencia internacionales. Los gobiernos a menudo priorizan la velocidad del proyecto sobre la antigüedad del equipo, haciendo que la maquinaria poco usada sea aceptable siempre que se cumplan los umbrales de confiabilidad.
El aumento de los valores residuales impulsa el retorno de la inversión (ROI) en reventas
Las curvas de depreciación típicas se han contraído significativamente, convirtiendo la venta de equipos en una fuente de ingresos para muchos propietarios, pasando de ser un centro de costos a una fuente de ganancias. El potencial de reventa está modificando las estructuras de arrendamiento, con plazos que se acortan a tres años para que las flotas puedan obtener mayores valores de salida. Los compradores están eligiendo marcas y configuraciones con el mejor rendimiento en el mercado secundario, desplazando su poder de negociación hacia fabricantes de equipos originales (OEM) que publican garantías de recompra transparentes. Los contratistas más pequeños se benefician, ya que las posiciones de intercambio más sólidas les dan acceso a máquinas de mayor calidad que antes estaban fuera de su presupuesto. La retroalimentación de la escasez de oferta y los precios elevados refuerza la apreciación de los activos, atrayendo aún más capital al mercado de equipos de construcción usados.
Mandatos de electrificación para lugares de trabajo urbanos
La Zona de Bajas Emisiones para Maquinaria Móvil No Vial de Londres y los compromisos de la ciudad noruega para obras de construcción de cero emisiones están impulsando a las máquinas eléctricas a un territorio premium, a menudo por encima de sus equivalentes diésel [2] “Zona de Bajas Emisiones para Maquinaria Móvil No Vial”, Transport for London, tfl.gov.uk. Los contratistas obtienen trabajos en parte en función del cumplimiento de las normas de emisiones, lo que traduce los plazos regulatorios en una demanda tangible de equipos. Debido a que la producción eléctrica de los fabricantes de equipos originales (OEM) sigue siendo limitada, los primeros en adoptar disfrutan de primas por escasez en los mercados de reventa. Las flotas diésel paralelas todavía dominan las tareas rurales y de servicio pesado, por lo que las curvas de valor se bifurcan por geografía en lugar de solo por tecnología. Las mejoras en las baterías están reduciendo la brecha de rendimiento, pero el costo total de propiedad ya favorece a los eléctricos en proyectos urbanos de baja utilización donde el consumo de diésel en ralentí y los costos de modernización obligatorios erosionan los márgenes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclos volátiles de precios de equipos usados | -0.8% | A nivel mundial, las mayores oscilaciones se dan en las regiones que dependen de las materias primas | Corto plazo (≤ 2 años) |
| Estrechez de financiación para activos más antiguos | -0.6% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Incertidumbre regulatoria sobre las modernizaciones de motores | -0.5% | Europa y América del Norte, extendiéndose hasta Asia-Pacífico | Largo plazo (≥ 4 años) |
| Normas de calidad de inspección fragmentadas | -0.4% | Global con aplicación desigual | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Ciclos volátiles de precios de equipos usados
Las fluctuaciones trimestrales dificultan las decisiones de financiación y venta, especialmente en equipos orientados a la minería que siguen los superciclos de las materias primas. En épocas de recesión, el valor de los camiones de transporte y las grandes cargadoras puede reducirse a la mitad en 12 meses antes de recuperarse con el repunte de los precios de los metales. Los pequeños contratistas sin flotas diversificadas se enfrentan a tensiones en sus balances, lo que a veces retrasa las compras hasta que disminuye la volatilidad, lo que comprime la liquidez y amplifica aún más las caídas de precios. Los flujos de caja menos predecibles también disuaden a los prestamistas, restringiendo el crédito justo cuando los compradores más necesitan financiación para aprovechar el inventario con descuento.
Estrechez de financiación para activos con vencimiento superior a ocho años
Los bancos están retirando préstamos para máquinas con más de ocho años de antigüedad debido al aumento de la probabilidad de impago y a la dificultad de modelar los valores residuales. Los diferenciales de tipos de interés se amplían y la relación préstamo-valor disminuye significativamente, lo que obliga a muchas transacciones a liquidarse. Las flotas de alquiler más grandes pueden absorber el coste, pero los pequeños operadores se ven excluidos de equipos de calidad de última generación. Las plataformas peer-to-peer y los bonos respaldados por activos ofrecen un alivio parcial, pero su escala sigue siendo baja y su cobertura geográfica, desigual. El déficit de financiación limita prácticamente la liquidez del mercado secundario para las máquinas antiguas, lo que reduce el potencial de crecimiento total.
Análisis de segmento
Por tipo de producto: Las excavadoras lideran mientras las grúas aceleran
Las excavadoras representaron el 42.68 % del mercado de equipos de construcción usados en 2025, gracias a su versatilidad en tareas de preparación de terrenos, excavación de zanjas y demolición. El fácil acceso a las piezas y la familiaridad del operador reducen el tiempo de inactividad y favorecen una alta absorción en las flotas de alquiler. La liquidez de la categoría atrae tanto a inversores institucionales como a pequeños contratistas, lo que mantiene una alta rotación incluso durante las desaceleraciones estacionales. Las grúas están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.42 % hasta 2031, ya que la densificación urbana impulsa la demanda de soluciones de elevación de gran alcance. La escasez de espacios de producción de OEM para grúas torre y sobre orugas aumenta la prima por las unidades de modelo reciente con registros de servicio precisos. De este modo, los vendedores pueden obtener márgenes superiores a la media, y los compradores los aceptan porque las alternativas de alquiler son escasas durante los ciclos pico de construcción. Los accesorios y las herramientas de manipulación de materiales añaden flexibilidad modular, lo que anima a los contratistas a optimizar sus flotas en torno a vehículos principales y herramientas especializadas en lugar de múltiples máquinas dedicadas. Este enfoque modular refuerza la absorción de los sistemas de acoplamiento rápido que aceleran los cambios en el lugar de trabajo.
El aumento de los estándares de seguridad también está centrando la atención en los modelos con tecnología telemática que registran los ciclos de trabajo y los eventos de sobrecarga. Las unidades con historiales electrónicos completos realizan transacciones con mayor rapidez y a valores más altos, especialmente en Europa, donde el cumplimiento normativo es estricto. Por otro lado, los diseños de control estandarizados en las principales marcas facilitan la capacitación cruzada, lo que permite que las flotas mixtas reasignen a los operadores sin afectar la productividad. Esta capacidad refuerza el liderazgo de las excavadoras, mientras que la elevación especializada sigue diferenciando a las grúas como el nicho de mayor crecimiento dentro del mercado de equipos de construcción usados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de unidad: El dominio de los motores de combustión interna se enfrenta a la disrupción eléctrica
Los motores de combustión interna siguen representando el 90.92 % de la cuota de mercado de equipos de construcción usados en 2025 gracias a una densidad energética inigualable y a la omnipresente infraestructura diésel. El movimiento de tierras intensivo en proyectos remotos de minería y oleoductos mantendrá el diésel indispensable más allá del horizonte de pronóstico. Sin embargo, las máquinas eléctricas muestran una tasa de crecimiento anual compuesta (TCAC) del 8.08 % y ya son esenciales en centros urbanos con límites de decibelios y presupuestos de carbono. Se mantienen primas del 20 % al 30 % para las unidades que cumplen con los requisitos debido a la escasez de oferta y a la pronunciada curva de aprendizaje para el mantenimiento. Las flotas que aprovechan el trabajo nocturno en zonas con control de emisiones encuentran menores costos operativos totales para los equipos eléctricos, especialmente cuando las compañías eléctricas locales ofrecen descuentos en la carga fuera de las horas punta.
Los sistemas híbridos están creando un mercado estrecho pero resiliente, especialmente en equipos con ciclos de trabajo variables, como las manipuladoras telescópicas que permanecen inactivas durante largos periodos. Las transmisiones diésel-eléctricas reducen el consumo de combustible y retrasan los plazos de sustitución de las baterías, equilibrando el coste de capital con el ahorro operativo. Sin embargo, la prima tecnológica se reduce a medida que los precios de las baterías siguen bajando. Por ahora, el dominio de los motores de combustión interna (MCI) proporciona al mercado de equipos de construcción usados una profundidad esencial y estabilidad de valor, mientras que el crecimiento en las zonas de cero emisiones sienta las bases para una transición gradual, pero irreversible, hacia los vehículos eléctricos.
Por industria de uso final: la construcción y la infraestructura impulsan la demanda
Las aplicaciones de construcción e infraestructura controlaron el 59.02 % de la cuota de mercado de equipos de construcción usados en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.15 %, a medida que los gobiernos buscan reducir la cartera de pedidos en transporte, energía y vivienda. Los megaproyectos acortan los plazos de entrega, lo que obliga a los contratistas a obtener unidades listas para usar en lugar de esperar largos ciclos de fabricación bajo pedido. La minería y la explotación de canteras presentan un volumen de carga base estable para camiones de transporte de alta gama y excavadoras de gran tamaño, cuyo valor secundario se correlaciona fuertemente con los precios de las materias primas. La agricultura y la silvicultura generan flujos comerciales estacionales que mantienen la rotación de inventarios, aunque los volúmenes siguen siendo bajos en comparación con la infraestructura.
La expansión de los almacenes de comercio electrónico está impulsando las construcciones industriales que integran la automatización del manejo de materiales, impulsando la demanda cruzada de cargadoras compactas y manipuladoras telescópicas. Los contratistas ahora redistribuyen sus equipos entre segmentos para maximizar su utilización; una excavadora podría excavar el drenaje en una obra de infraestructura en primavera y posteriormente cargar áridos en una cantera. Esta versatilidad aumenta la fungibilidad, impulsando la liquidez y manteniendo precios mínimos estables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de venta: los concesionarios dominan mientras las subastas se digitalizan
Las redes de distribuidores y corredores retuvieron el 53.78 % del mercado de equipos de construcción usados en 2025 gracias a la combinación de paquetes de inspección, garantía y financiación que minimizan el riesgo de las transacciones. Destacan en categorías pesadas o especializadas donde el soporte técnico posventa es fundamental. Las subastas en línea y físicas se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.03 %, a medida que las pujas globales amplían la cartera de clientes y reducen las comisiones. Los catálogos digitales, las inspecciones con realidad aumentada y los servicios de depósito en garantía ofrecen tranquilidad a los compradores internacionales, facilitando la importación de equipos desde regiones con excedentes.
Las sucursales de vehículos usados con certificación OEM se superponen al panorama de subastas de concesionarios con una capa de garantía de marca. Las primas del 10-15% son comunes, pero los compradores suelen aceptarlas porque las garantías y los acuerdos de financiación agilizan la adquisición. Las ventas de flotas de alquiler alimentan todos los canales, y su historial de mantenimiento bien documentado mantiene altas las tasas de liquidación. Con el tiempo, la elección del canal se está convirtiendo en una decisión de cartera: las flotas combinan compras de concesionarios para máquinas críticas, adquisiciones en subastas para compras oportunistas y programas OEM para implementaciones con garantías limitadas.
Análisis geográfico
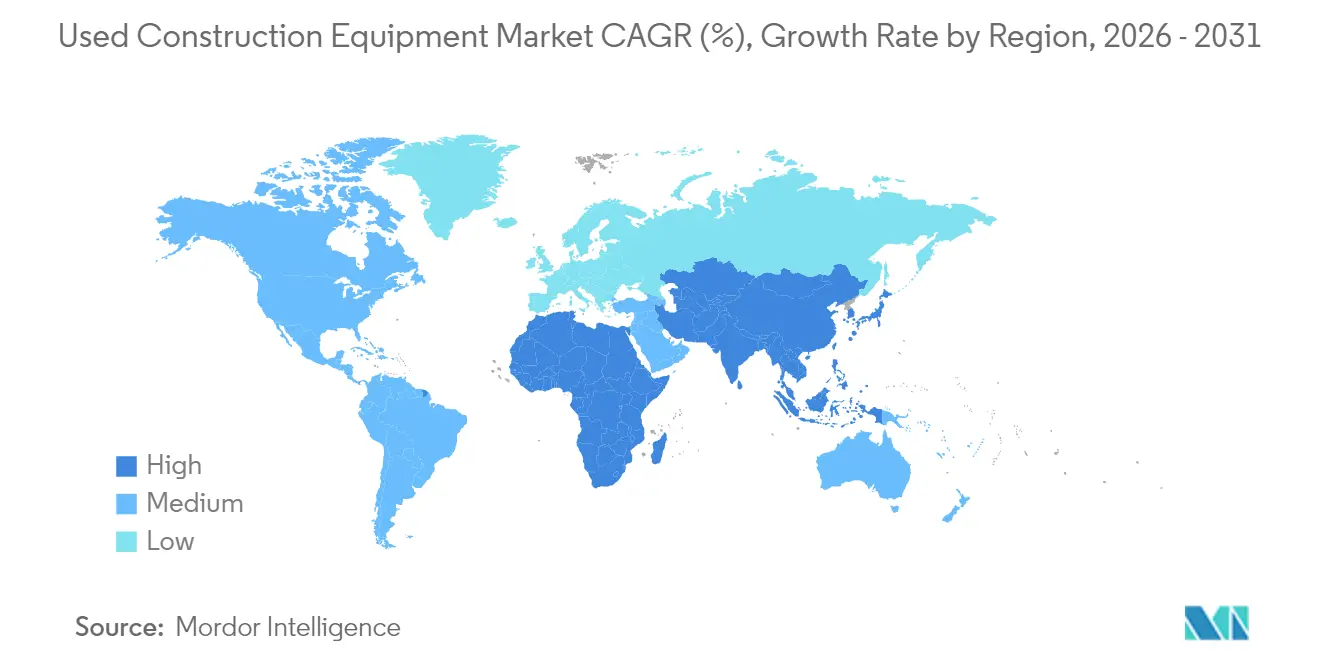
Mercado de equipos de construcción usados en la región Asia-Pacífico
Asia-Pacífico representó el 47.62 % del mercado de equipos de construcción usados en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.74 % hasta 2031, a medida que India, China y los países del Sudeste Asiático aceleren la inversión en corredores de transporte, energías renovables y vivienda. El Gasoducto Nacional de Infraestructura de India y las políticas de renovación urbana de China impulsan la absorción sostenida de maquinaria, superando la capacidad de los fabricantes de equipos originales (OEM) locales e impulsando las importaciones de Japón, Europa y Norteamérica. Los tiempos de tránsito de los equipos se acortan gracias a las inversiones en logística marítima regional, lo que permite llegadas justo a tiempo que se ajustan a los cronogramas de movilización de los proyectos.
Mercado de maquinaria de construcción usada en Norteamérica y Europa
El crecimiento de Norteamérica se sustenta en un ecosistema de mercado secundario consolidado y en unas asignaciones constantes para obras públicas en Estados Unidos. Los programas de recompra de equipos originales (OEM) son los más avanzados en esta región, lo que permite a los contratistas rotar flotas cada tres o cuatro años sin sufrir grandes pérdidas por depreciación. El auge de los proyectos de recursos en Canadá ha impulsado la demanda de equipos especializados para la silvicultura y el transporte de oleoductos, lo que ha incrementado la liquidez en el comercio transfronterizo. Europa presenta un volumen moderado, pero altos valores unitarios, impulsados por estrictos marcos de emisiones que elevan el precio de las máquinas que cumplen con la Etapa V. Los valores residuales se mantienen sólidos, en parte porque los programas de reembolso en Alemania y los países nórdicos subsidian la adopción de equipos más limpios. Las miniexcavadoras eléctricas y las cargadoras compactas de ruedas tienen una representación desproporcionada en las reventas europeas gracias a la densidad de los mercados urbanos y a la temprana adopción de normativas.
Mercado de equipos de construcción usados en Oriente Medio, África y Sudamérica
Oriente Medio y África son focos emergentes de interés, especialmente los países del Consejo de Cooperación del Golfo que equilibran la diversificación de los ingresos petroleros con ambiciosos programas de construcción. Megaproyectos como NEOM en Arabia Saudita requieren flotas inmediatas, lo que favorece la importación de maquinaria fiable de última generación. La expansión minera del África subsahariana sustenta la demanda de diversos equipos de construcción, aunque el riesgo político y la logística aún limitan la profundidad del mercado. Sudamérica refleja los ciclos de las materias primas; Brasil y Chile compran considerablemente durante las alzas del cobre y el mineral de hierro, y luego desaceleran durante las recesiones, lo que inyecta volatilidad, pero también oportunidades de arbitraje, en los flujos globales.
Panorama regulatorio
La regulación del mercado de maquinaria de construcción usada se centra en el cumplimiento de las normas de emisiones de los motores para vehículos no de carretera y en las reglas de acceso al mercado que afectan al comercio transfronterizo. En Estados Unidos, las normas de la EPA para motores diésel no de carretera (incluidos los requisitos de la norma Tier 4 Final, según la Parte 1039 del Título 40 del Código de Regulaciones Federales) siguen estableciendo el estándar de cumplimiento para muchas máquinas de última generación, lo que favorece la liquidez de reventa de estas unidades. En Europa, la Fase V sigue siendo el principal punto de referencia en materia de emisiones, que influye en los valores residuales y en la circulación de maquinaria que cumple con la normativa en obras urbanas reguladas.
Más allá de las emisiones, la homologación y la política comercial introducen puntos de decisión adicionales para compradores y vendedores. El Reglamento (UE) 2025/14, adoptado en diciembre de 2024, establece requisitos actualizados de homologación y vigilancia del mercado para la maquinaria móvil no vial que circula por vías públicas, con la mayoría de las disposiciones aplicables a partir del 29 de enero de 2028. Esto adelanta la documentación y la planificación de la conformidad para las máquinas destinadas a la circulación por carretera. En Estados Unidos, una proclamación de junio de 2026 redujo los aranceles de la Sección 232 del 25 % al 15 % para determinados equipos agrícolas, de construcción e industriales desde el 8 de junio de 2026 hasta el 31 de diciembre de 2027, condicionado a los requisitos de contenido de metal de origen estadounidense, lo que puede alterar los costes de importación y las estrategias de abastecimiento para los equipos y componentes comercializados.
Análisis de la cadena de valor
La cadena de valor abarca desde los proveedores de componentes y materiales (acero, estructuras soldadas, sistemas hidráulicos y electrónicos) hasta los fabricantes de equipos originales (OEM) como Caterpillar, Komatsu y Volvo Construction Equipment, y posteriormente la reventa a través de redes de distribuidores, la venta de flotas de alquiler, los reacondicionadores independientes y las plataformas de subastas físicas y en línea. El valor de las transacciones de equipos usados está cada vez más condicionado por los datos de servicio y las capas de verificación, incluidos los historiales telemáticos, las inspecciones estandarizadas y los programas certificados respaldados por los OEM que combinan garantías, soporte de repuestos y financiación con el activo.
Las limitaciones de la cadena de suministro, tanto en la fase inicial como en la intermedia, siguen influyendo en los flujos del mercado secundario al prolongar los plazos de entrega de los equipos nuevos e incrementar el valor de las máquinas disponibles de inmediato. Los informes del sector de 2026 también destacaron el riesgo persistente en los subconjuntos con alto contenido de acero y los componentes hidráulicos, con plazos de entrega para soldaduras estructurales que superaban las 12 semanas para una gran parte de los fabricantes, lo que reforzaba la dependencia de las unidades usadas como capacidad puente. La infraestructura de la economía circular también contribuye a la oferta, con Komatsu informando de 22 centros de remanufactura en 11 países (a fecha de 2024). Esta capacidad de reconstrucción respalda la disponibilidad de componentes, mejorando la rentabilidad y el tiempo de actividad de las flotas más antiguas comercializadas a través de distribuidores y subastas.
Panorama competitivo
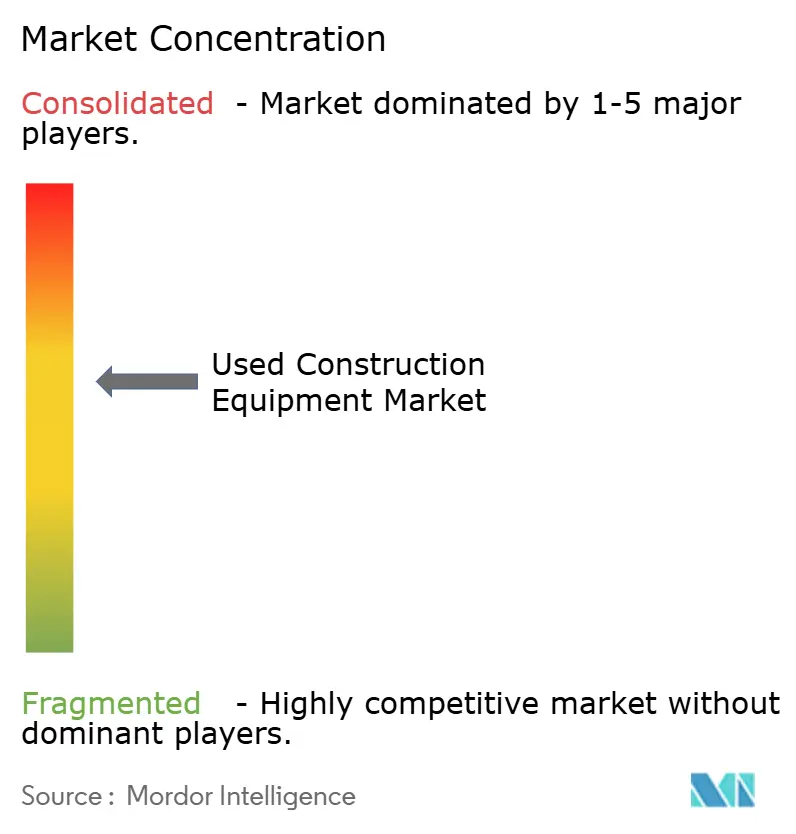
El panorama competitivo sigue estando moderadamente fragmentado. Los principales programas de vehículos usados certificados alineados con los fabricantes de equipos originales (OEM) y las mayores casas de subastas independientes controlan conjuntamente una parte importante del valor de las transacciones globales, mientras que el resto se reparte entre miles de distribuidores y corredores regionales. Fabricantes de equipos originales (OEM) como Caterpillar, Komatsu, Liebherr y XCMG están captando margen en el mercado secundario al agrupar garantías, suscripciones telemáticas y financiación en una sola factura. Los distribuidores independientes responden especializándose en categorías nicho como perforadoras de cimentación o pavimentadoras de encofrado deslizante, donde la participación de los OEM es menor.
La adopción de tecnología es fundamental. Los principales actores implementan sensores de IoT y análisis predictivos que informan sobre el estado de las máquinas en tiempo real, atrayendo a compradores que valoran las garantías de tiempo de actividad. La adquisición por parte de Komatsu de una empresa de análisis de IA equipa a su red de distribuidores con paneles de mantenimiento predictivo que guían las valoraciones de intercambio, reduciendo el margen de compraventa [3] “Komatsu Acquires Octodots Analytics”, Komatsu Ltd., komatsu.com . Hitachi se asocia con empresas emergentes de almacenamiento de energía para modernizar excavadoras antiguas con kits híbridos, creando rutas de actualización que extienden la vida útil de los activos al tiempo que cumplen con las normas locales de emisiones.
Las casas de subastas invierten fuertemente en infraestructura en la nube y alianzas logísticas globales para ofrecer soluciones integrales de exportación que acortan los plazos de entrega de seis a tres semanas. Los sistemas de gestión de concesionarios ahora se integran con plataformas en línea, lo que brinda a los vendedores visibilidad instantánea de los precios de referencia globales y acelera la rotación de inventario. La venta cruzada de equipos en múltiples canales maximiza la visibilidad, pero también intensifica la competencia por la calidad del servicio, obligando a los clientes más lentos a modernizarse o perder cuota de mercado.
Líderes de la industria de equipos de construcción usados
Caterpillar Inc.
Komatsu Ltd.
Deere & Company
Volvo Construction Equipment
Maquinaria de construcción de Hitachi Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Caterpillar completó la adquisición de Skycatch, Inc., incorporando capacidades de captura y análisis de datos espaciales a su cartera de tecnología minera. Esta adquisición fortalece los flujos de trabajo digitales relacionados con el levantamiento topográfico, la productividad y la planificación de sitios, que pueden integrarse en la implementación de equipos nuevos y usados. Además, incrementa el valor del historial de máquinas conectadas en los canales de reventa y de vehículos usados certificados, donde los datos verificados respaldan las decisiones de precios y financiamiento.
- Enero de 2025: JCB India firmó un memorando de entendimiento con Shriram Automall India Limited (SAMIL) para optimizar la reventa de maquinaria JCB usada mediante la plataforma híbrida (física y digital) de SAMIL. Este acuerdo amplía el acceso del fabricante a la infraestructura de subastas y remarketing, mejorando la liquidez y la determinación de precios para los activos de JCB. Asimismo, refuerza los procesos de reventa estructurados como herramienta clave en las decisiones de rotación de flotas para contratistas y empresas de alquiler.
- Diciembre de 2024: XCMG Machinery lanzó la marca XCMG Certified Used Equipment para organizar la reventa certificada en torno a la gestión del ciclo de vida. El programa formaliza las prácticas de inspección, reacondicionamiento y documentación que ayudan a reducir los riesgos en las transacciones para los compradores, incluidos los compradores internacionales. Además, ejerce presión competitiva sobre los distribuidores independientes y las plataformas de subastas para que igualen los niveles de garantía, verificación y servicio posventa.
Alcance del informe del mercado global de equipos de construcción usados
La maquinaria de construcción de servicio pesado de segunda mano, especialmente diseñada para llevar a cabo tareas de construcción, más comúnmente operaciones de movimiento de tierras, se denomina equipo de construcción usado.
El mercado de Equipos de construcción usados está segmentado por tipo de producto (grúa, manipulador telescópico, excavadora, equipo de manipulación de materiales, cargadora y retroexcavadora, y otros), por tipo de accionamiento (motor de combustión interna, eléctrico e híbrido) y por geografía (América del Norte). , Europa, Asia-Pacífico y resto del mundo). El informe ofrece el tamaño del mercado y el pronóstico en valor (miles de millones de dólares) para todos los segmentos anteriores.
| Grúa |
| Manipulador telescópico |
| Excavadora |
| Equipo de Manejo de Materiales |
| Cargador y retroexcavadora |
| Archivos adjuntos y otros |
| Motor de combustión interna |
| Eléctrico |
| Híbrido |
| Construcción e Infraestructura |
| Minas y canteras |
| Agricultura y Bosques |
| Industrial y Almacenaje |
| Distribuidor/Corredor |
| Subasta (física y en línea) |
| Disposición de flotas de alquiler |
| Certificado OEM directo de segunda mano |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Russia | |
| España | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Grúa | |
| Manipulador telescópico | ||
| Excavadora | ||
| Equipo de Manejo de Materiales | ||
| Cargador y retroexcavadora | ||
| Archivos adjuntos y otros | ||
| Por tipo de unidad | Motor de combustión interna | |
| Eléctrico | ||
| Híbrido | ||
| Por industria de uso final | Construcción e Infraestructura | |
| Minas y canteras | ||
| Agricultura y Bosques | ||
| Industrial y Almacenaje | ||
| Por canal de ventas | Distribuidor/Corredor | |
| Subasta (física y en línea) | ||
| Disposición de flotas de alquiler | ||
| Certificado OEM directo de segunda mano | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| España | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo la demanda de maquinaria usada en Asia-Pacífico?
La demanda de Asia-Pacífico se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 6.74 % hasta 2031, respaldada por megaproyectos de infraestructura que necesitan flotas de despliegue inmediato.
¿Qué categoría de equipos tiene la mayor participación en el valor de reventa global?
Las excavadoras lideran con el 42.68% de las transacciones mundiales gracias a su versatilidad y al sólido apoyo de sus distribuidores.
¿Por qué los valores residuales aumentan en lugar de disminuir?
La escasa oferta de OEM, los plazos de entrega más largos y la gran urgencia del proyecto han elevado los residuos a cinco años a aproximadamente el 50% de los precios de lista originales, lo que hace que la eliminación sea rentable.
¿Cómo influyen las normas sobre emisiones en las decisiones de compra?
Los mandatos de cero emisiones urbanas empujan a los compradores hacia unidades eléctricas o compatibles con la Etapa V que pueden exigir primas de entre el 20 % y el 30 % sobre los equipos diésel convencionales.


