

Tamaño y participación en el mercado de aceite de cocina usado
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 7.68 mil millones |
| Tamaño del mercado (2031) | USD 10.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de aceite de cocina usado por Mordor Intelligence
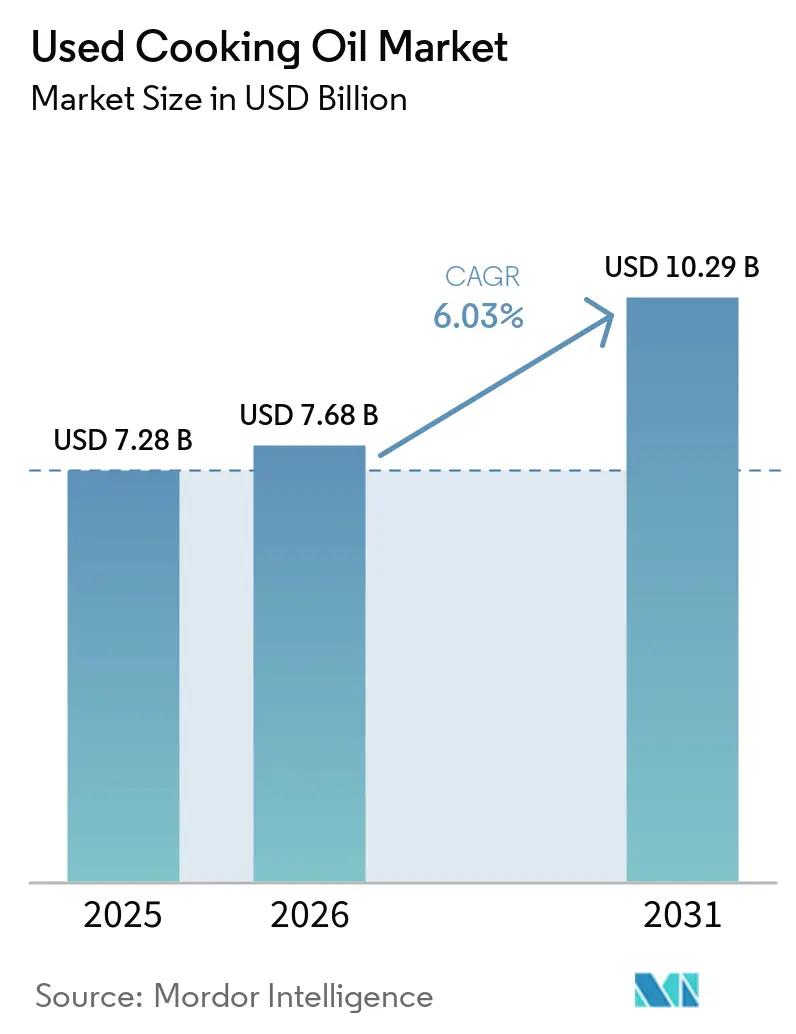
El mercado de aceite de cocina usado alcanzó un valor de 7280 millones de dólares en 2025 y se estima que crecerá de 7680 millones de dólares en 2026 a 10 290 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.03 % durante el período de pronóstico (2026-2031). Las crecientes exigencias de combustible de aviación sostenible (SAF), el aumento de las cuotas de biodiésel en el transporte por carretera y las regulaciones de economía circular están transformando los aceites usados, pasando de ser un costo de eliminación a convertirse en una valiosa materia prima estratégica. Las aerolíneas y refinerías están firmando acuerdos de compra plurianuales en preparación para los plazos de mezcla de 2030. Esta tendencia está reduciendo la oferta y beneficiando a los recolectores que implementan soluciones de trazabilidad digital. Si bien las cadenas HoReCa siguen siendo la principal fuente de volumen, los municipios están ampliando la recolección domiciliaria en la acera para abordar la brecha de recuperación del 30-40 %. Los agregadores impulsados por la tecnología, que emplean sensores IoT, blockchain para la custodia y filtración multietapa avanzada, están mejorando los rendimientos y la preparación para auditorías, lo que les permite obtener mayores márgenes. Además, las refinerías se sienten atraídas por el mercado de aceite de cocina usado debido a las oportunidades de arbitraje de materia prima frente a la volatilidad de los precios del aceite de palma y de soja, lo que les ayuda a mantener sus márgenes bajo esquemas de crédito como RFS, LCFS y RED II.
Conclusiones clave del informe
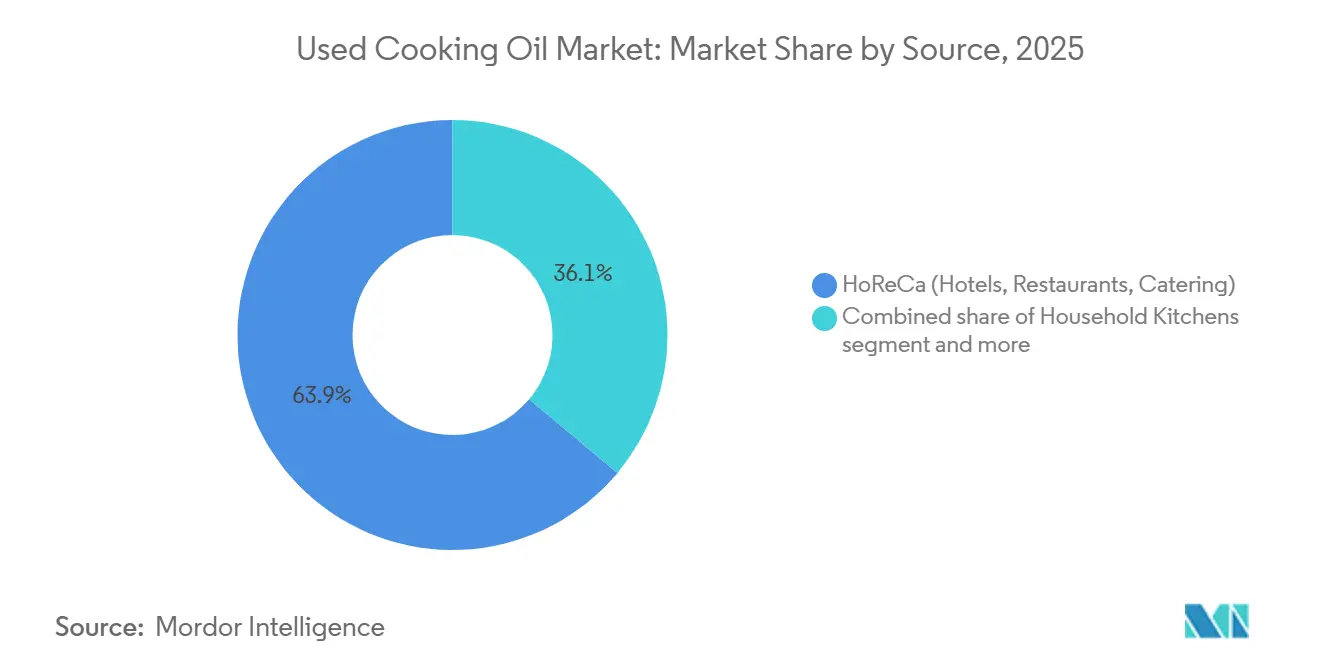
- Según las fuentes, el sector HoReCa acaparó el 63.92% de la cuota de mercado del aceite de cocina usado en 2025, mientras que se prevé que las cocinas domésticas crezcan a una tasa de crecimiento anual compuesta del 6.89% hasta 2031.
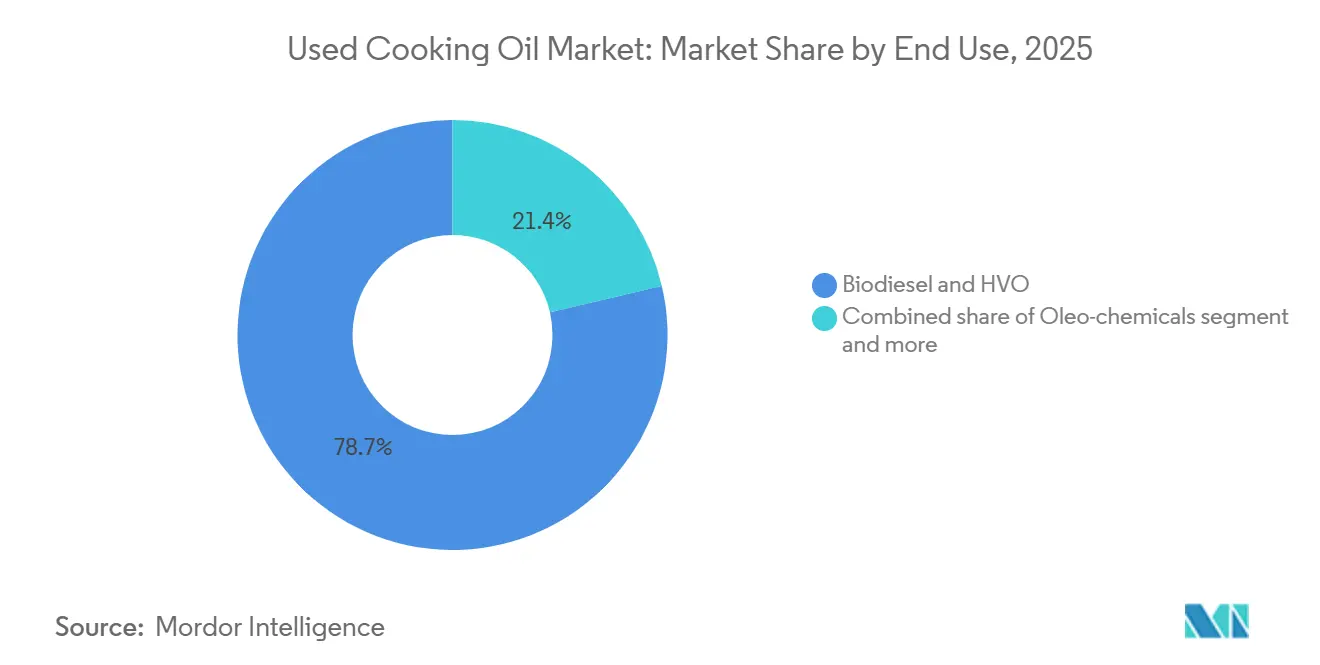
- En cuanto al uso final, el biodiésel y el HVO representaron el 78.65 % del tamaño del mercado de aceite de cocina usado en 2025, mientras que se prevé que los oleoquímicos crezcan a una tasa de crecimiento anual compuesta del 6.96 % entre 2026 y 2031.
- Geográficamente, Europa lideró con una cuota de ingresos del 38.09% en 2025, y se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (CAGR) del 7.13% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aceite de cocina usado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de biodiésel y otros biocombustibles. | + 1.8% | Global, con concentración en Norteamérica, Europa y Brasil. | Mediano plazo (2-4 años) |
| Creciente demanda del sector aeronáutico de combustibles de aviación sostenibles | + 2.1% | Global, liderado por Europa, Singapur, Tailandia y Emiratos Árabes Unidos; con repercusión en Norteamérica y Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Competitividad de precios en comparación con los aceites vegetales vírgenes | + 0.9% | A nivel mundial, particularmente en Asia-Pacífico y Sudamérica, donde la volatilidad de los precios de la palma y la soja es aguda. | Corto plazo (≤ 2 años) |
| Regulaciones de economía circular y cero residuos | + 1.0% | Europa, Norteamérica, Japón, Corea del Sur; con presencia emergente en China e India. | Mediano plazo (2-4 años) |
| Avances tecnológicos en recolección, filtración y refinamiento. | + 0.7% | Global, con adopción temprana en Norteamérica y Europa; difusión a Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Digitalización de la recogida y la logística | + 0.5% | América del Norte, Europa, algunas ciudades de Asia-Pacífico (Singapur, Tokio, Seúl) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda del sector aeronáutico de combustibles de aviación sostenibles
Los cambios regulatorios en la aviación están transformando la demanda de aceite de cocina usado (UCO), influyendo en toda la cadena de valor de las grasas residuales. La iniciativa ReFuelEU Aviation exige una mezcla del 6 % de combustible de aviación sostenible (SAF) para 2030, que aumentará al 70 % para 2050. Los requisitos de SAF de Singapur comenzarán en el 1 % en enero de 2026 y aumentarán al 3-5 % para 2030, mientras que Tailandia ha introducido un mandato similar del 1 % para 2026. Estos plazos estrictos están reduciendo las ventanas de suministro de materia prima, lo que impulsa a las aerolíneas y a los productores de combustible a finalizar acuerdos plurianuales de compra de UCO, a menudo antes del desarrollo de una infraestructura de recolección adecuada. Según el Foro Económico Mundial, la capacidad de producción mundial de combustibles de aviación sostenibles HEFA (SAF) alcanzó los 4.2 millones de toneladas métricas en 2025.[ 1 ]Fuente: Foro Económico Mundial, "Combustible de aviación sostenible y su impacto", weforum.orgEn Tailandia, PTTGC planea expandir su capacidad de SAF de 6 millones de litros a 24 millones de litros anuales para 2027. Emirates y Etihad han firmado acuerdos de compra con la planta de MENA Biofuels en Fujairah, que tiene como objetivo producir 125 millones de litros de SAF anualmente utilizando UCO y otras grasas residuales. Cosmo Energy de Japón comenzó a suministrar 30,000 kilolitros de SAF derivado de UCO a Japan Airlines y All Nippon Airways en 2025, lo que destaca cómo los mercados con una producción nacional limitada de UCO dependen cada vez más de las importaciones para cumplir con los compromisos de las aerolíneas. En el ámbito regulatorio, la Agencia Europea de Seguridad Aérea (EASA) y la Organización de Aviación Civil Internacional (OACI), bajo el marco CORSIA, están estandarizando los criterios de sostenibilidad. Esta alineación ha establecido la certificación ISCC PLUS como el estándar líder para el comercio internacional de UCO, al tiempo que penaliza a los proveedores que no pueden verificar la trazabilidad del origen de los residuos.
Regulaciones de economía circular y cero residuos
Las normativas están redefiniendo el aceite de cocina usado (ACU), transformándolo de un problema de eliminación a un bien regulado y valioso. La Directiva Marco de Residuos de la UE prioriza la reutilización y el reciclaje sobre la incineración. En consonancia con esto, países como el Reino Unido y Alemania han introducido sistemas de responsabilidad ampliada del productor. Estas iniciativas exigen a los operadores de servicios de alimentación que documenten los procesos de recogida y reciclaje del ACU. En 2024, el Ministerio de Medio Ambiente de Japón actualizó sus directrices de gestión de residuos para incentivar la recogida municipal de ACU. Del mismo modo, Corea del Sur incorporó los aceites de cocina a su marco de Responsabilidad Ampliada del Productor (RAP), alineándolos con los objetivos de residuos de envases y apoyando los programas de recogida doméstica. En India, el Ministerio de Energías Nuevas y Renovables (MNRE) puso en marcha el programa de Reutilización de Aceite de Cocina Usado (RUCO) para formalizar la recogida de ACU de hoteles, restaurantes y hogares, dirigiéndola a los productores de biodiésel en el marco del objetivo de mezcla del 5 % de la Política Nacional de Biocombustibles. En 2023, la Administración Nacional de Energía de China (NEA) identificó el aceite de cocina usado (UCO) como materia prima prioritaria en su aviso piloto de biodiésel, lo que marcó un cambio de la recolección orientada a la exportación al consumo interno. Estos marcos regulatorios están impulsando a las empresas procesadoras de alimentos y a las cadenas de restaurantes de comida rápida a establecer redes de logística inversa. Si bien esto incrementa los costos de recolección, también crea barreras de entrada para los agregadores informales que carecen de infraestructura de certificación.
Competitividad de precios en comparación con los aceites vegetales vírgenes
El descuento del UCO con respecto a los aceites vírgenes fluctúa con los ciclos de las materias primas. En 2025, el aumento de los precios del aceite de palma y de soja debido a las limitaciones de suministro provocó que el arbitraje de materias primas para el UCO se estrechara. El mandato de biodiésel B40 de Indonesia, que exige una mezcla de 40 % de aceite de palma en el diésel, redujo significativamente la oferta nacional de palma disponible para la exportación. Esto, indirectamente, estrechó los mercados de UCO, ya que las refinerías europeas compitieron por materias primas alternativas. El Departamento de Agricultura de los Estados Unidos (USDA) informó de un fuerte aumento en la demanda de aceite de soja para diésel renovable durante 2024-2025, lo que impulsó los márgenes de molienda y convirtió al UCO en una opción más atractiva para los productores que buscan mantener la rentabilidad bajo los sistemas de crédito RIN y LCFS. Esta dinámica crea una oportunidad contracíclica: cuando suben los precios del aceite virgen, la recolección de UCO se vuelve más viable económicamente, pero a medida que los precios se estabilizan, los recolectores enfrentan presiones sobre los márgenes a menos que obtengan contratos premium vinculados a mandatos SAF o créditos de economía circular. Esta volatilidad pone de relieve la necesidad de acuerdos de compra a largo plazo para proteger los precios del aceite de cocina usado de las fluctuaciones del mercado spot de aceites vegetales.
Avances tecnológicos en recolección, filtración y refinamiento.
La economía de las refinerías está cambiando cada vez más a favor del aceite de cocina usado (UCO) sobre las materias primas de primera generación, impulsado por los avances en las tecnologías de hidrotratamiento y coprocesamiento. Las biorrefinerías de Eni en Priolo y Gela, Italia, coprocesan UCO con grasas animales y otros aceites residuales. Este enfoque garantiza el cumplimiento de RED II al tiempo que produce aceite vegetal hidrotratado (HVO) que cumple con las especificaciones del diésel EN 15940. Pertamina, la empresa estatal de petróleo y gas de Indonesia, opera una biorrefinería en Cilacap con una capacidad de 1,400 kilolitros por día. Mezclan entre un 2 y un 3 % de UCO en su materia prima, con el objetivo de producir 1 millón de kilolitros de biocombustible para aviación para 2030. Verbio ha comercializado éster dimetílico del ácido nonanoico (9-DAME), derivado del UCO. Este producto actúa como sustituto directo de los plastificantes y lubricantes derivados de combustibles fósiles, ofreciendo una oportunidad de alto margen para los productores de oleoquímicos capaces de gestionar el contenido variable de ácidos grasos libres (AGL) del aceite de cocina usado (ACU). Los avances en la filtración están minimizando las pérdidas por purificación. Según las directrices de la ISCC, el ACU suele contener entre un 10 % y un 30 % de impurezas. Sin embargo, la centrifugación en varias etapas combinada con un pretratamiento enzimático puede recuperar entre un 5 % y un 8 % adicional de aceite utilizable, mejorando la rentabilidad del recolector. La Administración de Información Energética de EE. UU. (EIA) informó que la producción de biodiésel en EE. UU. alcanzó los 0.1 millones de barriles diarios en diciembre de 2025.[ 2 ]Fuente: Administración de Información Energética de EE. UU., "Perspectivas energéticas a corto plazo", eia.gov.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brechas de recolección y consumo en toda la cadena de suministro | -1.2% | Global, con especial incidencia en Asia-Pacífico, Sudamérica y Oriente Medio y África, donde persiste la eliminación informal de residuos. | Mediano plazo (2-4 años) |
| Variabilidad de la calidad y desafíos de certificación | -0.8% | Global, especialmente en regiones con redes de recolección fragmentadas (Asia-Pacífico, Oriente Medio y África). | Corto plazo (≤ 2 años) |
| Aumento de los aranceles de exportación en medio de la competencia por las materias primas de SAF | -0.6% | China, algunos Estados miembros de la UE; repercusiones en los mercados de importación de América del Norte y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Dependencia de la economía de las UCO respecto a los incentivos políticos. | -0.9% | Global, con la mayor exposición en Norteamérica (RFS/LCFS), Europa (RED II) y Brasil (RenovaBio). | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Brechas de recolección y consumo en toda la cadena de suministro
En los mercados emergentes, aproximadamente entre el 30 % y el 40 % del aceite de cocina usado (ACU) no se recoge debido a las prácticas de eliminación informales y a la infraestructura de acopio inadecuada. Esto limita la disponibilidad de materia prima a pesar de la creciente demanda de combustible de aviación sostenible (FAS) impulsada por las normativas cada vez más estrictas. En India, el programa RUCO puso de manifiesto las deficiencias en la recogida en ciudades de segundo y tercer nivel, donde los restaurantes y los hogares carecen de acceso a recolectores certificados. Para abordar este problema, el Ministerio de Energías Nuevas y Renovables está impulsando proyectos piloto de colaboración con los municipios para establecer puntos de recogida. En China, el sistema de recogida está fragmentado, con pequeños acolectores que dominan el panorama. Estos acolectores suelen vender a productores informales de biodiésel o a fábricas de piensos, lo que dificulta la trazabilidad. El aumento de los aranceles de exportación de 2024 se introdujo parcialmente para promover la formalización nacional. En el sudeste asiático, la generación doméstica de ACU sigue estando en gran medida sin explotar. Si bien Japón y Corea del Sur han puesto en marcha programas piloto de recogida en la acera, las tasas de participación se mantienen por debajo del 20 % debido a las molestias para el consumidor y a la escasa información disponible. En Europa, las redes consolidadas del sector HoReCa suelen ocultar deficiencias en la recogida de aceite de oliva virgen extra en los hogares. Por ejemplo, el Departamento de Medio Ambiente, Alimentación y Asuntos Rurales del Reino Unido (Defra) estima que solo entre el 15 % y el 20 % del aceite de oliva virgen extra doméstico se recoge formalmente, mientras que el resto se desecha a través del alcantarillado o la basura municipal. Superar estas deficiencias en la recogida requiere importantes inversiones en logística, incluyendo vehículos de recogida específicos, depósitos de almacenamiento y sistemas de seguimiento digital. Sin embargo, muchos municipios y pequeños recolectores no pueden afrontar estas inversiones sin subvenciones o mandatos de responsabilidad ampliada del productor.
Variabilidad de la calidad y desafíos de certificación
La composición heterogénea del UCO, con un contenido de ácidos grasos libres (AGL) que oscila entre el 2 % y más del 30 %, junto con la humedad, las partículas y los sólidos alimentarios residuales, plantea desafíos en el refinado y la certificación. La versión 3.4.2 de ISCC PLUS exige documentación de la cadena de custodia desde el punto de generación hasta la conversión final. Además, los auditores exigen cada vez más análisis de laboratorio para verificar el origen del residuo y garantizar que no esté adulterado con aceites vírgenes. Los recolectores que se abastecen de múltiples proveedores pequeños se enfrentan a mayores costos de auditoría y al riesgo de rechazo si algún lote no cumple con los umbrales de AGL o contaminación. Los criterios de sostenibilidad RED II de la Comisión Europea exigen que el UCO se clasifique como residuo según el Anexo IX, Parte B, pero su aplicación varía entre los Estados miembros. Algunas refinerías han tenido problemas con las aduanas al importar UCO de países no pertenecientes a la UE con definiciones de residuos menos estrictas. En Brasil, la ANP implementó protocolos de detección de fraude bajo RenovaBio tras identificar casos de aceite de soja virgen etiquetado erróneamente como UCO para reclamar créditos de mayor intensidad de carbono. Esta medida endureció los requisitos de certificación, pero también elevó los costos de cumplimiento para los recolectores legítimos. La variabilidad en la calidad limita aún más la flexibilidad de uso final: mientras que las refinerías de HVO pueden procesar niveles más altos de FFA mediante hidrotratamiento, los productores de biodiésel de primera generación (FAME) requieren un pretratamiento. Las aplicaciones oleoquímicas exigen especificaciones aún más estrictas, lo que fragmenta el mercado y reduce la liquidez para el UCO de menor calidad.
Análisis de segmento
Fuente: HoReCa ancla el volumen, los hogares ganan impulso
En 2025, las cocinas centralizadas y los volúmenes predecibles permitieron que los establecimientos HoReCa lideraran el mercado de aceite de cocina usado, contribuyendo con el 63.92 % del tamaño del mercado. Estos establecimientos también demostraron ser la materia prima más rentable para los recolectores. Las cadenas de restaurantes de comida rápida han implementado procedimientos de eliminación estandarizados. Mediante la celebración de contratos plurianuales, han restringido eficazmente el acceso de los auditores a la cadena de suministro, garantizando una certificación uniforme. Además, los servicios de catering industrial en aeropuertos y hospitales respaldan los flujos base, mientras que las empresas procesadoras de alimentos están incorporando líneas de recuperación de aceite para reducir los residuos. A pesar de estos avances, las redes HoReCa en la región de Asia-Pacífico siguen fragmentadas. Sin embargo, los programas piloto estatales en China e India están trabajando para consolidar estos volúmenes en sistemas formalizados.
Las cocinas domésticas, que se espera que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.89 % entre 2026 y 2031, se convertirán en la próxima área significativa de crecimiento de volumen. Los municipios de Japón, Corea del Sur y el Reino Unido están involucrando activamente a los residentes proporcionando contenedores sellables para el aceite de cocina usado y programando recogidas en la acera junto con las recogidas de vidrio y papel. Aunque esta materia prima dispersa tiene un menor contenido de ácidos grasos libres (AGL), lo que la hace adecuada para intermedios oleoquímicos, su coste de recogida por litro es de 2 a 3 veces superior al de HoReCa. Las aplicaciones blockchain ahora permiten a los residentes escanear códigos QR para registrar sus depósitos, ofreciendo a los recolectores una cadena de custodia verificable esencial para la elegibilidad de ISCC PLUS. Las plantas procesadoras de alimentos, que ocupan un punto intermedio estable, a veces dirigen su aceite de cocina usado a sus propias unidades de biodiésel, lo que ayuda a estabilizar las variaciones estacionales en los volúmenes de recolección.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por uso final: el biodiésel y el HVO predominan, los oleoquímicos se diversifican.
En 2025, el biodiésel y el HVO se consolidaron como los segmentos dominantes en el mercado del aceite de cocina usado, representando el 78.65 % de la cuota de mercado. Este importante crecimiento fue impulsado por incentivos regulatorios, como el Estándar de Combustibles Renovables (RFS) de EE. UU., el Estándar de Combustibles Bajos en Carbono (LCFS) de California y los créditos de doble contabilización de Europa, que fomentan el uso de materias primas renovables. La mayor rentabilidad del UCO en comparación con las vías del aceite de soja, respaldada por las primas D4 RIN, impulsó aún más su adopción. Además, el cumplimiento del HVO con las normas EN 15940 elimina el límite de mezcla del 7 % de FAME, lo que mejora su compatibilidad y potencial de mercado. Empresas como Neste y Eni están reorientando estratégicamente sus cadenas de suministro hacia el combustible de aviación sostenible (SAF) para alinearse con los objetivos de ReFuelEU. Esta transición ha dado lugar a una reasignación sustancial del tonelaje de UCO, que se ha desplazado de las aplicaciones de diésel para vehículos hacia el sector de la aviación.
Se prevé que el segmento de oleoquímicos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.96 % hasta 2031, impulsado por la monetización del perfil de ácidos grasos del aceite de cocina usado (ACU) en aplicaciones de alto valor. Estas incluyen productos como el dimetil éster del ácido nonanoico y lubricantes de base biológica, que ofrecen márgenes más elevados. Las refinerías especializadas aceptan cada vez más rangos más amplios de ácidos grasos libres (AGL), lo que proporciona una salida para los lotes de ACU de menor calidad, especialmente durante períodos de menor demanda en los mercados de combustibles. En la industria cosmética, las marcas están utilizando glicerina derivada del ACU para aumentar el contenido renovable en los productos de cuidado personal. Esta diversificación de la demanda no solo expande el mercado del ACU, sino que también ayuda a estabilizar los precios, que a menudo se ven influenciados por las fluctuaciones en los créditos impulsados por políticas gubernamentales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado europeo de aceite de cocina usado
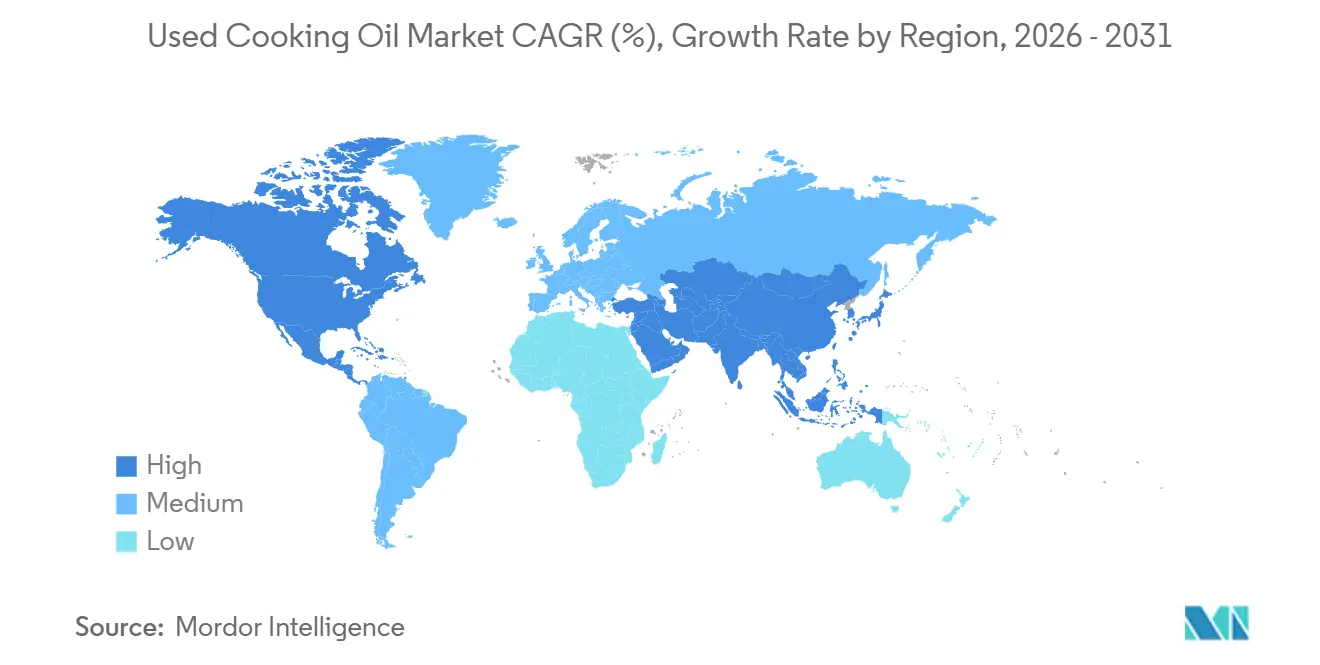
En 2025, Europa representó el 38.09 % de los ingresos del mercado mundial de aceite de cocina , impulsada por marcos regulatorios e infraestructuras clave. La Obligación de Combustibles Renovables para el Transporte (RTFO) del Reino Unido, la cuota de gases de efecto invernadero (GEI) de Alemania y el papel de los Países Bajos como centro de transbordo contribuyeron significativamente a este desempeño. En 2024, el mecanismo de doble crédito de la RTFO incentivó la producción de mil millones de litros de combustibles derivados del aceite de cocina usado (UCO). Además, la iniciativa ReFuelEU Aviation redirigió los futuros suministros de UCO hacia aplicaciones de combustible para aviones, reduciendo así la disponibilidad de UCO para la mezcla con diésel para vehículos. Se están realizando esfuerzos para mejorar las tasas de recuperación de UCO residencial, actualmente entre el 15 % y el 20 %, mediante programas piloto en hogares de Suecia, Dinamarca y el Reino Unido. Sin embargo, la escalabilidad de estas iniciativas depende en gran medida de la disponibilidad de financiación municipal.
Mercado de aceite de cocina usado en la región Asia-Pacífico
La región de Asia-Pacífico se posiciona como el principal motor de crecimiento del mercado, con una tasa de crecimiento anual compuesta (TCAC) del 7.13 % proyectada hasta 2031. La introducción por parte de Singapur de un mandato del 1 % de combustible de aviación sostenible (SAF) a partir de 2026, la importante expansión de la capacidad de Tailandia y el cambio estratégico de China hacia la mezcla nacional están reconfigurando la dinámica del mercado regional. En India, la iniciativa Repurpose Used Cooking Oil (RUCO) está formalizando contratos con el sector HoReCa (Hoteles, Restaurantes y Catering) para optimizar la recolección de aceite de cocina usado (UCO). Cosmo Energy de Japón está demostrando un modelo para el suministro de SAF impulsado por la importación. Las agencias RUCO en Karnataka, India, informaron la recolección de 32,68,990 litros de aceite de cocina usado durante los ejercicios fiscales 2024-25 y 2025-26.[ 3 ]Fuente: RUCO: Reutilización del aceite de cocina usado, "Karnataka recolecta 32.68 lakh litros de aceite usado", eatrightindia.gov.inMientras tanto, Indonesia y Australia están aprovechando la creciente demanda regional de SAF mediante el establecimiento de alianzas con recolectores de UCO del sudeste asiático.
El mercado de aceite de cocina usado en América y Oriente Medio y África
América del Norte sigue dependiendo de los incentivos del Estándar de Combustibles Renovables (RFS) y del Estándar de Combustibles Bajos en Carbono (LCFS), que premian las vías de combustible con bajas emisiones de carbono. En Canadá, el Reglamento de Combustibles Limpios añade una capa adicional de créditos provinciales para apoyar la adopción de combustibles sostenibles. En Brasil, el mandato del biodiésel B14, combinado con estrictos protocolos de control del fraude, ha resultado en una reducción de la oferta de exportación de UCO a Europa. En Oriente Medio, los Emiratos Árabes Unidos y Arabia Saudita están desarrollando centros de producción de combustibles de aviación sostenibles (SAF), con el objetivo conjunto de producir 475 millones de litros para 2029. Estos centros dependen de la importación de UCO de regiones como África y el sur de Asia. En Sudáfrica, se están probando programas piloto municipales de recolección de UCO, pero la falta de un apoyo político sólido sigue siendo un desafío importante para su éxito.
Panorama competitivo
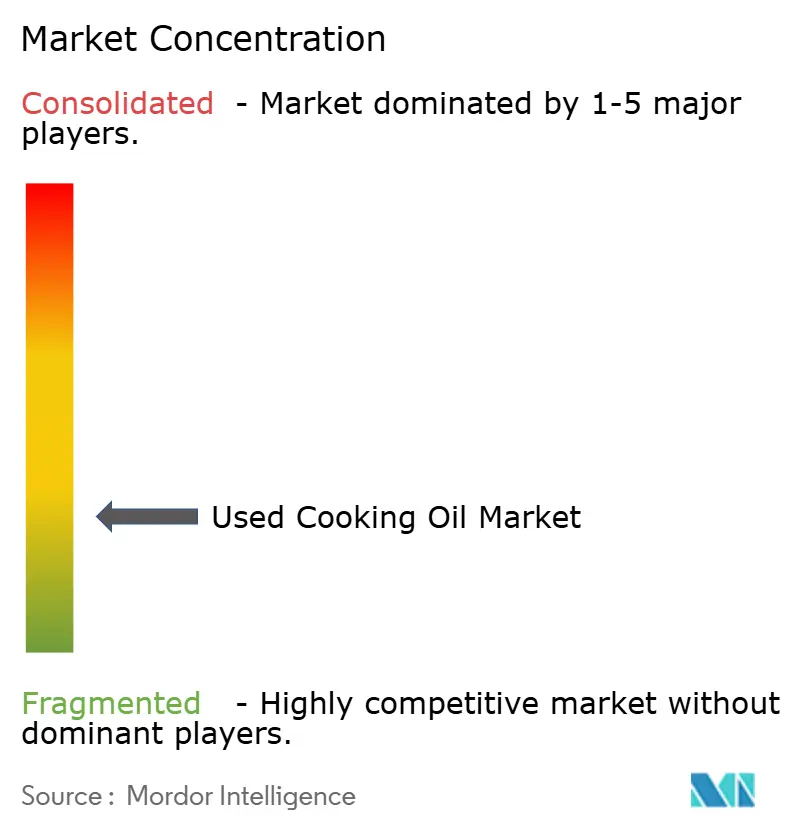
El mercado de aceite de cocina usado se caracteriza por la fragmentación de grandes empresas integradas y numerosos recolectores y procesadores más pequeños. Entre las empresas más destacadas que operan en este mercado se encuentran Darling Ingredients Inc., Baker Commodities Inc., Veolia Environnement SA, Olleco (filial de ABP Food Group) y Restaurant Technologies Inc. Empresas líderes como Darling Ingredients, Neste y Veolia implementan estrategias de integración vertical que abarcan toda la cadena de suministro, desde la recolección hasta el procesamiento y la distribución. Este enfoque les permite maximizar la obtención de valor, mantener un estricto control de calidad y garantizar el cumplimiento de las normativas vigentes.
La adopción de tecnologías avanzadas se ha convertido en un factor clave para diferenciar a los líderes del mercado. Por ejemplo, el sistema DarLinQ de Darling Ingredients ofrece monitorización y trazabilidad en tiempo real del aceite de cocina usado (ACU), abordando desafíos fundamentales como la prevención del fraude y el control de calidad. El panorama competitivo se ve cada vez más influenciado por las tendencias de consolidación, que afectan especialmente a los recolectores independientes. Estas entidades más pequeñas se enfrentan a crecientes dificultades, como mayores costes de cumplimiento normativo y complejidades operativas, lo que genera una ventaja competitiva para las empresas más grandes y con mayor capital.
Aún existen importantes oportunidades para optimizar las redes de recolección, especialmente para hogares y pequeños generadores comerciales, donde los sistemas actuales a menudo no logran tasas de captura óptimas. Nuevos agentes disruptivos, incluidas empresas impulsadas por la tecnología, están introduciendo soluciones innovadoras como sistemas de trazabilidad basados en blockchain y tecnologías de recolección habilitadas por IoT. Estos avances tienen el potencial de democratizar el acceso al mercado, permitiendo que los participantes más pequeños compitan de manera más efectiva. Además, la actividad de patentes en constante evolución en tecnologías de procesamiento avanzadas destaca un fuerte enfoque en la innovación. Técnicas como el craqueo catalítico integrado y los métodos de hidrotratamiento, que logran una eliminación de oxígeno superior al 90 % a la vez que reducen el consumo de hidrógeno, demuestran un énfasis continuo en mejorar la eficiencia de conversión y reducir los costos operativos.
Líderes de la industria del aceite de cocina usado
-
ingredientes queridos inc.
-
Productos básicos Baker Inc.
-
Veolia Medio Ambiente S.A.
-
Olleco (Grupo de Alimentos ABP)
-
Tecnologías de restaurantes Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Al Mana Holding, empresa con sede en Qatar, ha incrementado su producción de biodiésel mediante el reciclaje de aceite de cocina usado en una planta de procesamiento recientemente inaugurada. Ubicada en la zona integrada de gestión de residuos de la Ciudad del Décimo de Ramadán, la planta puede procesar hasta 100 toneladas de aceite de cocina usado al día. El aceite recolectado se convertirá en combustible renovable.
- Febrero de 2025: Olleco inauguró una nueva planta de procesamiento de aceite de cocina usado de última generación en Liverpool, Reino Unido. Esta avanzada instalación refina el UCO recolectado de diversas fuentes y lo transporta eficientemente por tuberías a la planta de biodiésel de Olleco. El biodiésel de alta calidad producido logra una impresionante reducción de carbono del 89 % en comparación con el diésel fósil convencional y abastece eficazmente a flotas de transporte y estaciones de servicio. Esta innovadora instalación demuestra el firme compromiso de Olleco con la sostenibilidad ambiental mediante la conversión sistemática de residuos en recursos en la economía circular.
- Diciembre de 2024: La empresa española Moeve (anteriormente Cepsa) construye una planta de biocombustibles de segunda generación a gran escala en Huelva, Andalucía. Esta avanzada instalación procesará anualmente 600,000 toneladas de grasas, aceites y otros residuos usados para convertirlos en biodiésel HVO premium y combustible de aviación sostenible, lo que representa aproximadamente el 1 % del consumo total de combustible de aviación en Europa.
Alcance del informe sobre el mercado mundial de aceites de cocina usados
El aceite de cocina usado (ACU) se refiere a aceites y grasas comestibles de origen vegetal o animal que se han utilizado para freír o cocinar, y que ya no son aptos para el consumo. El informe del mercado de aceite de cocina usado se segmenta por origen, uso final y geografía. Por origen, el mercado se segmenta en HoReCa, cocinas domésticas y plantas procesadoras de alimentos. Por uso final, el mercado se segmenta en biodiésel y HVO, oleoquímicos, piensos para animales y otros. Por geografía, el mercado se segmenta en América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África. Para cada segmento, las previsiones de mercado se proporcionan en términos de valor (USD) y volumen (unidades).
| HoReCa (Hoteles, Restaurantes, Catering) |
| Cocinas domésticas |
| Plantas de procesamiento de alimentos |
| Biodiesel y HVO |
| oleoquímicos |
| Nutrición Animal |
| Otros (cosméticos, etc.) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por fuente | HoReCa (Hoteles, Restaurantes, Catering) | |
| Cocinas domésticas | ||
| Plantas de procesamiento de alimentos | ||
| Por uso final | Biodiesel y HVO | |
| oleoquímicos | ||
| Nutrición Animal | ||
| Otros (cosméticos, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de aceite de cocina usado en 2031?
Se proyecta que alcance los 10.29 millones de dólares en 2031, expandiéndose a una tasa compuesta anual del 6.03 % a partir de 2026.
¿Qué segmento de fuentes de suministro crecerá más rápido entre 2026 y 2031?
Las cocinas domésticas lideran el crecimiento con una previsión de crecimiento anual compuesto del 6.89%, a medida que los municipios implementan programas de recogida de pedidos en la acera.
¿Por qué influye la aviación en la demanda de aceite de cocina usado?
Las normativas de SAF, como ReFuelEU Aviation y la regla de mezcla del 1 % de Singapur, desvían el aceite de cocina usado hacia el combustible para aviones, lo que reduce la oferta para otros sectores.
¿Qué cuota de mercado ocupan actualmente el biodiésel y el HVO?
Capturaron el 78.65% de los ingresos de 2025 y siguen siendo el principal canal de distribución de volúmenes de UCO certificados.


