

Tamaño y participación en el mercado de impresoras UV
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.10 mil millones |
| Tamaño del mercado (2031) | USD 1.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.59% CAGR |
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de impresoras UV por Mordor Intelligence
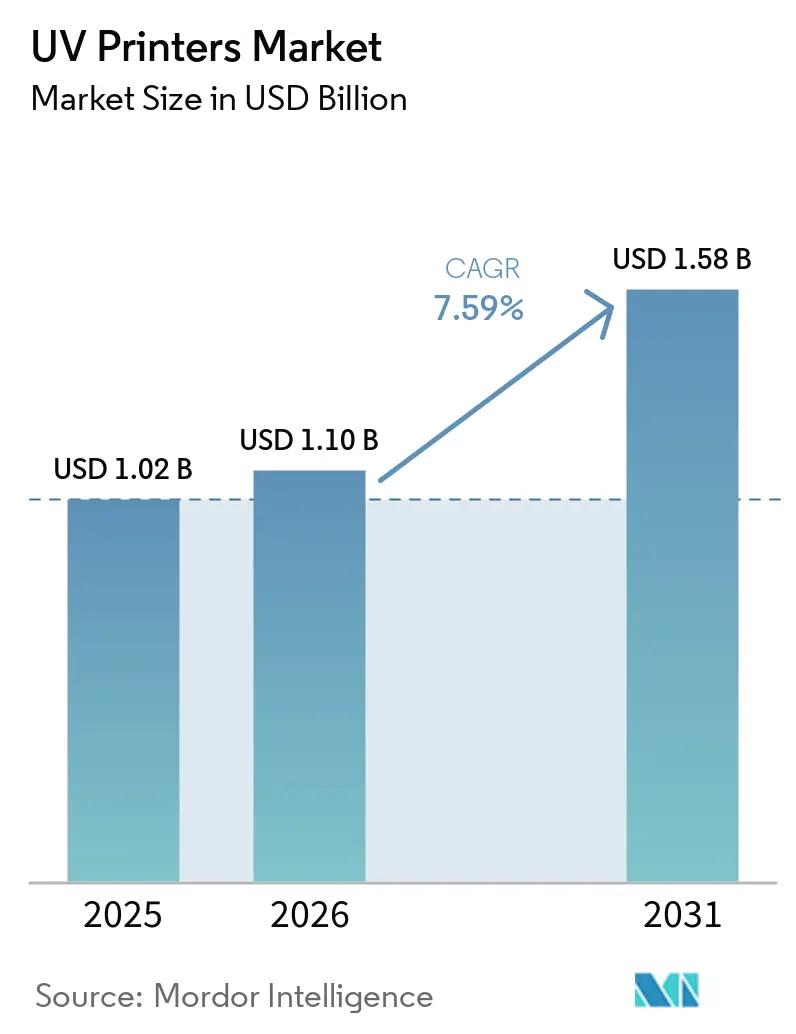
El mercado de impresoras UV alcanzó un valor de 1.02 millones de dólares en 2025 y se estima que crecerá de 1.10 millones de dólares en 2026 a 1.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.59 % durante el período de pronóstico (2026-2031). El curado UV LED de bajo consumo energético, la creciente demanda de embalajes personalizados de tiradas cortas y la migración de la inyección de tinta industrial a la fabricación de productos electrónicos se combinan para mantener ciclos de reemplazo ágiles y una inversión de capital sólida. Los proveedores de servicios de impresión que consolidan el trabajo de cama plana y rollo a rollo en plataformas híbridas logran una mayor utilización de activos, mientras que los fabricantes de equipos originales (OEM) industriales integran camas planas en líneas de automoción y electrónica de consumo para eliminar el acabado secundario. Al mismo tiempo, los plazos regulatorios en Norteamérica y Europa impulsan una transición acelerada hacia químicas con bajo contenido de COV y sin mercurio, lo que refuerza la posición de los LED UV como la opción de inversión por defecto. El creciente interés por la impresión directa sobre objetos cilíndricos, botellas y artículos promocionales está abriendo nichos lucrativos para unidades de pequeño formato que se adaptan a escaparates y espacios de coworking, ampliando aún más el mercado de impresoras ultravioleta (UV).
Conclusiones clave del informe
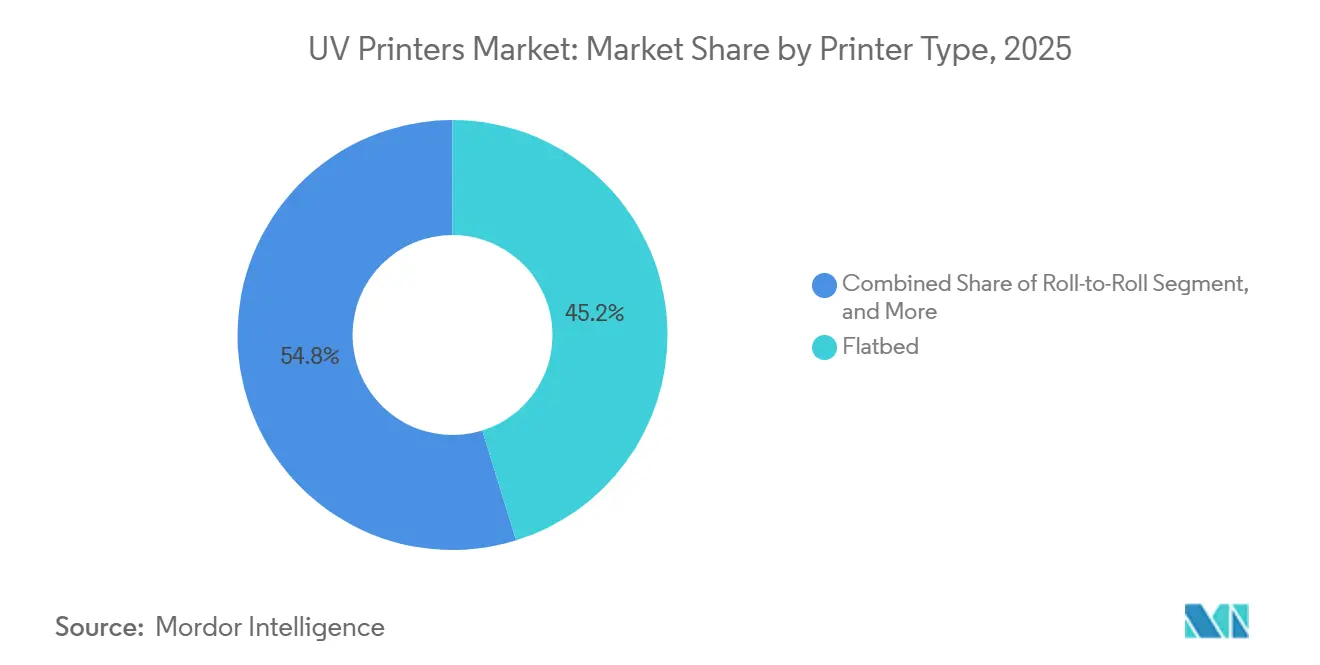
- Por tipo de impresora, las impresoras planas lideraron con el 45.21% de la cuota de mercado de impresoras UV en 2025, mientras que se prevé que las configuraciones híbridas se expandan a una tasa de crecimiento anual compuesta del 7.86% hasta 2031.
- Por tamaño de formato, los sistemas de gran formato acapararon el 70.08% de la cuota de mercado de impresoras ultravioleta (UV) en 2025, y se prevé que los sistemas de formato pequeño y mediano crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.65% hasta 2031.
- En cuanto a la fuente de tinta, las plataformas UV-LED dominaron con una cuota de mercado del 78.11 % en el sector de las impresoras en 2025, y se espera que su base instalada se amplíe a una tasa de crecimiento anual compuesta (CAGR) del 7.88 % entre 2026 y 2031.
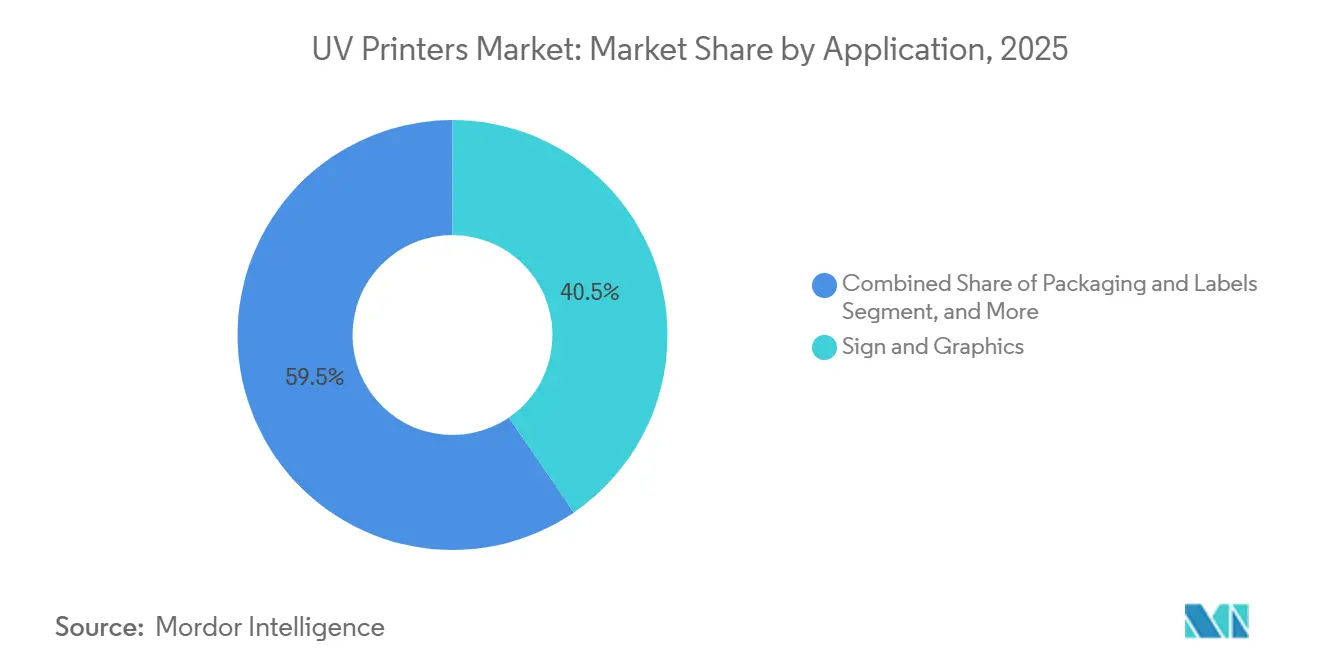
- Por aplicación, la señalización y los gráficos representaron el 40.45 % de la cuota de mercado de las impresoras UV en 2025; se prevé que el embalaje y las etiquetas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.12 % hasta 2031.
- En lo que respecta al usuario final, los proveedores de servicios de impresión representaron el 62.31% de la cuota de mercado de impresoras UV en 2025, mientras que los fabricantes de equipos originales industriales registraron el crecimiento más rápido con una tasa de crecimiento anual compuesta del 8.28% hasta 2031.
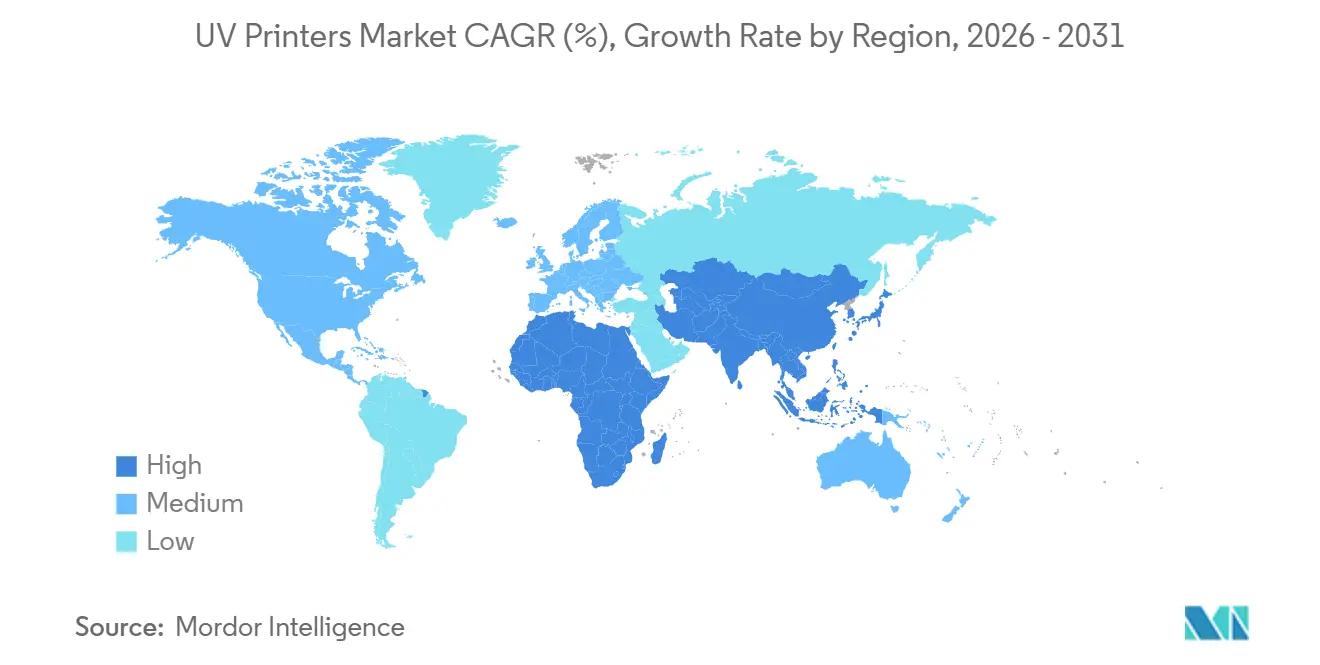
- Geográficamente, la región de Asia-Pacífico representó el 38.43% de la cuota de mercado de impresoras UV en 2025, y se prevé que África registre la mayor tasa de crecimiento anual compuesto regional, del 7.97%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de impresoras UV
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de la tecnología de curado con LED UV: reducción de los costes operativos | + 1.8% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de envases personalizados para tiradas cortas. | + 1.5% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la impresión de inyección de tinta industrial en la fabricación de productos electrónicos. | + 1.3% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Regulaciones ambientales estrictas que favorecen las tintas UV con bajo contenido de COV (compuestos orgánicos volátiles). | + 1.2% | Europa y América del Norte, emergiendo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumenta la inversión en impresión directa sobre objetos para sustratos 3D. | + 0.9% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Los ciclos acelerados de renovación de la imagen de marca en el sector minorista impulsan las tasas de reemplazo de la señalización. | + 0.7% | Global, concentrada en corredores comerciales urbanos. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción rápida de la tecnología de curado con LED UV: reducción de los costes operativos
Las mediciones de campo en una planta de impresión alemana en 2024 mostraron que los conjuntos de LED UV redujeron el consumo de energía en un 72.5 % en comparación con las lámparas de arco de mercurio, con un retorno de la inversión en 18 meses a pesar de los precios de venta más altos. [1] IUV GmbH, “Eficiencia energética de la tecnología de curado con LED UV”, iuv.de El encendido y apagado instantáneo elimina los costosos ciclos de calentamiento, mientras que la vida útil de 20 000 horas de los diodos hace que los cambios de bombilla sean innecesarios. La ausencia de generación de ozono elimina la necesidad de conductos de extracción, que pueden agregar USD 5,000-USD 15 000 al presupuesto de una nueva planta. La salida más fría de los LED protege las películas delgadas y los plásticos espumados de la deformación, ampliando el mercado de impresoras UV a segmentos de embalaje que antes estaban dominados por el curado a base de agua o EB.
Creciente demanda de envases personalizados para tiradas cortas.
Los costos de las planchas, que oscilan entre 800 y 1,200 dólares por unidad, hacen que la flexografía analógica no sea rentable para tiradas inferiores a 1,000 unidades, lo que impulsa a las marcas de comercio electrónico hacia las líneas digitales UV, capaces de ofrecer plazos de entrega de dos semanas. El acuerdo de ePac para 2025, que contempla la instalación de más de diez prensas HP Indigo 200K, ejemplifica la urgencia por cumplir con los plazos de lanzamiento regionales y de ediciones limitadas. Los datos variables, los códigos QR y los gráficos personalizados aumentan el margen de beneficio, compensando así el sobrecoste de la tinta e impulsando una creciente cuota de mercado en el sector de las impresoras UV.
Expansión de la impresión de inyección de tinta industrial en la fabricación de productos electrónicos.
La empresa emergente japonesa Elephantech escaló un proceso de impresión de circuitos impresos (PCB) mediante inyección de tinta metálica para producir circuitos flexibles para sensores automotrices sin necesidad de grabados peligrosos, reduciendo los ciclos de prototipado de 6 semanas a 48 horas. Posteriormente, el instituto austriaco PROFACTOR demostró la impresión UV multimaterial de tintas de nanopartículas de plata y dieléctricos, alineando la inyección de tinta UV con el desarrollo de módulos de IoT. Estos avances animan a los fabricantes de equipos electrónicos a especificar impresoras UV en sus líneas de investigación y desarrollo, lo que impulsa su penetración en la industria.
Regulaciones ambientales estrictas que favorecen las tintas UV con bajo contenido de COV (compuestos orgánicos volátiles).
La EPA de EE. UU. endureció los límites de COV a 25 g L⁻¹ para tintas de embalaje en 2024, impulsando a los convertidores hacia sistemas LED UV que emiten COV insignificantes después del curado. Simultáneamente, las prohibiciones del reglamento REACH de la UE sobre el UV-328 y la fecha límite de abril de 2027 para ciertos iniciadores de óxido de fosfina están impulsando una rápida reformulación. Los proveedores que validaron con anticipación los paquetes de fotoiniciadores que cumplían con la normativa obtuvieron contratos plurianuales con marcas de automoción y electrónica de consumo, reforzando así las ventajas de ser pioneros.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Elevada inversión inicial para impresoras de gran formato y supergran formato. | -1.4% | Global, agudo en mercados emergentes y segmentos de PYMES | Corto plazo (≤ 2 años) |
| Compatibilidad limitada con ciertos sustratos para determinadas formulaciones de tinta UV. | -0.8% | Global, concentrado en aplicaciones especializadas | Mediano plazo (2-4 años) |
| Volatilidad en la cadena de suministro de chips LED UV y fotoiniciadores | -0.6% | Global, más grave en Europa y América del Norte | Corto plazo (≤ 2 años) |
| La escasez de operadores cualificados dificulta la utilización óptima de los recursos. | -0.5% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Elevada inversión inicial para impresoras de gran formato y supergran formato.
Las impresoras híbridas UV de clase de producción cuestan entre 80,000 y 250,000 USD, un desembolso que supone una carga para las PYME en regiones donde la penetración del arrendamiento es inferior al 20 %. Un análisis de MTU Tech de 2025 estimó que el requisito de efectivo del primer año para una impresora plana de gama media era de 70,000 USD, un nivel que muchos talleres con ingresos anuales inferiores a 200,000 USD no pueden absorber. [2] MTU Tech, “UV Printer ROI: Calculating the Return on Your Investment”, mtutech.com Las unidades de escritorio de menos de 15,000 USD cubren nichos de aficionados, pero carecen de capacidad de producción, lo que deja una brecha de financiación que ralentiza la expansión del mercado de impresoras ultravioleta (UV) en las economías en desarrollo.
Compatibilidad limitada con ciertos sustratos para determinadas formulaciones de tinta UV.
Las piezas de PP y PE con energías superficiales inferiores a 38 mN m⁻¹ requieren tratamiento corona para la adhesión de la tinta, lo que añade pasos que reducen la ventaja de tiempo de la tecnología UV. El vidrio presenta el riesgo opuesto, ya que se adhiere excesivamente y genera riesgos de fractura durante los ciclos térmicos. Los textiles flexibles requieren químicas más costosas y elásticas que reducen la gama de colores y aumentan los presupuestos de tinta entre un 20 % y un 30 %. Estos obstáculos específicos de cada material complican el inventario y conllevan el riesgo de una costosa contaminación del cabezal de impresión, lo que limita el alcance del mercado de impresoras UV.
Análisis de segmento
Por tipo de impresora: Configuraciones híbridas que consolidan flujos de trabajo
Las plataformas híbridas obtuvieron una perspectiva de CAGR del 7.86% porque permiten a los operadores alternar entre materiales rígidos y en rollo sin desmontar los soportes, aumentando el tiempo de actividad en un 30% en comparación con dos unidades de un solo propósito. Las plataformas planas con una participación del 45.21% continuaron dominando los interiores y la decoración industrial, donde el espacio libre Z de 8 pulgadas permite el uso de sustratos gruesos, mientras que las líneas rollo a rollo mantuvieron el liderazgo en velocidad en pancartas flexibles. El mercado de impresoras UV para plataformas planas sigue anclado en productos promocionales y señalización rígida, pero las híbridas están ganando nuevos pedidos a medida que los proveedores de servicios de impresión (PSP) modernizan sus planos de planta para equipos multifuncionales. La complejidad del mantenimiento aumenta, los manipuladores de rollos servoaccionados y las zonas de vacío añaden entre 15,000 y 25,000 USD al precio de compra, pero las encuestas muestran una recuperación de la inversión más rápida cuando la combinación de trabajos fluctúa de forma impredecible.
El mercado de impresoras UV también fue testigo de la demostración de la empresa turca UVionArt sobre la impresión plana de vidrio arquitectónico resistente a los arañazos, lo que evidencia cómo las aplicaciones especializadas mantienen la demanda de equipos específicos. Por otro lado, los especialistas en señalización flexible siguen prefiriendo los alimentadores de rollo continuo para pancartas sin costuras de 50 metros. Un creciente número de fabricantes de prototipos de embalaje utiliza ahora impresoras híbridas para imprimir tanto maquetas de cartón ondulado como etiquetas autoadhesivas en un solo turno, reduciendo los tiempos de cambio de 2 horas a 15 minutos. A medida que aumentan los niveles de automatización, se espera que las impresoras híbridas ganen cuota de mercado frente a los sistemas de un solo propósito sin canibalizar el mercado de impresoras planas de alta gama.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de formato: Las plataformas compactas desbloquean ingresos directos al objeto.
Las unidades de gran formato que miden 1.5 m o más de ancho representaron el 70.08 % de las ventas de 2025, impulsadas por la publicidad en transporte público y los revestimientos de edificios. Sin embargo, los formatos pequeños y medianos están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7.65 %, impulsados por las tiendas de regalos personalizados en la entrada de los establecimientos y los quioscos en las tiendas que adoptan modelos UV de escritorio que se deslizan a través de una puerta estándar. La LEF2-200 de Roland a USD 14,995 ejemplifica esta democratización, permitiendo a las tiendas de un solo operador producir fundas para teléfonos y trofeos sin necesidad de equipos de montaje. [3] ABT Printing Solutions, “¿Cuánto debería pagar por una impresora UV en 2025?” yourabt.com La capacidad de impresión directa sobre objetos para decorar 32 vasos en 10 minutos ilustra por qué los equipos compactos monetizan la personalización de alto margen con un espacio mínimo en el suelo.
Las líneas de gran formato mantienen la eficiencia en el rendimiento, alcanzando las 110 placas por hora en hojas de 4x8 pies, lo que mantiene el costo por metro cuadrado por debajo de los 5 USD para volúmenes superiores a 500 m² mensuales. Las impresoras de formato medio, como la V7000 de Epson, ofrecen capacidad para placas grandes con alimentación monofásica, lo que las hace adecuadas para talleres suburbanos que carecen de servicio trifásico. La presión sobre los alquileres urbanos inclina la demanda hacia espacios más reducidos, por lo que la elección del formato se alinea cada vez más con la economía inmobiliaria que con la combinación de aplicaciones únicamente. En conjunto, la diversificación por segmentos de tamaño mantiene el mercado de impresoras ultravioleta (UV) en movimiento en toda la escala empresarial.
Por Ink Source: La tecnología UV-LED reemplaza al mercurio en toda la base instalada.
El curado LED capturó el 78.11 % del mercado en 2025 y se prevé que crezca un 7.88 % anual a medida que las lámparas de mercurio se eliminen gradualmente en virtud del Convenio de Minamata. Los precios de los módulos cayeron un 18 % entre 2024 y 2025, mientras que las tarifas de eliminación de bombillas aumentaron, lo que invirtió el cálculo del coste total de propiedad. Una comparación de costes a cinco años realizada por SENA mostró que los flujos de trabajo LED costaban 158,750 USD frente a los 337,500 USD del mercurio, lo que supone un ahorro de 178,750 USD, incluso cuando las etiquetas de hardware cuestan un 20 % más. El tamaño del mercado de impresoras UV vinculadas a sistemas de mercurio ahora representa en gran medida una oportunidad de sustitución, con proveedores que ofrecen créditos de intercambio para acelerar las transiciones.
La emisión de luz fría de los LED permite a los convertidores trabajar con películas sensibles al calor, mientras que el curado instantáneo posibilita el apilamiento de hojas sin secado intermedio. Los trabajos de barnizado tradicionales que requieren películas de tinta profunda aún dependen de lámparas de mercurio de alta intensidad, por lo que siguen existiendo aplicaciones específicas. No obstante, la tendencia es clara: la vida útil de los módulos, cuatro veces mayor que la de las lámparas de arco, reduce el tiempo de inactividad no programado, y la eliminación del ozono simplifica el cumplimiento de las normativas locales sobre calidad del aire, consolidando así a los LED como la opción predeterminada a largo plazo en el mercado de las impresoras UV.
Por aplicación: Las etiquetas y los envases impulsan el volumen futuro
Los letreros y gráficos representaron el 40.45 % de los ingresos en 2025, pero se proyecta que el empaque y las etiquetas crecerán a una tasa de crecimiento anual compuesta (CAGR) del 8.12 %. Los datos variables, la serialización y la proliferación de SKU hacen que la economía sin planchas de la inyección de tinta UV sea irresistible para los convertidores de snacks, café y golosinas para mascotas. Las películas flexibles, que antes dependían del huecograbado, ahora se imprimen digitalmente en lotes de 5,000 unidades que se envían en dos semanas. La fabricación industrial utiliza UV para decorar tableros de automóviles y frentes de electrodomésticos en línea, eliminando los pasos de laminación que históricamente agregaban 3 días de trabajo en curso.
Aunque representan una pequeña parte del mercado, los prototipos de electrónica y PCB captan una atención desproporcionada debido a las capas funcionales de alto valor impresas con grosores inferiores a 10 µm mediante sistemas de sobremesa como la SV2 de BotFactory. La decoración de interiores se beneficia de los acabados de imitación madera y mármol impresos con inyección de tinta sobre MDF a un tercio del coste de los materiales naturales. En conjunto, estos casos de uso diversificados amplían el mercado de las impresoras UV más allá de su ámbito tradicional de señalización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: la integración de los fabricantes de equipos originales (OEM) se acelera.
Los proveedores de servicios de impresión siguen dominando el mercado con una cuota del 62.31%, cubriendo las diversas necesidades de los clientes en cuanto a señalización, decoración y productos promocionales. Sin embargo, los fabricantes de equipos originales (OEM) industriales que integran impresoras en sus líneas de montaje registran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.28%, ya que imprimen directamente en paneles de control, carcasas de dispositivos electrónicos y pequeños electrodomésticos, reduciendo así los pasos de la cadena de suministro. Una cervecera artesanal que instaló una unidad UV cilíndrica agotó una edición limitada de botellas personalizadas en tan solo dos días, lo que demuestra la importancia del control interno.
Las imprentas corporativas recurren cada vez más a equipos UV de formato medio para producir material de marketing el mismo día, eliminando así los retrasos asociados a la subcontratación y logrando una mayor agilidad interna. En respuesta a este cambio, los proveedores de servicios de impresión (PSP) se han adaptado ofreciendo paquetes que incluyen equipos y servicios. Estos paquetes transfieren los riesgos operativos de las pequeñas y medianas empresas (PYME) al tiempo que garantizan que los PSP mantengan un flujo constante de ingresos mediante modelos de consumibles basados en clics. Este enfoque híbrido ha expandido significativamente el mercado de la impresión ultravioleta (UV), satisfaciendo tanto las necesidades de subcontratación como las de producción propia.
Análisis geográfico
Mercado de impresoras UV en la región Asia-Pacífico
La región Asia-Pacífico generó el 38.43 % de los ingresos globales en 2025, impulsada por las fundiciones de chips LED UV de China, la investigación y el desarrollo de cabezales de impresión de alta precisión de Japón y la presión regulatoria de la India contra las emisiones de solventes. Los clústeres de teléfonos inteligentes y automoción de China valoran las plataformas planas que registran capas con una precisión de 100 µm en piezas curvas, lo que afianza la demanda de plataformas de alta precisión. El lanzamiento en mayo de 2026 de la UJV200-160 de Mimaki, con ajuste automático de puntos, está dirigido a los proveedores de servicios de impresión que buscan ampliar sus menús de materiales sin aumentar su plantilla. Mientras tanto, los estados indios de Maharashtra y Gujarat endurecieron los límites de COV, lo que impulsó a las empresas de impresión con solventes a migrar a flujos de trabajo LED UV sin conductos de escape.
Mercado de impresoras UV en Norteamérica y Europa
América del Norte combina una sólida adopción de impresión directa a objetos con una marcada brecha de habilidades; el 95% de las imprentas informan dificultades para reclutar operadores, lo que impulsa a los proveedores a incorporar automatización de flujo de trabajo y diagnósticos remotos. La alianza de Ricoh con LogoJET en marzo de 2026 aprovecha esa necesidad al agrupar unidades DTO de pequeño formato en flotas de gran formato existentes. [4] Print and Promo Marketing, “Ricoh USA se asocia con LogoJET”, printandpromomarketing.com Los convertidores de Europa priorizan las tintas compatibles con REACH, ilustrado por Fotocenter.es instalando la híbrida Ciervo H2500 de Agfa en enero de 2026 para garantizar la producción de fotos personalizadas en el futuro. Canadá, que enfrenta una escasez de mano de obra similar, ha visto cómo los contratos de servicio superan los márgenes de hardware, ya que los proveedores ofrecen garantías de tiempo de actividad para compensar los déficits de operadores.
Mercado de impresoras UV en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África presentan las trayectorias de mayor crecimiento. Dubái y Abu Dabi se están posicionando como centros de gráficos para exposiciones, impulsando las importaciones de impresoras híbridas, mientras que Sudáfrica y Egipto están pasando de la impresión con solventes a la impresión UV para cumplir con las normas de exposición laboral. El crecimiento anual compuesto del 7.97 % en África beneficia a los pequeños talleres de rotulación que se están modernizando con unidades LED que funcionan con alimentación monofásica, reduciendo así los costos de manejo de residuos peligrosos. Las líneas de embalaje flexible de Brasil adoptaron la inyección de tinta UV para etiquetas de alimentos, aprovechando la rápida rotación de SKU. La financiación sigue siendo una limitación, ya que la penetración del arrendamiento de equipos promedia menos del 20 %, por lo que los proveedores que ofrecen pagos diferidos o arrendamientos indexados a la tinta están ganando cuota de mercado en el sector de las impresoras UV.
Panorama competitivo
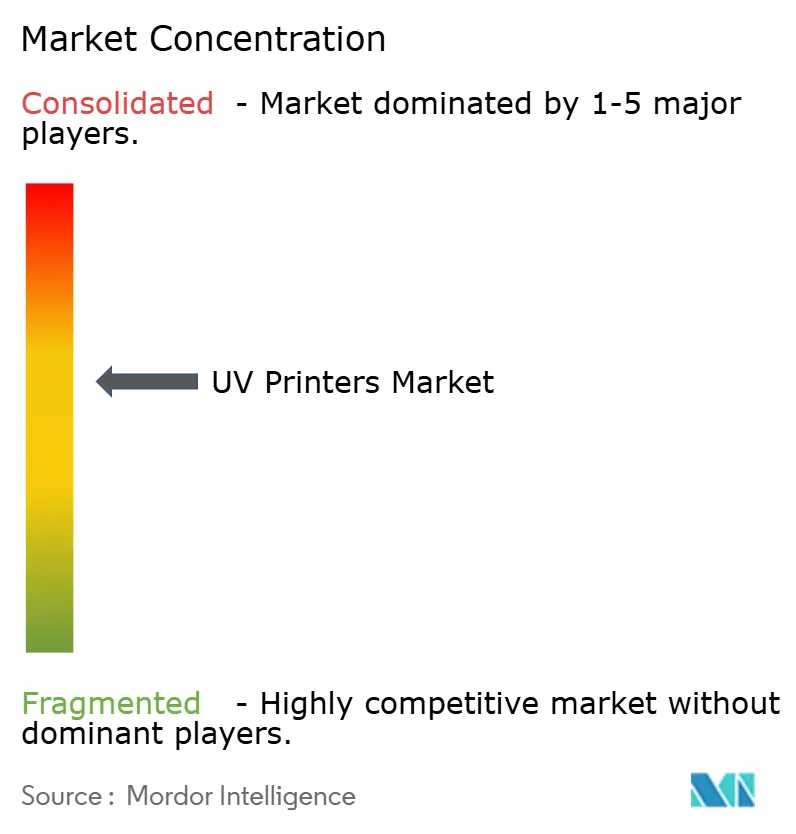
El mercado está moderadamente concentrado, con las empresas japonesas Mimaki, Epson y Roland DG manteniendo su dominio en los segmentos premium gracias a su tecnología propia de cabezales de impresión y sus infraestructuras de servicio a nivel nacional. Los especialistas europeos Agfa, Durst y swissQprint dominan el mercado de impresoras planas industriales de alta velocidad dirigidas a los convertidores de embalaje. Los competidores chinos HandTop y Flora ofrecen precios entre un 30 % y un 40 % más bajos que los de gama media al combinar cabezales Epson y Ricoh con chasis optimizados en cuanto a costes, lo que obliga a las empresas establecidas a orientarse hacia la diferenciación basada en software, como la compensación de fallos de boquilla y el mantenimiento predictivo. La compra de Mutoh por parte de Brother en marzo de 2026 por 230 millones de dólares estadounidenses indica una aceleración de la consolidación, ya que la escala y la integración vertical se convierten en requisitos competitivos. [5] World Imaging News, “Brother Industries Completes Acquisition of Mutoh Holdings”, worldimagingnews.com
Las empresas emergentes de impresión directa sobre objetos crean un nuevo nicho de mercado. La alianza de LogoJET con Ricoh redefine las impresoras cilíndricas de pequeño formato como extensiones de línea, no como equipos de nicho independientes, lo que ayuda a los proveedores de servicios de impresión a incursionar en artículos promocionales sin necesidad de nuevos operadores. Los proveedores que combinan el cumplimiento de la norma ISO-12647 de color, la creación de perfiles automatizada y los laboratorios de ingeniería de aplicaciones logran tasas de retención un 20 % superiores a las de los vendedores que solo venden hardware, lo que subraya el cambio de una competencia centrada en el hardware a una centrada en las soluciones. La innovación financiera también es importante; los créditos por intercambio de equipos Mercury, los arrendamientos indexados a la tinta y los modelos de consumibles con cargo por clic reducen las barreras de adopción, lo que mantiene la rotación en el mercado de impresoras UV incluso cuando la inversión de capital parece desalentadora.
Los sistemas híbridos de gama media, con precios entre 50,000 y 100,000 dólares, siguen sin estar bien atendidos, lo que representa una oportunidad para los nuevos competidores capaces de equilibrar rendimiento, versatilidad y tamaño. La orquestación del flujo de trabajo, y no la velocidad pura, se está convirtiendo en el criterio de compra decisivo, a medida que los proveedores de servicios de impresión gestionan tiradas más cortas, más sustratos y plazos de entrega cada vez más ajustados. En consecuencia, es probable que los ecosistemas de software, el análisis remoto y los modelos de suscripción definan el próximo campo de batalla competitivo, en lugar de las mejoras incrementales en la inspección digital de paquetes (DPI).
Líderes de la industria de impresoras UV
HP Inc.
Canon Inc.
Corporación Fujifilm Holdings
Mimaki Ingeniería Co., Ltd.
Seiko Epson Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Brother Industries finalizó la adquisición de Mutoh Holdings por 230 millones de dólares, incorporando los conocimientos técnicos de VerteLith RIP y UV-LED a una gama más amplia de productos de gran formato.
- Marzo de 2026: Ricoh USA se asoció con LogoJET para distribuir sistemas UV de impresión directa sobre objetos en toda Norteamérica, aprovechando un segmento que, según las previsiones, crecerá un 9.5 % anual hasta 2030.
- Marzo de 2026: Polyplex Corporation adquirió una participación del 51% en TechNova Printrite por 621 millones de rupias indias (7.4 millones de dólares estadounidenses) para fortalecer su presencia en el mercado de la impresión digital y asegurar sinergias en el sector de las películas de poliéster.
- Enero de 2026: Agfa Inkjet Solutions vendió su impresora híbrida Ciervo H2500 de 2.5 m a la empresa española Fotocenter.es durante la feria C! Print Madrid, destacando su velocidad de impresión de 169 m²/h y su sistema de curado LED de bajo consumo energético.
- Septiembre de 2025: El proveedor de servicios de impresión PressOn del Reino Unido reemplazó dos impresoras híbridas antiguas con una Fujifilm Acuity Ultra Hybrid LED para aumentar la velocidad, la calidad y la versatilidad de los soportes mediante tintas Uvijet UH fabricadas en Broadstairs.
Alcance del informe del mercado global de impresoras UV
El mercado de impresoras UV comprende la industria global dedicada al desarrollo, fabricación, distribución e implementación de sistemas de impresión digital con curado ultravioleta (UV), utilizados en aplicaciones de impresión comerciales, industriales y especializadas. Las impresoras UV utilizan tintas curables por UV que se endurecen instantáneamente bajo luz ultravioleta, lo que permite una impresión de alta velocidad, mayor durabilidad, colores vibrantes y compatibilidad con una amplia gama de sustratos rígidos y flexibles.
El informe del mercado de impresoras UV se segmenta por tipo de impresora (plana, rollo a rollo e híbrida), tamaño de formato (formato pequeño y mediano, y gran formato), fuente de tinta (UV-LED y arco de mercurio), aplicación (señalización y gráficos, embalaje y etiquetas, fabricación industrial, textiles y señalización flexible, decoración de interiores y prototipado de electrónica y PCB), sector de usuario final (proveedores de servicios de impresión, impresión interna y fabricantes de equipos originales industriales) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor (USD).
| De Superficie Plana |
| Rollo a rollo |
| Híbrido |
| Formato pequeño y mediano |
| Gran Formato |
| UV-LED |
| Arco de Mercurio |
| Señalización y gráficos |
| Embalajes y etiquetas |
| Manufactura Industrial |
| Señalización textil y blanda |
| Decoración de interiores |
| Electrónica y prototipos de PCB |
| Proveedores de servicios de impresión (PSP) |
| En casa |
| OEM industriales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Israel | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por tipo de impresora | De Superficie Plana | |
| Rollo a rollo | ||
| Híbrido | ||
| Por tamaño de formato | Formato pequeño y mediano | |
| Gran Formato | ||
| Por Ink Source | UV-LED | |
| Arco de Mercurio | ||
| por Aplicación | Señalización y gráficos | |
| Embalajes y etiquetas | ||
| Manufactura Industrial | ||
| Señalización textil y blanda | ||
| Decoración de interiores | ||
| Electrónica y prototipos de PCB | ||
| Por industria del usuario final | Proveedores de servicios de impresión (PSP) | |
| En casa | ||
| OEM industriales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Israel | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de impresoras UV y cuál es su crecimiento previsto?
El mercado de impresoras UV alcanzó un valor de 1.10 millones de dólares en 2026 y se prevé que llegue a los 1.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.59% (Mordor Intelligence).
¿Qué tipo de impresora tiene la mayor cuota de mercado?
Las impresoras planas lideraron la cuota de mercado de las impresoras UV con el 45.21% de los ingresos de 2025 (Mordor Intelligence).
¿Por qué los sistemas UV-LED están reemplazando a las lámparas de arco de mercurio?
Los conjuntos de LED UV reducen el consumo de energía en más de un 70 %, tienen una vida útil de hasta 20,000 horas y evitan la eliminación de mercurio, lo que se traduce en un menor coste total de propiedad.
¿Qué segmento de aplicaciones está creciendo más rápido?
Se prevé que el sector de los envases y las etiquetas crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.12 % hasta 2031, a medida que las marcas demanden trabajos con datos variables y tiradas cortas (Mordor Intelligence).
¿Cómo están cambiando las impresoras híbridas las decisiones de compra?
Los vehículos híbridos combinan el transporte en plataforma plana y el transporte rodado en un mismo chasis, lo que aumenta la utilización de los activos en torno a un 30 % y reduce las necesidades de espacio en planta.
¿Qué regiones presentan la mayor tasa de crecimiento anual compuesto (CAGR)?
África lidera con una tasa de crecimiento anual compuesta (CAGR) del 7.97% hasta 2031, seguida de fuertes avances en Sudamérica y Oriente Medio a medida que se sustituyen las impresoras de disolvente.


