

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
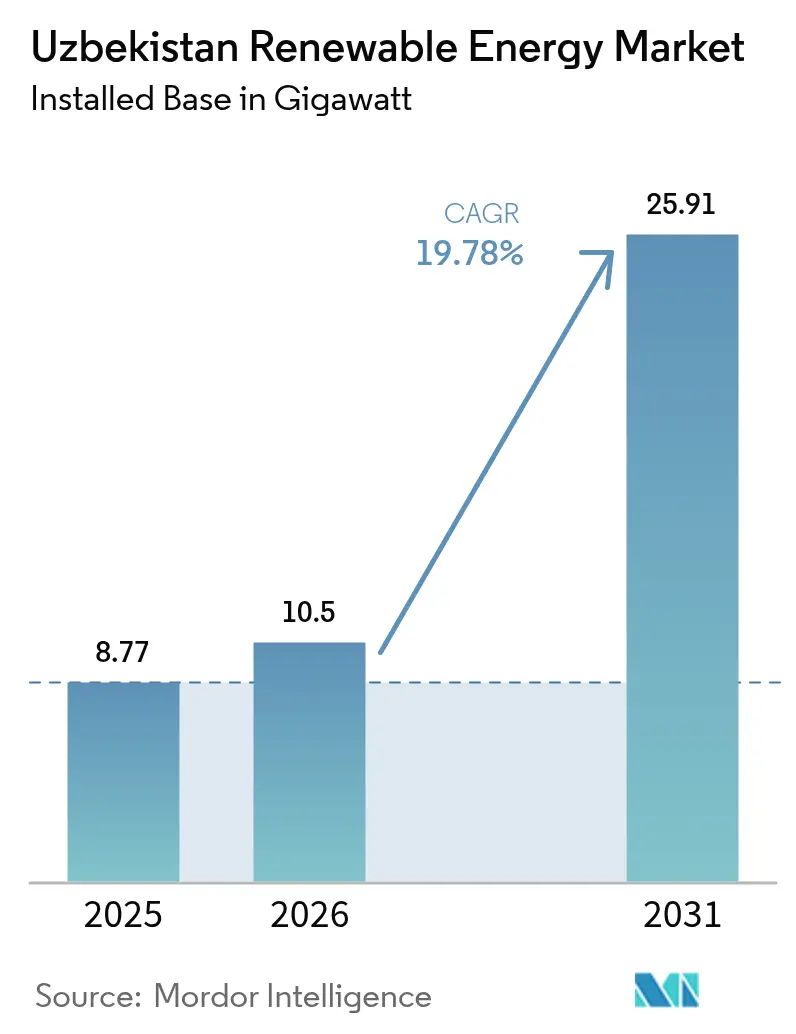
| Volumen de mercado (2026) | 10.5 gigavatio |
| Volumen de mercado (2031) | 25.91 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 19.78% CAGR |
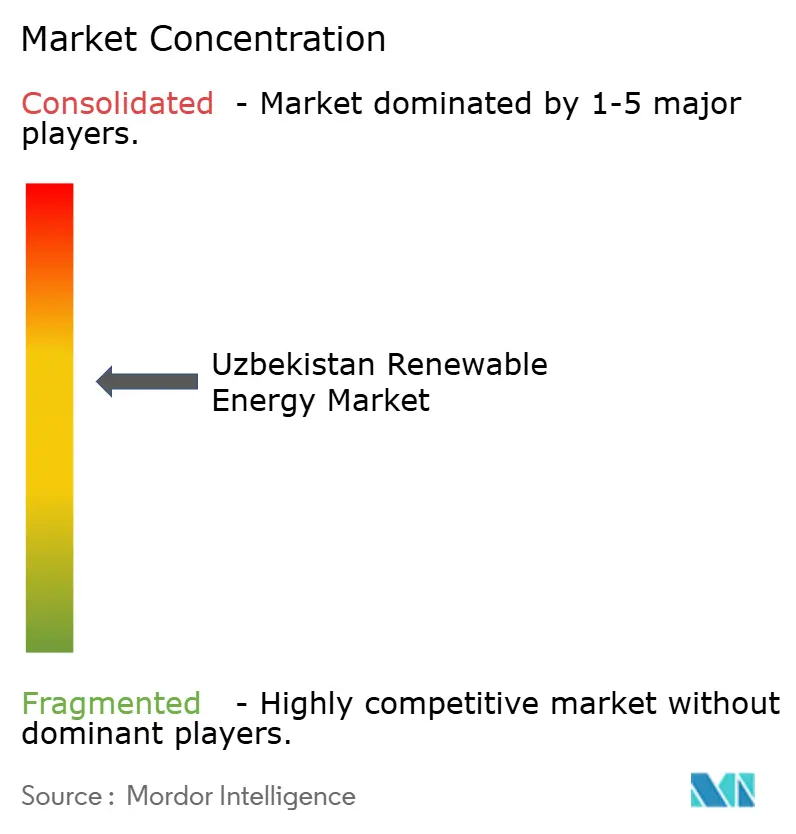
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energías renovables de Uzbekistán por Mordor Intelligence
Se espera que el tamaño del mercado de energía renovable de Uzbekistán en términos de base instalada crezca de 8.77 gigavatios en 2025 a 10.5 gigavatios en 2026 y se pronostica que alcance los 25.91 gigavatios en 2031 con una CAGR del 19.78 % durante 2026-2031.
El mercado de energías renovables de Uzbekistán se está expandiendo gracias al mayor compromiso del gobierno con estas energías, con el objetivo de alcanzar el 54 % para 2030, la jubilación anticipada de centrales térmicas con más de 30 años de servicio y la priorización de proyectos solares y eólicos con respaldo multilateral. Las tarifas competitivas en las primeras licitaciones cayeron por debajo de los 0.03 USD por kWh, atrayendo a promotores del Golfo Pérsico y China que suministran capital, motores y servicios EPC. La disminución de la producción nacional de gas y el aumento de las oportunidades de exportación impulsan aún más a la nueva generación hacia las energías renovables. La modernización de la red eléctrica, la integración del almacenamiento en baterías y la demanda corporativa de energía certificada por I-REC proporcionan un impulso adicional.
Conclusiones clave del informe
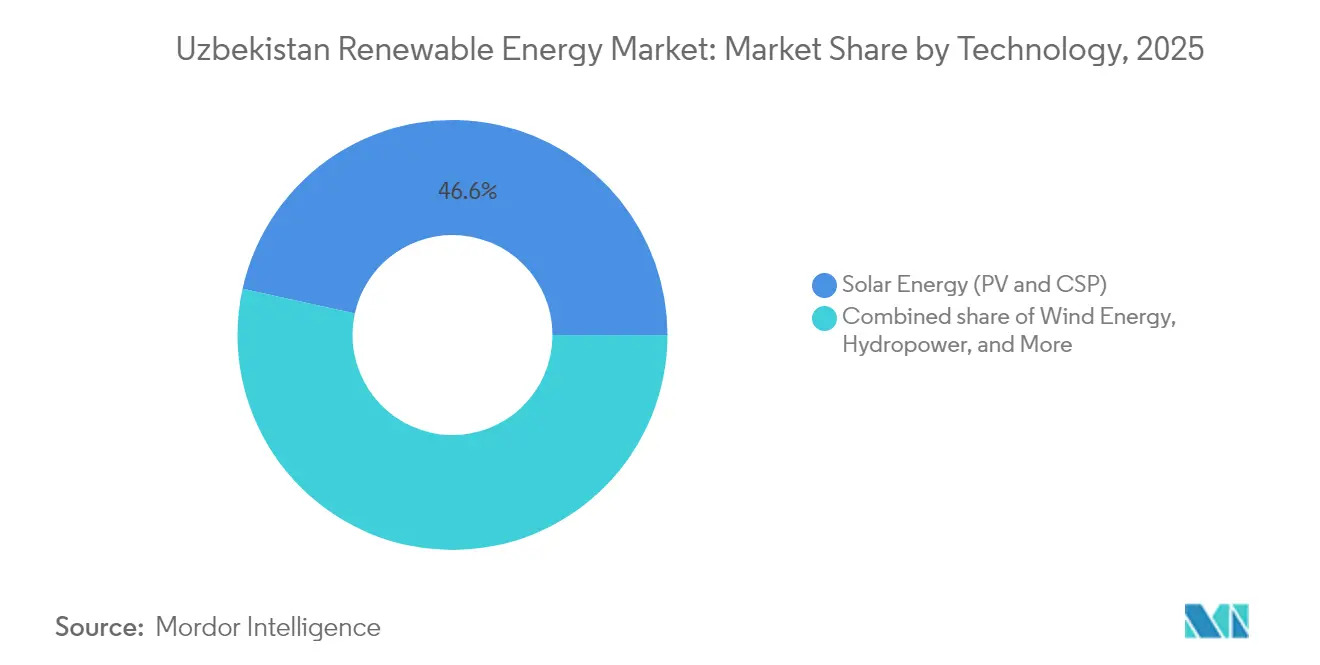
- Por tecnología, la energía solar lideró con un 46.55% de la cuota de mercado de energías renovables de Uzbekistán en 2025, mientras que se prevé que la energía eólica se expanda a una tasa de crecimiento anual compuesta (TCAC) del 36.96% hasta 2031.
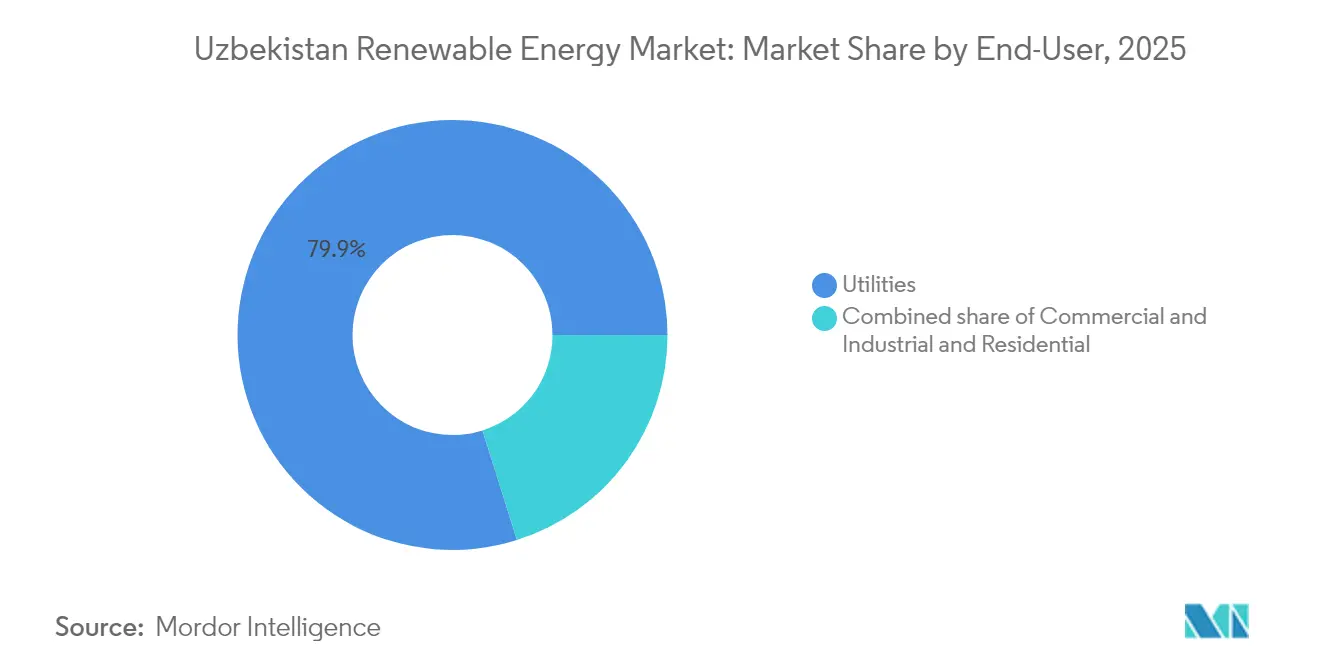
- Por tipo de usuario final, las empresas de servicios públicos representaron el 79.85% del mercado de energías renovables de Uzbekistán en 2025, y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 21.83% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energías renovables en Uzbekistán
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Próximas licitaciones de energía solar y eólica (2025-2029) | + 4.2% | Nacional, alto en Bukhara, Navoi, Karakalpakstan, Samarcanda | Corto plazo (≤ 2 años) |
| Objetivo ambicioso de 25 GW de energías renovables para 2030 | + 3.8% | Nacional | Mediano plazo (2-4 años) |
| financiación de bancos multilaterales de desarrollo | + 3.5% | Nacional, prioridad en Jizzakh, Samarcanda y Syrdarya | Mediano plazo (2-4 años) |
| PPA de paridad de red de exportadores textiles | + 2.1% | Centros textiles del valle de Fergana | Mediano plazo (2-4 años) |
| Memorandos transfronterizos sobre hidrógeno verde | + 1.9% | Corredor Tashkent-Almaty | Largo plazo (≥ 4 años) |
| Disminución de la producción nacional de gas natural | + 2.6% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las próximas licitaciones de energía solar y eólica impulsan la aceleración de la inversión
El plan estructurado para 22 estaciones solares y eólicas en construcción, que suman 9 GW, aclara la secuencia del proyecto y mejora la planificación de la cadena de suministro para los desarrolladores, catalizando así el mercado eléctrico de Uzbekistán. Las ofertas ganadoras, como la planta Kashkadarya de 300 MW de Masdar a 3.0 centavos por kWh, destacan una tendencia hacia tarifas históricamente bajas que refuerzan la economía de paridad de red. (1) Ministerio de Energía de la República de Uzbekistán, “Resultados de la licitación solar de Kashkadarya”, minenergy.uz Las reglas de licitación ahora requieren bloques de almacenamiento de 100-500 MWh, incorporando resiliencia en el diseño del proyecto y suavizando las curvas de generación variables. Las garantías de pago emitidas a través de la Red Eléctrica Nacional de Uzbekistán reducen el riesgo de contraparte, lo que a su vez desbloquea deuda de proyecto a precios competitivos de prestamistas globales.
El ambicioso objetivo de 25 GW de energías renovables redefine la matriz energética
El objetivo de 25 GW redirige el flujo de capital hacia activos limpios y exige un desarrollo anual de aproximadamente 3.5 GW, una tasa que nunca antes se ha intentado en Asia Central. (2) Agencia Internacional de Energía, “Hoja de ruta de energías renovables de Uzbekistán 2030”, iea.org La implementación depende de la ley de Asociación Público-Privada de 2019 que asegura la compra a largo plazo y ofrece exenciones fiscales, reduciendo así la tasa de umbral para los patrocinadores. La capacidad solar dominará con 12 GW, apoyada por la eólica (8 GW) y la pequeña hidroeléctrica (5 GW), con cada tecnología adaptada a las dotaciones de recursos específicas de la región. Los planes complementarios para construir 2,700 km de transmisión y modernizar las subestaciones ayudan a acomodar los flujos de energía desde las zonas de generación remotas a los focos de carga urbanos.
La financiación de los bancos multilaterales de desarrollo desbloquea la cartera de proyectos.
Los compromisos anuales del Banco Asiático de Desarrollo (BAD), el Banco Europeo de Reconstrucción y Desarrollo (BERD) y el Banco Mundial superan los 2 millones de dólares estadounidenses y suelen incluir estructuras de reparto de riesgos, como garantías crediticias parciales o seguros contra riesgos políticos. Tan solo el marco de Scaling Solar movilizó 1 GW de energía solar y 500 MW de energía eólica entre 2020 y 2024, demostrando la escalabilidad de los modelos de financiación combinada. Los acuerdos de cofinanciación alinean las cestas de divisas con las liquidaciones de compraventa de energía, limitando así la exposición al riesgo cambiario para los promotores y la Red Eléctrica Nacional de Uzbekistán.
Memorandos transfronterizos sobre hidrógeno verde impulsan las ambiciones exportadoras
Los acuerdos con Kazajstán describen vías de colaboración para las exportaciones de hidrógeno verde y amoníaco asociado, posicionando al oeste de Uzbekistán como un puente de combustibles sintéticos hacia los centros del Mar Caspio. (3) Banco Asiático de Desarrollo, “Memorandos de entendimiento de asociación sobre hidrógeno verde”, adb.org Los primeros estudios destacan velocidades de viento favorables que pueden anclar complejos de electrolizadores ubicados en el mismo lugar, complementando el crecimiento de la demanda interna y agregando una nueva fuente de ingresos por exportaciones.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Capacidad de transmisión de la red limitada | -2.8% | Nacional, agudo en Bukhara, Navoi, Karakalpakstan | Corto plazo (≤ 2 años) |
| riesgo de convertibilidad de la moneda y de solvencia del comprador | -1.9% | Nacional | Mediano plazo (2-4 años) |
| Aprobación lenta de arrendamientos de tierras en las hokimiyats provinciales | -1.3% | Provincial, particularmente en Samarcanda, Fergana, Kashkadarya | Corto plazo (≤ 2 años) |
| Falta de mano de obra técnica local y capacidad de la cadena de suministro | -1.6% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La limitada capacidad de transmisión de la red restringe la integración de energías renovables.
Las redes eléctricas tradicionales se diseñaron para centrales térmicas centralizadas y ahora tienen dificultades para gestionar la generación distribuida de energías renovables, lo que genera riesgos de limitación de la producción en Karakalpakstán, una región con abundantes recursos eólicos. El programa «Digitalización para la Descarbonización», con un presupuesto de 125 millones de dólares, introduce sistemas de control supervisorio que mejoran la flexibilidad de la gestión de la demanda. Se está construyendo un total de 944 km de nuevas líneas de alta tensión y seis subestaciones, pero los retrasos en la puesta en marcha podrían paralizar los proyectos pendientes de conexión. La monitorización en tiempo real tiene como objetivo reducir las pérdidas técnicas, actualmente estimadas entre el 12 % y el 15 % de la generación, un requisito indispensable para la expansión estable del mercado eléctrico de Uzbekistán.
La convertibilidad de la moneda y la solvencia de los compradores generan incertidumbre en las inversiones.
La volatilidad del som, a pesar del cumplimiento del Artículo VIII del FMI, impulsa a los prestamistas a exigir contratos de compra de energía en divisas fuertes, además de garantías de terceros. Las reformas planificadas del sector bancario pretenden privatizar el 60% de los bancos estatales para 2025 con el fin de profundizar la intermediación crediticia. (4) Departamento de Comercio de EE. UU., “Guía comercial de Uzbekistán”, trade.gov Mientras tanto, los bancos de desarrollo extienden tramos en moneda local e instrumentos de cobertura que amortiguan las perturbaciones cambiarias, aunque los costos de transacción siguen siendo elevados en relación con los mercados con monedas estables. Las reformas tarifarias programadas hasta 2026 buscan la recuperación total de los costos, mejorando así el balance de la Red Eléctrica Nacional y elevando su perfil crediticio.
Análisis de segmento
Por tecnología: La aceleración de la energía eólica supera la madurez de la energía solar.
La energía solar representó el 46.55 % de la capacidad instalada en 2025 y sigue siendo el pilar del mercado de energías renovables de Uzbekistán. Las tarifas inferiores a 0.03 USD por kWh y una alta irradiación de más de 1,800 kWh/m² sustentan esta posición. La energía eólica está creciendo a un ritmo más acelerado, con una tasa de crecimiento anual compuesto (TCAC) proyectada del 36.96 % hasta 2031, impulsada por el proyecto Zarafshan de 521.7 MW y otros grandes parques eólicos donde las velocidades medias alcanzan los 7-8 m/s. La energía hidroeléctrica opera a 2,382 MW y se está expandiendo a 3,000 microcentrales hidroeléctricas, que añadirán 160 MW para 2026, llevando energía limpia a las aldeas de montaña. La bioenergía pasa de la fase piloto a la escala de cartera, con ocho plantas de valorización energética de residuos preparadas para procesar 4.7 millones de toneladas de residuos y suministrar 2.1 millones de kWh anuales. Los estudios geotérmicos aún se encuentran en sus primeras etapas, y la energía oceánica no es relevante en Uzbekistán, que no tiene salida al mar.
Las inversiones en energía eólica a gran escala inferiores a 1.3 millones de dólares por MW, junto con las mejoras en la tecnología de rotores, reducen los costes nivelados, lo que ayuda al sector a cerrar la brecha de precios con la energía solar. La combinación de sistemas de almacenamiento de 1,800 MW en las licitaciones de 2025 equilibra aún más los perfiles de despacho entre ambos recursos. Los promotores de energía solar prueban modelos agrivoltaicos que integran la producción agrícola, lo que podría liberar tierras adicionales en regiones con alta densidad de cultivo. La rehabilitación de centrales hidroeléctricas y las nuevas microcentrales hidroeléctricas satisfacen la demanda fuera de la red sin necesidad de grandes infraestructuras de transmisión. La bioenergía contribuye a los objetivos municipales de gestión de residuos y sirve como sustituto del gas en el suministro de carga base, complementando la energía eólica y solar variable.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Los servicios públicos impulsan el crecimiento, surge la demanda comercial e industrial.
En 2025, las empresas de servicios públicos poseían el 79.85 % de la capacidad instalada. Los contratos de compraventa de energía (PPA) a largo plazo, indexados al dólar y con respaldo soberano, permiten un alto apalancamiento y una tasa de crecimiento anual compuesto (TCAC) prevista del 21.83 %. ACWA Power y Masdar controlan cada una proyectos de varios gigavatios que integran energía solar, eólica y almacenamiento, lo que confirma el liderazgo de las empresas de servicios públicos en las estadísticas del mercado de energías renovables de Uzbekistán. Los compradores comerciales e industriales están comenzando a firmar PPA virtuales tras la entrada de Uzbekistán en el sistema I-REC en 2025, siendo los exportadores textiles los más activos, ya que se preparan para las normas de carbono de la UE. Los centros de datos en Taskent también planean instalar sistemas solares con almacenamiento in situ para protegerse contra el aumento de las tarifas.
El verdadero transporte bilateral de energía sigue sin existir, ya que NEGU continúa siendo el único comprador, por lo que los acuerdos comerciales e industriales dependen de la liquidación financiera. Aun así, la rentabilidad de la paridad de red mejora, dado que las tarifas comerciales aumentaron en 2023 y las residenciales en 2024. La adopción residencial sigue siendo baja a pesar de un subsidio de 1,000 sum/kWh, ya que los plazos de amortización superan los ocho años y los préstamos al consumo son escasos. Los centros de recarga de vehículos eléctricos con baterías, como la estación de 720 kW de Huawei en Taskent, podrían crear nuevos nichos de demanda minorista y servir de ejemplo de modelos distribuidos que conectan los segmentos de servicios públicos con los comerciales e industriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Karakalpakstán lidera el desarrollo eólico gracias a velocidades sostenidas superiores a 7 m/s, albergando el clúster Kungrad de ACWA Power y el proyecto Zarafshan de Masdar, que en conjunto superan 1 GW y abastecen de energía a hogares en varias provincias. Samarcanda y Jizzakh se consolidan como centros neurálgicos de la energía solar, combinando una alta irradiación con cortas distancias de interconexión a los principales centros de consumo; los parques eólicos de 220 MW respaldados por el BERD y la planta de 263 MW de China Datang ilustran el atractivo de la región. El valle de Fergana experimenta un sólido crecimiento de la demanda vinculado a la producción textil orientada a la exportación, lo que impulsa a las empresas a adoptar soluciones de energía solar y almacenamiento para garantizar electricidad a precios competitivos.
La provincia de Taskent sigue siendo el principal centro de demanda y alberga las mayores instalaciones de almacenamiento de baterías anunciadas, que proporcionan servicios auxiliares para la estabilidad de la red eléctrica nacional. Las regiones del sur, como Kashkadarya y Surkhandarya, atraen a patrocinadores internacionales gracias a la disponibilidad de terrenos y los incentivos gubernamentales, y se benefician de programas de infraestructura urbana apoyados por el Banco Asiático de Desarrollo (BAD) que incorporan edificios públicos energéticamente eficientes. Navoi y Bujará diversifican sus fuentes de energía con sistemas híbridos solares y eólicos adaptados a la complementariedad de los recursos, mejorando así su producción a lo largo del año.
Las regiones occidentales se enfrentan a una grave congestión de la red eléctrica, lo que hace necesaria la instalación de líneas de 500 kV para evacuar la energía hacia el este. Organismos multilaterales cofinancian estas redes troncales e integran capas de control digital que optimizan el flujo de energía. El corredor de energía verde Kazajistán-Azerbaiyán-Uzbekistán sigue siendo una prioridad estratégica que podría canalizar hasta 20 GW de excedente de energía renovable hacia los mercados europeos, traduciendo el crecimiento de la capacidad local en ingresos transfronterizos. Las zonas rurales aún sufren déficits de acceso a la energía, por lo que los sistemas solares domésticos descentralizados y las minirredes, financiados por el PNUD, amplían su impacto social a la vez que extienden la base potencial del mercado eléctrico de Uzbekistán.
Panorama regulatorio
En Uzbekistán, la energía renovable se rige por la Ley sobre el Uso de Fuentes de Energía Renovables (n.º ZRU-539, 2019) y sus posteriores modificaciones, que definen el apoyo estatal, los principios de conexión a la red y las bases para la participación privada en el marco de las asociaciones público-privadas (APP) del país. En la práctica, las tarifas de energía renovable a gran escala se determinan principalmente mediante licitaciones competitivas, lo que ha propiciado la firma de contratos de compraventa de energía (PPA) viables para proyectos solares y eólicos con un único comprador.
El Ministerio de Energía actúa como principal organismo estatal del sector, mientras que la Agencia para el Desarrollo y la Regulación del Mercado Energético supervisa las normas del mercado eléctrico, el control del cumplimiento y la metodología tarifaria. Las modificaciones legales de 2024 introdujeron un marco formal para los certificados de energía verde (Ley n.º ZRU-906), que respalda la emisión y el comercio de certificados junto con la venta de energía, y la Ley de la Industria Eléctrica (n.º ZRU-939, 2024) codificó aún más la organización del mercado. En abril de 2026, el Decreto Presidencial n.º UP-70 estableció objetivos de ahorro de recursos y eficiencia energética para 2026 y promovió una mayor adopción de tecnologías de energía renovable en todos los sectores económicos y sociales, reforzando así el impulso político a favor de las instalaciones renovables que cumplan con la normativa.
Panorama competitivo
El sector presenta una concentración moderada, ya que JSC Uzbekgidroenergo mantiene el control de la infraestructura existente y gestiona aproximadamente el 98 % de la demanda eléctrica actual; sin embargo, la incorporación de capacidad privada está reduciendo su dominio. ACWA Power se compromete a invertir 15 000 millones de dólares y está preparando proyectos de almacenamiento de energía solar y eólica de varios gigavatios, mientras que Masdar consolida su posición mediante licitaciones con precios competitivos, como la de Zarafshan. Voltalia aprovecha los clústeres híbridos para generar valor a lo largo de los ciclos de carga diurnos y nocturnos, lo que pone de manifiesto una tendencia del sector hacia la integración de tecnologías.
Se vislumbran oportunidades en la generación distribuida para polígonos industriales, proyectos de electrificación rural y sistemas de almacenamiento para servicios auxiliares. Empresas chinas como China Datang y PowerChina aportan experiencia en ingeniería, adquisición y construcción (EPC) y módulos de primer nivel, gracias a sus relaciones diplomáticas y ventajas en costes, lo que intensifica la competencia de precios. La diferenciación tecnológica se centra en químicas de baterías avanzadas y plataformas de gestión de red con inteligencia artificial que maximizan la capacidad de despacho de las energías renovables. Los nuevos participantes en el sector eléctrico de Uzbekistán se enfocan en el análisis de datos y el mantenimiento predictivo para parques eólicos, un nicho que responde a la creciente complejidad operativa.
La coherencia de las políticas en el marco de las APP garantiza flujos de efectivo seguros que atraen inversores de Occidente, los Golfos Pérsicos y Asia. El cierre financiero de un proyecto de ciclo combinado de gas de 1.6 GW y 1.2 millones de euros ilustra la diversificación de combustibles y la cobertura frente a la intermitencia de las energías renovables. Mientras tanto, la colaboración nuclear estatal con la francesa Orano para la extracción de uranio busca asegurar futuras opciones de suministro de base, añadiendo un nuevo elemento al panorama competitivo.
Líderes de la industria de energías renovables de Uzbekistán
JSC "Uzbekgidroenergo"
Masdar
Voltalia SA
Energías Totales SE
ACWA Potencia
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: ACWA Power firmó acuerdos de financiación verde por valor de 533 millones de dólares para el proyecto Tashkent Riverside, que abarca una planta solar de 200 MW junto con un sistema de almacenamiento de energía en baterías de 500 MWh. Este acuerdo refuerza la tendencia del mercado hacia la construcción de plantas híbridas de energías renovables con almacenamiento, que satisfacen las necesidades de demanda máxima y flexibilidad, además de incorporar nuevas unidades de generación.
- Mayo de 2026: ACWA Power firmó un paquete de financiación de 116 millones de dólares con el Banco Asiático de Desarrollo para apoyar la construcción de la central eólica Bash 2 de 300 MW en la región de Bujará. La financiación de los bancos de desarrollo vinculada a un activo eólico específico fortalece el modelo de viabilidad financiera para la energía eólica a gran escala bajo la estructura de PPA con un único comprador y respalda la continua ampliación de capacidad mediante licitaciones.
- Diciembre de 2024: Masdar inauguró su parque eólico Zarafshan de 500 MW, que abastece a unos 500 000 hogares y evita la emisión de aproximadamente 1.1 millones de toneladas de CO2 al año. La puesta en marcha de este proyecto eólico emblemático a gran escala mejoró la confianza en la ejecución de las subastas eólicas posteriores y reforzó el papel de los promotores internacionales en el desarrollo de energías renovables en Uzbekistán.
Alcance del informe sobre el mercado de energías renovables de Uzbekistán
Las fuentes de energía renovables incluyen recursos como la luz solar, el viento, el movimiento del agua y el calor geotérmico, que se regeneran naturalmente a escala humana. El mercado de energías renovables en Uzbekistán está creciendo rápidamente y se prevé que alcance una cuota del 40 % para 2030. Las grandes inversiones en proyectos eólicos y solares, respaldadas por alianzas estratégicas, son fundamentales. La creación de centros de investigación e innovación impulsa aún más los avances tecnológicos. La evolución del sector se debe a la necesidad de una matriz energética diversificada y a la creciente demanda de energía. La combinación de estos factores determina el alcance y el potencial de crecimiento de la industria de las energías renovables en Uzbekistán.
El mercado de energías renovables de Uzbekistán se segmenta por tecnología (energía solar (fotovoltaica y termosolar), energía eólica (terrestre y marina), energía hidroeléctrica (pequeña, grande y hidroeléctrica de bombeo), bioenergía, energía geotérmica y energía oceánica (mareomotriz y undimotriz)) y por usuario final (servicios públicos, sector comercial e industrial y residencial). El informe proporciona la capacidad instalada y las previsiones en megavatios (MW) para todos los segmentos mencionados.
por Tecnología
| Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) |
| Energía hidroeléctrica (pequeña, grande, PSH) |
| bioenergía |
| Geotérmica |
| Energía oceánica (maremotriz y undimotriz) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
| por Tecnología | Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) | |
| Energía hidroeléctrica (pequeña, grande, PSH) | |
| bioenergía | |
| Geotérmica | |
| Energía oceánica (maremotriz y undimotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué capacidad de energía renovable tenía Uzbekistán a finales de 2026?
La capacidad instalada de energías renovables alcanzó los 10.5 GW.
¿Cuál es la tasa de crecimiento prevista para la energía renovable hasta 2031?
Se prevé que la capacidad se expanda a una tasa de crecimiento anual compuesta (TCAC) del 19.78% entre 2026 y 2031.
¿Qué segmento tecnológico se espera que crezca más rápido?
Se prevé que la energía eólica registre una tasa de crecimiento anual compuesto (TCAC) del 36.96%, la más rápida de todos los segmentos.
¿Qué porcentaje de capacidad poseían las empresas de servicios públicos en 2025?
Las empresas de servicios públicos controlaban el 79.85% de la capacidad renovable total.
¿Por qué se están volviendo más comunes los PPA corporativos?
Uzbekistán se unió al sistema I-REC en 2025, lo que permite a los exportadores documentar el uso de energía verde para el cumplimiento de las normas de carbono de la UE.
¿Cuál es la principal barrera para una implementación más rápida?
La limitada capacidad de transmisión de la red eléctrica, especialmente en zonas remotas con presencia de energía solar y eólica, es el principal cuello de botella a corto plazo.


