

Tamaño y cuota de mercado de la estimulación del nervio vago
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 598.96 Million |
| Tamaño del mercado (2031) | USD 969.76 Million |
| Tasa de crecimiento (2026 - 2031) | 10.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
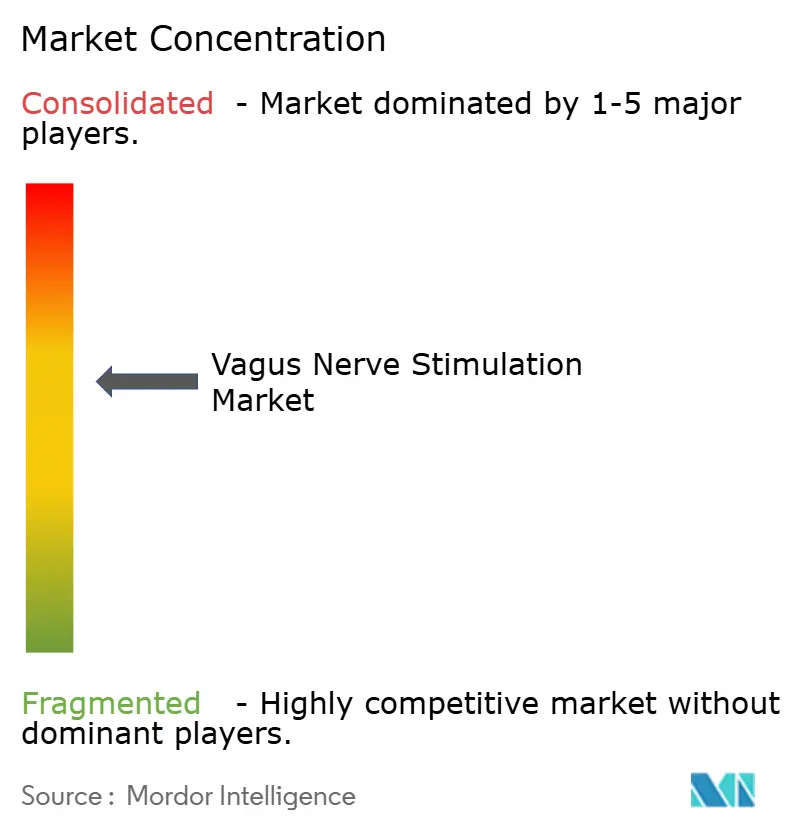
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de estimulación del nervio vago realizado por Mordor Intelligence
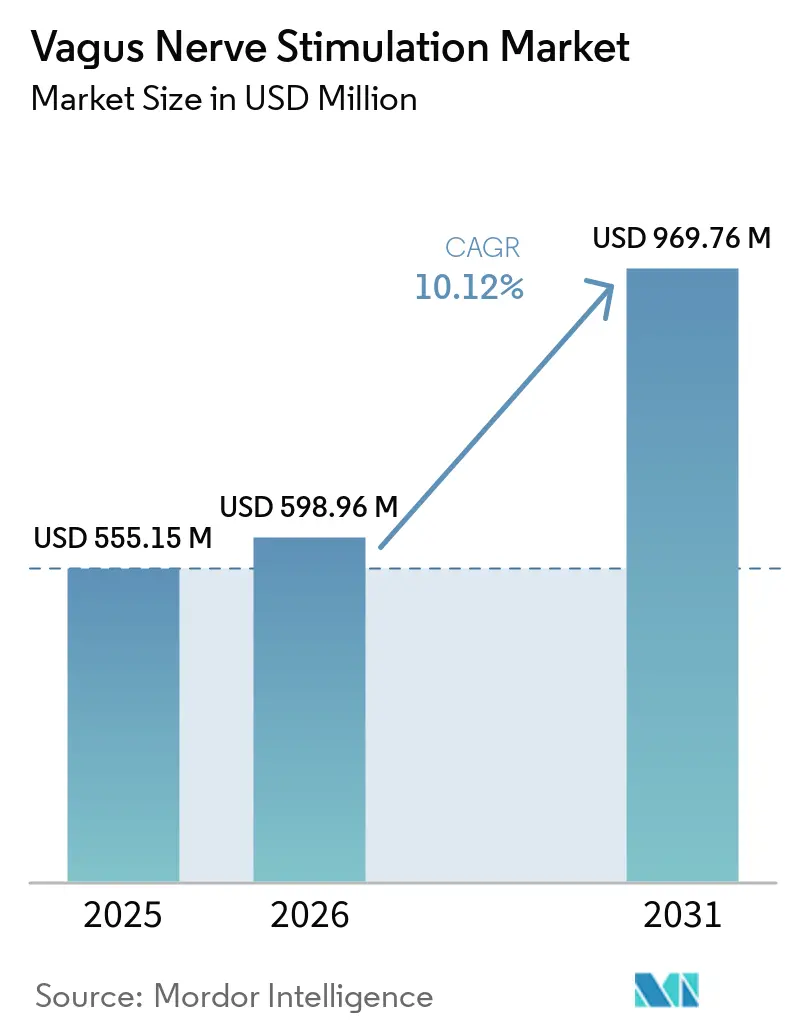
Se prevé que el tamaño del mercado de estimulación del nervio vago aumente de 555.15 millones de dólares en 2025 a 598.96 millones de dólares en 2026 y alcance los 969.76 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 10.12 % durante el período 2026-2031.
La adopción de la terapia se basa en un patrón consistente de reducción de síntomas a largo plazo, el interés de los pagadores en la compensación de costos habilitada por dispositivos y un vínculo más estrecho entre la evidencia clínica y las decisiones de cobertura. En 2026, las deliberaciones de los pagadores para la depresión resistente al tratamiento continúan enfatizando la durabilidad a varios años y los resultados de calidad de vida como criterios centrales para el acceso, y los resultados de 24 meses del programa RECOVER informan una reconsideración de la cobertura nacional en los Estados Unidos. Los dispositivos externos no invasivos ganan impulso en entornos donde la evitación del riesgo quirúrgico, el uso en el hogar y los protocolos de inicio rápido son importantes para los médicos y los sistemas de salud, ayudados por canales de contratación que llegan a los veteranos y las redes de neurología ambulatoria. El progreso de indicaciones cruzadas en la artritis reumatoide y la rehabilitación del accidente cerebrovascular amplía el alcance clínico de la medicina bioelectrónica, reforzando la propuesta de valor para carteras clínicas diversificadas y equipos de atención multiespecializados.
Conclusiones clave del informe
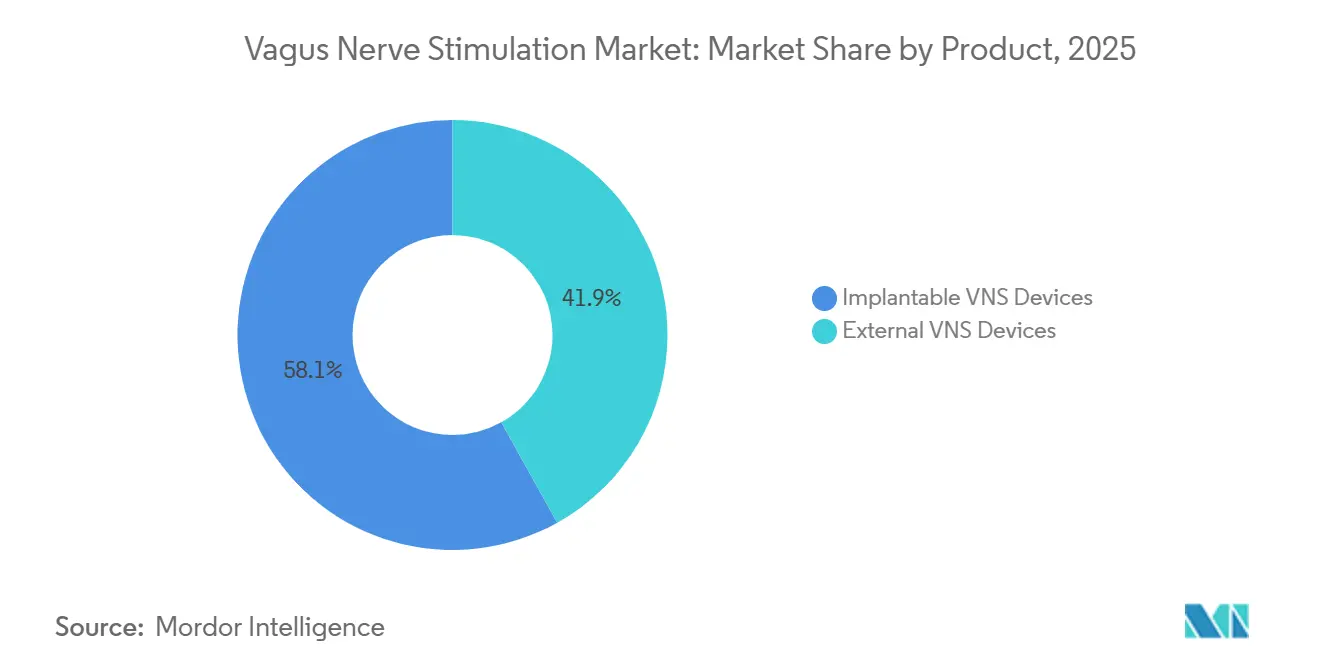
- Por tipo de producto, los dispositivos VNS implantables lideraron con una cuota de ingresos del 58.10 % en 2025, mientras que se prevé que los dispositivos VNS externos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.64 % hasta 2031.
- Por aplicación, la epilepsia representó una cuota del 56.67 % en 2025, mientras que se prevé que la depresión crezca a una tasa de crecimiento anual compuesta del 9.75 % hasta 2031.
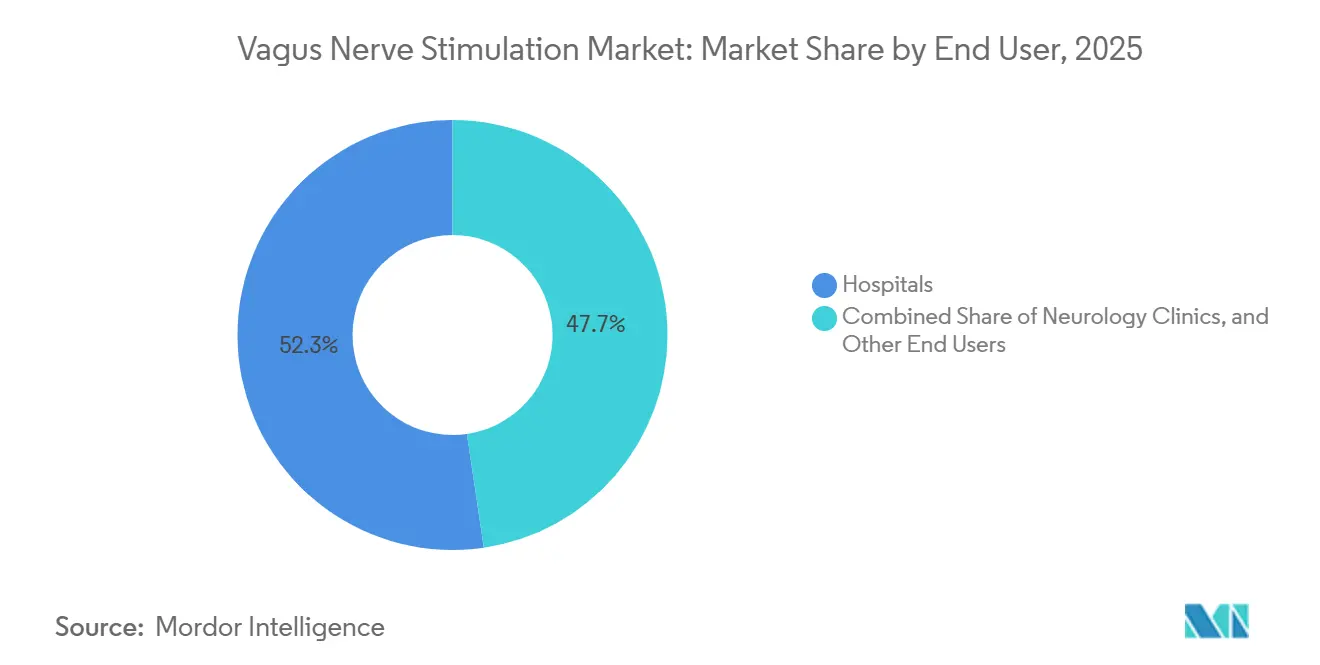
- Por usuario final, los hospitales representaron el 52.33% del mercado en 2025, mientras que se prevé que las clínicas de neurología crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.61% hasta 2031.
- Geográficamente, Norteamérica acaparó una cuota del 58.22% en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 11.93% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de estimulación del nervio vago
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de trastornos neurológicos resistentes a los medicamentos. | + 2.8% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Transición hacia la neuromodulación en lugar de la terapia farmacológica crónica | + 2.1% | América del Norte, Europa Occidental, efecto indirecto en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Mayor evidencia clínica y ampliación de las indicaciones | + 1.9% | Global, liderado por las autorizaciones regulatorias en EE. UU. y la UE. | Mediano plazo (2-4 años) |
| Avances en la miniaturización de dispositivos y sistemas de circuito cerrado. | + 1.7% | Mercados principales de APAC, Norteamérica y mercados selectos de la UE. | Largo plazo (≥ 4 años) |
| Expansión de las aplicaciones no invasivas de la estimulación del nervio vago (VNS) | + 1.1% | América del Norte, Reino Unido, Bélgica; incipiente en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Compatibilidad con terapia remota y uso doméstico | + 0.6% | América del Norte, norte de Europa; presencia limitada en mercados emergentes. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de trastornos neurológicos resistentes a los medicamentos.
En los principales centros de atención médica, el porcentaje de pacientes con epilepsia clasificados como resistentes a los medicamentos sigue siendo alto, y las comunicaciones de las sociedades profesionales describen un rango del 20 % al tercio cuando dos medicamentos anticonvulsivos apropiados no logran proporcionar un control sostenido.[ 1 ]Nome, Cecilie. "Epilepsia resistente a los fármacos: Dr. Patrick Kwan." *Epigraph* 27, n.º 4 (24 de noviembre de 2025). Las guías clínicas siguen evolucionando hacia una consideración más temprana de la neuromodulación asistida por dispositivos cuando las probabilidades previstas de respuesta a la medicación son bajas, un cambio que se alinea con las opciones de programación ampliadas y los perfiles de beneficios a largo plazo en cohortes del mundo real. En la depresión resistente al tratamiento, los resúmenes de la evidencia describen una considerable falta de respuesta a la farmacoterapia de primera línea y rendimientos decrecientes con los cambios sucesivos, lo que aumenta la importancia de las vías de los dispositivos que pueden proporcionar un alivio duradero de los síntomas en líneas de atención posteriores. El proceso más reciente de reconsideración de la cobertura en EE. UU. para la depresión ahora se basa en los resultados a 24 meses, incluida una tasa de respuesta del 51.6 % y una fuerte durabilidad entre los respondedores tempranos, lo que en conjunto informa sobre cómo los pagadores equilibran el acceso y los requisitos de evidencia en el próximo ciclo.[ 2 ]LivaNova PLC. "LivaNova inicia un proceso con los Centros de Servicios de Medicare y Medicaid de EE. UU. para la reconsideración de la cobertura nacional de la terapia VNS para la depresión resistente al tratamiento." 4 de junio de 2025. A medida que estas dinámicas convergen, la creciente concienciación sobre la terapia en neurología y psiquiatría subraya la mayor aplicabilidad de los sistemas implantables y no invasivos en el mercado de la estimulación del nervio vago.
Transición hacia la neuromodulación en lugar de la terapia farmacológica crónica
Los médicos siguen sopesando los efectos secundarios sistémicos, las dificultades de adherencia y las compensaciones en la calidad de vida de los regímenes de múltiples fármacos frente a la neuromodulación basada en dispositivos que pueden programarse y ajustarse con el tiempo. Los datos longitudinales muestran una eficacia progresiva con sistemas implantables en tipos de crisis focales, lo que refuerza su posición en líneas de tratamiento posteriores cuando la cirugía correspondiente está contraindicada o se rechaza. En la depresión, los hallazgos observacionales de varios años muestran tasas de respuesta y remisión clínicamente significativas en cohortes que habían agotado numerosas opciones previas, lo que respalda una vía hacia un beneficio sostenido más allá de los límites farmacológicos típicos. La paridad directa con la estimulación cerebral no invasiva no es el estándar de atención, sin embargo, las tasas de respuesta de referencia para la estimulación magnética transcraneal a menudo se agrupan en el rango del 50-60% en programas estándar, y la durabilidad depende de las estrategias de mantenimiento en muchos centros. En los EE. UU., el marco de cobertura con desarrollo de evidencia que restringió el acceso a las indicaciones para la depresión desde 2019 está ahora en reconsideración formal, lo que podría acelerar la adopción si la decisión final reconoce la durabilidad en el mundo real además de las escalas de síntomas. A largo plazo, los análisis económico-sanitarios presentados por los fabricantes hacen hincapié en alcanzar el punto de equilibrio en un plazo de dos años debido a la reducción de las hospitalizaciones y la utilización de los servicios de urgencias, una narrativa que sigue teniendo eco entre las partes interesadas que observan el mercado de la estimulación del nervio vago.
Mayor evidencia clínica y ampliación de las indicaciones
Los avances regulatorios han extendido el alcance de la medicina bioelectrónica a las enfermedades autoinmunes, con la aprobación en Estados Unidos en julio de 2025 de un sistema de neuromodulación inmunitaria para tratar la artritis reumatoide de moderada a grave después de una respuesta inadecuada a los productos biológicos.[ 3 ]"Autorización previa a la comercialización (PMA) - P240039: Sistema SetPoint." Administración de Alimentos y Medicamentos de los Estados Unidos. 30 de julio de 2025. Las métricas clínicas reportadas por la compañía para esta plataforma incluyen mejoras significativas en el número de articulaciones sensibles e inflamadas durante 12 meses, una gran proporción de pacientes que suspenden los tratamientos biológicos al cabo de un año y bajas tasas de eventos adversos graves relacionados. En neurorrehabilitación, la estimulación del nervio vago integrada con la terapia continúa contando con la aprobación regulatoria para el accidente cerebrovascular isquémico crónico, mientras que los registros de ensayos documentan las decisiones de diseño y los criterios de valoración que estructuraron la evidencia fundamental. Los sistemas cervicales no invasivos demuestran un crecimiento en el tratamiento de las cefaleas y la migraña, con actualizaciones comerciales que citan la aprobación para adolescentes, una mayor penetración en la atención a veteranos y la ampliación de los diálogos con los pagadores en Europa. La decisión de Bélgica de reembolsar en 2025 un sistema transcutáneo es un hito político claro en la región y sirve como punto de referencia para los debates en los mercados vecinos. En conjunto, estos avances fortalecen la base de evidencia que fundamenta la cobertura y las vías clínicas en el mercado de la estimulación del nervio vago.
Avances en la miniaturización de dispositivos y sistemas de circuito cerrado.
Los sistemas de circuito cerrado y las arquitecturas miniaturizadas están redefiniendo las expectativas en torno al tiempo de implantación, el mantenimiento de la batería y la compatibilidad con los flujos de trabajo de imágenes. Un estimulador del nervio vago del tamaño de una moneda de diez centavos que utiliza alimentación inalámbrica externa y algoritmos de circuito cerrado ha demostrado mejoras funcionales sostenidas en investigaciones aleatorizadas sobre accidentes cerebrovasculares crónicos, incluyendo ganancias de dos dígitos en las escalas motoras de las extremidades superiores después de sesiones en el hogar. Los informes de los ensayos resaltan la viabilidad de regímenes a ritmo propio y la capacidad de extender el beneficio más allá de las fases intensivas en la clínica, lo que se alinea con las preferencias de los pacientes por modelos de atención híbridos. Las actualizaciones lideradas por universidades han enfatizado el tamaño del dispositivo, la alimentación inalámbrica y la compatibilidad de imágenes entre modalidades, destacando las posibles reducciones en la carga quirúrgica y los reemplazos de generadores posteriores durante la vida de la terapia. En el lado no invasivo, los análisis combinados de protocolos auriculares transcutáneos sugieren que la estimulación intermitente puede reducir la probabilidad de dolor de cuello y mareos en comparación con los modos continuos, mejorando la tolerabilidad en entornos ambulatorios. Estas innovaciones en ingeniería y protocolos aportan un valor práctico a los médicos que buscan ampliar el acceso sin comprometer la seguridad y la consistencia en el mercado de la estimulación del nervio vago.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste inicial del sistema VNS implantable | - 1.6% | Global, con casos agudos en países de ingresos bajos y medios (India, Brasil, Sudáfrica) | Corto plazo (≤ 2 años) |
| Riesgo quirúrgico y reticencia del paciente | - 0.9% | Mercados emergentes en Asia, África y América Latina; pediátricos y geriátricos. | Mediano plazo (2-4 años) |
| Reembolso limitado para la estimulación del nervio vago no invasiva. | - 0.7% | EE. UU. (pagadores comerciales), Europa excluyendo Reino Unido/Bélgica, toda la región Asia-Pacífico excepto Japón. | Corto plazo (≤ 2 años) |
| Competencia de terapias alternativas de neuromodulación | - 1.0% | América del Norte, Europa Occidental (alta penetración de TMS, DBS y RNS) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto coste inicial del sistema VNS implantable
Los costos totales de adquisición y perioperatorios siguen siendo una barrera a corto plazo, ya que los sistemas implantables requieren procedimientos especializados, instalaciones quirúrgicas especializadas y programas de seguimiento continuos. Para enfatizar aún más la carga financiera, un estudio basado en una base de datos de reclamaciones de atención médica de Estados Unidos encontró que el costo promedio de atención médica fue de aproximadamente USD 123,500 por persona en los 2 años previos a la implantación del VNS. El reembolso en EE. UU. para procedimientos al final del servicio ha avanzado a través de propuestas de actualización que aumentarían los niveles de pago en 2026, aunque la dirección y el momento de las resoluciones finales determinarán cuánto alivio experimentarán los hospitales y clínicas en sus flujos de efectivo. Las vías de acceso para la depresión aún están restringidas en Estados Unidos porque la determinación de cobertura nacional actual limita el pago a estudios de cobertura con desarrollo de evidencia con seguimiento prolongado. Los planes comerciales a menudo requieren múltiples fracasos de medicamentos y ensayos de psicoterapia antes de aprobar las opciones implantables, lo que prolonga el tiempo de terapia para los pacientes que siguen sintomáticos. Varios pagadores clasifican la estimulación del nervio vago implantable para la depresión como experimental o no probada en sus manuales de políticas de 2026, lo que refleja una postura basada en la evidencia que aún no ha convergido completamente con los hallazgos observacionales de varios años. Las nuevas indicaciones autoinmunes podrían modificar el análisis de costo-beneficio, ya que la aprobación en EE. UU. en 2025 de la neuromodulación inmunitaria para la artritis reumatoide coincidió con una captación de capital destinada a respaldar el lanzamiento comercial y la generación de datos del mundo real. Los fabricantes también presentan análisis dirigidos a los pagadores que sitúan el punto de equilibrio para los sistemas implantables en un plazo aproximado de dos años debido a la menor cantidad de hospitalizaciones y visitas a urgencias, lo que sigue siendo un mensaje clave en el mercado de la estimulación del nervio vago.
Riesgo quirúrgico y reticencia del paciente
Aunque la implantación es menos invasiva que la colocación de electrodos craneales, aún implica una disección cervical y la colocación de un manguito de electrodo alrededor del nervio vago, por lo que el riesgo de infección, la ronquera temporal y las preocupaciones sobre la herida influyen en las decisiones de los pacientes. Los padres y cuidadores pueden ser cautelosos con respecto al hardware visible y los procedimientos de seguimiento en niños, y los adultos mayores consideran la exposición a la anestesia y las comorbilidades al considerar el momento oportuno. Los dispositivos cervicales no invasivos eliminan la necesidad de exposición quirúrgica, lo que explica en parte su creciente popularidad en la atención a veteranos y en clínicas ambulatorias para el tratamiento de la cefalea, respaldado por un crecimiento tangible de los ingresos en 2025 y acuerdos de suministro plurianuales con redes federales. Los médicos también monitorean los perfiles de seguridad en los enfoques auriculares no invasivos, donde la estimulación intermitente se ha asociado con menos sensaciones desagradables que los modos continuos, un factor que puede mejorar la adherencia. Mientras tanto, la próxima generación de plataformas implantables está diseñada para acortar el tiempo del procedimiento y eliminar la necesidad de cambiar las baterías, lo que puede reducir la aversión a la cirugía a medida que aumenta la concienciación. La educación y las prácticas de toma de decisiones compartidas que presenten información coherente sobre los riesgos, los beneficios y las expectativas de programación siguen siendo esenciales para una mayor adopción segura en el mercado de la estimulación del nervio vago.
Análisis de segmento
Por producto: Los dispositivos externos reducen la brecha mediante contratos con el Departamento de Asuntos de Veteranos y aprobaciones para adolescentes.
Los dispositivos implantables representaron el 58.10 % de la cuota de mercado de estimulación del nervio vago en 2025, mientras que se prevé que los sistemas externos lideren con una tasa de crecimiento anual compuesta (CAGR) del 10.64 % hasta 2031. El acceso ampliado a sistemas no invasivos tras la aprobación para adolescentes en Estados Unidos, junto con su uso ambulatorio, impulsa el aumento de volumen en clínicas y domicilios particulares. Las compras del Departamento de Asuntos de Veteranos aumentaron significativamente en 2024 y continuaron creciendo en 2025, reforzando la escala impulsada por adquisiciones, que permite la implementación de capacitación sobre dispositivos y protocolos estandarizados en numerosos centros. La aplicación de las políticas europeas en Bélgica añade otro punto de acceso, lo que a su vez respalda la distribución y la economía de la educación médica fuera del Reino Unido. A medida que se diversifican los canales de reembolso y los equipos clínicos amplían su experiencia, las opciones no invasivas ganan terreno en el mercado de estimulación del nervio vago para pacientes que no desean cirugía o que se benefician de un inicio rápido en la atención ambulatoria.
Las plataformas implantables siguen ofreciendo ventajas estructurales en presentaciones graves o refractarias, donde la estimulación continua y optimizada por algoritmos puede programarse para alcanzar objetivos a largo plazo. Los informes de los fabricantes destacan un crecimiento constante de los ingresos por neuromodulación hasta 2025, con contribuciones regionales de Estados Unidos y Europa que respaldan la inversión continua en la cartera de productos. Los conceptos de circuito cerrado de próxima generación y los implantes miniaturizados y sin batería, probados en ensayos aleatorizados, apuntan a procedimientos más cortos y menos cambios de generador con el tiempo, lo que podría reducir las barreras que históricamente han favorecido las opciones no quirúrgicas. Con estrategias de producto que se adaptan a las preferencias del paciente, la industria de la estimulación del nervio vago se inclina hacia un modelo híbrido, que combina un rendimiento robusto de los implantes para casos altamente refractarios con la comodidad de la no invasividad, donde la flexibilidad y la rapidez son fundamentales. A medida que estos enfoques maduran, las líneas de productos diversificadas pueden ampliar la participación en el mercado de la estimulación del nervio vago en hospitales, clínicas de neurología y sistemas de salud para veteranos.
Por aplicación: El segmento de la depresión se enfrenta a la competencia de la EMT y la ketamina a pesar de la durabilidad a largo plazo de la VNS.
La epilepsia representó el 56.67 % del mercado de estimulación del nervio vago en 2025 y se prevé que se expanda de forma constante a medida que los datos del mundo real confirmen reducciones en la frecuencia de las crisis epilépticas a lo largo de varios años. Las actualizaciones longitudinales indican reducciones medianas elevadas en determinados tipos de crisis focales en el seguimiento a varios años, lo que respalda una posición sólida para los pacientes que no han respondido a otras intervenciones. Paralelamente, las actualizaciones de reembolso en EE. UU. en 2026 siguen influyendo en la economía de los proveedores en lo que respecta al mantenimiento y la programación de los dispositivos, lo que afecta a la rapidez con la que los pacientes con epilepsia que cumplen los requisitos acceden a la neuromodulación tras el fracaso de la medicación. A medida que los sistemas sanitarios perfeccionan los patrones de derivación, el mercado de estimulación del nervio vago está demostrando vías más consistentes para los pacientes con afecciones resistentes a los fármacos que no cumplen los requisitos para los procedimientos correspondientes.
La depresión seguirá teniendo una presencia significativa en 2025, pero crecerá a un ritmo del 9.75 % hasta 2031 en un entorno competitivo marcado por la estimulación magnética transcraneal y las nuevas opciones farmacológicas. Las tasas de respuesta a la EMT suelen situarse entre el 50 % y el 60 % en los regímenes estándar, y muchos programas dependen de sesiones de mantenimiento para sostener el beneficio a lo largo del tiempo. Los datos del estudio RECOVER a los 24 meses informan de una respuesta del 51.6 % y una alta durabilidad entre los respondedores a los 12 meses, lo que respalda una narrativa basada en reclamaciones centrada en el beneficio a largo plazo en la depresión en etapas avanzadas. En Estados Unidos, el proceso nacional de reconsideración de la cobertura podría abrir un acceso más amplio si la agencia concluye que los resultados actuales cumplen con los umbrales de atención práctica para los casos graves. La normativa comercial de los principales planes sigue considerando la estimulación del nervio vago implantable para la depresión como no probada en 2026, lo que subraya la importancia de las publicaciones revisadas por pares y la presentación de informes de resultados consistentes para los cambios en las posturas de cobertura. En este contexto, la industria de la estimulación del nervio vago sigue priorizando la evidencia pragmática y la colaboración con los financiadores para mejorar las vías de acceso durante el período previsto.
Por el usuario final: Las clínicas de neurología ganan cuota de mercado mediante programas ambulatorios y telemedicina.
En 2025, los hospitales acapararon el 52.33 % del mercado de estimulación del nervio vago, lo que refleja su papel en la implantación de dispositivos y la atención perioperatoria. Se prevé que las clínicas de neurología crezcan a un ritmo del 10.61 % a medida que se expandan los programas ambulatorios y los seguimientos. La combinación de programas presenciales y virtuales es ahora más común, lo que ayuda a reducir los desplazamientos y facilita la cobertura en áreas geográficas más amplias, tanto rurales como suburbanas. Los hospitales conservan ventajas en infraestructura quirúrgica y consultas multiespecializadas, mientras que las clínicas están bien posicionadas para gestionar la titulación, la resolución de problemas y la formación continua una vez que los pacientes entran en la fase de mantenimiento. A medida que se expandan las capacidades de la plataforma, es probable que el mercado de estimulación del nervio vago experimente una distribución más equilibrada de las visitas entre los sistemas hospitalarios y los grupos de neurología independientes.
Los centros especializados y las redes de investigación también influyen en el flujo de pacientes al reclutar candidatos elegibles para ensayos clínicos y publicar resultados que orientan la práctica clínica. Los programas de reconsideración de la cobertura para la depresión en Estados Unidos han atraído la participación de numerosos centros académicos, lo que ha acelerado la familiarización con el consentimiento informado, los criterios de valoración y las expectativas de seguimiento a largo plazo. Los programas de rehabilitación de accidentes cerebrovasculares presentan efectos de red similares, con ensayos multicéntricos que definen cómo la combinación de protocolos y la intensidad de la terapia se traducen en mejoras funcionales en la práctica clínica. Las publicaciones universitarias sobre sistemas miniaturizados de circuito cerrado demuestran la viabilidad de las sesiones a domicilio que se basan en la terapia supervisada, una dirección que podría aumentar la proporción de seguimientos realizados en entornos ambulatorios. A medida que más clínicas adoptan herramientas y protocolos de atención compartidos, la industria de la estimulación del nervio vago se beneficia de operaciones optimizadas que facilitan tanto la atención quirúrgica como la no quirúrgica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
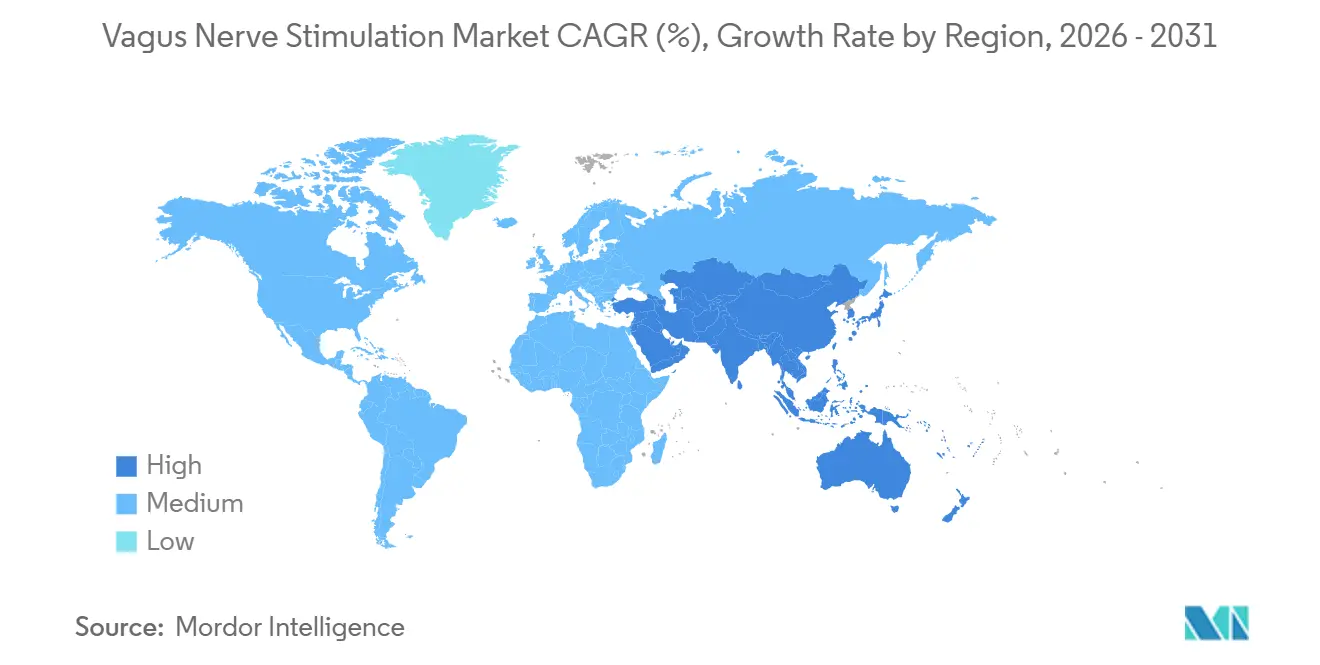
América del Norte capturó el 58.22 % de la cuota de mercado de estimulación del nervio vago en 2025, y se prevé que Asia-Pacífico registre una CAGR del 11.93 % hasta 2031. En Estados Unidos, el proceso nacional de reconsideración de la cobertura para la depresión ha situado los resultados a largo plazo en el centro del debate político, lo que podría afectar los patrones de acceso y utilización tanto de sistemas implantables como no invasivos. Las divulgaciones financieras de 2024 mostraron ganancias constantes en los ingresos por neuromodulación en EE. UU., lo que indica una demanda estable a través de canales de proveedores que dependen de una programación y un seguimiento consistentes. Las compras federales se han convertido en un importante motor para los dispositivos no invasivos, con las ventas de sistemas para veteranos de 2024 citadas como un componente clave de crecimiento y los ingresos de 2025 alcanzando cerca de 32 millones de dólares según lo informado por la empresa.[ 4 ]electroCore, Inc. "electroCore ofrece una actualización preliminar de su negocio para el año fiscal 2025; prevé un crecimiento de los ingresos de aproximadamente el 26%, hasta alcanzar entre 31.8 y 32.0 millones de dólares." 20 de enero de 2026. Estas señales concuerdan con una estrategia de canal en fase de maduración en el mercado de la estimulación del nervio vago, que combina sistemas hospitalarios, redes académicas y aseguradoras nacionales.
Europa conservó una parte significativa de la demanda prevista para 2025 y mostró avances en materia de políticas de cobertura para tratamientos no invasivos en Bélgica, lo que puede impulsar debates más amplios entre los países vecinos. La decisión de reembolso para 2025 de un sistema cervical no invasivo constituye un ejemplo concreto de cómo las indicaciones para el dolor de cabeza y la migraña pueden abrir la puerta a otros usos basados en la evidencia en neuromodulación. Las actualizaciones constantes de la cartera de productos por parte de fabricantes y socios académicos complementan estos avances en materia de políticas y posicionan a Europa para integrar la evidencia sobre dispositivos en los protocolos de neurología y reumatología durante el período previsto.
La trayectoria de crecimiento a largo plazo de Asia-Pacífico está ligada a la preparación de las clínicas, los programas de acceso de los pacientes y la difusión de nuevos diseños de dispositivos. Países como China y Japón han simplificado los procesos de aprobación de dispositivos médicos en los últimos años, acelerando la entrada de innovadores sistemas de estimulación del nervio vago (VNS) implantables y no invasivos. En China, las reformas de la Administración Nacional de Productos Médicos (NMPA) han reducido los plazos de revisión de dispositivos, mientras que la Agencia Japonesa de Productos Farmacéuticos y Dispositivos Médicos (PMDA) sigue priorizando las terapias neurológicas innovadoras mediante programas de vía rápida. Estas mejoras regulatorias están incentivando a los fabricantes multinacionales a expandir su presencia en la región. Los avances en materia de reembolso también están fortaleciendo la penetración en el mercado. En Japón, la terapia VNS para la epilepsia está cubierta por el sistema nacional de seguro médico desde hace varios años, lo que ha mejorado significativamente la accesibilidad para los pacientes. De manera similar, Australia incluye la terapia VNS para la epilepsia resistente a los medicamentos en el Programa de Beneficios de Medicare y en los marcos de cobertura de seguros privados. En China, la inclusión de más tratamientos neurológicos en la Lista Nacional de Medicamentos Reembolsables (NRDL) y en los programas provinciales de reembolso está mejorando gradualmente la asequibilidad de las terapias avanzadas basadas en dispositivos. Investigaciones recientes y aleatorizadas sobre implantes miniaturizados de circuito cerrado han demostrado mejoras funcionales en el hogar en cohortes de pacientes con accidente cerebrovascular crónico, lo que podría orientar la adopción de la terapia en centros de rehabilitación de los mercados desarrollados de la región Asia-Pacífico a lo largo del tiempo. A medida que se inicien más ensayos clínicos en neurología y enfermedades autoinmunes, los proveedores de las principales ciudades podrán aprovechar los hallazgos internacionales para desarrollar programas multidisciplinarios que se ajusten a los requisitos de las aseguradoras locales. Esta base respalda una tendencia sostenida hacia la adopción de la estimulación del nervio vago en el mercado durante el período previsto.
Panorama competitivo
El mercado de estimulación del nervio vago muestra una consolidación de moderada a alta, con fabricantes establecidos e innovadores especializados que definen las hojas de ruta de los productos y la generación de evidencia. LivaNova mantiene una gran base instalada y una amplia plataforma de evidencia en epilepsia y depresión, respaldada por ingresos estables de neuromodulación en 2024 y publicaciones continuas que sustentan las narrativas de los pagadores. La compañía inició una reconsideración de cobertura nacional para la depresión en junio de 2025, citando los resultados de RECOVER a 24 meses que fundamentan el caso de política para un beneficio sostenido en pacientes en etapas avanzadas. La estrategia de canal de electroCore enfatiza la atención a veteranos y las vías ambulatorias para el dolor de cabeza, con un impulso de ingresos documentado en 2025 a medida que los protocolos no invasivos se convierten en estándar en centros selectos.
Los innovadores con indicaciones específicas amplían el alcance técnico y clínico. MicroTransponder, que combina la estimulación del nervio vago con la terapia en programas posteriores a un accidente cerebrovascular, mantiene una plataforma aprobada y diseños de ensayos publicados que aclaran la elegibilidad, los criterios de valoración y el flujo de trabajo para los centros de rehabilitación. La investigación sobre implantes miniaturizados, sin batería y de circuito cerrado ha reportado mejoras funcionales significativas en ensayos aleatorizados de pacientes con accidente cerebrovascular crónico, destacando características centradas en el paciente, como sesiones en el hogar y procedimientos más cortos que pueden reducir la carga de mantenimiento a lo largo del tiempo. SetPoint Medical extendió su cartera de neuromodulación a enfermedades autoinmunes con una aprobación en EE. UU. en 2025 para la artritis reumatoide y posteriormente obtuvo una financiación significativa para respaldar el lanzamiento en EE. UU. y el desarrollo de nuevos productos. Estas estrategias amplían el diálogo clínico en torno a la neuromodulación y crean sinergias que refuerzan el valor del desarrollo basado en plataformas en el mercado de la estimulación del nervio vago.
Las recientes iniciativas estratégicas reflejan una combinación de medidas regulatorias, asignación de capital y ejecución orientada a los pagadores. La búsqueda por parte de LivaNova de la reconsideración de la cobertura nacional para la depresión aborda la principal barrera de acceso en EE. UU. y vincula la estrategia corporativa con resultados revisados por pares y resultados pragmáticos. Las relaciones plurianuales de electroCore con los sistemas de salud para veteranos generan una demanda recurrente en el tratamiento no invasivo de la cefalea, respaldada por educación específica y la disponibilidad de dispositivos en el punto de atención. La decisión de Bélgica en 2025 de reembolsar un sistema no invasivo para indicaciones de cefalea establece, a su vez, un caso de referencia europeo que otros pueden analizar a medida que evoluciona la evidencia y cambian las prioridades de los pagadores. En el marco de estas iniciativas, los participantes en el mercado de la estimulación del nervio vago están alineando sus hojas de ruta técnicas con la cobertura y las palancas de adopción clínica para sostener el crecimiento hasta 2031.
Líderes de la industria en estimulación del nervio vago
-
electroCore, Inc.
-
PLC de LivaNova
-
MicroTransponder Inc.
-
Parasym
-
tVNS Health GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: SetPoint Medical cerró una ronda de financiación Serie B de 140 millones de dólares, la mayor recaudación individual para una empresa de plataformas VNS en 2024-2025, para respaldar la comercialización en EE. UU. de su sistema de neuromodulación inmunitaria para la artritis reumatoide y avanzar en los ensayos clínicos para la esclerosis múltiple y la enfermedad de Crohn. La financiación contó con la participación de Bluebird Ventures y Western Technology Investment, lo que demuestra la confianza institucional en la expansión de la plataforma a submercados autoinmunes multimillonarios, más allá de los datos clave del estudio RESET-RA de la compañía.
- Julio de 2025: SetPoint Medical recibió la aprobación de la FDA para su sistema implantable de neuromodulación inmunitaria (Sistema SetPoint) para tratar la artritis reumatoide de moderada a grave en adultos con una respuesta inadecuada a uno o más fármacos biológicos, lo que marca la primera indicación de VNS fuera de la neurología y la psiquiatría.
- Junio de 2025: LivaNova PLC inició un proceso formal de reconsideración ante los Centros de Servicios de Medicare y Medicaid de EE. UU. para la cobertura nacional de la terapia VNS en la depresión unipolar resistente al tratamiento, presentando cinco publicaciones revisadas por pares del estudio RECOVER que documentan una tasa de respuesta media del 51.6 % a los 24 meses y una durabilidad del beneficio del 81.3 % entre los respondedores a los 12 meses. La solicitud cuestiona la política de cobertura con desarrollo de evidencia de los CMS de 2019, argumentando que los datos del ensayo cumplen con medidas de resultados clínicamente relevantes, incluidos los síntomas, la función y la calidad de vida, y señalando que la VNS es el único tratamiento que demuestra efectos terapéuticos en pacientes que previamente no respondieron a la terapia electroconvulsiva.
- Mayo de 2025: La Universidad de Texas en Dallas publicó en Nature los resultados de los ensayos de fase 1 y fase 2 de estimulación del nervio vago (VNS) para lesiones de la médula espinal, informando tasas de recuperación sin precedentes en 19 participantes con lesión medular cervical incompleta crónica, en quienes la terapia por sí sola no proporcionó ningún beneficio. Los hallazgos, utilizando el dispositivo miniaturizado de circuito cerrado de X Nerve, del tamaño de una moneda de diez centavos, compatible con resonancia magnética, tomografía computarizada y ultrasonido, permiten a los investigadores iniciar un ensayo pivotal de fase 3 con 70 participantes en diversas instituciones estadounidenses, el último obstáculo para la posible aprobación de la FDA de la VNS para la discapacidad de las extremidades superiores debido a una lesión medular.
Alcance del informe del mercado global de estimulación del nervio vago
Los dispositivos de estimulación del nervio vago (VNS) son dispositivos médicos implantables o externos que administran impulsos eléctricos controlados al nervio vago para modular la actividad cerebral y orgánica. Estos dispositivos se utilizan principalmente para tratar la epilepsia resistente a los fármacos, la depresión resistente al tratamiento y ciertas afecciones inflamatorias o cardiovasculares. La VNS actúa influyendo en las vías neuronales implicadas en el estado de ánimo, el control de las crisis epilépticas y la regulación autonómica. El mercado de estimulación del nervio vago se segmenta por producto (dispositivos VNS implantables y dispositivos VNS externos), aplicación (epilepsia, depresión y otras aplicaciones), usuario final (hospitales, clínicas de neurología y otros usuarios finales) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El tamaño del mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos mencionados.
| Dispositivos VNS implantables |
| Dispositivos VNS externos |
| Epilepsia |
| Depresión |
| Otras aplicaciones |
| Hospitales |
| Clínicas de neurología |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Dispositivos VNS implantables | |
| Dispositivos VNS externos | ||
| por Aplicación | Epilepsia | |
| Depresión | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales | |
| Clínicas de neurología | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado mundial de estimulación del nervio vago en 2025 y en 2031?
El tamaño del mercado es de 555.15 millones de dólares en 2025 y se prevé que alcance los 969.76 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta del 10.12 % durante el período 2026-2031.
¿Qué crecimiento absoluto del dólar se espera entre 2025 y 2031?
Según las previsiones, el mercado de la estimulación del nervio vago generará 414.61 millones de dólares adicionales entre 2025 y 2031.
¿Cuál fue el tamaño de Norteamérica en términos de ingresos en 2025?
América del Norte representó el 58.22% del total en 2025, lo que equivale a 323.2 millones de dólares.
¿Qué categoría de productos se prevé que crezca más rápidamente hasta 2031?
Se prevé que los dispositivos VNS externos crezcan a una tasa de crecimiento anual compuesta del 10.64 % hasta 2031.
¿Qué tipo de usuario final se prevé que crezca más rápidamente hasta 2031?
Se prevé que las clínicas de neurología crezcan a una tasa de crecimiento anual compuesta del 10.61 % hasta 2031.
¿Qué región se prevé que crezca más rápidamente hasta 2031?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 11.93 % hasta 2031.


