

Tamaño y participación del mercado de tratamiento de venas varicosas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
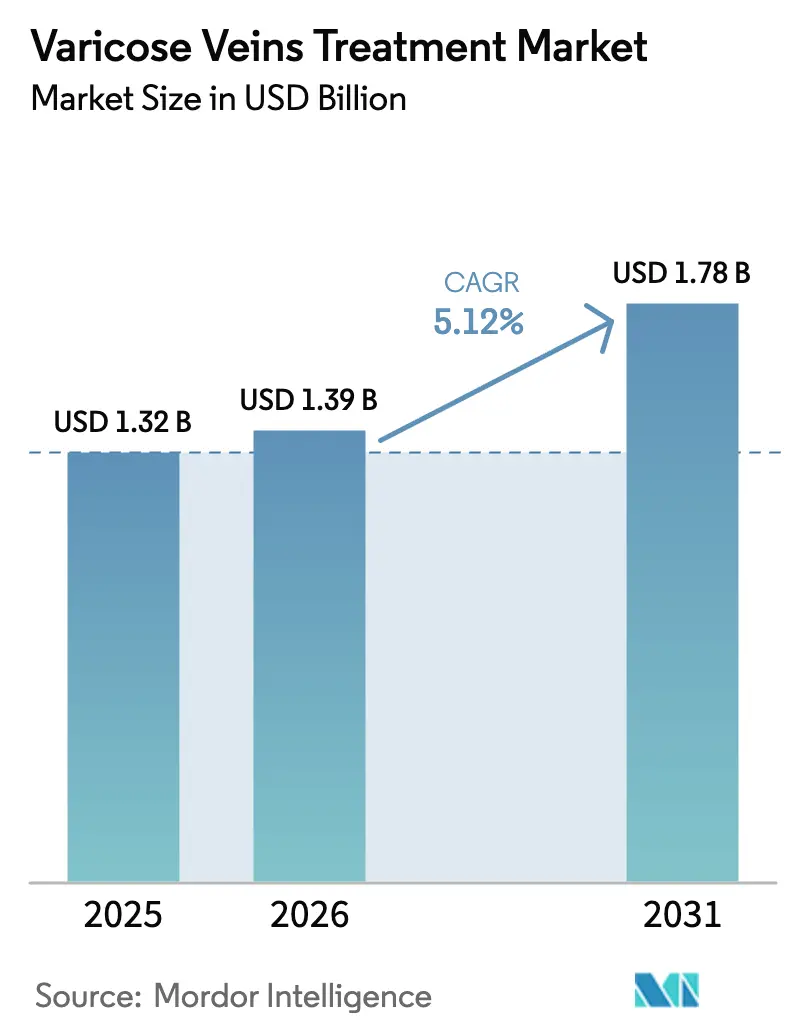
| Tamaño del mercado (2026) | USD 1.39 mil millones |
| Tamaño del mercado (2031) | USD 1.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
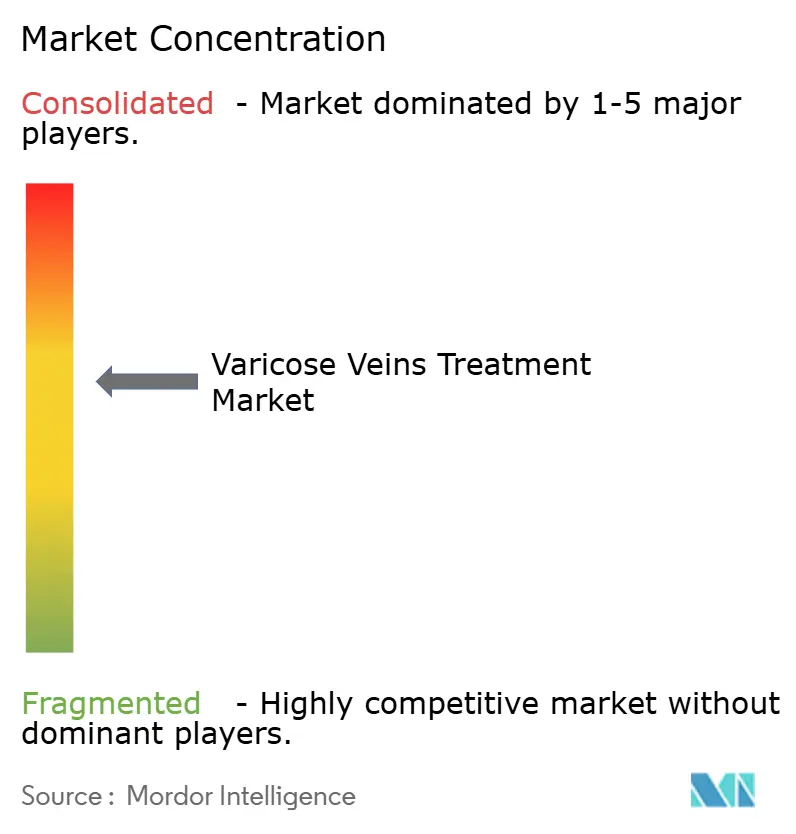
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tratamiento de varices por Mordor Intelligence
El tamaño del mercado global de tratamiento de venas varicosas en 2026 se estima en USD 1.39 millones, creciendo desde el valor de USD 1.32 millones de 2025, con proyecciones para 2031 de USD 1.78 millones, con un crecimiento del 5.12% CAGR entre 2026 y 2031. Esta expansión se debe a la adopción acelerada de terapias mínimamente invasivas, la creciente prevalencia de enfermedades venosas asociadas a la obesidad y la ampliación de la cobertura de seguros, que en conjunto refuerzan la demanda de los pacientes. Norteamérica sigue siendo el principal contribuyente regional, mientras que las agresivas ampliaciones de capacidad en Asia-Pacífico apuntan a un aumento en el volumen de procedimientos que transformará la distribución global de ingresos. La diversificación de cartera entre los líderes en tecnología médica se está intensificando, como lo demuestra la adquisición de Silk Road Medical por parte de Boston Scientific en 2024, que subraya una transición hacia soluciones vasculares integrales. La creciente preferencia entre los médicos por las técnicas endovenosas continúa desplazando a la cirugía tradicional, y las clínicas especializadas en venas están aprovechando el triaje de telesalud para captar una clientela ambulatoria en expansión.
Conclusiones clave del informe
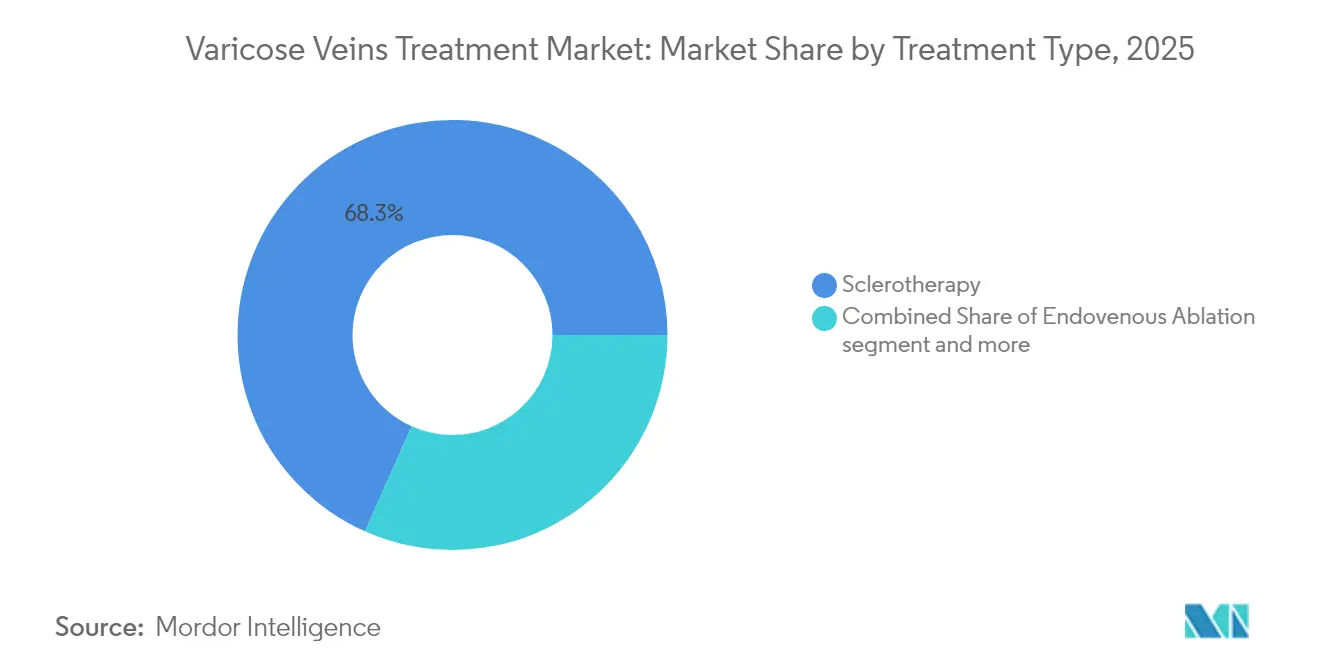
- Por tipo de tratamiento, la escleroterapia representó el 68.32% de la cuota de mercado del tratamiento de las varices en 2025, mientras que se prevé que la ablación endovenosa se expanda a una tasa de crecimiento anual compuesto (TCAC) del 6.87% hasta 2031.
- Por producto, los dispositivos de ablación lideraron con una participación en los ingresos del 46.45% en 2025; se espera que los dispositivos de soporte registren el crecimiento más rápido del 6.31% CAGR hasta 2031.
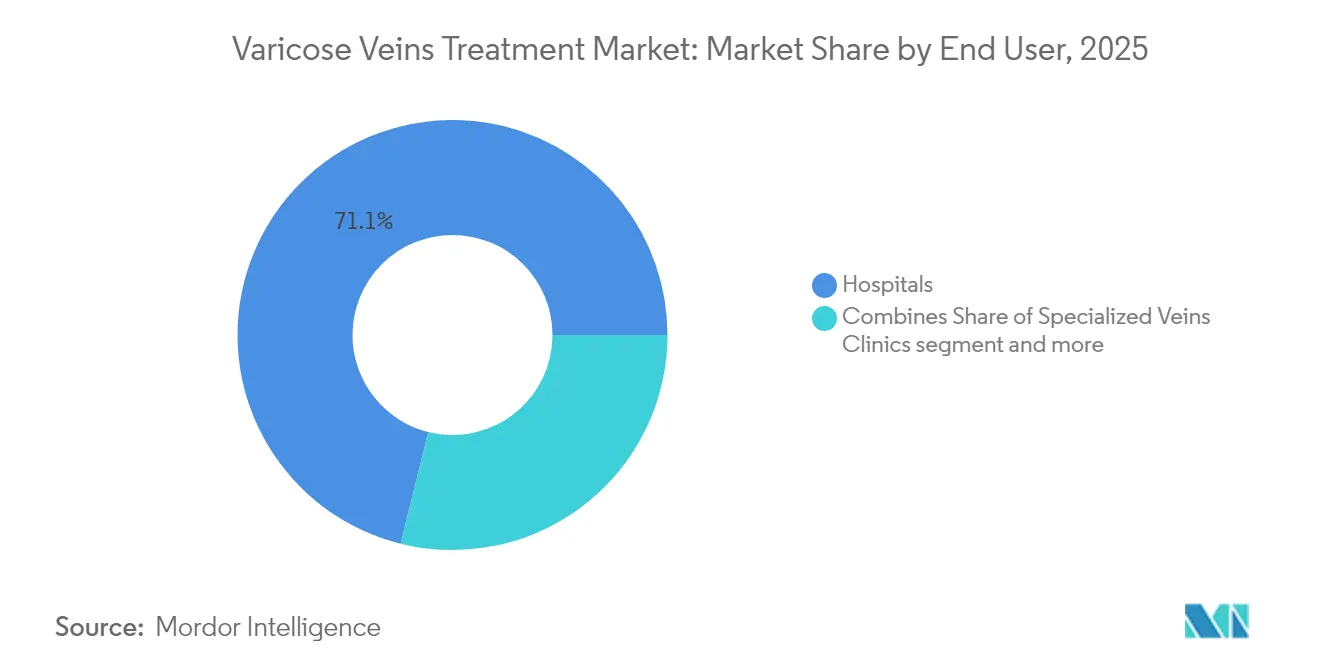
- Por usuario final, los hospitales representaron el 71.12% del tamaño del mercado de tratamiento de venas varicosas en 2025, mientras que se espera que las clínicas especializadas en venas avancen a una tasa de crecimiento anual compuesta (TCAC) del 6.78% entre 2026 y 2031.
- Por tipo de vena, las intervenciones significativas en la vena safena representaron el 63.05% de la cuota de mercado del tratamiento de las varices en 2025. Las venas perforantes y accesorias representan el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 7.22% entre 2025 y 2031.
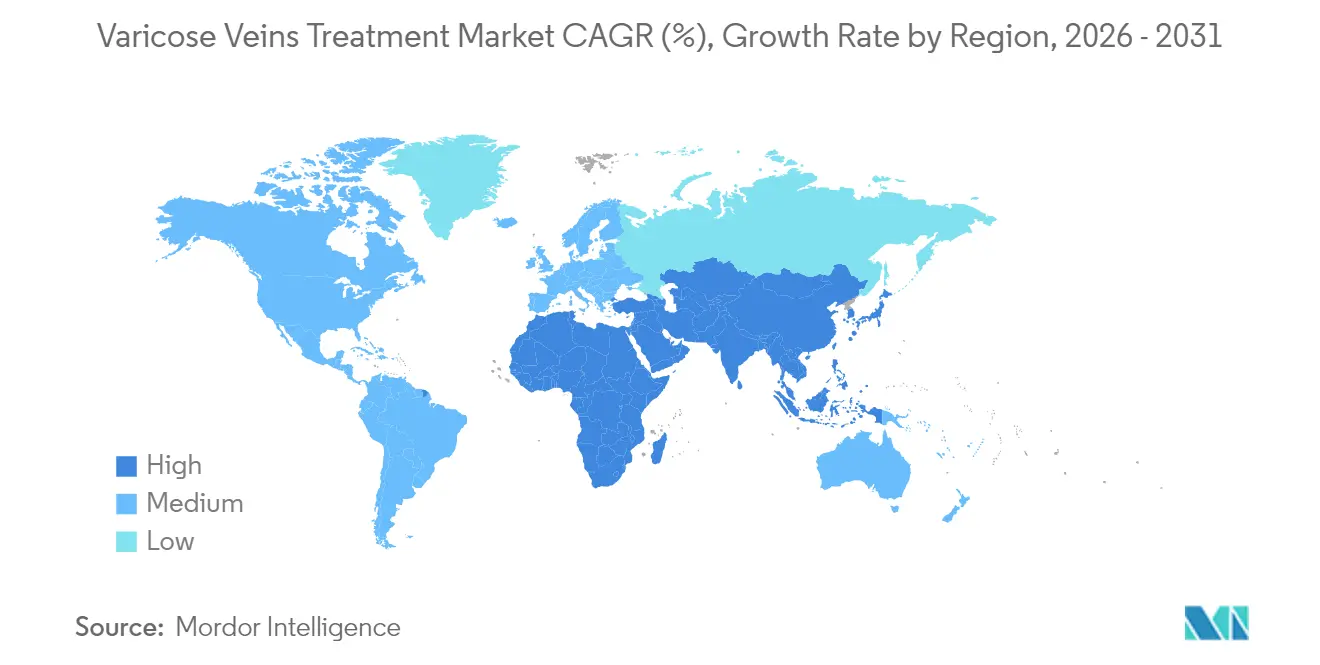
- Geográficamente, América del Norte dominó el mercado con una participación en los ingresos del 42.85% en 2025; sin embargo, se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tratamiento de venas varicosas
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia por las cirugías mínimamente invasivas | 1.80% | Global (adopción temprana en América del Norte y Europa) | Corto plazo (≤ 2 años) |
| Insuficiencia venosa crónica inducida por la obesidad | 1.20% | Global, especialmente América del Norte y la región emergente de Asia y el Pacífico | Mediano plazo (2–4 años) |
| Expansión del reembolso de Medicare para la ablación térmica endovenosa | 1.50% | Estados Unidos con repercusiones en otros mercados desarrollados | Corto plazo (≤ 2 años) |
| La clasificación por teleconsulta impulsa las derivaciones tempranas | 0.90% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2–4 años) |
| Aumento de las clínicas de venas en consultorios que adoptan tecnologías NTNT en toda Europa | 0.70% | Europa (Alemania, Reino Unido, Francia) | Mediano plazo (2–4 años) |
| Rápida adopción de sistemas de cierre adhesivos de cianoacrilato en hospitales privados de Oriente Medio | 0.40% | Oriente Medio (países del CCG) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia por cirugías mínimamente invasivas
Los pacientes optan cada vez más por soluciones ambulatorias que acortan el tiempo de recuperación y minimizan las cicatrices. La ablación endovenosa, el cierre con cianoacrilato y la escleroterapia con espuma dominan actualmente el mercado del tratamiento de las varices, ofreciendo una eficacia clínica comparable a la de la cirugía abierta con menos complicaciones. VenaSeal alcanza una tasa de cierre del 94.6 % a los cinco años, lo que permite una reincorporación inmediata a la actividad y demuestra la ventaja competitiva de los sistemas basados en catéteres. Este cambio está acelerando la obsolescencia de la fleboextracción, redirigiendo la inversión hacia generadores de radiofrecuencia, consolas de endoláser y tecnologías NTNT que se adaptan a los flujos de trabajo en consultorio. A medida que se amplían las carteras de dispositivos, los líderes tecnológicos se diferencian por sus menores tasas de recurrencia y la simplificación de los requisitos de anestesia. El posicionamiento del producto centrado en la comodidad del paciente se ha convertido en un pilar fundamental del marketing, con gran aceptación tanto en pacientes que pagan de su propio bolsillo como en aquellos que reciben reembolso.
Insuficiencia venosa crónica causada por la obesidad
El aumento de la prevalencia de la obesidad se correlaciona con una mayor hipertensión venosa, lo que impulsa la demanda de tratamientos intervencionistas. Las personas con sobrepeso tienen un riesgo 1.5 veces mayor de desarrollar patología varicosa, ya que el exceso de peso afecta la función de las válvulas venosas. Las mujeres con un IMC elevado presentan menor calidad de vida y mayor dolor, lo que motiva a los profesionales sanitarios a recomendar procedimientos definitivos en etapas más tempranas de la enfermedad. Esta tendencia demográfica amplía el mercado del tratamiento de las varices al incrementar la necesidad de terapia de compresión, dispositivos de ablación y pruebas diagnósticas de seguimiento. Los fabricantes de dispositivos responden con catéteres de mayor diámetro y sistemas de administración mejorados para adaptarse a diferentes calibres venosos. Las iniciativas de salud pública que fomentan la reducción de peso contribuyen indirectamente al aumento del volumen de procedimientos al mejorar la concienciación de los profesionales sanitarios y los patrones de derivación.
Ampliación del reembolso de Medicare para la ablación térmica endovenosa
El respaldo regulatorio en Estados Unidos ahora clasifica la ablación endovenosa y terapias relacionadas como médicamente necesarias cuando fracasan las medidas conservadoras, lo que incorpora a un grupo considerable de adultos mayores a la base de pacientes asegurados. La cobertura de USD 1,814 por procedimiento en centros ambulatorios, menos una responsabilidad del paciente de USD 362, ha impulsado la transición de los hospitales a los consultorios. Las clínicas especializadas en venas aprovechan esta situación económica favorable para expandirse geográficamente, invirtiendo en salas de ultrasonido y dispositivos de luz desechables que optimizan el flujo de pacientes. La ampliación del reembolso eleva las tasas de utilización, lo que permite a los fabricantes prever mejor sus existencias y refuerza la confianza de los médicos para invertir en nuevas plataformas generadoras. Entre los efectos secundarios se incluyen ciclos de iteración tecnológica más rápidos y una mayor demanda de accesorios complementarios, como introductores desechables y catéteres de cierre.
Triaje de teleconsultas que impulsa las derivaciones tempranas
Los algoritmos remotos estandarizados, como VELTAS, segmentan a los pacientes según la urgencia, lo que permite a los equipos de atención primaria derivar los casos venosos complejos a especialistas en cuestión de días, en lugar de meses. La derivación temprana retrasa la progresión de la enfermedad, reduce el desarrollo de úlceras y amplía el mercado del tratamiento de las varices al abordar casos que históricamente permanecían sin tratar. La monitorización por telemedicina también mejora la adherencia al tratamiento, gracias a los sistemas de recordatorio que promueven el uso de medias de compresión y las visitas de seguimiento. Los pacientes de zonas rurales acceden a la experiencia de las grandes ciudades, lo que amplía la cobertura geográfica sin necesidad de invertir en infraestructura física. Las métricas de interacción digital ayudan a las clínicas a optimizar el presupuesto de marketing e identificar microrregiones desatendidas. Los fabricantes de dispositivos ahora incluyen aplicaciones de telemonitorización en los kits de procedimientos, integrándose así en todo el proceso asistencial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de bolsillo | −1.2% | Global, especialmente mercados emergentes con cobertura de seguros limitada | Mediano plazo (2–4 años) |
| Preocupaciones de seguridad | −0.8% | Global | Corto plazo (≤ 2 años) |
| Desabastecimiento de medicamentos esclerosantes en los hospitales públicos subsaharianos | −0.3% | Africa Sub-sahariana | Mediano plazo (2–4 años) |
| Las rígidas normas de acreditación para la ablación láser ralentizan su adopción en Japón | −0.2% | Japan | Largo plazo (≥ 5 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de bolsillo
Los procedimientos considerados puramente estéticos a menudo quedan fuera de la cobertura del seguro, lo que obliga a los pacientes a autofinanciar múltiples sesiones y estudios de imagen complementarios. Los mercados emergentes sufren la presión con mayor intensidad, donde las redes de pagadores aún son incipientes, lo que frena la penetración de catéteres premium y adhesivos especializados. Los proveedores responden ofreciendo planes de pago flexibles y agrupando tratamientos bilaterales para reducir el costo por pierna; sin embargo, la sensibilidad al precio persiste. Esta restricción lleva a algunos pacientes a optar por el tratamiento solo con compresión, lo que ralentiza la adopción en los segmentos de bajos ingresos. Por lo tanto, los fabricantes de equipos están diseñando consolas de radiofrecuencia simplificadas con precios modulares para atender a las clínicas en zonas geográficas con restricciones de costos.
Preocupaciones de seguridad:
Las quemaduras cutáneas, las lesiones nerviosas y los eventos tromboembólicos asociados a la ablación térmica moderan el entusiasmo de los médicos, especialmente en centros ambulatorios sin disponibilidad inmediata de quirófano. Las alternativas no térmicas presentan riesgos de alergia, lo que exige la implementación de protocolos de pruebas epicutáneas que añaden complejidad logística. La variabilidad en la técnica del operador aumenta las tasas de complicaciones, elevando así los requisitos de acreditación en mercados como Japón. Los fabricantes mitigan estas percepciones mediante registros a largo plazo, catéteres de doble longitud de calentamiento y puntas de fibra óptica desechables que protegen el tejido circundante. La solidez de los datos de seguridad se vuelve crucial en las licitaciones, y las empresas con mejores perfiles consiguen con mayor facilidad la inclusión de sus productos en los formularios hospitalarios. Esta cautela impulsa la investigación hacia sistemas de campo pulsado o mecanoquímicos de última generación que prometen un daño colateral mínimo.
Análisis de segmento
Por tipo de tratamiento: La ablación endovenosa lidera el cambio respecto a la cirugía
La escleroterapia representó el 68.32 % de los ingresos de 2025, lo que refleja su versatilidad en el tratamiento de vasos de pequeño diámetro y arañas vasculares. Sin embargo, la ablación endovenosa registra una tasa de crecimiento anual compuesto (TCAC) del 6.87 %, lo que incrementa su contribución al mercado del tratamiento de las varices durante el período de previsión. El éxito de esta técnica se basa en dispositivos como ClosureFast, que registra un cierre del 91.9 % y una ausencia de reflujo del 94.9 % cinco años después de la intervención. Con cada actualización clínica, las aseguradoras se sienten cada vez más cómodas financiando la ablación como opción de primera línea, desplazando así la ligadura y la fleboextracción.
El impulso tecnológico actual se centra en sistemas no térmicos y no tumescentes, como ClariVein MOCA, que combina la agitación mecánica con la administración de esclerosante. El cierre con adhesivo de cianoacrilato mejora aún más la satisfacción del paciente al eliminar la necesidad de medias de compresión tras el procedimiento, lo cual es fundamental para el cumplimiento del tratamiento en climas cálidos. Estas innovaciones reducen el tiempo de anestesia y permiten la rotación de pacientes en la misma sala, ventajas que las clínicas especializadas aprovechan para lograr un mayor volumen de procedimientos diarios. En consecuencia, los analistas del sector prevén una continua tendencia hacia las intervenciones basadas en catéteres en el mercado del tratamiento de las varices.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por producto: Los dispositivos de soporte cobran impulso
Las plataformas de ablación generaron el 46.45 % de las ventas de 2025, lo que subraya la primacía de las consolas de radiofrecuencia y láser. Sin embargo, los accesorios y productos de compresión crecen a un ritmo del 6.31 % anual, ya que son fundamentales para el éxito del procedimiento. Las medias de compresión graduada siguen siendo la base del tratamiento conservador y la profilaxis posterior a la ablación, avaladas por el Foro Venoso Americano para el alivio de los síntomas y la prevención de úlceras.
Los kits de inyección de espuma, como los de Varithena con su tecnología patentada Microfoam UDSS, refuerzan el segmento con una formulación lista para usar que elimina la necesidad de mezclar manualmente. Las sondas de ultrasonido, los introductores desechables y las guías de luz de fibra óptica completan la gama de accesorios, garantizando un acceso preciso a las venas y un control térmico óptimo. Por lo tanto, este conjunto de procedimientos amplía el mercado del tratamiento de las varices mediante fuentes de ingresos complementarias, incluso ante la reducción de los márgenes de las consolas. Los planes de fabricación hacen hincapié en mangos ergonómicos, jeringas desechables con cierre y juegos de catéteres codificados por colores para optimizar la formación y el control del inventario.
Por el usuario final: Las clínicas especializadas desafían el dominio hospitalario
En 2025, los hospitales dominaron el panorama de los tratamientos, con una cuota de mercado del 71.12 %, impulsados por flujos de reembolso consolidados y sólidos recursos de imagenología. Sin embargo, las clínicas especializadas están en auge, con una tasa de expansión anual del 6.78 %. Estas clínicas atraen cada vez más pacientes que priorizan la rapidez en la programación de citas y la reducción de copagos. Prueba de esta tendencia es el Centro para la Restauración de Venas, que cuenta con más de 200 000 interacciones con pacientes al año en sus más de 100 centros.
Los operadores de clínicas se benefician de generadores de radiofrecuencia compactos y módulos láser plug-and-play que se adaptan a las salas de exploración estándar, eliminando los costes de un quirófano. Las plataformas de teleconsulta canalizan a los pacientes clasificados directamente a citas para la misma semana, reduciendo la derivación a hospitales de la competencia. Este cambio redistribuye los ingresos dentro del mercado del tratamiento de varices, incentivando a los fabricantes de dispositivos a desarrollar modelos de arrendamiento y contratos de servicio adaptados a las clínicas. Los hospitales responden abriendo unidades especializadas en varices y asociándose con cadenas de centros ambulatorios para mantener el flujo de pacientes derivados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de veta: Las vetas perforantes presentan una oportunidad técnica
Las intervenciones en la vena safena magna representaron el 63.05 % de los 2025 procedimientos, debido a su predominio en la patología del reflujo. Sin embargo, las venas perforantes y accesorias están experimentando un crecimiento anual compuesto del 7.22 %, ya que las guías clínicas recomiendan tratar las perforantes incompetentes de más de 3.5 mm con una duración del reflujo superior a 500 ms.
La ablación endovenosa con láser mediante fibras Nd:YAG de 1,320 nm ha demostrado su eficacia en estos canales anatómicamente complejos, lo que ha aumentado la confianza de los médicos. La I+D industrial se centra en catéteres con punta angulada y vainas ecopacas que permiten navegar por trayectos tortuosos. A medida que se difunde el conocimiento, los planes de tratamiento integrales abarcan cada vez más los segmentos axiales y perforantes, lo que amplía la cuota de mercado de los dispositivos especializados para el tratamiento de las varices que abordan la enfermedad multisegmentaria. El software vascular ahora mapea las vías de reflujo, guiando intervenciones por etapas que mejoran los tiempos de cicatrización de las úlceras y reducen su recurrencia.
Análisis geográfico
Mercado norteamericano de tratamientos para las varices
Norteamérica conservó una participación en los ingresos del 42.85 % en 2025, gracias a una infraestructura de imagenología avanzada, un alto nivel de concienciación y políticas favorables de Medicare que reembolsan la ablación endovenosa tras el fracaso de la terapia conservadora. Las cadenas hospitalarias han ampliado sus suites para pacientes ambulatorios, y los paquetes de pago recompensan la eficiencia, permitiendo a los médicos programar procedimientos bilaterales en una sola visita. El lanzamiento del sistema de ablación de campo pulsado FARAPULSE de Boston Scientific impulsó un crecimiento interanual de las ventas regionales del 13.8 %, lo que pone de manifiesto un sólido interés por la tecnología.
Mercado de tratamientos para las varices en EMEA, APAC y Sudamérica
Europa le sigue, impulsada por los sólidos sistemas públicos de Alemania, Reino Unido y Francia, que incorporan rápidamente dispositivos con respaldo científico. La región ha adoptado enfoques NTNT, y la claridad regulatoria facilita la rápida implementación una vez que la vigilancia poscomercialización confirma la seguridad. La paridad de reembolso entre los métodos de radiofrecuencia y láser nivela el terreno de juego e impulsa actualizaciones iterativas, como los catéteres de doble calentamiento de BD. Los países del sur de Europa imitan los patrones de adopción con un retraso ligado a los presupuestos fiscales; sin embargo, la demanda de los pacientes se mantiene estable debido a las altas expectativas estéticas. La región de Asia-Pacífico registra la tasa de crecimiento más rápida, del 6.12 %, impulsada por la expansión de la capacidad en Japón, China e India. Los estrictos estándares de acreditación de Japón ralentizan la adopción de láseres, pero estimulan la innovación en simuladores de entrenamiento y plataformas de acreditación electrónica. La aprobación de FARAPULSE por parte de China en 2024 generó una base poblacional que puede aumentar el tamaño del mercado del tratamiento de varices una vez que las cadenas de atención ambulatoria urbanas escalen el rápido crecimiento de los seguros privados en India, junto con el aumento de los ingresos de la clase media, para impulsar la importación de dispositivos. Australia y Corea del Sur mantienen ciclos de actualización constantes, ya que las clínicas retiran los láseres de diodo antiguos en favor de generadores de radiofrecuencia. Oriente Medio, liderado por los países del CCG, adopta sistemas de cianoacrilato de alta calidad, ya que los pacientes con recursos económicos prefieren la recuperación sin compresión. África subsahariana crece a partir de una base más reducida; la volatilidad de la cadena de suministro de medicamentos esclerosantes reduce el volumen en los hospitales públicos, pero los centros privados de Sudáfrica mantienen una tasa de adopción moderada. Sudamérica, liderada por Brasil y Argentina, experimenta un aumento en el número de procedimientos, en consonancia con la ampliación de la cobertura privada.
Panorama regulatorio
En Estados Unidos, los dispositivos mínimamente invasivos para el tratamiento de las varices (incluidos los sistemas láser endovenosos y otros sistemas basados en catéteres) suelen estar regulados como dispositivos médicos bajo la supervisión de la FDA y a menudo siguen el procedimiento 510(k), en el que los fabricantes deben demostrar una equivalencia sustancial con un dispositivo de referencia. El 2 de febrero de 2026 se produjo un cambio significativo en la normativa, cuando la FDA pasó de la Técnica de Inspección del Sistema de Calidad (QSIT) a un nuevo método de inspección. Esto ha impulsado a los fabricantes y a los fabricantes por contrato que suministran plataformas de ablación, catéteres y accesorios a actualizar su preparación para auditorías y sus paquetes de evidencia del sistema de calidad.
En Europa, los dispositivos para el tratamiento de las varices se rigen por el Reglamento (UE) 2017/745 (MDR), con actualizaciones de implementación continuas hasta 2026 y mecanismos de apoyo adicionales, como el asesoramiento científico del panel de expertos de la EMA para la investigación clínica y las estrategias de desarrollo para dispositivos de mayor riesgo (en particular, de Clase III y algunos de Clase IIb). En 2026, la Decisión de Ejecución (UE) 2026/1231 de la Comisión actualizó la lista de normas armonizadas, reforzando los requisitos en áreas como la evaluación biológica (serie EN ISO 10993) y los símbolos de etiquetado (EN ISO 15223-1), junto con requisitos de información más amplios para el fabricante reflejados en la norma ISO 20417:2026. Estas actualizaciones aumentan la carga de documentación y etiquetado para las empresas que comercializan carteras de dispositivos térmicos, no térmicos y relacionados con la escleroterapia en los mercados de la UE.
Panorama competitivo
El mercado del tratamiento de las varices está compuesto por conglomerados diversificados y especialistas vasculares que compiten en nichos de tratamiento como radiofrecuencia, láser, escleroterapia y adhesivos. La adquisición de Silk Road Medical por parte de Boston Scientific en 2024 por 1.26 millones de dólares y de Bolt Medical por hasta 664 millones de dólares señala una estrategia de expansión multiplataforma dirigida a ofrecer soluciones vasculares integrales. Medtronic aprovecha una década de datos de ClosureFast y VenaSeal, destacando tasas de cierre a cinco años superiores al 90%, lo que refuerza la fidelidad a la marca.
AngioDynamics presenta su sistema láser VenaCure EVLT como una alternativa rentable, atractiva para clínicas con presupuestos ajustados. El catéter Venclose de BD cuenta con dos longitudes de calentamiento, lo que permite a los médicos tratar venas de diversos diámetros sin necesidad de cambiar de material desechable, simplificando así la gestión del inventario. El stent venoso Duo de Philips, aprobado por la FDA en 2024, amplía las opciones de dispositivos complementarios para pacientes con obstrucción concomitante del flujo de salida.
Las estrategias competitivas se centran en generar evidencia clínica, un diseño práctico para consultorios y la creación de alianzas de distribución global. Las empresas buscan atraer a cadenas de clínicas ambulatorias con paquetes de consolas en régimen de arrendamiento con opción a compra y acuerdos de servicio integrales que eliminan el riesgo de mantenimiento. Las estrategias de entrada a mercados emergentes incluyen kits de radiofrecuencia económicos y centros de capacitación locales. Persisten las barreras de propiedad intelectual en las formulaciones de espuma patentadas y las geometrías de las puntas de los catéteres, mientras que la diferenciación de servicios incluye aplicaciones de telemonitoreo que refuerzan el cumplimiento postoperatorio.
Líderes de la industria del tratamiento de venas varicosas
medtronic plc
AngioDynamics, Inc.
Lumenis
Teleflex Incorporated
Quanta System (El.en.)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: InVera Medical recibió la autorización 510(k) de la FDA para el dispositivo de infusión InVera, un catéter no térmico diseñado para mejorar la infusión de esclerosantes en la enfermedad venosa crónica. Esta autorización abre una nueva vía competitiva centrada en la consistencia de la infusión y la administración mediante catéter, en lugar de la energía térmica, lo que favorece una mayor diferenciación del producto dentro de los flujos de trabajo relacionados con la escleroterapia.
- Noviembre de 2025: Medtronic anunció los resultados clínicos a 12 meses del programa VenaSeal Spectrum en el simposio VEINS, informando sobre la eficacia del cierre con cianoacrilato y los resultados comparativos frente a la ablación endotérmica. Esta actualización refuerza la evidencia a largo plazo de una opción no tumescente y respalda la confianza de los médicos y las conversaciones con las aseguradoras sobre alternativas mínimamente invasivas a los procedimientos térmicos.
- Julio de 2024: Boston Scientific anunció la aprobación regulatoria en China para el sistema de ablación por campo pulsado FARAPULSE, ampliando así el alcance regional de la compañía con una plataforma de electrofisiología de alto perfil. Si bien FARAPULSE no es una terapia para venas varicosas, la aprobación refuerza la presencia de Boston Scientific en el ámbito vascular y de catéteres en Asia-Pacífico, lo que permite optimizar el acceso a los canales de distribución y la asignación de capital en categorías endovasculares afines.
Alcance y metodología
Las venas varicosas son venas superficiales presentes bajo la piel de las piernas, que se dilatan y se retuercen. El mercado del tratamiento de las venas varicosas abarca diversos tipos de tratamiento y los dispositivos utilizados para estos tratamientos. El mercado se segmenta por tipo de tratamiento, producto y geografía. Por tipo de tratamiento, el mercado se segmenta en ablación endovenosa, escleroterapia por inyección y ligadura/extirpación quirúrgica. Por producto, el mercado se segmenta en dispositivos de ablación (dispositivos de ablación por radiofrecuencia y dispositivos de ablación láser), productos de cierre venoso y productos quirúrgicos. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países diferentes en las principales regiones del mundo . El informe proporciona el valor de mercado (en millones de USD) para los segmentos mencionados.
| Ablación endovenosa | Radiofrecuencia (RFA) |
| Láser (EVLA) | |
| Mecanoquímica (MOCA) | |
| Cierre de cianoacrilato | |
| La escleroterapia | Liquid |
| Foam | |
| Ligadura y extirpación quirúrgica | |
| Otros |
| Dispositivos de ablación | Generadores y catéteres de RFA |
| Consolas y fibras láser | |
| Sistemas de cierre no térmicos | |
| Kits de inyección de escleroterapia | |
| Dispositivos de soporte y accesorios |
| Hospitales |
| Centros especializados en venas |
| Otros |
| Vena safena mayor |
| Vena safena menor |
| Venas perforantes y accesorias |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de tratamiento | Ablación endovenosa | Radiofrecuencia (RFA) |
| Láser (EVLA) | ||
| Mecanoquímica (MOCA) | ||
| Cierre de cianoacrilato | ||
| La escleroterapia | Liquid | |
| Foam | ||
| Ligadura y extirpación quirúrgica | ||
| Otros | ||
| Por producto | Dispositivos de ablación | Generadores y catéteres de RFA |
| Consolas y fibras láser | ||
| Sistemas de cierre no térmicos | ||
| Kits de inyección de escleroterapia | ||
| Dispositivos de soporte y accesorios | ||
| Por usuario final | Hospitales | |
| Centros especializados en venas | ||
| Otros | ||
| Por tipo de vena | Vena safena mayor | |
| Vena safena menor | ||
| Venas perforantes y accesorias | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de tratamiento de venas varicosas en 2031?
Se prevé que el mercado alcance los 1.78 millones de dólares en 2031.
¿Qué tipo de tratamiento está creciendo más rápidamente?
La ablación endovenosa se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 6.87 % hasta 2031, superando otras modalidades.
¿Qué tan grande es la participación de América del Norte en los ingresos globales?
América del Norte representará el 42.85% de las ventas mundiales en 2025.
¿Por qué las clínicas especializadas en venas están ganando terreno?
Las clínicas ambulatorias ofrecen tiempos de espera más cortos, clasificación por teleconsulta y costos de procedimiento más bajos, lo que genera una CAGR del 6.78 % en este segmento de usuarios finales.
¿Qué tendencia tecnológica está transformando la práctica europea?
Los sistemas no térmicos y no tumescentes (NTNT), como la ablación mecanoquímica y el cierre con cianoacrilato, están siendo adoptados rápidamente en las oficinas europeas.


