

Tamaño y participación del mercado de vasopresina para el shock vasopléjico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
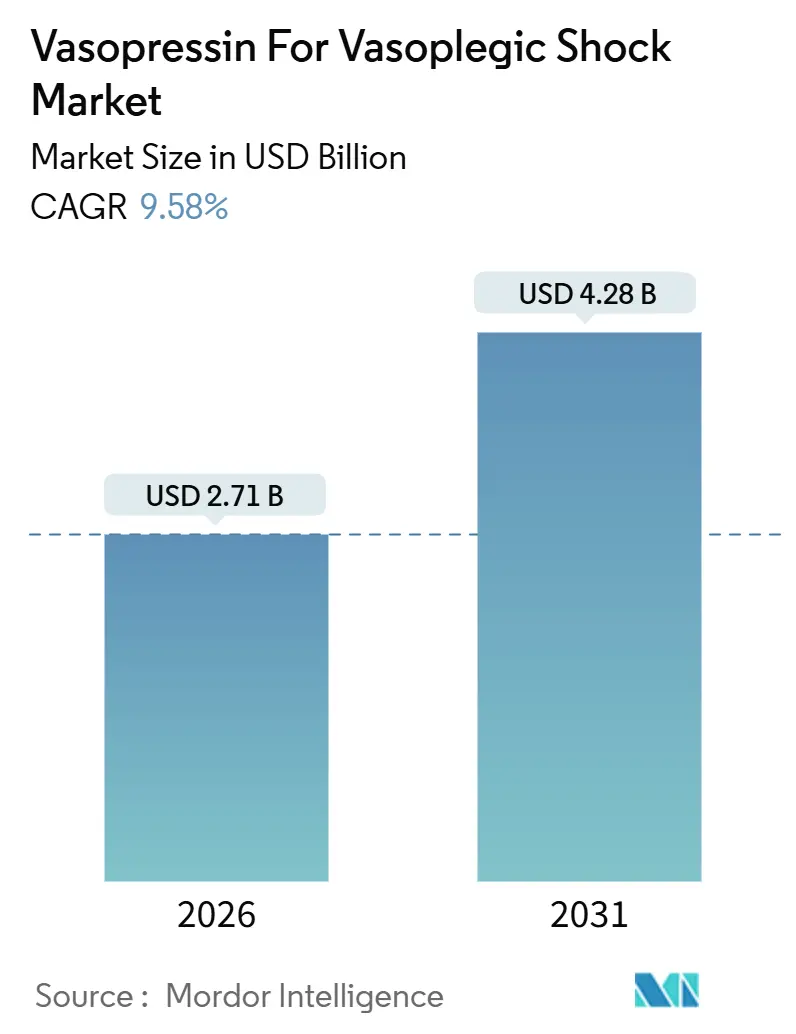
| Tamaño del mercado (2026) | USD 2.71 mil millones |
| Tamaño del mercado (2031) | USD 4.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.58% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
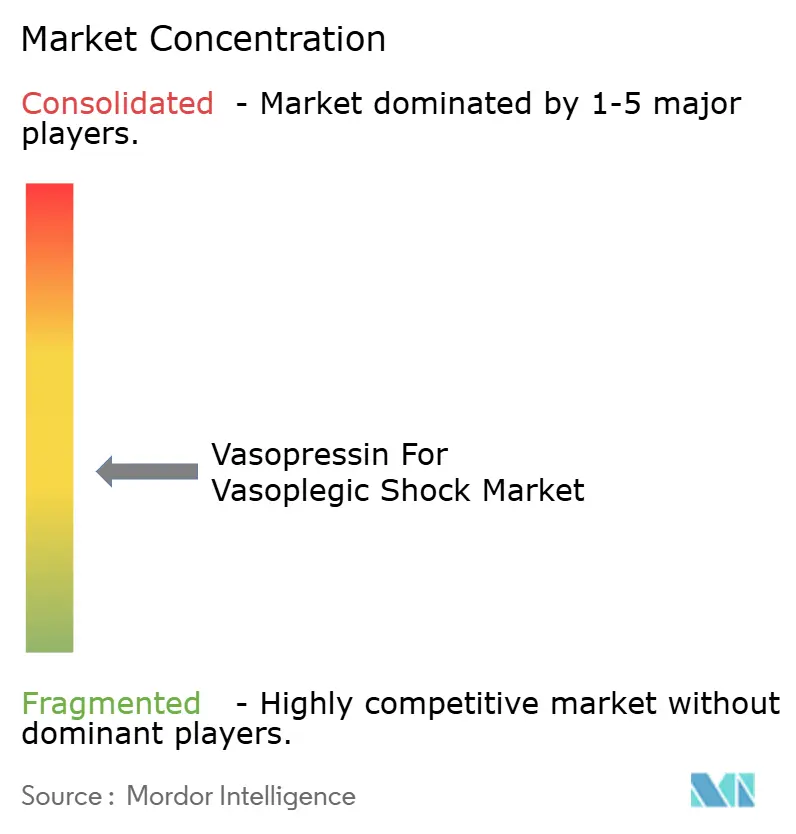
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vasopresina para el shock vasopléjico realizado por Mordor Intelligence
Se estima que el tamaño del mercado de vasopresina para shock vasopléjico será de USD 2.71 mil millones en 2026, y se espera que alcance los USD 4.28 mil millones para 2031, con una CAGR del 9.58% durante el período de pronóstico (2026-2031).
Las vías de reanimación robustas y basadas en protocolos, la expansión de la cirugía cardíaca mínimamente invasiva y la armonización del reembolso de Medicare aceleran la adopción. Las soluciones inyectables siguen dominando, pero el polvo liofilizado, preferido por su estabilidad a temperatura ambiente, está ganando terreno. Las bombas inteligentes de circuito cerrado automatizan la titulación, impulsando el uso de la infusión continua, mientras que los centros de cirugía ambulatoria (CAA) emergen como el entorno de atención de mayor crecimiento. El liderazgo norteamericano persiste gracias a la capacidad nacional de péptidos y la cobertura de las aseguradoras, pero la región Asia-Pacífico se expande aún más rápido gracias a la producción de genéricos de China e India. La intensidad competitiva se centra en la resiliencia de la cadena de suministro más que en la innovación molecular, con la escasez de API y el auge de la angiotensina II representando riesgos importantes.
Conclusiones clave del informe
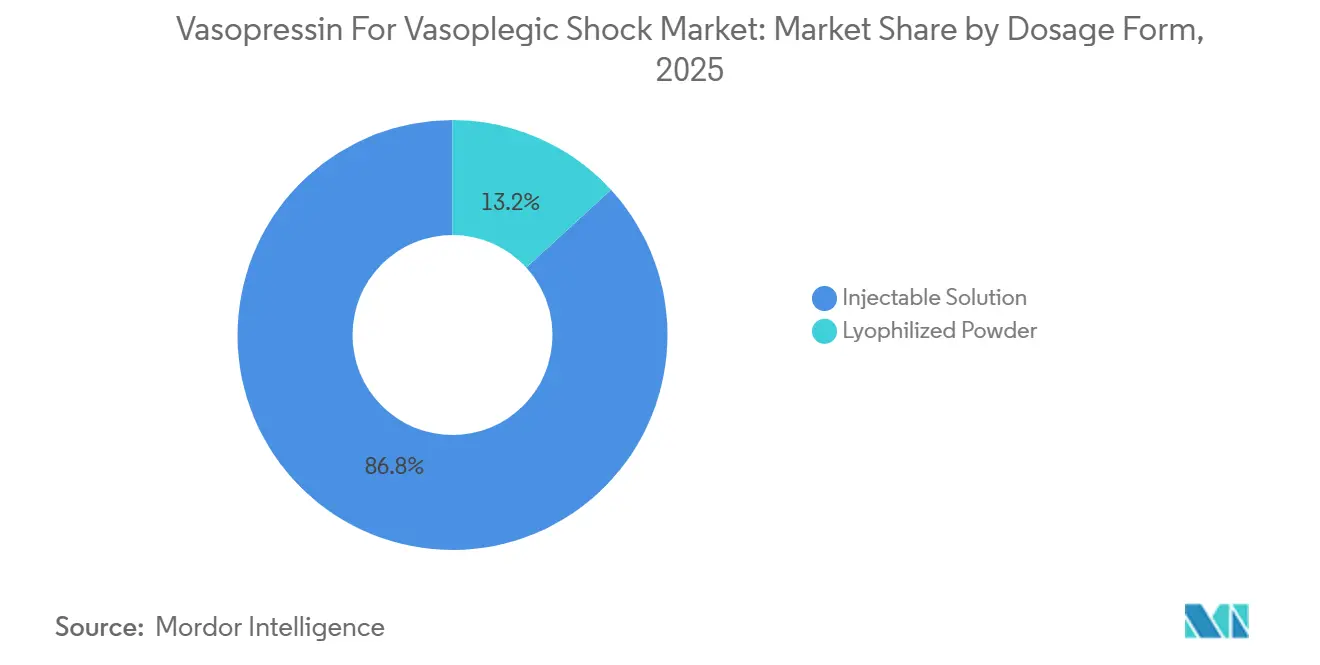
- Por forma farmacéutica, las soluciones inyectables representaron el 86.81 % de la cuota de mercado de vasopresina para el shock vasopléjico en 2025, mientras que se prevé que el polvo liofilizado se expanda a una CAGR del 10.30 % hasta 2031.
- Por vía de administración, la infusión continua representó el 65.57 % del mercado de vasopresina para el shock vasopléjico en 2025 y se proyecta que crezca a una CAGR del 11.31 % hasta 2031.
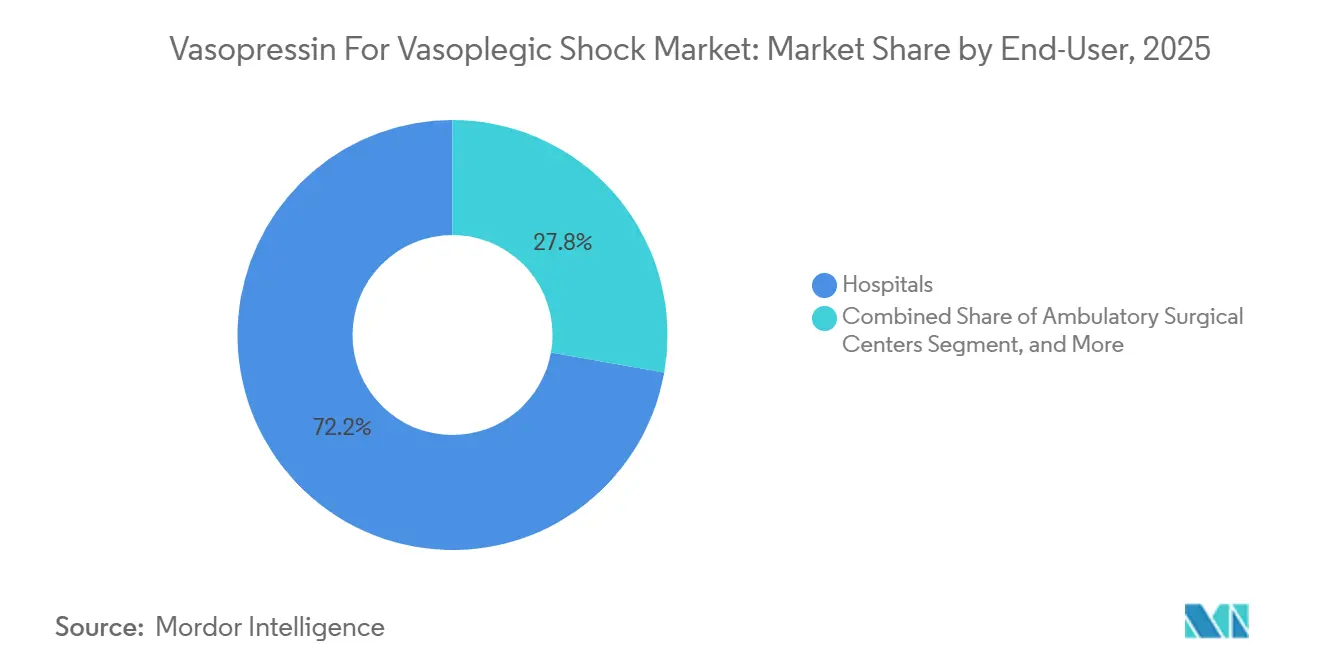
- Por usuario final, los hospitales capturaron el 72.22% de los ingresos en 2025, mientras que se prevé que los ASC registren una CAGR del 12.09% hasta 2031.
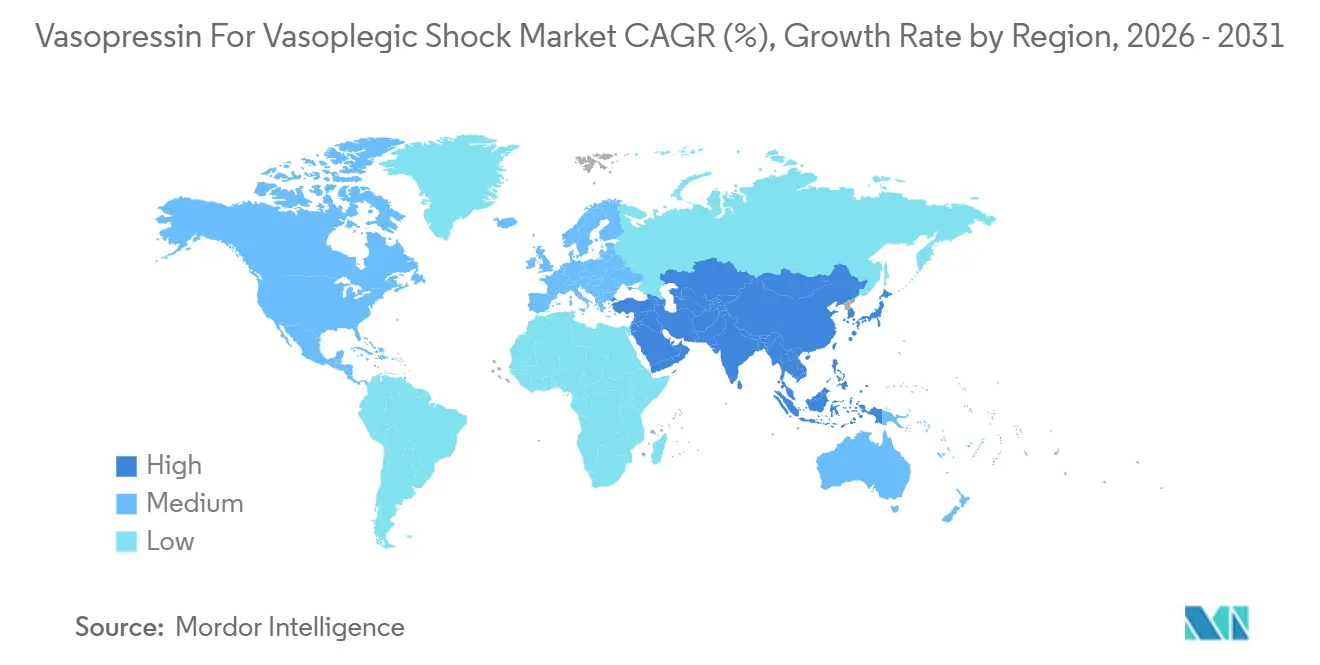
- Por geografía, América del Norte lideró con un 46.83 % de ingresos en 2025, mientras que Asia-Pacífico está preparado para crecer a una CAGR del 14.93 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de vasopresina para el shock vasopléjico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de terapias resistentes a la noradrenalina | + 1.8% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Manejo perioperatorio basado en protocolos | + 1.5% | América del Norte, la UE y la expansión a los centros de APAC | Mediano plazo (2-4 años) |
| Aumento del volumen de cirugías cardíacas | + 1.6% | China, India, Japón, América del Norte, Europa Occidental | Largo plazo (≥ 4 años) |
| Inclinación del formulario hacia genéricos rentables | + 1.3% | Global, más fuerte en EE. UU., India y China | Mediano plazo (2-4 años) |
| Presentaciones liofilizadas estables | + 1.4% | América del Norte rural, ciudades de nivel 2 de APAC | Mediano plazo (2-4 años) |
| Algoritmos de bombas inteligentes de circuito cerrado | + 1.2% | Primeros usuarios en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de terapias para el shock vasopléjico resistente a la noradrenalina
La vasopresina cubre una carencia crítica cuando las catecolaminas fallan. Las guías ESICM 2025 la recomiendan como el complemento preferido, citando un menor riesgo de arritmia con dosis altas de norepinefrina. [1] Sociedad Europea de Medicina Intensiva, “Guías ESICM sobre el Manejo del Shock 2025”, ESICM.ORG Aproximadamente el 25% de los casos de derivación cardiopulmonar desarrollan vasoplejía refractaria, y las guías europeas de mejores prácticas en derivación cardiopulmonar (EBCP) de 2024 incorporan la vasopresina en conjuntos de órdenes preimpresas, aumentando la utilización hospitalaria en un 30-40% en el primer año de adopción. Este cambio del uso de rescate episódico a la terapia obligatoria por protocolo estabiliza la demanda y protege el mercado de la vasopresina para el shock vasopléjico de la erosión competitiva.
Adopción creciente de la gestión hemodinámica perioperatoria basada en protocolos
Los paquetes estandarizados ahora guían la escalada de vasopresores. El protocolo ANDROMEDA-SHOCK-2 de 2024 agrega vasopresina si el tiempo de llenado capilar supera los 4.5 s a pesar de una norepinefrina adecuada. [2] Critical Care Medicine, “Protocolo ANDROMEDA-SHOCK-2”, CCMJOURNAL.COM Las guías francesas SFAR se hacen eco de esta directiva y han llevado a los hospitales a firmar contratos colectivos plurianuales. La automatización permite a las enfermeras iniciar la terapia una vez que los registros electrónicos señalan los criterios, extendiendo el uso de vasopresina a las unidades de cuidados intermedios y postanestésicos.
Aumento del volumen de cirugías cardíacas en poblaciones que envejecen rápidamente
Los procedimientos de reemplazo de válvulas y de revascularización coronaria (CABG) están en aumento. El Ministerio de Salud de Japón afirma que los pacientes mayores de 75 años representaron el 42 % de las cirugías cardíacas en 2024, frente al 35 % en 2020. China registró un aumento interanual del 19 % en CABG en 2024, principalmente en centros de primer nivel que adoptan protocolos occidentales. Dado que las directrices ahora recomiendan el inicio más temprano del tratamiento con vasopresina, cada cirugía adicional se traduce en un mayor consumo de fármacos, lo que agrava el crecimiento de la demanda.
Presentaciones liofilizadas estables mejoradas que permiten una mayor penetración en la UCI
El polvo liofilizado duplica su vida útil a 36 meses a temperatura ambiente, lo que permite a los hospitales pequeños evitar la desestimación de los productos refrigerados. El Capítulo 1207 de la USP favorece estos productos debido a su cumplimiento más sencillo con las normas de caducidad. Los dispensadores robóticos almacenan los viales a temperatura ambiente de forma más eficiente, mientras que los presupuestos rurales se benefician de un menor desperdicio. Estos factores impulsan el crecimiento de esta forma farmacéutica, superior al del mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez recurrente de péptidos y API | -0.9% | América del Norte, UE y repercusión mundial | Corto plazo (≤ 2 años) |
| Interés en alternativas no catecol | -0.7% | América del Norte, UE y adopción temprana en APAC | Mediano plazo (2-4 años) |
| Pautas restrictivas para el shock séptico | -0.8% | América del Norte, UE | Mediano plazo (2-4 años) |
| Revisiones pendientes de péptidos a granel de la USP | -0.6% | Fabricantes de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez recurrente de API está relacionada con una capacidad limitada de síntesis de péptidos
Con menos de 50 plantas en todo el mundo capaces de producir API peptídicas a escala comercial, las interrupciones en una sola planta tienen repercusiones a nivel mundial. La ASHP incluyó la vasopresina en la lista de escasez en marzo de 2025 después de una interrupción en la planta de Fresenius Kabi, lo que obligó a recortar el 30 % de la asignación a los hospitales. [3] Sociedad Estadounidense de Farmacéuticos de Sistemas de Salud, “Escasez actual de medicamentos: Vasopresina”, ASHP.ORG Los datos de la FDA muestran que la escasez de péptidos dura 18 meses en promedio, en comparación con las deficiencias de moléculas pequeñas, que duran 9 meses en promedio. Estos cuellos de botella limitan el crecimiento del volumen y empujan a los hospitales de nuevo hacia catecolaminas de dosis más altas.
Creciente interés en alternativas no catecol como la angiotensina II
La angiotensina II (Giapreza) activa los receptores AT1, eludiendo las vías de la vasopresina. Un consenso italiano Delphi de 2024 la recomienda cuando la vasopresina-noradrenalina falla en un plazo de 6 horas. Los datos reales del ATHOS-3 muestran una tasa de éxito de la terapia antirretroviral (MAP) del 69 % en pacientes con enfermedad triplemente refractaria. Si bien la terapia cuesta 1,200 USD, en comparación con los 40-60 USD de la vasopresina, los contratos basados en el valor están reduciendo la brecha. Captar incluso el 10 % de los casos refractarios podría reducir la demanda de primas para 2030.
Análisis de segmento
Por forma farmacéutica: el polvo liofilizado ofrece ventajas logísticas
Las soluciones inyectables dominaron la cuota de mercado de vasopresina para el shock vasopléjico en 2025, con un 86.81 %. Sin embargo, se prevé que el polvo liofilizado crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.30 %, lo que beneficiará a los centros que carecen de infraestructura de cadena de frío. La reforma del Capítulo 797 de la USP endureció los límites de expiración de los líquidos compuestos, acelerando la conversión a viales de polvo aprobados por la FDA. Los hospitales comunitarios en las zonas rurales de Norteamérica y las ciudades de segundo nivel de la región APAC ahora prefieren el stock liofilizado para reducir el desperdicio y la refrigeración, que requiere mucha mano de obra. Los grandes centros terciarios aún optan por los líquidos porque la automatización de las farmacias ya integra el almacenamiento refrigerado. Esta divergencia significa que la preferencia por la forma farmacéutica se correlacionará cada vez más con la escala del centro en lugar de con la indicación clínica.
El sobreprecio del 15-20% por vial para el polvo liofilizado se compensa con menos fechas de caducidad. Su adopción se ve impulsada aún más por dispensadores robóticos que recuperan los viales a temperatura ambiente más rápido que los refrigerados. Mientras tanto, el mercado de vasopresina para soluciones inyectables para el shock vasopléjico continúa expandiéndose en términos absolutos, pero a un ritmo más lento, ya que la neutralidad de las directrices respecto a la forma farmacéutica deja el costo de propiedad como factor decisivo.
Por vía de administración: predomina la infusión continua, reforzada por bombas inteligentes
La infusión intravenosa continua representó el 65.57 % del mercado de vasopresina para el shock vasopléjico en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.31 % hasta 2031, impulsada por algoritmos de circuito cerrado que ajustan automáticamente la dosis según la presión arterial en tiempo real. Las bombas inteligentes minimizan el error humano y optimizan la hemodinámica, en consonancia con las recomendaciones de la ESICM de una línea base de 0.03-0.04 unidades/min. El bolo intermitente sigue siendo común solo en los servicios de urgencias que atienden hemorragias por varices. Los hospitales que adoptan el protocolo ANDROMEDA-SHOCK-2 reportan entre un 25 % y un 30 % menos de eventos adversos relacionados con vasopresores, lo que subraya la superioridad de la infusión.
A medida que la penetración de las bombas inteligentes supera el 70 % en las UCI de EE. UU., la proporción de infusión continua podría superar el 75 % para 2030. La dosificación en bolo persistirá en indicaciones específicas donde el tiempo de configuración de la bomba es prohibitivo. Ningún organismo regulador exige vías específicas, lo que deja que los protocolos institucionales impulsen el crecimiento continuo de la infusión.
Por el usuario final: Los centros de cirugía ambulatoria emergen como una frontera de crecimiento
Los hospitales representaron el 72.22 % de los ingresos en 2025, impulsados por la atención compleja de cardiopatías y choque séptico. Sin embargo, los centros de cirugía ambulatoria (CASC) se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 12.09 %. La incorporación por parte de Medicare en 2024 del reemplazo valvular aórtico transcatéter a la lista de centros de cirugía ambulatoria (CASC) obliga a estos centros a abastecerse de vasopresores para los pacientes que reciben el alta el mismo día. El bajo volumen de casos implica que los CASC prefieren soluciones de agente único con una amplia cobertura de indicaciones, lo que posiciona a la vasopresina como una opción ventajosa frente a las catecolaminas más específicas. Los centros médicos académicos, aunque más pequeños, son pioneros en protocolos de investigación como SEPSIS-BRAIN, que posteriormente se adoptan en toda la comunidad.
El mercado de vasopresina para el shock vasopléjico asociado a las ASC podría duplicarse para 2031 a medida que proliferan las intervenciones valvulares ambulatorias. Los hospitales conservarán una cuota dominante gracias al aumento de casos de shock séptico; sin embargo, la migración de los centros de atención indica un cambio estructural en los canales de distribución, más que una disminución de la demanda general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de vasopresina para el shock vasopléjico
Norteamérica lideró con el 46.83 % de los ingresos en 2025, gracias a la cobertura de Medicare y a las normas de mitigación de la FDA que priorizan la síntesis nacional de péptidos. La Sociedad de Cirujanos Torácicos incorporó vasopresina en los pedidos de cirugía cardíaca de 2024, lo que impulsó compras masivas predecibles en más de 1,100 hospitales estadounidenses. Los formularios provinciales de Canadá negociaron reducciones de precios del 18 % al 22 % en 2025 y ampliaron el almacenamiento en carritos de emergencia. Las directrices del IMSS de México recomiendan recientemente la vasopresina para el tratamiento del choque distributivo, lo que genera nueva demanda en los hospitales públicos.
Mercado de vasopresina para el shock vasopléjico en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 14.93 % hasta 2031. China registró un aumento interanual del 19 % en los procedimientos de bypass coronario (CABG) en 2024, y CDSCO autorizó tres vasopresores genéricos en India, lo que desencadenó una competencia de precios. El estricto sistema de reembolso de Japón limita su uso a la vasoplejía en cirugía cardíaca; sin embargo, una cohorte de pacientes de mayor edad mantiene los volúmenes basales. Corea del Sur añadió la vasopresina a su lista de medicamentos esenciales para 2024, lo que impulsó una adopción del 35 % en seis meses.
Mercado de vasopresina para el shock vasopléjico en EMEA y Sudamérica
Las directrices del EBCP de 2024 unificaron los protocolos de vasoplejía en todos los Estados miembros, impulsando el lanzamiento transfronterizo de genéricos a través de la vía centralizada de la EMA. Alemania, el Reino Unido y Francia dominan la demanda regional gracias a un considerable número de casos de cirugía cardíaca. Oriente Medio y África, así como Sudamérica, siguen siendo más pequeños, limitados por una infraestructura quirúrgica limitada, aunque Arabia Saudí y los Emiratos Árabes Unidos están mejorando la capacidad de atención terciaria en el marco de las agendas nacionales de transformación sanitaria.
Panorama competitivo
Las cinco empresas principales, Fresenius Kabi, Baxter, Pfizer, Hikma y Par Pharmaceutical, tenían una participación significativa estimada en 2025, lo que confiere al mercado de vasopresina para el shock vasopléjico una concentración moderada. La competencia gira en torno a la resiliencia de la cadena de suministro; la diferenciación molecular es irrelevante debido a que el péptido ya no tiene patente. Los contratos de las GPO fijan volúmenes plurianuales, lo que hace decisivo el historial de inspección. Empresas integradas verticalmente, como Amphastar y Eagle, se protegen contra la escasez de API sintetizando internamente. La alerta de escasez de la ASHP de marzo de 2025 destacó los riesgos de un solo sitio, lo que impulsó a las GPO a diversificar sus fuentes de abastecimiento incluso a precios unitarios más altos.
El espacio en blanco se encuentra en tres nichos: kits de ASC agrupados que combinan viales de vasopresina con equipos de infusión, integración de bombas de circuito cerrado con bibliotecas de fármacos prevalidadas y unidades de mantenimiento de referencia (SKU) liofilizadas adaptadas a centros rurales y ciudades de nivel 2 de la región APAC. Las revisiones pendientes de los péptidos a granel de la USP incrementarán los costos de cumplimiento normativo, lo que probablemente consolidará la síntesis previa entre actores con mayor capitalización. La actividad de patentes se centra ahora en bolsas combinadas y autoinyectores en lugar de en nuevos análogos, lo que indica que la ventaja futura se basará en la agilidad de la fabricación, más que en los avances en I+D.
Líderes de la industria de la vasopresina para el shock vasopléjico
Amneal Pharmaceuticals
Farmacéutica solar
Amneal Pharmaceuticals
Pfizer Inc.
Glándula Farmacéutica
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Gland Pharma obtuvo la autorización de la FDA para la inyección de vasopresina lista para usar en dextrosa al 5 %, que cubre viales de 40 unidades/100 ml y otorga la aprobación tentativa para viales de 20 unidades/100 ml.
- Diciembre de 2024: Endo recibió la aprobación de la FDA para comercializar Vasostrict en su nuevo sitio aséptico en Indore, India, agregando 20,000 pies cuadrados de capacidad estéril.
Alcance del informe de mercado global de vasopresina para el shock vasopléjico
El mercado de vasopresina para shock vasopléjico abarca el mercado comercial global de preparaciones de vasopresina específicamente indicadas, utilizadas fuera de etiqueta o estudiadas para el tratamiento del shock vasopléjico/vasodilatador.
El informe de mercado de vasopresina para el shock vasopléjico está segmentado por presentación farmacéutica (solución inyectable, polvo liofilizado), vía de administración (bolo intravenoso, infusión intravenosa continua), usuario final (hospitales, centros de cirugía ambulatoria, centros médicos académicos) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, Sudamérica). Las previsiones de mercado se expresan en valor (USD).
| Solución inyectable |
| Polvo liofilizado |
| bolo intravenoso |
| Infusión intravenosa continua |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Centros médicos académicos |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por forma de dosificación | Solución inyectable | |
| Polvo liofilizado | ||
| Por vía de administración | bolo intravenoso | |
| Infusión intravenosa continua | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Centros médicos académicos | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué CAGR se pronostica para las ventas de vasopresina hasta 2031?
Se proyecta que el mercado de vasopresina para el shock vasopléjico se expandirá a una CAGR del 9.58 % entre 2026 y 2031.
¿Qué forma de dosificación está creciendo más rápidamente?
Se pronostica que el polvo liofilizado crecerá a una tasa compuesta anual del 10.30 %, superando a las soluciones inyectables debido a la estabilidad a temperatura ambiente.
¿Por qué los ASC se están convirtiendo en compradores importantes?
Medicare ahora reembolsa el TAVR para pacientes ambulatorios, lo que requiere que los ASC tengan un stock de vasopresina para procedimientos cardíacos del mismo día, lo que impulsa una CAGR del 12.09 % en ese canal.
¿Cómo afecta la escasez de API a la disponibilidad de medicamentos?
La limitada capacidad mundial de síntesis de péptidos conduce a una escasez prolongada, lo que obliga a los hospitales a racionar la vasopresina y buscar múltiples proveedores.
¿Qué región muestra el crecimiento más rápido?
Se proyecta que Asia-Pacífico registre una CAGR del 14.93%, impulsada por el aumento de las cirugías cardíacas en China e India y la expansión de la fabricación de genéricos.


