

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
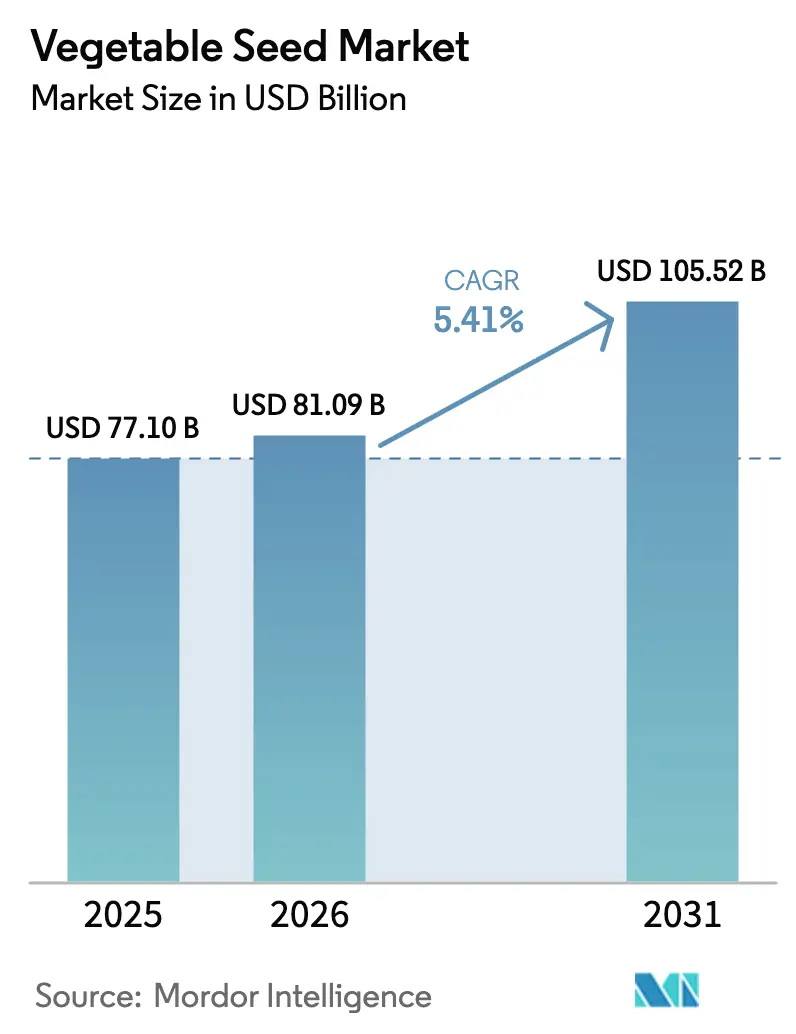
| Tamaño del mercado (2026) | USD 81.09 mil millones |
| Tamaño del mercado (2031) | USD 105.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.41% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de semillas de hortalizas por Mordor Intelligence
El tamaño del mercado de semillas de hortalizas se valoró en 77.10 millones de dólares en 2025 y se estima que crecerá de 81.09 millones de dólares en 2026 a 105.52 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.41 % durante el período de pronóstico (2026-2031). La penetración de los híbridos en Asia-Pacífico, la expansión de la superficie de cultivo protegido en regiones áridas y los rápidos avances en la edición genética están acortando los ciclos de cultivo y elevando los precios promedio de las semillas. La demanda minorista de productos premium con apariencia uniforme y mayor vida útil está dirigiendo la inversión hacia híbridos con características apiladas, mientras que los requisitos de resiliencia climática están canalizando la I+D hacia la tolerancia al calor, la sequía y la salinidad. Las granjas verticales en América del Norte y Europa están especificando cultivares de lechuga enana y espinaca con ciclos de cosecha predecibles de 28 días, creando un nicho de alto margen dentro del mercado de semillas de hortalizas.
Conclusiones clave del informe
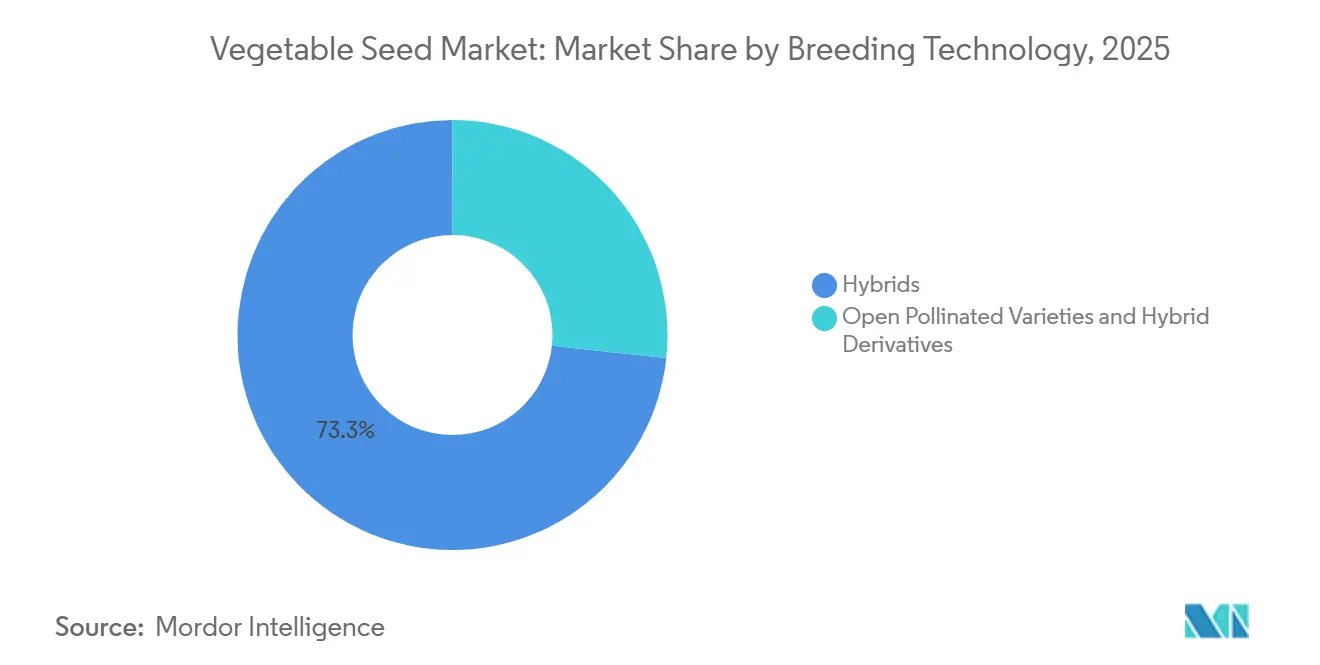
- Por tecnología de mejoramiento, los híbridos representaron el 73.3% de la participación de mercado de semillas de hortalizas en 2025, y se proyecta que los híbridos se expandirán a una CAGR del 5.6% hasta 2031.
- Por mecanismo de cultivo, los sistemas de campo abierto representaron el 99.6% de la participación del mercado de semillas de hortalizas en 2025, mientras que se prevé que el cultivo protegido crezca a una CAGR del 7.4% hasta 2031.
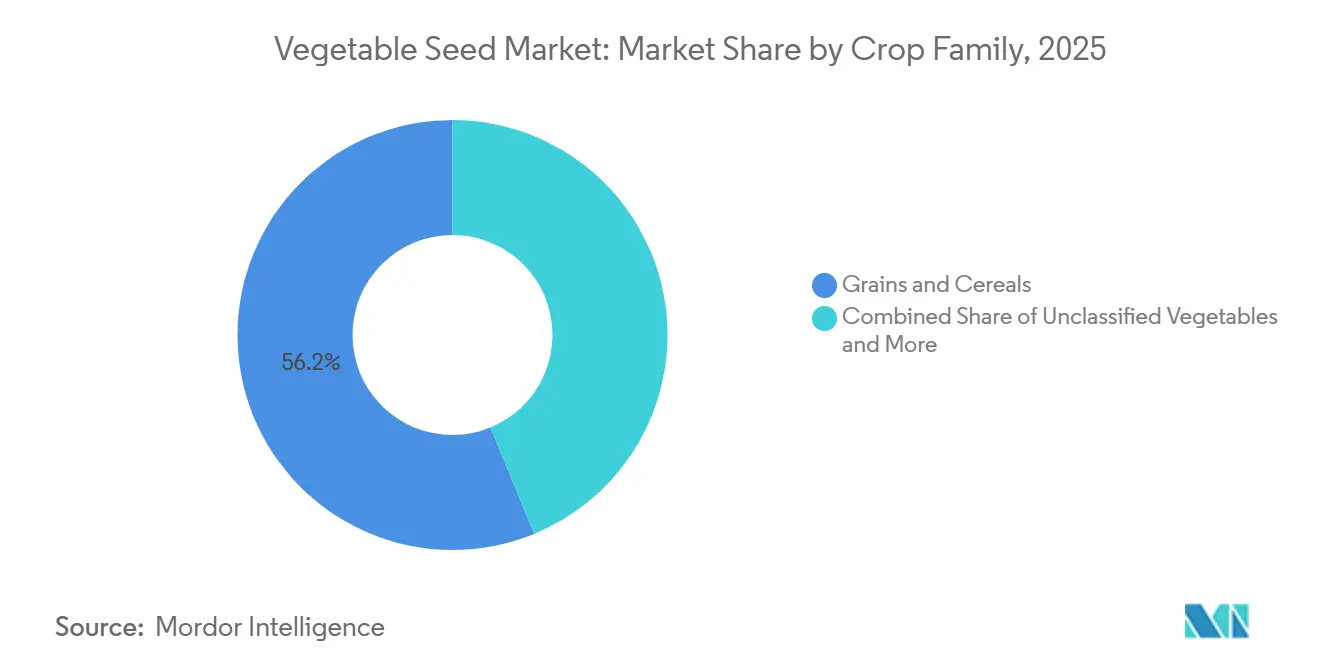
- Por familia de cultivos, los granos y cereales lideraron con el 56.2% de la participación de mercado de semillas de hortalizas en 2025, y las hortalizas no clasificadas están avanzando a una CAGR del 6.8% hasta 2031.
- Por geografía, América del Norte capturó una participación del 33.7% del mercado de semillas de hortalizas en 2025, y se prevé que registre el crecimiento regional más rápido con una CAGR del 6.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de semillas de hortalizas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de híbridos en economías emergentes | + 1.8% | Núcleo de Asia y el Pacífico, con repercusiones en África y América del Sur | Mediano plazo (2-4 años) |
| Cambio en la demanda de los consumidores de productos de primera calidad durante todo el año | + 1.2% | Global, con intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento del cultivo protegido en regiones áridas | + 1.5% | Oriente Medio y Norte de África, en segundo lugar Australia | Mediano plazo (2-4 años) |
| Avances en la “mejora rápida” mediante edición genética | + 1.0% | América del Norte, Brasil, Australia y Japón | Largo plazo (≥ 4 años) |
| Auge de la especificación de semillas en granjas verticales | + 0.6% | América del Norte y Europa, proyectos piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Variedades resilientes al clima para la tolerancia al estrés abiótico | + 1.4% | Global, con picos en África subsahariana, el sur de Asia y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La adopción de sistemas híbridos se acelera en las economías emergentes
Los pequeños agricultores de India, China y el sudeste asiático están reemplazando cada vez más las variedades de polinización abierta con híbridos F1. Este cambio es impulsado por programas de subsidios gubernamentales y servicios de extensión eficaces que promueven la adopción de híbridos en países como India, Brasil y Vietnam. La Submisión de India sobre Semillas y Material de Siembra desembolsó 12 mil millones de rupias indias (144 millones de dólares estadounidenses) en 2025 para apoyar la compra de semillas de hortalizas híbridas, priorizando el tomate, el chile y la cebolla [1] Fuente: Consejo Indio de Investigación Agrícola, “Tecnología de Producción de Semillas de Hortalizas”, icar.org.in. Se están estableciendo centros locales de producción de semillas para optimizar las cadenas de suministro y desarrollar variedades adaptadas a los climas regionales, lo que fomenta aún más la adopción de híbridos. Además, las empresas multinacionales están estableciendo estaciones de mejoramiento genético para aprovechar estas oportunidades. Estos avances contribuyen a las mejoras de productividad, ayudando a reducir las brechas de rendimiento y a fortalecer la seguridad alimentaria nacional en regiones densamente pobladas.
Cambio en la demanda de los consumidores de productos premium durante todo el año
Las cadenas minoristas de Norteamérica y Europa están aumentando sus requisitos de apariencia, vida útil y consistencia de sabor para las verduras. Esta tendencia impulsa a los productores a adoptar semillas híbridas premium con características diseñadas para facilitar la logística de larga distancia. Por ejemplo, Walmart y Tesco ahora exigen que los proveedores de tomates utilicen variedades con una vida útil más prolongada y un color rojo uniforme. Estas características, que generan regalías por semilla que oscilan entre 80 y 120 USD por kilogramo, ayudan a reducir las pérdidas poscosecha entre un 15 % y un 20 %. Este cambio está orientando la investigación y el desarrollo (I+D) de semillas hacia atributos centrados en el consumidor, como el dulzor en los pimientos, la textura crujiente en los pepinos y la reducción del amargor en las berenjenas, cualidades que antes eran secundarias al rendimiento agronómico. Además, la creciente popularidad de los servicios de kits de comida y los envases de ensaladas precortadas está impulsando la demanda de cultivares de lechuga y espinaca que se espigan lentamente y se oxidan mínimamente después del corte. Los operadores de granjas verticales ahora están incorporando estas especificaciones en sus contratos de compra de semillas.
Auge de la especificación de semillas en granjas verticales
Los operadores de agricultura de interior buscan cada vez más cultivares de hortalizas con una arquitectura compacta, una maduración rápida y requisitos predecibles de absorción de nutrientes que las variedades tradicionales cultivadas en campo no pueden satisfacer. Empresas como AeroFarms y Plenty Unlimited colaboran con productores de semillas para desarrollar variedades patentadas de lechuga y espinaca con ciclos de cosecha de 28 días, un 40 % más cortos que los de las variedades convencionales de invernadero. Estos cultivares también presentan sistemas radiculares optimizados para el suministro de nutrientes aeropónicos e hidropónicos. El desarrollo de estos cultivares de ciclo ultracorto se basa en características como la acumulación de genes enanos y la insensibilidad al fotoperiodo. Los mejoradores de semillas obtienen estas características de parientes silvestres y las incorporan mediante selección asistida por marcadores. A medida que se expande el mercado global de la agricultura vertical, se proyecta que la demanda de semillas especializadas crezca anualmente, creando un nicho de alto margen para los mejoradores que colaboran con los operadores agrícolas para codesarrollar variedades a medida.
Variedades resilientes al clima para la tolerancia al estrés abiótico
Las olas de calor, las sequías y la salinización del suelo impulsan a los agricultores a adoptar variedades de hortalizas con mayor tolerancia al estrés abiótico. Este cambio está influyendo en las prioridades de mejoramiento, desplazando el enfoque de la maximización del rendimiento a la resiliencia al estrés. El Centro Internacional de Investigación Agrícola en Zonas Áridas introdujo germoplasma de tomate tolerante al calor en 2025, capaz de mantener el cuajado del fruto a temperaturas de hasta 38 °C, 4 °C más que los híbridos convencionales. Esta característica se derivó de especies silvestres de Solanum nativas de Perú. De igual manera, el Consejo Indio de Investigación Agrícola de la India validó variedades de cebolla tolerantes a la salinidad en 2024, que pueden producir bulbos comercializables en suelos con una conductividad eléctrica de hasta 8 dS/m. Este avance ha permitido el cultivo de cebolla en regiones costeras que anteriormente no eran aptas para la producción. El mejoramiento para la tolerancia al estrés abiótico generalmente requiere de 6 a 8 años de ensayos en múltiples ubicaciones para confirmar el rendimiento en diversas condiciones de estrés. Las herramientas de edición genética están comenzando a reducir este plazo al permitir la manipulación directa de las vías de respuesta al estrés.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de regalías por características patentadas | -0.9% | Global, con un impacto agudo en el sur de Asia y el África subsahariana | Corto plazo (≤ 2 años) |
| Retrasos regulatorios para cultivares editados genéticamente | -0.7% | Unión Europea, con efectos secundarios en América del Sur | Largo plazo (≥ 4 años) |
| Piratería de germoplasma y comercio informal de semillas | -0.6% | Asia meridional, África subsahariana y partes del sudeste asiático | Mediano plazo (2-4 años) |
| Aumento de la incidencia de patógenos transmitidos por semillas | -0.5% | Global, con puntos críticos en zonas tropicales y subtropicales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Piratería de germoplasma y comercio informal de semillas
En el sur de Asia y el África subsahariana, la escasa aplicación de las leyes de protección de las obtenciones vegetales ha permitido la reproducción no autorizada de semillas híbridas patentadas. Esta práctica afecta negativamente a los ingresos y desalienta la inversión en programas de mejoramiento para estas regiones. Las semillas falsificadas suelen incluir variedades atípicas o híbridos de generaciones anteriores con rendimiento reducido. Para abordar este problema, las empresas de semillas utilizan marcadores moleculares y huellas genéticas para verificar la autenticidad de las semillas y emprender acciones legales contra los falsificadores. Sin embargo, la aplicación de las leyes sigue siendo inconsistente debido a la escasez de recursos de las inspecciones agrícolas en estas zonas. Los sistemas de trazabilidad de semillas basados en blockchain han surgido como una posible solución, aunque su adopción se limita actualmente a los segmentos de mercado premium, donde los compradores están dispuestos a pagar más por las garantías de procedencia.
Aumento de la incidencia de patógenos transmitidos por semillas
Los brotes de patógenos transmitidos por semillas, como el cancro bacteriano en tomates y la mancha angular de la hoja en pepinos, están provocando retiradas de productos y disminuyendo la confianza de los agricultores en la calidad de las semillas híbridas. En 2025, el Servicio de Inspección de Sanidad Animal y Vegetal del Departamento de Agricultura de los Estados Unidos puso en cuarentena 18 lotes de semillas debido a la contaminación con Clavibacter michiganensis, una bacteria que causa el cancro bacteriano y puede reducir el rendimiento del tomate entre un 50 % y un 80 % [2] Fuente: Servicio de Inspección de Sanidad Animal y Vegetal del USDA, “Cuarentenas de patógenos transmitidos por semillas 2025”, aphis.usda.gov . Para abordar estos desafíos, las empresas de semillas están adoptando medidas como tratamientos con agua caliente, fumigación con dióxido de cloro y recubrimientos biológicos de semillas para eliminar los patógenos. Estas intervenciones aumentan los costos de producción entre 10 y 30 USD por kilogramo y pueden reducir las tasas de germinación entre un 2 % y un 5 %. Además, el cambio climático está exacerbando el problema al expandir el rango geográfico de hongos y bacterias transmitidos por semillas a regiones previamente templadas. Esta tendencia está obligando a los mejoradores a centrarse en el desarrollo de variedades resistentes a las enfermedades y adaptadas a los climas cada vez más cálidos.
Análisis de segmento
Mediante la tecnología de reproducción: los híbridos dominan, la edición genética se acelera
Los híbridos representaron el 73.3 % del mercado de semillas de hortalizas en 2025 y se proyecta que se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 5.6 % hasta 2031. Este predominio se basa en su ventaja en rendimiento y uniformidad, características que los procesadores y minoristas demandan para la eficiencia de la cadena de suministro. La transición hacia los híbridos es más pronunciada en Asia-Pacífico, donde los programas gubernamentales de subsidios en India y China redujeron los costos de las semillas híbridas entre un 30 % y un 50 % en 2025, acelerando la sustitución de las variedades de polinización abierta (VPA) en tomate, pepino y cebolla.
Los híbridos editados genéticamente están atrayendo inversiones en I+D porque permiten la acumulación de características en 5 años, en lugar de los 8 a 10 años requeridos para el retrocruzamiento convencional, una ventaja de velocidad crucial para responder a las presiones emergentes de plagas y al estrés climático. Los derivados híbridos, que son semillas de segunda o tercera generación obtenidas de híbridos F1, ocupan una zona gris en los mercados en desarrollo donde la aplicación de la protección de las variedades vegetales es débil. La penetración de los híbridos se intensificará donde los tractores y los clasificadores ópticos requieren un espaciamiento uniforme entre las plantas y una maduración sincronizada. Se prevé que las líneas parentales editadas genéticamente que ingresan a las parcelas de prueba en California y Shandong agreguen otra capa de resistencia a las enfermedades y firmeza, reforzando la ventaja de rendimiento de los híbridos. La fatiga de las regalías entre los pequeños productores mantiene un nicho viable para las líneas de polinización abierta del sector público.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por mecanismo de cultivo: los sistemas protegidos ganan participación
Los sistemas de cultivo a campo abierto representaron el 99.6 % del mercado de semillas de hortalizas en 2025, abasteciendo el mercado de hortalizas de consumo masivo. Estos sistemas priorizan la rentabilidad y la producción a gran escala para satisfacer las necesidades mundiales de seguridad alimentaria. Los sistemas agrícolas tradicionales siguen predominando en regiones como Asia, África y Sudamérica. El cultivo a campo abierto sigue dominando la producción de hortalizas básicas como la cebolla, la papa y la col, donde la cosecha mecanizada y las grandes parcelas permiten el uso de semillas más económicas y prácticas agronómicas extensivas.
Se proyecta que el cultivo protegido crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.4 % hasta 2031, impulsado por el aumento de las inversiones en infraestructuras con clima controlado en regiones como Oriente Medio, el norte de África y partes de Europa. Por ejemplo, la Compañía Nacional de Desarrollo Agrícola de Arabia Saudita destinó 1.06 millones de dólares en 2025 para ampliar la capacidad de invernaderos para cultivos como tomates, pepinos y pimientos morrones. Estos esfuerzos se centran en variedades de semillas con tolerancia a la salinidad y resiliencia al calor, características de las que suelen carecer los cultivares de campo abierto. La transición al cultivo protegido está particularmente avanzada en regiones con escasez de agua, donde tecnologías como el riego por goteo y los entornos controlados reducen el consumo de agua entre un 60 % y un 80 %. Esta ventaja en términos de sostenibilidad está atrayendo tanto incentivos gubernamentales como inversiones del sector privado.
Por familia de cultivos: granos y cereales a la cabeza, hortalizas sin clasificar en alza
Se proyecta que los granos y cereales liderarán el mercado de semillas de hortalizas con una cuota de mercado del 56.2 % en 2025. Estos cultivos, como el trigo, el arroz, el maíz y la cebada, son alimentos básicos con una alta demanda constante para la seguridad alimentaria y la agricultura comercial. Los agricultores priorizan su cultivo debido a su papel esencial en la alimentación diaria y la producción agrícola a gran escala. En consecuencia, las empresas de semillas invierten fuertemente en mejorar el rendimiento, la resistencia a las enfermedades y la adaptabilidad climática de estos cultivos, consolidando su posición dominante en el mercado general de semillas.
Se proyecta que las hortalizas no clasificadas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.8 % hasta 2031. Esta categoría abarca una amplia gama de hortalizas menores, regionales y de especialidad que no se clasifican en los principales tipos de cultivos. La creciente popularidad de estos cultivos se debe a los cambios en las preferencias de los consumidores, la creciente demanda de dietas variadas y el auge de la horticultura doméstica y la agricultura de nicho. La combinación de su volumen de mercado, su diversidad y la expansión de su cultivo contribuye a su importante y creciente papel en el mercado de semillas de hortalizas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
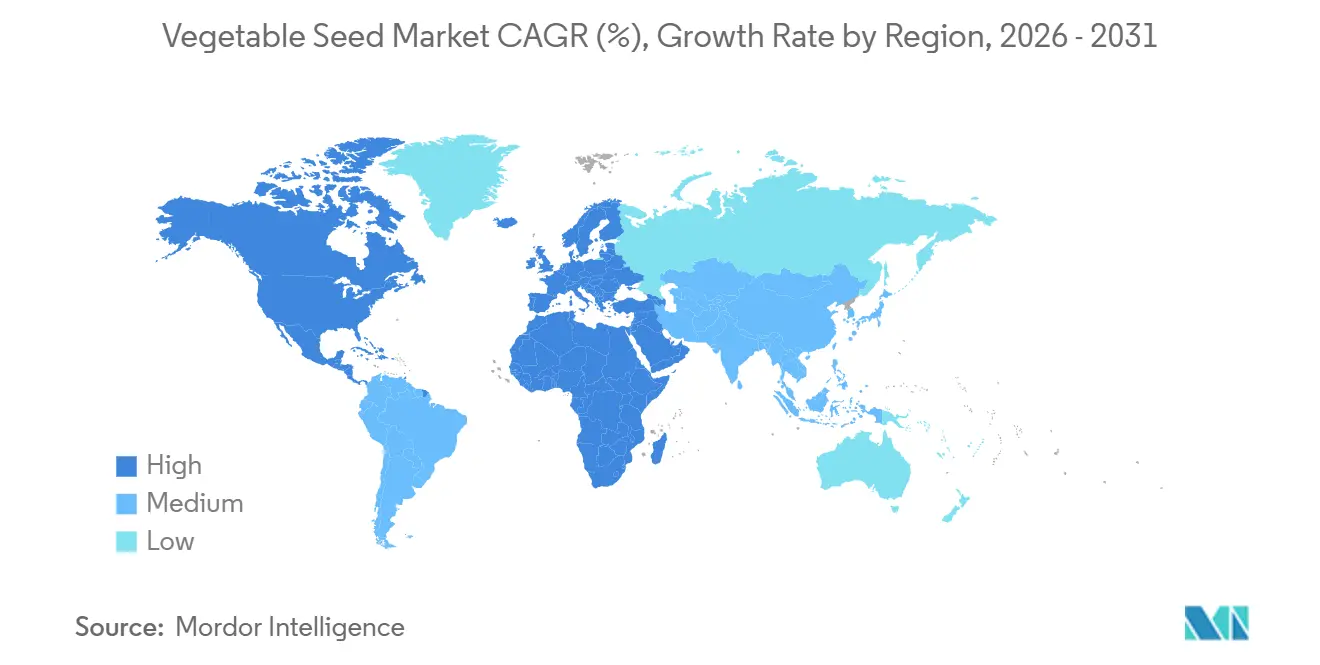
América del Norte representó una participación del 33.7% del mercado de semillas de hortalizas en 2025 y se proyecta que alcanzará el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.4% hasta 2031. Este crecimiento refleja un ritmo moderado debido a la madurez del mercado y al predominio de los productores comerciales a gran escala que ya han adoptado la tecnología híbrida. Estados Unidos sigue siendo el mercado más grande de la región, con el Valle Central de California y el cinturón de hortalizas de Florida impulsando la demanda de híbridos de pepino tolerantes a la sequía y tomate tolerante al calor. Además, el sector exportador de hortalizas de México, que abastece el 60% de las importaciones estadounidenses de tomate y pimiento de invierno, está en transición hacia sistemas de cultivo protegido. Estos sistemas requieren cultivares de invernadero especializados con resistencia a enfermedades y una vida útil prolongada.
Europa presenta el crecimiento regional más lento, limitado por retrasos regulatorios para cultivares modificados genéticamente y limitadas oportunidades para expandir la superficie cultivada. El debate en curso en la Unión Europea sobre las regulaciones de modificación genética está paralizando los proyectos comerciales, sin que se proyecten aprobaciones antes de 2028. Francia y Alemania, los mercados más grandes de la región, se están enfocando en variedades de hortalizas orgánicas y tradicionales para satisfacer la demanda de alimentos sostenibles y trazables. Esta tendencia impulsa el crecimiento de variedades de polinización abierta y empresas de semillas especializadas.
El mercado sudamericano se está expandiendo, liderado por los crecientes sectores exportadores de hortalizas de Brasil y Argentina. En 2025, el Ministerio de Agricultura de Brasil aprobó tres variedades de hortalizas editadas genéticamente, incluyendo un tomate con alto contenido de licopeno y un pimiento morrón tolerante a la sequía, posicionando al país como líder en la comercialización de la edición genética [3] Fuente: Ministerio de Agricultura de Brasil, “Aprobaciones de edición genética para horticultura 2025”, gov.br. El crecimiento de la región se ve moderado por la inestabilidad económica en Argentina y la incertidumbre regulatoria en mercados más pequeños como Colombia y Perú. Estos factores están retrasando las inversiones en infraestructura y la adopción de semillas híbridas. El mercado de Medio Oriente está experimentando un crecimiento impulsado por las inversiones gubernamentales en infraestructura de cultivo protegido para reducir la dependencia de las importaciones de alimentos. Se proyecta que estas iniciativas apoyarán la adopción de variedades avanzadas de semillas de hortalizas adaptadas a las condiciones climáticas de la región.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de semillas de hortalizas está fragmentado, con actores clave como BASF SE, Bayer AG, Groupe Limagrain, Rijk Zwaan Zaadteelt en Zaadhandel BV y Sakata Seed Corporation. Bayer AG aprovecha su red de I+D en Crop Science para introducir híbridos de tomate y pimiento asistidos por CRISPR, lo que reduce el tiempo de cultivo en un tercio. Groupe Limagrain pone énfasis en programas de cultivo específicos para cada región de solanáceas y hortalizas de hoja verde a través de filiales en Turquía e India. Sakata Seed Corporation invierte en cucurbitáceas tolerantes al estrés para abordar las pérdidas de rendimiento causadas por las sequías en el sudeste asiático. Rijk Zwaan Zaadteelt en Zaadhandel BV mantiene su franquicia de lechuga premium combinando una mayor vida útil con la compatibilidad para la automatización en sistemas de cultivo vertical. BASF SE integra su cartera de protección biológica de cultivos con ofertas de semillas resistentes a enfermedades para ofrecer soluciones integrales en la puerta de la explotación.
Empresas de nivel medio como East-West Seed y Takii and Company Limited destacan en el mejoramiento local adaptado a los pequeños agricultores tropicales. Empresas emergentes, como 80 Acres Farms, colaboran con laboratorios genéticos para codesarrollar líneas de semillas exclusivamente para la agricultura de interior. Los líderes mundiales protegen su germoplasma mediante licencias escalonadas y programas de gestión, aunque la piratería sigue siendo un problema, lo que impulsa la adopción de etiquetas moleculares para la autenticación de lotes de semillas.
Las colaboraciones entre empresas de semillas y startups de tecnología agrícola están en aumento. Acuerdos recientes conectan a empresas de edición genética con mejoradores convencionales para acelerar la comercialización de características de alto valor, en particular las relacionadas con la mejora de nutrientes y la tolerancia al estrés abiótico. La financiación de riesgo se está orientando hacia plataformas que integran datos genómicos con modelos predictivos, con el objetivo de reducir los costos de las pruebas de variedades en un 50 %.
Líderes de la industria de semillas de hortalizas
BASF SE
Bayer AG
Grupo Limagrain
Rijk Zwaan Zaadteelt y Zaadhandel BV
Corporación de semillas Sakata
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2025: DENSO adquirió Axia Vegetable Seeds, empresa holandesa, para mejorar sus capacidades de tecnología agrícola e impulsar la agricultura sostenible mediante el desarrollo de semillas de tomate. La adquisición se centra en la combinación de inteligencia artificial y automatización para desarrollar soluciones de semillas resilientes al clima y de alto rendimiento para la agricultura de invernadero.
- Febrero de 2025: Advanta Seeds y KPAGRO establecieron una planta de secado de semillas de maíz dulce en Lopburi, Tailandia, para mejorar la calidad de las semillas y la eficiencia del procesamiento. Esta planta consolida la posición de Tailandia como centro mundial de producción de semillas de maíz dulce tropical.
- Marzo de 2024: Syngenta Vegetable Seeds inauguró un Laboratorio de Sanidad de Semillas en India para mejorar la calidad de las semillas y el cumplimiento fitosanitario a nivel mundial. Las instalaciones facilitarán las pruebas de diagnóstico y fortalecerán la posición de India en el comercio internacional de semillas.
Alcance del informe sobre el mercado mundial de semillas de hortalizas
Las semillas de hortalizas son óvulos maduros y fertilizados de plantas vegetales que contienen una planta embrionaria, una reserva de nutrientes y una capa protectora. Funcionan como las unidades reproductivas primarias utilizadas para la siembra y el cultivo de nuevas plantas comestibles. Estas semillas son insumos agrícolas esenciales para cultivos como tomates, lechugas y zanahorias. El Informe del Mercado de Semillas de Hortalizas está Segmentado por Tecnología de Mejoramiento (Variedades Híbridas y de Polinización Abierta y Derivados Híbridos), Mecanismo de Cultivo (Cultivo a Campo Abierto y Protegido), Familia de Cultivos (Brassicas, Cucurbitáceas, Raíces y Bulbos, y Más) y Geografía (Norteamérica, Sudamérica, Europa, África, y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas Métricas).
Tecnología de cría
| Híbridos |
| Variedades de polinización abierta y derivados híbridos |
Mecanismo de cultivo
| Campo abierto |
| Cultivo Protegido |
Familia de cultivos
| brasicáceas | Repollo |
| coliflor y brócoli | |
| Otras brasicáceas | |
| Cucurbitáceas | Pepino y pepinillo |
| calabaza y calabaza | |
| otras cucurbitáceas | |
| Raíces y Bulbos | Ajo: |
| Cebolla | |
| Patata | |
| Otras raíces y bulbos | |
| solanáceas | chile |
| Berenjena | |
| Tomate | |
| Otras solanáceas | |
| Verduras sin clasificar | Espárragos |
| Lechuga | |
| Okra | |
| Chícharos | |
| Espinacas | |
| Otras verduras sin clasificar |
Geografía
| África | Por tecnología de mejoramiento | |
| Por mecanismo de cultivo | ||
| Por Cultivo | ||
| Por país | Egipto | |
| Etiopía | ||
| Ghana | ||
| Kenia | ||
| Nigeria | ||
| Sudáfrica | ||
| Tanzania | ||
| Resto de Africa | ||
| Asia-Pacífico | Por tecnología de mejoramiento | |
| Por mecanismo de cultivo | ||
| Por Cultivo | ||
| Australia | ||
| Bangladesh | ||
| China | ||
| India | ||
| Indonesia | ||
| Japan | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Thailand | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Por tecnología de mejoramiento | |
| Por mecanismo de cultivo | ||
| Por Cultivo | ||
| Francia | ||
| Alemania | ||
| Italia | ||
| Netherlands | ||
| Polonia | ||
| Rumania | ||
| Russia | ||
| España | ||
| Ucrania | ||
| Reino Unido | ||
| El resto de Europa | ||
| Medio Oriente | Por tecnología de mejoramiento | |
| Por mecanismo de cultivo | ||
| Por Cultivo | ||
| Irán | ||
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| Norteamérica | Por tecnología de mejoramiento | |
| Por mecanismo de cultivo | ||
| Por Cultivo | ||
| Canada | ||
| Mexico | ||
| Estados Unidos | ||
| Resto de américa del norte | ||
| Sudamérica | Por tecnología de mejoramiento | |
| Por mecanismo de cultivo | ||
| Por Cultivo | ||
| Argentina | ||
| Brazil | ||
| Resto de Sudamérica | ||
| Tecnología de cría | Híbridos | ||
| Variedades de polinización abierta y derivados híbridos | |||
| Mecanismo de cultivo | Campo abierto | ||
| Cultivo Protegido | |||
| Familia de cultivos | brasicáceas | Repollo | |
| coliflor y brócoli | |||
| Otras brasicáceas | |||
| Cucurbitáceas | Pepino y pepinillo | ||
| calabaza y calabaza | |||
| otras cucurbitáceas | |||
| Raíces y Bulbos | Ajo: | ||
| Cebolla | |||
| Patata | |||
| Otras raíces y bulbos | |||
| solanáceas | chile | ||
| Berenjena | |||
| Tomate | |||
| Otras solanáceas | |||
| Verduras sin clasificar | Espárragos | ||
| Lechuga | |||
| Okra | |||
| Chícharos | |||
| Espinacas | |||
| Otras verduras sin clasificar | |||
| Geografía | África | Por tecnología de mejoramiento | |
| Por mecanismo de cultivo | |||
| Por Cultivo | |||
| Por país | Egipto | ||
| Etiopía | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Sudáfrica | |||
| Tanzania | |||
| Resto de Africa | |||
| Asia-Pacífico | Por tecnología de mejoramiento | ||
| Por mecanismo de cultivo | |||
| Por Cultivo | |||
| Australia | |||
| Bangladesh | |||
| China | |||
| India | |||
| Indonesia | |||
| Japan | |||
| Myanmar | |||
| Pakistan | |||
| Philippines | |||
| Thailand | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| Europa | Por tecnología de mejoramiento | ||
| Por mecanismo de cultivo | |||
| Por Cultivo | |||
| Francia | |||
| Alemania | |||
| Italia | |||
| Netherlands | |||
| Polonia | |||
| Rumania | |||
| Russia | |||
| España | |||
| Ucrania | |||
| Reino Unido | |||
| El resto de Europa | |||
| Medio Oriente | Por tecnología de mejoramiento | ||
| Por mecanismo de cultivo | |||
| Por Cultivo | |||
| Irán | |||
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| Norteamérica | Por tecnología de mejoramiento | ||
| Por mecanismo de cultivo | |||
| Por Cultivo | |||
| Canada | |||
| Mexico | |||
| Estados Unidos | |||
| Resto de américa del norte | |||
| Sudamérica | Por tecnología de mejoramiento | ||
| Por mecanismo de cultivo | |||
| Por Cultivo | |||
| Argentina | |||
| Brazil | |||
| Resto de Sudamérica | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Semilla Comercial Para los fines de este estudio, solo se han incluido en el alcance las semillas comerciales. Las semillas de cultivo agrícola sin etiqueta comercial quedan excluidas del alcance, aunque un pequeño porcentaje de estas semillas se intercambia comercialmente entre agricultores. El alcance también excluye los cultivos y partes de plantas de reproducción vegetativa que pueden venderse comercialmente en el mercado.
- Superficie cultivada - Al calcular la superficie cultivada con diferentes cultivos, se ha considerado la superficie cultivada bruta. También conocido como Área Cosechada, según la Organización para la Agricultura y la Alimentación (FAO), esto incluye el área total cultivada bajo un cultivo en particular a lo largo de las estaciones.
- Tasa de reemplazo de semillas - La tasa de reemplazo de semillas es el porcentaje del área sembrada del área total del cultivo sembrado en la temporada mediante el uso de semillas certificadas/de calidad distintas de las semillas guardadas en la finca.
- Cultivo Protegido - El informe define el cultivo protegido como el proceso de cultivo en un entorno controlado. Esto incluye invernaderos, invernaderos, hidroponía, aeroponía o cualquier otro sistema de cultivo que proteja al cultivo contra cualquier estrés abiótico. Sin embargo, el cultivo en campo abierto con cobertura plástica está excluido de esta definición y se incluye en campo abierto.
| Palabra clave | Definición |
|---|---|
| cultivos en hileras | Suelen ser cultivos extensivos que incluyen diferentes categorías de cultivos, como granos y cereales, semillas oleaginosas, cultivos de fibras como algodón, legumbres y cultivos forrajeros. |
| solanáceas | Esta es la familia de plantas con flores que incluye el tomate, el chile, la berenjena y otros cultivos. |
| Cucurbitáceas | Representa una familia de calabazas que consta de aproximadamente 965 especies en alrededor de 95 géneros. Los principales cultivos considerados para este estudio incluyen pepino y pepinillo, calabaza y otros cultivos. |
| brasicáceas | Es un género de plantas de la familia de la col y la mostaza. Incluye cultivos como zanahorias, repollo, coliflor y brócoli. |
| Raíces y bulbos | El segmento de raíces y bulbos incluye cebolla, ajo, papa y otros cultivos. |
| Verduras sin clasificar | Este segmento del informe incluye los cultivos que no pertenecen a ninguna de las categorías mencionadas anteriormente. Estos incluyen cultivos como okra, espárragos, lechuga, guisantes, espinacas y otros. |
| Semilla Híbrida | Es la primera generación de la semilla que se produce controlando la polinización cruzada y combinando dos o más variedades o especies. |
| Semilla Transgénica | Es una semilla modificada genéticamente para contener ciertos rasgos de entrada y/o salida deseables. |
| Semilla No Transgénica | La semilla se produce mediante polinización cruzada sin ninguna modificación genética. |
| Variedades de polinización abierta y derivados híbridos | Las variedades de polinización abierta producen semillas fieles al tipo, ya que se polinizan de forma cruzada sólo con otras plantas de la misma variedad. |
| Otras solanáceas | Los cultivos considerados bajo otras solanáceas incluyen pimientos morrones y otros pimientos diferentes según la localidad de los respectivos países. |
| Otras brasicáceas | Los cultivos considerados bajo otras brassicas incluyen rábanos, nabos, coles de Bruselas y col rizada. |
| Otras raíces y bulbos | Los cultivos considerados bajo otras raíces y bulbos incluyen la batata y la yuca. |
| otras cucurbitáceas | Los cultivos considerados bajo otras cucurbitáceas incluyen calabazas (calabaza de botella, calabaza amarga, calabaza de cresta, calabaza serpiente y otras). |
| Otros granos y cereales | Los cultivos considerados en otros granos y cereales incluyen cebada, trigo sarraceno, alpiste, triticale, avena, mijo y centeno. |
| Otros cultivos de fibra | Los cultivos considerados bajo otras fibras incluyen cáñamo, yute, fibras de agave, lino, kenaf, ramio, abacá, sisal y capoc. |
| Otras semillas oleaginosas | Los cultivos considerados bajo otras semillas oleaginosas incluyen maní, semillas de cáñamo, semillas de mostaza, semillas de ricino, semillas de cártamo, semillas de sésamo y semillas de lino. |
| Otros cultivos forrajeros | Los cultivos considerados bajo otros forrajes incluyen pasto Napier, pasto avena, trébol blanco, raigrás y timoteo. Se consideraron otros cultivos forrajeros según la localidad de los respectivos países. |
| Pulsos | Los gandules, las lentejas, las habas y las habas, las vezas, los garbanzos, los caupí, los altramuces y las habas bambara son los cultivos considerados dentro de las legumbres. |
| Otras verduras sin clasificar | Los cultivos considerados bajo otras hortalizas no clasificadas incluyen alcachofas, hojas de yuca, puerros, achicoria y judías verdes. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




