

Tamaño y participación en el mercado de control de acceso a vehículos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
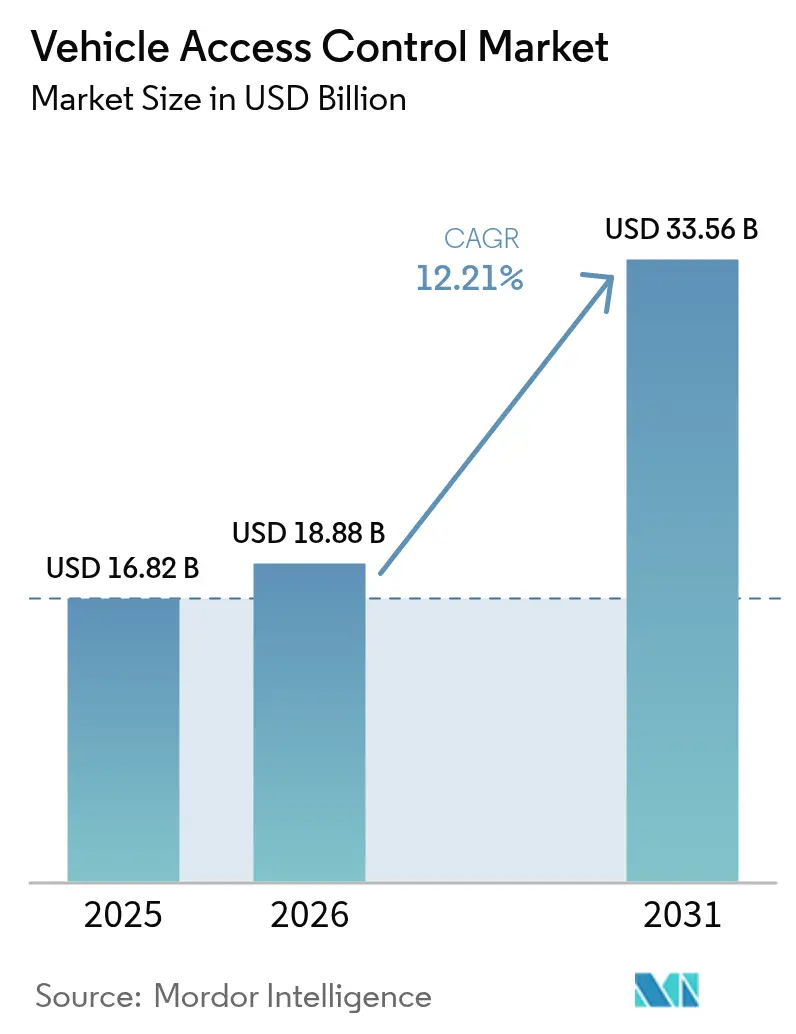
| Tamaño del mercado (2026) | USD 18.88 mil millones |
| Tamaño del mercado (2031) | USD 33.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.21% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
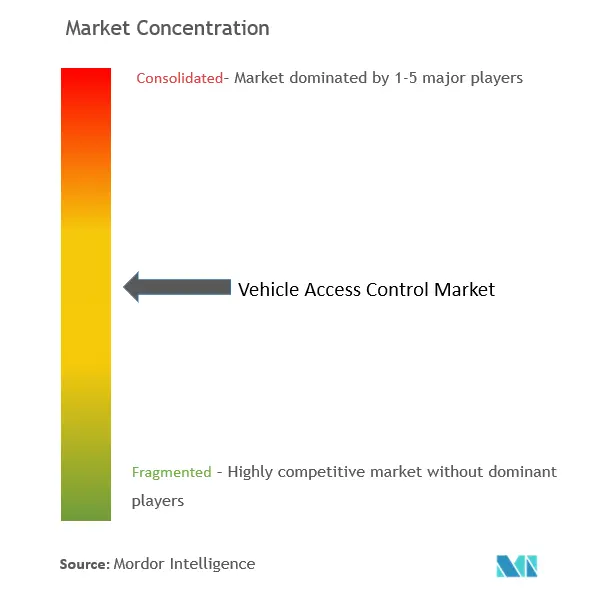
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de control de acceso a vehículos por Mordor Intelligence
Se espera que el tamaño del mercado de control de acceso vehicular crezca de USD 16.82 mil millones en 2025 a USD 18.88 mil millones en 2026 y se prevé que alcance USD 33.56 mil millones para 2031 con una CAGR del 12.21% durante el período 2026-2031. El crecimiento está impulsado por mandatos de ciberseguridad más estrictos, incentivos de primas de las aseguradoras para análisis antirrobo y la rápida adopción de la tecnología de banda ultraancha (UWB) que contrarresta los ataques de retransmisión. Asia-Pacífico es el pilar tanto del volumen como del impulso, respaldado por el auge de los vehículos eléctricos en China y los incentivos a la manufactura en India. La autenticación biométrica está ganando tracción de dos dígitos, pero RFID y otros sistemas no biométricos mantienen el liderazgo en volumen debido a cadenas de suministro maduras. Las flotas comerciales y los operadores de movilidad compartida se han vuelto fundamentales, demandando una gestión de credenciales multiusuario que convierte el hardware de acceso en ingresos recurrentes por software. Los proveedores de primer nivel siguen siendo influyentes, pero los especialistas en semiconductores y ciberseguridad, que están revolucionando el sector, se están abriendo camino en nichos de mercado con criptografía post-cuántica y conjuntos de chips de elementos seguros.[ 1 ]«Reglamento - 2024/2847 - EN», Parlamento Europeo y del Consejo, eur-lex.europa.eu.
Conclusiones clave del informe
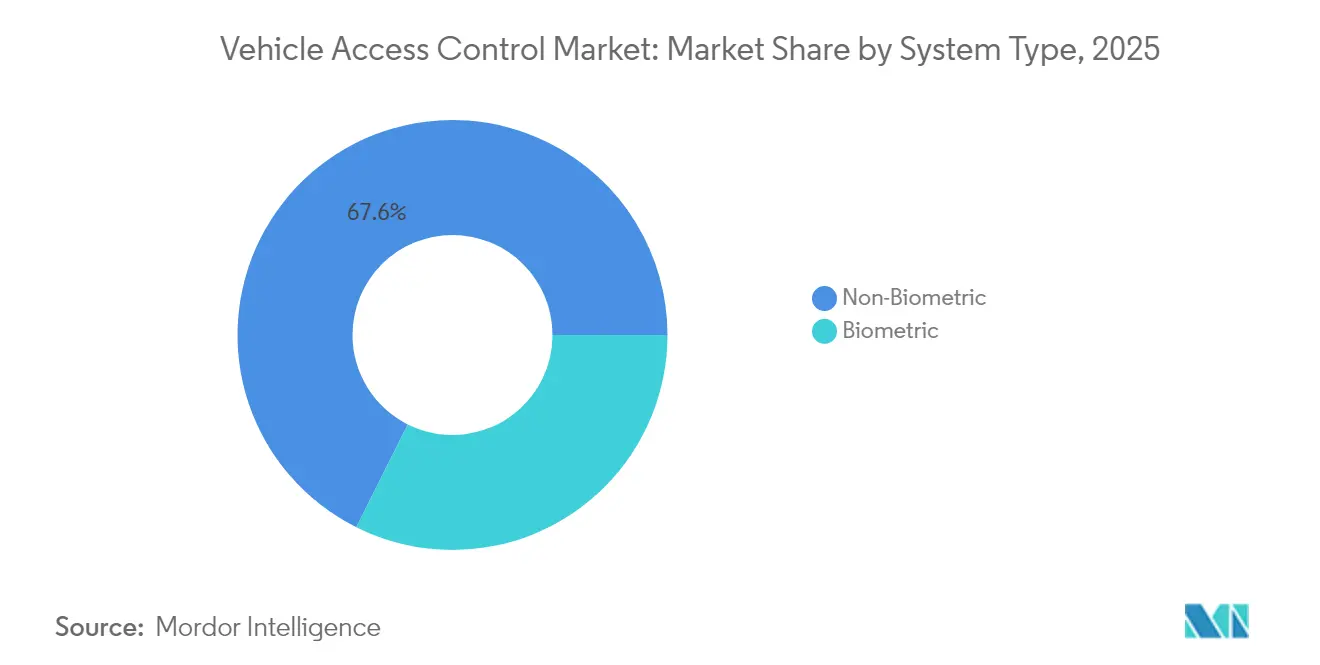
- Por tipo de sistema, las plataformas no biométricas tenían el 67.62% de la cuota de mercado de control de acceso a vehículos en 2025, mientras que se prevé que los sistemas biométricos lideren el crecimiento a una CAGR del 13.63% hasta 2031.
- Por tecnología, RFID controló el 44.95 % del tamaño del mercado de control de acceso de vehículos en 2025, mientras que se proyecta que UWB se expandirá a una CAGR del 18.05 % hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros capturaron el 63.74% de la participación en los ingresos en 2025; los vehículos de movilidad compartida y de flotas están avanzando a una CAGR del 13.98% hasta 2031.
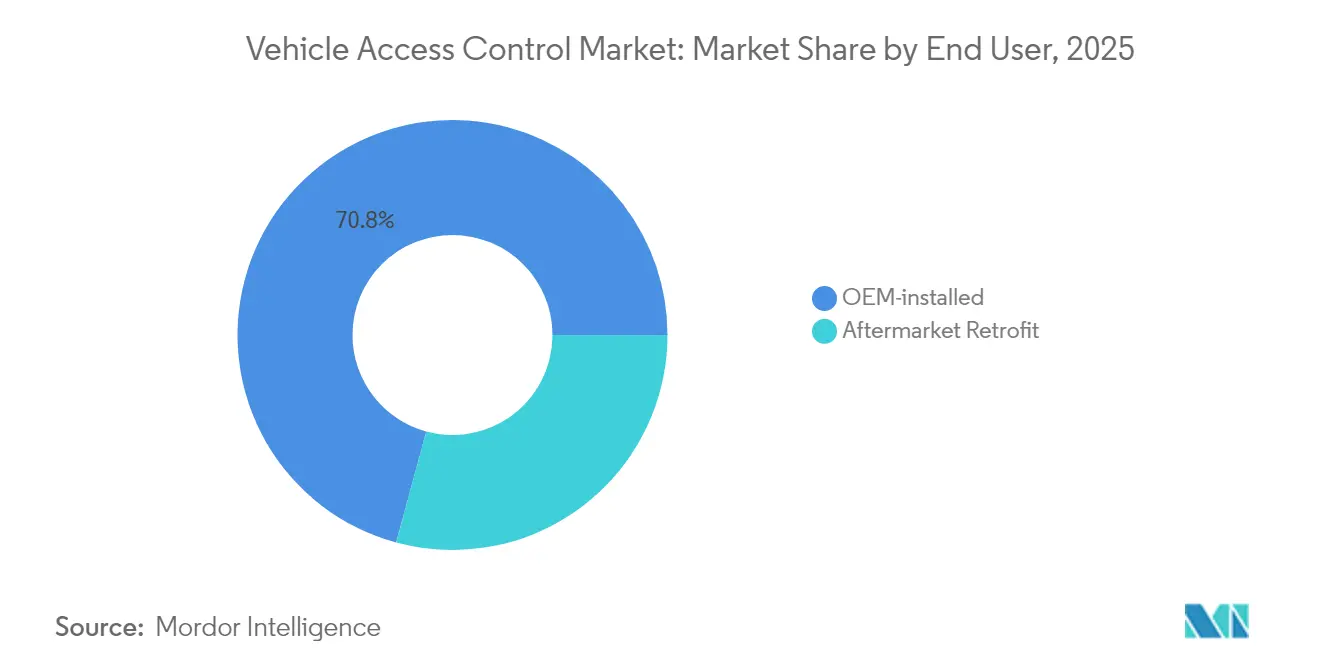
- Por usuario final, las soluciones instaladas por OEM representaron el 70.78 % de la cuota de mercado de control de acceso a vehículos en 2025, aunque los operadores de flotas y movilidad compartida exhiben la CAGR más alta del 15.29 % hasta 2031.
- Por canal de ventas, las transacciones directas con OEM representaron el 65.11 % del tamaño del mercado de control de acceso a vehículos en 2025, mientras que el comercio electrónico y las actualizaciones del mercado de accesorios están creciendo a una CAGR del 15.43 %.
- Por geografía, Asia-Pacífico dominó con una participación del 42.87 % en 2025 y mantiene la CAGR más rápida del 13.12 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de control de acceso a vehículos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de vehículos conectados | + 2.5% | Global, con APAC y América del Norte liderando la adopción | Mediano plazo (2-4 años) |
| Impulso hacia plataformas de clave como servicio | + 1.8% | América del Norte y la UE, expandiéndose a APAC | Largo plazo (≥ 4 años) |
| Incentivos de seguros para análisis antirrobo integrados | + 1.2% | Mercados principales de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Reglamento de la UE sobre claves numéricas | + 0.9% | Primaria de la UE, con repercusión en los estándares mundiales | Mediano plazo (2-4 años) |
| Programas de entrega en horas oscuras de comercio electrónico | + 0.7% | Centros urbanos a nivel mundial, encabezados por América del Norte y China | Corto plazo (≤ 2 años) |
| Cambio a conjuntos de chips con elementos seguros integrados | + 0.6% | Impacto en la cadena de suministro global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de vehículos conectados y autónomos
Las arquitecturas conectadas han mejorado el control de acceso, desde la simple entrada hasta la puerta de enlace de autenticación maestra para actualizaciones inalámbricas, diagnósticos y coordinación autónoma. La Llave Digital Plus de BMW demuestra cómo la percepción espacial basada en UWB permite el estacionamiento y la carga automatizados, a la vez que previene ataques de relé.[ 2 ]Llave digital BMW Plus de banda ultraancha, Grupo BMW, bmw.com A medida que el Consorcio de Conectividad de Automóviles codifica la tecnología UWB en la Clave Digital 3.0, los fabricantes de equipos originales (OEM) pueden justificar precios unitarios más altos para un posicionamiento seguro, acelerando la adopción en los segmentos premium y de mercado masivo.
Los fabricantes de equipos originales (OEM) avanzan hacia plataformas de llave como servicio
Las claves digitales basadas en suscripción transforman los márgenes de ganancia de hardware únicos en ingresos recurrentes en la nube. CoSmA de Continental permite la gestión del ciclo de vida de las credenciales de múltiples fabricantes, lo que permite actualizaciones dinámicas de funciones que rentabilizan los niveles de conveniencia. Este modelo reduce los costos logísticos de los llaveros y facilita la movilidad compartida mediante el aprovisionamiento y la revocación de credenciales en tiempo real.
Incentivos de seguros para análisis antirrobo integrados
Las aseguradoras ahora vinculan los descuentos en las primas con análisis de prevención de robos en tiempo real. La colaboración de Hyundai con AAA ofrece tarifas más bajas una vez que el software actualizado bloquea las vulnerabilidades de clonación de claves.[ 3 ]"Comunicado de prensa de Hyundai", Hyundai Motor America, hyundainews.comLa suscripción de riesgos reducidos crea un retorno de la inversión inmediato tanto para el fabricante de equipos originales (OEM) como para el consumidor, lo que estimula las modernizaciones posventa que incorporan análisis de comportamiento.
Reglamento de la UE sobre claves digitales que exige la acreditación de las OTA a prueba de manipulaciones
La Ley de Resiliencia Cibernética de 2024 obliga a los proveedores de control de acceso a vehículos a integrar módulos de seguridad de hardware que autentiquen el software durante todo el ciclo de vida del vehículo.[ 4 ]"Ley de Ciberresiliencia: Una nueva era en la ciberseguridad de productos", TÜV SÜD, tuvsud.comLos costos de cumplimiento recompensan a las empresas con procesos de ciberseguridad maduros y se propagan a nivel mundial porque los proveedores estandarizan las reglas más estrictas para simplificar la implementación de la plataforma.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente ciberseguridad y los exploits de día cero | -1.4% | Global, con mayor impacto en los mercados de vehículos conectados | Corto plazo (≤ 2 años) |
| Alto costo de lista de materiales para módulos premium | -0.8% | Mercados sensibles a los costos, en particular las economías emergentes | Mediano plazo (2-4 años) |
| Consolidación de la arquitectura E/E automotriz | -0.6% | Mercados desarrollados con canales de posventa establecidos | Largo plazo (≥ 4 años) |
| Estándares de credenciales fragmentados que retrasan la confianza V2X | -0.5% | Global, con variaciones regionales en la implementación | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Vulnerabilidades de ciberseguridad en aumento y exploits de día cero
Las herramientas de código abierto clonan ahora ocho protocolos de control remoto sin llave, y uno de ellos está completamente comprometido, según una investigación del MIT. La rápida evolución de los ataques supera los ciclos de parches en la industria automotriz, lo que mantiene alta la ansiedad del consumidor e invita a una supervisión más estricta. La anterior evasión de la clave telefónica CVE-2022-37709 de Tesla ejemplifica cómo incluso los diseños de alta gama pueden verse comprometidos a los pocos meses de su lanzamiento.
Alto costo de lista de materiales para módulos biométricos premium
Los circuitos integrados de huellas dactilares aptos para automóviles añaden entre 50 y 100 USD por vehículo, lo que afecta los márgenes en segmentos sensibles al precio. El procesamiento seguro adicional infla los presupuestos, restringiendo su uso a modelos de lujo, mientras que los coches de gran volumen siguen utilizando RFID o NFC.
Análisis de segmento
Por tipo de sistema: Los proyectos biométricos desafían el dominio no biométrico
Las soluciones no biométricas mantuvieron una posición sólida del 67.62 % en 2025, impulsadas por la madurez de los precios de RFID y NFC y las sólidas cadenas de suministro. Sin embargo, las alternativas biométricas están liderando el mercado del control de acceso vehicular con una tasa de crecimiento anual compuesta (TCAC) del 13.63 %, gracias al éxito inicial del reconocimiento de huellas dactilares y facial en los turismos de lujo. Los proyectos piloto de fabricantes de equipos originales (OEM) muestran que los módulos biométricos reducen drásticamente las reclamaciones por robo, lo que aumenta los reembolsos de seguros que eliminan parte de la prima de coste.
La adopción masiva sigue limitada por el coste de los sensores y la normativa de privacidad; sin embargo, más de 100 fabricantes de automóviles y empresas de primer nivel están desarrollando prototipos de puertas de enlace biométricas. En el CES 1, Continental presentó la identificación facial combinada con la monitorización de signos vitales para detectar ocupantes no autorizados, lo que anticipa un futuro en el que el control de acceso también funciona como plataforma de seguridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tecnología: el auge de la UWB altera el liderazgo de la RFID
La RFID retuvo el 44.95 % de los ingresos de 2025, pero la tasa de crecimiento anual compuesta (TCAC) del 18.05 % de la UWB está redefiniendo el panorama competitivo del mercado de control de acceso vehicular. BMW, Volkswagen y Hyundai integran la UWB para crear zonas de seguridad de precisión centimétrica que bloquean los ataques de amplificación de señal. La innovación en semiconductores, como el chip NCJ29D5 de NXP, reduce los obstáculos de integración e impulsa la UWB en el mercado de gama baja.
Bluetooth y NFC persisten donde los límites de costos son importantes o se prefiere el contacto físico, por ejemplo, en los puntos de recogida de vehículos compartidos. El wifi y la red celular ofrecen sincronización de credenciales en segundo plano, en lugar de desbloqueo inmediato.
Por tipo de vehículo: Las flotas rompen el molde de los automóviles de pasajeros
Los vehículos de pasajeros generaron el 63.74 % de los ingresos de 2025; sin embargo, los vehículos de flota y de movilidad compartida son los nuevos motores de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 13.98 %. Los operadores de flotas valoran la auditoría de credenciales, la autenticación de conductores y los activadores de mantenimiento automatizados, lo que permite monetizar los datos de acceso de una forma que los propietarios privados no pueden. Keystone de Irdeto ilustra claves detalladas y gestionadas en la nube que alimentan los registros de cumplimiento, una necesidad crítica en la logística de última milla.
La adopción comercial también impulsa el reconocimiento facial para registrar los turnos de los conductores y vincular el acceso a la puntuación telemática para optimizar los seguros. Los vehículos más grandes, como los camiones pesados, integran el control de acceso en unidades de control de dominio más amplias, lo que prepara el camino para el pelotón y el transporte autónomo de mercancías.
Por el usuario final: La movilidad compartida redefine las prioridades de integración
El hardware instalado por OEM representó el 70.78 % en 2025, ya que la integración de fábrica simplifica la garantía y la validación de la seguridad funcional. Sin embargo, los clientes de movilidad compartida y flotas son los que más rápido crecen, con una tasa de crecimiento anual compuesta (TCAC) del 15.29 %, lo que exige plataformas compatibles con API que puedan entregar y revocar llaves por viaje. La suite de llaves digitales de WirelessCar facilita estos flujos de trabajo dinámicos, simplificando la logística de los llaveros y permitiendo la monetización de las franjas horarias de los vehículos.
Las actualizaciones posventa siguen siendo relevantes en regiones donde las flotas más antiguas buscan rápidamente beneficios de seguro. Los módulos de elementos seguros que integran pines de bus CAN con Bluetooth de baja energía brindan a los vehículos antiguos una protección moderna sin necesidad de un recableado completo. Sin embargo, la consolidación continua de los controladores de dominio vehicular podría reducir los nodos posventa direccionables a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de venta: Actualizaciones en línea Presión Tuberías de nivel 1
Las ventas directas a programas OEM representaron el 65.11 % de los ingresos de 2025. La electrificación de vehículos y la informática centralizada refuerzan los largos ciclos de diseño que favorecen a los operadores de primer nivel. Sin embargo, el mercado de repuestos está en auge con una tasa de crecimiento anual compuesta (TCAC) del 1 %, ya que los consumidores compran kits de comercio electrónico para obtener descuentos en seguros. Los conectores de diagnóstico unificados y los arneses plug-and-play simplifican la instalación por cuenta propia, una tendencia especialmente visible en el mercado de repuestos de la India.
Con el tiempo, los vehículos definidos por software podrían recentralizar las credenciales de acceso en controladores zonales, lo que limitaría la viabilidad de los kits de instalación directa. Los proveedores están respondiendo con servicios de gestión de claves basados en la nube que operan por encima de la capa de hardware, preservando la relevancia del mercado de repuestos en un mundo consolidado por la ECU.
Análisis geográfico
La participación del 42.87% de Asia-Pacífico en el mercado de control de acceso vehicular en 2025 se basa en un fuerte volumen de vehículos eléctricos y una cadena de suministro integrada que abarca desde los semiconductores hasta el ensamblaje final. Las ventas de 8 millones de vehículos eléctricos en China en 2024 requirieron claves seguras que se coordinaran con la infraestructura de carga, mientras que el impulso de la producción nacional en India impulsa la demanda de módulos de bajo costo, impulsando un crecimiento de una tasa de crecimiento anual compuesta (TCAC) del 13.12% hasta 2031. Japón y Corea del Sur impulsan la innovación en semiconductores: Renesas y Samsung ofrecen microcontroladores seguros que respaldan las bóvedas de credenciales de próxima generación.
Norteamérica registra un crecimiento constante, aprovechando la alta densidad vehicular y los sólidos segmentos premium que pagan fácilmente por la incorporación de sistemas biométricos y UWB. Las directrices de la NHTSA y los incentivos para las aseguradoras se combinan para estandarizar estándares de seguridad más estrictos. El liderazgo de la región en flotas de transporte compartido y comercio electrónico acelera la experimentación con credenciales multiusuario, lo que define las funcionalidades globales del software como servicio (SaaS).
El crecimiento en Europa es moderado, pero la presión regulatoria supera el crecimiento bruto. La Ley de Ciberresiliencia consolida la actualización de las OTA a prueba de manipulaciones y la preparación post-cuántica como requisitos indispensables. El cambio de marca de Continental a Aumovio y su transición a ecosistemas de software reflejan cómo los proveedores se adaptan a la demanda impulsada por la regulación. Los fabricantes de equipos originales (OEM) suelen certificar primero según los estándares de la UE e implementar la misma arquitectura en todo el mundo, lo que convierte la postura política de Europa en un referente mundial.


Panorama regulatorio
Los proveedores de sistemas de control de acceso vehicular se ven obligados a integrarse en regímenes de ciberseguridad y cumplimiento del ciclo de vida del software que abarcan toda la gama de vehículos. Estos regímenes tratan las claves digitales, la acreditación OTA y el acceso a los datos del vehículo como parte de un sistema de seguridad gestionado. El Reglamento n.º 155 de la UNECE exige a los fabricantes de automóviles que operen un Sistema de Gestión de Ciberseguridad (CSMS) que cubra los riesgos, incluidas las vías de acceso, mientras que la disciplina de actualización de software se alinea con el Reglamento n.º 156 de la ONU a través de la norma ISO 24089:2023 (modificada en 2024) para la ingeniería de actualización de software en lo que respecta a la verificación, la validación y los controles de ciberseguridad.
En la Unión Europea, el Reglamento Delegado (UE) 2026/699 de la Comisión (adoptado el 23 de marzo de 2026) refuerza los requisitos relativos al acceso bidireccional estandarizado y seguro a la información de diagnóstico a bordo (OBD) y de reparación/mantenimiento de vehículos para operadores independientes, vinculando las interfaces de acceso con las expectativas de ciberseguridad. El reglamento también orienta a los fabricantes y a las cadenas de herramientas hacia controles de seguridad reconocidos, con expectativas de cumplimiento que se extienden a estándares como TISAX o ISO 27001 para diciembre de 2026. Esto eleva el nivel de exigencia para la gestión segura de credenciales en todos los fabricantes de equipos originales (OEM), proveedores de nivel 1 y ecosistemas de herramientas de diagnóstico.
Análisis de la cadena de valor
La cadena de valor abarca desde silicio seguro y sensores (elementos seguros, microcontroladores, lectores NFC, radios BLE, transceptores y antenas UWB) hasta la integración de nivel 1 en controladores de dominio de carrocería y arquitecturas E/E de vehículos, y posteriormente en sistemas backend de fabricantes de equipos originales (OEM) que gestionan y revocan credenciales. La entrega de claves digitales depende cada vez más de la infraestructura de gestión del ciclo de vida de las claves, incluidos servidores de seguimiento de claves en la nube y flujos de trabajo de gestión de claves/PKI de los OEM que admiten la emisión, el intercambio y los registros de auditoría para flotas y movilidad compartida.
La interoperabilidad y la certificación actúan como una capa de coordinación en toda la cadena. El Programa de Certificación de Llaves Digitales del Consorcio de Conectividad Automotriz (CCC) abarca NFC, Bluetooth LE y UWB, y el CCC certificó 115 productos en 2025, incluyendo certificaciones atribuidas a fabricantes de automóviles y actores del ecosistema como NIO, XPENG, Zhejiang Geely Holding Group (que incluye marcas como Volvo, Polestar, ZEEKR, Lynk & Co., smart y Lotus), Mahindra & Mahindra y Hyundai. Esta demanda de certificación está desplazando el enfoque de los proveedores de los módulos de hardware independientes hacia conjuntos integrados que combinan alcance seguro, software de localización y gestión de credenciales alineados con los requisitos del CCC.
Panorama competitivo
La fragmentación moderada caracteriza el mercado del control de acceso vehicular. Continental AG y Robert Bosch GmbH aprovechan décadas de relaciones con fabricantes de equipos originales (OEM), integrando llaves con los dominios de encendido, infoentretenimiento y ADAS para optimizar los costos. Valeo y Huf amplían sus portafolios de UWB para asegurar ranuras de segundo nivel, mientras que proveedores de chipsets como NXP e Infineon avanzan con soluciones de elementos seguros que cierran las brechas de seguridad en los relés.
Los disruptores explotan el vacío en la convergencia de la ciberseguridad y el control de acceso. SEALSQ desarrolla TPMs poscuánticos, resolviendo el cumplimiento criptográfico a largo plazo para los fabricantes de equipos originales (OEM). Las colaboraciones entre los consorcios FiRa y Car Connectivity Consortium aceleran los estándares, recompensando a los primeros usuarios con prestigio en interoperabilidad. La estrategia competitiva se inclina hacia el software; la orquestación de credenciales en la nube asegura ingresos que superan con creces el EBIT del hardware.
El interés por las adquisiciones se mantiene alto, ya que las empresas de primer nivel cubren las deficiencias de software. El lanzamiento de Perfectly Keyless en turismos de Bosch demuestra la integración vertical, mientras que Continental invierte en detección de ocupantes basada en IA para integrar la personalización y la seguridad. La competencia ahora se centra en asegurar la confianza de extremo a extremo, desde la raíz del silicio hasta la nube OTA, antes de que las funciones autónomas exijan la certificación formal de seguridad.
Líderes de la industria del control de acceso a vehículos
-
Continental AG
-
Lear Corporation
-
Robert Bosch GmbH
-
Corporación Denso
-
Valeo S.A.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: Robert Bosch GmbH y NIO Inc. anunciaron un acuerdo de cooperación estratégica para colaborar en tecnologías clave para vehículos eléctricos inteligentes, incluyendo la electrónica de la carrocería y los sistemas relacionados. Una mayor integración entre la electrónica de la carrocería y los subsistemas de acceso con capacidad de seguridad facilita la implementación generalizada de funciones de gestión de claves y credenciales digitales en arquitecturas de vehículos centralizadas.
- Junio de 2025: Continental AG comenzó a suministrar su sistema de acceso inteligente CoSmA para el Audi Q6 e-tron, que utiliza banda ultraancha (UWB) y Bluetooth de bajo consumo (BLE) para el acceso al vehículo mediante dispositivos inteligentes. Este contrato de suministro consolida la combinación UWB + BLE como una solución eficaz contra ataques de retransmisión y fortalece la posición de Continental en los programas de instalación en fábrica de fabricantes de equipos originales (OEM) para plataformas de vehículos eléctricos premium.
- Abril de 2024: Las tecnologías de Continental, incluida la solución de acceso inteligente CoSmA con tecnología UWB, fueron destacadas en relación con el Mercedes-Benz Clase E. El despliegue OEM a este nivel indica una mayor aceptación del acceso centrado en teléfonos inteligentes como característica de la plataforma, lo que aumenta la demanda de elementos seguros, componentes de gama alta y servicios de gestión del ciclo de vida de las credenciales en el backend.


Alcance del informe del mercado global de control de acceso a vehículos
El control de acceso de vehículos es un sistema de detección de proximidad que permite el acceso controlado y la seguridad de todos los vehículos en el sitio, utilizando varias tecnologías sin contacto como Bluetooth, comunicaciones de campo cercano y otras.
El mercado de control de acceso de vehículos se segmenta por tipo de sistema, tecnología, tipo de vehículo y geografía. Según el tipo de sistema, el mercado se segmenta en biométrico y no biométrico. Según la tecnología, el mercado se segmenta en comunicaciones de campo cercano (NFC), bluetooth, RFID y otras tecnologías. Según el tipo de vehículo, el mercado se segmenta en turismos y vehículos comerciales. Según la geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y el resto del mundo.
Para cada segmento, el tamaño del mercado y el pronóstico se han realizado en función del valor (USD).
| Biométrica | Reconocimiento de huellas dactilares |
| Reconocimiento facial | |
| Reconocimiento de iris/retina | |
| No biométrico | Etiqueta y lector RFID |
| NFC / Bluetooth de bajo consumo | |
| Llavero / Tarjeta inteligente |
| RFID |
| Bluetooth |
| NFC |
| Banda ultraancha (UWB) |
| Wi-Fi/Celular |
| Carros pasajeros | Hatchback |
| Sedán | |
| SUV / Crossover | |
| Vehículos Comerciales | Vehículos comerciales ligeros |
| Camiones pesados y autobuses |
| Instalado por OEM |
| Reacondicionamiento del mercado de accesorios |
| Directamente al OEM |
| Suministro de nivel 1 |
| Comercio electrónico / Posventa |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Tipo de sistema | Biométrica | Reconocimiento de huellas dactilares |
| Reconocimiento facial | ||
| Reconocimiento de iris/retina | ||
| No biométrico | Etiqueta y lector RFID | |
| NFC / Bluetooth de bajo consumo | ||
| Llavero / Tarjeta inteligente | ||
| Tecnología | RFID | |
| Bluetooth | ||
| NFC | ||
| Banda ultraancha (UWB) | ||
| Wi-Fi/Celular | ||
| Tipo de vehiculo | Carros pasajeros | Hatchback |
| Sedán | ||
| SUV / Crossover | ||
| Vehículos Comerciales | Vehículos comerciales ligeros | |
| Camiones pesados y autobuses | ||
| Usuario final | Instalado por OEM | |
| Reacondicionamiento del mercado de accesorios | ||
| Canal de ventas (segmentación cruzada) | Directamente al OEM | |
| Suministro de nivel 1 | ||
| Comercio electrónico / Posventa | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de control de acceso de vehículos?
El tamaño del mercado de control de acceso de vehículos será de USD 18.88 mil millones en 2026 y alcanzará los USD 33.56 mil millones en 2031.
¿Qué región lidera el mercado de control de acceso de vehículos?
Asia-Pacífico lidera con una participación de mercado del 42.87 % en 2025 y registra la CAGR más rápida del 13.12 % hasta 2031.
¿Por qué la tecnología de banda ultra ancha está ganando terreno?
UWB ofrece un posicionamiento a nivel de centímetros que bloquea los ataques de retransmisión, impulsando una CAGR del 18.05 % y desafiando el dominio de RFID.
¿Cómo influyen las aseguradoras en la adopción?
Los descuentos premium para vehículos con análisis antirrobo hacen que los sistemas de acceso avanzado sean financieramente atractivos, lo que acelera su adopción.
¿Qué segmento está creciendo más rápido por usuario final?
Los operadores de flotas y movilidad compartida se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 15.29 %, ya que necesitan una gestión de credenciales en tiempo real.
¿Qué cambios regulatorios afectan al mercado?
La Ley de Ciberresiliencia de la UE exige credenciales inalámbricas a prueba de manipulaciones, lo que obliga a realizar actualizaciones de cumplimiento global en los nuevos sistemas.
Última actualización de la página:



