

Tamaño y participación en el mercado de sistemas de radiocirugía estereotáctica veterinaria
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
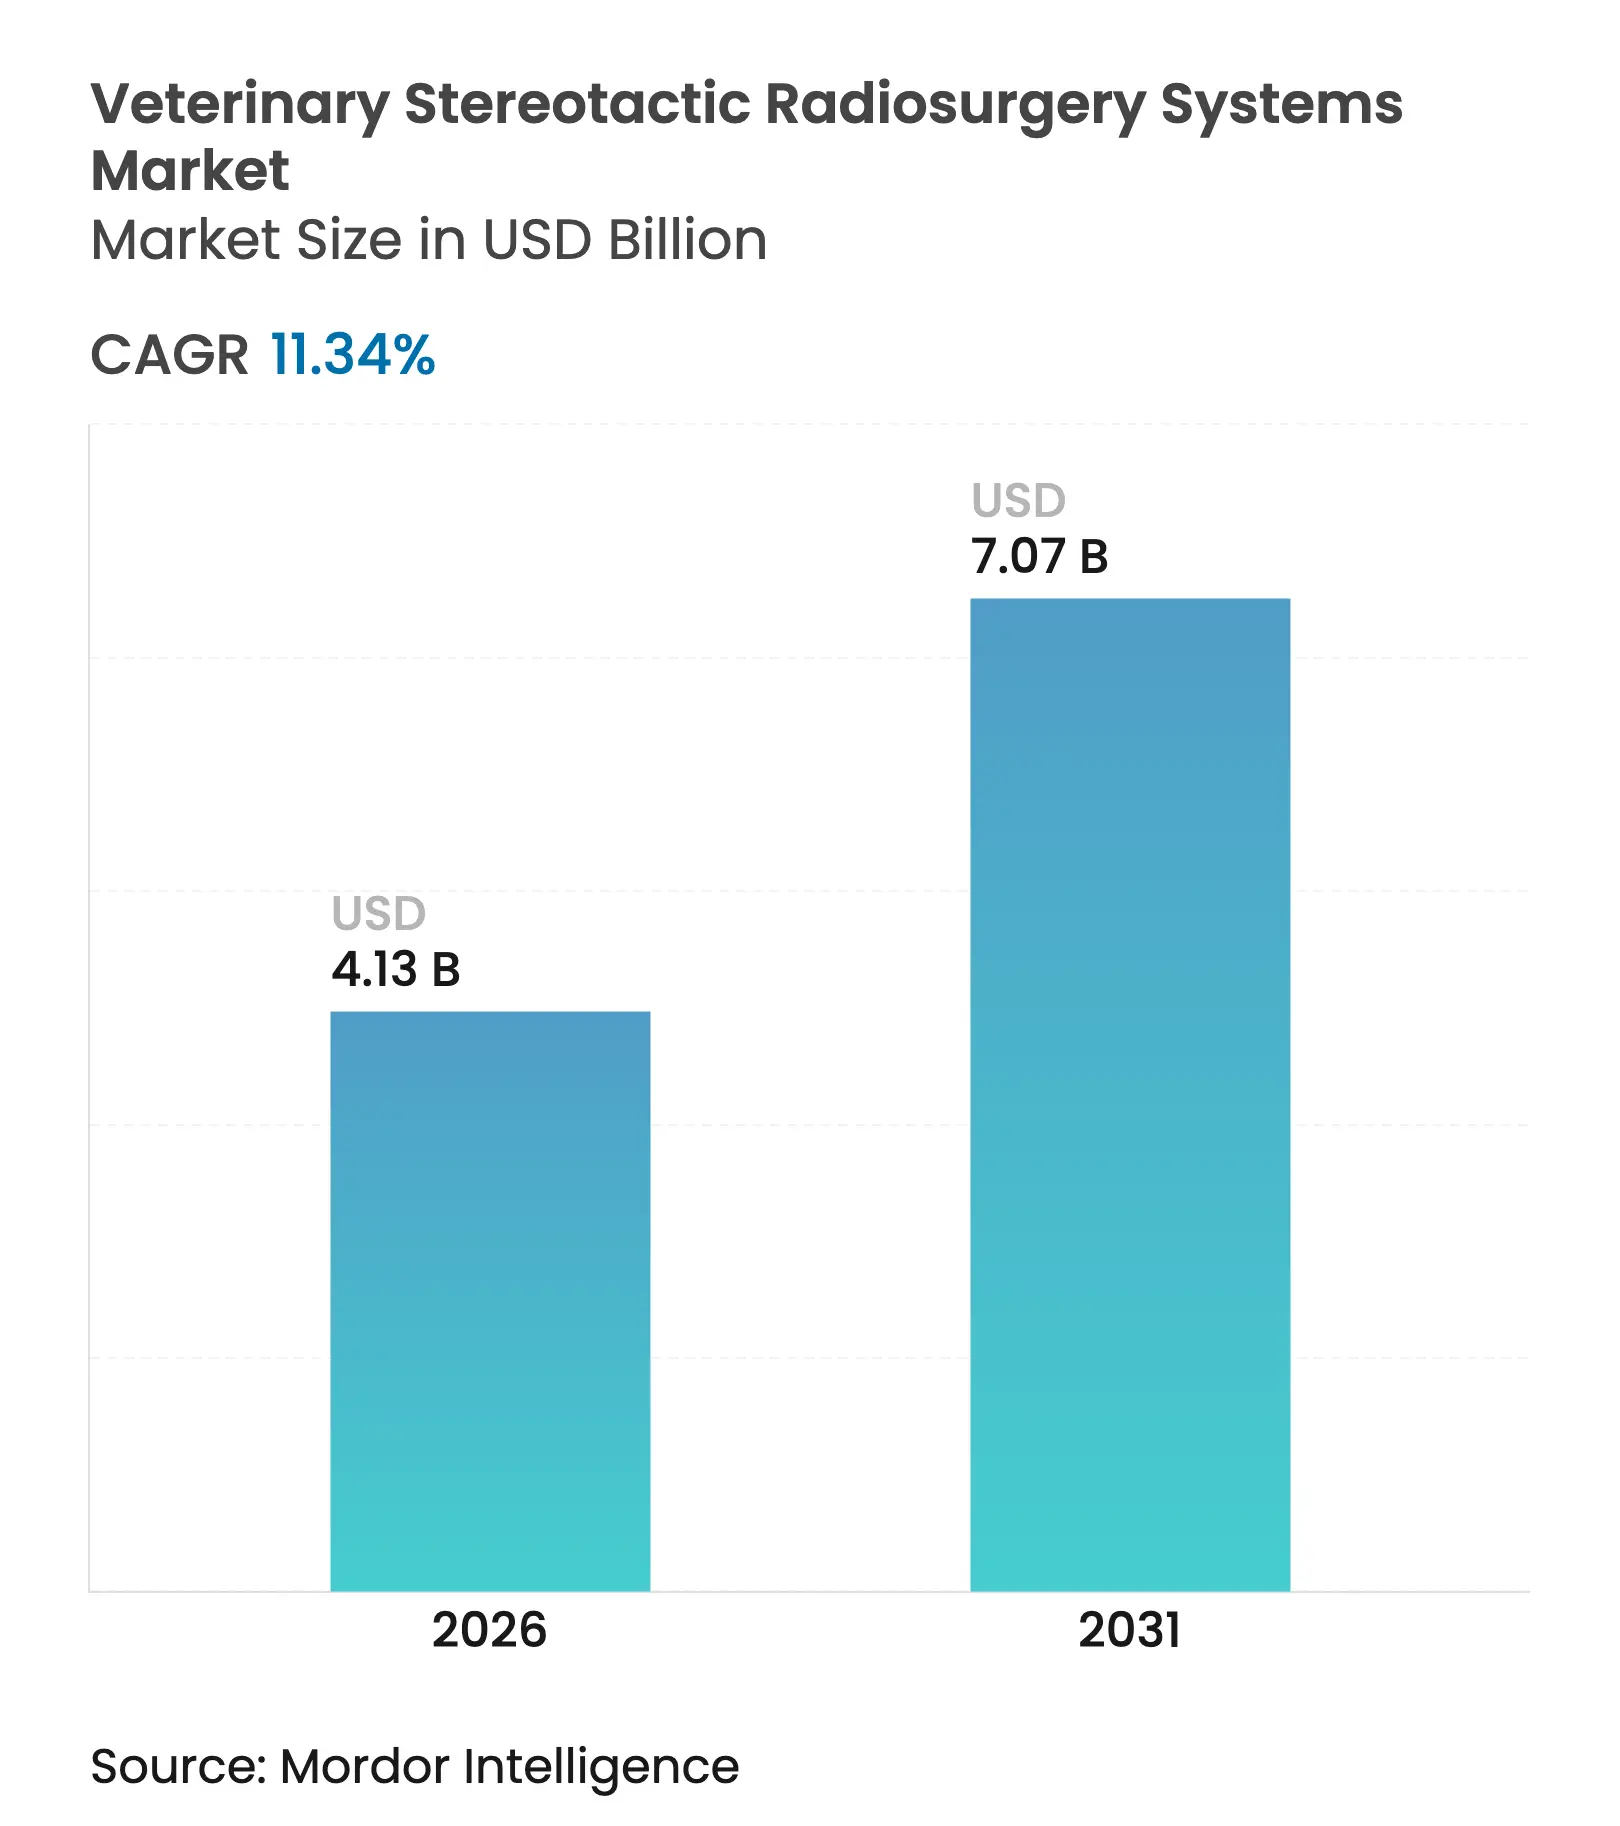
| Tamaño del mercado (2026) | USD 4.13 mil millones |
| Tamaño del mercado (2031) | USD 7.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.34% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
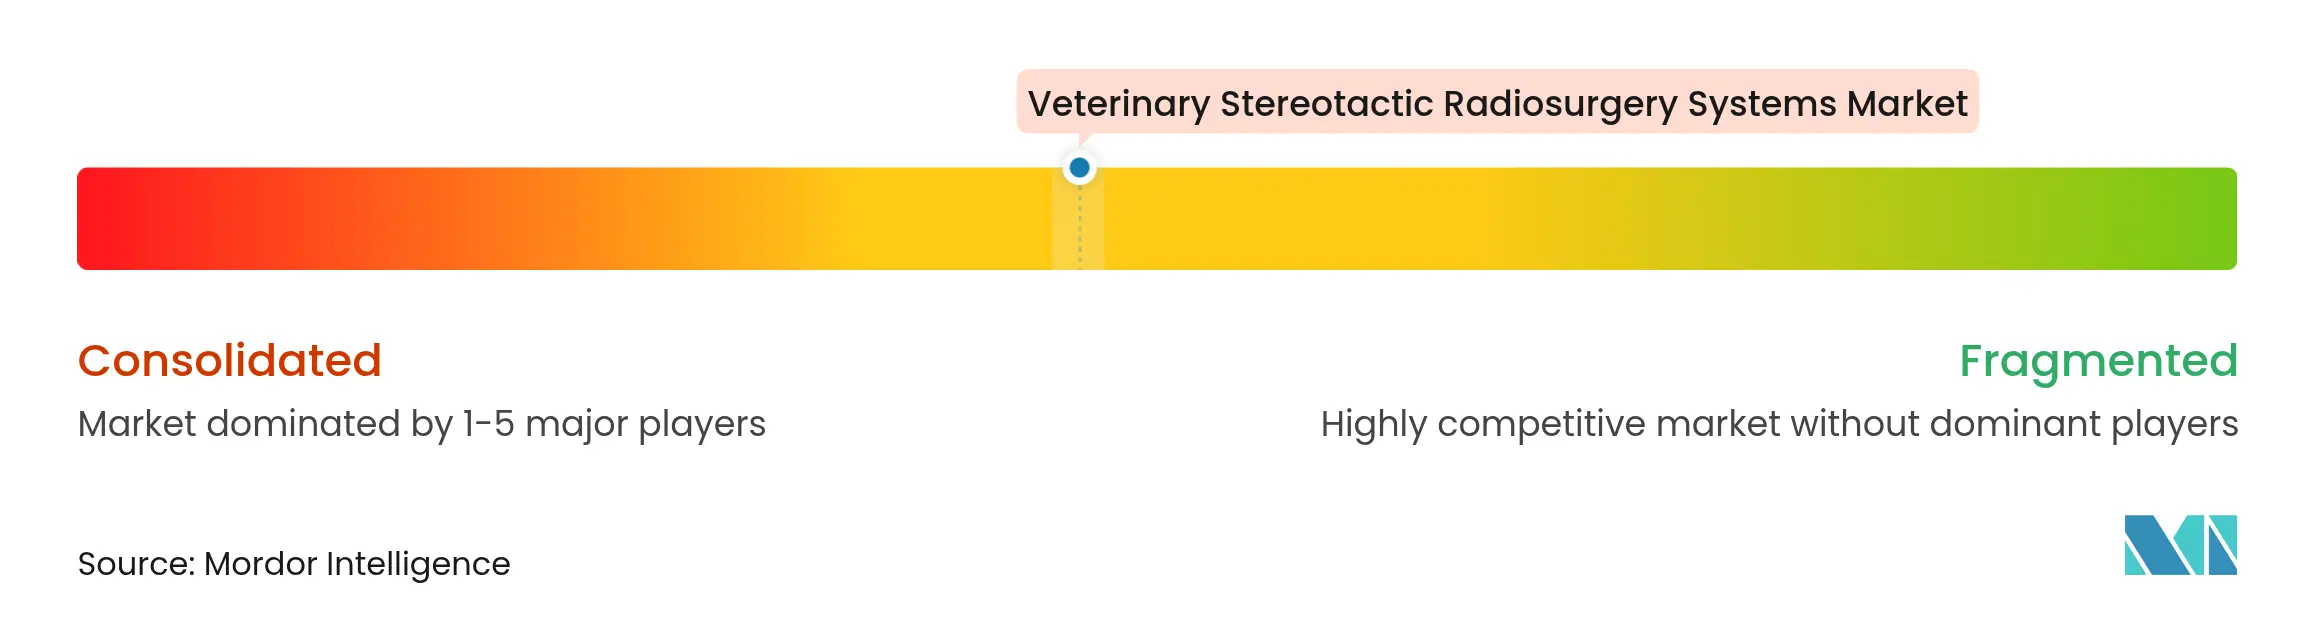
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de radiocirugía estereotáctica veterinaria realizado por Mordor Intelligence
El tamaño del mercado de sistemas de radiocirugía estereotáctica veterinaria en 2026 se estima en 4.13 millones de dólares, cifra que crece desde los 3.71 millones de dólares de 2025, con proyecciones para 2031 de 7.07 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 11.34 % entre 2026 y 2031. La demanda aumenta a medida que los propietarios de animales de compañía buscan las mismas opciones de oncología de precisión disponibles en medicina humana, mientras que la creciente propiedad corporativa de hospitales de referencia mejora el acceso al capital para plataformas de radiación de alto costo. Los aceleradores lineales siguen siendo la modalidad más utilizada, pero las soluciones de protones e iones pesados cobran impulso a medida que los centros buscan diferenciarse con una mayor conformidad de dosis. El aumento de los reembolsos de seguros para mascotas por atención de alto costo reduce las barreras económicas para el tratamiento, y la convergencia continua de las plataformas de imagenología y terapia reduce la duración del procedimiento, mejorando la productividad. Persisten los cuellos de botella en la oferta, ya que menos de 100 oncólogos radioterapeutas veterinarios certificados en todo el mundo pueden operar estos sistemas, lo que limita la expansión de la capacidad a corto plazo.
Conclusiones clave del informe
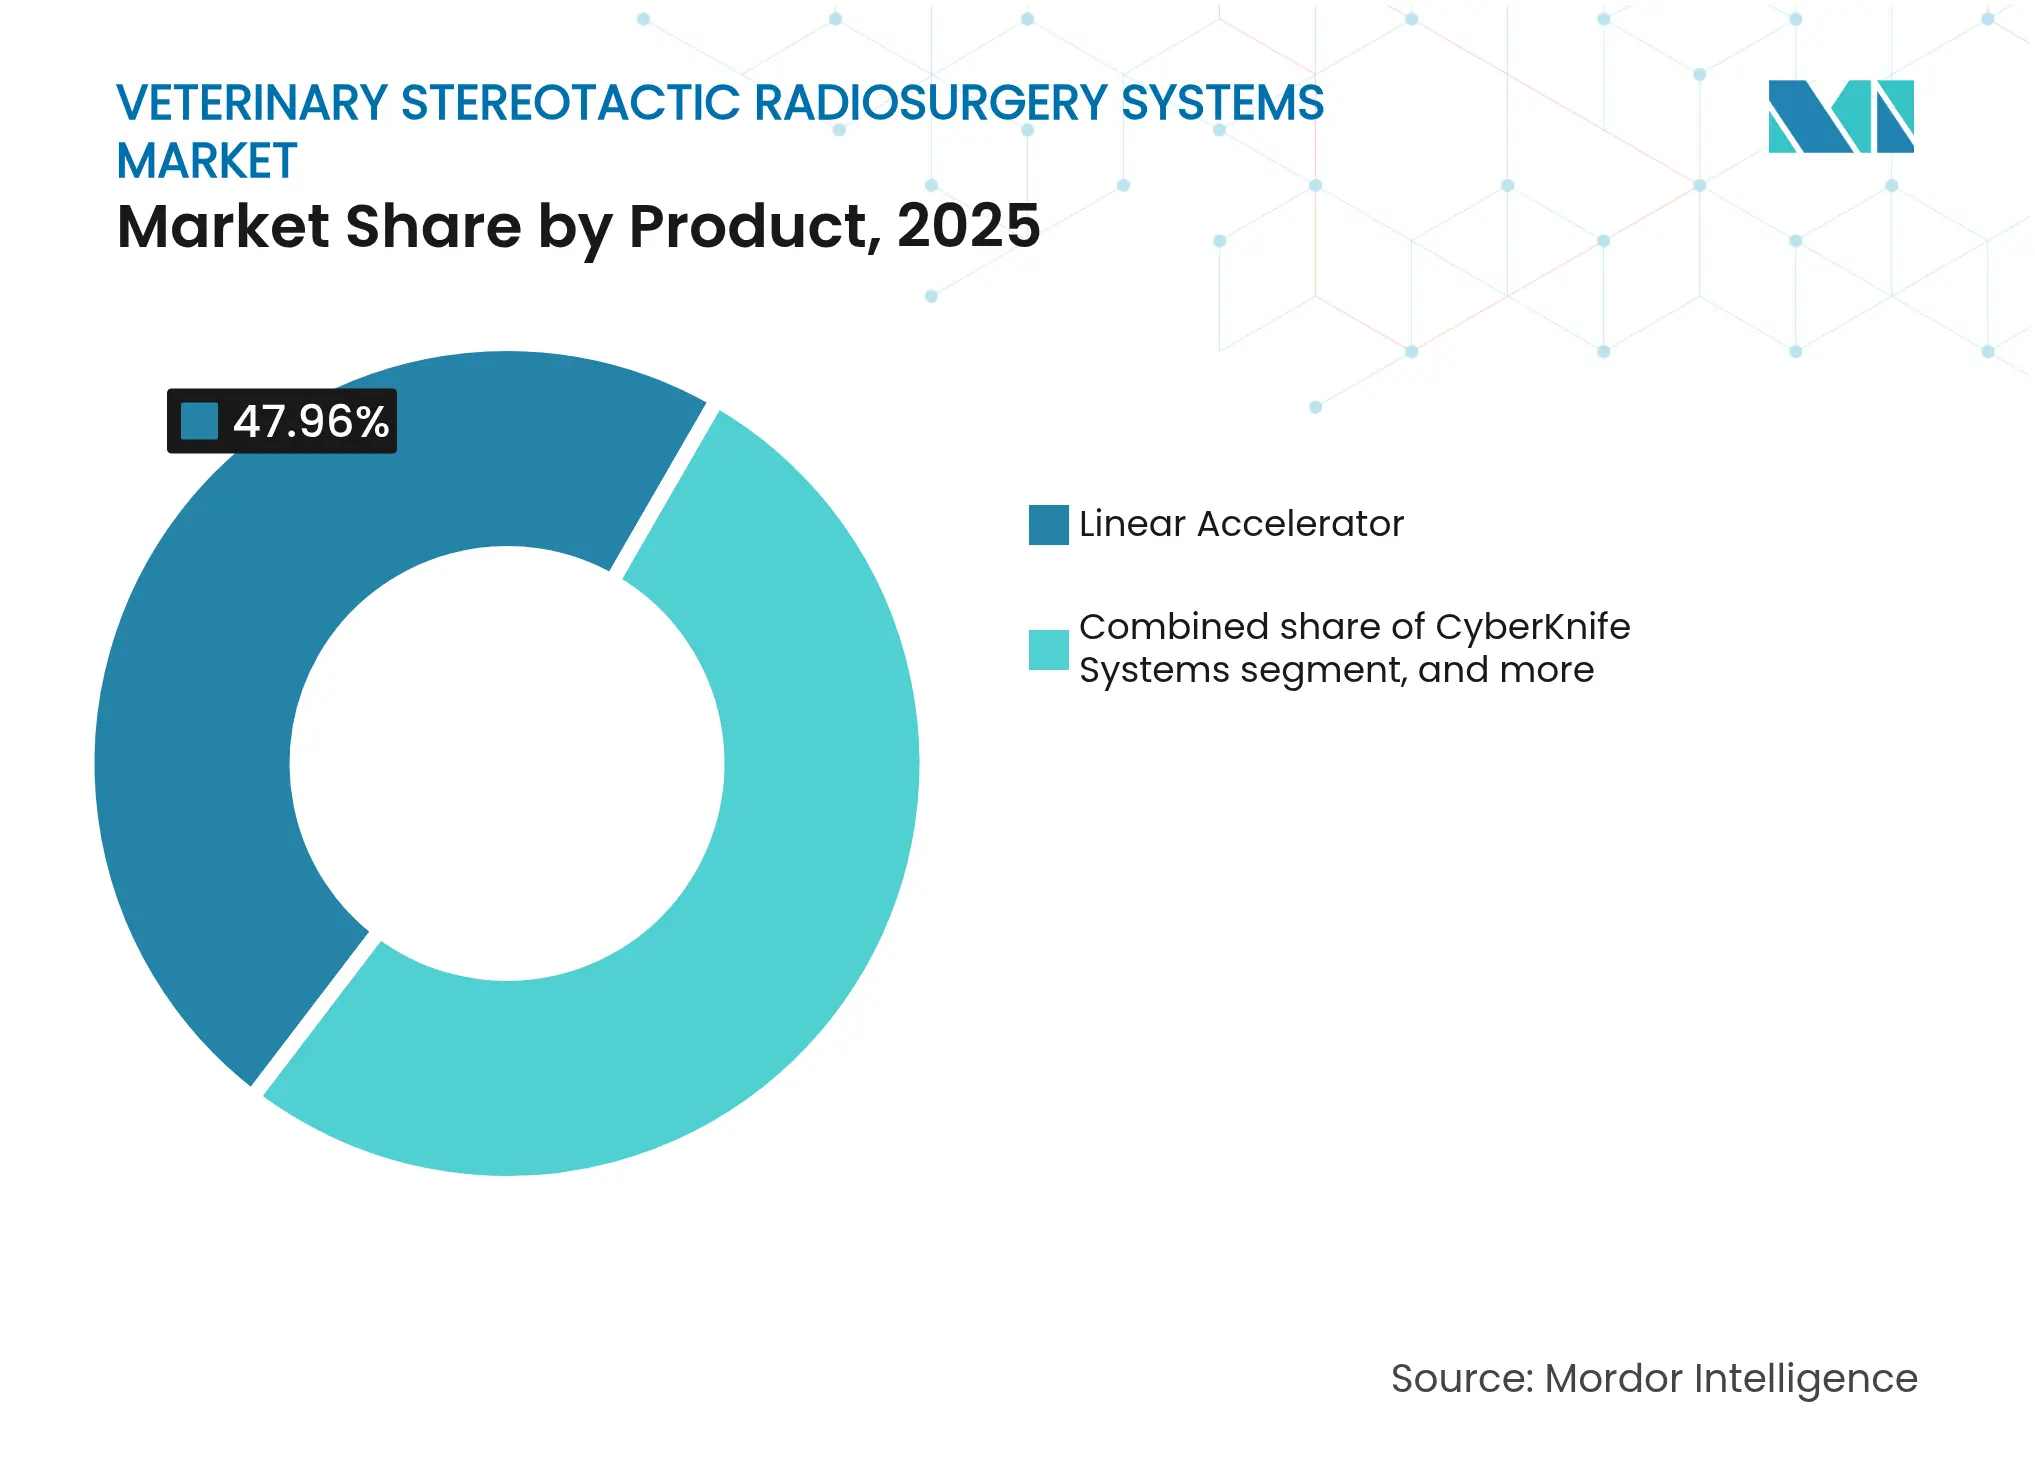
- Por producto, los aceleradores lineales lideraron con una participación de ingresos del 47.96 % en 2025, mientras que se proyecta que las plataformas de protones e iones pesados se expandirán a una CAGR del 13.26 % hasta 2031.
- Por aplicación, los casos de tumores cerebrales representaron el 40.98 % de la cuota de mercado de los sistemas de radiocirugía estereotáctica veterinaria en 2025 y los tratamientos de cabeza y cuello están avanzando a una CAGR del 13.15 % hasta 2031.
- Por usuario final, los hospitales representaron el 52.05 % del tamaño del mercado de sistemas de radiocirugía estereotáctica veterinaria en 2025 y las instituciones de investigación registraron el crecimiento más rápido con una CAGR del 13.44 % hasta 2031.
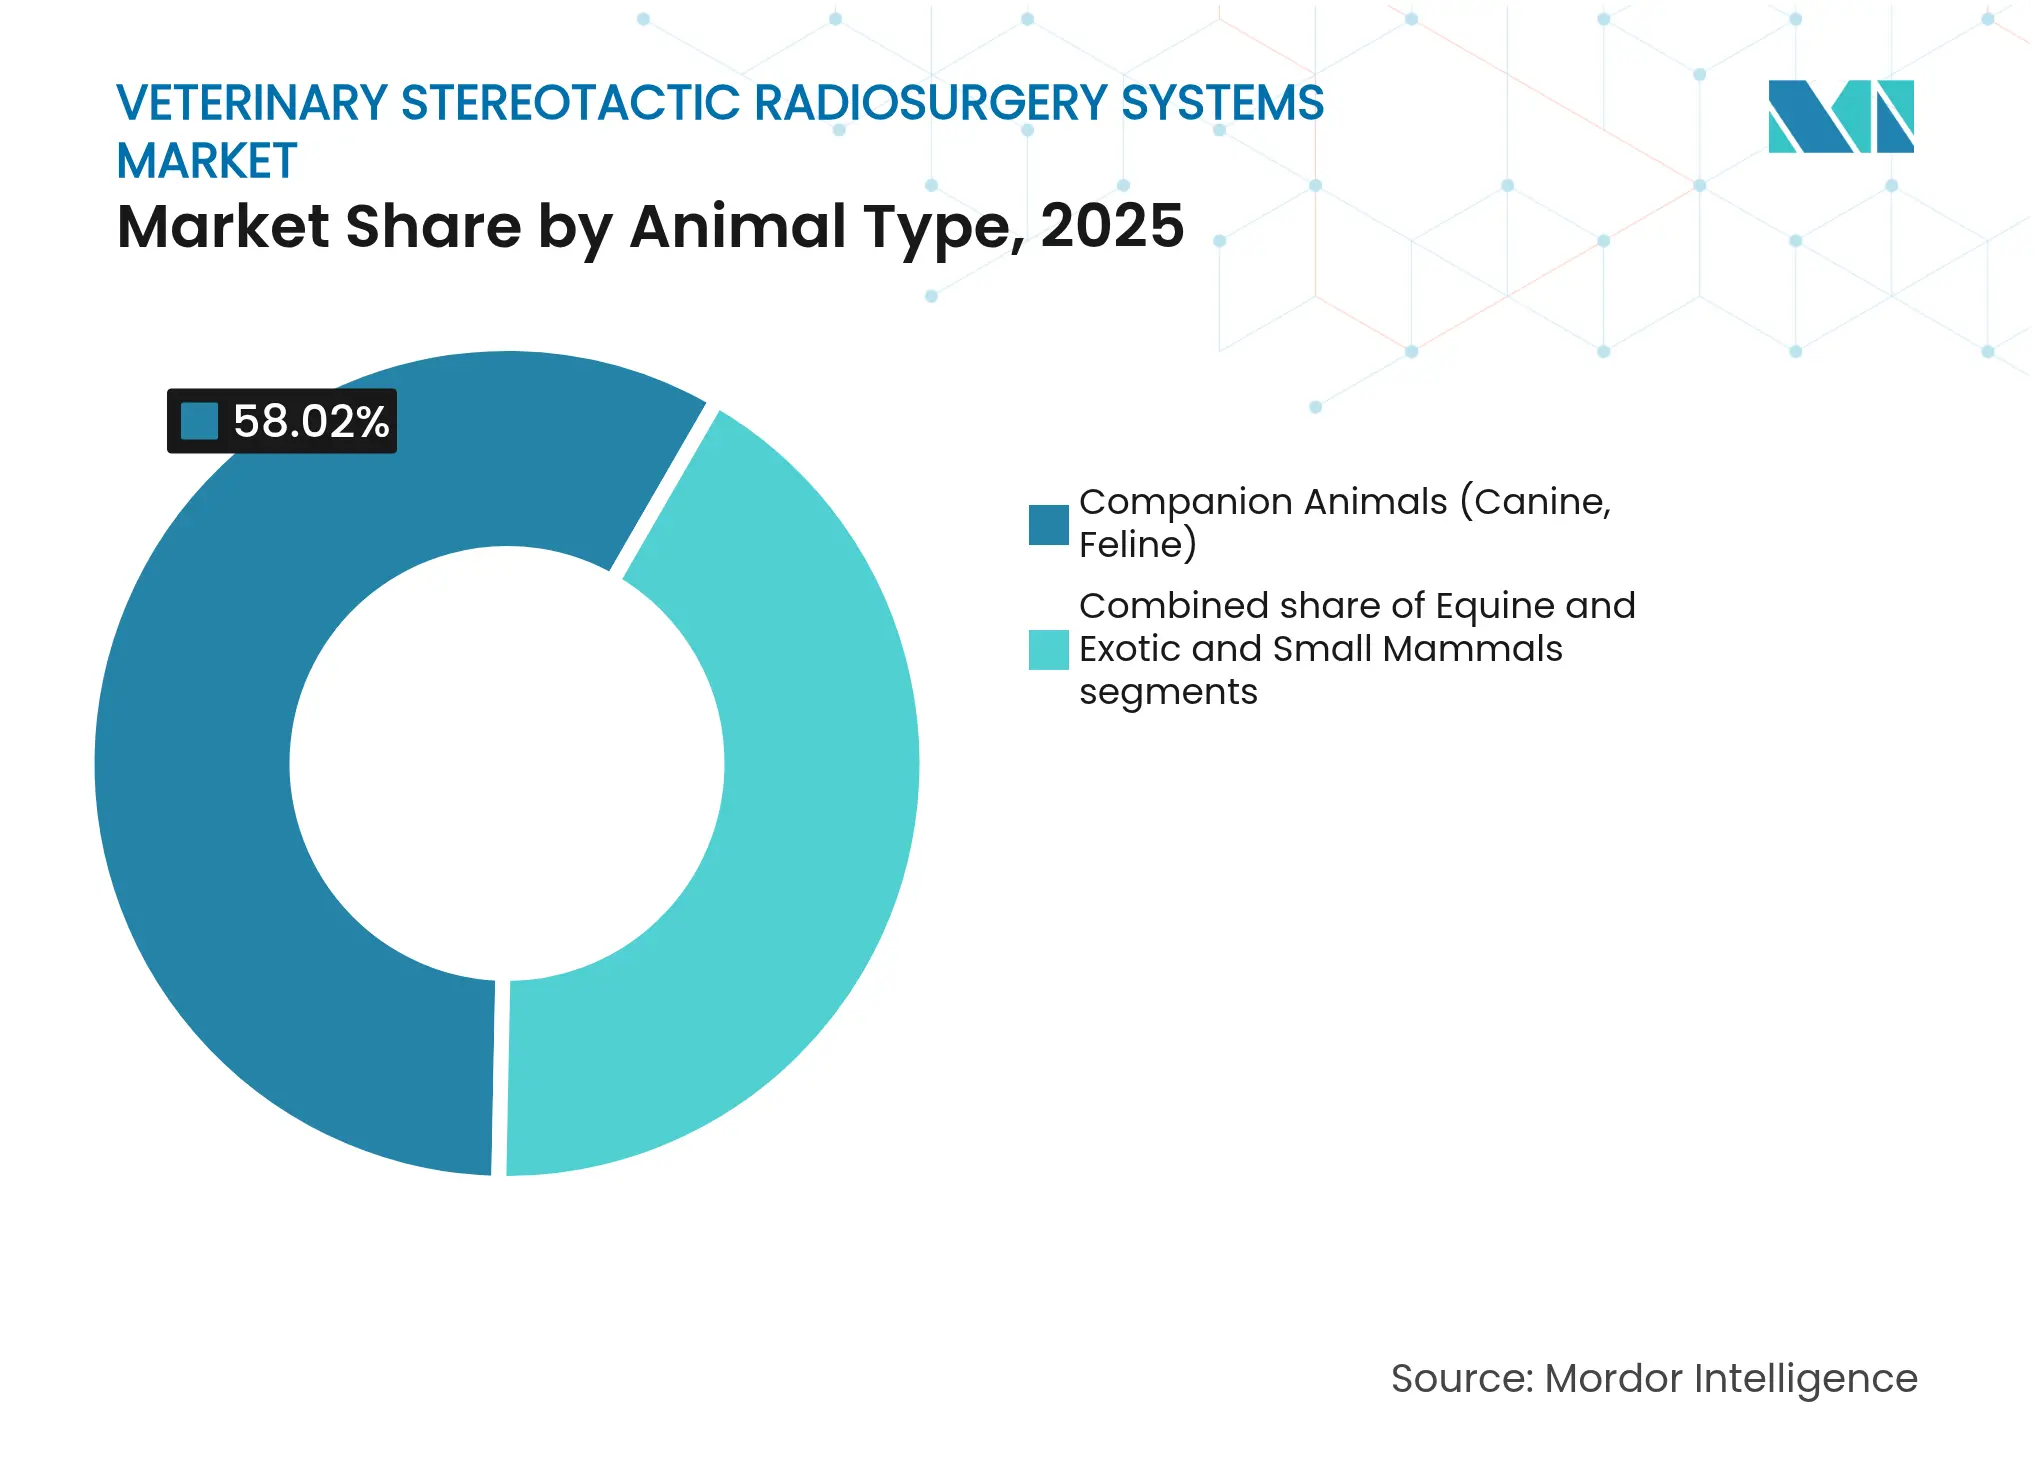
- Por tipo de animal, los casos de animales de compañía capturaron el 58.02% de participación en 2025; se proyecta que las indicaciones equinas aumenten a una CAGR del 12.71% entre 2026 y 2031.
- Por tecnología de haz, el suministro de fotones mantuvo una participación del 45.12 % en 2025, mientras que los haces de protones e iones pesados están ganando una CAGR del 12.16 % hasta 2031 IBA.
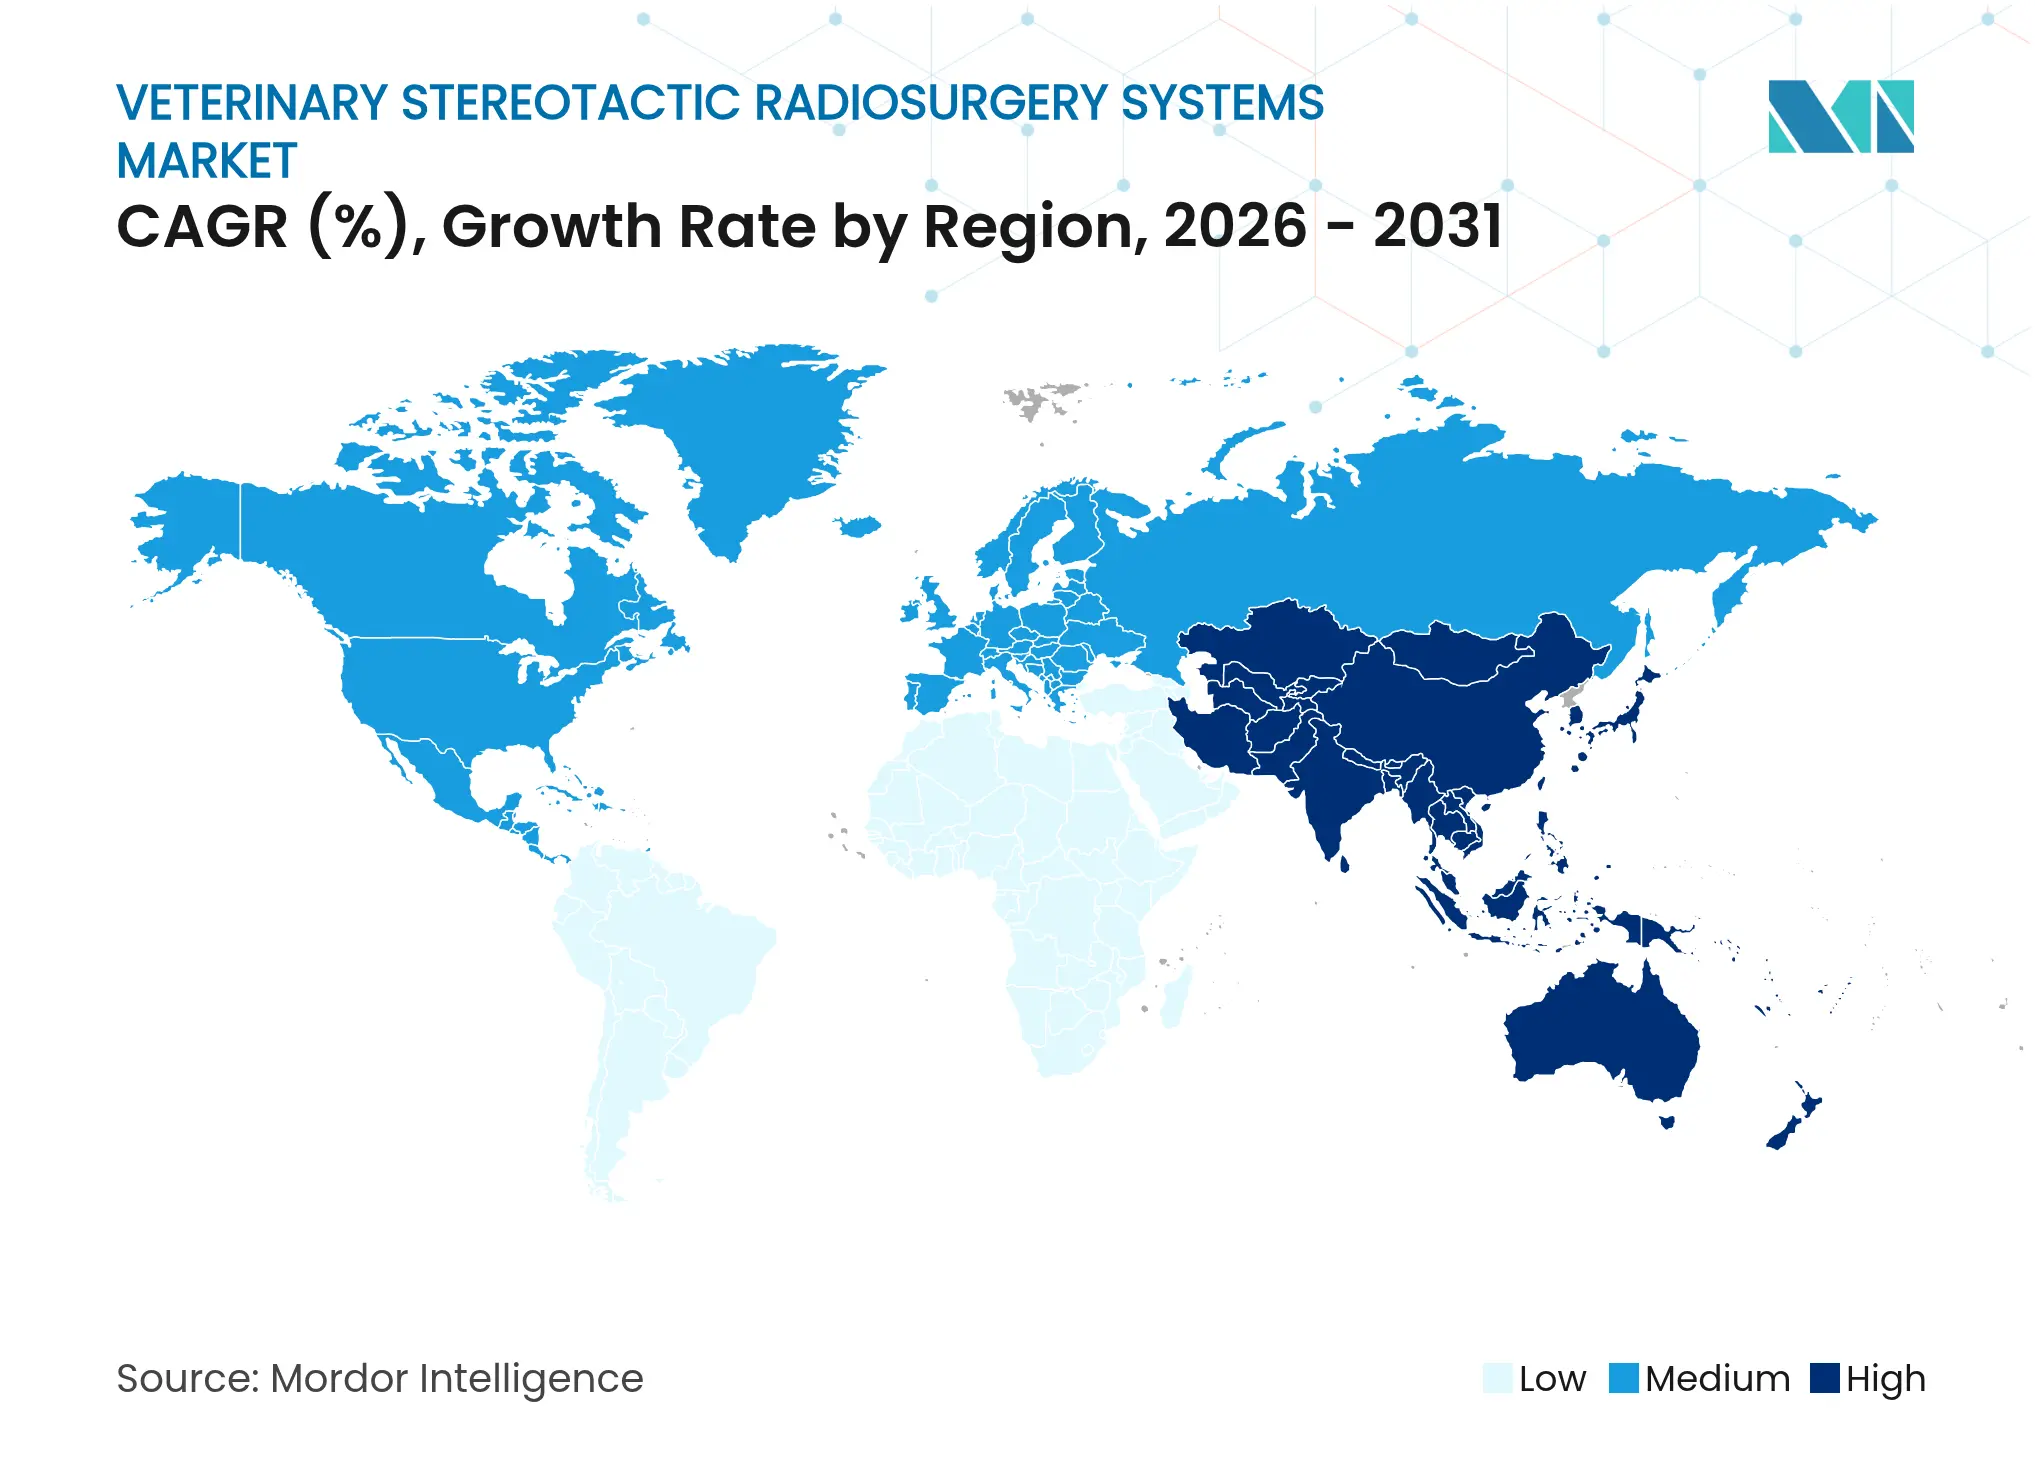
- Por geografía, América del Norte lideró con una participación del 38.22% en 2025; la región Asia-Pacífico se está expandiendo a una CAGR del 12.28% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de radiocirugía estereotáctica veterinaria
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente número de casos de oncología en animales de compañía | + 3.2% | Global (más fuerte en América del Norte y Europa) | Largo plazo (≥4 años) |
| Ampliación de las redes de referencia de especialidades veterinarias | + 2.8% | América del Norte y el núcleo de la UE; propagación a Asia-Pacífico | Mediano plazo (2-4 años) |
| Convergencia tecnológica de plataformas de imagen y radioterapia | + 2.1% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Aumento de la disponibilidad de seguros para mascotas para procedimientos de alto costo | + 1.9% | América del Norte y la UE; emergentes en APAC | Largo plazo (≥4 años) |
| Demanda emergente de oncología de precisión en equinos y especies exóticas | + 1.3% | Adopción temprana y global en los mercados de caballos de alto rendimiento | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente número de casos de oncología en animales de compañía
Uno de cada cuatro perros desarrolla cáncer a lo largo de su vida, lo que convierte a la malignidad en la principal causa de muerte en mascotas mayores. Herramientas de detección temprana como el análisis de sangre Cancer Dx de IDEXX, con un costo de USD 15, amplían el espectro de casos tratables al identificar el linfoma antes de que aparezcan los signos clínicos. La radiocirugía de precisión ofrece una dosis submilimétrica que preserva el tejido sano, lo que permite el tratamiento de tumores cerebrales y espinales previamente considerados inoperables. Un mayor número de casos genera efectos de red: a medida que los hospitales realizan más procedimientos, los resultados mejoran y aumenta la confianza en las derivaciones. Este modelo basado en el volumen sustenta la justificación de la inversión en plataformas multimillonarias, lo que refuerza la creciente demanda de equipos y personal cualificado.
Expansión de las redes de referencia de especialidades veterinarias
Grupos corporativos como Mars Petcare operan alrededor de 3,000 clínicas en todo el mundo, muchas de las cuales canalizan casos oncológicos complejos a centros emblemáticos equipados con sistemas estereotácticos. La consolidación agrupa la carga de trabajo, mejorando la utilización de los activos y las condiciones de financiación para la adquisición de capital. Los fondos de inversión inmobiliaria centrados en el desarrollo de especialidades veterinarias indican un creciente interés de inversores externos, lo que acelera aún más el desarrollo de infraestructura. La expansión de las redes acorta las distancias de viaje de los clientes, eliminando una barrera histórica para la adopción de la atención avanzada y creando centros regionales de formación que mejoran la capacidad del personal.
Convergencia tecnológica de la imagenología y la terapia
El acelerador lineal Evo de Elekta, impulsado por IA, integra imágenes de alta definición, lo que permite una planificación adaptativa en tiempo real que compensa el movimiento intrafracción. La opción HyperSight de Varian reduce a la mitad el tiempo de adquisición de la tomografía computarizada de haz cónico, solucionando así las limitaciones de la duración de la anestesia en la práctica veterinaria. La plataforma X1 guiada por biología de RefleXion integra la imagen PET y la terapia en un único gantry, rastreando tumores basándose en señales metabólicas en lugar de marcadores externos. Estas innovaciones reducen el tiempo de configuración, optimizan los flujos de trabajo y amplían la base de pacientes al reducir la complejidad operativa. A medida que las plataformas evolucionan conjuntamente, las actualizaciones de software prolongan la vida útil del hardware, lo que impulsa un flujo de ingresos constante para los fabricantes y facilita la entrada de hospitales medianos en el mercado.
Aumento de la disponibilidad de seguros para mascotas para procedimientos de alto costo
Los productos de aseguradoras como Fetch y Healthy Paws reembolsan hasta el 90% de las facturas de oncología radioterápica, eliminando así una importante barrera de asequibilidad. Los costos promedio de tratamiento, entre USD 3,000 y USD 12,000 XNUMX, se vuelven accesibles para una creciente población asegurada. Las aseguradoras reconocen que los tratamientos estereotácticos curativos pueden reducir los gastos paliativos a largo plazo, lo que facilita la alineación de precios entre pagadores y proveedores. El reembolso predecible promueve la financiación bancaria para la compra de equipos, lo que favorece una mayor difusión en centros de referencia privados.
Análisis del impacto de las restricciones
| Análisis del impacto de las restricciones | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital y costos operativos | -2.7% | Global; más agudo en los mercados emergentes | Corto plazo (≤2 años) |
| Oferta limitada de oncólogos radioterapeutas veterinarios certificados | -2.1% | Global; más grave en Asia Pacífico y regiones emergentes | Largo plazo (≥4 años) |
| Resultados radiobiológicos inciertos a largo plazo en todas las especies | -1.4% | Global | Largo plazo (≥4 años) |
| Cobertura de reembolso limitada en los mercados emergentes | -1.2% | APAC, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital y costos operativos
Un solo acelerador lineal requiere una inversión inicial de hardware de entre 2 y 4 millones de dólares, además de la construcción de una sala de protección, que puede suponer entre 1 y 2 millones de dólares. Los contratos de servicio anuales suelen representar el 3.1 % del coste original, mientras que los programas obligatorios de garantía de calidad añaden gastos de personal y dosimetría. En regiones con bajo volumen de pacientes, la combinación de pagadores y la carga de trabajo rara vez permiten alcanzar el punto de equilibrio, lo que frena la colocación de nuevas unidades. Las clínicas más pequeñas buscan cada vez más estructuras de propiedad conjunta o corporativa para compartir el riesgo de capital, lo que acelera la consolidación, pero restringe la entrada de clínicas independientes.
Oferta limitada de oncólogos radioterapeutas veterinarios certificados
Actualmente, menos de 100 especialistas están acreditados en todo el mundo, la mayoría concentrados en Norteamérica y Europa Occidental. Los programas de residencia tienen una duración de cuatro años, además de la carrera de veterinaria, y la limitada capacidad del profesorado limita el número anual de graduados. La teleconsulta mitiga las brechas de acceso, pero no puede sustituir a la experiencia presencial para protocolos adaptativos complejos. La contratación de oncólogos formados en el extranjero se ve obstaculizada por las trabas a la reciprocidad de las licencias, la intensificación de la inflación salarial y el reforzamiento de las disparidades geográficas en la disponibilidad de tratamientos.
Análisis de segmento
Por producto: Los aceleradores lineales mantienen su liderazgo
Los aceleradores lineales representaron el 47.96 % de la cuota de mercado de los sistemas de radiocirugía estereotáctica veterinaria en 2025, lo que refleja su versatilidad clínica y su favorable relación coste-rendimiento. Se proyecta que los sistemas de protones e iones pesados se expandan a una tasa de crecimiento anual compuesta (TCAC) del 13.26 %, ya que diseños compactos como el Proteus ONE de IBA reducen el tamaño y los requisitos de blindaje. El mercado de sistemas de radiocirugía estereotáctica veterinaria observa una preferencia continua por plataformas que ofrecen software actualizable, haces de fotones multienergía e integración con imágenes guiadas por IA. CyberKnife mantiene un nicho en el trabajo intracraneal sin marco, mientras que la adopción del bisturí gamma sigue limitada por su diseño de propósito único.
La capacidad de actualización impulsa los ciclos de reemplazo, lo que anima a los usuarios establecidos a permanecer en el ecosistema de aceleradores lineales. Los proveedores ahora ofrecen camillas compatibles con anestesia y dispositivos de inmovilización específicos para cada especie, lo que refuerza el dominio de la modalidad. Las instalaciones de protones, aunque escasas, se convierten en polos de referencia regionales capaces de generar tarifas premium por caso, impulsando el mercado de sistemas de radiocirugía estereotáctica veterinaria hacia una estructura de servicios estratificada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los tumores cerebrales siguen dominando
Las lesiones cerebrales representaron el 40.98 % del volumen total de casos en 2025, ya que la radiocirugía estereotáctica ofrece un control no invasivo donde la craneotomía conlleva una morbilidad prohibitiva. Las líneas de enfermedades de cabeza y cuello están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 13.15 %, impulsadas por técnicas de inmovilización mejoradas y algoritmos de reducción de dosis que protegen las estructuras críticas adyacentes. El tamaño del mercado de sistemas de radiocirugía estereotáctica veterinaria atribuido a tumores espinales también está aumentando a medida que las herramientas de gestión del movimiento se desarrollan.
La evidencia demuestra una mediana de supervivencia canina superior a dos años tras el tratamiento estereotáctico de tumores intracraneales, superando con creces los protocolos fraccionados tradicionales. La ampliación de los conjuntos de indicaciones amplía su utilización, mejora la rentabilidad de la inversión en equipos y estabiliza el flujo de trabajo de los equipos de tratamiento.
Por usuario final: los hospitales captan la participación mayoritaria
Los hospitales realizaron el 52.05 % de todos los procedimientos en 2025, gracias a que los departamentos de oncología integral consolidaron cirugía, quimioterapia y radioterapia en un solo lugar. Las instituciones de investigación, con un crecimiento anual compuesto (CAGR) del 13.44 %, obtuvieron financiación para desarrollar protocolos pioneros específicos para cada especie, que posteriormente se difundieron en la práctica privada. El tamaño del mercado de sistemas de radiocirugía estereotáctica veterinaria para clínicas con menos de 10 camas de oncología sigue limitado por la escasez de capital y personal, lo que impulsa las adquisiciones por parte de grandes cadenas.
Las alianzas académicas con proveedores de equipos facilitan el acceso temprano a estudios, acelerando así la aceptación regulatoria de nuevas tecnologías de haz. Estas colaboraciones posicionan a las universidades como centros de referencia, promoviendo indirectamente el valor de la marca del fabricante en toda la red de referencia.
Por tipo de animal: Dominancia de animales de compañía con ventaja equina
Los casos de animales de compañía representaron el 58.02 % en 2025, principalmente perros y gatos geriátricos con tumores cerebrales o nasales. La demanda de equinos, con una tasa de crecimiento anual compuesta (TCAC) del 12.71 %, se debe al alto valor económico de los caballos de competición y a la disposición de los criadores a invertir en intervenciones para la conservación de extremidades. La adaptación de las técnicas estereotácticas de la Universidad Estatal de Colorado para hurones, aves y otras especies exóticas destaca una tendencia de diversificación más amplia.
El hardware de inmovilización específico para cada especie y los protocolos de anestesia a medida generan flujos de ingresos adicionales para los fabricantes de dispositivos. A medida que se acumulan evidencias clínicas, las aseguradoras podrían ampliar la cobertura más allá de perros y gatos, lo que podría abrir nuevas puertas al mercado de sistemas de radiocirugía estereotáctica veterinaria en segmentos específicos de animales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Beam Technology: Fotón a la vanguardia, protón avanza
Las plataformas de fotones administraron el 45.12 % de los tratamientos en 2025 gracias a su sólida experiencia clínica y a los menores costos operativos. Los haces de protones e iones pesados avanzan con una tasa de crecimiento anual compuesta (TCAC) del 12.16 %, siendo la opción preferida para indicaciones pediátricas y oftalmológicas donde la conservación de la dosis es fundamental. Los ensayos veterinarios revelan tasas de control local comparables con una reducción de la dermatitis aguda en comparación con los planes de fotones.
Las unidades compactas de protones y las soluciones modulares de blindaje reducen las barreras de capital; sin embargo, los elevados gastos de mantenimiento restringen la difusión a centros de alto volumen. A medida que bajan las curvas de precios, varios centros de referencia de segundo nivel planean instalaciones después de 2027, lo que indica la próxima ola de crecimiento del mercado de sistemas de radiocirugía estereotáctica veterinaria.
Análisis geográfico
Norteamérica mantuvo una participación en los ingresos del 38.22 % en 2025, impulsada por la adopción consolidada de seguros y la presencia de grandes redes multihospitalarias capaces de amortizar costos multimillonarios de equipos. La adopción temprana de tecnologías como CyberKnife valida el modelo clínico y facilita la formación de nuevos especialistas. La expansión del mercado se mantiene estable a medida que aumenta la concienciación de los dueños de mascotas y las pruebas de detección temprana impulsan un mayor volumen de casos.
Europa muestra un crecimiento de un dígito medio, impulsado por una sólida infraestructura en las escuelas de veterinaria y una normativa armonizada sobre dispositivos. Centros como Dick White Referrals invirtieron 15 millones de libras para triplicar su capacidad, integrando simuladores de resonancia magnética de 0.35 T para optimizar la planificación adaptativa. Las aseguradoras regionales limitan los gastos de bolsillo, lo que impulsa aún más la adopción.
Asia-Pacífico, con una tasa de crecimiento anual compuesta (TCAC) del 12.28 %, se beneficia del aumento de la renta disponible y de la evolución de las regulaciones, que ahora aceptan sistemas de radioterapia con marcado CE con pruebas locales limitadas, lo que acelera las vías de importación. La clase media urbana china considera cada vez más el cuidado avanzado de mascotas como un elemento clave en su estilo de vida; sin embargo, la escasez de especialistas sigue siendo grave. Se están llevando a cabo programas de formación conjunta con universidades de EE. UU. y la UE para desarrollar la experiencia regional.
Sudamérica, Oriente Medio y África siguen siendo mercados emergentes donde los aranceles de importación y la volatilidad cambiaria dificultan la adquisición de equipos. Las instalaciones piloto en México indican una mejora gradual a medida que los gobiernos priorizan el bienestar de los animales de compañía, pero la adopción generalizada depende de una mayor penetración de los seguros y del desarrollo de la fuerza laboral.
Panorama competitivo
La adquisición de Varian por parte de Siemens Healthineers por USD 16.4 millones en 2021 creó una empresa líder integrada verticalmente que combina diagnóstico, planificación de tratamientos y administración de terapias bajo un mismo techo corporativo. Elekta compite mediante funciones adaptativas basadas en IA y ha ganado licitaciones en múltiples sedes en México e India, demostrando su atractivo en entornos con costos ajustados. CyberKnife de Accuray sigue siendo la plataforma de referencia para casos intracraneales sin marco, pero se enfrenta a una creciente sofisticación de los aceleradores lineales de fotones que limita su diferenciación.
Los disruptores aprovechan soluciones biológicamente guiadas o inyectables. El X1 de RefleXion recibió la autorización de la FDA bajo la vía de uso ampliado y se encuentra en ensayos veterinarios preclínicos para el desplazamiento de tumores pulmonares. El radiogel IsoPet de Vivos, un hidrogel de itrio-90 inyectable, ofrece una terapia beta adaptada al tumor que podría reducir o reemplazar las sesiones de haz externo para ciertas indicaciones.
La presión competitiva se centra en los ecosistemas de software, la automatización del flujo de trabajo y el servicio posventa, en lugar de la potencia bruta del hardware. Los fabricantes capaces de integrar el control de calidad en la nube y el soporte teleoncológico tienen más posibilidades de ganar una mayor cuota de mercado en el mercado de sistemas de radiocirugía estereotáctica veterinaria.
Líderes de la industria de sistemas de radiocirugía estereotáctica veterinaria
Accuray Inc.
Elekta AB
PetCure Oncología
Xstrahl Ltd.
Varian sistemas médicos Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Siemens Healthineers presentó la fase “Nueva ambición” de la Estrategia 2025, que prioriza la terapia de precisión mejorada con IA con extensiones explícitas de oncología veterinaria.
- Febrero de 2025: Varian se asoció con Sun Nuclear para integrar la plataforma SunCHECK QA, reforzando el cumplimiento de la seguridad en las suites de radioterapia para animales pequeños.
- Enero de 2025: IDEXX lanzó la prueba de sangre Cancer Dx a USD 15 por muestra para la detección temprana del linfoma canino, dirigida a 20 millones de perros en riesgo en América del Norte.
- Diciembre de 2024: PetCure Oncology publicó su perspectiva para 2025 destacando la digitalización del flujo de trabajo y los protocolos de tratamiento más cortos en la radioterapia para mascotas.
- Octubre de 2024: Elekta anunció un innovador protocolo adaptativo para gliomas de alto grado que integra datos de resonancia magnética volumétrica en la planificación en tiempo real.
- Septiembre de 2024: RefleXion completó el primer plan de tratamiento multimodal que fusionó la señalización PET con la administración de fotones, abriendo la puerta a aplicaciones veterinarias guiadas por la biología.
Alcance del informe de mercado global de sistemas de radiocirugía estereotáctica veterinaria
Según el alcance del informe, el mercado de sistemas de radiocirugía estereotáctica veterinaria (SRS) involucra dispositivos médicos especializados que se utilizan para tratar animales con cáncer u otros crecimientos anormales mediante radioterapia de alta precisión. Estos sistemas apuntan a los tumores con rayos de radiación enfocados, lo que minimiza el daño al tejido sano circundante.
El mercado de sistemas de radiocirugía estereotáctica veterinaria está segmentado por producto, aplicación, usuario final y geografía. El segmento de producto se divide además en acelerador lineal, bisturí cibernético y bisturí de rayos gamma. El segmento de aplicación se divide además en tumores cerebrales, tumores espinales y otras aplicaciones. El segmento de usuario final se divide además en hospitales veterinarios, clínicas veterinarias especializadas e instituciones de investigación y académicas. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones del mundo. El informe ofrece los tamaños de mercado y pronósticos en valor (USD) para los segmentos anteriores.
| Sistemas de aceleradores lineales |
| Sistemas CyberKnife |
| Sistemas de bisturí de rayos gamma |
| Sistemas de protones/iones pesados |
| Tumores cerebrales |
| Tumores de la columna vertebral |
| Tumores de cabeza y cuello |
| Tumores de tejidos blandos/otros tumores |
| Hospitales veterinarios (≥10 camas oncológicas) |
| Clínicas veterinarias especializadas (<10 camas oncológicas) |
| Instituciones académicas y de investigación |
| Animales de compañía (caninos, felinos) |
| Equino |
| Mamíferos exóticos y pequeños |
| Haz de fotones |
| Fotón gamma |
| Protón / Ion pesado |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Sistemas de aceleradores lineales | |
| Sistemas CyberKnife | ||
| Sistemas de bisturí de rayos gamma | ||
| Sistemas de protones/iones pesados | ||
| por Aplicación | Tumores cerebrales | |
| Tumores de la columna vertebral | ||
| Tumores de cabeza y cuello | ||
| Tumores de tejidos blandos/otros tumores | ||
| Por usuario final | Hospitales veterinarios (≥10 camas oncológicas) | |
| Clínicas veterinarias especializadas (<10 camas oncológicas) | ||
| Instituciones académicas y de investigación | ||
| Por tipo de animal | Animales de compañía (caninos, felinos) | |
| Equino | ||
| Mamíferos exóticos y pequeños | ||
| Por Beam Technology | Haz de fotones | |
| Fotón gamma | ||
| Protón / Ion pesado | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál fue el valor global del mercado de sistemas de radiocirugía estereotáctica veterinaria en 2026?
Alcanzó los 4.13 millones de dólares y se proyecta que ascienda a 7.07 millones de dólares en 2031 con una CAGR del 11.34%.
¿Qué producto domina actualmente las instalaciones hospitalarias?
Los aceleradores lineales tuvieron una participación del 47.96 % en 2025 gracias a la versatilidad de múltiples modalidades y la familiaridad clínica de larga data.
¿Por qué los sistemas de protones e iones pesados están ganando interés veterinario?
Ofrecen una conformidad de dosis superior que preserva el tejido sano, lo que genera una CAGR del 13.26 % a pesar de los mayores requisitos de capital.
¿Cuántos oncólogos radioterapeutas veterinarios acreditados ejercen en todo el mundo?
Hay menos de 100 especialistas certificados, lo que hace que la escasez de mano de obra sea un cuello de botella clave para el crecimiento.
¿Qué región se espera que crezca más rápido hasta 2031?
Asia-Pacífico lidera con un pronóstico de CAGR del 12.28% a medida que aumenta la posesión de mascotas y el ingreso disponible.
¿Cómo influye el seguro para mascotas en la aceptación del tratamiento?
Las políticas que reembolsan hasta el 90% de los costos oncológicos están ampliando el acceso de los propietarios a la radiocirugía estereotáctica.


